
Sechs Empfehlungen für Wirtschaftsimmobilien

Als „Immobilienweise“ haben wir für das Frühjahrsgutachten Büro-, Unternehmens-, Logistik- und Hotelimmobilien beleuchtet. Und sechs Empfehlungen für Politik und Wirtschaft ausgesprochen. Gleich drei dieser Empfehlungen haben mit Nachhaltigkeit zu tun. Seit vielen Jahren beauftragt der ZIA den sogenannten Rat der Immobilienweisen mit der Analyse der Immobilienmärkte. Auch für das diesjährige Frühjahrsgutachten haben wir die verschiedenen Arten der Wirtschaftsimmobilien unter die Lupe genommen. Zwar driften die Entwicklungen etwa von Hotel- und Logistikimmobilien deutlich auseinander, dennoch gibt es hinsichtlich der Empfehlungen einen großen gemeinsamen Nenner. 1. Nachhaltigkeit mit Transparenz Das Thema Nachhaltigkeit von Immobilieninvestments bestimmt aktuell und in Zukunft das Marktgeschehen. Für immer mehr Investoren ist es daher das Ziel, Fonds aufzulegen, die den Artikel 9 oder mindestens den Artikel 8 der seit dem 10. März 2021 gültigen Offenlegungsverordnung entsprechen. Die Erreichung der ESG-Nachhaltigkeitsziele soll hierdurch transparent ersichtlich sein. Im engen Zusammenhang ist die Taxonomieverordnung zu sehen, die regelt, wann eine Investition ökologisch nachhaltig ist. Die hierfür maßgeblichen Kriterien sind derzeit in Teilen ausformuliert. Für Immobilienbestandshalter ergeben sich eine Reihe von Fragen und Widersprüchen. So fehlen zur Einordnung von Bestandsgebäuden regionale Benchmarks hinsichtlich der Gebäudeemissionen. Hierbei müsste auch auf die Unterschiedlichkeit von Wirtschaftsimmobilien vor allem hinsichtlich Gebäudetechnik und -hülle eingegangen werden. Der ZIA hat den Vorschlag eingebracht, den aktuellen Standard gemäß Gebäudeenergiegesetz (GEG) als Benchmark einzuführen; auch aus gutachterlicher Sicht ist dieser umzusetzen. Ebenfalls kurzfristig realisiert werden sollte die Einrichtung einer nationalen digitalen Gebäudedatenbank mit Informationen über Energiebedarf und CO2-Emissionen. 2. Nachhaltigkeit mit Augenmaß Der Markt für Wirtschaftsimmobilien in Deutschland weist hohe regionale Disparitäten in Bezug auf erzielbare Mieten und Renditen auf. Die Ertragskraft von Gebäuden ist also differenziert zu beurteilen. So können relevante Sanierungen in strukturell schwächeren Regionen wirtschaftlich kaum über Mietanpassungen dargestellt werden. Der regionale Bezug bei der Messung der Erfüllung der Taxonomiekriterien muss daher mit der höchstmöglichen Granularität garantiert sein. Hohe energetische Gebäudeanforderungen führen zu höheren wirtschaftlichen Belastungen, in der Regel sowohl bei Mietern wie auch Vermietern. Dieser Zusammenhang ist insbesondere für preissensible Mieter (z.B. Start-ups) relevant. Hier sollten Systeme geschaffen werden, die es auch dieser Mietergruppe ermöglichen, sich die Erhöhung der energetischen Qualität des Gebäudes zu „leisten“. So könnte die Einführung von Anreizsystemen geprüft werden. 3. Wettbewerbsverzerrungen vermeiden Die Betonung des Themas Nachhaltigkeit im Sinne von ESG und die damit verbundenen Ziele sind sehr zu begrüßen. Dennoch benötigen Projektentwickler, Investoren und Bestandshalter mehr Transparenz bzgl. der Maßnahmen, die umgesetzt werden müssen, um die Anforderungen – insbesondere gemäß Artikel 9 – der Offenlegungsverordnung zu erfüllen. In einigen Ländern werden zusätzliche Regulierungen erstellt, wodurch die Einordnung eines entsprechenden Fondskonzeptes derzeit auf unterschiedliche Art und Weise möglich ist. Es ist also Spielraum vorhanden, mindestens zwischen den Ländern. Dieser sollte möglichst minimal gehalten werden, damit solche Unterschiede innerhalb der EU nicht zu Wettbewerbsverzerrungen führen. Die bisher in Deutschland durchgeführten Genehmigungen von Artikel-8- und Artikel-9-Fonds gelingen außerdem nur in einem engen und für den Markt nicht transparenten Abstimmungsprozess mit den zuständigen öffentlichen Stellen. Dies gilt im besonderen Maße auch für die Erfüllung der bisher noch sehr fragmentiert definierten sozialen Kriterien. Hier wäre generell mehr Transparenz wichtig, um Investitionsentscheidungen gerade für diejenigen zu erleichtern, die in Vorleistung gehen müssen, etwa Projektentwickler. 4. Die Auswirkungen der Pandemie gestalten Länger als ursprünglich angenommen wird das wirtschaftliche, gesellschaftliche und kulturelle Leben von der Pandemie bestimmt. Dennoch besteht die berechtigte Hoffnung, dass mittelfristig eine Rückkehr in eine relative Normalität möglich sein wird. Aus Sicht der Wirtschaftsimmobilien wird diese Normalität zweifellos anders aussehen als vor der Pandemie. In diesem Zusammenhang ist die Zukunft der Innenstädte und die Verantwortung der Politik noch einmal zu betonen. Nur eine lebendige Urbanität sorgt für Prosperität, sowohl bei den Beherbergungs- als auch bei den Büroimmobilien. Daher ist den Verödungstendenzen entgegenzuwirken. 5. Flexibilität der Arbeitskonzepte ermöglichen Die zukünftige Schreibtischarbeit wird sowohl zu Hause als auch in Unternehmensbüros stattfinden. Gegebenenfalls kommen dritte Orte wie das wohnortnahe Büro hinzu. Dabei wird die jeweils konkrete Ausgestaltung der Arbeitskonzepte sowohl von den betrieblichen Bedürfnissen als auch von den Anforderungen der Arbeitnehmerinnen und Arbeitnehmer abhängig sein. Die Ermöglichung einer höchstmöglichen Flexibilität sollte im politischen Fokus stehen. 6. Gewerbeflächenangebot bleibt Flaschenhals Wie im vergangenen Gutachten auch soll an dieser Stelle erneut die Knappheit an gewerblichen Flächen erwähnt werden. Dass die neue Bundesregierung noch stärker den Fokus auf die Schaffung von Wohnraum legt, ist sehr zu begrüßen. Dennoch sind die Bedarfe an bzw. die Bedürfnisse von Wirtschaftsimmobilien – und hier insbesondere der Unternehmensimmobilien – nicht komplett zu vernachlässigen. Sie bieten die Flächen für mittelständische Unternehmen, die das Rückgrat unserer Wirtschaft darstellen und damit Garant für unseren Wohlstand sind. Auf eine Ausgewogenheit bei der Nutzungsausweisung von zur Bebauung vorgesehenen Flächen wird daher nochmals hingewiesen. Eine besondere Bedeutung kommt kommunalen Gewerbe- und Industrieflächenkonzepten zu, auf deren Basis eine marktgängige Angebotsschaffung erfolgen kann. Einzubinden ist hierbei auch die Bestandsentwicklung von bestehenden Gewerbe- und Industriestandorten. Hinweis: Das Frühjahrsgutachten sowie die Presseinformation können Sie hier lesen. Ansprechpartner: Sven Carstensen, Vorstand bei bulwiengesa, carstensen@bulwiengesa.de
Update Hotelimmobilien
Der Hotelmarkt ist nach zwei Jahren Ausnahmezustand noch weit vom Vorkrisenniveau entfernt. Nun scheint sich die Situation in langsamen Schritten zu bessern, auch wenn die Branche noch zwischen Hoffen und Bangen schwankt. Mit Aufhebung des Lockdowns zog die touristische Nachfrage vielerorts – zumindest langsam – wieder an. Entsprechend zeigten die monatlichen Befragungen zum Immobilienklima zu Ende 2021 und Anfang 2022, dass sich die Stimmung in der Assetklasse Hotel nach rasanter Talfahrt im Jahr 2020 erholte. Doch bereits kurze Zeit später, mit Beginn des Krieges in der Ukraine, schwand bei vielen Akteuren die Hoffnung. Dabei hat sich der deutsche Hotelmarkt aufgrund der hohen Professionalität aller Marktteilnehmer und der staatlichen Hilfspakete in der Krise bisher relativ gut behauptet. Die zu Beginn der Krise befürchtete Masseninsolvenz blieb aus, obwohl sowohl 2020 als auch 2021 die Übernachtungszahlen im deutschen Beherbergungsgewerbe um fast 40 Prozent sanken. Gleichzeitig erzielten manche Ferienregionen in den Sommermonaten 2020 und 2021 höhere Tourismuszahlen als vor Corona, wovon auch der ein oder andere Hotelier profitiert haben dürfte. So wird vielfach bereits vom „neuen Stellenwert der Ferienhotels“ gesprochen. Gleichzeitig hat Corona große Teile des Hotelmarktes schwer getroffen. Und zwar besonders Hotels in deutschen Groß- und Mittelstädten, die vor Corona die touristische Nachfrage in Deutschland maßgeblich angetrieben haben und deshalb jahrelang bei Investoren hoch in der Gunst standen. In Städten mit über 500.000 Einwohnern lag der Übernachtungsrückgang 2021 im Vergleich zu 2019 bei 56 Prozent. Bei genauerer Betrachtung einzelner Städte sind jedoch Unterschiede erkennbar. Während das Übernachtungsniveau in den zwölf Großstädten auch zu Beginn 2022 fast 50 bis 60 Prozent unter Normal lag, war in kleineren Städten die Lage oftmals nicht ganz so dramatisch. Dies sorgt zunehmend dafür, das C- und D-Städte bei Betreibern und Investoren an Aufmerksamkeit gewinnen. Auch ist bei aller Euphorie in der Ferienhotellerie nicht zu vergessen, dass nicht alle Ferienregionen in Deutschland so stark nachgefragt waren wie beispielsweise die Küstenregionen und sich die Nachfrage besonders auf Unterkunftsarten richtete, die ein hohes Maß an Flexibilität und Privatsphäre boten, nämlich Ferienhäuser und Ferienwohnungen oder auch Campingplätze. Nicht von ungefähr suchen Projektentwickler händeringend nach Grundstücken für neue Ferienhaussiedlungen; die Kaufpreise für Ferienwohnungen und -häuser steigen deutlich. Zudem ist fraglich, ob die Deutschen weiterhin in gleicher Intensität deutsche Urlaubsgebiete besuchen, wenn das Ausland wieder bereisbar ist. Denn es reisten in den letzten zwei Jahren nicht nur kaum Gäste aus dem Ausland nach Deutschland, sondern auch kaum Deutsche ins Ausland. Dies wird sich mit hoher Sicherheit wieder ändern. Denn speziell Länder, in denen der Tourismus die Haupteinnahmequelle ist, werden alle Mittel ergreifen, um Touristen ins Land zu holen. Ein wirksames Mittel dafür ist der Preis. Da verheißt der hohe Anstieg der Zimmerpreise an Nord- und Ostsee sowie die hohe Inflation in Deutschland, die bereits die Fünfprozentmarke überschritten hat, nichts Gutes. Die hohe Preissensibilität der Deutschen tut ihr übriges. Mehr als fraglich ist auch, wie weltweit Unternehmen zukünftig mit Messen und Kongressen bzw. mit Geschäftsreisen im Allgemeinen umgehen werden. Diverse Befragungsergebnisse zeigen, dass viele Unternehmen ihre Reiseaktivitäten reduzieren werden. Entsprechend verlangt es schon einen gewissen Grad an Optimismus, um an ein baldiges Vor-Corona-Niveau und ein steigendes Ratenniveau zu glauben. Zumal der Wettbewerb in der Stadthotellerie in den letzten zwei Jahren nicht ab-, sondern zunahm, da vielerorts neue Hotels eröffneten und noch in Bau oder Planung sind. Die Hotellerie steht nicht nur auf der Erlösseite enorm unter Druck – die übrigens auch in den vergangenen Jahren nicht durch besonders hohe Zuwachsraten gekennzeichnet war. In den neun Jahren vor Corona stieg der RevPAR (Umsatz pro verfügbarem Zimmer) gerade mal um 29 Prozent, in den beiden Corona-Jahren fiel er um 64 Prozent, weshalb stützende Faktoren wie Liquiditätshilfen, Mehrwertsteuersenkungen, Kurzarbeitergeld oder Pachtsenkungen absolut notwendig waren, um Betriebe zu retten. Doch diese Maßnahmen sind größtenteils nur temporär, Hotelbetreiber belasten steigende Kosten. Allen voran die Löhne, die nun im Hotel- und Gaststättengewerbe endlich steigen, was angesichts der fehlenden Arbeitskräfte in der Branche und des erschreckend niedrigen Lohnniveaus im Hotel- und Gaststättengewerbe eine längst überfällige Maßnahme ist. Auf der Kostenseite stehen zudem steigende Energiekosten, steigende Waren- und Bezugskosten und steigende Baukosten, die durch die gegenwärtig hohen Inflationsraten nochmals befeuert werden. Dies gilt auch für Pachten bei Pachtbetrieben, die in der Regel indexiert sind. Zudem müssen viele Betriebe in Digitalisierung und Nachhaltigkeit investieren, um zukunftsfähig zu bleiben. Beides kommt nicht überraschend, trifft die Branche jedoch zu einem sehr ungünstigen Zeitpunkt. Und auch am Thema ESG kommt die Hotellerie nicht vorbei, vor allem dann nicht, wenn sie investmentfähig sein will. Die Pandemie war nicht vorhersehbar, wohl aber die Notwendigkeit, Betriebe personalextensiver, digitaler und nachhaltiger sowie Portfolios mit höherer Diversität zu konzipieren, um für die Zukunft gewappnet zu sein. Einige Betreiber, Investoren und Developer haben dies frühzeitig erkannt und sind deshalb bisher vergleichsweise gut durch die Krise gekommen. Entsprechend besteht derzeit vor allem Investoreninteresse an innovativen Hotelkonzepten, Serviced-Apartments oder betreiberfreien Objekten mit Restrukturierungspotenzial. Vielen Betriebe fehlen jedoch die Mittel, um jetzt zu investieren, weshalb der Weg, den der Hotelmarkt in den kommenden Monaten einschlagen wird, weiterhin unklar ist. Fazit Zum gegenwärtigen Zeitpunkt erkennen wir noch keine klaren Anzeichen, die für Entwarnung im deutschen Hotelimmobilienmarkt sprechen. Vielmehr rechnen wir damit, dass es in den kommenden Monaten zu weiteren Betriebsschließungen, Übernahmen und Umnutzungen von Hotelimmobilien kommen wird sowie zu sinkenden Immobilienpreisen und einem rückläufigen Neubauvolumen. Dies könnte mancherorts Probleme nach sich ziehen, da ohne attraktive Hotellerie kein Tourismus in Deutschland möglich ist; dieser trägt zu rund sieben Prozent der Wertschöpfung Deutschlands bei und beschäftigt rund neun Prozent aller Erwerbstätigen in Deutschland. Die Zukunft der Hotelimmobilie hängt also nicht nur allein von der Rückkehr der touristischen Nachfrage ab, sondern von der Unterstützung aller, die direkt oder indirekt von einer attraktiven Hotellandschaft in Deutschland profitieren. Hinweis: Eine ausführlichere Analyse zum Hotelmarkt lesen Sie in unserem Text im ZIA Frühjahrsgutachten 2022. Ansprechpartner: Dierk Freitag, Bereichsleiter Hotel- und Freizeitimmobilien, dirk.freitag@bulwiengesa.de
Kurzstudie ESG-Fonds: Vor allem Wohnimmobilien gesucht
Wir haben 20 nachhaltige Immobilienfonds mit Investmentfokus Deutschland analysiert, die in den vergangenen 24 Monaten aufgelegt wurden. Ergebnis: Ohne ESG ist kaum mehr ein Fondsprodukt verkäuflich. Wohnimmobilien spielen die wichtigste Rolle. Ökologische, soziale und Governance-Kriterien (ESG) sind zu einem bedeutenden Faktor von Investmentfonds geworden. Nach der Offenlegungsverordnung (OV) der Sustainable Finance Disclosure Regulation (SFDR) von März 2021 (1. Stufe, 2. Stufe ab Mitte 2022) müssen Fondsanbieter gewisse Transparenzanforderungen erfüllen. Es wird in zwei Fondskategorien unterschieden. „Dunkelgrüne“ Artikel-9-Fonds verfolgen ein nachhaltiges Anlageziel; „hellgrüne“ Artikel-8-Fonds haben Strategien zur Förderung von sozialen und/oder ökologischen Merkmalen, jedoch ist nachhaltiges Investieren nicht das Hauptziel. Das Zielvolumen der untersuchten ESG-Fonds beläuft sich auf rund 8 Mrd. Euro. Die Hälfte dieser Immobilienfonds sind nach Artikel-9 klassifiziert. Die Fonds sind mehrheitlich als offene Spezialfonds strukturiert. Die Risikoklassen werden mit Core bis Core-Plus angegeben. Die Laufzeiten beginnen bei drei Jahren. Rund zwei Drittel der Fonds investieren in Wohnimmobilien mit ESG-konformen Nutzungen, wie beispielsweise geförderter Wohnraum oder eine nachhaltige Holzbauweise. Zudem können ganze Quartiere ein Investitionsobjekt darstellen. Dies bedeutet: Immer mehr Fonds suchen die wenigen und weniger werdenden ESG-Immobilien. Diese hohe Nachfrage lässt die Preise für ESG-Immobilen steigen bzw. sie bleiben stabil, während die Preise angesichts steigender Zinsen für nicht-ESG-konforme Immobilien etwas zurückgehen werden. Gerade einmal rund 12 % der Fonds investieren in Büroimmobilien. Strategien können eine energetische Sanierung von Bestandsimmobilien oder eine preisgedämpfte Vermietung an die Kreativwirtschaft wie Künstler, Musiker und Bildungseinrichtungen sein. Mischfonds machen knapp ein Viertel aus. Downloads kurzstudie-esg-fonds-landschaft_2022.pdf Ansprechpartner: André Adami, Bereichsleiter Wohnimmobilien bei bulwiengesa, andre.adami@bulwiengesa.de
Mehr Tempo im Schulbau: Welches Umsetzungsmodell passt?

Wie lassen sich Schulbauprojekte schneller, wirtschaftlich und langfristig tragfähig realisieren? Die erste Kurzstudie der Initiative Bildungsimmobilien vergleicht unterschiedliche Umsetzungsmodelle und bietet Kommunen Orientierung für die projektspezifische Modellwahl.
Projektentwicklermarkt 2022: Wende und Wandel gleichzeitig
Projektentwickler befinden sich im Zangengriff von Zinsanstieg, Inflation und Baukostenexplosion. Nach Jahren des Wachstums stockt der deutsche Projektentwicklungsmarkt. Unsere aktuellen Auswertungen zeigen: Der Gesamtmarkt der A-Städte geht vor allem im Wohnen deutlich zurück. Das verstärkt den Umland-Trend. Steigende Zinsen und stark anziehende Baukosten erschweren das Geschäft der Projektentwickler deutlich. In den sieben deutschen A-Städten ging zwischen den Analysejahren 2021 und 2022 das Projektentwicklungsvolumen um 3,6 % zurück, vor allem im Wohnungsbau – dort waren es 7,6 %. So gut wie alle Nutzungsarten (Büro, Handel, Wohnen, sonstige) leiden unter unwirtschaftlichen Marktbedingungen wie begrenzten Erträgen bei Mieten und Preisen und weiterhin sehr stark steigenden Kosten bei den Bauleistungen. Auf Finanzierungsseite zeigt sich, dass Banken bei Projektentwicklungen zurückhaltender geworden sind und mehr Eigenkapital fordern. Allgemein führen die erhöhten Risiken, etwa durch die enormen Steigerungsraten bei den Baukosten, und das deutlich gestiegene Zinsniveau zu wesentlich höheren Finanzierungskosten – und dies in einem Marktumfeld, das von Verunsicherung geprägt ist. Trotz des Einbruchs in den sieben A-Städten Berlin, Hamburg, Köln, Düsseldorf, Stuttgart, Frankfurt und München entstehen mit 22,1 Mio. qm knapp ein Drittel der Projektfläche im weiterhin dominierenden Wohnsegment. 15,0 Mio. qm sind als Bürofläche kalkuliert, im Segment Handel kommen weitere 1,9 Mio. qm und für Hotels 2,7 Mio. qm Projektfläche hinzu. Die einzelnen Städte werden weiterhin angeführt von Berlin mit 16,6 Mio. qm vor München (7,8 Mio. qm), Hamburg (7,2 Mio. qm), Frankfurt/Main (5,1 Mio. qm), Düsseldorf (3,6 Mio. qm), Köln (3,8 Mio. qm) und Stuttgart (2,2 Mio. qm). Speckgürtel sind beliebte Wohnortstandorte Im bundesweiten bulwiengesa-Monitoring von über 150 Projektentwicklern, den „Developer Profiles“, ist erkennbar, dass das Bauen im Umland von Metropolen eine wichtige Rolle für diese Unternehmen spielt. So entstehen rund 80 % der Logistikimmobilien dort und bis zu 27 % der neuen Wohnungen. Hohe Grundstückpreise gepaart mit kommunalen Restriktionen lassen viele Projektentwickler in den Speckgürtel ausweichen. Dazu kommen Entwicklungen wie die zunehmende Heimarbeit, was diese Standorte auch für die Nutzer deutlich attraktiver macht. So beispielsweise für Berlin: Auch dort nimmt die Bedeutung des Speckgürtels weiter zu. Zum Wohnen ist Berlin vielen zu teuer geworden. Zudem werden längere Pendelwege in Kauf genommen, da mehr Menschen von zuhause aus arbeiten. So wird der Anteil der fertiggestellten Quadratmeter im Umland der Hauptstadtregion von 17 % im laufenden Jahr auf 36 % im Jahr 2026 steigen. Das geht aus der Vorausberechnung der Wohnprojektentwicklungen hervor. Dabei gibt es zwischen Stadt und Umland etwa in der Investorenstruktur erhebliche Unterschiede. So dominieren in beiden Teilmärkten private Investoren, in Berlin zu 67 %, doch im Speckgürtel sogar zu 92 %. Während aber in der Hauptstadt kommunale Wohnungsunternehmen 30 % des Marktes abdecken, sind es im Speckgürtel nur 5 %. Auch die Wohnungsstruktur unterscheidet sich: Eigentumswohnungen machen innerhalb Berlins 27 % aus, außerhalb nur 14 %. Auf den Mietwohnungsbau entfällt im Umland 32 % des Projektentwicklungsmarkts, in Berlin dagegen 60 %. Der Anteil des Mietwohnungsbaus in der Hauptstadt ist in den letzten Jahren nochmal deutlich gestiegen. Das liegt vor allem an den Aktivitäten der kommunalen Wohnungsunternehmen. Top-10-Entwickler in den sieben A-Städten, Projekte kürzlich fertiggestellt sowie im Bau, Datenstand Mai 2022 (www.riwis.de – Development Monitor) Deutlich sichtbar war in den vergangenen Jahren auch der Trend zu Stadtquartieren. Nach einer umfassenden Analyse dieses Marktes sind deutlich über 600 Projekte mit entsprechenden Ansätzen in Entwicklung. Demnach sind Quartiere stark auf die A-, aber auch auf die B-Städte konzentriert. Wegen ihrer absoluten Größe als Projektentwicklungsmarkt sind die A-Städte, allen voran Berlin, auch Zentren für Umnutzungen von Quartieren und Gebäuden. Knapp 8 % aller Projektentwicklungen in den A-Städten sind Umnutzungen. Erweiterte Analysen für Projektentwicklermarkt jenseits der A-Städte Die Ergebnisse zum Projektentwicklungsmarkt stammen aus einer Auswertung zum gesamtdeutschen Projektentwicklungsmarkt von bulwiengesa mit Unterstützung der BF.direkt AG. Nach 15 Jahren Projektentwicklerstudie mit jährlichem Ergebnisbericht geht die Analyse der Projektentwicklungen ab 2022 online als interaktiver „Development Monitor“. Rankings und Marktstrukturen sind das ganze Jahr über verfügbar und können individuell analysiert werden. bulwiengesa recherchiert selbst die relevanten Informationen für die A-Städten sowie – neu – auch bundesweit. Unternehmen haben die Möglichkeit, die Recherchen im Rahmen eines Datenaustauschs zu kontrollieren und Projekte zu nennen. Die „Developer Profiles“ sind ein Online-Katalog mit Informationen zu ausgewählten Projektentwicklern. Basis der Portfolioinformationen sind die Daten aus dem „Development Monitor“. Ergänzt werden diese durch qualitative Informationen der Unternehmen selbst zu Ankaufsprofil, strategischen Partnern, USP, ESG-Merkmalen, Exit-Strategie und Track Rekords. Hinweis: Bei Fragen rund um den Development Monitor oder die Developer Profiles oder Interesse an einer Teilnahme wenden Sie sich an Björn Bordscheck, bordscheck@bulwiengesa.de Ansprechpartner: Andreas Schulten, Generalbevollmächtigter bei bulwiengesa, schulten@bulwiengesa.de
No Panic!
Die Zäsuren in der Weltwirtschaft wirken auf den Immobilienmarkt. Dabei steigen bereits seit Ende 2021 die Inflationsraten und es wurde offensichtlich, dass die laxe Geldpolitik schnell ein Ende würde finden müsse. Vor undifferenzierten Crash-Szenarien indes sollten wir uns hüten. Neben den beiden ökonomischen Zäsuren Inflation und Zinsentwicklung – bekanntlich befeuerten über lange Zeit Niedrigzinsen den Immobilienboom in Deutschland – manifestiert der Ukraine-Krieg nun eine militärische und geopolitische Zäsur. Zugleich verändert und verstärkt diese dritte Zäsur in ihren Auswirkungen die beiden anderen Zäsuren und somit die wirtschaftlichen Rahmenbedingungen, auch für den heimischen Immobilienmarkt. Auch die bekannten Herausforderungen wie demografischer Wandel, Klimawandel, Fachkräftemangel und regionale Disparitäten sind durch die akute Krise natürlich nicht vom Tisch. Die Marktteilnehmer sind verunsichert: Wie entwickelt sich die Inflation? Flacht die Zinskurve ab? Wie entwickelt sich die Verfügbarkeit von Materialien und Arbeitskräften? Die Verunsicherung spiegelt auch das aktuelle Immobilienklima wider. Dieses Stimmungsbarometer erstellen wir monatlich für die Deutsche Hypo. Nachdem das Immobilienklima bereits im Mai unter die 100-Punkte-Marke gefallen war, sinkt die Stimmung der rund 1.200 befragten Immobilienexpertinnen und -experten im Juni drastisch: Das Immobilienklima bricht um 17,5 % auf 80,8 Punkte ein und erfährt damit den deutlichsten Rückgang seit Beginn der Coronakrise. Dazu beigetragen hat insbesondere das stark rückläufige Investmentklima – dessen Rückgang lag bei über 21 %. Ein weiterer wichtiger Seismograph für die gefühlte Geschäftslage ist das BF.Quartalsbarometer, das die Stimmung ausgewählter Expertinnen und Experten der Kreditgeberseite abfragt. Bereits 2019 war die Stimmung für Gewerbefinanzierungen angespannter als in den Jahren zuvor, dann drehte die Pandemie die Stimmung deutlich ins Negative. Zwei Jahre nach dem starken Rückgang des Barometerwertes infolge der Corona-Pandemie sinkt der Wert im aktuellen zweiten Quartal 2022 wieder deutlich ab, dieses Mal auf -12,01 Punkte (zum Vergleich: Im Q1/2015 war der Barometerwert auf seinem bisherigen Höchststand von 8,11 Punkten). Hauptgründe für den starken Rückgang sind in der hohen Inflation und den langfristig anziehenden Zinsen zu sehen. Auch der deutsche Projektentwicklungsmarkt gerät nach Jahren des Wachstums ins Stocken. Steigende Zinsen und stark anziehende Baukosten erschweren das Geschäft der Developer deutlich. So gut wie alle Nutzungsarten (Büro, Handel, Wohnen, sonstige) leiden unter unwirtschaftlichen Marktbedingungen wie begrenzten Erträgen bei Mieten und Preisen und weiterhin sehr stark steigenden Kosten bei den Bauleistungen. Ausblick Der in der letzten Dekade finanzmarktgetriebene Immobilienmarkt verändert sich. Geschäftsmodelle müssen überprüft und an die neuen Gegebenheiten angepasst werden; auch eine genaue Prüfung und die Selektion in den Portfolios ist unabdingbar, höhere Zinsbelastungen werden den Investmentmarkt nachhaltig beeinflussen. Projektentwicklungen werden weiterhin zurückgehen. Die Pflege von Beständen rückt in den Vordergrund, der Transaktionsmarkt wird verhaltener. Die Chancen liegen in der richtigen Auswahl der Projekte, sowohl im Bestand als auch in der Projektentwicklung. Einen Paradigmenwechsel wird es also nicht geben. Der – oft übersehene – demografische Wandel ist dabei als große Kraft anzusehen. Ansprechpartner: Ralf-Peter Koschny, Sprecher des Vorstands, koschny@bulwiengesa.de
Welchen Wert hat die Kita?
Bei den Gutachterinnen und Gutachtern unserer Tochtergesellschaft bulwiengesa appraisal werden zunehmend Wertermittlungen von Kindertagesstätten nachgefragt. Für die Öffentlichkeit klingt das nach einem ungewöhnlichen Investment. Doch die Immobilien mausern sich insgeheim zu einer neuen Assetklasse. Die Nachfrage nach Wertermittlungen von Kindertagesstätten hat viele Gründe. Zum einen besteht ein bundesweiter Nachholbedarf an Kitas, insbesondere in Westdeutschland. Dies ist darin begründet, dass aktuell bundesweit nur etwa 35 % der Kinder unter drei Jahren betreut werden, jedoch 49 % der Eltern den Wunsch haben, ihr unter dreijähriges Kind in einer Kita betreuen zu lassen. Diesen Bedarf haben auch Investoren erkannt und sich mit gezielten Anlageprodukten wie z.B. Kita-Fonds etabliert, wie z. B. von Aviarent, Habona, Omega und Gothaer. Zum anderen wird die Nachfrage nach Kitaplätzen befeuert durch den bundesweiten Anspruch auf einen Platz ab Vollendung des ersten Lebensjahres. Zu Beginn des Jahres 2019 trat das Gesetz in Kraft, womit der Bund die Länder bei der Verbesserung der Kita-Qualität unterstützt. Das daraus resultierende Investitionsvolumen wird aktuell auf circa 5,5 Milliarden Euro geschätzt. Bei der Wertermittlung von Kindertagesstätten sind unterschiedliche Investitions- und Betriebskostenförderprogramme auf Länderebene zu berücksichtigen. Teilweise bestehen auch kommunale Förderungen, die jedoch die Ausnahme bleiben. Ausschlaggebend für den Erfolg einer Kita ist eine allgemein positive Bevölkerungsentwicklung, eine gute Verkehrsanbindung und die Nähe zu Wohngebieten und großen Arbeitgebern. Eine Anfahrtszeit bis zu 30 Minuten aus dem Einzugsgebiet wird allgemein als zumutbar wahrgenommen. Auf der Planungs- bzw. baurechtlichen Seite ist zu berücksichtigen, dass Kitas in der Regel in Wohn- oder Mischgebieten errichtet werden. Selbstverständlich werden an eine Kita ganz besondere Objektanforderung gestellt: Als optimale wirtschaftliche Betriebsgröße haben sich Betriebe herausgestellt mit drei bis fünf Gruppen für sechs bis zwölf Kinder unter drei Jahren und zwölf bis 25 Kinder bei Einrichtungen für über Dreijährige. Obwohl eine Kindertagesstätte aufgrund ihres spezifischen Konzepts eingeschränkt drittverwendungsfähig ist, weist sie mehrere Eigenschaften auf, die einen Investor hellhörig werden lassen: Viele Kitas findet sich in Trägerschaft von Kommunen oder anderen Institutionen, die als sehr bonitätsstark gelten. Die Umsätze durch Mieteinnahmen werden bis zu 90 % durch öffentliche Förderung abgedeckt und sind damit weitgehend konjunkturunabhängig. Auch das Exit-Risiko ist als gering anzusehen, da Kindertagesstätten in der Regel eine ausgeprägte Standorttreue aufweisen, was sich in Mietvertragslaufzeiten von 20 bis 30 Jahren niederschlägt. Einschränkend sei erwähnt, dass Kindertagesstätten oftmals nur ein Investitionsvolumen je Objekt in Höhe von 2,5 bis 5,0 Mio. Euro aufweisen, wodurch sich die Investition von größeren Beträgen aufwändig gestaltet – etwa durch den Zukauf von Objekten. Mit steigender Bedeutung der ESG-Kriterien ist von einer zunehmenden Attraktivität von Kindertagesstätten als Investitionsmöglichkeit auszugehen, weil bei diesen Investitionen der gesellschaftliche Nutzen sehr deutlich auf der Hand liegt. Hinweis: Weiterführende Informationen zu „Immobilien der öffentlichen Infrastruktur“ finden Sie in unserer Kurzstudie. Ansprechpartner: Marcus Badmann, Geschäftsführer der bulwiengesa appraisal GmbH, badmann@bulwiengesa.de
Roadshow Developer TALK
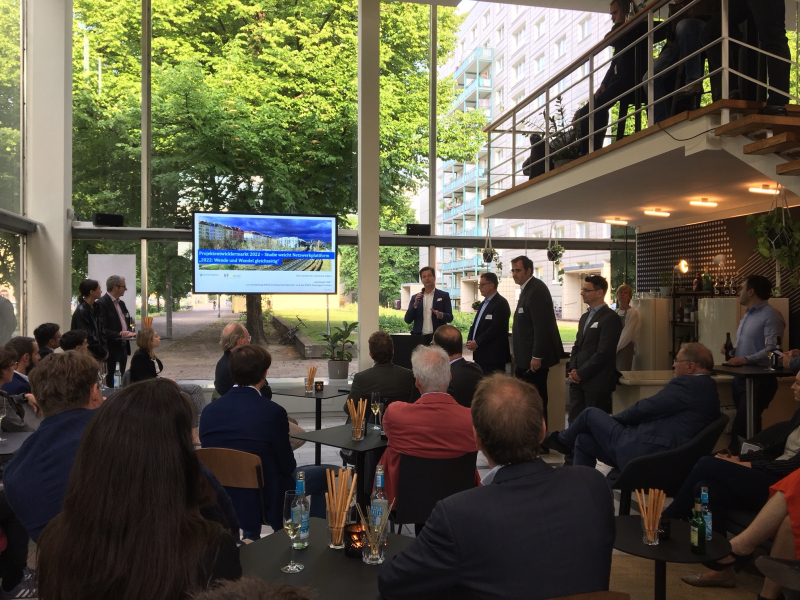
Nach 15 Jahren Projektentwicklerstudie mit jährlichem Ergebnisbericht ist im Sommer die Analyse der Projektentwicklungen online gegangen als interaktiver Development-Monitor. Das Besondere: Rankings und Marktstrukturen sind das ganze Jahr über verfügbar und können individuell analysiert werden. Neu sind auch die Developer-Profiles, ein Online-Katalog mit Informationen zu ausgewählten Projektentwicklern. Basis der Portfolioinformationen sind die Daten aus dem Monitor, ergänzt durch qualitative Informationen der Unternehmen selbst zu Ankaufsprofil, strategischen Partnern, USP, ESG-Merkmalen, Exit-Strategie und Track Rekords. Partner der Developer-Profiles ist BF.direkt . An fünf Orten – Berlin, Hamburg, Stuttgart, Düsseldorf und München – haben wir gemeinsam mit BF.direkt einen Überblick über den aktuellen Projektentwicklermarkt gegeben und uns persönlich mit Ihnen ausgetauscht. Wir danken unserem Partner BF.direkt, allen Referierenden, der Agentur Rueckerconsult und vor allem unseren zahlreichen Gästen! Schreiben Sie bei allen Fragen rund um die beiden Produkte an developer@bulwiengesa.de. Hier können Sie sich für unseren Newsletter- und Einladungsverteiler eintragen. Downloads Pressemitteilung Präsentation
Gemischte Risiken
Zweimal jährlich erstellen wir volkswirtschaftliche Prognosen und leiten Kennzahlen für die verschiedenen Immobiliensegmente ab. Demnach treffen die Zäsuren in der Wirtschaft die Segmente Logistik, Wohnen, Büro, Einzelhandel sehr unterschiedlich. Generell ist das Bild nicht so düster, wie es oft transportiert wird. Unser Team hat die bulwiengesa-Herbstprognosen kürzlich vor rund 550 Kundinnen und Kunden sowie Interessierten in einem Webinar vorgestellt – lesen Sie hier die Zusammenfassung. Die konjunkturhemmenden Faktoren wie Anstieg von Zinsen, Inflation und Baupreisen sowie die Lieferkettenproblematik führen weder flächendeckend, noch bei allen Immobilienarten zu Schwierigkeiten. Auch das Deutsche Hypo Immobilienklima steigt im November zuletzt wieder leicht an; nach einem historischen Tief im Oktober sind die befragten Akteure wieder etwas optimistischer. Generell ist das Bild nicht so düster, wie es oft transportiert wird. Lediglich 2023 rechnen wir mit einem Minus beim Bruttoinlandsprodukt sowie den privaten Konsumausgaben. Eine V-Kurve, also eine schnelle Erholung, wird es allerdings nicht geben. Hoffnung machen der im Vergleich zu anderen Krisen stabile Arbeitsmarkt, die den Konsum stimulierenden hohen Sparquoten sowie die Eiwanderungsdynamik. Der Höhepunkt des Zinsanstiegs wird gegen Mitte/Ende 2023 erwartet. Mittelfristig wachsen weiterhin die Inflationsrisiken, vor allem durch die verteuerten Energieprodukte, die auch die Immobilienwirtschaft belasten. Die Auswirkungen der nachlassenden Konjunktur zeigen sich bereits im Projektentwicklermarkt: So verzeichneten die Trading Developments, also die klassischen Entwicklungen zum Verkaufszweck, mit -8,3 % (A-Städte, Analysejahre 2010-22) den stärksten Rückgang seit der Finanzkrise. Ansprechpartner: Ralf-Peter Koschny, Sprecher des Vorstands bei bulwiengesa, koschny@bulwiengesa.de. Logistikimmobilienmarkt als Stabilitätsanker Der Markt für Logistikimmobilien wird auch künftig verstärkt mit Reshoring, Nearshoring und Auswirkungen des Krieges in der Ukraine dynamisch bleiben. Die hohe Flächennachfrage bleibt bestehen. Obwohl geeignete Logistik-Flächen vor allem in den Ballungsräumen fehlen, steigt das Neubauvolumen nach einer coronabedingten Delle wieder an. Viele Entwickler weichen in vormals weniger attraktive Lagen aus. 2023 wird der Flächenneuzugang die 6-Mio.-qm-Marke knacken. Wir prognostizieren ein weiteres Mietwachstum, in der Spitze und an den Top-Standorten bis zu 25 %. Kurzfristig werden die Renditen deutlicher zulegen. Zum Prognosehorizont 2026 wird der Anstieg abflachen bzw. werden sich die Renditen stabilisieren. Ansprechpartner: Oliver Rohr, Teamleiter Büro- und Logistikimmobilien bei bulwiengesa, rohr@bulwiengesa.de. Wohnimmobilien: hoher Bedarf, gesunkene Erschwinglichkeit Eine Prognose des Wohnimmobilienmarktes setzt einen Blick auf die Bevölkerungsentwicklung voraus: Im ersten Halbjahr 2022 ist die Einwohnerzahl Deutschlands erstmals auf über 84 Millionen Menschen gestiegen. Ende Juni 2022 lebten in Deutschland 843.000 Personen mehr als zum Jahresende 2021, was größtenteils an der Zuwanderung insbesondere aus der Ukraine liegt. Zugleich werden weniger Wohnungen fertiggestellt als von der Politik geplant – wohl eher 250.000 anstatt 400.000. Für die Nachfrageentwicklung wird der demografische Wandel bestimmend sein. Ganz besonders betrifft das den Markt für Seniorenwohnen – bis 2040 fehlen rund 470.000 Wohneinheiten. Bedarf und Nachfrage sind im Wohnungsmarkt unverändert vorhanden. Erstmals seit Jahren zeichnet sich jedoch eine Trendwende bei den Preisentwicklungen ab. Zugleich verschlechtert sich die Erschwinglichkeit durch die hohe Inflation. Die Mieten werden weiter steigen, aber selbst die leicht sinkenden Preise für Eigenheime bringen Wohnungssuchenden wenig: Zum einen stellen Projektentwickler Projekte zurück und verringern damit perspektivisch das Angebot, zum anderen verteuern die gestiegenen Zinsen deutlich die Finanzierungen. Ansprechpartnerin: Dr. Heike Piasecki, Bereichsleiterin Wohnen bei bulwiengesa, piasecki@bulwiengesa.de. Büromarkt besser als von vielen erwartet Der Büromarkt hat sich trotz einiger Krisen als erstaunlich robust erwiesen. Lediglich am Investmentmarkt ist es ruhiger geworden – die Preisvorstellungen von Verkäufern und Käufern kommen oftmals nicht zusammen, die Findungsphase hält an. Ein Blick auf die A- und B-Städte zeigt, dass die Zahl der Bürobeschäftigten nicht zurückgegangen ist, im Gegenteil. In den A-Städten steigt sie in den nächsten vier Jahren weiterhin an, lediglich in den B-Städten flacht das Wachstum ab. Allerdings wird in den noch kleineren Städten mittelfristig der demografische Wandel teilweise für einen Rückgang sorgen. Auf der Angebotsseite steigen noch bis 2024 die Fertigstellungen an, mittelfristig baut sich die Pipeline ab. Der Leerstand steigt in den nächsten Jahren weiter an, ausgehend allerdings von einem sehr niedrigen Niveau in den A- und B-Städten. Wir kommen damit wieder in einen Bereich einer Fluktuationsreserve. Mieter und Vermieter können wieder auf Augenhöhe verhandeln. Büros werden auch weiterhin gebraucht, wenn auch mit leicht veränderten Konzepten. Nicht mehr wegzudenken ist das Thema ESG, das den Investmentmarkt bereits bestimmt – und sukzessive auch den Vermietungsmarkt. Die Renditespreizung zwischen Core und Non-Core wir auch dadurch weiter zunehmen. Ansprechpartner: Alexander Fieback, Teamleiter Büro- und Logistikimmobilien bei bulwiengesa, fieback@bulwiengesa.de. Handelsimmobilien: weniger Development, mehr Management Der stationäre Handel hat in den letzten Jahren massive Krisen weggesteckt. Mit dem richtigen Konzept hat er auch künftig Erfolg, selbst unter den aktuellen Rahmenbedingungen. Die Inflation ist hoch und die Konsumlaune gedämpft. Erstmals ist auch der Onlinehandel nicht mehr der natürliche „Krisengewinner“. Gegenüber 2021 ging der Umsatz des Versand- und Internethandels um 2,3 % zurück, allerdings ragt im Vergleich zum Vor-Corona-Jahr 2019 ein Plus von real gut 30 % heraus. Bei den Mietentwicklungen in den Innenstädten zeigen sich Marktkorrekturen: Trotz des Anstiegs der nominalen Spitzenmieten werden die Spitzenmietniveaus der Jahre 2015 bis 2017 im Verlauf der nächsten vier Jahre nicht wieder erreicht. Und bereits vor Corona setzte der Renditeanstieg für Highstreet-Objekte ein. Dieser Trend verfestigt sich. Bei fast allen Eigentümern steht aktuell die Neupositionierung im Fokus. Bestandshalter müssen sich ebenso wie Projektentwickler intensiver mit Umbau im Bestand, Optimierung des Flächen- und Branchenmix oder der Erweiterung um Nicht-Einzelhandelsnutzung auseinandersetzen. Die developmentgetriebene Phase geht über in eine, in der exzellentes Asset- und Centermanagement den Erfolg bestimmt. Um die intensive, versierte Auseinandersetzung mit dem Bestand kommt niemand mehr herum. Ansprechpartner: Dr. Joseph Frechen, Bereichsleiter Einzelhandel, frechen@bulwiengesa.de.
Nachhaltigkeit begünstigt Transformation – eigentlich
Nicht jede Bestandsimmobilie „funktioniert“ mehr. Was tun? Abreißen und neu bauen oder transformieren und wiederverwenden? Wir haben rund 200 erfahrene Akteure gefragt und gemeinsam mit Union Investment nun die zweite Marktanalyse zu Transformationsimmobilien veröffentlicht. Der richtige Umgang sowie die Weiterentwicklung des Bestandes ist sicher eines der Trend- und Zukunftsthemen unserer Branche. Die Ergebnisse und Erkenntnisse aus der Studie sollen helfen, die Planung und Umsetzung von Transformationsprojekten zu verbessern. Denn Transformationsimmobilien können ein gewinnbringender Lösungsansatz sein sowohl für die Erreichung der Klimaziele als auch aus Investmentperspektive sowie zur Steigerung der Aufenthaltsqualität der Städte. Das wichtigste Ziel einer Transformation ist, so die Befragten, ein zukunftsfähiges Nutzungskonzept umzusetzen. Es folgen die Punkte Ertragssicherheit und Werterhöhung der Immobilie – der wirtschaftliche Aspekt einer Transformation ist absolut zentral. Nahezu alle halten hierfür Mixed-Use-Konzepte für hilfreich, um den Cashflow über den Lebenszyklus zu gewährleisten. Bevorzugte Nutzungen nach einer Transformation sind übrigens freifinanzierte Wohnungen und Einzelhandel des periodischen Bedarfs. Nachhaltigkeits- versus Kostenaspekte Transformationsimmobilien stehen aktuell im Spannungsfeld von steigenden Zinsen und hohen Baukosten, Nachhaltigkeitsanforderungen durch die EU-Taxonomie sowie hoher Inflation und hohen Energiepreisen. Am Investmentmarkt deuten geringe Transaktionsvolumina darauf hin, dass die Preisvorstellungen von Käufern und Verkäufern oftmals nicht zusammenkommen und die Findungsphase noch anhält. Auch die Baukonjunktur ist im Herbst 2022 abrupt gestoppt worden. Daher erstaunt es wenig, dass nach Einschätzung der Befragungsteilnehmer (77 %) insbesondere die knappe Rohstoffverfügbarkeit ein starker Treiber ist, der die Transformation von Immobilien anstelle von Neubau bzw. Abriss und Neubau begünstigt. Auch nationale und EU-Nachhaltigkeits-Anforderungen sind deutliche Effekte, die nach Ansicht der Befragten die Transformation von Immobilien anstelle von Neubau bzw. Abriss und Neubau begünstigen. Ebenfalls eine Mehrheit (59 %) glaubt, dass bei der Umsetzung von Transformationsimmobilien weniger Probleme durch steigende Bau- und Energiekosten und gestörte Lieferketten entstehen als bei Neubauvorhaben. Grundsätzlich ist die Kostensensibilität groß, was bei den deutlich erschwerten Rahmenbedingungen nachvollziehbar ist. Insgesamt ist die Bereitschaft bei den meisten Befragten zwar vorhanden, Kostenunsicherheit zu akzeptieren, allerdings nur in recht geringem Umfang. Mehr als die Hälfte der Befragten wäre wohl nicht bereit, die für eine Transformation einer Immobilie notwendige Kostenunsicherheit von rund zwanzig Prozent mitzutragen. Damit wäre zumindest in der aktuellen Marktsituation nur ein relativ kleiner Anteil der Befragten offen dafür, entsprechende Projekte angehen. Transformation bedeutet auch Kreislaufwirtschaft Die Immobilienbranche gilt als einer der Hauptverursacher von CO2. Um Einsparungspotenziale auch tatsächlich zu erreichen, wird die Art des Umgangs mit Bestandsimmobilien entscheidend sein, die Nachhaltigkeitsanforderungen, aber auch aktuellen Nutzeransprüchen und wirtschaftlichen Anforderungen nicht mehr genügen. Transformationsprozesse sollten also nicht nur ertragsseitig gut begründbar sein, sondern auch eine bestmögliche Erreichung von Klimaziel-Kriterien anstreben. Für institutionelle Immobilieninvestoren relevant sind ESG-Kriterien. Investoren und ihre Anleger legen verstärkt den Fokus auf die Nachhaltigkeit ihrer Investments. Dabei ist nicht nur „grün“ wichtig, sondern auch der Nutzen für Nutzer, z.B. durch eine Verbesserung des Umfeldes und ein kluges Quartierskonzept. Die beiden Erfolgsfaktoren, die speziell auf das E in ESG einzahlen, sind möglichst geringe CO2-Emissionen im Betrieb der Transformationsimmobilie sowie das Erreichen der nationalen CO2-Vorgaben – beides ist für 85 % der Befragten sehr wichtig. Statt Abriss und Neubau ist mehr Transformation und Wiederverwendung gefragt. Der Übergang zu einer ressourcenschonenden Kreislaufwirtschaft ist eine unverzichtbare Voraussetzung für die Klimaneutralität der Immobilienwirtschaft. Wunsch an Politik: Umsetzbarkeit verbessern Breit gefächert sind die Wünsche an politische Institutionen, um die Umsetzbarkeit von Transformationsimmobilien zu verbessern. Ganz oben auf dem Wunschzettel stehen eine erleichterte Nutzungserlaubnis und eine Befreiung von Auflagen sowie die Erlaubnis einer höheren Flächenausnutzung. 80 % der Befragten wünschen eine klare ämterübergreifende Projektorganisation bei den Kommunen sowie die Zusammenführung von schnellen Planungsprozessen und Bürgerbeteiligung. Allein schon, um eine rasche Baugenehmigung zu erhalten, wären viele Befragten bereit, zusätzliche Maßnahmen umzusetzen. Bemerkenswert: 60 % der Befragten würden für eine schnelle Baugenehmigung auch mietreduzierte Flächen für soziale und kulturelle Flächen anbieten, und immer noch fast jeder Zweite wäre bereit, einen höheren Anteil von sozial gefördertem Wohnraum bereitzustellen. Hinweis: Die Studie können Sie kostenfrei auf der Website von Union Investment anfordern und herunterladen. Ansprechpartner: Felix Embacher, Head of Research & Data Science bei bulwiengesa, embacher@bulwiengesa.de