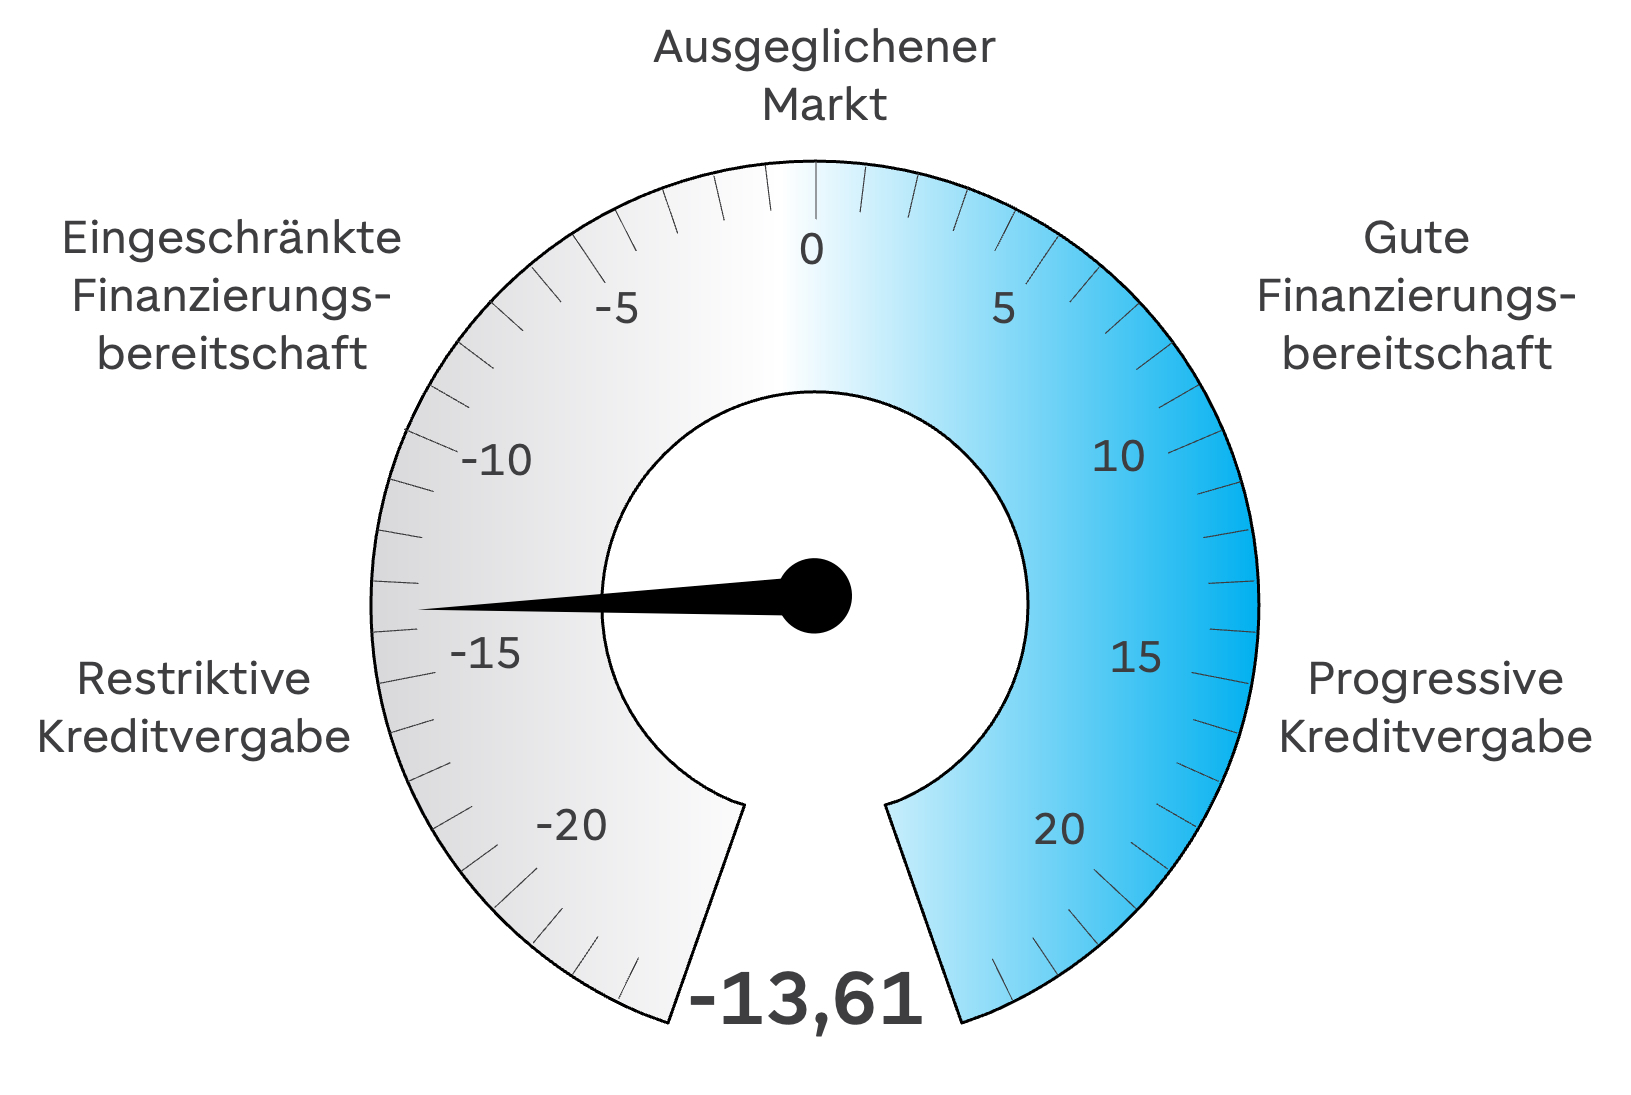
Die Stimmung am deutschen Immobilienfinanzierungsmarkt hat sich im dritten Quartal 2026 deutlich eingetrübt. Der von bulwiengesa ermittelte Barometerwert fällt von −6,70 auf −13,61 Punkte. Mehr Finanzierer berichten von restriktiveren Bedingungen, zugleich steigen die Margen.
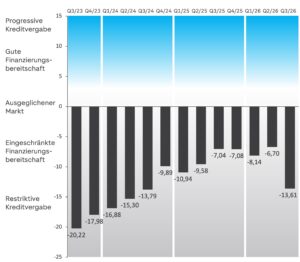
Nach der Aufhellung im zweiten Quartal folgt ein deutlicher Rückschlag: Die quartalsweise Expertenbefragung von bulwiengesa zeigt, dass die gewerbliche Immobilienfinanzierung weiterhin unter Druck steht. Restriktivere Finanzierungsbedingungen, kleinere durchschnittliche Kreditvolumina und steigende Liquiditätskosten belasten den aktuellen Barometerwert.
Mehrheit berichtet von restriktiveren Bedingungen
58,3 Prozent der befragten Experten bewerten die Finanzierungsbedingungen als restriktiver als im Vorquartal. Im zweiten Quartal lag dieser Anteil noch bei 45,8 Prozent. Die übrigen 41,7 Prozent nehmen unveränderte Bedingungen wahr. Von einer Lockerung berichtet keiner der Befragten.
In ihren ergänzenden Einschätzungen verweisen die Teilnehmer insbesondere auf die schwierige Marktlage und das verhaltene Transaktionsgeschehen. Auch anstehende Refinanzierungen und die geopolitische Unsicherheit tragen nach Einschätzung der Befragten zur Vorsicht der Finanzierer bei.
Neugeschäft bleibt verhalten
Beim Neugeschäft meldet mit 41,7 Prozent weiterhin die größte Gruppe eine stagnierende Entwicklung. Zugleich steigt der Anteil der Befragten, die ein unverändert abnehmendes Neugeschäft verzeichnen, von 8,3 auf 22,2 Prozent. Ein neuerdings ansteigendes Neugeschäft beobachten dagegen nur noch 19,4 Prozent, nach 29,2 Prozent im Vorquartal.
Auch bei den durchschnittlichen Kreditvolumina verschieben sich die Gewichte: Die Hälfte der Befragten nennt Volumina zwischen zehn und 50 Millionen Euro. Der Anteil mit durchschnittlichen Kreditvolumina unter zehn Millionen Euro steigt auf 36,1 Prozent. Auf die Größenklasse zwischen 50 und 100 Millionen Euro entfallen nur noch 13,9 Prozent.
Höhere Margen bei leicht sinkenden Finanzierungsquoten
Die durchschnittlichen All-in-Margen einschließlich der Liquiditätskosten steigen sowohl bei Bestands- als auch bei Projektentwicklungsfinanzierungen. Für Bestandsfinanzierungen liegen sie bei 204,8 Basispunkten, gegenüber 188,6 Basispunkten im Vorquartal. Bei Projektentwicklungen erhöht sich der Durchschnitt von 285,4 auf 295,0 Basispunkte.
Gleichzeitig sinken die durchschnittlichen Finanzierungsquoten leicht. Bei Bestandsfinanzierungen beträgt der Loan-to-Value, also das Verhältnis von Darlehen zu Immobilienwert, 62,0 Prozent. Das sind 0,4 Prozentpunkte weniger als im Vorquartal. Bei Projektentwicklungen fällt der Loan-to-Cost, das Verhältnis von Darlehen zu Projektkosten, um 0,5 Prozentpunkte auf 66,8 Prozent.
Auch bei den eigenen Refinanzierungsaufschlägen spüren mehr Institute einen Anstieg: 30,0 Prozent berichten von neuerdings steigenden Liquiditätskosten, weitere 16,7 Prozent von einem fortgesetzten Anstieg. Die Hälfte meldet unveränderte Kosten.
Alternative Finanzierungen bleiben gefragt
54,8 Prozent der Befragten beobachten eine stärkere Nachfrage nach alternativen Finanzierungsinstrumenten gegenüber dem klassischen Bankdarlehen. In der ergänzenden offenen Befragung nennen die Experten unter anderem Debt-Fonds, Mezzanine-Kapital und Verkäuferdarlehen. Sie ordnen diese überwiegend als Ergänzung zur traditionellen Immobilienfinanzierung ein.
Insgesamt zeigen die Ergebnisse einen Markt, in dem die Finanzierer wieder vorsichtiger agieren. Die steigenden Margen und die verhaltene Entwicklung des Neugeschäfts unterstreichen, dass sich die im Vorquartal beobachtete Aufhellung bislang nicht verstetigt hat.
Ausblick: Finanzierungsbarometer mit neuem Partner
bulwiengesa hat die Expertenbefragung auch 2026 kontinuierlich fortgeführt. Ab 2027 soll sie gemeinsam mit der Deutschen Pfandbriefbank unter dem Namen „Finanzierungsbarometer“ weiterentwickelt werden. Perspektivisch ist eine Erweiterung um weitere europäische Märkte vorgesehen.
Pressemitteilung herunterladen
Den vollständigen Quartalsbericht Q3/2026 herunterladen
Zur Befragung: bulwiengesa befragt quartalsweise Experten aus Banken und weiteren Institutionen der gewerblichen Immobilienfinanzierung. Der Barometerwert bündelt unter anderem Einschätzungen zu Finanzierungsbedingungen, Neugeschäft, Kreditvolumina, Margen und Liquiditätskosten.