
Logistik und Immobilien 2026: Nachfrage belebt sich, Bautätigkeit geht zurück
Die Fertigstellungen sinken, während die Flächennachfrage in einzelnen Regionen wieder anzieht. Die Kurzstudie „Logistik und Immobilien 2026“ von bulwiengesa zeigt, wie sich der Markt entwickelt und welche zusätzlichen Impulse Defence-nahe Bedarfe und asiatische Nutzer setzen.
Wohnwetterkarte 2026: Sinkender Wohnungsbedarf, anhaltender Wohnraummangel
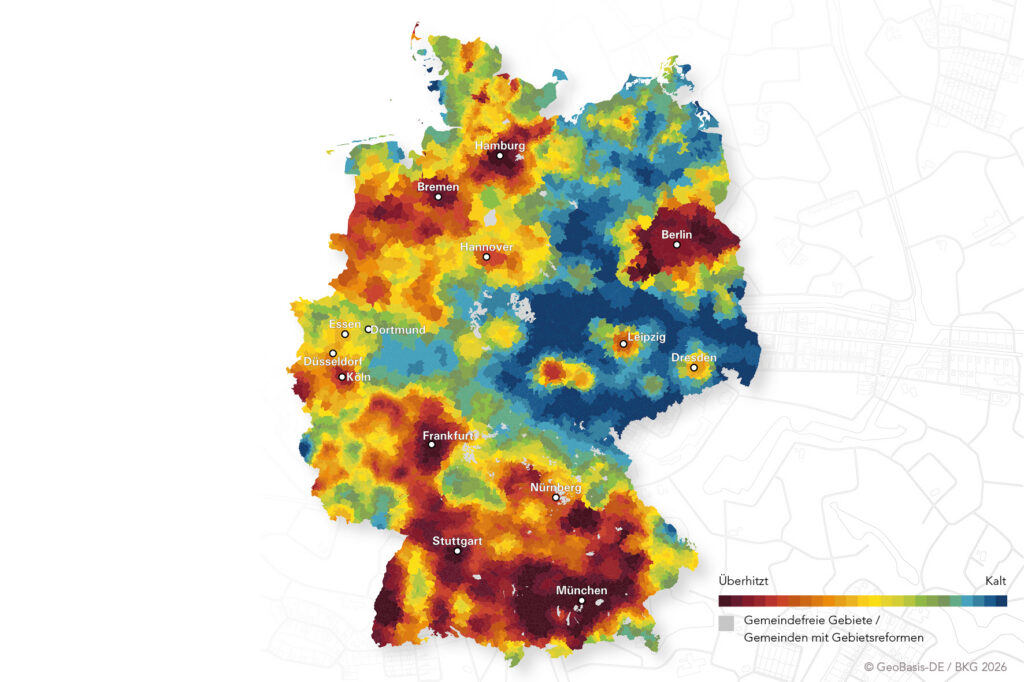
Der rechnerische Wohnungsbedarf geht zurück. Doch die Bautätigkeit reicht weiterhin nicht aus, um den Bedarf zu decken und den bestehenden Wohnungsmangel abzubauen. Die Wohnwetterkarte 2026 von BPD und bulwiengesa zeigt, wie unterschiedlich sich die Wohnungsmärkte in Deutschland entwickeln.
US Light Industrial: Warum Small Bay strukturell knapp bleibt
Hohe Nachfrage, niedriger Leerstand und wenig Neubau: Der neue US Light Industrial Monitor von bulwiengesa und GAR zeigt die besondere Marktposition von Small-Bay-Flächen in den USA.
US-Multifamily-Markt: Vom Überangebot in die frühe Erholung
Der US-Multifamily-Markt zeigt erste Zeichen einer Erholung: Die Mietnachfrage steigt, während Neubau und Leerstand zurückgehen. Der neue Marktbericht von bulwiengesa und GAR analysiert die aktuelle Entwicklung.
Making connections, Highstreet: Deutsche Innenstädte werden vielfältiger
Der Highstreet Report 2026 zeigt, wie sich Deutschlands zentrale Einkaufslagen weiter verändern: weniger Standard, mehr Nutzungsmix. Für Columbia Threadneedle Investments analysiert bulwiengesa die Besatzstrukturen in 100 deutschen Highstreets – erstmals inklusive systematischer Leerstandserhebung
5 %-Studie 2026: Renditepotenziale im „New Normal“

Der Immobilienmarkt stabilisiert sich, doch die Spielregeln haben sich verändert. Die neue 5 %-Studie von bulwiengesa und ADVANT Beiten zeigt: Renditepotenziale steigen leicht – gleichzeitig werden Objektqualität, Standort und aktives Management immer entscheidender
ETW-Studien 2026

Seit vielen Jahren analysiert bulwiengesa die Märkte für Neubau-Eigentumswohnungen in den wichtigsten deutschen Metropolregionen. Die ETW-Studien 2026 bieten fundierte Analysen zu Preisentwicklungen, Markttrends, Angebotsstrukturen und Neubauaktivitäten in den sieben A-Städten – mit einer getrennten Betrachtung von Berlin Ost und Berlin West. Wählen Sie den gewünschten Standort aus und fordern Sie Ihre Studie bequem per E-Mail an.
Chart des Monats April: Share Deals sind die Realität

Share Deals sind politisch umstritten, da beim Kauf großer Immobilienbestände keine Grunderwerbsteuer anfällt. Laut unserer Off-Market-Studie für HPBA werden etwa sechs von zehn Transaktionen in Form eines Share Deals abgewickelt. Bei einem Share Deal werden nicht die Immobilien oder Grundstücke direkt weiterveräußert, sondern Geschäftsanteile an einer Gesellschaft, die Inhaberin der Grundstücke ist. Oftmals werden diese Gesellschaften eigens zum Zwecke eines Share Deals gegründet. Die Immobilien werden also nur anteilig erworben, wodurch der Käufer keine Grunderwerbsteuer bezahlen muss. Die Kritik der Öffentlichkeit, dass zwar jeder Erwerber eines Eigenheimes Grunderwerbsteuer auf den Tisch legen muss, bei Deals großer Unternehmen jedoch dem Staat durch dieses legale Konstrukt Steuereinnahmen entgehen, ist nachvollziehbar. Andererseits sollte durch eine neue Regelung auch die immer wieder notwendige Neustruktierung von (mittelständischen) Unternehmens- und großen Familienvermögen nicht zu stark erschwert werden. Im vergangenen Jahr wurden die gesetzlichen Voraussetzungen verschärft. Insgesamt scheint der Anteil der Share Deals zurückzugehen; laut einer Antwort der Bundesregierung 2021 (sieherbb24) lag der Anteil 2015 bundesweit bei 15 Prozent und sank sukzessive bis auf sieben Prozent 2020. Für die bereits vierte Off-Market-Studie im Auftrag von HPBA, einem Spezialisten für Off-Market-Transaktionen, haben wir erneut rund 100 Investoren zu ihren Strategien befragt. Off-Market-Verfahren finden unter weitgehendem Ausschluss von Öffentlichkeit und jenseits von üblichen Bieterverfahren statt. Erneut hatte auch die Share-Deal-Thematik eine hervorgehobene Position. Obwohl Share Deals nicht unmittelbar im Zusammenhang mit Off-Market-Transaktionen stehen, sollten die Ergebnisse der zweiten und dritten Off-Market-Studie von 2019 und 2021 – nämlich ein durchschnittlicher Anteil von zunächst 31 Prozent im Jahr 2018 und dann 35 Prozent im Jahr 2019 – nochmals überprüft werden. Die Entwicklung, wie sie unsere (nicht repräsentative) Befragung zeigt, steht im Gegensatz zu den oben genannten Zahlen. Besonders relevant war diese Befragung, weil ab dem 01.07.2021 das Gesetz zur Änderung des Grunderwerbsteuergesetzes in Deutschland eingeführt wurde, das die Umgehung zur Zahlung von Grunderwerbsteuer bei Share Deals erschwert. Kaufte ein Investor bis dahin weniger als 95 Prozent der Anteile an dem immobilienbesitzenden Unternehmen, war keine Grunderwerbsteuer fällig; seit 2021 liegt die Grenze bei 90 Prozent. Zugleich verlängerte sich die Haltefrist für den Verkäufer der restlichen Anteile von fünf auf zehn Jahre. Das Chart des Monats zeigt: Der Anteil der Share Deals in den vergangenen zwölf Monaten, so geben es die Befragten an, ist mit 57 Prozent sehr hoch. Rund 42 Prozent betrug dageben der Anteil der Asset Deals, also dem direkten Kauf der Immobilien eines anderen Unternehmens. Share Deals müssen, anders als Asset Deals, nicht den Gutachterausschüssen gemeldet werden, auch ein Eintrag ins Grundbuch ist nicht notwendig. Diese Transaktionen werden lediglich von Maklern (teilweise) und Finanzbehörden registriert – daher ist es generell sehr schwierig, an verlässliche Aussagen zu gelangen. Trotz der veränderten Gesetzgebung ist der Anteil von Share Deals in der Befragung der Akteure zuletzt nochmals deutlich gestiegen. Aus der Marktpraxis wird berichtet, dass Käufer gegen einen moderaten Preisnachlass häufig hundertprozentige Anteile an der jeweiligen Gesellschaft erwerben, um dem Verkäufer steuerliche Vorteile zu bieten. In diesen Fällen wird also die Grunderwerbsteuer gezahlt, wodurch die Gesetzgebung ihr Ziel erreicht hat und die Transaktionen lediglich entsprechend eingepreist werden. Ansprechpartner: Andreas Schulten, Generalbevollmächtigter bei bulwiengesa, schulten@bulwiengesa.de
Sechs Empfehlungen für Wirtschaftsimmobilien

Als „Immobilienweise“ haben wir für das Frühjahrsgutachten Büro-, Unternehmens-, Logistik- und Hotelimmobilien beleuchtet. Und sechs Empfehlungen für Politik und Wirtschaft ausgesprochen. Gleich drei dieser Empfehlungen haben mit Nachhaltigkeit zu tun. Seit vielen Jahren beauftragt der ZIA den sogenannten Rat der Immobilienweisen mit der Analyse der Immobilienmärkte. Auch für das diesjährige Frühjahrsgutachten haben wir die verschiedenen Arten der Wirtschaftsimmobilien unter die Lupe genommen. Zwar driften die Entwicklungen etwa von Hotel- und Logistikimmobilien deutlich auseinander, dennoch gibt es hinsichtlich der Empfehlungen einen großen gemeinsamen Nenner. 1. Nachhaltigkeit mit Transparenz Das Thema Nachhaltigkeit von Immobilieninvestments bestimmt aktuell und in Zukunft das Marktgeschehen. Für immer mehr Investoren ist es daher das Ziel, Fonds aufzulegen, die den Artikel 9 oder mindestens den Artikel 8 der seit dem 10. März 2021 gültigen Offenlegungsverordnung entsprechen. Die Erreichung der ESG-Nachhaltigkeitsziele soll hierdurch transparent ersichtlich sein. Im engen Zusammenhang ist die Taxonomieverordnung zu sehen, die regelt, wann eine Investition ökologisch nachhaltig ist. Die hierfür maßgeblichen Kriterien sind derzeit in Teilen ausformuliert. Für Immobilienbestandshalter ergeben sich eine Reihe von Fragen und Widersprüchen. So fehlen zur Einordnung von Bestandsgebäuden regionale Benchmarks hinsichtlich der Gebäudeemissionen. Hierbei müsste auch auf die Unterschiedlichkeit von Wirtschaftsimmobilien vor allem hinsichtlich Gebäudetechnik und -hülle eingegangen werden. Der ZIA hat den Vorschlag eingebracht, den aktuellen Standard gemäß Gebäudeenergiegesetz (GEG) als Benchmark einzuführen; auch aus gutachterlicher Sicht ist dieser umzusetzen. Ebenfalls kurzfristig realisiert werden sollte die Einrichtung einer nationalen digitalen Gebäudedatenbank mit Informationen über Energiebedarf und CO2-Emissionen. 2. Nachhaltigkeit mit Augenmaß Der Markt für Wirtschaftsimmobilien in Deutschland weist hohe regionale Disparitäten in Bezug auf erzielbare Mieten und Renditen auf. Die Ertragskraft von Gebäuden ist also differenziert zu beurteilen. So können relevante Sanierungen in strukturell schwächeren Regionen wirtschaftlich kaum über Mietanpassungen dargestellt werden. Der regionale Bezug bei der Messung der Erfüllung der Taxonomiekriterien muss daher mit der höchstmöglichen Granularität garantiert sein. Hohe energetische Gebäudeanforderungen führen zu höheren wirtschaftlichen Belastungen, in der Regel sowohl bei Mietern wie auch Vermietern. Dieser Zusammenhang ist insbesondere für preissensible Mieter (z.B. Start-ups) relevant. Hier sollten Systeme geschaffen werden, die es auch dieser Mietergruppe ermöglichen, sich die Erhöhung der energetischen Qualität des Gebäudes zu „leisten“. So könnte die Einführung von Anreizsystemen geprüft werden. 3. Wettbewerbsverzerrungen vermeiden Die Betonung des Themas Nachhaltigkeit im Sinne von ESG und die damit verbundenen Ziele sind sehr zu begrüßen. Dennoch benötigen Projektentwickler, Investoren und Bestandshalter mehr Transparenz bzgl. der Maßnahmen, die umgesetzt werden müssen, um die Anforderungen – insbesondere gemäß Artikel 9 – der Offenlegungsverordnung zu erfüllen. In einigen Ländern werden zusätzliche Regulierungen erstellt, wodurch die Einordnung eines entsprechenden Fondskonzeptes derzeit auf unterschiedliche Art und Weise möglich ist. Es ist also Spielraum vorhanden, mindestens zwischen den Ländern. Dieser sollte möglichst minimal gehalten werden, damit solche Unterschiede innerhalb der EU nicht zu Wettbewerbsverzerrungen führen. Die bisher in Deutschland durchgeführten Genehmigungen von Artikel-8- und Artikel-9-Fonds gelingen außerdem nur in einem engen und für den Markt nicht transparenten Abstimmungsprozess mit den zuständigen öffentlichen Stellen. Dies gilt im besonderen Maße auch für die Erfüllung der bisher noch sehr fragmentiert definierten sozialen Kriterien. Hier wäre generell mehr Transparenz wichtig, um Investitionsentscheidungen gerade für diejenigen zu erleichtern, die in Vorleistung gehen müssen, etwa Projektentwickler. 4. Die Auswirkungen der Pandemie gestalten Länger als ursprünglich angenommen wird das wirtschaftliche, gesellschaftliche und kulturelle Leben von der Pandemie bestimmt. Dennoch besteht die berechtigte Hoffnung, dass mittelfristig eine Rückkehr in eine relative Normalität möglich sein wird. Aus Sicht der Wirtschaftsimmobilien wird diese Normalität zweifellos anders aussehen als vor der Pandemie. In diesem Zusammenhang ist die Zukunft der Innenstädte und die Verantwortung der Politik noch einmal zu betonen. Nur eine lebendige Urbanität sorgt für Prosperität, sowohl bei den Beherbergungs- als auch bei den Büroimmobilien. Daher ist den Verödungstendenzen entgegenzuwirken. 5. Flexibilität der Arbeitskonzepte ermöglichen Die zukünftige Schreibtischarbeit wird sowohl zu Hause als auch in Unternehmensbüros stattfinden. Gegebenenfalls kommen dritte Orte wie das wohnortnahe Büro hinzu. Dabei wird die jeweils konkrete Ausgestaltung der Arbeitskonzepte sowohl von den betrieblichen Bedürfnissen als auch von den Anforderungen der Arbeitnehmerinnen und Arbeitnehmer abhängig sein. Die Ermöglichung einer höchstmöglichen Flexibilität sollte im politischen Fokus stehen. 6. Gewerbeflächenangebot bleibt Flaschenhals Wie im vergangenen Gutachten auch soll an dieser Stelle erneut die Knappheit an gewerblichen Flächen erwähnt werden. Dass die neue Bundesregierung noch stärker den Fokus auf die Schaffung von Wohnraum legt, ist sehr zu begrüßen. Dennoch sind die Bedarfe an bzw. die Bedürfnisse von Wirtschaftsimmobilien – und hier insbesondere der Unternehmensimmobilien – nicht komplett zu vernachlässigen. Sie bieten die Flächen für mittelständische Unternehmen, die das Rückgrat unserer Wirtschaft darstellen und damit Garant für unseren Wohlstand sind. Auf eine Ausgewogenheit bei der Nutzungsausweisung von zur Bebauung vorgesehenen Flächen wird daher nochmals hingewiesen. Eine besondere Bedeutung kommt kommunalen Gewerbe- und Industrieflächenkonzepten zu, auf deren Basis eine marktgängige Angebotsschaffung erfolgen kann. Einzubinden ist hierbei auch die Bestandsentwicklung von bestehenden Gewerbe- und Industriestandorten. Hinweis: Das Frühjahrsgutachten sowie die Presseinformation können Sie hier lesen. Ansprechpartner: Sven Carstensen, Vorstand bei bulwiengesa, carstensen@bulwiengesa.de
Update Hotelimmobilien
Der Hotelmarkt ist nach zwei Jahren Ausnahmezustand noch weit vom Vorkrisenniveau entfernt. Nun scheint sich die Situation in langsamen Schritten zu bessern, auch wenn die Branche noch zwischen Hoffen und Bangen schwankt. Mit Aufhebung des Lockdowns zog die touristische Nachfrage vielerorts – zumindest langsam – wieder an. Entsprechend zeigten die monatlichen Befragungen zum Immobilienklima zu Ende 2021 und Anfang 2022, dass sich die Stimmung in der Assetklasse Hotel nach rasanter Talfahrt im Jahr 2020 erholte. Doch bereits kurze Zeit später, mit Beginn des Krieges in der Ukraine, schwand bei vielen Akteuren die Hoffnung. Dabei hat sich der deutsche Hotelmarkt aufgrund der hohen Professionalität aller Marktteilnehmer und der staatlichen Hilfspakete in der Krise bisher relativ gut behauptet. Die zu Beginn der Krise befürchtete Masseninsolvenz blieb aus, obwohl sowohl 2020 als auch 2021 die Übernachtungszahlen im deutschen Beherbergungsgewerbe um fast 40 Prozent sanken. Gleichzeitig erzielten manche Ferienregionen in den Sommermonaten 2020 und 2021 höhere Tourismuszahlen als vor Corona, wovon auch der ein oder andere Hotelier profitiert haben dürfte. So wird vielfach bereits vom „neuen Stellenwert der Ferienhotels“ gesprochen. Gleichzeitig hat Corona große Teile des Hotelmarktes schwer getroffen. Und zwar besonders Hotels in deutschen Groß- und Mittelstädten, die vor Corona die touristische Nachfrage in Deutschland maßgeblich angetrieben haben und deshalb jahrelang bei Investoren hoch in der Gunst standen. In Städten mit über 500.000 Einwohnern lag der Übernachtungsrückgang 2021 im Vergleich zu 2019 bei 56 Prozent. Bei genauerer Betrachtung einzelner Städte sind jedoch Unterschiede erkennbar. Während das Übernachtungsniveau in den zwölf Großstädten auch zu Beginn 2022 fast 50 bis 60 Prozent unter Normal lag, war in kleineren Städten die Lage oftmals nicht ganz so dramatisch. Dies sorgt zunehmend dafür, das C- und D-Städte bei Betreibern und Investoren an Aufmerksamkeit gewinnen. Auch ist bei aller Euphorie in der Ferienhotellerie nicht zu vergessen, dass nicht alle Ferienregionen in Deutschland so stark nachgefragt waren wie beispielsweise die Küstenregionen und sich die Nachfrage besonders auf Unterkunftsarten richtete, die ein hohes Maß an Flexibilität und Privatsphäre boten, nämlich Ferienhäuser und Ferienwohnungen oder auch Campingplätze. Nicht von ungefähr suchen Projektentwickler händeringend nach Grundstücken für neue Ferienhaussiedlungen; die Kaufpreise für Ferienwohnungen und -häuser steigen deutlich. Zudem ist fraglich, ob die Deutschen weiterhin in gleicher Intensität deutsche Urlaubsgebiete besuchen, wenn das Ausland wieder bereisbar ist. Denn es reisten in den letzten zwei Jahren nicht nur kaum Gäste aus dem Ausland nach Deutschland, sondern auch kaum Deutsche ins Ausland. Dies wird sich mit hoher Sicherheit wieder ändern. Denn speziell Länder, in denen der Tourismus die Haupteinnahmequelle ist, werden alle Mittel ergreifen, um Touristen ins Land zu holen. Ein wirksames Mittel dafür ist der Preis. Da verheißt der hohe Anstieg der Zimmerpreise an Nord- und Ostsee sowie die hohe Inflation in Deutschland, die bereits die Fünfprozentmarke überschritten hat, nichts Gutes. Die hohe Preissensibilität der Deutschen tut ihr übriges. Mehr als fraglich ist auch, wie weltweit Unternehmen zukünftig mit Messen und Kongressen bzw. mit Geschäftsreisen im Allgemeinen umgehen werden. Diverse Befragungsergebnisse zeigen, dass viele Unternehmen ihre Reiseaktivitäten reduzieren werden. Entsprechend verlangt es schon einen gewissen Grad an Optimismus, um an ein baldiges Vor-Corona-Niveau und ein steigendes Ratenniveau zu glauben. Zumal der Wettbewerb in der Stadthotellerie in den letzten zwei Jahren nicht ab-, sondern zunahm, da vielerorts neue Hotels eröffneten und noch in Bau oder Planung sind. Die Hotellerie steht nicht nur auf der Erlösseite enorm unter Druck – die übrigens auch in den vergangenen Jahren nicht durch besonders hohe Zuwachsraten gekennzeichnet war. In den neun Jahren vor Corona stieg der RevPAR (Umsatz pro verfügbarem Zimmer) gerade mal um 29 Prozent, in den beiden Corona-Jahren fiel er um 64 Prozent, weshalb stützende Faktoren wie Liquiditätshilfen, Mehrwertsteuersenkungen, Kurzarbeitergeld oder Pachtsenkungen absolut notwendig waren, um Betriebe zu retten. Doch diese Maßnahmen sind größtenteils nur temporär, Hotelbetreiber belasten steigende Kosten. Allen voran die Löhne, die nun im Hotel- und Gaststättengewerbe endlich steigen, was angesichts der fehlenden Arbeitskräfte in der Branche und des erschreckend niedrigen Lohnniveaus im Hotel- und Gaststättengewerbe eine längst überfällige Maßnahme ist. Auf der Kostenseite stehen zudem steigende Energiekosten, steigende Waren- und Bezugskosten und steigende Baukosten, die durch die gegenwärtig hohen Inflationsraten nochmals befeuert werden. Dies gilt auch für Pachten bei Pachtbetrieben, die in der Regel indexiert sind. Zudem müssen viele Betriebe in Digitalisierung und Nachhaltigkeit investieren, um zukunftsfähig zu bleiben. Beides kommt nicht überraschend, trifft die Branche jedoch zu einem sehr ungünstigen Zeitpunkt. Und auch am Thema ESG kommt die Hotellerie nicht vorbei, vor allem dann nicht, wenn sie investmentfähig sein will. Die Pandemie war nicht vorhersehbar, wohl aber die Notwendigkeit, Betriebe personalextensiver, digitaler und nachhaltiger sowie Portfolios mit höherer Diversität zu konzipieren, um für die Zukunft gewappnet zu sein. Einige Betreiber, Investoren und Developer haben dies frühzeitig erkannt und sind deshalb bisher vergleichsweise gut durch die Krise gekommen. Entsprechend besteht derzeit vor allem Investoreninteresse an innovativen Hotelkonzepten, Serviced-Apartments oder betreiberfreien Objekten mit Restrukturierungspotenzial. Vielen Betriebe fehlen jedoch die Mittel, um jetzt zu investieren, weshalb der Weg, den der Hotelmarkt in den kommenden Monaten einschlagen wird, weiterhin unklar ist. Fazit Zum gegenwärtigen Zeitpunkt erkennen wir noch keine klaren Anzeichen, die für Entwarnung im deutschen Hotelimmobilienmarkt sprechen. Vielmehr rechnen wir damit, dass es in den kommenden Monaten zu weiteren Betriebsschließungen, Übernahmen und Umnutzungen von Hotelimmobilien kommen wird sowie zu sinkenden Immobilienpreisen und einem rückläufigen Neubauvolumen. Dies könnte mancherorts Probleme nach sich ziehen, da ohne attraktive Hotellerie kein Tourismus in Deutschland möglich ist; dieser trägt zu rund sieben Prozent der Wertschöpfung Deutschlands bei und beschäftigt rund neun Prozent aller Erwerbstätigen in Deutschland. Die Zukunft der Hotelimmobilie hängt also nicht nur allein von der Rückkehr der touristischen Nachfrage ab, sondern von der Unterstützung aller, die direkt oder indirekt von einer attraktiven Hotellandschaft in Deutschland profitieren. Hinweis: Eine ausführlichere Analyse zum Hotelmarkt lesen Sie in unserem Text im ZIA Frühjahrsgutachten 2022. Ansprechpartner: Dierk Freitag, Bereichsleiter Hotel- und Freizeitimmobilien, dirk.freitag@bulwiengesa.de