
5 %-Studie 2026: Renditepotenziale im „New Normal“

Der Immobilienmarkt stabilisiert sich, doch die Spielregeln haben sich verändert. Die neue 5 %-Studie von bulwiengesa und ADVANT Beiten zeigt: Renditepotenziale steigen leicht – gleichzeitig werden Objektqualität, Standort und aktives Management immer entscheidender
Büromarkt-Studie: Sekundärlagen besonders krisenfest
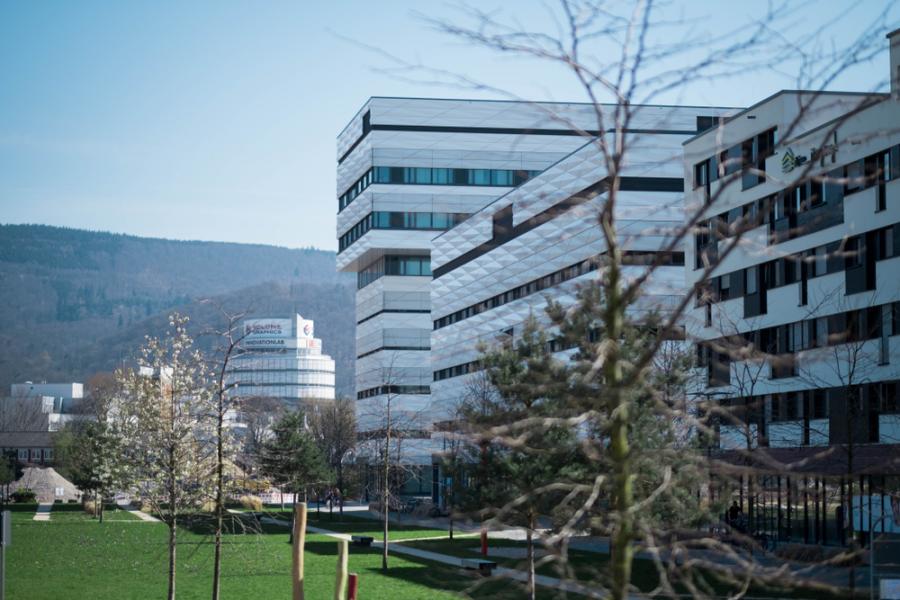
A-Stadt mit A-Lage ist nicht immer die Antwort: Dort sind Top-Büroimmobilien begehrt und teuer, aber trotzdem nicht immer robust gegen Verwerfungen in Krisenzeiten. Das zeigen wir in einer gemeinsamen Studie mit BNP Paribas REIM. Nicht immer überzeugen die deutschen Top-7-Büromärkte mit ihren Core-Lagen in der mittel- bis langfristigen Sicht hinsichtlich Robustheit. Es sind ausgewählte C- und D-Städte, und dort vorwiegend deren dezentrale Lagen, die punkten. Im Robustheits-Scoring der Studie schneiden vor allem B- und C-Lagen in Heidelberg, Ingolstadt, Heilbronn, Ludwigshafen und Bochum gut ab. Die ersten 36 Plätze von 198 gehen gänzlich an Sekundärstädte. Warum ist das so? In den A-Städten wird häufig auf zukünftige Nachfrage spekuliert, Krisenzeiten sorgen dann für Turbulenzen. An den Sekundärmärkten findet das in dieser Form nicht statt. Das reduziert das Risiko eines Flächenüberhangs. Dazu kommt ein hoher Anteil an Eigennutzung in diesen Märkten, wodurch dem freien Vermietungsmarkt weitere Flächen gar nicht erst angeboten werden. Die Studie mit dem Titel „Fragile Zeiten, robuste Lagen“ untersucht die Mietentwicklung von Büromärkten in verschiedenen Teillagen deutscher Städte hinsichtlich ihrer Krisen-Widerstandsfähigkeit über die letzten 30 Jahre. Insgesamt wurden dafür 66 deutsche Städte mit 198 Stadt-Teillage-Kombinationen analysiert. Für Immobilieninvestoren in Deutschland gelten die A-Städte Hamburg, Berlin, München, Köln, Düsseldorf, Frankfurt am Main und Stuttgart grundsätzlich als vielversprechendste Investmentmärkte. Besonders die Büromärkte profitieren in diesen Metropolregionen von einer hohen Nachfrage. Die Studie zeigt jedoch, dass gerade die Sekundärmärkte mit ihren B- und C-Lagen in Krisenzeiten die geringsten Verwerfungen aufweisen. Quelle: bulwiengesa/BNP Paribas REIM Erste A-Stadt nur auf Platz 37 Mit dem Stuttgarter Teilmarkt City erreicht die beste Lage einer A-Stadt nur Platz 37 von 198. Auch hinsichtlich des durchschnittlichen Mietwachstums liegt eine unerwartete Stadt an der Spitze: Die Fürther Peripherie weist ein durchschnittliches Mietwachstum von 3,3 Prozent pro Jahr auf. In einem sehr polyzentrisch geprägten deutschen Marktumfeld punkten die Sekundärmärkte mit ihren dezentralen Lagen, hoher Krisenresistenz und überdurchschnittlichem langfristigen Mietwachstum. Das positive Abschneiden vieler Sekundärlagen und -städte soll aber nicht darüber hinwegtäuschen, dass auch mehrere investierbare C- und D-Städte auf den hinteren Rängen des Robustheits-Scorings liegen. Für Portfoliostrategien liefert die Studie Einblicke in den Total Return von Portfolios unter Einbezug von Sekundärmarkt-Investments. Die Ergebnisse widersprechen den typischen Erwartungen vieler Immobilieninvestoren am deutschen Markt. Bisher waren Investments abseits der Metropolstädte eher zur Diversifikation in vielen Portfolios vertreten. Die Studie deutet daraufhin, dass sie zusätzlich einen wichtigen Beitrag zur langfristigen Wertsicherung von Immobilienportfolios leisten können, auch über Krisenzeiten hinweg. In Zeiten von Lieferengpässen, politischen Unsicherheiten und steigendem Druck auf eine bereits fragile Wirtschaft liefert die Studie Hinweise dafür, wie relevant Büromärkte in Sekundärmärkten für ein krisenfestes Portfolio sein können. Für die Studie wertete das Research-Team von BNP Paribas REIM und bulwiengesa dafür im Wesentlichen drei Faktoren über den Zeitraum von 1991 bis 2021 aus: den maximalen Rückgang im Mietniveau je Konjunkturzyklus, das Ausmaß und die Dauer von Mieteinbrüchen sowie das durchschnittliche Mietniveau im Zyklus. Die Ergebnisse ergeben dann ein finales Robustheits-Scoring. Downloads Robustheitsstudie BNP bulwiengesa Ansprechpartner: Oliver Rohr, Teamleiter Büroimmobilien, oliver.rohr@bulwiengesa.de
Industrial-Immobilien im Wandel: Nachhaltigkeit wird zum Wettbewerbsfaktor
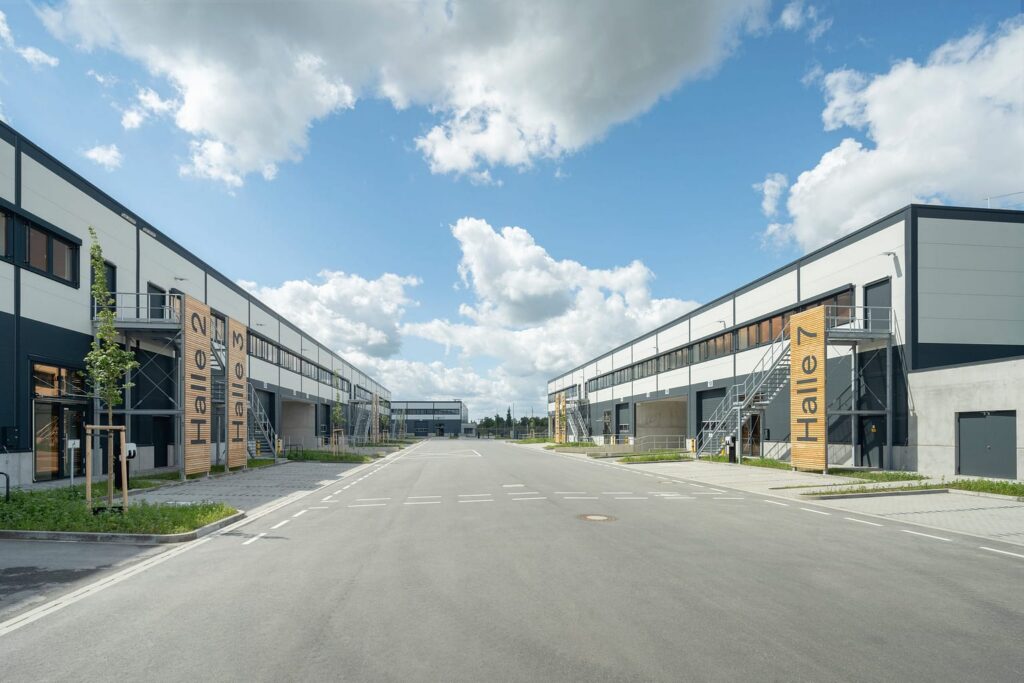
Der Marktbericht 02/2026 der Berliner Sparkasse und bulwiengesa richtet den Fokus auf Light Industrial- und Logistik-Immobilien und untersucht insbesondere deren Nachhaltigkeitsanforderungen
Deutschland, Frankreich, Niederlande – wo investieren?
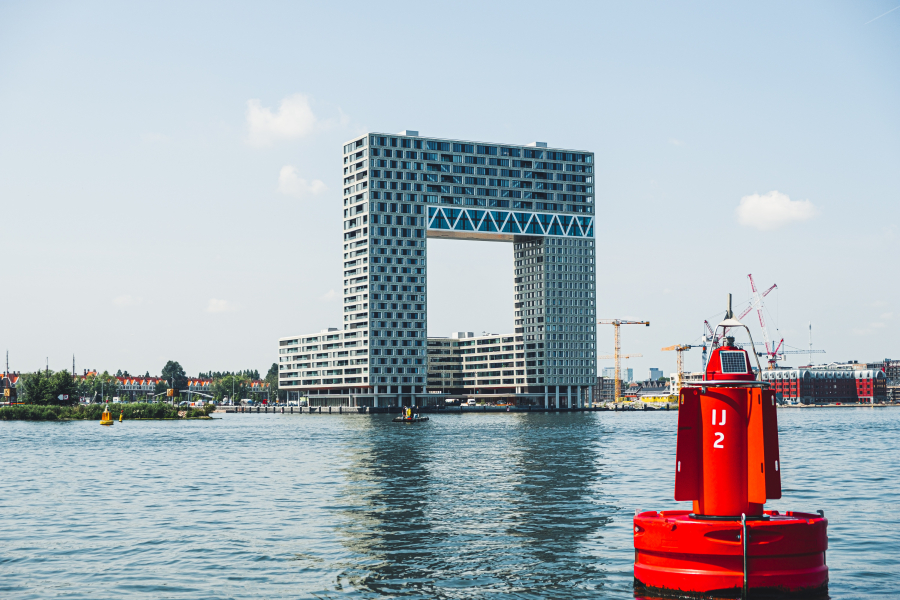
Wo bieten sich noch attraktive Investitionschancen am Büro- und Wohnungsmarkt in Deutschland – und außerhalb? Für die Drei-Länder-Studie, die wir gemeinsam mit Becken und INDUSTRIA herausgegeben haben, haben wir uns auch die großen französischen und niederländischen Märkte angeschaut. Die großen europäischen Immobilienmärkte Deutschland, Frankreich und die Niederlande weisen sicherlich Unterschiede in ihrer Größe, Struktur und den lokalen Rahmenbedingungen auf. Dennoch eint sie, dass ihre größten und wichtigsten Städte Erfolgsmodelle sind und sich in der Vergangenheit immer wieder neu erfunden haben, um die Weichen für die Zukunft zu stellen. Daher stehen diese Städte im Fokus dieser Untersuchung. Für die Studie wurden die großen Wohnungs- und Büromärkte – 22 Wohnungs- und 17 Büromärkte – in den drei genannten Ländern beleuchtet und hinsichtlich ihrer Investmentfähigkeit bewertet. Die Auswahl der Immobilienmärkte erfolgte primär nach Marktgröße und deckt die in den drei Ländern größten Städte und Wohnungsmärkte ab. Amsterdam attraktivster Zielmarkt für Wohninvestments Die großen Wohnungsmärkte in Deutschland, Frankreich und den Niederlanden sind in ihrer Struktur (bspw. Anteil von Mieterhaushalten und Eigentümerstruktur) zwar national geprägt, dennoch haben alle in den letzten Jahren im Kontext des Megatrends Urbanisierung an Bedeutung, Einwohnern und Wirtschaftskraft hinzugewonnen. Dies löst eine entsprechende Wohnraumnachfrage aus; das heißt allerdings noch nicht, dass hier stets ein Investment in die Assetklasse Wohnen empfohlen werden kann. Und das Ergebnis? Amsterdam und München weisen mit recht großem Abstand vor allen anderen Städten die höchste Attraktivität für Wohninvestments auf. Amsterdam überzeugt vor allem durch seine gute Entwicklung bei den Beschäftigtenzahlen, der guten Altersstruktur sowie des hohen Einkommensniveaus und der Einkommensentwicklung. Hinzu kommt, dass die Spitzenrendite für Wohnimmobilien in Amsterdam noch bei 3,0 Prozent liegt und damit im Vergleich zu Paris, Berlin oder München um mehr als 0,5-Prozentpunkte höher. Der wesentliche Unterschied von Amsterdam zu München bei ansonsten sehr ähnlichen Attraktivitätswerten ist das deutlich höhere Renditeniveau in Amsterdam. Auf dem dritten Rang landet Frankfurt/Main, gefolgt von Paris, Utrecht und Berlin. Das untere Ende bilden mit etwas Abstand zu den anderen Städten Hannover und Lille. Da im Rahmen des Rankings jene Wohnungsmärkte Deutschlands, Frankreichs und der Niederlande analysiert wurden, die vergleichsweise positive demografische und wirtschaftliche Rahmendaten aufweisen, bedeutet ein hinterer Platz im Ranking nicht per se, dass Investitionen in diese Märkte gänzlich ungeeignet sind. Auch in niedrig gerankten Städten wie Lille, Hannover oder Nizza ergeben sich bei entsprechender lokaler Marktkenntnis und einem an der Nachfrage orientierten Produkt attraktive Investitionschancen. Berlin und München an der Spitze des Büromarkt-Scorings Die großen Büromärkte von Deutschland, Frankreich und den Niederlanden stehen vor einer ganzen Reihe von Herausforderungen, denn die Pandemie hat gerade für viele Bürobeschäftigte die Arbeitsweise verändert. Eine vollständige Rückkehr ins Büro erscheint für viele unvorstellbar, dadurch passen viele Unternehmen ihre Bürokonzepte an und verändern Volumen und Struktur der Büroflächennachfrage. In Abhängigkeit von der wirtschaftlichen Struktur und den prägenden Branchen der analysierten Städte wirken diese Effekte jedoch unterschiedlich stark. Das Büroflächenangebot wuchs im Jahr 2021 zwarin den meisten Büromärkten noch recht dynamisch, die veränderten Rahmenbedingungen werden jedoch ab 2022/2023 fast überall zu einer spürbaren Reduktion der Neubautätigkeit führen. Insgesamt zeigen sich über alle betrachteten Märkte hinweg zwar einige Trends wie die stark gestiegene Bedeutung von ESG-Kriterien bei Büroinvestments. Die Heterogenität der Büromärkte führt jedoch dazu, dass lokale Marktgegebenheiten keine einheitlichen Antworten für die wesentlichen Herausforderungen des Büromarktes ermöglichen. Und das Ergebnis? Bei den europäischen Büroimmobilienmärkten steht Berlin and der Spitze des Rankings vor München. Es folgen bereits mit einigem Abstand Amsterdam, Hamburg und der Central Business District von Paris. Die besondere Stärke des Berliner Büromarktes liegt in der kräftigen Entwicklung der Bürobeschäftigtenzahl, der prognostizierten Einwohnerentwicklung, dem geringen Leerstandsniveau und der deutlichen Steigerung der Spitzenmiete. Im direkten Vergleich mit München sticht die Bundeshauptstadt die bayerische Landeshauptstadt vor allem aufgrund der schieren Größe ihres Büromarktes aus. Zudem verlief die Beschäftigtenentwicklung in München in den vergangenen Jahren unterdurchschnittlich. Am unteren Ende des Rankings landen die französischen Großstädte Marseille und Lille. Nachhaltigkeitsregularien bieten Chancen für Investoren Parallel zu den wirtschaftlichen Herausforderungen rund um die Energiekrise, gestörte Lieferketten, Zinswende und Rekordinflation steigen die Anforderungen des Kapitalmarktes und des regulatorischen Umfelds, Immobilieninvestitionen ESG-konform zu gestalten. Die neuen ESG-Richtlinien sind Herausforderung und Chance zugleich. So liegt insbesondere in der energetischen Ertüchtigung von Bestandsgebäuden, der Transformation von Immobilien und im Neubau nachhaltiger Projekte großes Investitionspotenzial. In den drei untersuchten Märkten Deutschland, Frankreich und den Niederlanden sind viele Bestrebungen zu sehen, zur Erreichung der Nachhaltigkeitsziele in der EU beizutragen. Die Niederlande sind am weitesten fortgeschritten. Ab 1. Januar 2023 gilt beispielsweise eine energetische Mindestvoraussetzung für Bürogebäude, die bei Nichteinhaltung praktisch eine Nutzungsuntersagung nach sich zieht. Ende 2021 konnten nur 42 Prozent aller Bürogebäude das notwendige Energielabel vorweisen, woraus sich ein enormer Investitionsbedarf ergibt. Fazit Investments in die betrachteten Büro- und Wohnungsmärkte von Deutschland, Frankreich und den Niederlanden sind grundsätzlich empfehlenswert, sofern der Investmentcase lokale Marktkenntnis einbindet, Nachhaltigkeitsanforderungen umfänglich nachkommt, in attraktiver Lage zu leistbaren Konditionen nachfragegerechte Büroflächen oder Wohnraum bereitstellt und realistische Annahmen zu Baukosten-, Finanzierungs- und Transaktionskonditionen einbezieht. Hinweis: Die Studie können Sie auf der Website von Becken oder INDUSTRIA kostenfrei herunterladen. Ansprechpartner: Felix Embacher, Bereichsleiter Research & Data Science bei bulwiengesa, embacher@bulwiengesa.de
Studie Erdgeschosse 4.0
Erdgeschosse und Läden wackeln, doch das (nicht erst seit Corona) akute Thema „Erdgeschosslagen” ist oftmals noch nicht ausreichend im öffentlichen Bewusstsein. bulwiengesa hat gemeinsam mit Fachleuten aus den drei Projektentwicklungsunternehmen ehret + klein, Hamburg Team und Interboden sowie der Bundesstiftung Baukultur eine Studie zur Problematik der Erdgeschosse in Stadtquartieren erstellt. Das gemeinsame Ziel war, Handlungsansätze für Quartiersentwickler, Stadtplaner und Investoren zu schaffen und eine Symbiose von Immobilienwirtschaft und Stadtplanung zu erreichen. Denn aktive Erdgeschosszonen sind für Vielfalt und Qualität in den Quartieren notwendig und damit im öffentlichen Interesse. Es ist eine Anregung, Erdgeschosse – quasi als Erdgeschosse 4.0 – neu zu denken und zu konzipieren. Die Studie zeigt Gründe auf, warum die Vermietung der Erdgeschosslagen in Quartieren, insbesondere in Stadtteillagen, die Quartiersentwickler vermehrt vor Probleme stellt. Kern dieser Entwicklung sind der wachsende Anteil des Onlinehandels und das daraus resultierende Ladensterben, vor allem des Fachhandels. Ansprechpartner: Felix WernerStudienleiterTel. +49 40 42 32 22 28werner@bulwiengesa.de Downloads Studie Pressemitteilung Präsentation
bulwiengesa-Immobilienindex 2021
Der bulwiengesa-Immobilienindex 2021 beschreibt zum 45. Mal in Folge die Immobilienpreisentwicklung in Deutschland: Seit sage und schreibe 16 Jahren steigen die Immobilienpreise, 2020 segmentübergreifend um 3,6 Prozent. Selbst der konjunkturelle Einbruch im vergangenen Jahr führt nur teilweise zu sinkenden Preisen. Allerdings schwächt sich das Wachstum bereits seit 2018 ab, im vergangenen Jahr wie erwartet besonders deutlich. Die Daten fließen unter anderem in die Preisindizes der Deutschen Bundesbank ein. Die wichtigsten Ergebnisse: Ausführlichere Informationen sind in der Broschüre sowie in der Pressemitteilung verfügbar. Für den Erwerb individueller Auswertungen und Zeitreihen z. B. von einzelnen Standorten und Assetklassen sprechen Sie uns bitte an. Ansprechpartner: Jan Finkefinke@bulwiengesa.deTel. +49 201 87 46 96 63 Downloads Broschüre Pressemitteilung
US Multifamily Monitor 1. Halbjahr 2021
Hinter den Vereinigten Staaten liegt ein turbulentes Jahr 2020, das von der Corona-Pandemie und dem Präsidentschaftswahlkampf geprägt war. Der Einbruch des Bruttoinlandsprodukts (BIP) von -3,7 % war einer der größten in der Geschichte des Landes. Der Rückgang fiel allerdings geringer aus als von den meisten Wirtschaftsforschungsinstituten Mitte 2020 prognostiziert. Die pragmatische Umsetzung mehrerer staatlicher Konjunkturprogramme konnte den konjunkturellen Rückgang abmildern. Dies und ein effektiv voranschreitendes Impfprogramm bilden nun die Basis für ein starkes BIP-Wachstum von voraussichtlich 6,5 % in 2021. Vor diesem Hintergrund und auf Grundlage einer beruhigten politischen Lage setzt sich auch die Erholung des Arbeitsmarktes fort, wenngleich das Vorkrisen-Beschäftigungsniveau noch nicht erreicht ist. Der Immobilien-Investmentmarkt wurde von den Auswirkungen der Corona-Pandemie hart getroffen. So ist das Immobilien-Transaktionsvolumen in 2020 im Vergleich zum Vorjahr um etwa ein Drittel gesunken. Wohnungsinvestitionen waren im Vergleich zu den gewerblichen Immobiliensektoren wie Hotel, Einzelhandel und Büro, deutlich weniger betroffen und vor allem bezüglich der Mieteingänge vergleichsweise stabil. Die Neubauaktivität von Wohnanlagen war 2020 deutlich rückläufig und damit verknappt sich tendenziell das Angebot. Auch bedingt durch den Zuzug aus den Regionen der Ost- und Westküste besteht insbesondere auf dem Wohnungs-Vermietungsmarkt in den Metropolen der südlichen Bundesstaaten ein Nachfrageüberhang nach Wohnraum. In Verbindung mit einer insgesamt steigenden Bevölkerungs- und Haushaltszahl sind dies die maßgeblichen Bestimmungsfaktoren für eine perspektivisch steigende Nachfrage im Mietwohnungsmarkt. Ansprechpartner: Felix Embacherembacher@bulwiengesa.deTel.: +49 89 23 23 76 22 Downloads US Multifamily Monitor 1. Halbjahr 2021
Die 5 % Studie 2020 – wo investieren sich noch lohnt
Rendite höchstens für Experten Die Risiken nehmen auf einigen Immobilienmärkten zu – doch nicht überall spiegelt sich das auch in den Renditen wider. Für die heute erschienene 5 % Studie 2020 hat bulwiengesa erneut die Renditepotenziale (IRR) auf den deutschen Immobilienmärkten untersucht. Die 5 % Studie bietet bereits seit 2015 einen kompakten Marktüberblick und liefert einen neuen Ansatz bei der Beschreibung von Immobilienmärkten. Sie untersucht die Performanceerwartungen der wichtigsten Assetklassen, die aktuell den deutschen Investmentmarkt dominieren: Ansprechpartner:Sven Carstensencarstensen@bulwiengesa.deTel. +49 30 27 87 68 31 Downloads Die 5 % Studie 2020 Downloads Pressemitteilung Hotelneubau in Deutschland 2021
Projektentwicklerstudie 2021
Oberflächliche Stabilität beim Neubau in den A-Städten Die Projektentwicklerstudie 2021 zeigt: Die Projektentwicklungen in den sieben A-Städten sind im Vergleich zum Vorjahr nahezu unverändert. Das liegt auch daran, dass bereits vor der Corona-Krise eine Stagnationsphase auf hohem Niveau eingetreten war. Investor-Developer nehmen noch Risiken auf die Bilanz, die Trader-Developer nicht mehr tragen wollen. 2020 gingen die Projektflächen lediglich marginal um minus 0,1 % zurück. Wieder haben dabei die Investor-Development-Projekte, also die Entwicklungen zur Eigennutzung und Bestandshaltung, mit +1,3 Mio. qm (+6,3 %) die Marktentwicklung stabilisiert, und zwar noch deutlicher als im letzten Analysejahr. Dies trifft besonders auf Wohnungen, aber auch Büros zu. Hotels und Einzelhandel verlieren erneut Projektflächen; Hotels, wie zu erwarten, sehr deutlich. Die „klassischen“ Trading-Developments, also Entwicklungen zum Verkaufszweck, haben dagegen mit -1,3 Mio. qm (-4,7 %) erneut Projektflächenvolumen verloren, und zwar mit weiter wachsender Tendenz. Bereits in der letzten Studie wurde ein hoher Rückgang gemessen. Nun übertrifft der neue Wert diesen um mehr als das Doppelte, auch weil Planungen verschoben oder nur sehr zögerlich überhaupt neu erstellt wurde. Dies betrifft vor allem Büro, Handel und Hotel. Über die Studie „Der Markt für Projektentwicklungen in den deutschen A-Städten 2021“ Das unabhängige Analyse- und Beratungsunternehmen bulwiengesa hat zum 15. Mal den Markt für Projektentwicklungen in den sieben deutschen A-Städten Berlin, München, Hamburg, Frankfurt/Main, Düsseldorf, Köln und Stuttgart untersucht. Auf Basis von über 5.200 einzelnen Projekten wurden die Struktur und das Volumen des Projektentwicklermarktes analysiert und städteweise ausgewertet. Dabei wurde der Fokus auf die Nutzungsarten Büro, Wohnen, Einzelhandel und Hotel gesetzt. Ansprechpartnerin: Ellen Heinrichheinrich@bulwiengesa.deTel. +49 89 23 23 76 33 Downloads Pressemitteilung Beispielliste Kurzpräsentation Bestellschein Methodik bulwiengesa Umlanddefinitionen Demoexemplar
1. Projektentwicklerstudie NRW
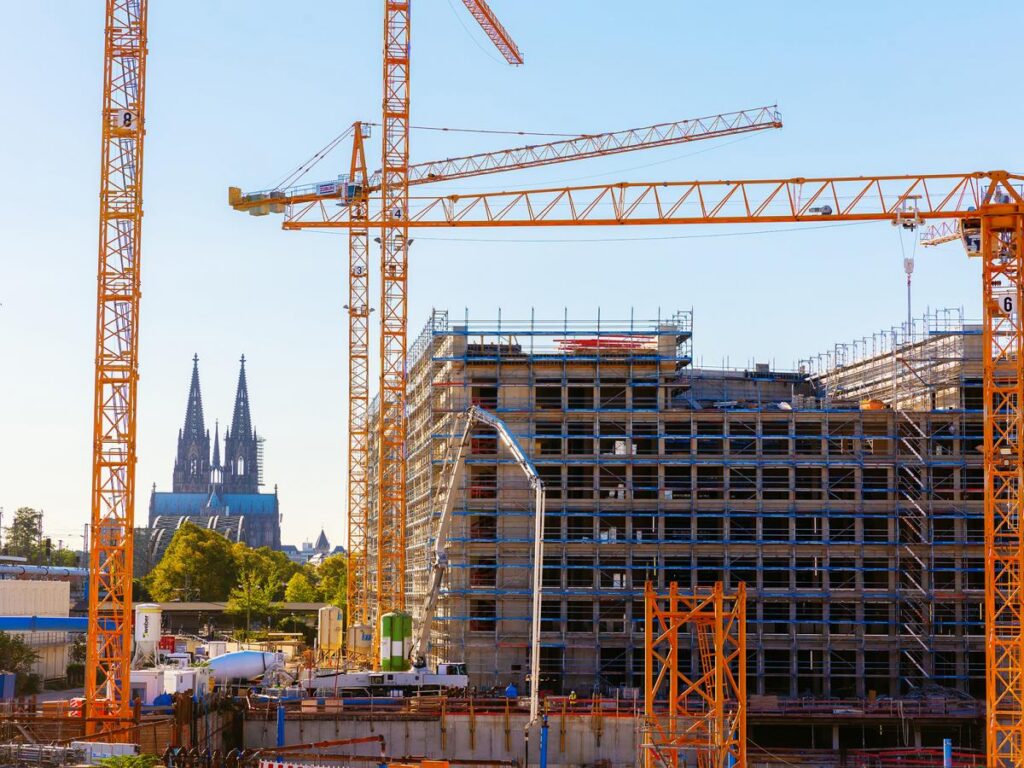
Erstmals beleuchtet die Projektentwicklerstudie NRW 2021 den Markt für Projektentwichlungen in den fünf nordrhein-westfälischen A- und B-Städten Bonn, Düsseldorf, Köln, Münster sowie zusammengefasst für die vier Ruhrkernstädte Duisburg, Essen, Bochum und Dortmund. Auf Basis von rund 2.000 einzelnen Projekten wurden die Struktur und das Volumen des Projektentwicklermarktes analysiert und ausgewertet. Die wichtigsten Ergebnisse: In den nächsten Jahren gehen überdurchschnittlich viele konkrete Projekte an den Start. Hier heben sich die NRW-Städte erkennbar gegenüber den anderen deutschen A-Städten ab, wo das Baugeschehen wegen hoher Grundstücks- und Baukosten zumeist stagniert. 6,3 Millionen qm weisen die Projekte in den Projektpipelines vieler Projektentwickler auf. Das übersteigt das Volumen der derzeit in Bau befindlichen Projekte mit 3,3 Millionen qm um fast das doppelte. Die Studie kann für 2.500,- Euro zzgl. MwSt. erworben werden. Ansprechpartner:Jeremy Feistfeist@bulwiengesa.deTel. +49 201 87 46 96 64 Downloads Präsentation Bestellschein Pressemitteilung PE-Studie NRW 2021