
„Die Talsohle wird durchschritten“

Im Frühjahrsgutachten der Immobilienweisen analysieren wir traditionell Wirtschaftsimmobilien. Diese sind nicht über einen Kamm zu scheren, das machte Sven Carstensen bei der Vorstellung des Gutachtens klar. Acht Thesen verdeutlichen aktuelle Potenziale in den Immobilienmärkten. Schon das Deutsche Hypo Immobilienklima zeigt – monatlich – die großen Diskrepanzen: Längst hat der Einzelhandel die rote Laterne ans Büro abgegeben; Logistik wird weiterhin positiv gesehen. Aktuell sind die Akteure wieder etwas optimistischer. „Auf dem Immobilienmarkt ist weiterhin wenig Bewegung, aber im Hintergrund bereiten sich die Akteure bereits darauf vor, bald wieder tätig zu werden. Ausschlaggebend hierfür sind der Rückgang der langfristigen Zinsen sowie die Erwartung, dass die EZB den Leitzins in absehbarer Zeit senken wird“, so schreibt die Deutsche Hypo. Der Büromarkt bleibt in seiner starken Abhängigkeit von der gesamtwirtschaftlichen Lage trübe. Der Büroflächenumsatz erreicht 2023 den zweitniedrigsten Stand seit der Wirtschafts- und Finanzkrise 2009. Neu gebaut wird immer weniger: Der Peak an Fertigstellungen wird 2024 erreicht, danach führt die veränderte Markt- und Kostensituation zu einem stark rückläufigen Projektentwicklungsvolumen. Die Leerstände steigen sukzessive – vor allem aber bei Gebäuden mit qualitativen Defiziten oder in weniger attraktiven Lagen. Scheinbar paradox: Die Spitzenmieten in den A-Märkten steigen weiterhin. Laut unserer Prognose bis 2027 um 1,3 % pro Jahr. (Siehe hierzu auch diesen Artikel in unserem Magazin) Quelle: RIWIS/bulwiengesa 2024. Ab 2023 Prognose. Wie sieht es beim „Stabilitätsanker“ Logistikimmobilien aus? Seit 2010 sind die Mieten um 55 % gestiegen. Hier flacht die Kurve lediglich ab, jedoch steigen die Spitzenmieten in den Top-Regionen weiterhin. Viele Nutzer weichen bereits seit Längerem in periphere Regionen aus. Gute Flächen sind Mangelware, die Nachfrage übersteigt bei Weitem das Angebot. Bis 2027 erwarten wir Mietsteigerungen von jährlich 2,1 % und einen Anstieg der Marktwerte um 12 %. Acht Thesen, warum die Talsohle durchschritten wird (aber es noch nicht ist): Investmentmarkt • Zwangslagen und Liquiditätsbedarfe führen zur Belebung des Transaktionsmarktes• Zinssicherheit nimmt zu und die Investitionsbereitschaft wächst• Gute Einstiegsopportunitäten vorhanden Projektentwicklungsaktivitäten • Konsolidierung im PE-Markt hält an• Bestandsentwicklung bleibt im Fokus• Sinkende Pipeline führt zu höheren Marktchancen von Neubauten Flächennachfrage • Geringe Impulse aus dem gesamtwirtschaftlichen Umfeld• Unternehmen hinterfragen aktuelle Arbeitskonzepte und Standorte – Verlagerungen werden geprüft Hinweis: Das gesamte Frühjahrsgutachten mit unseren weiteren Ausführungen auch zu Hotels, Unternehmensimmobilien und Investmentmarkt können Sie auf der Website des ZIA herunterladen: https://zia-deutschland.de/fruehjahrsgutachten/ Ansprechpartner: Sven Carstensen, Vorstand bulwiengesa, carstensen@bulwiengesa.de
Umnutzung von Berliner Büros zu Wohnungen
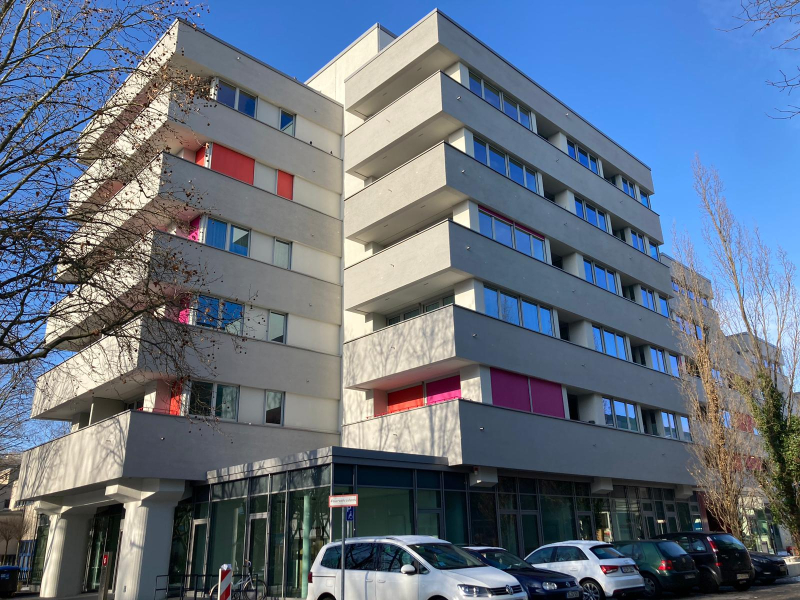
Nach Jahren des Booms auf dem Berliner Büromarkt stockt die Nachfrage, die Leerstände steigen. Zugleich fehlen Wohnungen. Für den Marktbericht der Berliner Sparkasse haben wir untersucht, ob die Umnutzung ein Ausweg ist. Die wirtschaftliche Situation ist unsicher, viele Unternehmen verschieben die Anmietung neuer Flächen. Durch ein hohes Fertigstellungsvolumen steigen die vakanten Büroflächen: Aktuell stehen knapp 4,9 % der Büroflächen in der Hauptstadt leer, mit weiter steigender Tendenz. Auf der anderen Seite werden dringend Flächen gesucht, die sich zum Wohnen eignen; im Gegensatz zum Büromarkt ist die Nachfrage im Wohnungsmarkt weiterhin hoch. Dennoch sind Projektentwickler zurückhaltend beim Bau von neuen Wohnungen, hier machen sich die steigenden Bau- und Finanzierungskosten bemerkbar. Der Wohnungsmarkt benötigt folglich neue Wege – vielleicht in leeren Büros? Die kurze Antwort vorweg: Leerstehende Büros sind nur sehr bedingt ein Ausweg. Die Herausforderungen betreffen u.a. den rechtlichen Rahmen, die technischen und vor allem die wirtschaftlichen Aspekte. Dabei ist, zumindest theoretisch, das Potenzial für Berlin groß: In älteren Bürogebäuden (außerhalb des S-Bahn-Rings) könnten nach unseren Berechnungen ca. 2 Mio. qm oder umgerechnet rund 30.000 Wohnungen entstehen. Gerade in älteren Büros schlummert vermeintlich ein sehr großes Potenzial für den Wohnungsmarkt. Ungefähr 80 % der Berliner Büroflächen wurden vor 2000 errichtet. Viele haben eine schlechte CO2-Bilanz. Unternehmen, die sich bereits oder auch zukünftig Kriterien der Nachhaltigkeit verpflichten, können diese Flächen dann nicht mehr unsaniert anmieten. Zudem würde ein Objekt bei einer Umnutzung weiter genutzt anstatt abgerissen, neben der Einsparung von CO2 kann so Müll vermieden werden. Rechtliche Aspekte Die Umwandlung der Nutzung einer gewerblich genutzten Immobilie erfordert eine Genehmigung gemäß Bauordnung, da eine Wohnnutzung nur in bestimmten Zonen erlaubt ist. Ein vorhandener qualifizierter Bebauungsplan kann darüber Auskunft geben, ob eine solche Umnutzung möglich ist. Im Zuge der Umnutzung sind dann nicht nur die Bundes-, sondern auch Landes- und kommunalen Vorschriften zu beachten. Neben einer Baugenehmigung spielen auch die relevanten DIN-Normen eine Rolle. Technische Aspekte Grundsätzlich gibt es nur wenige bauliche Situationen, die eine Umnutzung generell ausschließen. Der Zustand einer Immobilie und damit einhergehend die bauliche Situation sowie technische Aspekte spielen im Zuge einer Umnutzung eine entscheidende Rolle, da Bürogebäude naturgemäß anders als Wohnimmobilien konzipiert sind. So unterscheiden sich nicht nur die Grundrisse; Büros besitzen auch andere Funktionseinheiten (z. B. Lobby). Bei einer Umnutzung beachtet werden müssen weiterhin die Statik (bspw. beim Anbringen einer Dämmung), Lüftungssysteme und verschärfte Brandschutz-Anforderungen. Weitere Punkte sind Deckenhöhen, Fluchtwege, Sanitäranlagen etc. Lage Unternehmen, die ein repräsentatives Gebäude benötigen, sind in der Regel in zentralen Lagen angesiedelt. Im Gegensatz dazu liegen Back-Office-Einheiten größtenteils in der Peripherie. Mit der Lage sind immer auch verschiedene Standortgegebenheiten verbunden. In der Peripherie sind diese oftmals schlechter einzustufen als in der City. Zentral gelegene Gebäude werden aufgrund ihrer sehr guten Mikrostandorteigenschaften bspw. in Bezug auf die Erreichbarkeit und die Versorgungsinfrastruktur bevorzugt, sind jedoch meist auch einer höheren Lärmbelastung ausgesetzt. Zudem konkurrieren die Standorte mit der Nutzung Büro, da hier aktuell weiterhin eine vergleichsweise hohe Nachfrage besteht. Die hier aufgerufenen Mietpreise machen eine Umnutzung nur schwer vorstellbar. Kosten Laut aktueller Recherchen liegen die durchschnittlichen Baukosten für den Umbau von Büro- zu Wohnflächen zwischen 1.500 und 2.500 Euro/qm. Addiert man weitere Kosten hinzu (u. a. Baunebenkosten, weitere Kostengruppen), dann sind 1.000 Euro „on top“ nicht unüblich. Auch der Kaufpreis der Immobilie und die Grunderwerbsteuer müssen eingeplant werden. Trotz der beschriebenen Marktlage müssen die Anforderungen (rechtlich bzw. technisch) eingehalten werden – eine Umnutzung rechnet sich so am Ende nicht immer. Fazit: komplex und kaum wirtschaftlich Im Gegensatz etwa zu Frankfurt/Main findet in Berlin noch keine großflächige Umnutzung eines Quartiers statt. So hatte sich im Berliner Büromarkt die zuletzt rasante wirtschaftliche Entwicklung in stark steigenden Bürobeschäftigtenzahlen und sinkendem Leerstand widergespiegelt. Auch treffen moderne Büroobjekte in der City weiterhin auf hohe Nachfrage – die Spitzenmietpreise stützen diese Beobachtung. Im Großraum Berlin gibt es durchaus Standorte, die sich für eine Umnutzung eignen. Neben den rechtlichen und technischen Aspekten sowie der Lage ist die Wirtschaftlichkeit am Ende das ausschlaggebende Kriterium, ob die Nutzungsänderung umgesetzt wird. Dabei sind die wirtschaftlichen Spielräume eng, unvorhersehbare bauliche Eigenschaften der Immobilie können die Umnutzung in Gefahr bringen. Ein exaktes Kostenmonitoring ist wie bei jeder Entwicklung unerlässlich. Nicht nur die Marktgegebenheiten, sondern auch fehlende Fachleute, lange und teure Genehmigungsprozesse, unvorhersehbare Gegebenheiten an der Immobilie, Zinsänderungs- und Finanzierungsrisiken sowie das Finden der passenden Lage machen Umnutzungen zu einem komplexen Unterfangen. In Berlin scheinen Nutzungsänderungen bisher eine Nische mit vielen Herausforderungen zu sein. Die hohen Kosten bei der Umnutzung führen zu hohen Mietpreisen. Sollte dennoch eine Nutzungsänderung durchgeführt werden, sind privatwirtschaftliche Entwickler und Investoren aufgrund der geringeren rechtlichen Auflagen bislang eher daran interessiert, „gewerbliches Wohnen“ zu realisieren. Die Umnutzung in „klassisches“ Wohnen wird in Berlin derzeit von staatlichen oder kommunalen Akteuren geprägt. Hinweis: Den Marktbericht können Sie kostenfrei auf der Website der Berliner Sparkasse herunterladen. Ansprechpartnerin: Nicole Tietze, Senior Consultant im Bereich Büroimmobilien, tietze@bulwiengesa.de
Gewerbeimmobilien im Ruhrgebiet: ein Resümee
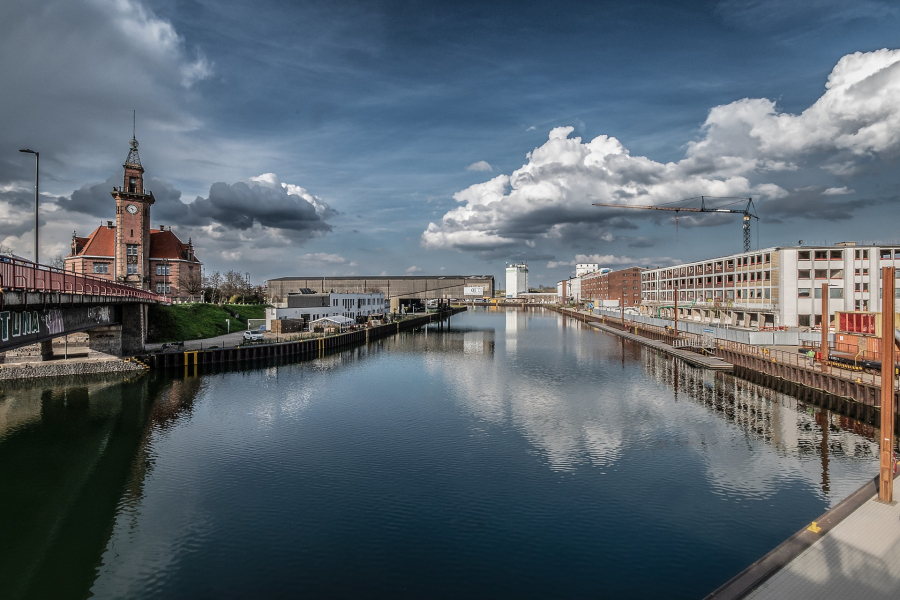
Die Immobilienkrise trifft das Ruhrgebiet nicht so hart wie andere Metropolen. Für den halbjährliche Bericht zum gewerblichen Immobilienmarkt haben wir im Auftrag der Wirtschaftsförderung Business Metropole Ruhr Daten und Projekte von 53 Städten und Gemeinden ausgewertet. Neben den Wirtschaftsförderungen der Kommunen aus der Metropole Ruhr beteiligen sich etablierte Unternehmen am Immobilienmarktbericht Ruhr. Investoren erhalten über die frei zugängliche Plattform größtmögliche Markttransparenz. Die Herausforderungen auf dem deutschen Immobilienmarkt prägten 2023 auch die Immobiliengeschäfte in der Metropole Ruhr. Der Immobilienmarkt verzeichnete im vergangenen Jahr weniger Neubauflächen und Transaktionen, jedoch zeigt sich das Ruhrgebiet resilienter als andere Top-Standorte in Deutschland. Das Transaktionsvolumen mit Gewerbeimmobilien in der Metropole Ruhr lag 2023 bei knapp 1,3 Mrd. Euro und damit rund 28 Prozent unter dem Vorjahresniveau. Im Vergleich zu den A-Städten fiel der Rückgang im Ruhrgebiet deutlich moderater aus. Im Ranking mit den deutschen Top-Immobilienstandorten rückt das Ruhrgebiet damit auf den zweiten Platz hinter Berlin. Büromarkt mit Mietsteigerungen in Top-Lagen Dem Thema Homeoffice geschuldet, vor allem aber dem deutschlandweit und über alle Assetklassen eingebrochenen Projektentwicklungsmarkt, ist auch der Büroflächenneuzugang in der Metropole Ruhr 2023 im Vergleich zu 2022 um rund 30 Prozent zurückgegangen. Während 2022 mit rund 278.000 qm Mietfläche der höchste Wert seit 2010 registriert wurde, waren es 2023 nur noch rund 192.000 qm. Die schwache Konjunktur hemmte auch in der Metropole Ruhr die Büroflächennachfrage. Mit rund 443.000 qm wurde das Vorjahresergebnis um rund 20 % unterschritten. Der Rückgang fiel im Vergleich zu den meisten A-Städten aber deutlich moderater aus. Der mit der Corona-Pandemie begonnene Leerstandsanstieg setzte sich auch im Jahr 2023 fort, allerdings mit deutlich nachlassender Dynamik. Die Leerstandsquote für die gesamte Metropole Ruhr liegt binnen Jahresfrist bei 5,1 % und damit noch im Bereich einer gesunden Angebotsreserve. Gute Objekte in Top-Lagen sind weiterhin nachgefragt. In der Folge zeigten die erzielbaren Spitzenmieten einen weiteren Aufwärtstrend und liegen für Neubauflächen in Top-Lagen in einer Spanne von 16,50 bis 21,00 Euro/qm– ein Plus von 7,9 Prozent. Die Top-Werte sind jedoch weiterhin den anderen Metropolen vorbehalten, beispielsweise Berlin mit Spitzenmieten bis ca. 44,50 Euro/qm oder Düsseldorf mit 36,10 Euro/qm. Logistik: Höchstes Neubauvolumen seit 2017 Im Jahr 2023 wurden in der Metropole Ruhr knapp 565.000 m² Logistikfläche fertiggestellt. Damit trotzte das Ruhrgebiet den schwierigen Rahmenbedingungen für Projektentwicklungen und verzeichnete das höchste Neubauvolumen seit 2017, als rund 750.000 m² realisiert wurden. Gebaut wurde insbesondere in den Kreisen Wesel, Recklinghausen und Unna, aber auch in Dortmund, Duisburg und Oberhausen. Auch die Flächennachfrage zeigte sich von der konjunkturellen Schwächephase unbeeindruckt und belief sich im vergangenen Jahr auf rund 510.000 m². Dies sind zwar gut neun Prozent weniger als im Vorjahr, der 10-Jahres-Durchschnitt konnte jedoch um gut 13 Prozent übertroffen werden. Einzelhandel: Innenstädte neu beleben In der Metropole Ruhr und in vielen deutschen Einkaufsinnenstädten sind neben Ladenschließungen auch Flächenreduzierungen zu beobachten. Die Geschossigkeit des Einzelhandels nimmt ab, weil Konzepte überarbeitet werden oder die Flächenproduktivität sinken, sodass die für die geforderten Mieten notwendigen Umsätze nicht mehr erwirtschaftet werden können. Der Fokus liegt zunehmend auf Erdgeschossflächen, da diese die höchste Kundenfrequenz aufweisen. Für Unter- und Obergeschosse bestehen daher erhöhte Risiken bei der Nachvermietung bzw. die Notwendigkeit diese anderen Nutzungen zuzuführen, wodurch die Ertragsperspektive gemindert wird. Eine Belebung der Innenstädte für einen florierenden Einzelhandel ist unabdingbar, was beispielsweise durch mehr Wohnung und Gastronomie in der City gelingen kann, aber auch durch konsumfreie Nutzungen. Hinweis: Den Marktbericht mit den detaillierten Kennzahlen finden Sie auf der Website der Business Metropole Ruhr. Ansprechpartner: Jan Finke, Niederlassungsleiter Essen, finke@bulwiengesa.de, und Oliver Rohr, Bereichsleiter Gewerbeimmobilien, rohr@bulwiengesa.de
Die 5 % Studie 2021 – wo Investieren sich noch lohnt
Für die heute erschienene 5 % Studie 2021 hat bulwiengesa erneut die Renditepotenziale (IRR) auf den deutschen Immobilienmärkten untersucht. Die wichtigsten Ergebnisse: Die 5 % Studie bietet bereits seit 2015 einen kompakten Marktüberblick und liefert einen neuen Ansatz bei der Beschreibung von Immobilienmärkten. Sie untersucht die Performanceerwartungen der wichtigsten Assetklassen, die aktuell den deutschen Investmentmarkt dominieren: Ansprechpartner:Sven Carstensencarstensen@bulwiengesa.deTel. +49 30 27 87 68 0 und Anna Wolfgartenwolfgarten@bulwiengesa.deTel. +49 89 23 23 76 48 Downloads Die 5 % Studie 2021 Pressemitteilung
Büros: Ist da jemand?

Leerstand in der Büroimmobilie ist der Worst Case für Eigentümer und Betreiber. Wir werfen einen Blick auf zwei unterschätzte Treiber: Bürobeschäftigung und Demografie. Das Chart ist ein Auszug aus dem PDF „Marktwissen“, das RIWIS-Nutzer bereits online finden. Es basiert auf unserer Frühjahrsprognose, die wir für die Segmente Büro, Handel, Logistik und Wohnen erstellen. Welche Faktoren beeinflussen den Leerstand? Generell ist die konjunkturelle Entwicklung entscheidend, da sie die Zahl der Bürobeschäftigten und auch die Nachfrage an sich signifikant mit beeinflusst. Im kommenden Jahr ist bereits mit einer Verbesserung der konjunkturellen Situation zu rechnen. Zudem werden 2024 und 2025 voraussichtlich Höchststände bei der Zahl der Erwerbstätigen und damit auch der Bürobeschäftigten erreicht. Allerdings lässt danach der demografische Wandel das Arbeitskräftepotenzial insgesamt sinken und wird somit als wesentliche Einflussgröße am Büromarkt durchschlagen. Wichtig ist jedoch, nach Standorten zu differenzieren. In allen A-Städten wird die Zahl der Bürobeschäftigten in den kommenden fünf Jahren zunehmen, in den kleineren Städten wirkt sich die demografische Entwicklung hingegen schon kurzfristig aus. Für den Leerstand mit entscheidend ist auch der „Flight zu Quality und Location“. Während Spitzenobjekte in guten Lagen weiterhin gefragt sind, ist die Situation in dezentralen Lagen und in wirtschaftlich schwachen Regionen, sowie generell für Objekte mit strukturellen Defiziten, schwieriger. Zu berücksichtigen ist auch, dass in den A- und B-Städten in den kommenden Jahren hohe Fertigstellungen zu erwarten sind. Dies ist vor dem Hintergrund der nach wie vor verhaltenen Büroflächennachfrage kritisch zu sehen – die Leerstandsquoten werden daher schon kurzfristig weiter ansteigen und das Mietwachstum außerhalb der Top-Lagen dämpfen. Ansprechpartner: Robin Cunningham, Volkswirt bei bulwiengesa, cunningham@bulwiengesa.de, und Alexander Fieback, Bereichsleiter Büro, fieback@bulwiengesa.de
Studie Stadtquartiere
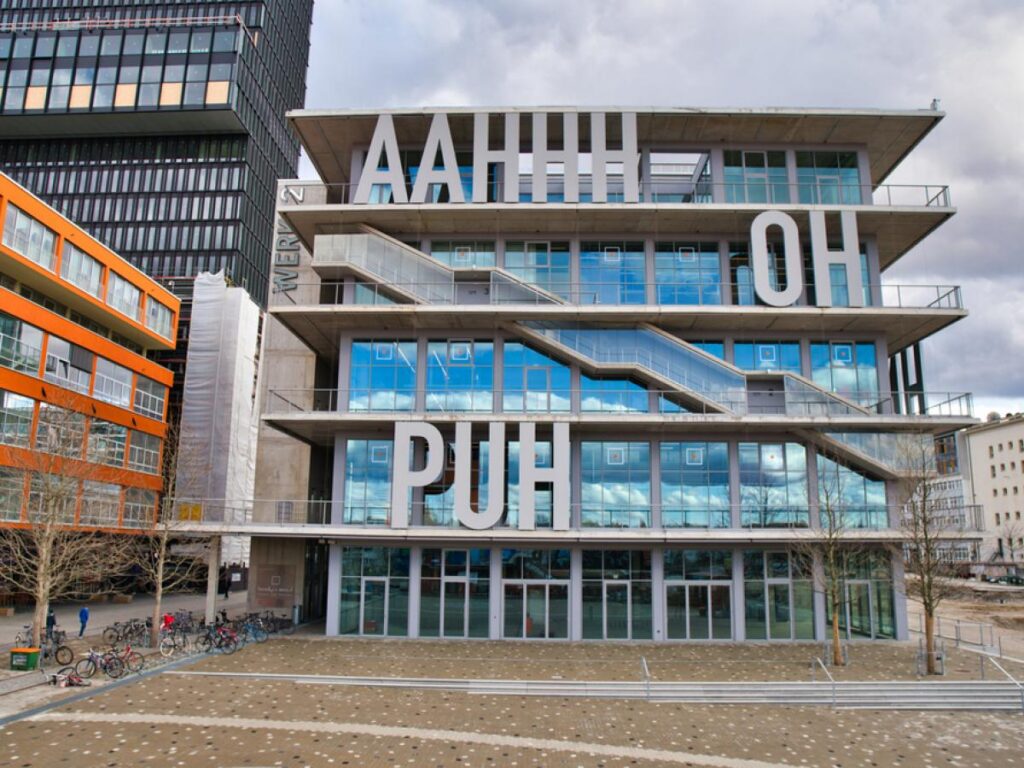
Gemeinsam mit dem Immobilien-Investmentmanager Corestate hat bulwiengesa den deutschen Markt für Stadtquartiere untersucht und das Standardwerk „Stadtquartiere – Die Assetklasse der Zukunft“ veröffentlicht. Die Studie erfasst, kategorisiert und wertet systematisch alle modernen Stadtquartiere mit Baubeginn von 2009 bis 2020 aus, inklusive der in Bau oder in Planung befindlichen Projekte. Corestate und bulwiengesa haben dabei 616 Stadtquartiere identifiziert, die einer Marktgröße von ca. 200 Mrd. Euro entsprechen. Die Studie führt erstmals eine systematische Gruppierung in klassische Stadtquartiere, Mega-Quartiere, Klein-, kommerzielle und Wohnquartiere ein und kann dadurch deutliche Unterschiede in der Verteilung der Quartierstypen auf Makro-Ebene aufzeigen. So gibt es die Mega-Quartiere und vertikalen Quartiere beispielsweise fast ausschließlich in den A-Märkten, während Klein- und Wohnquartiere deutlich gleichmäßiger über die deutschen Städte verteilt sind. 71 Prozent der analysierten Quartiere befinden sich derzeit im Bau oder noch in der Planungsphase, ein Zeichen für die hohe Bedeutung der Assetklasse in der Zukunft. Ansprechpartner: Felix Embacherembacher@bulwiengesa.deTel. +49 89 23 23 76 22 Downloads Studie Stadtquartiere
Studie Büroinvestments an Sekundärstandorten
Für Demire haben wir deutschlandweit 35 Sekundärstandorte untersucht. Mittelständische Wirtschaftsstrukturen machen Büromärkte stabiler – ein Grund, warum die Märkte in kleineren Städten weniger anfällig für konjunkturelle Schwankungen sind. Im Vergleich zu A-Städten weisen sie auch ein höheres Renditepotenzial auf. Bei der Betrachtung des deutschen Marktes für Büroimmobilien liegt der Fokus der Aufmerksamkeit zumeist auf den sieben bekannten A-Standorten Berlin, Hamburg, Frankfurt, München, Köln, Düsseldorf und Stuttgart. Deutschland zeichnet sich jedoch durch eine dezentrale Wirtschaftsstruktur mit relevanten Sekundärstandorten aus. Die dortigen Bürolagen wurden bisher aber eher weniger beachtet. In der Studie gehen DEMIRE und bulwiengesa der Frage nach, wie die Sekundärstandorte im Vergleich zu den A-Standorten auf die Corona-Pandemie reagiert haben und welche Perspektiven sich für die Zukunft dieser Investmentmärkte ergeben können. Dabei untersucht die Studie insgesamt 35 Standorte. Neben kleineren Gemeinden wie dem oberbayerischen Aschheim sind auch Großstädte wie Leipzig und Dortmund in die Betrachtung eingeflossen. Ansprechpartnerin: Nicole Tietzetietze@bulwiengesa.deTel. +49 30 27 87 68 27 Downloads Studie Büroinvestments an Sekundärstandorten 2021
bulwiengesa-Immobilienindex 2022
Der bulwiengesa-Immobilienindex 2022 beschreibt zum 46. Mal in Folge die Immobilien-preisentwicklung in Deutschland: Seit nunmehr 17 Jahren steigen die Immobilienpreise. Selbst das coronabedingte Auf und Ab der Konjunktur seit zwei Jahren führt nur zu partiell sinkenden Preisen. Im Vergleich zu 2020 hat sich das Wachstum sogar wieder gesteigert. Die wichtigsten Ergebnisse:• Immobilienpreise steigen 2021 um 4,6 Prozent – mit großen Unterschieden • Wohnungsmärkte ziehen weiter an, besonders bei Kaufobjekten• Büromieten steigen, Leerstände auch• Sinkflug der Einzelhandelsmieten hält an• Seit 46 Jahren die höchsten Preissteigerungen: bayerische Städte Ausführlichere Informationen sind in der Broschüre sowie in der Pressemitteilung verfügbar. Für den Erwerb individueller Auswertungen und Zeitreihen z. B. von einzelnen Standorten und Assetklassen sprechen Sie uns bitte an. Ansprechpartner: Jan Finkefinke@bulwiengesa.deTel. +49 201 87 46 96 63 Downloads Pressemitteilung Downloads Broschüre
Fünf Prozent Rendite selbst für Core-Immobilien nicht mehr illusorisch
Die „5 % Studie – wo investieren sich noch lohnt“ feiert Zehnjähriges. Seit der Erstausgabe hat der deutsche Immobilienmarkt seinen Ruf als sicherer Anlage-Hafen ramponiert. Höhere Renditen sind nun selbst für Top-Immobilien in Sichtweite, sogar Wohnimmobilien sind zunehmend wieder eine rentierliche Anlageklasse. Der Markt ist so spannend wie lange nicht mehr. Zum zehnten Mal haben wir mit freundlicher Unterstützung der Rechtsanwaltskanzlei ADVANT Beiten die Renditepotenziale der deutschen Immobilienmärkte analysiert. Die 5 %-Studie ermittelt die wahrscheinliche interne Verzinsung (IRR) einer Investition bei einer angenommenen Haltedauer von zehn Jahren. Damit können jährliche Renditen bzw. Verzinsungen für Investitionen berechnet und die Ertragsaussichten verschiedener Assetklassen gegenübergestellt werden. In den zehn Jahren hat sich die Immobilienwelt verändert: Zur ersten Ausgabe der „5 %-Studie“ im Jahr 2015 galten 3,5 % Rendite für eine Core-Büro-Bestandsimmobilie in den A-Märkten als Marktstandard (2021 waren es sogar nur 2,1 %) – nun ist der Ruf des deutsche Immobilienmarkts als sicherer Anlagehafen drastisch ins Wanken gekommen. Die Zinswende hat einen fundamentalen Wandel bei den Renditeansprüchen mit sich gebracht – fünf Prozent scheinen auch für Core-Produkte, also Immobilien mit einer stabilen Vermietungssituation und nachhaltigen Lageparametern, nicht mehr illusorisch. Einige Akteure haben durch diesen Paradigmenwechsel deutliche Blessuren davongetragen; positiv ist jedoch, dass bei Immobilien wieder eine nachhaltige Cash-Flow-Perspektive in den Mittelpunkt gestellt wird. Wohnimmobilien sind zunehmend wieder eine rentierliche Anlageklasse Der Markt für Wohnimmobilien zeichnet aus Sicht der Investoren weiterhin ein sehr ambivalentes Bild. Der Neubaumarkt wird nach wie vor von den vergangenen und auch neuen Insolvenzen in Kombination mit Projektverschiebungen geprägt. Die Verlagerung eines großen Teils der Nachfrage vom Kauf- auf den Mietmarkt verschärft die Situation zusätzlich. Auch die energetische Anpassung der Bestände bleibt herausfordernd, sodass sich die Preise weiter ausdifferenzieren werden. Das Transaktionsgeschehen am Wohnimmobilienmarkt kam in den letzten Jahren aufgrund der Entwicklung des Zinsniveaus nahezu zum Erliegen. Jedoch sprechen die Annahmen der Prognosen dafür, dass die Talsohle erreicht ist: Eine stabile Inflation sowie ein weiterer Rückgang der Zinsen können dem Markt wieder Leben einhauchen, insbesondere dann, wenn sich dadurch die Finanzierungsbedingungen wieder verbessern. Gegenüber dem Vorjahr konnten die Renditen in den Beständen der A-Märkte deutlich zulegen. Hier ist eine IRR von 2,9 % zu erzielen, im Vorjahr waren es noch 2,44 %. Die Spanne für Core-Immobilien reicht von 2,1 % bis 3,4 %. In den B-Märkten und Universitätsstädten liegt das Renditeniveau rund 10 bzw. 20 Basispunkte höher. Die Ankaufsrenditen sind hier grundsätzlich geringer, etwaige energetische Sanierungen schlagen aufgrund des geringeren Mietniveaus deutlich zu Buche. Büromärkte: Renditen in Städtekategorien gleichen sich an Die deutschen Büromärkte bewegen sich weiterhin in einem sehr herausfordernden Marktumfeld. Die konjunkturelle Erholung bleibt bislang aus, viele Unternehmen stellen ihre Wachstums- und Investitionsentscheidungen weiterhin zurück. Die Unsicherheit über die weitere Preisentwicklung und die Rahmenbedingungen auf den Kapitalmärkten zeigt sich in nach wie vor steigenden Nettoanfangsrenditen – im Durchschnitt der A-Städte liegt diese derzeit bei 4,5 %. Trotz der Senkung des Leitzinses im Juni 2024 um 0,25 Prozentpunkte verharrt der Investmentmarkt im ersten Halbjahr auf einem niedrigen Niveau. Die Fragezeichen bzgl. der zukünftigen Nachfrage nach Büroflächen und des Investitionsbedarfs bei Beständen aufgrund des gestiegenen energetischen Sanierungsbedarfs bleiben bestehen. Sie rutschen daher in der Einordnung der Marktliquidität weiter nach unten. Die Renditen steigen im Vergleich zum Vorjahr deutlich an: in den A-Märkten um rund 90 Basispunkte auf 4,1 %, wobei bis zu 4,7 % im Core-Bereich zu erzielen sind. Die B- und D-Märkte folgen mit 4,6 % bis 5,6 % (jeweils Basiswerte). Der Renditeabstand zwischen den Städtekategorien hat abgenommen. Der Grund dafür ist der Investitionsbedarf für Bestandsgebäude – in kleineren Märkten drücken diese Kosten bei zugleich geringerem Mietniveau stärker auf die jährliche Verzinsung. Einzelhandel: Lebensmittel weiterhin Stabilisator Im Jahr 2023 erreichte der Einzelhandelsumsatz in Deutschland mit 649 Mrd. Euro einen Rekordwert, was einem nominalen Wachstum von 2,9 % entspricht. Dennoch führte die hohe Inflationsrate von 6 % zu einem realen Umsatzrückgang von 3,4 %, dem größten seit der Jahrtausendwende. Spannend ist und bleibt in den kommenden Jahren die Entwicklung der Innenstädte. Die Städte verlieren massiv an Handelsbetrieben, ganze Einkaufslagen verschieben sich oder werden aufgegeben. Die großen Filialisten optimieren ihr Filialnetz und konzentrieren sich auf die guten Standorte. Gleichzeitig erfolgt ein Überdenken der Flächenanforderungen. Der Druck auf die Mieten wächst. Shoppingcenter im Bestand sind weiterhin auf dem Investmentmarkt so gut wie nicht präsent. Shoppingcenter werden in der Regel nur als Repositionierungsprojekte, oft mit einer Multi-Use-Perspektive, gehandelt; reine Bestandsobjekte sind am Transaktionsmarkt quasi nicht präsent. Anders verhält es sich bei Lebensmittelmärkten, die als (oft kleinteilige) Investments eine hohe Nachfrage generieren. Fachmarktzentren mit einem ausgeprägten Angebot im periodischen Bedarf werden ebenfalls positiver bewertet. Jedoch kann vor allem bei größeren Objekten mit einer breiten Mieterstruktur Repositionierungsbedarf bestehen. Der Basiswert der erzielbaren IRR liegt hier bei 4,3 % – im Core-Bereich sind bis zu 5,2 % erreichbar. Logistikimmobilien: Erzielbare Renditen korrigieren leicht nach unten Die Nachfrage nach sehr guten Logistikimmobilien bleibt weiterhin auf einem hohen Niveau, wodurch die Mietpreise weiter steigen. Die Objektqualität wird, auch aus ESG-Gesichtspunkten, zunehmend zum treibenden Faktor. Die Mieterwartungen für Logistikimmobilien sind in den jüngsten Prognosen von bulwiengesa zwar positiv, es zeichnet sich jedoch eine geringere Dynamik ab, als im vergangenen Jahr angenommen. Diese geringeren Steigerungsraten führen somit in diesem Jahr auch zu einer leicht sinkenden IRR. Der Basiswert liegt bei 4,4 %, die erzielbare Spanne im Core-Bereich bei 3,3 % bis 4,8 % und somit in etwa auf Vorjahresniveau. Hinweis: In der Studie werden außerdem die Assetklassen Hotel, Micro-Apartments, Unternehmensimmobilien und Betreutes Wohnen dargestellt. Ansprechpartner: Anna Wolfgarten, Consultant bei bulwiengesa, wolfgarten@bulwiengesa.de und Sven Carstensen, Vorstand, carstensen@bulwiengesa.de Downloads 5 %-Studie 2024
Development Monitor: Wo wird was von wem gebaut?
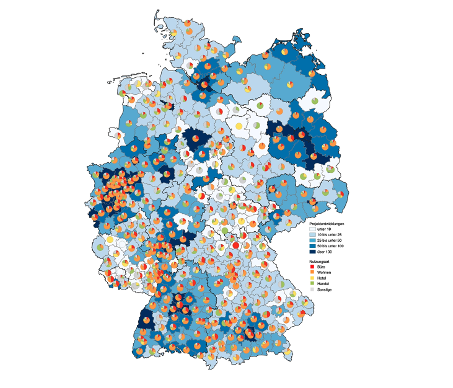
Auf Basis der Daten aus unserem Development Monitor werden die aktuellen Trends auf dem Projektentwicklermarkt beleuchtet und analysiert. Die Assetklasse Büro stand beim aktuellen Webinar im Fokus. Fast 600 Interessierte hatten sich angemeldet. Hier geht es zur Aufzeichnung und Zusammenfassung. Die Fakten unserer Auswertung auf einen Blick Gesamtprojektvolumen: 23.387 Projekte, 186 Mio. qm Fläche. Nutzungsarten (Flächenwachstum): Wohnsegment: Hohe Nachfrage in A- und B-Städten, aber schrumpfendes Volumen. Ländliche Regionen zeigen Wachstum, könnten aber zu optimistisch erscheinen. Logistiksegment: Stabil mit +1,4 % Bürosegment: Rückgang von 13,5 % seit 2022, – 7 % gegenüber 2023, Baustarts – 68 %. A-Städte bleiben gefragt, B-Städte stark betroffen. Seniorenwohnen: Wachsende Bedeutung durch demografischen Wandel. Bestandsmaßnahmen: 26 % des Bürovolumens in Sanierungen, Nachhaltigkeits-Anforderungen treiben die Entwicklung. Regionale Unterschiede: A-Städte mit moderaten Rückgängen, B-Städte stark betroffen, Wachstum in ländlichen Regionen (Wohn- und Handelsflächen). Zukunftsperspektiven: Logistik und Top-Lagen stabil, Büroflächen müssen aufgewertet werden, Bestandsmaßnahmen spielen eine Schlüsselrolle. Die Aufzeichnung des Webinars können Sie hier anschauen. Downloads Ausgewählte Folien der Präsentation Ansprechpartnerin: Birgit Haase, Managerin Unternehmenskommunikation und Marketing bei bulwiengesa, haase@bulwiengesa.de