
Es geht aufwärts – im Schneckentempo

Im diesjährigen Frühjahrsgutachten der Immobilienweisen analysieren wir erneut Wirtschafts-, Büro- und Logistikimmobilien, Corporate Real Estate sowie Hotelimmobilien. Unsere Analysen und daraus abgeleiteten Empfehlungen stützen den vorsichtigen Aufwärtstrend der Branche. Das Deutsche Hypo Immobilienklima zeigt ein positives Bild: in fast allen Segmenten gibt es einen Aufwärtstrend. Das Wohnklima befindet sich nahe dem Allzeithoch, Büro hält auch in dieser Betrachtung die Laterne – trotz steigendem Index. Leichter Optimismus macht sich breit: „Das Investoreninteresse hat sich zunehmend auf Logistik- und Wohnimmobilien verlagert, die als krisenfestere und ertragsstabilere Anlageklassen wahrgenommen werden.“ stellt Sven Carstensen fest. Der Büromarkt hat in den letzten Jahren viele tiefgreifende Transformationen erlebt. Die Aussichten bleiben trübe: „Die Umsätze im Bürosegment verblieben auf einem stabilen, jedoch niedrigen Niveau.“ Der Büroflächenumsatz sinkt gegenüber 2023 um 4 % in den 127 größten Büromärkten Deutschlands. Die veränderte Markt- und Kostensituation führt zu einem rückläufigen Projektentwicklungsvolumen. Die Leerstände steigen weiterhin: 11 Mio. Quadratmeter bei einer Quote von 5,6 %. Im Gegensatz dazu steht die Mietpreisentwicklung bei Büroflächen. Die (Spitzen)Mieten sind 2024 weiter gestiegen. Dies trifft allerdings nur für Spitzenlagen, Neubauten und Objekte mit überdurchschnittlicher Qualität zu. Quelle: RIWIS/bulwiengesa Wie sieht es in den anderen Segmenten aus? Bei Logistikimmobilien äußert sich die anhaltende Zurückhaltung in einer rückläufigen Flächennachfrage in 2024, wobei im Einzugsgebiet von Großstädten von einer Vollvermietung gesprochen werden kann. Die Renditen sind in 2024 nicht so stark angestiegen wie noch 2023. Die Mieten für Logistikimmobilien stiegen kontinuierlich. Der Markt für Hotelimmobilien erfährt eine Stabilisierung. Großevents wie die Fußball-EM stehen dabei hohen Betriebskosten, Energiepreisen und Gehältern gegenüber. Positiv kann der Anstieg des Transaktionsvolumens auf 1,5 Mrd. Euro gesehen werden – eine Erhöhung um 7 % gegenüber 2023. Im Bereich betrieblicher Immobilien – Corporate Real Estate – hat sich der negative Trend des Investmentmarkts leicht abgeschwächt (1.HJ 2024). Der Anstieg bei Renditen setzt seine deutlich positiven Sprünge aus dem letzten Jahr nicht fort und flacht ab. Die Mieten stagnieren auf Vorjahresniveau. Mitarbeiterwohnungen könnten als vielversprechender Ansatz dienen in diesem Segment. Aufwärtstrend im Schneckentempo: Investmentmarkt Flächennachfrage Impulse kommen von Hinweis: Das gesamte Frühjahrsgutachten mit unseren vollständigen Ausführungen können Sie auf der Website des ZIA herunterladen: https://zia-deutschland.de/fruehjahrsgutachten/ Ansprechpartner: Sven Carstensen, Vorstand bulwiengesa, carstensen@bulwiengesa.de
Sanierungsvolumen bei Büros auf Rekordniveau
Zum zweiten Mal haben wir die Sanierungsaktivitäten im Bürosegment in den deutschen A-Städten analysiert. Die neueste Ausgabe des apoprojekt-Bestandskompasses zeigt: Die Bedeutung von Bestandsimmobilien nimmt weiter zu – und mit ihr das Sanierungsvolumen. Bis 2027 sollen 2,8 Millionen m² Bürofläche saniert werden – 300.000 m² mehr als in unserer letzten Analyse. Die Hälfte des erfassten Sanierungsvolumens wurde bereits umgesetzt, während 1,4 Millionen m² bis 2027 noch in der Pipeline sind. Rund 30 % der Projekte befinden sich aktuell in Bau, darunter Großprojekte wie The Verse in München oder die Deutsche Bundesbank-Zentrale in Frankfurt. Der Trend ist eindeutig: Mit dem wachsenden Fokus auf Nachhaltigkeit und der weiter stockenden Neubautätigkeit gewinnt die Bestandssanierung weiter an Bedeutung. Hier finden Sie die aktuelle Presseinformation: Downloads Presseinformation zum apoprojekt Bestandskompass 1_2025 Die vollständigen Informationen und Zusammenfassungen finden Sie auf der Seite von apoprojekt. Sollten Sie das Webinar verpasst haben, finden Sie hier die Aufzeichnung. Ansprechpartnerin: Nicole Tietze, Senior Consultant im Bereich Büroimmobilien bei bulwiengesa, tietze@bulwiengesa.de
Die 5 %-Studie 2022 – wo investieren sich noch lohnt
Für die 5 %-Studie 2022 hat bulwiengesa erneut die Renditepotenziale (IRR) auf den deutschen Immobilienmärkten untersucht. Die wichtigsten Ergebnisse: Die 5 %-Studie bietet bereits seit 2015 einen kompakten Marktüberblick und liefert einen neuen Ansatz bei der Beschreibung von Immobilienmärkten. Sie untersucht die Performanceerwartungen der wichtigsten Assetklassen, die aktuell den deutschen Investmentmarkt dominieren: –> Hinweis: Hier können Sie die Aufzeichnung des Webinars auf youtube ansehen. Ansprechpartner:Sven Carstensencarstensen@bulwiengesa.deTel. +49 30 27 87 68 0 und Anna Wolfgartenwolfgarten@bulwiengesa.deTel. +49 89 23 23 76 48 Downloads Die 5 % Studie 2022 Pressemitteilung 5 %-Studie 2022 Präsentation Webinar
Von Büro zu Wohnen: 150.000 Wohnungen in Sichtweite – wenn die Rahmenbedingungen stimmen
Angesichts steigender Leerstände im Bürosektor und anhaltender Wohnungsknappheit rückt ein Thema wieder in den Fokus: die Umnutzung von Büroimmobilien zu Wohnraum. Eine neue Kurzstudie von bulwiengesa im Auftrag der Berlin Hyp AG zeigt das enorme Potenzial – und benennt die Hürden. Das Potenzial: Rund 150.000 neue Wohnungen könnten in den sieben deutschen A-Städten entstehen, wenn periphere, ältere Bürogebäude (vor 2000 gebaut, mindestens 5.000 qm) zu Wohnzwecken umgenutzt würden. Allein Berlin und München bringen es dabei jeweils auf etwa 30.000 neue Wohneinheiten. Doch: Die Umnutzung ist kein Selbstläufer. Technische, wirtschaftliche und rechtliche Herausforderungen machen viele Projekte komplex – von der Gebäudestruktur bis zur fehlenden ÖPNV-Anbindung. Dennoch zeigen Best-Practice-Beispiele wie in Frankfurt-Niederrad oder Hamburg-Wandsbek: Es kann gelingen – und die Stadtentwicklung nachhaltig voranbringen. Aufzeichnung des Webinars vom 7. April 2025 sowie die Pressemitteilung finden Sie auf der Website der Berlin Hyp AG. Eine Zusammenstellung der KeyFacts haben wie hier für Sie. Ansprechpartnerin: Nicole Tietze, Senior Consultant im Bereich Gewerbeimmobilien bei bulwiengesa, tietze@bulwiengesa.de
Kooperation von bulwiengesa und on-geo
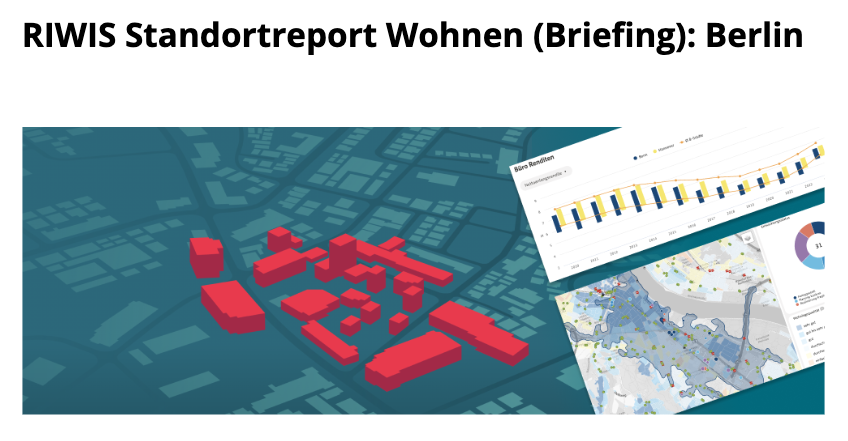
Die bulwiengesa AG und die on-geo GmbH gehen eine strategische Partnerschaft ein, um Immobilienbewertern einen noch einfacheren Zugang zu fundierten Marktdaten zu bieten. Über die Bewertungssoftware LORA sowie den Marktdatenshop geoport von on-geo können Nutzer nun direkt auf die RIWIS Standortreports von bulwiengesa zugreifen. Die Standortreports beinhalten unter anderem markttypische Mieten und Nettoanfangsrenditen auf Basis einer zehnjährigen Zeitreihe und unterstützen so die Einschätzung lokaler Immobilienmärkte. Zudem erfüllen die bereitgestellten Daten die Anforderungen der Beleihungswertermittlungsverordnung (BelWertV). Die Integration ermöglicht eine effizientere Recherche und eine medienbruchfreie Nutzung aktueller Marktdaten innerhalb bestehender Bewertungsprozesse. Weitere Informationen zur Kooperation sind in der Pressemitteilung abrufbar. Downloads Pressemeldung Kooperation bulwiengesa und on-geo Ansprechpartnerin: Birgit Haase, Managerin Unternehmenskommunikation und Marketing bei bulwiengesa, haase@bulwiengesa.de
Frühjahrsprognosen 2025 – Leichte wirtschaftliche Erholung – Immobilienmärkte reagieren differenziert
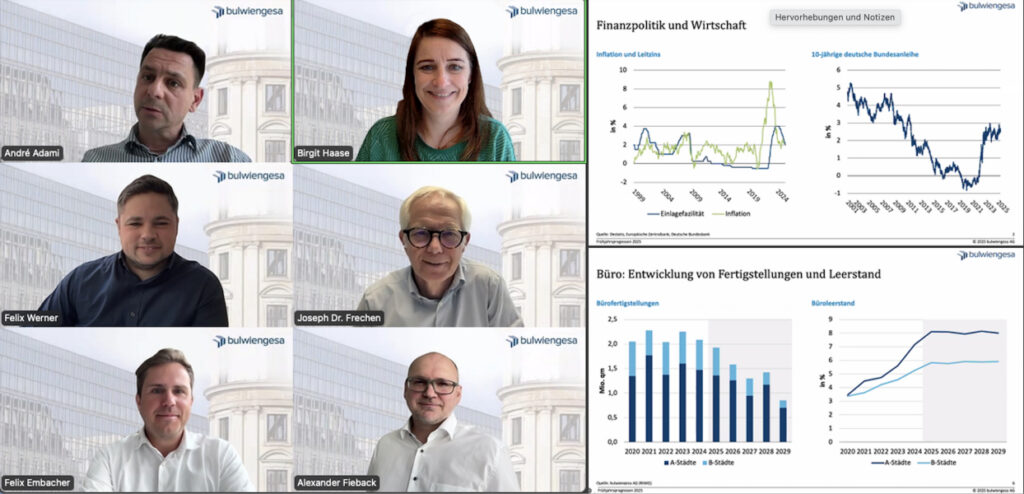
Zwei Mal jährlich erstellen wir umfassende Prognosen zur Entwicklung der Immobilienmärkte in Deutschland – basierend auf volkswirtschaftlichen Rahmenbedingungen und Analysen aus der hauseigenen Immobiliendatenbank RIWIS. Die aktuellen Frühjahrsprognosen wurden am 17. Juni 2025 in einem öffentlichen Webinar vorgestellt. Konjunktur: Aufhellung mit Unsicherheiten Die deutsche Wirtschaft zeigt erste Erholungstendenzen. Das Bruttoinlandsprodukt wuchs im ersten Quartal 2025 um +0,4 % – stärker als erwartet. Haupttreiber waren vorgezogene Exporte in die USA, insbesondere aus der Pharma- und Automobilindustrie. Trotzdem bleibt der Arbeitsmarkt angespannt. Die Arbeitslosenzahl dürfte in den Sommermonaten bei rund 3 Millionen liegen. Eine Belebung des Arbeitsmarkts wird erst 2026 mit einem prognostizierten BIP-Wachstum von +0,8 % erwartet. Die Inflation hat sich wie prognostiziert auf das 2%-Ziel abgeschwächt. Zinssenkungen sind laut bulwiengesa weder für den weiteren Jahresverlauf 2025 noch für 2026 zu erwarten. Ein Lichtblick ist das Deutsche Hypo Immobilienklima, das im Mai auf 97,0 Punkte stieg. Vor allem das Ertragsklima verbesserte sich deutlich. Wohn- und Logistikimmobilien bleiben in einem unsicheren Umfeld gefragt. Prognosen für die Immobilienmärkte Wohnen: Kaufmarkt mit Stabilisierungstendenzen, Mietmarkt anhaltend unter Druck Die Kaufpreise für Wohnimmobilien stabilisieren sich allmählich, während das Mietwachstum mit mindestens 3 % kräftig bleibt. Zudem hält das Bevölkerungswachstum in den gefragten Städten an und sorgt für zusätzlichen Druck am Mietmarkt. Die Bautätigkeit bleibt trotz großer Nachfrage auf niedrigem Niveau, vielerorts bleibt der Bedarf ungedeckt. bulwiengesa erwartet, dass die Fertigstellungszahlen im Neubau in diesem und im kommenden Jahr unter der Marke von 200.000 Wohnungen bleiben werden. Einzelhandel: Konsumstimmung gibt die Richtung vor Der Einzelhandelsumsatz in Deutschland zeigte zu Jahresbeginn 2025 eine volatile Entwicklung mit abwechselnd steigenden und leicht rückläufigen Monatswerten. Der HDE rechnet dennoch mit einem nominalen Jahresplus von 2 %, beim Online-Handel sogar mit +4 %. Trotz gestiegener Einkommen bleibt die Anschaffungsneigung laut HDE-Konsumbarometer niedrig als Ausdruck der anhaltenden wirtschaftlichen Verunsicherung. Bei Handelsimmobilien stabilisieren sich nach fünf Jahren der Preis- und Mietkorrekturen die Spitzenmieten in A- und B-Städten – bis 2029 wird ein moderater Anstieg um 4 % erwartet. Die Nettoanfangsrenditen zeigen sich stabil, da Spitzenlagen in innerstädtischen Highstreets weiterhin gefragt sind. Büroimmobilien: Leerstand steigt weiter, aber Qualität bleibt gefragt Der Büromarkt leidet unter der schwachen Konjunktur und stagnierender Beschäftigung. Dadurch steigen kurzfristig die Leerstände weiter. 2025 liegt er im Mittel bei über 8 %, mittelfristig aber mit sehr unterschiedlichen Entwicklungen in den einzelnen Städten. Gleichzeitig bleiben zentrale, energieeffiziente Flächen gefragt, was weiteres Potenzial für steigende Spitzenmieten bietet. Diese steigen im Mittel in den A-Städten flächendeckend auf über 46 Euro/qm bis 2029. Teilweise liegen die Werte jetzt schon darüber. Logistikimmobilien: Risikoaversion dämpft Neubau, Mietwachstum hält an Im Jahr 2024 liegt der Anteil spekulativ errichteter Logistikimmobilien bei nur noch 13 % des Gesamtentwicklungsvolumens – ein deutlicher Rückgang im Vergleich zum Durchschnitt der Jahre 2019 bis 2023 mit rund 32 %. Hauptgrund ist die gestiegene Risikoaversion vieler Banken, die spekulative Finanzierungen zunehmend zurückhaltend bewerten. Trotz dieser Entwicklung zeigen sich die Fertigstellungszahlen bislang vergleichsweise stabil. Der weiterhin bestehende Flächenbedarf (insbesondere nach Flächen mit Neubaustandard) wird dadurch unterstrichen. Dies wirkt sich auch auf die erwartete Mietentwicklung aus. Wenngleich auf einem moderateren Niveau als in den vergangenen Jahren, sind weitere Anstiege bei den Lagerflächenmieten in den kommenden Jahren zu erwarten. Mit dynamischen Steigerungen um etwa 3% p.a. kann in den Regionen um die A-Städte gerechnet werden. Alle begleitenden Unterlagen finden Sie hier: Downloads Pressemitteilung bulwiengesa Frühjahrsprognosen 2025 Präsentation bulwiengesa Frühjahrsprognosen aus dem Webinar Die Aufzeichnung des Webinars, zu dem sich über 1.000 interessierte Personen angemeldet haben, finden Sie HIER. Ansprechpartnerin: Birgit Haase, Managerin Unternehmenskommunikation und Marketing bei bulwiengesa, birgit.haase@bulwiengesa.de
Investorenstudie
Akquireal ist eine Plattform, auf der Ankaufsprofile von Immobilieninvestoren aufgeführt werden. In unserer Analyse der Einzelprofile soll beantwortet werden, wer, wo, was und zu welchen Konditionen sucht. Zugleich können damit perspektivisch z. B. Nachfragetrends oder räumliche Verdichtungen abgeleitet werden. Wichtige Ergebnisse: Ansprechpartner: Felix EmbacherBereichsleiter Research & Data Scienceembacher@bulwiengesa.deTelefon +49 89 23 23 76 -22 Downloads Investorenstudie
US Multifamily Monitor 2. Halbjahr 2022
Die US-Volkswirtschaft war auch im dritten Quartal 2022 von starkem Preisauftrieb geprägt, was durch eine Inflationsrate von zuletzt über 8 % reflektiert wird. Bedingt durch fortbestehende globale Lieferkettenprobleme führt die Verknappung einiger Güter zu angebotsseitigen Preissteigerungen. Für die breite Bevölkerung hat sich, auch durch die gestiegenen Zinsen, die Möglichkeit des Eigenheimerwerbs deutlich verschlechtert. Entsprechend steigt der Nachfragedruck auf den Mietwohnungsmarkt, was im dritten Quartal 2022 in erheblichen Mietsteigerungen resultierte. Der Mangel an bezahlbarem Wohnraum in Kombination mit steigenden Bevölkerungszahlen und sinkenden Realeinkommen stellt viele US-Haushalte vor ein tiefgreifendes Problem. Die Verfügbarkeit von bezahlbarem Wohnraum rückt daher zunehmend in den Vordergrund. Daher ist das Fokusthema dieser Ausgabe dem Thema „Affordable Housing“ gewidmet. Ansprechpartner: Felix Embacherembacher@bulwiengesa.deTel.: +49 89 23 23 76 22 Downloads US Multifamily Monitor 2. Halbjahr 2022
Kein Sommerhoch beim Immobilienklima
Nach dem Rücksetzer im Vormonat verzeichnet das Deutsche Hypo Immobilienklima im August einen erneuten Rückgang. Im Rahmen der 212. Monatsbefragung von rund 1.000 befragten Immobilienexpertinnen und -experten fiel das Immobilienklima um 3,5 Prozent auf nun 92,2 Punkte. Das Investmentklima setzt seinen Rückgang fort und verschlechtert sich um 2,3 Prozent auf 88,4 Punkte. Auch das Ertragsklima gibt um 4,7 Prozent zum Vormonat nach und steht nun bei 96,0 Punkten. Das Sommerloch scheint noch nicht überwunden zu sein. Mit Ausnahme des Logistikklimas setzt sich die rückläufige Entwicklung in allen Assetklassen im August weiter fort. Auch wenn das Wohnklima seinen Spitzenplatz mit großem Abstand verteidigt, verzeichnet das Segment im August den höchsten Rückgang: Es fällt um 5,3 Prozent auf 143,4 Punkte. Das Handelsklima gibt um 2,7 Prozent nach und erreicht einen Wert von 81,8 Punkten. Am schwächsten zeigt sich weiterhin das Büroklima. Es erleidet im August den zweitstärksten Rückgang aller Segmente in Höhe von 5,2 Prozent und notiert nun bei 71,3 Punkten. Das Hotelklima fällt um 2,7 Prozent auf einen Wert von 106,3 Punkten. Logistik kann sich als einzige Assetklasse leicht verbessern und steigt um 0,8 Prozent auf 110,4 Punkte. Downloads Immobilienklima Auswertung August 2025 Ihre Markteinschätzung zählt – 5 Minuten, die sich lohnenDer Deutsche Hypo Immobilienklima-Index hat bereits 2009 die Krise vorhergesagt, als die Zahlen noch gut aussahen. Heute brauchen wir wieder Ihre Expertise: Über 1.200 Immobilienprofis teilen monatlich ihre Markteinschätzung – und schaffen so das präziseste Stimmungsbild der Branche. Ihr Nutzen: Sehen Sie, wie sich Ihre Einschätzung zu Büro, Handel, Wohnen, Logistik und Hotel im Vergleich zur Gesamtbranche entwickelt. Erkennen Sie Trends, bevor sie in den Statistiken sichtbar werden. So einfach geht’s: QR-Code scannen, automatische Anmelde-Mail abschicken, fertig. Die monatliche Teilnahme dauert keine 5 Minuten – Sie klicken nur die zutreffenden Aussagen an.Machen Sie mit. Ihre Stimme macht den Unterschied. Autor: Robin Cunningham, Volkswirt, robin.cunningham@bulwiengesa.de
Nachhaltigkeit in der Immobilienwirtschaft: Wo stehen wir wirklich?
Trotz regulatorischer Vorgaben und dem Druck von Finanzinstituten bleibt die Umsetzung von Nachhaltigkeitsmaßnahmen in der Immobilienwirtschaft eine komplexe Herausforderung. Der neue Marktbericht von bulwiengesa und der Berliner Sparkasse zeigt: ESG ist zwar angekommen, aber die Praxis hinkt den Zielen noch hinterher. Die deutsche Immobilienwirtschaft befindet sich in einem Spannungsfeld: Einerseits steigen die regulatorischen Anforderungen an nachhaltige Gebäude kontinuierlich, andererseits erschweren hohe Bau- und Finanzierungskosten sowie geopolitische Unsicherheiten die praktische Umsetzung. Unser aktueller Marktbericht „Nachhaltigkeit – Status quo“ beleuchtet diese Diskrepanz und zeigt auf, wo die Branche steht – und welche enormen Investitionen für eine klimaneutrale Zukunft erforderlich sind. Berliner Markt zeigt positive Entwicklung Trotz der herausfordernden Rahmenbedingungen ist in Berlin ein erfreulicher Trend erkennbar: Zwei Drittel der 2024 fertiggestellten Büroflächen verfügen über eine Nachhaltigkeitszertifizierung. Bei den aktuellen Projektentwicklungen liegt dieser Anteil bereits bei 60 Prozent – Tendenz steigend, da viele Zertifizierungen nachträglich erworben werden.Auch im Wohnungsbereich folgen zahlreiche Berliner Entwicklungen neuesten Baustandards. Fast 50 Prozent aller Wohnflächen über 1.000 Quadratmeter weisen 2025 eine Zertifizierung auf. Besonders hervorzuheben sind die KfW-Standards 40 und 55, die in Berlin einen Gesamtanteil von fast 90 Prozent erreichen. Sanierungsquote bleibt problematisch Die größte Herausforderung liegt jedoch im Bestand: Nur 0,69 Prozent der deutschen Gebäude wurden 2024 energetisch saniert – erforderlich wären jedoch jährlich zwei Prozent, um die Klimaziele für 2030 zu erreichen. Dabei ist die Sanierung bestehender Gebäude nicht nur kostengünstiger als der Neubau, sondern verursacht auch bis zu zwei Drittel weniger graue Emissionen. Investitionsbedarf bei Wohnen und Büro: 80 Milliarden Euro für Berlin Zur Veranschaulichung der Dimension hat bulwiengesa eine theoretische Kostenschätzung für eine klimaneutrale Transformation Berlins vorgenommen: Allein für die energetische Sanierung der Wohn- und Bürobestände mit Baujahr vor 2000 wären rechnerisch Investitionen von rund 80 Milliarden Euro erforderlich – 52,3 Milliarden Euro für Wohngebäude und 28 Milliarden Euro für Büroimmobilien. Dabei wurden bewusst unterschiedliche Ansätze gewählt: Während bei Wohngebäuden pragmatisch nach gut umsetzbaren Lösungen gesucht wurde, orientierte sich die Büroberechnung an strengeren Standards. Die komplexere Gebäudetechnik bei Büros und geringere Skalierungseffekte verteuern zusätzlich die Kosten pro Quadratmeter. Diese theoretischen Berechnungen verdeutlichen die Dimension der Aufgabe. Berücksichtigt man, dass weitere Immobiliensegmente wie Logistik sowie infrastrukturelle Maßnahmen in dieser Rechnung noch nicht enthalten sind, dürften die tatsächlichen Kosten für eine vollständige Klimaneutralität ein Vielfaches betragen. Politische Signale bleiben widersprüchlich Während im aktuellen Koalitionsvertrag der Effizienzhausstandard EH55 temporär wieder förderfähig gemacht werden soll, laufen andere politische Vorschläge – wie die geplante Abschaffung des Heizungsgesetzes – in die entgegengesetzte Richtung. Diese widersprüchlichen Signale erschweren langfristige Planungssicherheit für Investoren und Entwickler. Fazit: Nachhaltigkeit als Wirtschaftsfaktor Nachhaltigkeit ist längst mehr als ein Trend – sie wird zum entscheidenden Wirtschaftsfaktor. Investoren knüpfen Kreditvergaben zunehmend an Nachhaltigkeitsprofile, und nicht nachhaltige Immobilien laufen Gefahr, zu „stranded assets“ zu werden. Die Berliner Beispiele zeigen: Auch in wirtschaftlich schwierigen Zeiten ist nachhaltiges Bauen möglich und wird vom Markt nachgefragt. Die fundamentale Umbruchphase im deutschen Immobilienmarkt seit 2022 macht die ESG-Transformation nicht einfacher – aber sie macht sie umso notwendiger. Wer heute in Nachhaltigkeit investiert, schafft nicht nur einen Beitrag zum Klimaschutz, sondern sichert auch die langfristige Marktfähigkeit seiner Immobilien. Den vollständigen Marktbericht „Nachhaltigkeit – Status quo“ mit detaillierten Marktdaten zu Büro-, Logistik- und Wohnungsmarkt sowie umfassenden Analysen zu Zertifizierungssystemen finden Sie auf der Webseite der Berliner Sparkasse. Ansprechpartnerin: Nicole Tietze, Senior Consultant im Bereich Gewerbeimmobilien bei bulwiengesa, tietze@bulwiengesa.de