
Studie: Gesamtmietbetrachtung Büromarkt Deutschland
Für die Kurzstudie „Gesamtmietbetrachtung – Büromarkt Deutschland“ haben bulwiengesa und BAUAKADEMIE Miet- und Betriebskosten analysiert. Die wichtigsten Ergebnisse: Die aktuellen Zäsuren im Immobilienmarkt haben spürbare Folgen für den deutschen Büromarkt. Dabei ist eine Bewegung von einem Vermieter- zu einem Mietermarkt unübersehbar. Im Zuge der einsetzenden Energiekrise und stark ansteigender Inflation wirken besonders die Mietnebenkosten zunehmend belastend auf die Leistungsfähigkeit vieler Mieter. Anmietungsentscheidungen oder auch der Verbleib in bestehenden Flächen hängen mehr und mehr von der Analyse der beiden Kostenpositionen Kaltmiete und Betriebskosten ab. Für Investoren und Vermieter wiederum wird die Optimierung der Betriebskosten immer wichtiger, um in einem schwierigeren Marktumfeld im Wettbewerb zu bestehen. Die Analyse basiert auf der Auswertung unserer RIWIS-Datenbank und dem NEO, dem Betriebskostenbenchmark als Nachfolger des etablierten OSCAR der BAUAKADEMIE. Ansprechpartner: Jakob HeilekConsultant im Bürobereichheilek@bulwiengesa.deTelefon +49 30 27 87 68-26 Downloads Pressemitteilung Kurzstudie
Wenig Bewegung am deutschen Immobilienmarkt

Zum elften Mal präsentiert bulwiengesa die umfassende Analyse der deutschen Immobilienmärkte. Die Ergebnisse der diesjährigen 5% Studie zusammen mit ADVANT Beiten zeigen: Der deutsche Immobilienmarkt ist von einer weitgehenden Stagnation geprägt. Parallel dazu gewinnen Nischensegmente an Attraktivität. Der Markt belohnt zunehmend professionelles Asset-Management und Spezialkenntnisse – ein Trend, der die Spreu vom Weizen trennt. Die wichtigsten Ergebnisse im Überblick Gewerbeimmobilien: Unsicherheit blockiert den Markt Der Gewerbeimmobilienmarkt verharrt weiterhin in einer ausgeprägten Abwartehaltung. Besonders im Büromarkt löst sich die Unsicherheit nicht auf. „Die Fragezeichen bezüglich der zukünftigen Nachfrage nach Büroflächen und des CapEx-Bedarfs bei Beständen aufgrund des gestiegenen energetischen Sanierungsbedarfs bleiben bestehen.“ Sven Carstensen, Vorstand bulwiengesa AG In A-Märkten zeigen Büroimmobilien mit 3,91% IRR eine leichte Entspannung um 21 Basispunkte, doch der Transaktionsmarkt bleibt fragmentiert. Die Preisvorstellungen von Käufern und Verkäufern klaffen oft nach wie vor weit auseinander. Produktionsimmobilien führen Renditeranking an Produktionsimmobilien stehen wieder an der Spitze des Renditerankings der Studie. Mit einem IRR-Basiswert von 6,14% bieten sie Investoren überdurchschnittliche Perspektiven, erfordern jedoch spezialisiertes Management-Know-how und sind eng mit konjunkturellen Schwankungen verknüpft. Die Core-Spanne erstreckt sich dabei von 4,83% bis 7,51%. Logistik erreicht erstmals 5%-Marke Moderne Logistikimmobilien haben 2025 die symbolische 5%-Schwelle überschritten und erreichen einen IRR-Basiswert von 4,93% – ein deutlicher Anstieg um rund 60 Basispunkte. Die Mietsteigerungen lagen leicht über dem Vorjahr, wodurch sich selektiv gute Einstiegschancen ergeben. Die Core-Spanne erstreckt sich von 3,66% bis 5,23%. Trotz des eingetrübten wirtschaftlichen Gesamtumfelds bleibt die Nachfrage nach hochwertigen Logistikimmobilien stabil, wobei die Qualität zunehmend zum entscheidenden Faktor wird. Wohnen: Stabiles Umfeld bei erhöhtem Investoreninteresse Bei Wohnimmobilien zeigt sich ein stabiles Renditebild ohne dramatische Bewegungen. A-Märkte verzeichnen mit 2,8% IRR einen geringfügigen Rückgang von 15 Basispunkten, während B-Märkte (3,01% IRR) und Universitätsstädte (3,24% IRR) leicht zulegen. „Das Interesse an Wohninvestments hat im Jahr 2025 deutlich zugelegt – insbesondere auch außerhalb der A-Märkte“, berichtet Carstensen. „Dieser Trend dürfte sich fortsetzen.“ Bei einer aktuellen Inflation von 2-2,5% bleiben Wohnimmobilien grundsätzlich eine attraktive Anlagealternative, wobei sich das Investoreninteresse zunehmend auch auf sekundäre Märkte ausweitet. Microliving: Profiteur des Wohnraummangels Möblierte Apartments verzeichnen eine positive Entwicklung mit IRR-Werten von 4,11% in A-Städten und 4,32% in B-Städten. Der anhaltende Wohnraummangel in deutschen Städten schafft kontinuierliche Nachfrage nach diesen flexiblen Wohnlösungen. Core-Matrix, Quelle: bulwiengesa Weitere Assetklassen im Detail Logistikimmobilien: Deutlicher Aufschwung Moderne Logistikimmobilien verzeichnen mit 4,93% IRR einen deutlichen Anstieg um 50 Basispunkte. Die Core-Spanne erstreckt sich von 3,66% bis 5,23%. Trotz des eingetrübten wirtschaftlichen Umfelds bleibt die Nachfrage nach hochwertigen Objekten stabil. Hotelimmobilien: Kontinuierliche Erholung Hotels zeigen eine positive Entwicklung mit Basiswerten zwischen 4,49% und 4,87% für 2- bis 4-Sterne-Häuser. Die Auslastungszahlen und Zimmerpreise haben sich auf robustem Niveau eingependelt, wobei die Performance stark vom Betreiber abhängt. Einzelhandel: Lebensmittel als Stabilitätsanker Fachmarktzentren mit Lebensmittelfokus bleiben bei 4,34% IRR konstant nachgefragt. Shoppingcenter zeigen sich mit 4,89% stabil, werden jedoch meist nur mit Umnutzungsoptionen gehandelt. Non-Core-Segment: Chancen für Spezialisten Für renditeorientierte Investoren eröffnen sich im Distressed-Segment zunehmend Chancen, während institutionelle Anleger diese Objekte aufgrund mangelnder ESG-Konformität meiden. „Renditeorientierte Investoren finden im Distressed-Immobiliensegment zunehmend attraktive Chancen. Die zentrale Herausforderung wird sein, zu identifizieren, welche notleidenden Immobilien sich überhaupt noch für den institutionellen Markt aufbereiten lassen.“ Klaus Beine und Florian Baumann, beide Partner ADVANT Beiten Büroimmobilien im Non-Core-Bereich können bis zu 10% IRR erreichen, bergen jedoch auch Totalausfallrisiken. Erfolgreich sind dabei vor allem Investoren mit ausgeprägter technischer Managementkompetenz. Unternehmensimmobilien: Stabile Alternative zu klassischen Investments Unternehmensimmobilien etablieren sich als nachhaltige Alternative: Diese managementintensiven Assetklassen zeichnen sich durch stabile Cashflows und hohe Nutzungsflexibilität aus. Methodische Grundlage Die Studie basiert auf einer Monte-Carlo-Simulation mit 1.000 Berechnungsdurchläufen und analysiert die interne Verzinsung (IRR) verschiedener Assetklassen bei einer angenommenen Haltedauer von zehn Jahren. Untersucht wurden 127 Büromärkte sowie 68 Wohnungsmärkte in Deutschland. Core-Immobilien werden dabei als Investments mit stabiler Vermietungssituation und nachhaltigen Lageparametern definiert, während Non-Core-Investments ein erhöhtes Risikoprofil mit entsprechend höheren Performancemöglichkeiten aufweisen. Fazit: Differenzierung als Schlüssel zum Erfolg Die 5% Studie 2025 verdeutlicht: Der deutsche Immobilienmarkt ist erwachsen geworden. Pauschale Markteinschätzungen werden der aktuellen Realität nicht mehr gerecht. Erfolgreiche Immobilieninvestments erfordern heute eine differenzierte Betrachtung, spezialisiertes Know-how und die Bereitschaft, auch abseits etablierter Pfade zu investieren. Der Markt honoriert Qualität und professionelles Management – eine Entwicklung, die Deutschland als Investitionsstandort langfristig stärkt und neue Chancen für spezialisierte Akteure schafft. Am 01.10. fand zu diesen Ergebnissen ein Webinar statt, in dem Praktiker diese Zahlen durchsprechen und ihre Sicht auf den Markt darlegten. Die Aufzeichnung des Webinars finden Sie auf YouTube: https://youtu.be/dvypQ0AK0CM Die Präsentationsfolien können Sie hier nebst der Pressemitteilung zur Studie finden. Ansprechpartner: Anna Wolfgarten, Consultant bei bulwiengesa, anna.wolfgarten@bulwiengesa.de und Sven Carstensen, Vorstand, sven.carstensen@bulwiengesa.de Downloads Pressemiteilung zur 5% Studie von bulwiengesa und ADVANT Beiten 5% Studie 2025 – Wo Investieren sich noch lohnt Präsentation 5% Studie 2025 Webinar
Die versteckten Kosten: Wenn Betriebskosten zur „zweiten Miete“ werden
Die Gesamtmietbelastung für Büroimmobilien in deutschen A-Städten ist seit 2016 drastisch gestiegen. Während die Aufmerksamkeit meist den Kaltmieten gilt, entwickeln sich die Betriebskosten zum entscheidenden Kostentreiber. Das zeigt die neue Gesamtmietbetrachtung von bulwiengesa in Zusammenarbeit mit der Bauakademie Unternehmensgruppe. Betriebskosten steigen überproportional stark Besonders dramatisch ist die Entwicklung im Spitzensegment: Hier haben sich die Betriebskosten in den letzten fünf Jahren nahezu verdoppelt. Der Anteil der Betriebskosten an den Gesamtkosten erhöhte sich seit 2016 bis 2025 um circa sechs Prozentpunkte auf bis zu 21 Prozent in der Spitze. Energiepreise und Lohn-Preis-Spirale als Haupttreiber Als Haupttreiber der Kostensteigerungen identifiziert die Studie drei Faktoren: Den sprunghaften Anstieg der Energiepreise (Heizung) infolge des Ukraine-Kriegs, die inflationsbedingte Lohn-Preis-Spirale bei personalintensiven Facility Services sowie deutlich erhöhte Versicherungsprämien. Die Kostenstruktur zeigt: 48 Prozent der Betriebskosten entfallen auf Facility Services, 30 Prozent auf Ver- und Entsorgung und 22 % auf die sonstigen Kosten. Immerhin 40% der Kosten lassen sich dabei durch intelligente Optimierung steuern. Zertifizierung bringt keine Kostenvorteile Obwohl über 65 Prozent der Büroflächen zertifiziert sind, entstehen dadurch keine Betriebskostenvorteile. ESG-konforme Gebäude kosten in der Bewirtschaftung nicht weniger als konventionelle Immobilien. Die Kurzstudie, Pressemitteilung und Präsentation aus dem Webinar finden Sie unten zum Download. Die Aufzeichnung des Webinars finden Sie als YouTube-Video HIER. Ansprechpartner: Nicole Tietze, Senior Consultant und Autorin der Kurzstudie, nicole.tietze@bulwiengesa.de, sowie Alexander Fieback, Teamleiter Büro- und Gewerbeimmobilien in der Region Nord/Ost, alexander.fieback@bulwiengesa.de Downloads Pressemitteilung bulwiengesa Bauakademie zu Gesamtbetriebskosten Kurzstudie „Gesamtmietbetrachtung Büromarkt Deutschland 2025“ Präsentation Webinar 10.09.2025
Die 5 %-Studie 2023 – wo investieren sich noch lohnt
Für die 5 %-Studie 2023 hat bulwiengesa erneut die Renditepotenziale (IRR) auf den deutschen Immobilienmärkten untersucht. Die wichtigsten Ergebnisse: Die 5 %-Studie bietet bereits seit 2015 einen kompakten Marktüberblick und liefert einen neuen Ansatz bei der Beschreibung von Immobilienmärkten. Sie untersucht die Performanceerwartungen der wichtigsten Assetklassen, die aktuell den deutschen Investmentmarkt dominieren: Auf Youtube können Sie die Aufzeichnung des Webinars vom 26.10.23 sehen, in dem wir gemeinsam mit Partnern aus der Praxis die Studienergebnisse vorgestellt haben. Ansprechpartnerin: Anna Wolfgartenwolfgarten@bulwiengesa.deTel. +49 89 23 23 76 48 Downloads Die 5 %-Studie 2023 Pressemitteilung Präsentation Webinar 26.10.2023
Erdgeschosse 5.0
Engagierte Projektentwickler, die Bundesstiftung Baukultur und das Analyseunternehmen bulwiengesa haben im Jahr 2019 die Studie Erdgeschosse 4.0 vorgelegt. Verschiedene neue Aspekte in der aktuellen „Bauwende“ sowie zwei vertiefende Workshops in der Gruppe führten zu weiteren wichtigen Faktoren und Zusammenhängen für den Erfolg vitaler Erdgeschosse. Diese sind nun in der Kurzstudie Erdgeschosse 5.0 zusammengefasst. Ansprechpartner: Dr. Joseph Frechenfrechen@bulwiengesa.de Downloads Studie Erdgeschosse 5.0 Pressemitteilung
Bestandstransformation nimmt Fahrt auf: Nachhaltigkeit wird zum Standard

Die Zahlen sprechen eine klare Sprache: Die Transformation des deutschen Bürobestands gewinnt weiter an Bedeutung. Der heute vorgestellte dritte apoprojekt-Bestandskompass von bulwiengesa zeigt einen deutlichen Trend zur nachhaltigen Bestandserneuerung – trotz herausfordernder Marktbedingungen. Sanierungsvolumen wächst kontinuierlich Von 2020 bis 2028 werden in den deutschen A-Städten rund 2,9 Millionen Quadratmeter Bürofläche saniert – 100.000 Quadratmeter mehr als noch in der letzten Prognose. Besonders bemerkenswert: Der Anteil sanierter Flächen am Gesamtfertigstellungsvolumen erreicht 2025 mit 30 Prozent einen neuen Rekordwert. Nachhaltigkeit etabliert sich als Marktstandard 60 Prozent der Sanierungsprojekte tragen inzwischen ein Nachhaltigkeitszertifikat – ein deutliches Signal für den Strukturwandel der Immobilienbranche. Diese Entwicklung zeigt: Nachhaltigkeit ist längst kein Nice-to-have mehr, sondern wird zu einem zentralen Investitionskriterium. Erstmals in der Analyse: Auch die B-Städte Leipzig und Nürnberg mit einem gemeinsamen Sanierungsvolumen von 170.000 Quadratmetern. Regional unterschiedliche Dynamik Berlin führt mit 565.000 Quadratmetern anstehender Sanierungen bis 2028, während Frankfurt am Main durch eine beeindruckende Marktdynamik mit einem um 104 Prozent gestiegenen Büroflächenumsatz überrascht. Fast 70 Prozent aller Sanierungen konzentrieren sich auf zentrale Innenstadtlagen. Fazit Trotz steigender Leerstände und wirtschaftlicher Unsicherheiten setzt die Bestandstransformation ihren Wachstumskurs fort. Die Botschaft ist eindeutig: Nur durch umfassende, nachhaltige Erneuerung haben Bürogebäude langfristig Bestand am Markt. Im heutigen Webinar haben wir diese Ergebnisse zusammen mit unserem Partner apoprojekt sowie einem Gast der MOMENI Group vorgestellt und eingeordnet. Die Aufnahme finden auf YouTube unter diesem Link: https://youtu.be/luGoNMOsOcs Downloads apoprojekt Bestandskompass, 4. Ausgabe – Webinar-Folien apoprojekt Bestandskompass, 4. Ausgabe – Presseinformation Die vollständigen Informationen und Zusammenfassungen finden Sie auf der Seite von apoprojekt. Ansprechpartnerin: Nicole Tietze, Senior Consultant im Bereich Büroimmobilien bei bulwiengesa, nicole.tietze@bulwiengesa.de
US Multifamily Monitor 1. Halbjahr 2024
Das Fokusthema dieser Ausgabe ist dem Wohnungsneubau gewidmet. Das US-Bruttoinlandsprodukt ist im Jahr 2023 mit 2,5 % im internationalen Vergleich stark gewachsen, die Inflationsrate konnte auf aktuell 3,2 % reduziert werden. Der Einsatz erneuerbarer Energien führt zu einer Anziehung von internationalen Investitionen in die USA. Folglich besteht ein erheblicher Bedarf an Personal. Dabei ist bei einer Arbeitslosenquote von lediglich 3,5 % bereits jetzt nahezu Vollbeschäftigung gegeben. Die Voraussetzung für die Ansiedlung von Produktionsstätten und Unternehmen ist die Verfügbarkeit von Arbeitskräften. Dem Wohnungsangebot kommt in diesem Zusammenhang eine entscheidende Rolle zu. Allerdings haben die hohen Hypothekenzinsen und die Zurückhaltung der Banken in der Kreditvergabe zu einem starken Rückgang von Transaktionen und Preisen geführt, insbesondere bei Gewerbeimmobilien. Der Wohnungssektor hat sich was Wertstabilität und Neubauaktivität betrifft, relativ gut behauptet. Allerdings werden aktuell viele Projektplanungen und Baubeginne verschoben. Ansprechpartner: Felix Embacherembacher@bulwiengesa.deTel.: +49 89 23 23 76 22 Downloads US Multifamily Monitor
Die 5 %-Studie 2024 – wo investieren sich noch lohnt
Für die 5 %-Studie 2024 hat bulwiengesa erneut die Renditepotenziale (IRR) auf den deutschen Immobilienmärkten untersucht. Die Studie ermittelt die wahrscheinliche interne Verzinsung (IRR) einer Investition bei einer angenommenen Haltedauer von zehn Jahren. Damit können jährliche Renditen für Investitionen berechnet und die Ertragsaussichten verschiedener Assetklassen gegenübergestellt werden. Die wichtigsten Ergebnisse: Die 5 %-Studie bietet bereits seit 2015 einen kompakten Marktüberblick und liefert einen neuen Ansatz bei der Beschreibung von Immobilienmärkten. Sie untersucht die Performanceerwartungen der wichtigsten Assetklassen, die aktuell den deutschen Investmentmarkt dominieren: Hier finden Sie alle Infos zu den –> Veranstaltungen, auf denen wir Studienergebnisse vorstellen. Ansprechpartnerin: Anna Wolfgartenwolfgarten@bulwiengesa.deTel. +49 89 23 23 76 48 Downloads 5 %-Studie 2024 5 percent study 2024 Pressemitteilung
bulwiengesa-Immobilienindex 2025
Der bulwiengesa-Immobilienindex steht nach einer Stagnation im Vorjahr wieder bei einem leichten nominalen Plus von 0,8 %, befindet sich aber wie die gesamte Immobilienbranche in einer abwartenden Haltung. Niedrige Fertigstellungszahlen, Unternehmensinsolvenzen und Finanzierungsschwierigkeiten für gewerbliche sowie private Kunden sind Ausdruck eines instabilen Marktgefüges mit hohen Anforderungen an die Akteure, die auf den Ausgang der vorgezogenen Bundestagswahl und die Zinsschritte der EZB warten. Forward-Deals und Vorvermietungen bleiben 2024 blass und können den Projektentwicklern nicht die nötige Stabilität bieten. Die wichtigsten Ergebnisse: Ausführlichere Informationen sind in der Broschüre sowie in der Pressemitteilung verfügbar. Für den Erwerb individueller Auswertungen und Zeitreihen z.B. von einzelnen Standorten und Assetklassen sprechen Sie uns bitte an. Ansprechpartner: Jan Finke, finke@bulwiengesa.de, Telefon 0201-8746 96-63 Downloads bulwiengesa Immobilienindex 2026 Pressemitteilung
Herbstprognosen 2025: Wirtschaftspolitische Unsicherheit belastet – Immobilienmärkte zeigen differenzierte Erholung
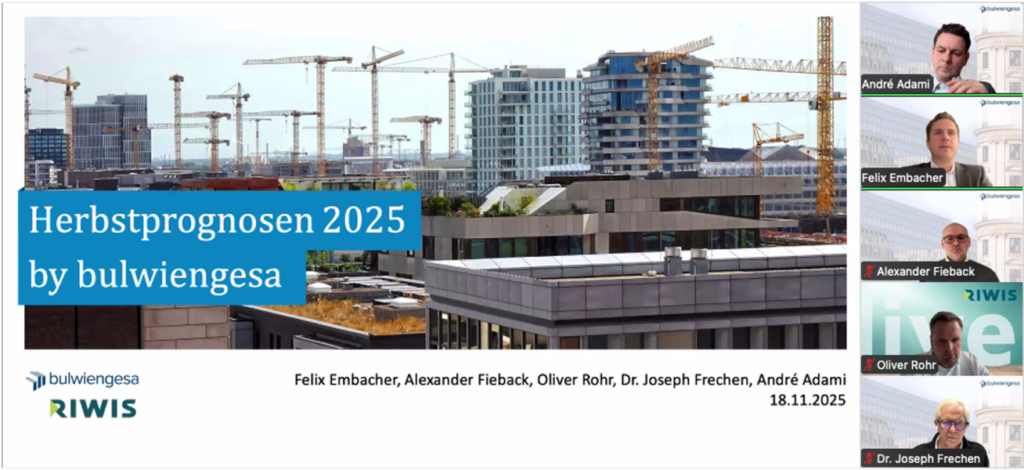
Zum zweiten Mal in diesem Jahr hat bulwiengesa umfassende Prognosen zur Entwicklung der Immobilienmärkte in Deutschland veröffentlicht – basierend auf volkswirtschaftlichen Rahmenbedingungen und Analysen aus der hauseigenen Immobiliendatenbank RIWIS. Die aktuellen Herbstprognosen wurden am 18. November 2025 in einem Webinar vorgestellt. Die deutsche Immobilienwirtschaft zeigt sich robust trotz wirtschaftspolitischer Unsicherheit auf Krisenniveau. Das belegen die aktuellen Herbstprognosen 2025 von bulwiengesa vom 18. November. Die wichtigsten Erkenntnisse: Wohnen profitiert von Knappheit Der Wohnungsmarkt bleibt der Lichtblick: Durchscnittsmieten steigen kontinuierlich auf über 21 Euro/qm in A-Städten bis 2029. Der Tiefstpunkt bei Baustarts ist erreicht, die Sonder-AfA zeigt Wirkung. In mehr als jedem zweiten Forward Deal sind geförderte Wohnungen enthalten. Büro: Qualität entscheidet Leerstände steigen 2025 auf über 8 % in A-Städten. „Flight to Quality and Location“ prägt den Markt. Zentrale, energieeffiziente Flächen bleiben stark nachgefragt, Spitzenmieten steigen bis 2029 auf über 46 Euro/qm. Logistik mit zuversichtlichem Ausblick Die Flächennachfrage steigt um 10 % auf 4,3 Mio. qm. Ab 2026 werden Impulse aus dem Defense-Sektor und durch asiatische Unternehmen erwartet. Mieten steigen moderat weiter, auf dem Transaktionsmarkt nimmt die Aktivität zu – Zeichen für zurückkehrendes Anlegervertrauen. Einzelhandel stabilisiert sich Nach Jahren der Korrektur: Spitzenmieten in Top-Lagen stabilisieren sich, Leerstandsquoten in Highstreets steigen nicht weiter. Optimismus für 1A-Lagen kehrt zurück. Positives Signal: Die Immobilienfinanzierung erholt sich. Das BF-Quartalsbarometer erreichte mit -7,04 den höchsten Wert seit Anfang 2022. Die Aufzeichnung des Webinars finden Sie HIER. Downloads Pressemitteilung bulwiengesa Herbstprognosen 2025 Ansprechpartnerin: Birgit Haase, Leitung Unternehmenskommunikation und Marketing, birgit.haase@bulwiengesa.de