
Wirtschaftsimmobilien im Wandel: Neue BBSR-Studie zeigt Handlungsbedarf für Büro- und Einzelhandelsmärkte
Die Art, wie wir arbeiten und einkaufen, hat sich fundamental verändert. Eine aktuelle Studie von bulwiengesa im Auftrag des BBSR zeigt nun erstmals umfassend, welche Auswirkungen multiple Krisen, Homeoffice und Klimaverpflichtungen auf Wirtschaftsimmobilien haben – und welche Strategien jetzt gefragt sind. Büromarkt: Zwischen Flächenüberhang und neuen Anforderungen Die Corona-Pandemie hat als Katalysator gewirkt: Homeoffice und hybride Arbeitsmodelle sind zur neuen Normalität geworden. Die Folgen für den Büromarkt sind erheblich. Unsere Berechnungen zeigen, dass allein in den sieben A-Städten durch Homeoffice ein theoretisches Einsparpotenzial von rund 18 Mio. qm Bürofläche besteht. Je nach Umsetzungsquote ergibt sich bis 2028 ein Minderbedarf von bis zu 6,0 Mio. qm. Das könnte die Leerstandsquote von derzeit 5,8% mancherorts mehr als verdoppeln. Besonders betroffen: ältere Gebäude in peripheren Lagen ohne ESG-Zertifizierung. Gleichzeitig wächst die Nachfrage nach modernen, flexiblen und nachhaltigen Büroflächen in zentralen Lagen. Das Büro wird zum Ort der Kollaboration und Begegnung – mit entsprechend höheren Anforderungen an Ausstattung, Technologie und Aufenthaltsqualität. Einzelhandel: Strukturwandel beschleunigt sich Der stationäre Einzelhandel steht massiv unter Druck. Zwischen 2020 und 2024 verschwanden 17,9% der Modegeschäfte aus deutschen Innenstädten. Die Verfügbarkeitsquote in den „Big 9″-Städten stieg von 7% (2019) auf 16,5% (2023). Doch es gibt auch positive Signale: Gastronomie wächst auf den Highstreets um 11,6%, lokale und regionale Anbieter gewinnen an Bedeutung. Die Innenstädte wandeln sich von monofunktionalen Handelslagen zu multifunktionalen Erlebnisorten. ESG wird zum entscheidenden Faktor Nachhaltigkeit ist längst kein Nice-to-have mehr. ESG-zertifizierte Büroimmobilien erzielen in Europa im Durchschnitt 6% höhere Mieten bei gleichzeitig niedrigeren Leerstandsquoten (6% vs. 8%). Immobilien ohne ESG-Konformität droht der Status als „Stranded Assets“ – sie verlieren an Wert und Marktfähigkeit. Die Lösung: Mixed-Use und progressive Stadtentwicklung Die Studie macht deutlich: Die Zukunft gehört gemischt genutzten Quartieren, die Wohnen, Arbeiten, Handel, Gastronomie und Freizeit intelligent verbinden. Diese „Stadt der kurzen Wege“ schafft: Erfolgsbeispiele wie das Westfield Überseequartier in Hamburg oder das Tabakquartier in Bremen zeigen, wie Transformation gelingen kann. Handlungsempfehlungen für die Praxis Aus der Studie leiten sich klare Empfehlungen ab: Für die Immobilienwirtschaft: Für Städte und Kommunen: Fazit: Chancen im Wandel erkennen Der Strukturwandel bei Wirtschaftsimmobilien ist in vollem Gange. Doch er bietet auch Chancen: für lebendigere Innenstädte, nachhaltigere Gebäude und zukunftsfähige Stadtquartiere. Entscheidend ist, dass alle Akteure – Immobilienwirtschaft, öffentliche Hand, Handel und Nutzer – gemeinsam an zukunftsorientierten Lösungen arbeiten. Die vollständige Studie „Büro- und Einzelhandelsimmobilien im Spannungsfeld von Krisen, Homeoffice und Klimaverpflichtung“ steht als BBSR-Online-Publikation 45/2025 zum kostenlosen Download bereit. Über die Studie: Die Untersuchung wurde von bulwiengesa im Auftrag des Bundesinstituts für Bau-, Stadt- und Raumforschung (BBSR) durchgeführt und kombiniert quantitative Marktanalysen, Experteninterviews, Workshops und Fallbeispielanalysen. Datenstand: Ende 2023. Die gesamte Studie zum Download finden Sie HIER. Ansprechpartner: Dr. Joseph Frechen, Bereichsleiter Einzelhandel und Niederlassungsleiter Hamburg, joseph.frechen@bulwiengesa.de und Jakob Nussbaum, Senior Consultant im Bereich Büro- und Gewerbeimmobilien, jakob.nussbaum@buliwnegesa.de
Kurzstudie Gesamtmietbetrachtung Büromarkt Deutschland 2025
Die Gesamtmietbelastung für Büroimmobilien in deutschen A-Städten ist seit 2016 drastisch gestiegen. Während die Aufmerksamkeit meist den Kaltmieten gilt, entwickeln sich die Betriebskosten zum entscheidenden Kostentreiber. Das zeigt die neue Gesamtmietbetrachtung von bulwiengesa in Zusammenarbeit mit der Bauakademie Unternehmensgruppe. Ansprechpartner: Nicole Tietze, Senior Consultant und Autorin der Kurzstudie, nicole.tietze@bulwiengesa.de, sowie Alexander Fieback, Teamleiter Büro- und Gewerbeimmobilien in der Region Nord/Ost, alexander.fieback@bulwiengesa.de Downloads Kurzstudie „Gesamtmietbetrachtung Büromarkt Deutschland 2025“
Die 5 %-Studie 2025 – wo investieren sich noch lohnt
Für die 5 %-Studie 2025 hat bulwiengesa erneut die Renditepotenziale (IRR) auf den deutschen Immobilienmärkten untersucht. Die Studie ermittelt die wahrscheinliche interne Verzinsung (IRR) einer Investition bei einer angenommenen Haltedauer von zehn Jahren. Damit können jährliche Renditen für Investitionen berechnet und die Ertragsaussichten verschiedener Assetklassen gegenübergestellt werden. Die wichtigsten Ergebnisse: Die 5 %-Studie bietet bereits seit 2015 einen kompakten Marktüberblick und liefert einen neuen Ansatz bei der Beschreibung von Immobilienmärkten. Sie untersucht die Performanceerwartungen der wichtigsten Assetklassen, die aktuell den deutschen Investmentmarkt dominieren: Hier finden Sie alle Infos zu den –> Veranstaltungen, auf denen wir Studienergebnisse vorstellen. Ansprechpartnerin: Anna Wolfgartenanna.wolfgarten@bulwiengesa.deTel. +49 89 23 23 76 48 Downloads 5% Studie 2025 – Wo Investieren sich noch lohnt 5% study – where ist still pays off to investment Pressemiteilung zur 5% Studie von bulwiengesa und ADVANT Beiten
Der Markt sendet Lebenszeichen – aber nur für die Richtigen
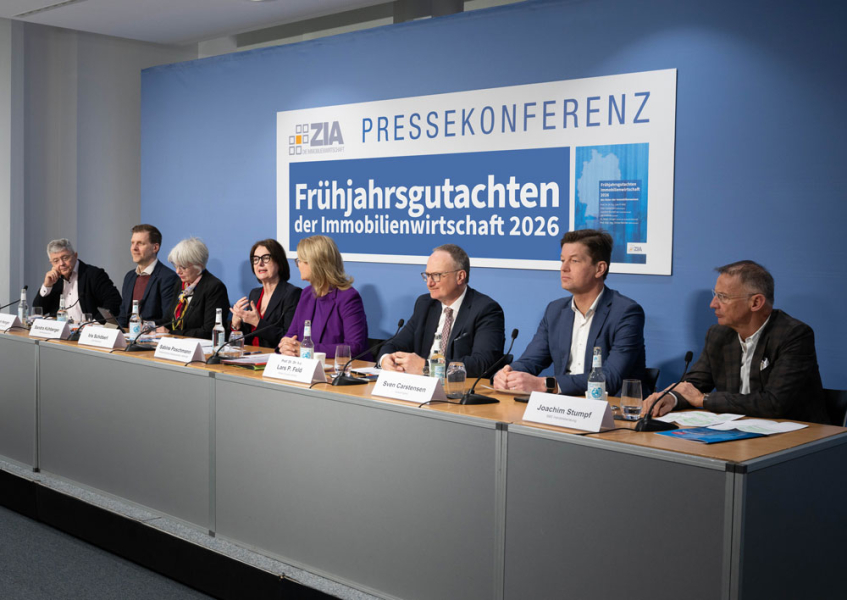
Was das Frühjahrsgutachten 2026 für Investoren, Nutzer und Standorte wirklich bedeutet Am 9. Februar wird das Frühjahrsgutachten der Immobilienwirtschaft 2026 auf der Veranstaltung „Quo Vadis 2026“ in Berlin vorgestellt. Die Erwartungen sind hoch – schließlich warten viele Marktteilnehmer seit Jahren auf ein klares Signal der Erholung.Die Analyse zeigt jedoch ein differenziertes Bild: Der Markt stabilisiert sich, aber auf niedrigem Niveau. Eine Rückkehr zu den Transaktionsvolumina der Hochphase zwischen 2019 und 2021 ist nicht in Sicht. Stattdessen etabliert sich ein neues Normal – geprägt von Selektivität, höheren Qualitätsanforderungen und klarer Fokussierung auf tragfähige Cashflows. Als Mitautor einzelner Kapitel ordnet bulwiengesa die zentralen Ergebnisse ein – analytisch, datenbasiert und mit Blick auf die strategischen Implikationen. Investmentmarkt: Stabilisierung – aber deutlich unter dem langjährigen Durchschnitt Der deutsche Investmentmarkt für Wirtschaftsimmobilien verharrte 2025 auf gedämpftem Niveau. Mit einem Transaktionsvolumen von rund 23,2 Mrd. Euro lag der Markt etwa 5 % unter dem Vorjahreswert und erreicht damit nur rund ein Drittel des Niveaus der Jahre 2019 bis 2021. Trotz Zinssenkungen der EZB blieb die erhoffte Marktbelebung aus. Gründe sind unter anderem: Auffällig ist die Verschiebung der Käuferstruktur:Großvolumige Transaktionen wurden 2025 überdurchschnittlich häufig von Family Offices und vermögenden Privatinvestoren getragen, während institutionelles Kapital vor allem im Core-Segment kaum aktiv war. Institutionelle Investoren konzentrierten sich primär auf Value-Add-Strategien, häufig mit Fokus auf Manage-to-ESG-Potenziale. Büro: Höchstes Investmentvolumen – bei anhaltendem Strukturwandel Mit 5,7 Mrd. Euro stellte das Bürosegment 2025 erneut die volumenstärkste Assetklasse im Investmentmarkt. Das Volumen lag damit rund 15 % über dem Vorjahr, ist jedoch vor dem Hintergrund der schwachen Ausgangsbasis zu relativieren. Auf der Nutzermarktseite zeigt sich die strukturelle Herausforderung deutlich: Die Zahlen bestätigen den Trend zur Marktpolarisierung: Der vielfach zitierte „Flight to Quality and Location“ ist damit kein temporärer Effekt, sondern Ausdruck eines dauerhaften Strukturwandels. Logistik und Light Industrial: stabil, aber nicht grenzenlos Logistik- und Light-Industrial-Immobilien zählen weiterhin zu den robusteren Segmenten. Die Nachfrage nach modernen, ESG-konformen Flächen in guten Lagen übersteigt in vielen Regionen nach wie vor das Angebot. Gleichzeitig zeigt das Frühjahrsgutachten, dass auch hier Differenzierung zunimmt: Neue Impulse kommen insbesondere aus den Bereichen Infrastruktur, Defence und Nearshoring, die punktuell zusätzliche Flächennachfrage generieren. Dennoch gilt auch hier: Stabilität ersetzt keinen Standort- und Objektcheck. Hotel: Repositionierung statt Neubau Der Hotelimmobilienmarkt hat 2025 eine spürbare Belebung erlebt. Die Übernachtungszahlen haben sich auf Vor-Pandemie-Niveau stabilisiert, der Investmentmarkt zeigt wieder Dynamik. Der Fokus verschiebt sich jedoch klar: Für Investoren eröffnen sich Chancen insbesondere dort, wo Konzepte, Betreiber und Standorte überzeugend zusammenspielen. Gleichzeitig steigt der Druck auf mittelständische Betreiber ohne Skaleneffekte und digitale Prozesse. Neue Impulsgeber jenseits der klassischen Assetklassen Während Büro, Logistik und Hotel weiter im Fokus stehen, gewinnen andere Nutzungsklassen strukturell an Bedeutung: Diese Segmente sind weniger zyklisch, dafür stärker reguliert und erklärungsbedürftig – bieten aber stabile Perspektiven für langfristig orientierte Investoren. Fazit: 2026 ist kein Boomjahr – aber ein Entscheidungsjahr Das Frühjahrsgutachten 2026 macht deutlich:Der Markt sendet Lebenszeichen, aber keine Entwarnung. Die kommenden Jahre werden geprägt sein von: Für Investoren, Nutzer und öffentliche Akteure bedeutet das: Strategische Klarheit ersetzt Markteuphorie. Wer bereit ist, selektiv zu investieren, aktiv zu managen und langfristig zu denken, findet auch im aktuellen Umfeld belastbare Chancen. bulwiengesa unterstützt Marktteilnehmer dabei, diese Chancen einzuordnen – analytisch fundiert, unabhängig und datenbasiert. Unsere Datenbank RIWIS bietet Markt-, Standort- und Preisdaten, die Ihnen in der täglichen Arbeit weiterhelfen. Gerne sprechen wir mit Ihnen im Nachgang über die Implikationen für Ihre Strategie. Hinweis: Das gesamte Frühjahrsgutachten mit unseren vollständigen Ausführungen können Sie auf der Website des ZIA herunterladen: https://zia-deutschland.de/fruehjahrsgutachten/ Ansprechpartner: Sven Carstensen, Geschäftsführer bulwiengesa, sven.carstensen@bulwiengesa.de
Nachhaltigkeit im Fokus: Digitale Instrumente für das zirkuläre Bauen

Der gewerbliche Immobilienmarkt in Berlin bleibt anspruchsvoll. Der Büroflächenumsatz sank 2025 auf 490.000 qm (–16 % ggü. 2024), die Leerstandsquote stieg auf 8,6 %. Gleichzeitig erreichte die Spitzenmiete 46,00 Euro/qm, während die Nettoanfangsrendite stabil bei 4,4 % verharrte. Im Industrialmarkt wurden 333.000 qm fertiggestellt (+5 %), der Flächenumsatz legte deutlich auf 327.000 qm zu (+51 %). Vor diesem Hintergrund rückt das Thema Nachhaltigkeit weiter in den Fokus – nicht zuletzt aufgrund steigender regulatorischer Anforderungen auf EU-Ebene. Zwei Kennzahlen verdeutlichen den Handlungsdruck: 75 % der Gebäude in Europa gelten als nicht energieeffizient, jährlich werden in Deutschland rund 110 Mio. Tonnen Beton verbaut. Der Marktbericht 01/2026 der Berliner Sparkasse und bulwiengesa beleuchtet daher digitale Instrumente wie den digitalen Gebäudezwilling und den Gebäuderessourcenpass. Digitale Zwillinge ermöglichen eine lebenszyklusübergreifende Datenerfassung und -analyse. Angesichts von rund 51,6 Mio. Gebäuden in Deutschland und einem geschätzten Materialbestand von 20,8 Mrd. Tonnen liegt hier erhebliches Optimierungspotenzial – insbesondere vor dem Hintergrund einer erforderlichen Sanierungsquote von etwa 2 % pro Jahr. Ergänzend schafft der Gebäuderessourcenpass Transparenz über verbaute Materialien und gebundenes CO₂ und unterstützt den Übergang zur Kreislaufwirtschaft. Den vollständigen Marktbericht „Nachhaltigkeit – Digitale Helfer für das Zirkuläre Bauen“ mit detaillierten Marktdaten zu Büro-, Logistik- und Wohnungsmarkt sowie umfassenden Analysen zu Zertifizierungssystemen finden Sie auf der Webseite der Berliner Sparkasse. Ansprechpartnerin: Nicole Tietze, Senior Consultant im Bereich Gewerbeimmobilien, nicole.tietze@bulwiengesa.de
Strategischer Ausbau: DKB wird Partner für den Development Monitor
Der Immobilienmarkt steht vor komplexen Herausforderungen. Umso wichtiger ist eine valide Datengrundlage, die nicht nur Volumina abbildet, sondern auch die Realisierbarkeit von Projekten beleuchtet. Vor diesem Hintergrund freuen wir uns, die Deutsche Kreditbank AG (DKB) als neuen strategischen Partner für den Development Monitor begrüßen zu dürfen. Damit verstärkt die DKB die bereits erfolgreiche Kooperation mit dem BFW Bundesverband Freier Immobilien- und Wohnungsunternehmen e. V. Ziel dieser erweiterten Allianz ist es, den Development Monitor kommunikativ und fachlich um kritische Themen wie Bauqualitäten, Baukosten und Förderungen zu ergänzen. Datenpower trifft Finanzierungsexpertise Der Development Monitor ist als spezialisiertes Modul fest in unsere Immobiliendatenbank RIWIS integriert. Mit tagesaktuellen Daten zu über 22.900 Bauvorhaben bietet er die umfangreichste Übersicht über den deutschen Projektentwicklermarkt. Durch den Beitritt der DKB wird diese Perspektive nun massiv um die Finanzierungs- und Förderseite gestärkt. Holger Kuball, Leiter Wohnungs- und Tourismuswirtschaft bei der DKB, betont: „Unser Ziel ist es, Maßnahmen zu begleiten, die die Realisierung von Projekten trotz gestiegener Kosten und veränderter Rahmenbedingungen wieder ermöglichen“. Für bulwiengesa ist dieser Schritt ein konsequenter Ausbau des Ziels, die Transparenz am Bau zu erhöhen und datenbasierte Diskussionen zur Zukunft des Sektors anzustoßen. Transparenz für Ihren Marktvorteil Für Nutzer von RIWIS bedeutet die Kooperation eine noch tiefere Einordnung der Marktbewegungen. Gerade in Zeiten, in denen Baustarts verzögert werden und die Finanzierung zum Nadelöhr geworden ist, liefert der Development Monitor die notwendigen Fakten, um Chancen und Risiken präzise zu bewerten. Download der Pressemitteilung: Downloads Pressemitteilung bulwiengesa Development Monitor neuer Partner DKB Ansprechpartnerin: Birgit Haase, Leiterin Unternehmenskommunikation und Marketing bei bulwiengesa, birgit.haase@bulwiengesa.de
bulwiengesa-Immobilienindex 2026
Der bulwiengesa-Immobilienindex verzeichnet nach schwierigen Vorjahren eine Erholung mit einem nominalen Anstieg von 1,8 %. Doch die Immobilienbranche bleibt in einer Phase vorsichtiger Zurückhaltung. Anhaltend niedrige Fertigstellungszahlen, weiterhin hohe Baukosten und zögerliche Investitionsentscheidungen bei gewerblichen sowie privaten Akteuren prägen ein fragiles Marktumfeld mit hohen Anforderungen an die Branche, die auf weitere konjunkturelle Impulse hofft. Forward-Deals und Vorvermietungen zeigen 2025 erste Belebungstendenzen, können den Projektentwicklern jedoch noch nicht die erforderliche Planungssicherheit verschaffen. Die wichtigsten Ergebnisse des Jahres 2025: Ausführlichere Informationen sind in der Broschüre sowie in der Pressemitteilung verfügbar. Für den Erwerb individueller Auswertungen und Zeitreihen z. B. von einzelnen Standorten und Assetklassen sprechen Sie uns bitte an. Ansprechpartner: Jan Finke, jan.finke@bulwiengesa.de, Telefon 0201 – 8746 96-63 Download Pressemitteilung bulwiengesa Immobilienindex 2026
RIWIS Daten-Update Q1 2026: Kontinuierlich aktualisierte Marktdaten für fundierte Analysen
Im ersten Quartal 2026 wurden in RIWIS erneut zahlreiche Marktdaten aktualisiert und sukzessive eingespielt. Der Fokus liegt dabei nicht auf punktuellen Releases, sondern auf einer kontinuierlichen Datenpflege und -erweiterung – ein zentraler Bestandteil des bulwiengesa-Ansatzes für belastbare Immobilienmarktanalysen. Kontinuierliche Updates statt starrer Veröffentlichungszyklen RIWIS wird fortlaufend mit neuen Daten versorgt. Bereits im März sind erste umfassende Updates live gegangen, weitere folgen im Verlauf des Quartals. Nutzer profitieren dadurch von einer durchgehend aktuellen Datengrundlage, die Marktentwicklungen zeitnah abbildet. Diese kontinuierliche Aktualisierung ist eng verknüpft mit der methodischen Expertise von bulwiengesa: Daten werden nicht nur erhoben, sondern validiert, modelliert und konsistent in bestehende Zeitreihen integriert. Schwerpunkt Q1: Wohnen 2025 im Detail Ein zentraler Bestandteil der aktuellen Updates liegt im Segment Wohnen: Gerade im Zeitvergleich wird die Aussagekraft der Daten deutlich: So lassen sich beispielsweise Mietentwicklungen zwischen 2020 und 2025 präzise nachvollziehen. Ergänzend bietet der Erschwinglichkeitsindex eine fundierte Einordnung, wie sich die Leistbarkeit von Wohnraum regional verändert hat. Interaktive Auswertungen, etwa über thematische Karten, ermöglichen zusätzlich eine visuelle Analyse dieser Entwicklungen. Gegenüberstellung Entwicklung durchschn. Mieten im Bestand, links: 2017-2020, rechts: 2022-2025 Gegenüberstellung Entwicklung durchschn. Mieten im Bestand, links: 2017-2020, rechts: 2022-2025 Weiterentwicklung der Modelle: Prospect Wohnen Neben den klassischen Marktdaten wurde auch die Modellbasis weiterentwickelt: Das Prospect Wohnen Modell wurde neu trainiert und ist ab sofort mit aktualisiertem Datenstand in RIWIS verfügbar. Damit werden Miet- und Kaufpreislogiken auf eine noch robustere analytische Grundlage gestellt. Die kontinuierliche Weiterentwicklung der Modelle stellt sicher, dass auch komplexe Marktmechanismen realitätsnah abgebildet werden. Updates für weitere Nutzungsarten, insbesondere Büro und Gewerbe, sind bereits in Vorbereitung. Aktualisierte Markttexte als analytische Einordnung Ergänzend zu den quantitativen Daten wurden auch die Markttexte in RIWIS vollständig überarbeitet und neu eingespielt. Diese liefern: Damit bietet RIWIS nicht nur Zahlen, sondern auch die notwendige Kontextualisierung für strategische Entscheidungen. Quartalsdaten und weitere Updates im Verlauf Neben den bereits veröffentlichten Inhalten werden im weiteren Quartalsverlauf zusätzliche Daten integriert, darunter: Fazit: Aktuelle Daten als Entscheidungsbasis Mit den Q1-Updates unterstreicht bulwiengesa den Anspruch, mit RIWIS eine laufend aktualisierte, methodisch fundierte Datenplattform bereitzustellen. Für Nutzer bedeutet das: Kontaktieren Sie uns bei Fragen jederzeit per E-Mail an sales@riwis.de
Europäische Immobilienmärkte vergleichbar machen

Europäische Immobilienmärkte lassen sich nur dann belastbar bewerten, wenn Daten, Regionen und Kennzahlen vergleichbar sind. Im Anschluss an das BUILTWORLD-Webinar stellen wir vor, wie International Markets by bulwiengesa Research, Investment und Finanzierung mit europäischen Marktdaten unterstützt.
Development Monitor: Rund 125.000 geplante Wohnungen werden nicht wie erwartet realisiert

Auf Basis der aktuellen Daten aus dem Development Monitor haben wir den deutschen Projektentwicklungsmarkt zur Jahresmitte 2026 analysiert. Die Ergebnisse zeigen: Zwar wächst die erfasste Wohnpipeline leicht, doch von einer Bauwende kann noch keine Rede sein.