
Chart des Monats Februar: Gemischte Stimmung im Hotelmarkt

Die Übernachtungszahlen erholten sich 2022, mit erneut hoher Nachfrage in deutschen Urlaubsorten. Dennoch ist die Stimmung im deutschen Hotelimmobilienmarkt durchwachsen. Viele Haushalte sparen, womöglich auch am Urlaub. Immerhin kehrt der Tourismus endlich wieder in die Städte zurück. Wie bereits in den Jahren 2020 und 2021 konzentrierte sich auch 2022 die touristische Nachfrage in Deutschland auf die ländlichen Urlaubsregionen. Vielfach waren diese in den Sommermonaten stärker gebucht als vor der Krise, wenngleich in einigen Gegenden Deutschlands die wiederkehrende Reiselust der Deutschen ins Ausland bereits spürbar war. In der Region „Mecklenburgische Schweiz und Seenplatte“ lagen die Übernachtungszahlen zwar weiterhin über Vor-Corona-Niveau, aber im Vergleich zum Boomjahr 2021 knapp 12 % darunter. Und angesichts sinkender Kaufkraft und mancherlei Sorgen um die Zukunft ist damit zu rechnen, dass besonders einkommensschwächere Haushalte dieses Jahr am und im Urlaub sparen müssen. Dafür kehrte im Gegensatz zu 2021 der Tourismus wieder langsam in Deutschlands Städte zurück – hier vor allem in Städte mit hohem Freizeitwert. Unter den Großstädten hoben sich besonders die beiden Städte Hamburg und Leipzig ab, die bis Ende Oktober 2022 fast annähernd an die Übernachtungszahlen von 2019 herankamen. Dagegen fehlte in Frankfurt am Main, Stuttgart und Berlin bis Ende Oktober noch immer über ein Fünftel des Übernachtungsvolumens zu 2019. Und da vor allem in den Großstädten in den letzten zwei Jahren zahlreiche neue Hotels eröffneten und das MICE-Geschäft sowie die touristische Nachfrage aus dem Ausland noch schwächelt, wird dort die Hotellerie vorerst weiter zu kämpfen haben. Bessere Aussichten haben Hotels in Mittelstädten, in denen der Wettbewerb (noch) überschaubar ist und die freizeitinfrastrukturell gut aufgestellt sind. Doch bis zur Normalität wird es noch einige Zeit brauchen, da Personalnot und steigende Betriebskosten für die Hotellerie so schnell nicht lösbar und die Aussichten für geopolitische Stabilität in Europa äußerst ungewiss sind. So bleibt die Lage in der deutschen Hotellerie – trotz steigender und glättender Nachfrageeffekte – 2023 weiter angespannt. Ansprechpartner: Dierk Freitag, Bereichsleiter Hotel- und Freizeitimmobilien bei bulwiengesa, Freitag@bulwiengesa.de Das könnte Sie auch interessieren Für unser Magazin haben wir relevante Themen, häufig auf Basis unserer Studien, Analysen und Projekte, zusammengefasst und leserfreundlich aufbereitet. So ist ein schneller Überblick über Aktuelles aus der Immobilienbranche garantiert. Magazin
Chart des Monats März: Gestiegene Mieten und Betriebskosten belasten Büromieter

Der Anstieg von Mieten und Betriebskosten betrifft alle Immobiliensegmente. So haben sich alleine die Betriebskosten bei Büros in A-Städten seit 2021 um 63 % erhöht. Dies hat die erste gemeinsame Studie „Gesamtmietbetrachtung – Büromarkt Deutschland“ mit der BAUAKADEMIE ergeben. Das Jahr 2022 war deutschlandweit von steigenden Büromieten gekennzeichnet, vor allem im Bereich der Spitzenmieten. Die Gründe hierfür lagen vor allem in der Weitergabe der höheren Kosten durch die Vermieter, getrieben durch hohe Baukosten und Inflation, sowie der Bereitschaft der Mieter, infolge der Fokussierung auf zentrale Lagen auch entsprechend höhere Preise zu akzeptieren. Zusätzlich geben die gestiegenen Anforderungen der Mieter an Flächenqualität und Nachhaltigkeit den Mieten weiteren Auftrieb. Wichtig ist hierbei jedoch auch, dass es sich bei den unten genannten Preisen um Nominalmieten handelt. Die wachsende Bedeutung von Incentives in Form von mietfreien Zeiten und Ausbaukostenzuschüssen ist hierbei nicht berücksichtigt. Deren Einfluss wird sich auch künftig spürbar auf die Effektivmieten auswirken. Die Zuwächse der Mieten fallen in den A-Städten besonders stark aus. Hier stieg der gewichtete Durchschnitt der Spitzenmieten von 35,70 auf 38,60 Euro/m² MF-GIF. Spürbare Anstiege gab es dabei in allen Städten. Die höchsten Preise werden weiterhin in Frankfurt (45,00 Euro/m² MF-GIF), München (44,50 Euro/m²) und Berlin (43,50 Euro/m² MF-GIF) erzielt. Noch deutlich stärker als die Preissteigerungen der Nominalmieten fallen die Preissteigerungen bei den Betriebskosten von Bürogebäuden aus. Am Beispiel der A-Städte wird deutlich, dass sich die durchschnittlichen Betriebskosten seit 2021 um 63 % erhöht haben; in der Spitze sind es sogar 67 %. Nachdem sich die Kosten lange Zeit nur unwesentlich veränderten, haben die Pandemie, der Ukraine Krieg und die in Gang gesetzte Lohn-Preis-Spirale einen nie dagewesenen Kostenanstieg ausgelöst. In den vergangenen beiden Jahren war der Anstieg besonders stark, über einen Zeitraum von zehn Jahren betrug er 117 %. Damit nimmt der Einfluss der Betriebskosten auf die Gesamtmiete erheblich zu. Der Anteil der Betriebskosten an den Gesamtkosten liegt nun bei bis zu ca. 21 % (in der Spitze/Neubau) sowie bei rund 24 % im Bestand. Als wesentlicher Kostentreiber sind dabei Heizen und Strom auszumachen, ausgelöst durch den Ukraine Krieg und die daraus resultierende Neuordnung der Energiepreise auf dem Weltmarkt. In welchem Maß sich diese Kostensteigerungen auf die Betriebskosten auswirken, hängt davon ab, zu welchen Preisen und Laufzeiten Vermieter ihre Energielieferverträge abgeschlossen haben und wie die Strom- und Gaspreisbremsen wirken werden. Darüber hinaus sind die Lohnkosten sukzessive angestiegen, die sich bei allen personalintensiven Leistungen wie Wartung/Inspektion, Reinigung, Sicherheit und Hausmeister deutlich niederschlagen. Die Anhebung des Mindestlohns zum 1.10.2022 wird angesichts der aktuellen Lohnforderungen der Gewerkschaften, eine Reallohnsteigerung für alle Beschäftigten in der Branche zu erzielen, nur ein Vorgeschmack gewesen sein. Einzig die Kosten für Wasser und Abwasser sind angesichts des Rückgangs der Bürobelegung durch die zunehmende Bedeutung von Remote Work gesunken. Insgesamt ist eine Bewegung von einem Vermieter- zu einem Mietermarkt unübersehbar. Besonders die Mietnebenkosten wirken zunehmend belastend auf die Leistungsfähigkeit vieler Mieter. Anmietungsentscheidungen oder auch der Verbleib in bestehenden Flächen hängt mehr und mehr von der Analyse der beiden Kostenpositionen Kaltmiete und Betriebskosten ab. Für Investoren und Vermieter wiederum wird die Optimierung der Betriebskosten immer wichtiger, um in einem schwierigeren Marktumfeld im Wettbewerb zu bestehen. Hinweis: Die Kurzstudie sowie Pressemitteilung finden Sie ebenfalls auf unserer Website. Vertiefte Informationen zum Büroimmobilienmarkt finden Sie im kürzlich erschienenen Frühjahrsgutachten des ZIA, für das wir die Segmente Büro, Hotel, Logistik- und Unternehmensimmobilien analysiert haben. Ansprechpartner: Jakob Heilek, Consultant und Autor der Kurzstudie, heilek@bulwiengesa.de, sowie Alexander Fieback, Teamleiter Büro, fieback@bulwiengesa.de und Oliver Rohr, Teamleiter Büro, rohr@bulwiengesa.de, Autoren des Büro-Kapitels im Frühjahrsgutachten.
Chart des Monats April: Stationärer Einzelhandelsumsatz versus E-Commerce
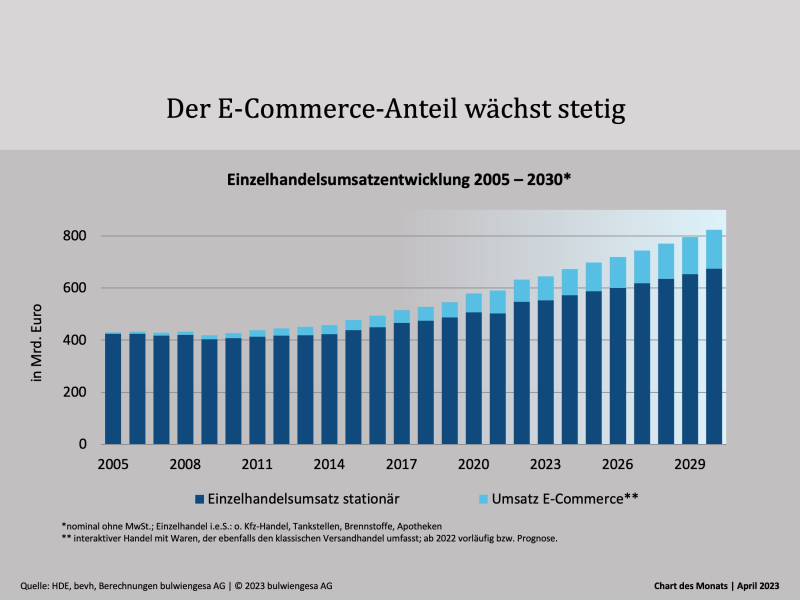
Von Augenoptik bis Zimmerpflanzen: Für zahlreiche Warengruppen erheben wir Verbrauchsausgaben, u.a. für Auswirkungs- und Risikoanalysen sowie die Standortsuche. Der E-Commerce-Anteil wird auch in Zukunft immer größer, allerdings je nach Warengruppe sehr unterschiedlich. Der Einzelhandelsumsatz in Deutschland hat in den Jahren von 2019 bis 2022 aufgrund verschiedener Faktoren eine ungewöhnliche Entwicklung vollzogen. Während in den letzten zehn Jahren ein durchschnittliches nominales Wachstum von durchschnittlich rd. 3 % pro Jahr zu beobachten war, stieg dieses mit Beginn der Pandemie 2020 u.a. durch die Umsatzverlagerungen aus der Gastronomie in den Lebensmitteleinzelhandel sprunghaft an. Spätestens ab 2021 hat der stationäre Einzelhandel durch die verhängten Ladenschließungen während der Lockdown-Phasen einen deutlichen Umsatzeinbruch erlitten, der allerdings durch ein erhebliches Umsatzwachstum des E-Commerce kompensiert wurde, sodass auch in dem Jahr der Einzelhandelsumsatz gewachsen ist. Für das Jahr 2022 setzte sich der nominale Wachstumspfad fort. Gleichwohl wird dieser wesentlich durch die gestiegene Inflation in der Folge des Kriegs in der Ukraine und der Energiekrise getragen und war real sogar leicht rückläufig. Es hat sich eine leichte Erholung des stationären Handels gezeigt, während der interaktive Handel einen deutlichen Umsatzrückgang im Vergleich zum Vorjahr erfährt. Insgesamt bleibt dem E-Commerce aber ein durch die Pandemie gestiegenes Umsatzniveau erhalten. Für die kommenden Jahre wird mit einer allmählichen Normalisierung der Inflation und einer Annäherung an das 2-%-Ziel der Europäischen Zentralbank und einem moderaten Wachstum des privaten Konsums gerechnet. In der Folge ist auch ein stetiges Wachstum des Einzelhandelsumsatzes zu erwarten. Der Umsatzanteil des E-Commerce wird sich dabei stetig vergrößern. Je nach Warengruppe gibt es jedoch deutliche Unterschiede, wie der detaillierte Bericht (erscheint in Kürze) zeigt. Hinweis: Die Verbrauchausgaben für ausgewählte Warengruppen werden jährlich veröffentlicht und sind in Kürze als Download verfügbar. Mehr Infos in Kürze hier: https://www.bulwiengesa.de/de/publikationen Ansprechpartner: Dr. Joseph Frechen, Bereichsleiter Einzelhandel und Niederlassungsleiter Hamburg, frechen@bulwiengesa.de, und Felix Schrader, Senior Consultant im Bereich Einzelhandel, schrader@bulwiengesa.de.
Chart des Monats Mai: Mega-Herausforderung Altgebäude

Rund 95 % der Wohngebäude sind älter als zehn Jahre. Diese bis 2050 in Nullemissionsgebäude umzubauen, verursacht Kopfzerbrechen bei allen Beteiligten. Die Akteure der Immobilienwirtschaft wissen es: Gebäude sind sowohl in der Erstellung als auch im Betrieb riesige CO2-Verursacher. 40 % des Endenergieverbauchs und 36 % der energiebedingten Treibhausgasemissionen haben ihren Ursprung bei Gebäuden. Rund 75 % aller bestehenden Gebäude (also nicht nur Wohnungen) sind nicht energieeffizient und müssen im großen Maßstab energetisch renoviert werden. Damit gilt der Immobiliensektor als Schlüsselbranche zur Erreichung der UN-Klimaziele und Begrenzung der globalen Erwärmung auf 1,5 Grad bis 2050. Die Einbindung von ökologischen, sozialen und Governance-Kriterien (ESG) wird zukünftig einer der bestimmenden Faktoren auf dem Immobilien- und Investmentmarkt sein, was zudem durch die Regulatorik auch immer stärker eingefordert wird. Bestehende Wohngebäude sind bis 2050 in Nullemissionsgebäude umzubauen, für Nichtwohngebäude müssen bis 2034 gewisse Schwellenwerte der Gesamtenergieeffizienz eingehalten werden. Bis zum Jahr 2033 soll der Energiestandard D bei allen Gebäuden erreicht werden. Das Chart des Monats zeigt eindrücklich, wie viel Arbeit auf die Branche zukommt: Bei Wohngebäuden, die nach 2011 errichtet wurden, ist von vergleichsweise positiven Kennwerten A+, A und B auszugehen. Diese machen jedoch nur 7 % des gesamten Wohngebäudebestandes aus. Die Transformation von Bestandsimmobilien hin zu ESG-konformen Assets ist die Hauptaufgabe für Bestandshalter und Immobilienmanager in den kommenden Jahren, da diese einen enormen Nachrüstungsbedarf aufweisen. Die Bestandstransformation bringt ein hohes Investitionsvolumen mit sich, was sich jedoch langfristig zukunftssicherer auswirkt und zu Wertsteigerung sowie höheren Mieteinnahmen führen kann. Politische und soziale Risiken sowie die Gefahr vor Sanktionierungen und erhöhten Kosten bei Nicht-Transformation werden damit vermieden. Die Lebenszyklusbetrachtung einer Immobilie ist dabei essenziell. Allerdings ist die Messbarkeit und Bewertung von Bestandsimmobilien aktuell noch schwierig, da ältere Gebäude häufig nicht über die erforderliche Datengrundlage verfügen. Auch ist die Zielsetzung von nachhaltiger Bestandstransformation noch nicht vollständig in der Taxonomie und weiteren Vorgaben definiert. Ansprechpartnerin: Margo Lange, Consultant im Bereich Wohnen und Projektmanagerin Nachhaltigkeit bei bulwiengesa, lange@bulwiengesa.de
Chart des Monats Juni: Jede vierte Projektentwicklung verschoben

Die Projektentwicklungen in den A-Städten sind nicht nur rapide zurückgegangen. Auch viele Projekte verzögern sich. Viele spürten es bereits, nun haben wir eine Zahlenbasis: Die Auswertung der konkreten Projekte im Development Monitor zeigt, dass gut 23 % aller Flächen später fertig werden, als noch zu Ende 2022 geplant. Der Development Monitor 2023 wertet 4.641 Projekte in den sieben A-Städten Berlin, Hamburg, München, Frankfurt, Stuttgart, Köln und Düsseldorf mit 43,5 Mio. qm Projektfläche aus. Die Ergebnisse haben wir im Mai in einer Pressekonferenz vorgestellt (Bericht hier im Magazin). Mit der Auswertung wird die bereits 17 Jahre lange Zeitreihe fortgesetzt, die von bulwiengesa mit der Projektentwicklerstudie begonnen und die nun zum Development Monitor weiterentwickelt wurde. Für die aktuelle Analyse wurden fertiggestellte Projekte sowie Projekte in Bau und in Planung zwischen 2020 bis 2027 ausgewertet. „Spätere Fertigstellung“ heißt für uns in dieser Auswertung, dass die Fertigstellung mindestens zwei Quartale später erfolgt, als Ende 2022 geplant. Die meisten Verzögerungen sehen wir bei Büroprojekten, die wenigsten bei Logistikprojekten. Bei Logistikimmobilien gehen die Developer auch künftig von einer hohen Nachfrage aus – nur 12 % der geplanten Quadratmeter werden später fertig –, bei Büros ist das anscheinend nicht der Fall. Hier sind es 34 %, weil der Exit für Entwickler sehr schwer kalkulierbar und die wirtschaftliche Darstellbarkeit eines Projektes oftmals unklar ist. Interessant ist auch die Betrachtung nach Geschäftsmodell: In Berlin beispielsweise verzögern sich nur 16 % der Investor-Development-Projekte (Projektentwicklungen für den eigenen Bestand), aber 28 % der Trading Developments („klassische“ Projektentwicklungen zum Verkaufszweck). Die klassischen Projektentwickler sind stärker von der Marktentwicklung abhängig und tragen ein höheres Risiko. Zusätzlich wurden 12 % der in Bau befindlichen Flächen geschoben. Die Pipeline ist gefüllt von Projekten mit Realisierungszeitraum 2026/2027. Ansprechpartner: Felix Embacher, Head of Research & Data Science, embacher@bulwiengesa.de, und Max Witte, Consultant im Bereich Daten/RIWIS, witte@bulwiengesa.de
Chart des Monats Juli: Handelklima erholt sich am besten
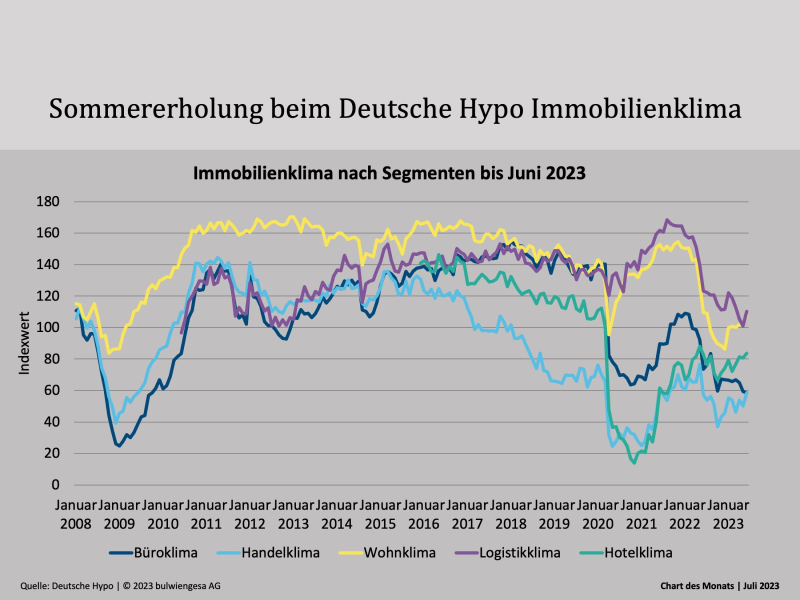
Das Deutsche Hypo Immobilienklima ist seit Anfang dieses Jahres volatil. Nach dem Rückschlag im Mai ist nun eine deutliche Erholung sichtbar. Lediglich in Bezug auf das Bürosegment sind die Befragten skeptisch – das liegt jetzt gleichauf mit Handel. Der Stimmungsindex dient als Frühindikator, mit dessen Hilfe kurzfristige Konjunkturprognosen erstellt sowie konjunkturelle Wendepunkte leichter identifiziert werden können. Im Rahmen einer Online-Umfrage werden monatlich im Auftrag der Deutsche Hypo rund 1.200 marktrelevante Entscheidungsträger befragt. „Das Aufblühen des Immobilienklimas im Juni ist ein positives Signal in einem herausfordernden Umfeld mit einer schwächelnden Wirtschaft, einer Inflation, die sich immer noch auf einem hohen Niveau befindet, sowie voraussichtlich leicht weiter steigenden Zinsen. Es ist davon auszugehen, dass die EZB noch ein bis zwei Zinsschritte durchführen wird. Zu hoffen bleibt, dass zügig ein stabiles Zinsniveau erreicht wird, sodass mehr Planungssicherheit gegeben ist, was einen positiven Effekt auf die weitere Geschäftsentwicklung haben dürfte“, kommentiert die Deutsche Hypo die aktuellen Befragungsergebnisse. Viele Akteure hoffen auf eine Belebung des Marktes, und viele sind bereits jetzt positiv gestimmt – so zumindest die Momentaufnahme. So stieg die Stimmung im Juni um 5,4 % auf 73,8 Punkte. Sowohl das Investmentklima (+7,2 % auf 55,0 Punkte) als auch das Ertragsklima (+4,2 % auf 94,1 Punkte) tragen zu der positiven Entwicklung bei. Erholungstendenzen zeichnen sich ebenfalls in nahezu allen betrachteten Assetklassen ab. Entgegen der rückläufigen Entwicklung aus dem Vormonat erholt sich das Handelklima am stärksten (+16,5 %) und liegt nun bei 58,5 Punkten. Das Hotelklima verzeichnet ebenfalls einen Anstieg um 3,7 % auf 83,7 Punkte. Quelle: bulwiengesa 2023 Erneutes Vertrauen setzten die Immobilienexperten in die Assetklasse Wohnen, die einen Zuwachs von 5,7 % auf 107,9 Punkte aufweist. Das Logistikklima setzt sich mit 110,2 Punkten (+9,2 %) wieder an die Spitze und beendet zugleich die seit Februar 2023 anhaltende Negativserie. Lediglich das Büroklima verzeichnet im Juni erneut Einbußen und liegt aktuell bei 58,5 Punkten (-1,7 %). Über das Deutsche Hypo Immobilienklima Entscheidungsträger im Immobilienbereich können wie jeder Mensch nicht rein ökonomisch orientiert bzw. durchrationalisiert handeln. Die gefühlte Geschäftslage ist daher von großer Relevanz. Mit einer breit angelegten Befragung zum Immobilienklima wird die gefühlte Geschäftslage, das Immobilienklima, gemessen. Das Deutsche Hypo Immobilienklima ermöglicht damit auf monatlicher Basis eine gesamtwirtschaftliche Analyse der deutschen Immobilienwirtschaft. Ziel der Online-Befragung ist es, mit bewusst wenigen Fragen ein treffendes Stimmungsbild der Immobilienbranche schnell zu ermitteln. Hierbei werden Meinungsbilder zu den Entwicklungen der fünf etablierten Immobilien-Assetklassen Büro, Handel, Wohnen, Logistik und Hotel erfragt. Zu den Befragten zählen Projektentwickler, Investoren, Banken, Versicherungen, Betreiber, Dienstleistungs- und Beratungsunternehmen aller typologischen Teilbereiche des Immobilienmarktes. Hinweis: Den aktuellen Bericht finden Sie auf der Website der Deutsche Hypo. Sie möchten ebenfalls an den Befragungen teilnehmen? Sprechen Sie uns gerne an. Ansprechpartnerin: Laura Hahn, Senior Consultant bei bulwiengesa, hahn@bulwiengesa.de
Chart des Monats August: Ausländische Investoren halten sich noch zurück
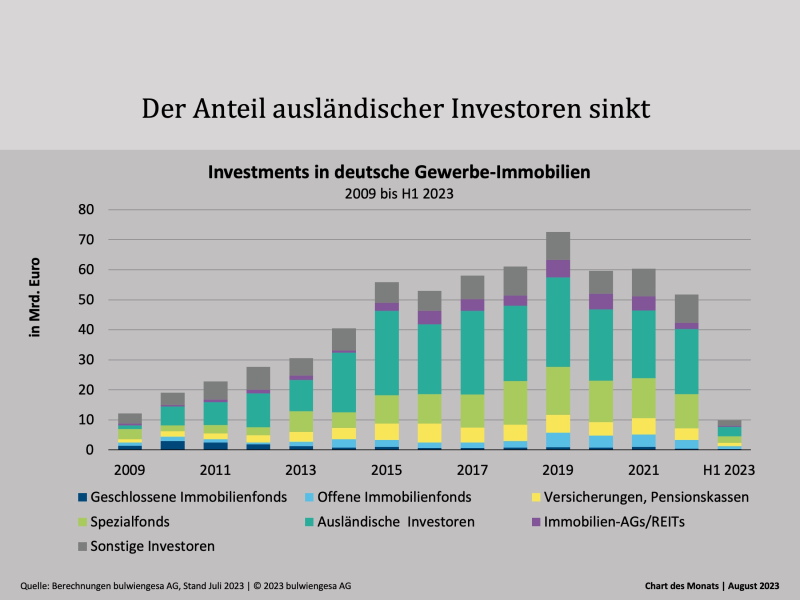
An der Zurückhaltung ausländischer Investoren hat sich wider Erwarten nichts geändert. Deren Anteil am gewerblichen Immobilien-Investmentmarkt war im ersten Halbjahr 2023 mit nur rund 32 % deutlich geringer als im Durchschnitt der letzten zehn Jahre. Aber herausfordernde Zeiten bringen auch Opportunitäten. Aktuell ist die Zurückhaltung insgesamt groß: So investierten in- und ausländische Investoren im ersten Halbjahr 2023 nur rund 9,9 Mrd. Euro in gewerbliche genutzte Immobilien. Damit liegt das Volumen in etwa auf dem Niveau aus dem Jahre 2012 und entspricht nur 45 % des zehnjährigen Durchschnitts der ersten Halbjahre. Weitere angekündigte moderatere Zinsanstiege der Europäischen Zentralbank werden die Entwicklung am Investmentmarkt mitbestimmen. Die derzeit schwierige Phase der Preisbildung, sprich die Ermittlung eines marktkonformen Spread zwischen Anfangsrenditen für Immobilienneuanlagen und risikolosen festverzinslichen Staatsanleihen, wird dem Markt bestimmt noch mindestens bis Jahresende erhalten bleiben. Im Jahresverlauf werden die Immobilienrenditen voraussichtlich noch weiter ansteigen. Die erwarteten Renditeanstiege sollten im Vergleich zum Anstieg zwischen Mitte 2022 und heute deutlich moderater ausfallen. Der Anteil ausländischer Akteure am gewerblichen Immobilieninvestmentmarkt war in der ersten Hälfte 2023 mit nur rund 32 % deutlich geringer als im Durchschnitt der letzten zehn Jahre (43 %). Doch die opportunistischen Kapitalquellen stehen bereits in den Startlöchern; mittelfristig zeichnet sich wieder eine deutliche Zunahme des Anteils ausländischer Investoren ab. Insbesondere im Bereich der Unternehmensbeteiligungen oder Übernahmen erwarten wir, dass verstärkt ausländisches Kapital in Erscheinung tritt. Der Verkaufsdruck aufgrund gestiegener Refinanzierungskosten und Abwertungen von Portfolios, insbesondere bei Projektentwicklungen, wird deutlich zunehmen und könnte den Investmentmarkt beleben. Die Insolvenz der Centrum-Gruppe oder die Schwierigkeiten von Euroboden sind vermutlich nur die Spitze. Große Finanzinvestoren wie Blackstone haben schon zu Beginn der Zinswende angekündigt, wieder verstärkt in Deutschland zu investieren, sind bis dato aber nicht in Erscheinung getreten. Übernahmepläne bei gewerblichen Projektentwicklern, analog den Plänen des koreanische Fondsmanager Shinhan und der Nox Capital Holding bezüglich des Wohnungsprivatisierers Accentro, könnten bald auf der Tagesordnung stehen. Herausfordernde Zeiten bringen auch Opportunitäten, das Glas ist halb voll. Ansprechpartner: Andreas Wiegner, Projektleiter bei bulwiengesa, wiegner@bulwiengesa.de
Chart des Monats September: Wohn-Projektfläche sinkt weiterhin
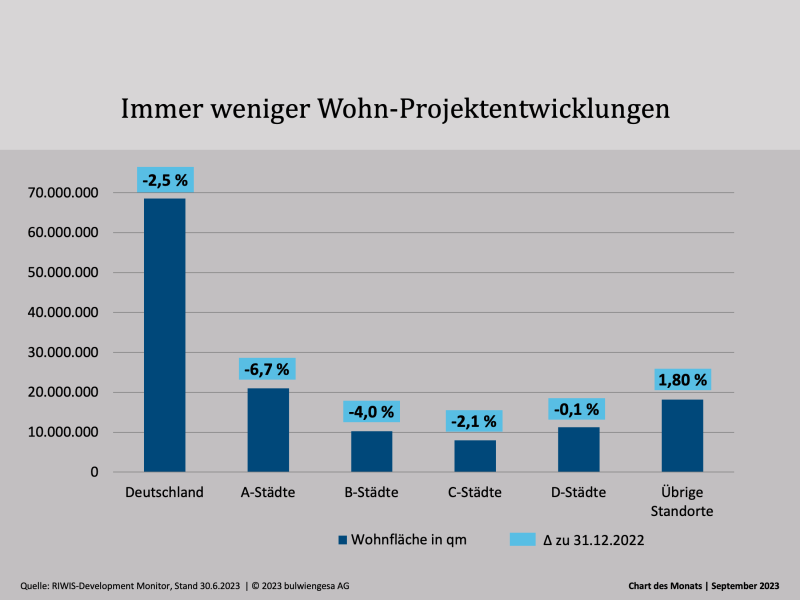
Die Insolvenzen von großen und kleinen Projektentwicklern verdeutlichen die äußerst angespannte Marktsituation. Und die Zahl der geplanten und in Bau befindlichen Wohnprojekte sinkt – am stärksten ausgerechnet in den Metropolen, wo die Wohnungsnot am größten ist. Seit vielen Jahren beobachten wir den Markt für Projektentwicklungen. Für eine aktuelle Analyse wurden seit 2020 fertiggestellte Projekte sowie Vorhaben in Bau und in Planung mit Realisierungshorizont 2027 ab einer Größe von 1.500 qm Wohn- bzw. Mietfläche ausgewertet und die Veränderungen zum 30.6.23 gegenüber 31.12.22 dokumentiert. Auf das Segment Wohnen entfallen mit Abstand die meisten Entwicklungs- und Bauaktivitäten mit einem Anteil von 37 % am gesamten Projektvolumens. Mit 69 Mio. qm Wohnfläche ist Wohnen die bedeutendste Nutzungsart. Das Projektentwicklungsvolumen in Deutschland sinkt insgesamt. Wohnprojektentwicklungen trifft das erheblich. Das Chart des Monats zeigt, dass vor allem A-Städte betroffen sind. Aber: Der Rückgang dort ist kein neues Phänomen, sondern bereits seit einigen Jahren festzustellen. Schon vor Corona und aktueller Krise führten die hohen Grundstückspreise und Baukosten sowie lange Planungs- und Genehmigungsverfahren zu einem Ausweichen auf kleinere Städte oder in das Umland der Metropolen. Zuletzt im Plus lag das Flächenvolumen von Wohnprojektentwicklungen in den A-Städten im Jahr 2019. Aktuell bremsen flächendeckend verschiedene Faktoren den Neubau aus, was auch an den Baustarts deutlich abzulesen ist: 2023 beträgt der Rückgang gegenüber 2021/22 ganze 54 %. Einerseits lassen sich Eigentumswohnungen infolge der höheren Zinsen schwerer vermarkten. Auf der anderen Seite gehen Kosten- und Ertragskalkulationen nicht mehr auf. Im Neubau steigen die Mieten weiter an, aufgrund der Knappheit und höherer Nachfrage von ehemals Kaufwilligen voraussichtlich sogar mit einer höheren Dynamik als prognostiziert. Ohne Beschleunigung und Vereinfachung der Verfahren sowie zumindest temporäre finanzielle Förderung von Wohnungsbau, beispielsweise über die geplante degressive Gebäudeabschreibung, lässt sich das Knappheitsproblem kurzfristig nicht lösen. Weitere Infos unter „Marktblick: Developments“. Ansprechpartner: Felix Embacher, Head of Research & Data Science, embacher@bulwiengesa.de und André Adami, Bereichsleiter Wohnen, adami@bulwiengesa.de
Chart des Monats Oktober: Boom der Randlagen
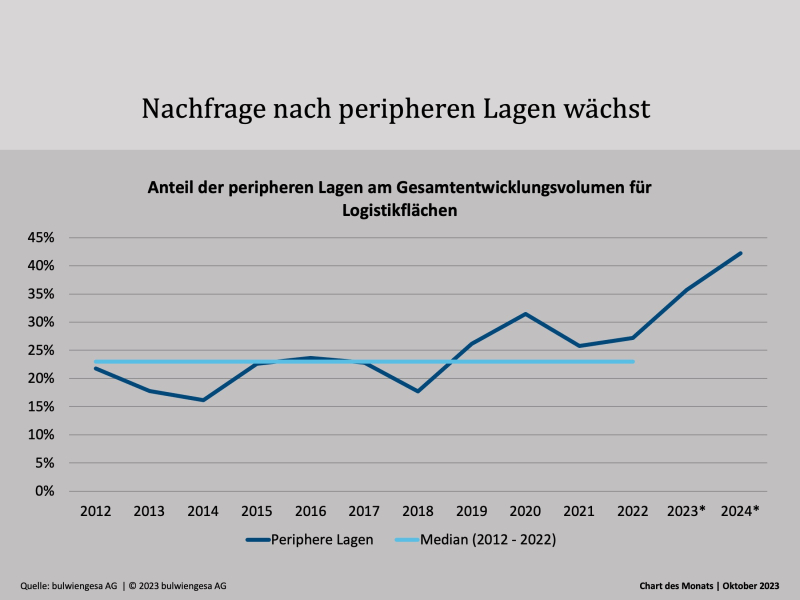
Die gerade publizierte Studie „Logistik und Immobilien 2023“ zeigt: Vormalige Regionen aus der „zweiten Reihe“ sind immer stärker nachgefragt – selbst diejenigen außerhalb der klassischen Logistikregionen. Und der Trend setzt sich fort. Die Befürchtungen vieler Marktakteure scheinen sich nicht zu bewahrheiten. Viele hatten aufgrund gestiegener Finanzierungs-, Bau-, und Energiekosten sowie eines möglichen Nachfragerückgangs, beispielsweise aus dem verarbeitenden Gewerbe, für das Jahr 2023 einen Einbruch der Fertigstellungszahlen befürchtet. Nach aktuellem Stand fällt dieser aber weniger stark aus als von vielen Marktakteuren befürchtet. Auffällig ist, dass auch einige Logistikregionen im Osten der Republik wie Halle/Leipzig, A4 Thüringen und etwa Magdeburg unter den Regionen mit den höchsten Flächenneuzugängen zu finden sind und eine positive Entwicklung nehmen. Hier wird immer häufiger auch spekulativ gebaut. Selbst periphere Lagen außerhalb der etablierten Logistikregionen gewinnen deutlich an Bedeutung. Unlängst fiel in einem Gespräch mit einem Marktakteur der Satz: „Für eine moderne Halle, Photovoltaik auf dem Dach und auch sonst ESG-Konform, bekommen wir im aktuellen Marktumfeld mindestens 6,00–7,00 Euro den Quadratmeter, egal wo die Halle steht“. Zugegeben, der Satz ist sicherlich etwas zugespitzt, zeigt aber einen Trend, der sich auch in den Zahlen deutlich ablesen lässt. Flächenverfügbarkeit und Energieeffizienz bzw. ESG-Konformität sind bisweilen bedeutender als die Nähe zur Metropole oder die Zugehörigkeit zu einer Logistikregion. Gegenüber einem Anteil von 23 %, den peripheren Lagen im Gesamtentwicklungsvolumen im langjährigen Mittel (2012–2022) innehaben, zeigt insbesondere die Pipeline hier einen sehr deutlichen Trend auf. Gleichermaßen zeigt sich diese Verschiebung der Nachfrage auch bei der Betrachtung der Flächenumsätze in den Logistikregionen Deutschlands. Vormalige Regionen der „Second Tier Standorte“ können einen Flächenumsatz auf sich vereinigen, der den mittleren Umsätzen der A-Standorte gleichkommt. Betrachtet man die Pipeline, könnte auch das Jahr 2023 ein hohes Fertigstellungsvolumen erreichen. Allerdings ist aktuell zu beobachten, dass viele Projektentwickler von Logistikimmobilien geplante Projekte aufschieben oder absagen. Die über 6 Mio. qm Neubaufläche, die die RIWIS-Datenbank von bulwiengesa noch vor wenigen Monaten mit Fertigstellungszeitpunkt 2023 auswies, werden mit hoher Wahrscheinlichkeit nicht erreicht werden. Hinweis: Die Studie können Sie hier kostenfrei herunterladen. Ansprechpartner: Felix Werner, Teamleiter, werner@bulwiengesa.de und Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien bei bulwiengesa, sopka@bulwiengesa.de
Chart des Monats November: Top-Büros sind weiter nachgefragt
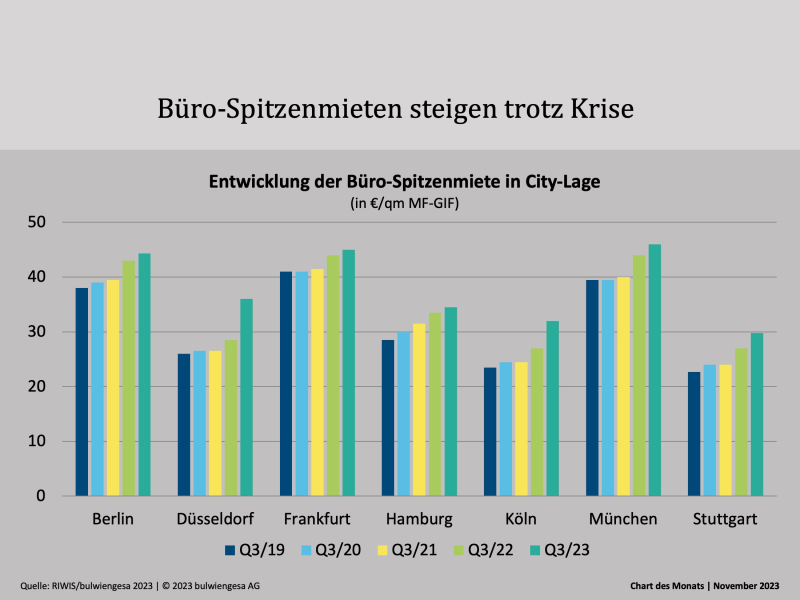
Der Büro-Leerstand in den sieben A-Städten nimmt zu. Nach klassischer ökonomischer Logik müssten die Mieten also sinken. Doch unsere Quartalszahlen zeigen: Die Spitzenmieten steigen noch immer. In RIWIS aktualisieren wir quartalsweise unsere Daten zu den Büromärkten. Inmitten der Krise, die ja auch stark den Büromarkt trifft, haben wir für das Magazin eine kleine, optimistisch stimmende Auswertung gemacht. Trotz steigendem Leerstand in den A-Märkten steigt die Spitzenmiete noch immer an. Kleine, hochpreisige Büroflächen in den Toplagen der sieben deutschen A-Städten erfreuen sich unter Nutzern aktuell größter Beliebtheit. Warum? Gute Objekte in zentralen Lagen stellen im Wettbewerb um hochqualifizierte Mitarbeitende zunehmend einen Erfolgsfaktor dar. Unternehmen sind bereit, die hohen Preise auch zu bezahlen. Bei dem Blick in die Vergangenheit bis zum Vor-Corona-Jahr 2019 fällt auf, dass seitdem in keiner deutschen A-Stadt die Spitzenmieten signifikant zurückgegangen sind. Ganz im Gegenteil sind sie sogar deutlich gestiegen; lediglich pandemiebedingt gab es kurzzeitige Stagnationen. Die größten Anstiege über die vier hier betrachteten Jahre zeigen sich in Düsseldorf und in Köln (beide über 36 % im Plus), wohingegen die Spitzenmiete in Frankfurt „nur“ um rund 9,8 % gestiegen ist. Warum heben sich besonders München, Frankfurt und Berlin mit hohen Büro-Spitzenmieten von den anderen Städten ab? München ist Heimat von sechs DAX-Konzernen und zahlreichen weiteren Großkonzernen. Frankfurt ist bedeutendes europäisches Finanzzentrum mit zahlreichen hochpreisigen Wolkenkratzern. Berlin ist als Hauptstadt ein Muss für viele Unternehmen, Behörden, Botschaften und Start-ups. Wichtig zu wissen: Die Spitzenmiete des Büromarkts umfasst das oberste Preissegment mit einem Marktanteil von drei Prozent des Vermietungsumsatzes und stellt den Median der Mietpreise da. Einbezogen werden Immobilien mit Toplage, bester Ausstattung und in Topzustand. Ansprechpartner: Alexander Fieback, Bereichsleiter Büroimmobilien bei bulwiengesa, fieback@bulwiengesa.de.