
Chart des Monats April: Share Deals sind die Realität

Share Deals sind politisch umstritten, da beim Kauf großer Immobilienbestände keine Grunderwerbsteuer anfällt. Laut unserer Off-Market-Studie für HPBA werden etwa sechs von zehn Transaktionen in Form eines Share Deals abgewickelt. Bei einem Share Deal werden nicht die Immobilien oder Grundstücke direkt weiterveräußert, sondern Geschäftsanteile an einer Gesellschaft, die Inhaberin der Grundstücke ist. Oftmals werden diese Gesellschaften eigens zum Zwecke eines Share Deals gegründet. Die Immobilien werden also nur anteilig erworben, wodurch der Käufer keine Grunderwerbsteuer bezahlen muss. Die Kritik der Öffentlichkeit, dass zwar jeder Erwerber eines Eigenheimes Grunderwerbsteuer auf den Tisch legen muss, bei Deals großer Unternehmen jedoch dem Staat durch dieses legale Konstrukt Steuereinnahmen entgehen, ist nachvollziehbar. Andererseits sollte durch eine neue Regelung auch die immer wieder notwendige Neustruktierung von (mittelständischen) Unternehmens- und großen Familienvermögen nicht zu stark erschwert werden. Im vergangenen Jahr wurden die gesetzlichen Voraussetzungen verschärft. Insgesamt scheint der Anteil der Share Deals zurückzugehen; laut einer Antwort der Bundesregierung 2021 (sieherbb24) lag der Anteil 2015 bundesweit bei 15 Prozent und sank sukzessive bis auf sieben Prozent 2020. Für die bereits vierte Off-Market-Studie im Auftrag von HPBA, einem Spezialisten für Off-Market-Transaktionen, haben wir erneut rund 100 Investoren zu ihren Strategien befragt. Off-Market-Verfahren finden unter weitgehendem Ausschluss von Öffentlichkeit und jenseits von üblichen Bieterverfahren statt. Erneut hatte auch die Share-Deal-Thematik eine hervorgehobene Position. Obwohl Share Deals nicht unmittelbar im Zusammenhang mit Off-Market-Transaktionen stehen, sollten die Ergebnisse der zweiten und dritten Off-Market-Studie von 2019 und 2021 – nämlich ein durchschnittlicher Anteil von zunächst 31 Prozent im Jahr 2018 und dann 35 Prozent im Jahr 2019 – nochmals überprüft werden. Die Entwicklung, wie sie unsere (nicht repräsentative) Befragung zeigt, steht im Gegensatz zu den oben genannten Zahlen. Besonders relevant war diese Befragung, weil ab dem 01.07.2021 das Gesetz zur Änderung des Grunderwerbsteuergesetzes in Deutschland eingeführt wurde, das die Umgehung zur Zahlung von Grunderwerbsteuer bei Share Deals erschwert. Kaufte ein Investor bis dahin weniger als 95 Prozent der Anteile an dem immobilienbesitzenden Unternehmen, war keine Grunderwerbsteuer fällig; seit 2021 liegt die Grenze bei 90 Prozent. Zugleich verlängerte sich die Haltefrist für den Verkäufer der restlichen Anteile von fünf auf zehn Jahre. Das Chart des Monats zeigt: Der Anteil der Share Deals in den vergangenen zwölf Monaten, so geben es die Befragten an, ist mit 57 Prozent sehr hoch. Rund 42 Prozent betrug dageben der Anteil der Asset Deals, also dem direkten Kauf der Immobilien eines anderen Unternehmens. Share Deals müssen, anders als Asset Deals, nicht den Gutachterausschüssen gemeldet werden, auch ein Eintrag ins Grundbuch ist nicht notwendig. Diese Transaktionen werden lediglich von Maklern (teilweise) und Finanzbehörden registriert – daher ist es generell sehr schwierig, an verlässliche Aussagen zu gelangen. Trotz der veränderten Gesetzgebung ist der Anteil von Share Deals in der Befragung der Akteure zuletzt nochmals deutlich gestiegen. Aus der Marktpraxis wird berichtet, dass Käufer gegen einen moderaten Preisnachlass häufig hundertprozentige Anteile an der jeweiligen Gesellschaft erwerben, um dem Verkäufer steuerliche Vorteile zu bieten. In diesen Fällen wird also die Grunderwerbsteuer gezahlt, wodurch die Gesetzgebung ihr Ziel erreicht hat und die Transaktionen lediglich entsprechend eingepreist werden. Ansprechpartner: Andreas Schulten, Generalbevollmächtigter bei bulwiengesa, schulten@bulwiengesa.de
Chart des Monats Mai: Leerstandsquoten im Einzelhandel in deutschen Metropolen
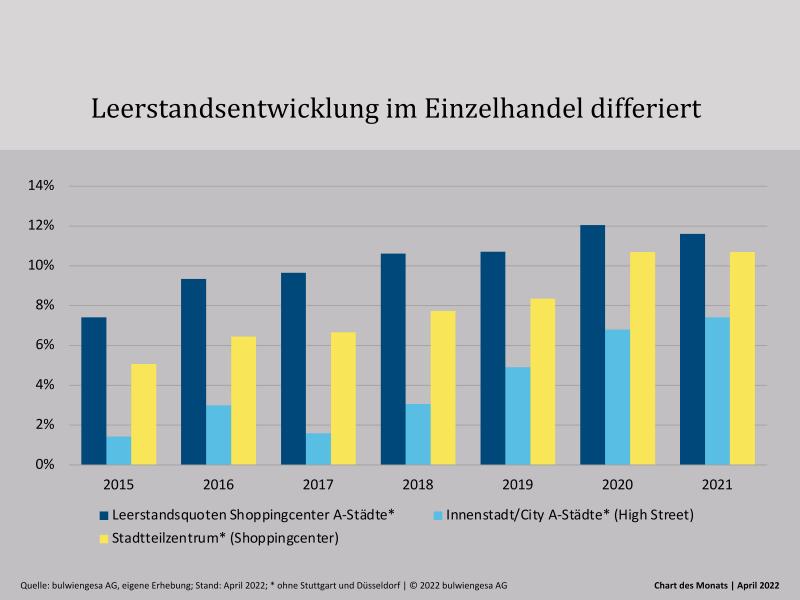
Wie entwickeln sich die Leerstände im Einzelhandel? Wir haben uns die etablierten Handelslagen in den Metropolen Berlin, Hamburg, Frankfurt, München und Köln angesehen. Regelmäßig erheben wir dort den Einzelhandelsbesatz und damit auch den Leerstand. Die Betrachtung zeigt: Dieser legt am deutlichsten in den Top-Einzelhandelslagen zu. Wir erheben jedes Jahr zu identischen Zeitpunkten den Besatz in innerstädtischen A-Lagen sowie in den Shoppingcentern dieser Städte. Die ermittelten Leerstandsquoten beziehen sich auf die Ladeneinheit als Grundgesamtheit, nicht auf die Fläche in Quadratmetern. Unschwer zu übersehen ist, dass über die Jahre in allen drei untersuchten Lagebereichen – also Highstreets, Shoppingcentern in Innenstadtlagen sowie Stadtteilzentren – die Leerstandsquoten gestiegen sind. Allerdings hat es in den Lagen einen unterschiedlichen Grad der Leerstandssteigerung gegeben. Während sich der Leerstand in den Shoppingcentern nahezu verdoppelt hat, klingt es in den Highstreet-Lagen mit einer Verfünffachung dramatischer. Allerdings liegt dort die Quote mit 7,4 % der Ladengeschäfte immer noch deutlich unter der der Stadtteilzentren und Shoppingcenter. In den Shoppingcentern ist die erfreuliche Nachricht, dass der Leerstand im Jahr 2021 gegenüber 2020 nicht mehr angestiegen ist; in den Highstreet-Lagen hat sich der Anstieg verlangsamt. Zu den Shoppingcentern: Den Daten liegt die Summe aller Shoppingcenter in den untersuchten fünf A-Städten zugrunde. Die Bandbreite der Qualitäten der Shoppingcenter ist dabei erheblich. Es gibt nach wie vor Shoppingcenter, die mit Leerstandsquoten von maximal 5 % der Ladenflächen agieren, in anderen wiederum wirken die Obergeschosse oftmals nahezu entmietet, was zu entsprechend hohen Leerstandquoten führt. Auch ist festzustellen, dass in den Shoppingcentern – im Vergleich zu den Hightstreets – selbst in „guten Zeiten“ der Leerstand im Durchschnitt höher ausfällt. Zuletzt sank er in den ausgewählten Städten wieder minimal. Ansprechpartner: Dr. Joseph Frechen, Bereichsleiter Einzelhandel und Niederlassungsleiter Hamburg, joseph.frechen@bulwiengesa.de
Chart des Monats August: Trend ins Umland
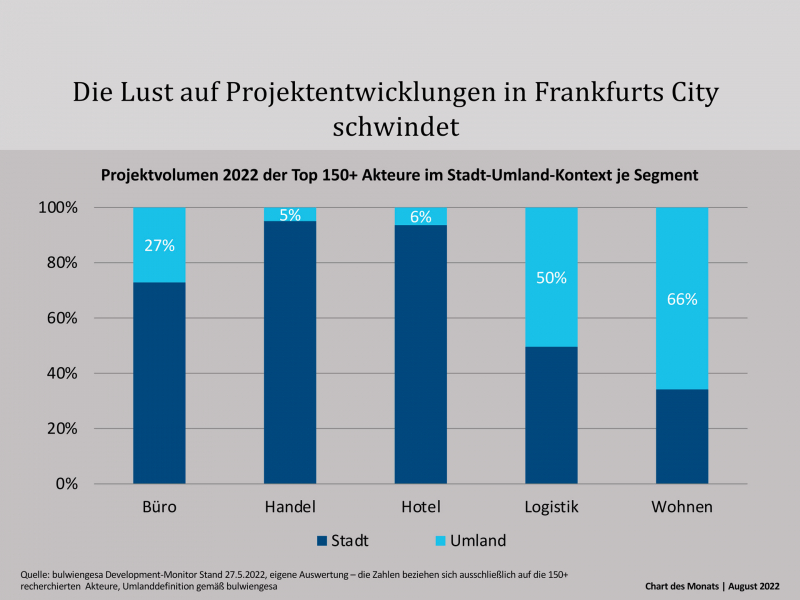
In den Metropolen ist es voll geworden, Bauland knapp und teuer. Kein Wunder, dass sich die Bauaktivitäten zunehmend ins Umland verlagert haben. In Frankfurt entsteht dort fast jeder zweite Quadratmeter; zugleich gingen die Planungen von Wohnungen seit 2021 um 26 % zurück. Das zeigen aktuelle Auswertungen des Development-Monitors. Der Development-Monitor ist eine laufend aktualisierte Datenbank innerhalb von RIWIS, die den gesamtdeutschen Projektentwicklungsmarkt auswertet und die Umlandaktivität von mehr als 150 Unternehmen zeigt. Dem Monitor zufolge zeigt sich im Vergleich zu den anderen A-Städten im Frankfurter Umland eine besonders ausgeprägte Marktaktivität. Das liegt vor allem an zwei Segmenten: Logistikimmobilien werden naturgemäß nicht in den Zentren, sondern im Umland geplant und gebaut. Und im Wohnsegment sind es 66 Prozent aller gebauten und bis 2026 geplanten Quadratmeter, die im Umland entstehen. Immer mehr private Investoren – das gilt übrigens für alle Metropolen – ziehen sich aus den Großstädten zurück, während die kommunalen Bestandshalter das dortige Marktgeschehen prägen. Insgesamt sind die Fertigstellungen leicht, die Planungen jedoch massiv zurückgehend, besonders im Wohnsegment – dort sind es im Vergleich zum Vorjahr rund 26 %. Ein regelrechter Einbruch. Eine Besonderheit in Frankfurt ist der starke Rückgang bei den Planungen von Wohnhochhäusern. Viele Projekte, die wir vor zwei Jahren noch als Planungen in unserer Pipeline verzeichnet hatten, werden geschoben oder in Frage gestellt. Denn bei den steigenden Zinsen und ebenfalls stark gestiegenen Baukosten rechnet sich das für Private und institutionelle Investoren nicht mehr. Quelle: bulwiengesa Development-Monitor Stand 27.5.2022, eigene Auswertung – Die Zahlen beziehen sich ausschließlich auf die 150+ recherchierten Akteure, Umlanddefinition gemäß bulwiengesa Frankfurt ist und bleibt in besonderem Maße eine Stadt der Pendler – seit 2011 ist das Pendler-Aufkommen um 24,4 % gestiegen. Dies ist eine Folge der zum Teil sehr stark gestiegenen Einwohnerzahl umliegender Gemeinden; Spitzenreiter ist Kelsterbach mit einem Einwohner-Anstieg um rund 22 % im ersten Halbjahr 2021. In der Folge explodieren mancherorts die Kaufpreise für Eigentumswohnungen, und auch die Mieten für Neubauwohnungen sind in den vergangenen zehn Jahren deutlich gestiegen, im Landkreis Darmstadt-Dieburg beispielsweise um 50 %. Hinweis: RIWIS-Kunden haben automatisch Zugang zum Development-Monitor. Alle anderen können sich hier für einen Testzugang registrieren. Ansprechpartner: Sven Carstensen, Vorstand bei bulwiengesa, sven.carstensen@bulwiengesa.de
Chart des Monats Juni: Weniger Projektentwicklungen
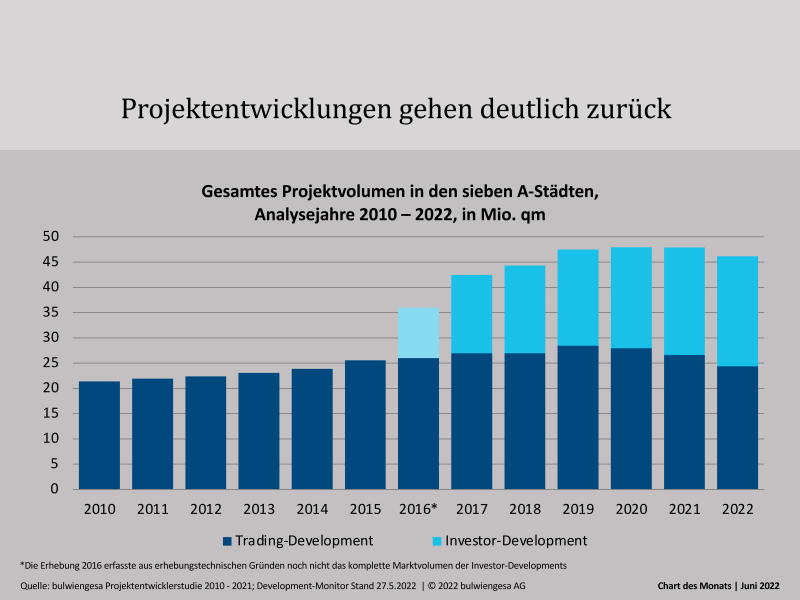
In den sieben A-Städten beträgt das Projektvolumen jetzt nur noch 46,2 Mio. qm. Das entspricht einem Rückgang um 3,6 Prozent im Vergleich zum ersten Corona-Jahr 2020. Vor allem das Trading Development ist auf Talfahrt, während Bestandshalter fleißig weiterbauen und -planen. Im Trading-Development – also den Entwicklungen mit Verkaufsabsicht für das Projekt – geht die Talfahrt weiter. Mit minus 8,3 % ist der bisher stärkste Rückgang nach der Finanz- und Schuldenkrise gemessen worden. Dies zeigt eine aktuelle Auswertung aus dem Development Monitor. Aktuell verhalten sich viele Marktteilnehmer abwartend, beobachten die Situation und verschieben Entscheidungen über Projekte. Vor allem die Banken sind sehr zurückhaltend. Die Zinsentwicklung wird den Markt wieder nutzerorientierter und weniger kapitalmarktorientiert prägen. Der Rückgang im Trading Development in den sieben A-Städten Berlin, Hamburg, München, Frankfurt, Köln, Düsseldorf und Stuttgart kommt nicht überraschend, sondern hat sich in den letzten Jahren bereits abgezeichnet, wie das Chart des Monats zeigt. Abwanderungen in die Speckgürtel der Metropolen, geringe Grundstücksverfügbarkeit und entsprechend hohe Grundstückskosten zeigen Wirkung. In den sieben A-Städten Berlin, Hamburg, Köln, Düsseldorf, Stuttgart, Frankfurt und München ging allein das Trading-Development-Volumen über alle Segmente auf 24,4 Mio. qm zurück. Das entspricht gegenüber dem Höchstwert von 2019, als noch 28,5 Mio. qm in Entwicklung waren, sogar einem Rückgang von über 14 %. Den Markt für Trading Developments dominieren weiterhin Wohnprojektflächen – gefolgt von Büros und Handelsflächen – und vornehmlich überregional agierende Projektentwickler. Die Investor Developments, also Entwicklungen für den eigenen Bestand, sind übrigens nicht zurückgegangen; lediglich das Wachstum hat sich abgeflacht. Gerade kommunale Wohnungsbauunternehmen setzen ihre Bautätigkeit trotz gestiegener Kosten und wirtschaftlicher Unsicherheiten fort. Ansprechpartner: Sven Carstensen, Vorstand bei bulwiengesa, carstensen@bulwiengesa.de
Chart des Monats Juli: Ruhrgebiet gegen den Trend
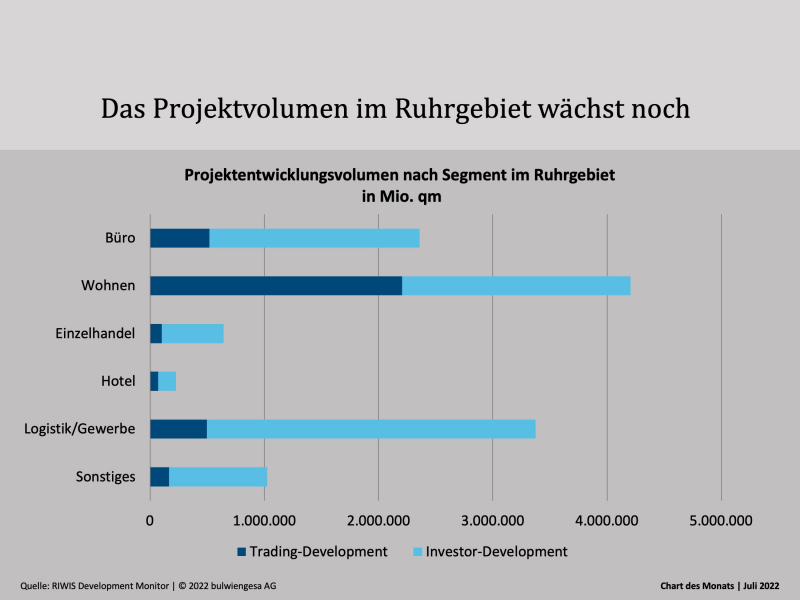
Deutschlandweit steht der Markt für Projektentwicklungen auf dem Prüfstand. Dennoch steigt das Projektentwicklungsvolumen im Ruhrgebiet zwischen 2020 und 2022 um rund 7 % – und noch sind auch die Pipelines voll. Die Projektentwicklerstudie Ruhr 2022 analysiert den Projektentwicklermarkt in allen kreisfreien Städten und Landkreisen des Ruhrgebiets. Dafür haben wir rund 2.000 einzelne Projekte ausgewertet. Laut der Studie summiert sich das gesamte Projektentwicklungsvolumen über alle Immobiliensegmente hinweg auf 11,8 Mio. qm. Damit ist das Ruhrgebiet vom Bauvolumen mit den A-Städten München und Hamburg vergleichbar. Rund die Hälfte des Volumens fällt auf die vier größten Städte: So werden in Bochum, Duisburg, Dortmund und Essen allein 69,6 % aller Büroflächen und 51,3 % aller Wohnflächen im Ruhrgebiet entwickelt. Getragen wird die positive Entwicklung von Wohn- und Büroentwicklungen, die seit 2020 einen Zuwachs verzeichnen. In die Auswertungen werden kürzlich fertiggestellte Projekte sowie Projekte in Bau oder in Planung einbezogen. Durch massiv gestiegene Baukosten, lückenhafte Lieferketten und nachlassende Investitionsbereitschaft liegen Dynamik und Risiko auch im Ruhrgebiet in diesen Monaten nah beieinander. Es ist unwahrscheinlich, dass alle Planungen bald in Bau gehen. Aber viele Projekte haben Hand und Fuß und belegen die Investitionspotenziale der B-Städte gerade auch in unsichereren Zeiten. Strukturwandel und Immobilienmarktentwicklung gehen im Ruhrgebiet Hand in Hand. Besonders der Wohnungsbau fungiert als Indikator für Kaufraftwachstum, von dem am Ende die gesamte Region profitiert. Erneut haben Investor-Development-Projekte, also die Entwicklungen zur Eigennutzung und Bestandshaltung, mit rund 70 % die stärksten Marktanteile im Ruhrgebiet. Diese sind auf Kreisebene ausgeprägter als in den B-Städten – die lokale Wirtschaft baut gewissermaßen für sich selbst, allen voran im Bereich Logistik. Dort entstehen gerade einmal 15 % der Projekte spekulativ. Die Trading-Development-Projekte, also die „klassischen“ Projektentwicklungen zum Verkaufszweck, weisen lediglich im Wohnsegment eine positive Entwicklung auf. Alle übrigen Assetklassen verlieren Projektflächen im Trading Development. Auch aktuelle Unsicherheiten bzw. Investionshemmnisse haben in den ohnehin schon von Eigennutzern geprägten Projektentwicklungsmärkten im Ruhrgebiet zu einem Rückgang der neu begonnenen Projektflächen vor allem im Bereich Büro und Gewerbe im Trading Development geführt. Hinweis: Weitere Infos und der Bestellschein finden Sie im Bereich Publikationen. Ansprechpartner: Andreas Schulten, Generalbevollmächtigter bei bulwiengesa, schulten@bulwiengesa.de, und Jeremy Feist, Junior Consultant, feist@bulwiengesa.de
Chart des Monats September: Investmentmarkt Logistikimmobilien
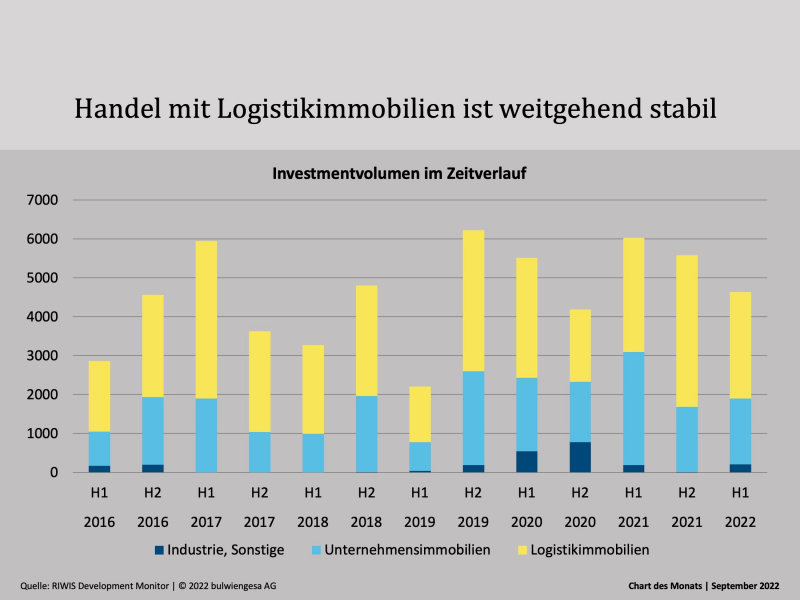
In einer exklusiven Vorschau auf die Studie „Logistik und Immobilien 2022“, die am 5.10. erscheint, blicken wir auf den Investmentmarkt. Fakt ist: Die Umsätze sind herausragend – aber wie lange noch? Logistikimmobilien erfreuen sich weiterhin großer Beliebtheit auf dem Investmentmarkt. Derzeit ist nur schwer absehbar, welche Folgen die Verwerfungen des Frühjahres auf diese Assetklasse haben wird. Die Konsequenzen wirken sich meist zeitverzögert auf den Investmentmarkt aus, da die Deals einige Monate Vorlauf haben und die Akteure nicht abrupt auf exogene Schocks reagieren (können). Derzeit ist nicht von einem deutlichen Rückgang der Investmentaktivitäten in Logistikimmobilien auszugehen. Fest steht, dass die im zweiten Quartal bereits leicht nachgebenden Renditen bzw. weitere mögliche Preisanpassungen diese Assetklasse für neue Investoren attraktiv machen kann. Der Markt wird sich neu sortieren Das erste Halbjahr 2022 am Investmentmarkt bestätigt das herausragende Vorjahr. In Logistik- und Industrieimmobilien wurden 4,6 Mrd. Euro investiert, davon entfielen 2,7 Mrd. Euro auf Logistikimmobilien. Wie es in der zweiten Jahreshälfte weitergeht, ist im aktuellen Marktumfeld kaum absehbar. Bereits im zweiten Quartal war infolge gestiegener Finanzierungskosten und wirtschaftlicher Unsicherheiten eine zunehmende Zurückhaltung auf dem Transaktionsmarkt spürbar. In den Top-Logistikregionen stiegen die Spitzenrenditen bereits und läuteten das Ende der Renditekompression ein. Die Auswirkungen sind derzeit vor allem im absoluten Core-Segment spürbar, wo die Faktoren in der jüngsten Vergangenheit regelmäßig über dem 30-fachen der Jahresmiete lagen. Dies ist zu aktuellen Finanzierungsbedigungen wirtschaftlich kaum mehr darstellbar. Jetzt hängt es davon ab, wie schnell Käufer und Verkäufer nach einer Neubewertung der Lage wieder eine gemeinsame Basis für marktadäquate Kaufpreise finden werden. Hinweis: Am 5.10. wird die Studie gemeinsam mit den langjährigen Studienpartnern Berlin Hyp, BREMER, GARBE und Savills in einer offenen Pressekonferenz auf der Expo Real präsentiert. Weitere Infos hier. Ansprechpartner: Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien, sopka@bulwiengesa.de
Chart des Monats Oktober: Nachfrageüberhang und Kaufzurückhaltung
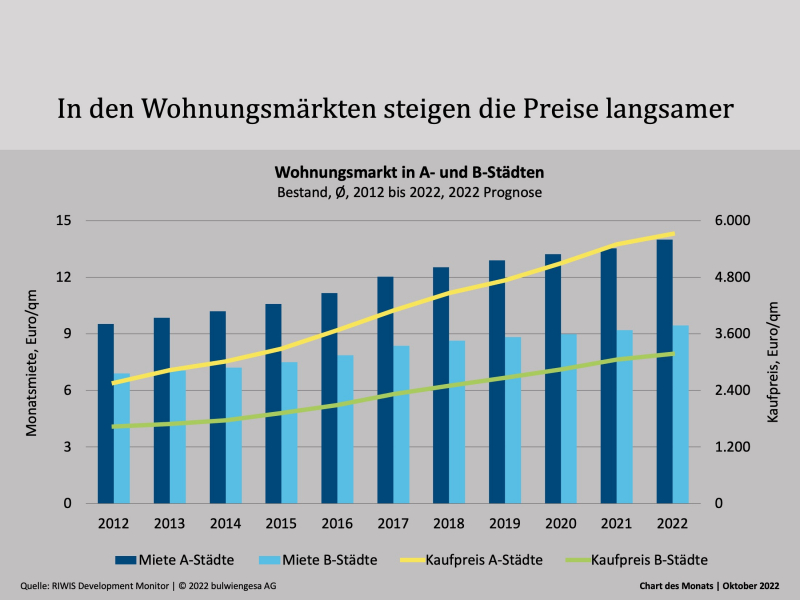
Die Fundamentaldaten für den deutschen Wohnungsmarkt sind weiterhin positiv. Allerdings ist es für Investoren kaum mehr möglich, Inflationsschutz zu erhalten. Die 5 %-Studie 2022 zeigt, wie unterschiedlich Marktchancen und Rendite sind In vielen Städten besteht seit Jahren ein Nachfrageüberhang, der sich in letzter Zeit durch eine zu geringe Bautätigkeit noch vergrößert hat. Dennoch hat die Erschwinglichkeit weiter abgenommen. Die derzeit stark ansteigenden Energiepreise führen zu einer weiteren Verteuerung der Wohnkosten. Dabei wird die Angebotsknappheit auch mittelfristig den Markt bestimmen. Dieser ist gekennzeichnet von Lieferengpässen, steigenden Baukosten und Fachkräftemangel. Zusätzlich wirkt sich die derzeitige Zinsentwicklung sowohl auf die Angebots- als auch die Nachfrageseite aus. Auch wenn die Nachfrage nach Wohneigentum derzeit noch vielerorts vorhanden ist, ist auch hier eine zunehmende Verunsicherung bei Kaufentscheidungen zu spüren. Dennoch – das zeigt auch das Chart des Monats – ist weiterhin mit leichten Preisanstiegen bei Neubauwohnungen zu rechnen, da die Bauträger die Kostensteigerungen an die Endkunden weitergeben. Ein Rückgang der Nachfrage auf der Käuferseite lässt wiederum eine Erhöhung der Mietnachfrage erwarten, was bei einem nach wie vor problematischen Umfeld für die Realisierung von Wohnraum ebenfalls Mietsteigerungen nach sich ziehen kann. Grundsätzlich kann somit von einer Attraktivitätssteigerung des Mietmarktes ausgegangen werden, was folglich eine höhere Nachfrage erwarten lässt. Dabei sind die grundsätzlichen Marktchancen sehr unterschiedlich ausgeprägt: Während prosperierende Standorte theoretische Mietsteigerungspotenziale oberhalb der Inflationsrate aufweisen, schlägt in anderen Regionen der demografische Wandel verstärkt zu, sodass Bestandswohnungen hier unterhalb der Inflation und den Einkommen wachsen sollten. Das derzeitige Zinsumfeld wird auch mittelfristig den Investmentmarkt prägen. Die langanhaltende Phase der sich immer verstärkenden Renditekompression dürfte somit vorbei sein. Die IRR-Spannen liegen für Wohnen in A-Märkten bei 1,6 % bis 2,8 %, in B-Märkten bei 1,9 % bis 3,1 %. Wohnen 5 %-Studie 2022 Einzelaufstellung Hinweis: Die 5 %-Studie 2022 sowie die Presseinformation finden Sie hier. Die Termine für die Studienvorstellungen auf dieser Seite. Ansprechpartner: Anna Wolfgarten, Consultant im Bereich Gewerbeimmobilien, wolfgarten@bulwiengesa.de und Sven Carstensen, Vorstand, carstensen@bulwiengesa.de
Chart des Monats November: Warten auf besseres Wetter
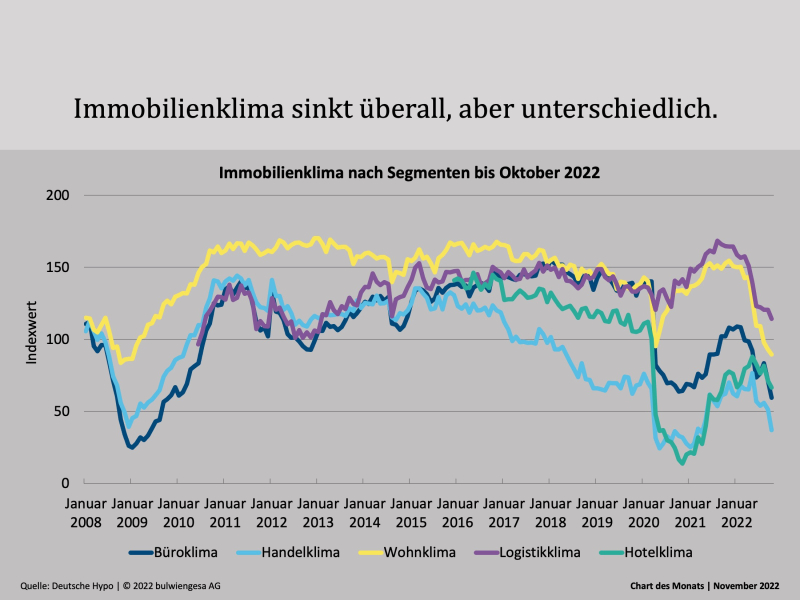
Die 1.200 Marktexpertinnen und -experten, die monatlich im Rahmen des Deutsche Hypo Immobilienklima von uns befragt werden, zeichnen ein düsteres Bild. Vor allem Wohn- und Investmentklima brechen ein. Die Marktakteure warten ab. Das Immobilienklima dient als Frühindikator, mit dessen Hilfe kurzfristige Konjunkturprognosen erstellt sowie konjunkturelle Wendepunkte leichter identifiziert werden können. Im Rahmen einer Online-Umfrage werden monatlich über 1.200 marktrelevante Entscheidungsträger befragt. Die negative Stimmung der Befragten vom Vormonat setzt sich auch in der 178. Monatsbefragung weiter fort. Insgesamt brach das Deutsche Hypo Immobilienklima um 13,1 % auf 64,8 Punkte ein. Vor allem das Investmentklima trug mit einem Rückgang um 17,2 % auf 48,0 Punkte wesentlich zu dieser Entwicklung bei. Das Investmentklima misst das Investitionsinteresse von Immobilieninvestoren und damit die Preis- und Wertentwicklung. Aber auch das Ertragsklima – dieses misst die Flächennachfrage des Marktes sowie den Druck auf die Mietpreisentwicklung – musste im Vergleich zum Vormonat einen deutlichen Verlust von 10,3 % auf 82,7 Punkte hinnehmen. In den einzelnen Assetklassen verschlechtert sich das Stimmungsbild ebenfalls zunehmend – alle betrachteten Segmente müssen teils deutliche Rückschläge hinnehmen. Besonders groß ist der Vertrauensverlust beim Handelklima – der Handelimmobilienmarkt wird in der Oktoberbefragung am schwächsten eingeschätzt und bricht um deutliche 28,0 % auf nun 37,1 Punkte ein. Mit einem Minus von 16,4 % auf nun 59,6 Punkte verzeichnet das Büroklima den zweiten Monat in Folge einen zweitstelligen Verlust. Das Hotelklima (-6,7 % auf nun 66,5 Punkte) sowie das Wohnklima (-3,8 %) geben ebenfalls weiter nach. Mit einem Stand von 89,6 Punkten sinkt das Wohnklima erstmals seit Januar 2009 wieder unter 90 Punkte. Der Logistikimmobilienmarkt weist trotz Rückgang (-5,2 % auf 114,4 Punkte) auch weiterhin den höchsten Wert auf. Über das Deutsche Hypo Immobilienklima Entscheidungsträger im Immobilienbereich können wie jeder Mensch nicht rein ökonomisch orientiert bzw. durchrationalisiert handeln. Die gefühlte Geschäftslage ist daher von großer Relevanz. Mit einer breit angelegten Befragung zum Immobilienklima wird die gefühlte Geschäftslage, das Immobilienklima, gemessen. Das Deutsche Hypo Immobilienklima ermöglicht damit auf monatlicher Basis eine gesamtwirtschaftliche Analyse der deutschen Immobilienwirtschaft. Ziel der Online-Befragung ist es, mit bewusst wenigen Fragen ein treffendes Stimmungsbild der Immobilienbranche schnell zu ermitteln. Hierbei werden Meinungsbilder zu den Entwicklungen der fünf etablierten Immobilien-Assetklassen Büro, Handel, Wohnen, Logistik und Hotel erfragt. Zu den Befragten zählen Projektentwickler, Investoren, Banken, Versicherungen, Betreiber, Dienstleistungs- und Beratungsunternehmen aller typologischen Teilbereiche des Immobilienmarktes. Hinweis: Den aktuellen Bericht finden Sie auf der Website der Deutsche Hypo. Ansprechpartner: Laura Hahn, Consultant bei bulwiengesa, hahn@bulwiengesa.de
Chart des Monats Dezember: Büromarkt besser als erwartet
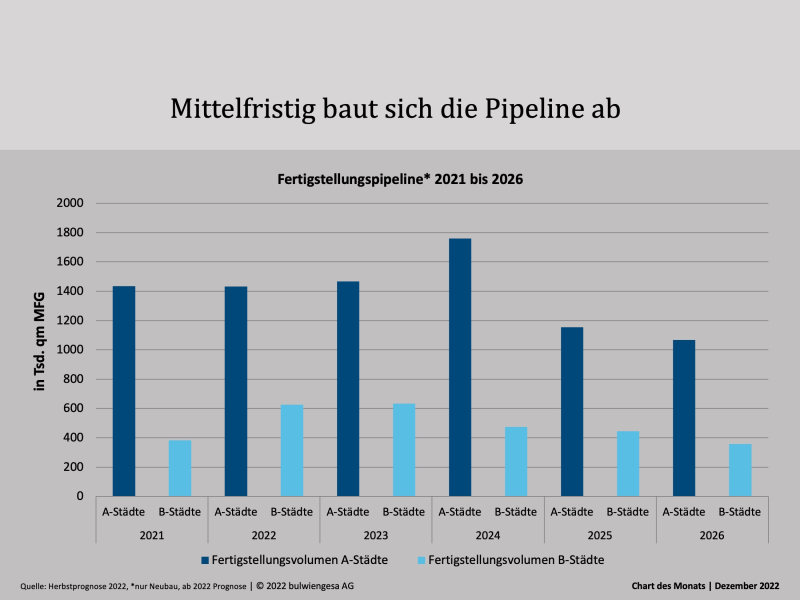
In den kommenden Jahren kommen erneut hohe Volumina an neu fertiggestellten Büros auf den Markt. Der Leerstand steigt, aber nicht in kritischem Ausmaß. Vermieter und Mieter können wieder auf Augenhöhe verhandeln. Der Büromarkt hat sich trotz einiger Krisen als erstaunlich robust erwiesen. Lediglich am Investmentmarkt ist es ruhiger geworden – die Preisvorstellungen von Verkäufern und Käufern kommen oftmals nicht zusammen, die Findungsphase hält an. Ein Blick auf die Nachfrageseite zeigt, dass die Zahl der Bürobeschäftigten in den A- und B-Städten nicht zurückgegangen ist, im Gegenteil. In den A-Städten steigt sie in den nächsten vier Jahren weiterhin an, lediglich in den B-Städten flacht das Wachstum ab. Allerdings wird in den noch kleineren Städten mittelfristig der demografische Wandel teilweise für einen Rückgang sorgen. Auf der Angebotsseite steigen noch bis 2024 die Fertigstellungen an, mittelfristig ist der Neubau rückläufig. Der Leerstand steigt in den nächsten Jahren weiter an, ausgehend allerdings von einem sehr niedrigen Niveau in den A- und B-Städten. Wir kommen damit wieder in einen Bereich einer Fluktuationsreserve – Mieter und Vermieter können wieder auf Augenhöhe verhandeln. Büros werden auch weiterhin gebraucht, wenn auch mit leicht veränderten Konzepten. Nicht mehr wegzudenken ist das Thema ESG, das den Investmentmarkt (und sukzessive auch den Vermietungsmarkt) bereits bestimmt und damit auch erhebliche Auswirkungen auf den Neubau hat. Ansprechpartner: Alexander Fieback, Teamleiter Büro- und Logistikimmobilien bei bulwiengesa und Niederlassungsleiter Berlin, fieback@bulwiengesa.de
Chart des Monats Januar: Massive Investments in Logistikimmobilien
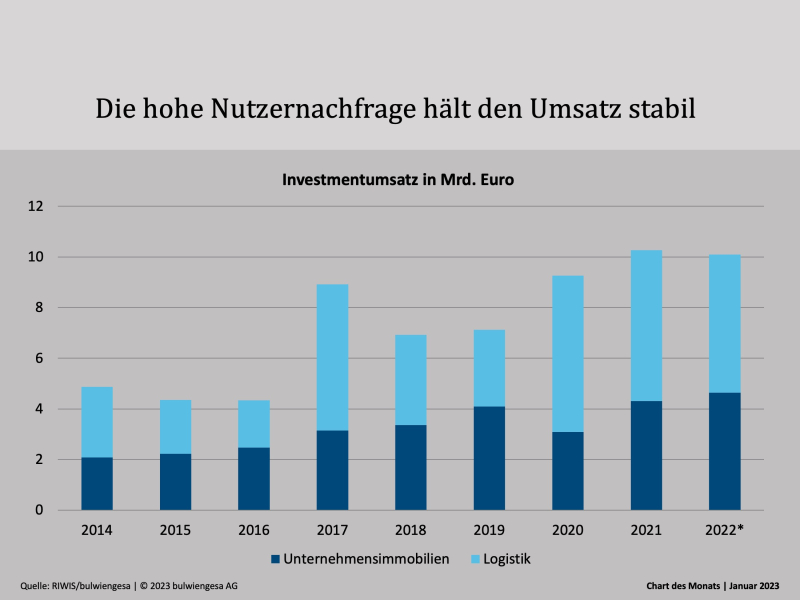
Eine fast schon rhetorische Frage: Wird trotz oder wegen der gegenwärtigen Unsicherheiten so viel in Logistikimmobilien investiert? Die Antwort ist: Beides trifft zu. Während in anderen Assetklassen im Verlauf des zweiten Halbjahres teilweise deutlich weniger Akteure kauften und verkauften, ist auf dem Transaktionsmarkt für Logistikimmobilien auch über das zweite Halbjahr eine weitgehend stabile Nachfrage zu verzeichnen. Als Jahresergebnis zeichnet sich ab, dass 2022 rund 10,1 Mrd. Euro mit Logistik- und Unternehmensimmobilien umgesetzt wurden, und damit kaum weniger als 2021. Anscheinend bieten Logistikimmobilien Investoren in der aktuell von Verwerfungen geprägten Marktphase eine hohe Sicherheit. Und das trotz der durch die allgemeine Zinspolitik bedingten Renditeanpassungen. Hierbei spielt die hohe Nutzernachfrage und die daraus resultierende Cashflow-Sicherheit für viele Investoren eine wichtige Rolle. Seit Jahren herrscht ein enormer Nachfrageüberhang, der durch restriktivere Flächenausweisung voraussichtlich auch in näherer Zukunft anhalten wird. Makroökonomische Trends, wie die Rückkehr zum Re- und Nearshoring in der Produktion, verursachen zusätzlichen Nachfragedruck am Markt. Auch wird die Erfüllung von ESG-Kriterien immer wichtiger. Das bedeutet, dass sich die Nachfrage vor allem auf moderne Gebäude fokussiert, die die energetischen Nachhaltigkeitsstandards erfüllen. Diese Faktoren spielen in der investorenseitigen Sicherheitsbeurteilung eine große Rolle und münden daher erneut in einem sehr starken Ergebnis am Transaktionsmarkt im abgeschlossenen Jahr 2022. Da es im Verlauf der ersten Wochen eines Jahres häufiger zu Nachmeldungen kommt, liegt der vorläufige Wert für Logistikimmobilien bei rund 5,5 Mrd. Euro Investmentvolumen und damit in der Nähe des rekordverdächtigen Vorjahres, in dem knapp 6 Mrd. Euro investiert wurden. Hinzu kommen rund 4,6 Mrd. Euro Investmentvolumen für Unternehmensimmobilien (Schätzwert anhand des Halbjahresergebnisses und der Erfahrungswerte aus vergangenen Jahren), sodass das Gesamtergebnis mit 10,1 Mrd. Euro Investmentvolumen im Bereich Industrial – Logistik und Unternehmensimmobilien – nur knapp unterhalb des Rekordwerts aus dem Jahr 2021 liegt, als ein Gesamtvolumen von 10,3 Mrd. Euro erreicht wurde. Hinweis: Mehr Infos zu Unternehmensimmobilien bietet die Website der INITIATIVE UNTERNEHMENSIMMOBILIEN. Auch die Studienreihe Logistik und Immobilien enthält viele Fakten zum Logistikimmobilienmarkt. Anprechparter: Felix Werner, Teamleiter im Bereich Logistik- und Unternehmensimmobilien, werner@bulwiengesa.de und Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien, sopka@bulwiengesa.de