Die gerade publizierte Studie „Logistik und Immobilien 2023“ zeigt: Vormalige Regionen aus der „zweiten Reihe“ sind immer stärker nachgefragt – selbst diejenigen außerhalb der klassischen Logistikregionen. Und der Trend setzt sich fort.
Die Befürchtungen vieler Marktakteure scheinen sich nicht zu bewahrheiten. Viele hatten aufgrund gestiegener Finanzierungs-, Bau-, und Energiekosten sowie eines möglichen Nachfragerückgangs, beispielsweise aus dem verarbeitenden Gewerbe, für das Jahr 2023 einen Einbruch der Fertigstellungszahlen befürchtet. Nach aktuellem Stand fällt dieser aber weniger stark aus als von vielen Marktakteuren befürchtet.
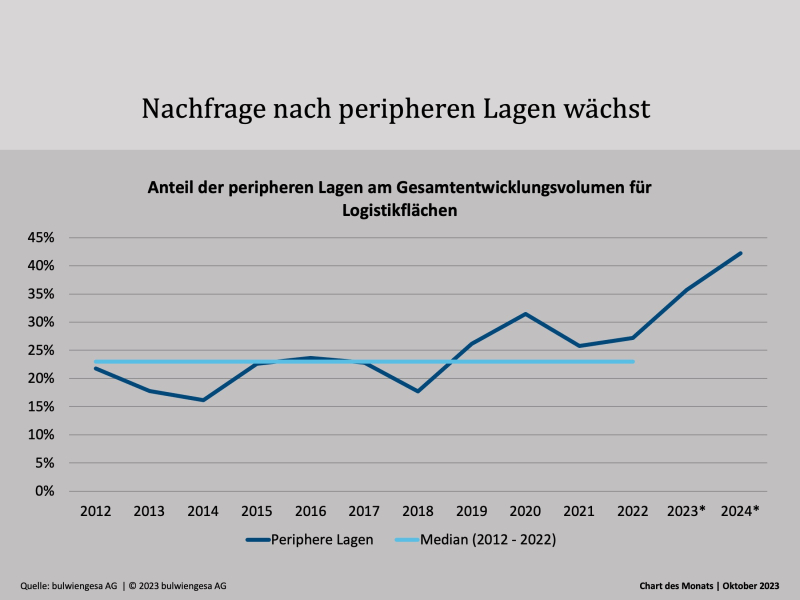
Auffällig ist, dass auch einige Logistikregionen im Osten der Republik wie Halle/Leipzig, A4 Thüringen und etwa Magdeburg unter den Regionen mit den höchsten Flächenneuzugängen zu finden sind und eine positive Entwicklung nehmen. Hier wird immer häufiger auch spekulativ gebaut. Selbst periphere Lagen außerhalb der etablierten Logistikregionen gewinnen deutlich an Bedeutung. Unlängst fiel in einem Gespräch mit einem Marktakteur der Satz: „Für eine moderne Halle, Photovoltaik auf dem Dach und auch sonst ESG-Konform, bekommen wir im aktuellen Marktumfeld mindestens 6,00–7,00 Euro den Quadratmeter, egal wo die Halle steht“. Zugegeben, der Satz ist sicherlich etwas zugespitzt, zeigt aber einen Trend, der sich auch in den Zahlen deutlich ablesen lässt.
Flächenverfügbarkeit und Energieeffizienz bzw. ESG-Konformität sind bisweilen bedeutender als die Nähe zur Metropole oder die Zugehörigkeit zu einer Logistikregion. Gegenüber einem Anteil von 23 %, den peripheren Lagen im Gesamtentwicklungsvolumen im langjährigen Mittel (2012–2022) innehaben, zeigt insbesondere die Pipeline hier einen sehr deutlichen Trend auf.
Gleichermaßen zeigt sich diese Verschiebung der Nachfrage auch bei der Betrachtung der Flächenumsätze in den Logistikregionen Deutschlands. Vormalige Regionen der „Second Tier Standorte“ können einen Flächenumsatz auf sich vereinigen, der den mittleren Umsätzen der A-Standorte gleichkommt.
Betrachtet man die Pipeline, könnte auch das Jahr 2023 ein hohes Fertigstellungsvolumen erreichen. Allerdings ist aktuell zu beobachten, dass viele Projektentwickler von Logistikimmobilien geplante Projekte aufschieben oder absagen. Die über 6 Mio. qm Neubaufläche, die die RIWIS-Datenbank von bulwiengesa noch vor wenigen Monaten mit Fertigstellungszeitpunkt 2023 auswies, werden mit hoher Wahrscheinlichkeit nicht erreicht werden.
Hinweis: Die Studie können Sie hier kostenfrei herunterladen.
Ansprechpartner: Felix Werner, Teamleiter, werner@bulwiengesa.de und Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien bei bulwiengesa, sopka@bulwiengesa.de