
Making connections, Highstreet: Deutsche Innenstädte werden vielfältiger
Der Highstreet Report 2026 zeigt, wie sich Deutschlands zentrale Einkaufslagen weiter verändern: weniger Standard, mehr Nutzungsmix. Für Columbia Threadneedle Investments analysiert bulwiengesa die Besatzstrukturen in 100 deutschen Highstreets – erstmals inklusive systematischer Leerstandserhebung
5 %-Studie 2026: Renditepotenziale im „New Normal“

Der Immobilienmarkt stabilisiert sich, doch die Spielregeln haben sich verändert. Die neue 5 %-Studie von bulwiengesa und ADVANT Beiten zeigt: Renditepotenziale steigen leicht – gleichzeitig werden Objektqualität, Standort und aktives Management immer entscheidender
Handelsimmobilien 2026: Stabilisierung mit neuen Vorzeichen

Nahversorgung bleibt gefragt, Investoren werden wieder aktiver und Künstliche Intelligenz verändert Standortentscheidungen. Der neue Retail Real Estate Report 2026/2027 von Hahn Gruppe, bulwiengesa, CBRE und EHI Retail Institute analysiert die aktuellen Entwicklungen im Einzelhandel und bei Handelsimmobilien
b² Handelsmonitor: Zwei Blickwinkel auf einen dynamischen Markt

Im gemeinsamen Webinar von bulwiengesa und burberger wurde der aktuelle Einzelhandelsmarkt aus Analyse- und Praxisperspektive beleuchtet. Nach einem Überblick über die zentralen Ergebnisse des b² Handelsmonitors wurde das derzeit ambivalente Marktumfeld eingeordent: moderates Umsatzwachstum trifft auf gedämpfte Konsumstimmung. Im Fokus standen insbesondere die Entwicklungen in Highstreet-Lagen und Fachmarktsegmenten. Während innerstädtische Lagen weiterhin zentrale Frequenzanker bleiben, zeigt sich eine zunehmende Polarisierung mit stabiler Nachfrage in Top-Lagen und Anpassungsdruck in schwächeren Standorten. Fachmärkte hingegen bestätigen ihre Rolle als stabile und nachgefragte Assetklasse – getragen vor allem durch lebensmittelgeankerte Konzepte und robuste Flächennachfrage. André Michel und Thomas Streile ergänzten diese Einschätzungen um aktuelle Markterfahrungen zu Mieten, Transaktionen und Investoreninteressen. Im gemeinsamen Fachdialog wurde deutlich: Der Markt bleibt selektiv – Chancen bestehen vor allem dort, wo Standortqualität und Nutzungskonzepte überzeugen. Die Aufzeichnung des Webinars finden Sie als YouTube-Video HIER. Download Ansprechpartner: Dr. Joseph Frechen, Teamleiter Einzelhandel
Wie geht’s dem Einzelhandel?

Der Einzelhandel erlebt nach Corona nicht die ersehnte Erholung, im Gegenteil: Das Konsumklima ist im Keller. Erstmals ist auch der Onlinehandel nicht mehr der natürliche „Krisengewinner“. Das zeigt der aktuelle Hahn Report, für den wir die konjunkturellen Bedingungen betrachtet und zahlreiche Branchen analysiert haben. Das Wort „Rezession“ machte in diesem Sommer ganz selbstverständlich die Runde. Denn die erhofften positiven Impulse, die aus einer Lockerung der pandemiebedingten Beschränkungen folgen sollten, verpufften förmlich aufgrund unterbrochener Lieferketten sowie der Verschärfung der Sanktionen gegenüber Russland. Volkswirte führender Wirtschaftseinrichtungen gehen von schweren Zeiten für Unternehmen wie Verbraucher in Deutschland aus. Denn Deutschland, wie andere europäische Staaten auch, erlebt derzeit eine grundsätzliche Neuausrichtung, die alle vergangenen Herausforderungen zur Krisenbewältigung übertreffen. Entsprechend groß ist die Verunsicherung. Die Coronapandemie zwang Politik, Unternehmen und Verbraucher zu konsequentem und auch improvisiertem Handeln. Kaum wurde nach knapp zwei Jahren Pandemie Licht am Ende des Tunnels sichtbar, folgt – ohne durchzuatmen – der Ukraine-Krieg. Es ist eine Zäsur. Und die Verbraucher? Sie reagieren mit Konsumzurückhaltung. Das GfK-Konsumklima stürzte im August 2022 auf einen neuen Tiefststand, der sogar das Rekordtief zu Beginn der Pandemie im Frühjahr 2020 unterschreitet. Die privaten Haushalte erleiden durch die hohen Verbraucherpreisanstiege einen Kaufkraftverlust, der im laufenden Jahr 2022 nicht durch einen Anstieg der Nettolöhne oder eine Zunahme von Transleistungen aufgefangen werden wird. Zwar reduzieren die Entlastungspakete der Regierung kurzfristig die Kaufkraftverluste, doch gänzlich aufwiegen können sie die Inflation nicht. Statt Ausgabefreudigkeit regiert Sparneigung, Anschaffungen werden zurückgestellt. Die vielfach erkämpften Lohn- und Einkommenssteigerungen werden aufgezehrt, reale Kaufkraftverluste zeichnen sich ab. Für den Einzelhandel insgesamt keine erfreulichen Rahmenbedingungen und Aussichten. Der Konsumschub zu Beginn des Jahres wurde durch gestörte Lieferketten gebremst. Jetzt stabilisieren sich die Lieferketten, aber die Nachfrage lahmt. Wobei die Kaufkraftdisparitäten in Deutschland nach wie vor erheblich sind. Die sichelförmige Verteilung der höchsten Kaufkraft von Hamburg über die Rheinschiene und das Rhein-Main-Gebiet bis Stuttgart bzw. München bleibt unverändert bestehen, obwohl die Stadt- und Landkreise der östlichen Bundesländer sukzessive an Kaufkraft hinzugewonnen haben. Jedoch ist der deutsche Einzelhandel bislang sämtlichen Herausforderungen und exogenenSchocks mit Kreativität und Anpassungsfähigkeit begegnet. Schon vor Beginn der Pandemie verschob sich der Fokus des Einzelhandels in Richtung digitaler Welt. Der Einzelhandel experimentiert und testet neue Lösungen. Insbesondere der Lebensmitteleinzelhandel schreitet mutig voran. Onlinehandel wächst nicht mehr linear Zwei Jahre lang hat sich die Pandemie als der Wachstumstreiber des Onlinehandels erwiesen. Nichtsdestotrotz ist der Onlinehandel nicht mehr der natürliche „Krisengewinner“. Stieg der Online-Umsatz im Jahr 2020 um beachtliche 23 Prozent, wurde im Jahr 2021 das Wachstum in absoluten Umsatzzahlen übertroffen, er stieg um 19 Prozent an. Diverse Marktbeobachter sind sich einig, dass dieses hohe Wachstumstempo nicht linear fortgeschrieben werden kann, jedoch ein weiterer Anstieg des Onlinehandelsumsatzes zu erwarten sei. Der Onlinehandel gewinnt weitere Marktanteile, jedoch entfallen inzwischen auch erhebliche Umsätze auf die Online-Stores von im stationären Einzelhandel beheimateten Anbietern – mit unterschiedlichen Tendenzen je nach Branche. Natürlich werden wir beobachten müssen, dass nicht alle Unternehmen die gegenwärtigen Herausforderungen überstehen werden. Es wird erneut Unternehmen und Konzepte geben, die die erforderlichen Anpassungen nicht mehr aus eigener Kraft stemmen können. Auch gibt es Einzelhandelsbranchen, die unter der aktuellen Konsumzurückhaltung stärker in Mitleidenschaft gezogen werden als andere. Die Zuversicht, dass das Gros des Einzelhandels eine Antwort auf die aktuelle Lage findet, besteht unverändert fort. Der Handel hat das in der Vergangenheit oft genug bewiesen. Händlerbefragung: Jeder Zweite will expandieren Interessant sind auch die Ergebnisse einer im Sommer durchgeführten Befragung von der Hahn Gruppe in Zusammenarbeit mit dem EHI Retail Institute im aktuellen Report: So bleibt trotz der derzeitig erschwerten wirtschaftlichen Rahmenbedingungen der Anteil der expansiven Filialisten auf einem ähnlich hohen Niveau wie im Vorjahr. Wie 2021 gibt auch aktuell über die Hälfte der befragten Expansionsverantwortlichen an, die Standortanzahl bis zum Jahresende 2022 gegenüber dem Vorjahr erhöhen zu wollen. Befragt wurden Expansionsverantwortliche aus dem Einzelhandel, der Gastronomie und von filialisierten Dienstleistungen. Die noch im Vorjahr nach der längeren Lockdown-Phase vorherrschenden optimistischen Umsatzerwartungen der Einzelhändler werden in diesem Jahr eingetrübt durch das insgesamt schwierige Marktumfeld sowie die gedämpfte Konsumstimmung der Verbraucher. So rechnen 21 Prozent mit sinkenden Umsätzen (Vorjahr: 9 Prozent) bzw. 10 Prozent sogar mit deutlich sinkenden Umsätzen (Vorjahr: 1 Prozent) in der zweiten Jahreshälfte 2022 gegenüber der Vorjahresperiode. Knapp ein Drittel erwartet bis zum Jahresende stabile Umsätze. Der Anteil an Experten, die zusammengefasst steigende beziehungsweise deutlich steigende Umsätze prognostizieren, ist im Vorjahresvergleich von 59 Prozent auf 38 Prozent gesunken. Zu den Optimisten zählen nach nunmehr zweieinhalb Corona-Jahren mit teils gravierenden Umsatzeinbußen vornehmlich Vertreter aus den Branchen Bekleidung, Schuhe & Accessoires und Möbel. Hinweis: Der 17. Retail Real Estate Report kann auf der Website der Hahn Gruppe heruntergeladen werden. Ansprechpartner: Dr. Joseph Frechen, Bereichsleiter Einzelhandel und Niederlassungsleiter Hamburg, frechen@bulwiengesa.de, und Andrea Back-Ihrig, Bereichsleiterin Einzelhandel Frankfurt, back@bulwiengesa.de
Shoppingcenter: Was denken die Kunden?

In den Corona-Jahren mussten sich viele Center-Eigentümer vor allem um ihre Mieter kümmern. Nun strömen endlich wieder Kauflustige. Gerade jetzt sind Kundenresponse-Analysen sinnvoll, weil vieles im Umbruch ist. Hier einige Befragungsergebnisse. Endlich: Im letzten Quartal 2022 waren die Frequenzen in vielen Shoppingcentern wieder – oder zumindest fast wieder – auf Vor-Corona-Niveau. Ein guter Zeitpunkt, nun wieder die Kunden bzw. Besucher stärker in den Blick zu nehmen, denn letztlich entscheiden sie über den wirtschaftlichen Erfolg des Centers. Kunden- bzw. Face-to-Face-Befragungen vor Ort helfen, deren Bedürfnisse und Präferenzen zu erkennen. Kundenresponse-Analysen können z. B. zwischenzeitlich erfolgte bauliche Maßnahmen oder auch Veränderungen im Mieter- und Branchenbesatz auf ihre Akzeptanz und ihren Erfolg messen, oder Hinweise zur Weiterentwicklung der Center geben (fehlende Angebote/Mieter, Ambiente und Aufenthaltsqualität, Werbeaktivitäten, Parkgebühren etc.). Informationen zu den demografischen Merkmalen der Kunden, fundierte Kenntnis des Einzugsgebietes oder auch das Wissen, welche Sortimente hauptsächlich nachgefragt oder vermisst werden, bieten wichtige Erkenntnisse zu sinnvollen Werbemaßnahmen und Events sowie zur Ausrichtung und Ergänzung des Angebotes. bulwiengesa hat auch 2022 verschiedene Kundenbefragungen in innerstädtischen Centern durchgeführt. Die jüngsten Ergebnisse deuten darauf hin, dass Auf den letztgenannten Trend haben bereits viele Shoppingcenter reagiert. So gibt es kaum noch Schuh- und Schlüsseldienste, ebenso haben viele Änderungsschneidereien oder Sonnenstudios geschlossen, und Bankfilialen wurden durch SB-Services ersetzt. Dagegen ist die Anzahl vor allem der Nagelstudios deutlich angestiegen, Postfilialen und andere Paketdienste und -services sowie Paketboxen werden zu Frequenzbringern. Logistikdienstleistungen, Bürgerservices und öffentliche sowie therapeutische Einrichtungen tragen zur Belebung und zur Verankerung eines Centers im Einzugsgebiet bei. Einkaufszentren müssen sich den veränderten Markterfordernissen kontinuierlich anpassen. Die Corona-Pandemie, aber auch der bereits seit längerem stark wachsende Onlinehandel haben die Einzelhandelslandschaft verändert. Eine große Herausforderung für Centerbetreiber und Centermanagement sind die jüngsten Entwicklungen: Die hohe Inflation beeinflusst die Konsumstimmung der Verbraucher, aber auch die Mieter der Shoppingcenter, die vermehrt mit höheren Mieten aus der Mietindexierung konfrontiert sind. Auch vor diesem Hintergrund ist es wichtig, vertiefte Kenntnisse zum Kunden- und Besucherverhalten zu erhalten und deren Meinungen und Wünschen zu erfahren. Ansprechpartner: Andrea Back-Ihrig, Partnerin und Prokuristin, back@bulwiengesa.de und Andreas Gustafsson, Partner, gustafsson@bulwiengesa.de
„Im Bestand zu bleiben ist weniger Verschwendung“
In einem gemeinsamen Webinar mit Union Investment haben unterschiedliche Akteure diskutiert: Wann machen Transformationsprojekte Sinn? Denn allen ist klar, dass niemand nur noch auf Neubau setzen kann. Aber die Hürden bereiten Kopfzerbrechen. Zu dem Webinar von Union Investment und bulwiengesa waren fünf erfahrene Akteure nach Hamburg eingeladen, aus unterschiedlichen Perspektiven zu diskutieren. Das Thema brennt vielen unter den Nägeln, mehr als 1.200 Interessierte hatten sich angemeldet. Moderiert wurde der Livestream von Henrike Waldburg, Head of Investment Management Global bei Union Investment Real Estate GmbH. Im Panel diskutierten: Transformationsimmobilien sind Bestandsimmobilien, die eine wesentliche Veränderung ihrer Gebäude und Nutzungsstruktur erfahren haben – als Alternative zu Abriss und Neubau. Eine neue Erscheinung sei das Thema Transformationsimmobilien jedoch nicht, so Felix Embacher von bulwiengesa in seinem kompakten Einführungsvortrag, habe aber unter dem aktuellen Druck stark an Bedeutung gewonnen. Felix Embacher verantwortet auch die zweite gemeinsame Studie zu Transformationsimmobilien. Bereits für die erste Studie aus dem Jahr 2021 wurden Kriterien für Arten von Transformation definiert. Interessant: Wohnungen sind nie der Ausgangspunkt für Transformationen; überwiegend sind es nicht mehr zeitgemäße oder unrentable Einzelhandels- und Büroimmobilien, die transformiert und in andere Nutzungen überführt werden, häufig mit Mixed-Use-Konzepten. Der wirtschaftliche Aspekt einer Transformation ist zentral. Auch Andreas Tied, IBB, bekräftigt die aktuelle Relevanz: „Vor einem Jahr noch war die Notwendigkeit einer Transformation vielen nicht bewusst. Aber heute wissen große Eigentümer, worum es geht.“ Das Thema ESG ist von der EU getrieben, Banken wiederum haben eine wichtige Steuerungsfunktion. „Die große Frage ist: Welchen Businessplan kann man in welchem Zeitraum umsetzen?“ Das Problem: Es fehlen Daten, beispielsweise Verbrauchswerte. Dr. Thorsten Bischoff nimmt zunächst die Immobilien und ihr jeweiliges Nutzungskonzept in Augenschein. In Braunschweig hat VALUES beispielsweise eine alte Hertie-Immobilie erst in ein Shoppingcenter, später in ein Geschäftshaus umgewandelt. „Das Ziel ist doch, dass die Bestände 100 Jahre halten.“ Dafür sei die Betrachtung des Tragwerks, der Belichtung vor allem bei geplanten Wohnfunktionen und ganz allgemein der Nutzerbedürfnisse elementar. Wo bleibt die Umbauordnung? „Egal was wir umbauen, wir müssen uns an der Neubauordnung orientieren“, beklagt Projektentwickler Michael Ehret. „Es gibt keine Umbauordnung“. Sämtliche Regularien haben nach wie vor einen Neubau-Fokus, obwohl Umbau nachweislich ökologisch sinnvoller ist. Generell würden wir uns zu viel mit den Immobilien und zu wenig mit dem Nutzer beschäftigen. Wenn jemand dann mal jenseits von DIN-Normen baue, sei er in der Haftung. Auch das müsse man ändern. Der Teufel steckt für viele Projektentwickler in den Details der Bauordnungen. Andreas Deilmann berichtet aus NRW, wo in Neubauwohnungen sämtliche Bäder barrierefrei geplant werden müssen. Oder in Essen, wo jede Neubau-Wohnung zwei Quadratmeter Abstellraum brauche. Beides verteuere natürlich enorm, weil der Platzbedarf höher ist. Auch über die Stellplätze und eine Ablöse, findet wiederum Dr. Thorsten Bischoff, müsse man diskutieren. Und wie reagieren Städte auf neue Projektideen? Zumindest Andreas Deilmann fühlt sich mit offenen Armen empfangen. Seine Planungsgesellschaft hat ihren Schwerpunkt im Ruhrgebiet. Aktuell geht er ein Projekt – übrigens von Union Investment übernommen – in Dortmund an, ein Wohn- und Geschäftshaus aus dem Jahr 1953, das nicht mehr dem gängigen Marktstandard entspricht. Mit einem neuen Nutzungskonzept, Wohnungen in den Obergeschossen und Gastronomie im Erdgeschoss, soll die Innenstadt auch abends belebt werden. „Diese Mischung soll wieder zurück in die Städte“, so Andreas Deilmann, „das unterstützt die Politik natürlich.“ Aber man müsse es natürlich auch langfristig finanzieren. Dafür sei die Unterstützung der KfW erforderlich. Selbst zu transformieren sei etwas anderes, als an einen Investor zu verkaufen. Leider änderten die Förderprogramme sich laufend oder seien schnell ausgeschöpft. Vierklang aus Förderprodukten, Vermietern, Mietern und Bauindustrie Die Förderlandschaft ist differenziert, mit KfW, BAFA oder den Landesförderinstituten wie der IBB. Lokale Förderinstitute mit Marktkenntnis können dazu beitragen, sowohl Finanzierung als auch Tragfähigkeit von Transformationsprojekten zu optimieren, auch für die Mieter. Andreas Tied hat Verständnis für die Forderung der Branche nach mehr Unterstützung: „Klar, Förderprogramme sind nie genug. Wir brauchen langlebige Förderungen mit Konstanz über eine längere Zeit. Projektentwickler müssen planen können.“ Aber die Bedingungen verändern sich kontinuierlich, etwa durch mehr Homeoffice oder die Umbrüche im Einzelhandel. Und: „Allein durch staatliche Förderungen wird die Transformation nicht gelingen.“ Man brauche einen Vierklang aus Förderprodukten, Vermietern, Mietern und Bauindustrie. „Wenn alle meckern und trotzdem was machen, dann hat man eine gute Förderung hinbekommen“, sagt er augenzinkernd. Einen Qualitätswettbewerb, nicht einen Preiswettbewerb, und entsprechend zeitgemäßere Ausschreibungen, das wünscht sich Michael Ehret. „Wir dürfen nicht in einem 1990er-Denkschema verharren“. Gerade transformiert ehret+klein das Kesselhaus in München zu einem Bürogebäude; im Betrieb der Immobilie würden die DIN-Normen gebrochen, weil man nicht noch mehr High-Tech wolle. „Mehr Verzicht, mehr Low-Tech – brauchen wir denn im ganzen Gebäude die gleiche Klimazone?“, so sein Statement. Ein smartes Gebäude sei nicht zwangsläufig durch mehr High-Tech gewährleistet. Einig sind sich alle Akteure, dass Transformation auch eine riesige Kommunikationsaufgabe ist. Dr. Thorsten Bischoff bringt es auf den Punkt: „Unsere Aufgabe ist es, alle zu motivieren, ein gutes Projekt zu machen.“ Zunächst zu definieren, was ein gutes Projekt ist, ist eine gemeinsame Aufgabe. Sein Unternehmen, die VALUES, hat für ein Projekt in Osnabrück mit der Universität als künftigem Nutzer gleich mit dieser zusammen die Baubeschreibung abgestimmt. „So hat der Kunde einen Mehrwert und identifiziert sich mit der Immobilie.“ Auch Michael Ehret sieht die Beratungsaufgabe bei sich: „Denn der einzige, der in der Kette keine Ausbildung hat, ist der Bauherr. Den müssen wir beraten“. Hohe Kosten ermöglichen nicht zwangsläufig hohe Mieteinnahmen, erst recht nicht in Zeiten kriselnder Märkte. Zumal – so ein Ergebnis der Befragung für die letzte Studie – die Akteure äußerst kostensensibel sind, oberhalb von 20 % Kostenunsicherheit sind nur 6 % der Befragten bereit, diese zu akzeptieren. Alternative Lösungen müssen also her. Michael Ehret: „Bei Bestandsoptimierung stellen wir immer die Frage: Kriege ich mehr Miete? Nein. Besser ist die Frage: Wie kann ich die Quadratmeter besser ausnutzen? Warum kann nicht der Besprechungsraum in der Anwaltskanzlei morgens als Yogastudio genutzt werden?“ Multicodierung optimiert die Miete, findet er. Langfristige Investoren müssten ihren Renditebegriff schärfen, die bloße Betrachtung von Kosten und Einnahmen greife mitunter zu kurz und schließe andere Wirkungen aus. Michael Ehret ist überzeugt: „Der Begriff der Stadtrendite wird wieder wichtiger werden“. Fazit In der
Galeria-Schließungen sind nicht für alle Innenstädte schädlich
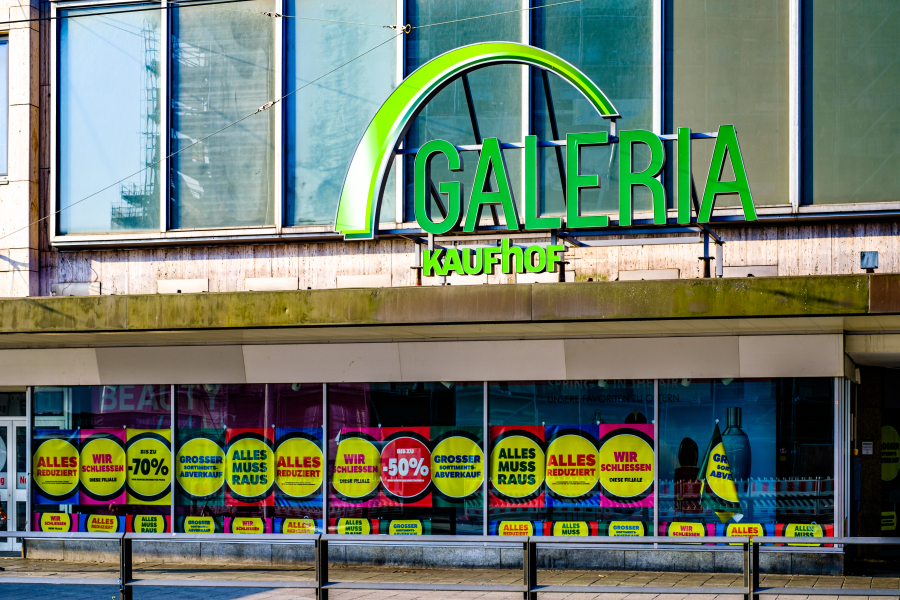
Ende Juni sollen 19 Galeria-Warenhäusern schließen. Die Auswirkungen auf die Innenstädte sind allerdings längst nicht überall gleich, wie unsere interaktive Karte auf Basis von RIWIS-Daten zeigt. Manche Städte stecken das vergleichsweise gut weg, andere ringen sehr um tragfähige Nachnutzungen. Das Worst-Case-Szenario – die Schließung sämtlicher Innenstadtstandorte – stellt dar, wie viel innerstädtische Verkaufsfläche im Verhältnis zur gesamten dortigen Verkaufsfläche wegfallen könnte. Aktuell beträgt die Verkaufsfläche von Galeria zwischen 6 % und 37 % der gesamten innerstädtischen Verkaufsfläche. Die Herausforderungen für Kommunen, Eigentümer und lokale Einzelhändler sind teilweise enorm. -> Interaktive Deutschlandkarte. In den letzten fünf Jahren hat Galeria 25 Häuser geschlossen, heute betreibt Galeria noch 129 Filialen. Nach den 19 Schließungen Ende Juni mit mehr als 260.000 qm Verkaufsfläche werden nach aktuellem Stand im Januar 2024 noch einmal 20 Filialen mit über 250.000 qm Verkaufsfläche geschlossen. Die verbleibenden 90 Häuser sollen vorerst weitergeführt und modernisiert werden. Generell, das zeigt eine weitere, kürzlich durchgeführte Auswertung unseres Einzelhandelsteams, bleiben Warenhäuser eher in einwohnerreichen Städten und mit eher großen Verkaufsflächen offen. Viele Galeria-Filialen haben jahrzehntelang den innerstädtischen Einzelhandel geprägt und waren wichtige Kundenmagneten. Obwohl sich der lokale Einzelhandel schon länger mit einem möglichen Leerstand auseinandersetzen konnte, wird dieser zunächst doch spürbar die Attraktivität der Stadtzentren beeinflussen. Eigentümer und Kommunen stehen vor der Aufgabe, eine geeignete und wirtschaftlich tragfähige Nachnutzung zu finden. Gute Beispiele für eine gelungene Transformation dieser Warenhausimmobilien sind vielfach bereits zu sehen – damit können Innenstädte wieder an Anziehungskraft gewinnen. Laut Szenario würden in Heidelberg bei Schließung der beiden Warenhäuser 37 % innerstädtische Verkaufsfläche wegfallen (eine Filiale soll jedoch geöffnet bleiben). Es gilt jedoch, sämtliche Rahmenbedingungen zu betrachten: So dürften im Beispiel Heidelberg viel Tourismus, ein insgesamt attraktiver Einzelhandelsbesatz und hohe Mietpreise zu einem geringeren „Innenstadtschaden“ führen. Die Rahmenbedingungen in Städten wie Celle (31 %) oder Goslar (29 %) etwa sind da ungleich herausfordernder. Worin liegen nun Chancen? Nach mehreren Schließungswellen kommen jetzt überwiegend Standorte in 1A-Innenstadtlagen auf den Markt, die sogenannten Doppelstandortfilialen. Durch die gute Lage bergen diese Geschäftshäuser vielfältige Entwicklungsmöglichkeiten für Städtebau und Immobilienwirtschaft, und auch für erdgeschossige Handelsnutzungen bleiben diese Objekte gefragt. Ansprechpartner: Dr. Joseph Frechen, Bereichsleiter Einzelhandel und Niederlassungsleiter Hamburg, frechen@bulwiengesa.de und Felix Schrader, Senior Consultant im Bereich Einzelhandel, schrader@bulwiengesa.de
Update Einzelhandel – wie ist die Lage?
Konsumenten wünschen sich Kauferlebnisse, vor allem Läden in Innenstadtlagen müssen sich mehr und mehr zu „Destination Stores“ entwickeln. Auch wenn die Flächennachfrage generell sinkt, sind begehrte Lagen nach wie vor gesucht. Aber selbst Top-Objekte können sich der Transformation hin zu Mixed-Use nicht verschließen. Lage des Einzelhandels in Deutschland Trotz zahlreicher Nachrichten zu Insolvenzen im deutschen Einzelhandel (Görtz, Reno, Galeria, Gerry Weber) hat sich der Einzelhandel im Verlauf des Jahres 2022 robust gezeigt. Insbesondere der stationäre Einzelhandel hat trotz der bekannten Krisen – Corona, Ukraine-Krieg, Inflation, Zinsanstieg – seinen Umsatz gesteigert, während die Pure-Internet-Player Umsatz eingebüßt haben. Der Wunsch der Konsumenten nach einem haptischen Kauferlebnis ist also noch nicht am Ende. Vielmehr gilt die Multi-Optionalität beim Konsumenten: also keine Entscheidung zwischen Online- oder Offline-Einkauf – sondern eher beides, je nachdem, was die jeweilige Lage erfordert. Damit werden sich insbesondere die Läden in Innenstadtlagen mehr und mehr zu „Destination Stores“ entwickeln müssen, die von Kunden weniger zufällig beim Bummeln, sondern gezielt aufgesucht werden. Der Weg in Richtung Erlebnishandel und inszenierte Warenwelten scheint für den innerstädtischen Einzelhandel in den Top-Einkaufsmetropolen vorgezeichnet zu sein. Markt für Handelsimmobilien Diese Entwicklung bleibt nicht ohne Folgen für Handelsimmobilien. Die Nachfrage nach Einzelhandelsflächen nimmt zwangsläufig ab, aber Flächen in begehrten Lagen und Objekte mit attraktiven Nachbarschaften werden im Fokus der Expansionisten bleiben. Denn lebendige Orte, an denen wir zusammenkommen, uns treffen können und gemeinsam Zeit verbringen, werden insbesondere in digitalen Zeiten an Bedeutung gewinnen, in denen ein Gros unserer Freizeit auf Social-Media-Plattformen verbracht wird. Diese Orte („Third Places“) zu kreieren und dort präsent zu sein, bleibt für den stationären Einzelhandel die Herausforderung bei der Standortentscheidung. So werden Highstreet-Objekte und auch Shoppingcenter mit regionaler Ausstrahlung oder lokalem Bezug (Stadtteilzentrum) wichtige Handelsobjekte bleiben. Chancen durch Transformation Trotzdem müssen sich auch diese Handelsimmobilien der sich abzeichnenden verringerten Flächennachfrage stellen. Konzentration von Flächen auf die (Hoch-)Frequenzebene, Integration von Dienstleistungsangeboten, konsumfreien Zonen zum Treffen und Klönen, Freizeit- und Kulturangebote, Gastronomie und Café etc. sowie Wohnen in seinen vielfältigsten Erscheinungsformen in den Obergeschossen markieren den Trend zur Transformation der zuvor monothematischen Handelsimmobilien in Richtung Mixed-Use-Immobilie. Ein großes Thema aktuell sind die Schließungen der Galeria-Warenhäuser: Wurden die Ende der 2000er-Jahre aufgegebenen Warenhäuser erneut durch verschiedene Filialkonzepte als Handelsobjekt weiterhin genutzt, verlangt die jetzt anstehende Transformation eine Hinwendung zu einem Mix verschiedenster Nutzungsbausteine. Handel allein wird diese Umnutzung nicht mehr stemmen können, aber ein wesentlicher Baustein sein zur Schaffung einer vitalen Erdgeschosszone und damit attraktiven Straßenlage. Ansprechpartner: Dr. Joseph Frechen, Bereichsleiter Einzelhandel und Niederlassungsleiter Hamburg bei bulwiengesa, frechen@bulwiengesa.de
Studie Erdgeschosse 4.0
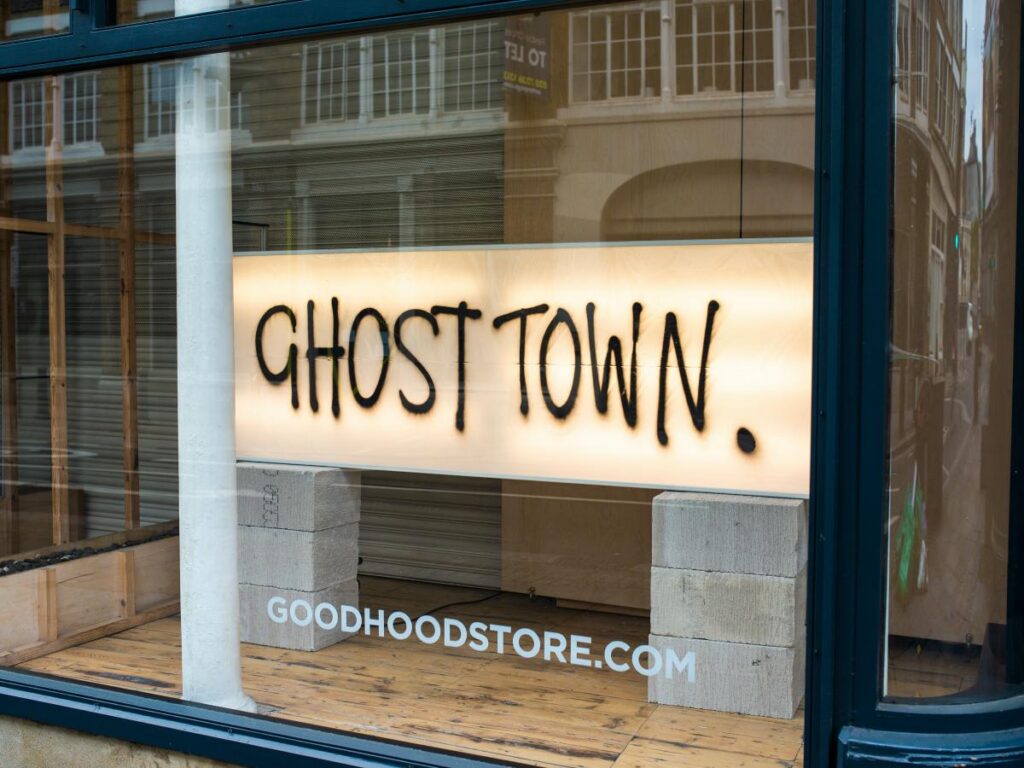
Erdgeschosse und Läden wackeln, doch das (nicht erst seit Corona) akute Thema „Erdgeschosslagen” ist oftmals noch nicht ausreichend im öffentlichen Bewusstsein. bulwiengesa hat gemeinsam mit Fachleuten aus den drei Projektentwicklungsunternehmen ehret + klein, Hamburg Team und Interboden sowie der Bundesstiftung Baukultur eine Studie zur Problematik der Erdgeschosse in Stadtquartieren erstellt. Das gemeinsame Ziel war, Handlungsansätze für Quartiersentwickler, Stadtplaner und Investoren zu schaffen und eine Symbiose von Immobilienwirtschaft und Stadtplanung zu erreichen. Denn aktive Erdgeschosszonen sind für Vielfalt und Qualität in den Quartieren notwendig und damit im öffentlichen Interesse. Es ist eine Anregung, Erdgeschosse – quasi als Erdgeschosse 4.0 – neu zu denken und zu konzipieren. Die Studie zeigt Gründe auf, warum die Vermietung der Erdgeschosslagen in Quartieren, insbesondere in Stadtteillagen, die Quartiersentwickler vermehrt vor Probleme stellt. Kern dieser Entwicklung sind der wachsende Anteil des Onlinehandels und das daraus resultierende Ladensterben, vor allem des Fachhandels. Ansprechpartner: Felix WernerStudienleiterTel. +49 40 42 32 22 28werner@bulwiengesa.de Downloads Studie Pressemitteilung Präsentation