
Gemischtwarenladen
Der stationäre Lebensmittel-Einzelhandel galt lange als Top-Performer innerhalb der Einzelhandelsbranchen. Nun macht einigen die hohe Inflation Sorgen – Verbraucher sparen auch bei Lebensmitteln. Gewinner sind die Discounter. Aber nicht nur diese feilen kräftig an ihrem Preisimage. Der HAHN Retail Real Estate Report bietet einen umfassenden Marktüberblick über die Rahmenbedingungen für Handelsimmobilieninvestments. Auch für den diesjährigen Bericht haben wir in Zusammenarbeit mit CBRE und dem EHI Retail Institute zahlreiche Einzelhandelsbranchen und Marktrahmenbedingungen untersucht. Der stationäre Einzelhandel hat in den meisten Branchen im letzten Jahr an Umsatz hinzugewonnen. Allerdings setzen Personal- und Lieferengpässe, gestiegene Personal-, Energie- und Mietkosten und die hohe Inflation, die häufig Umsatzsteigerungen real zu einem Minus werden lassen, dem Handel zu. Der Trend zum Einkauf preisgünstiger Produkte hat sich manifestiert. Die Preise im Lebensmitteleinzelhandel legten aufgrund der Inflation als Folge der stark gestiegenen Energiekosten und der Lieferkettenproblematik im vergangenen Jahr signifikant zu. Auch 2023 hält die Entwicklung weiter an. Die Lebensmittelpreise in Deutschland entsprechen inzwischen nahezu denen der vormals als hochpreisig geltenden EU-Länder Frankreich oder Italien. Europaweit agierende Markenartikelhersteller, aber auch Eigenmarkenproduzenten haben ihre Preise deutlich angehoben. Bislang hatten Markenartikelhersteller in Deutschland noch Abstriche bei der Rendite aufgrund hoher Absatzmengen hingenommen. Aufgrund der knappen Rohstoffverfügbarkeit wurden diese Zugeständnisse gegenüber dem deutschen Lebensmitteleinzelhandel jedoch gestrichen. Der aufgetretene Dissens ist in Teilen eskaliert und wurde verschiedentlich gerichtlich ausgefochten. Dies hat u. a. dazu geführt, dass Markenartikelanbieter beispielsweise die Belieferung von EDEKA, REWE oder RTG (Händlerkooperation, über die u. a. die Mitglieder Globus, Tegut, ROSSMANN oder Netto Nord ihre Ware von Nestlé beziehen) teilweise eingestellt haben, um so ihrer Forderung nach höheren Preisen Nachdruck zu verleihen. Im Einzelhandel führte dies verschiedentlich zu Lücken im Regal. Auch wenn sich zwischenzeitlich die Situation beruhigt hat, bleiben die Einkaufskonditionen weiterhin ein aktuelles Thema. Als erste Reaktion auf die deutlich gestiegenen Lebenshaltungskosten, insbesondere der Kosten für Nahrungs- und Genussmittel, haben Konsumenten ihr Einkaufsverhalten angepasst und ihre Ausgaben eingeschränkt. Lebensmitteldiscounter erfahren einen hohen Zulauf und können zulasten der Supermärkte Umsätze hinzugewinnen. Damit scheint der in den vergangenen Jahren zu beobachtende, auch während der Corona-Pandemie weiter gestützte Boom der Vollsortimenter zunächst gebremst. Eigenmarken boomen Die gestiegenen Kosten haben zudem zu einer Veränderung des Kaufverhaltens geführt, die auf die Kurzformel gebracht werden kann: Eigenmarken boomen – Herstellermarken verlieren. Viele Lebensmittelhändler verstärken die Eigenproduktion mit dem Ziel, die Warenverfügbarkeit der Eigenmarken verlässlich zu gewährleisten, die Abhängigkeit von Dritten zu reduzieren und die eigene Flexibilität zu erhöhen. Generell zeigt sich eine Sortimentsverschiebung zu preisgünstigeren Produkten. Auch nutzen die Verbraucher zunehmend onlinebasierte Marketingaktionen mit digitalen Bons, um Rabatte zu realisieren. Vor diesem Hintergrund „feilen“ EDEKA und REWE an ihren Eigenmarken und weiten diese entsprechend aus. Auch greifen Käufer verstärkt bei Sonderangeboten und Aktionen zu. Seltener werden hingegen Genussprodukte wie Wein und Spirituosen eingekauft. Experimentiert wird von einigen Discountern mit „Budget-Produkten“, die das bestehende Sortiment preislich nach unten abrunden sollen. Die unter den üblichen Preisniveaus liegenden Produkte sollen insbesondere „prekäre“ Haushalte ansprechen und binden. Der Discounter ALDI SÜD testet beispielsweise unter der Dachmarke „Einfach gut“ neue Billig-Produkte, die die eigenen üblichen Einstiegspreislagen unterschreiten. Auch Netto und NORMA bieten Produkte an, die sich speziell an Kunden mit knappem Haushaltsbudget richten. Damit feilen die Discounter aktuell wieder verstärkt an ihrem Preisimage. Aber der Preis ist nicht länger nur im Lebensmitteleinzelhandel als herausragendes Einkaufsargument zurück. Auch im Nonfood-Segment boomt der Preis, weshalb preisorientierte Konzepte wie Woolworth, Tedi & Co. ideale Rahmenbedingungen zur schnellen Expansion ihrer Formate vorfinden. Hinweis: Den HAHN Retail Real Estate Report 2023/24 können Sie hier kostenfrei herunterladen. Ansprechpartner: Dr. Joseph Frechen, Bereichsleiter Einzelhandel und Niederlassungsleiter Hamburg bei bulwiengesa, frechen@bulwiengesa.de
bulwiengesa-Immobilienindex 2021
Der bulwiengesa-Immobilienindex 2021 beschreibt zum 45. Mal in Folge die Immobilienpreisentwicklung in Deutschland: Seit sage und schreibe 16 Jahren steigen die Immobilienpreise, 2020 segmentübergreifend um 3,6 Prozent. Selbst der konjunkturelle Einbruch im vergangenen Jahr führt nur teilweise zu sinkenden Preisen. Allerdings schwächt sich das Wachstum bereits seit 2018 ab, im vergangenen Jahr wie erwartet besonders deutlich. Die Daten fließen unter anderem in die Preisindizes der Deutschen Bundesbank ein. Die wichtigsten Ergebnisse: Ausführlichere Informationen sind in der Broschüre sowie in der Pressemitteilung verfügbar. Für den Erwerb individueller Auswertungen und Zeitreihen z. B. von einzelnen Standorten und Assetklassen sprechen Sie uns bitte an. Ansprechpartner: Jan Finkefinke@bulwiengesa.deTel. +49 201 87 46 96 63 Downloads Broschüre Pressemitteilung
US Multifamily Monitor 1. Halbjahr 2021
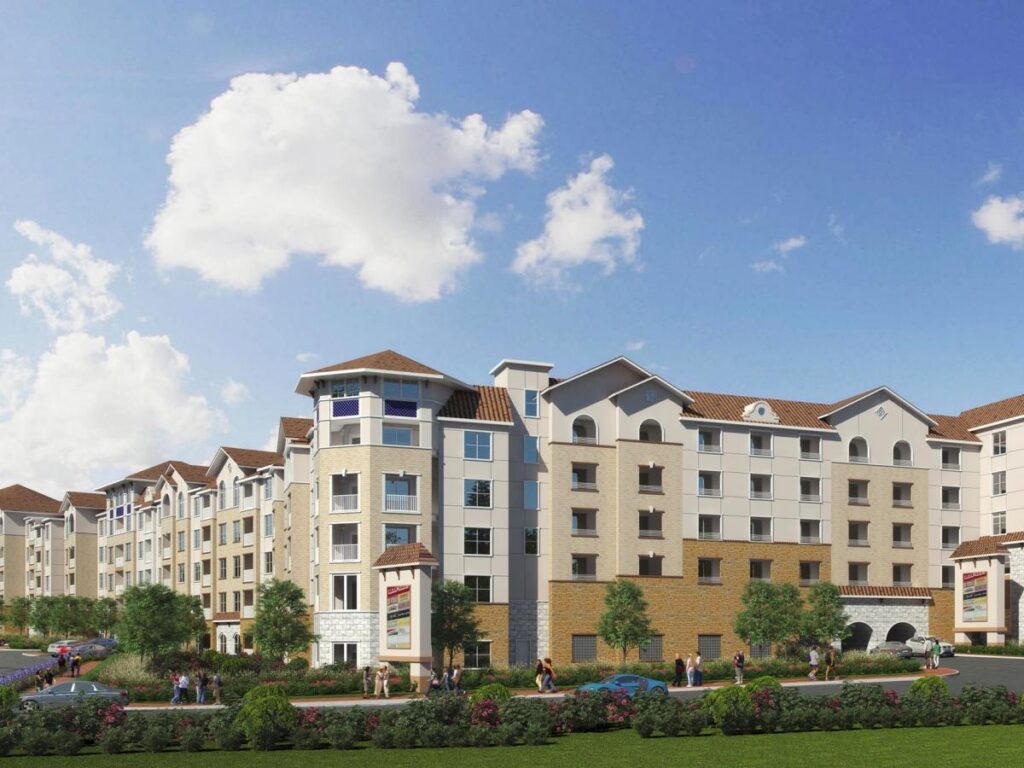
Hinter den Vereinigten Staaten liegt ein turbulentes Jahr 2020, das von der Corona-Pandemie und dem Präsidentschaftswahlkampf geprägt war. Der Einbruch des Bruttoinlandsprodukts (BIP) von -3,7 % war einer der größten in der Geschichte des Landes. Der Rückgang fiel allerdings geringer aus als von den meisten Wirtschaftsforschungsinstituten Mitte 2020 prognostiziert. Die pragmatische Umsetzung mehrerer staatlicher Konjunkturprogramme konnte den konjunkturellen Rückgang abmildern. Dies und ein effektiv voranschreitendes Impfprogramm bilden nun die Basis für ein starkes BIP-Wachstum von voraussichtlich 6,5 % in 2021. Vor diesem Hintergrund und auf Grundlage einer beruhigten politischen Lage setzt sich auch die Erholung des Arbeitsmarktes fort, wenngleich das Vorkrisen-Beschäftigungsniveau noch nicht erreicht ist. Der Immobilien-Investmentmarkt wurde von den Auswirkungen der Corona-Pandemie hart getroffen. So ist das Immobilien-Transaktionsvolumen in 2020 im Vergleich zum Vorjahr um etwa ein Drittel gesunken. Wohnungsinvestitionen waren im Vergleich zu den gewerblichen Immobiliensektoren wie Hotel, Einzelhandel und Büro, deutlich weniger betroffen und vor allem bezüglich der Mieteingänge vergleichsweise stabil. Die Neubauaktivität von Wohnanlagen war 2020 deutlich rückläufig und damit verknappt sich tendenziell das Angebot. Auch bedingt durch den Zuzug aus den Regionen der Ost- und Westküste besteht insbesondere auf dem Wohnungs-Vermietungsmarkt in den Metropolen der südlichen Bundesstaaten ein Nachfrageüberhang nach Wohnraum. In Verbindung mit einer insgesamt steigenden Bevölkerungs- und Haushaltszahl sind dies die maßgeblichen Bestimmungsfaktoren für eine perspektivisch steigende Nachfrage im Mietwohnungsmarkt. Ansprechpartner: Felix Embacherembacher@bulwiengesa.deTel.: +49 89 23 23 76 22 Downloads US Multifamily Monitor 1. Halbjahr 2021
Die 5 % Studie 2020 – wo investieren sich noch lohnt
Rendite höchstens für Experten Die Risiken nehmen auf einigen Immobilienmärkten zu – doch nicht überall spiegelt sich das auch in den Renditen wider. Für die heute erschienene 5 % Studie 2020 hat bulwiengesa erneut die Renditepotenziale (IRR) auf den deutschen Immobilienmärkten untersucht. Die 5 % Studie bietet bereits seit 2015 einen kompakten Marktüberblick und liefert einen neuen Ansatz bei der Beschreibung von Immobilienmärkten. Sie untersucht die Performanceerwartungen der wichtigsten Assetklassen, die aktuell den deutschen Investmentmarkt dominieren: Ansprechpartner:Sven Carstensencarstensen@bulwiengesa.deTel. +49 30 27 87 68 31 Downloads Die 5 % Studie 2020 Downloads Pressemitteilung Hotelneubau in Deutschland 2021
Projektentwicklerstudie 2021
Oberflächliche Stabilität beim Neubau in den A-Städten Die Projektentwicklerstudie 2021 zeigt: Die Projektentwicklungen in den sieben A-Städten sind im Vergleich zum Vorjahr nahezu unverändert. Das liegt auch daran, dass bereits vor der Corona-Krise eine Stagnationsphase auf hohem Niveau eingetreten war. Investor-Developer nehmen noch Risiken auf die Bilanz, die Trader-Developer nicht mehr tragen wollen. 2020 gingen die Projektflächen lediglich marginal um minus 0,1 % zurück. Wieder haben dabei die Investor-Development-Projekte, also die Entwicklungen zur Eigennutzung und Bestandshaltung, mit +1,3 Mio. qm (+6,3 %) die Marktentwicklung stabilisiert, und zwar noch deutlicher als im letzten Analysejahr. Dies trifft besonders auf Wohnungen, aber auch Büros zu. Hotels und Einzelhandel verlieren erneut Projektflächen; Hotels, wie zu erwarten, sehr deutlich. Die „klassischen“ Trading-Developments, also Entwicklungen zum Verkaufszweck, haben dagegen mit -1,3 Mio. qm (-4,7 %) erneut Projektflächenvolumen verloren, und zwar mit weiter wachsender Tendenz. Bereits in der letzten Studie wurde ein hoher Rückgang gemessen. Nun übertrifft der neue Wert diesen um mehr als das Doppelte, auch weil Planungen verschoben oder nur sehr zögerlich überhaupt neu erstellt wurde. Dies betrifft vor allem Büro, Handel und Hotel. Über die Studie „Der Markt für Projektentwicklungen in den deutschen A-Städten 2021“ Das unabhängige Analyse- und Beratungsunternehmen bulwiengesa hat zum 15. Mal den Markt für Projektentwicklungen in den sieben deutschen A-Städten Berlin, München, Hamburg, Frankfurt/Main, Düsseldorf, Köln und Stuttgart untersucht. Auf Basis von über 5.200 einzelnen Projekten wurden die Struktur und das Volumen des Projektentwicklermarktes analysiert und städteweise ausgewertet. Dabei wurde der Fokus auf die Nutzungsarten Büro, Wohnen, Einzelhandel und Hotel gesetzt. Ansprechpartnerin: Ellen Heinrichheinrich@bulwiengesa.deTel. +49 89 23 23 76 33 Downloads Pressemitteilung Beispielliste Kurzpräsentation Bestellschein Methodik bulwiengesa Umlanddefinitionen Demoexemplar
1. Projektentwicklerstudie NRW
Erstmals beleuchtet die Projektentwicklerstudie NRW 2021 den Markt für Projektentwichlungen in den fünf nordrhein-westfälischen A- und B-Städten Bonn, Düsseldorf, Köln, Münster sowie zusammengefasst für die vier Ruhrkernstädte Duisburg, Essen, Bochum und Dortmund. Auf Basis von rund 2.000 einzelnen Projekten wurden die Struktur und das Volumen des Projektentwicklermarktes analysiert und ausgewertet. Die wichtigsten Ergebnisse: In den nächsten Jahren gehen überdurchschnittlich viele konkrete Projekte an den Start. Hier heben sich die NRW-Städte erkennbar gegenüber den anderen deutschen A-Städten ab, wo das Baugeschehen wegen hoher Grundstücks- und Baukosten zumeist stagniert. 6,3 Millionen qm weisen die Projekte in den Projektpipelines vieler Projektentwickler auf. Das übersteigt das Volumen der derzeit in Bau befindlichen Projekte mit 3,3 Millionen qm um fast das doppelte. Die Studie kann für 2.500,- Euro zzgl. MwSt. erworben werden. Ansprechpartner:Jeremy Feistfeist@bulwiengesa.deTel. +49 201 87 46 96 64 Downloads Präsentation Bestellschein Pressemitteilung PE-Studie NRW 2021
Gewerbeimmobilien im Ruhrgebiet: ein Resümee
Die Immobilienkrise trifft das Ruhrgebiet nicht so hart wie andere Metropolen. Für den halbjährliche Bericht zum gewerblichen Immobilienmarkt haben wir im Auftrag der Wirtschaftsförderung Business Metropole Ruhr Daten und Projekte von 53 Städten und Gemeinden ausgewertet. Neben den Wirtschaftsförderungen der Kommunen aus der Metropole Ruhr beteiligen sich etablierte Unternehmen am Immobilienmarktbericht Ruhr. Investoren erhalten über die frei zugängliche Plattform größtmögliche Markttransparenz. Die Herausforderungen auf dem deutschen Immobilienmarkt prägten 2023 auch die Immobiliengeschäfte in der Metropole Ruhr. Der Immobilienmarkt verzeichnete im vergangenen Jahr weniger Neubauflächen und Transaktionen, jedoch zeigt sich das Ruhrgebiet resilienter als andere Top-Standorte in Deutschland. Das Transaktionsvolumen mit Gewerbeimmobilien in der Metropole Ruhr lag 2023 bei knapp 1,3 Mrd. Euro und damit rund 28 Prozent unter dem Vorjahresniveau. Im Vergleich zu den A-Städten fiel der Rückgang im Ruhrgebiet deutlich moderater aus. Im Ranking mit den deutschen Top-Immobilienstandorten rückt das Ruhrgebiet damit auf den zweiten Platz hinter Berlin. Büromarkt mit Mietsteigerungen in Top-Lagen Dem Thema Homeoffice geschuldet, vor allem aber dem deutschlandweit und über alle Assetklassen eingebrochenen Projektentwicklungsmarkt, ist auch der Büroflächenneuzugang in der Metropole Ruhr 2023 im Vergleich zu 2022 um rund 30 Prozent zurückgegangen. Während 2022 mit rund 278.000 qm Mietfläche der höchste Wert seit 2010 registriert wurde, waren es 2023 nur noch rund 192.000 qm. Die schwache Konjunktur hemmte auch in der Metropole Ruhr die Büroflächennachfrage. Mit rund 443.000 qm wurde das Vorjahresergebnis um rund 20 % unterschritten. Der Rückgang fiel im Vergleich zu den meisten A-Städten aber deutlich moderater aus. Der mit der Corona-Pandemie begonnene Leerstandsanstieg setzte sich auch im Jahr 2023 fort, allerdings mit deutlich nachlassender Dynamik. Die Leerstandsquote für die gesamte Metropole Ruhr liegt binnen Jahresfrist bei 5,1 % und damit noch im Bereich einer gesunden Angebotsreserve. Gute Objekte in Top-Lagen sind weiterhin nachgefragt. In der Folge zeigten die erzielbaren Spitzenmieten einen weiteren Aufwärtstrend und liegen für Neubauflächen in Top-Lagen in einer Spanne von 16,50 bis 21,00 Euro/qm– ein Plus von 7,9 Prozent. Die Top-Werte sind jedoch weiterhin den anderen Metropolen vorbehalten, beispielsweise Berlin mit Spitzenmieten bis ca. 44,50 Euro/qm oder Düsseldorf mit 36,10 Euro/qm. Logistik: Höchstes Neubauvolumen seit 2017 Im Jahr 2023 wurden in der Metropole Ruhr knapp 565.000 m² Logistikfläche fertiggestellt. Damit trotzte das Ruhrgebiet den schwierigen Rahmenbedingungen für Projektentwicklungen und verzeichnete das höchste Neubauvolumen seit 2017, als rund 750.000 m² realisiert wurden. Gebaut wurde insbesondere in den Kreisen Wesel, Recklinghausen und Unna, aber auch in Dortmund, Duisburg und Oberhausen. Auch die Flächennachfrage zeigte sich von der konjunkturellen Schwächephase unbeeindruckt und belief sich im vergangenen Jahr auf rund 510.000 m². Dies sind zwar gut neun Prozent weniger als im Vorjahr, der 10-Jahres-Durchschnitt konnte jedoch um gut 13 Prozent übertroffen werden. Einzelhandel: Innenstädte neu beleben In der Metropole Ruhr und in vielen deutschen Einkaufsinnenstädten sind neben Ladenschließungen auch Flächenreduzierungen zu beobachten. Die Geschossigkeit des Einzelhandels nimmt ab, weil Konzepte überarbeitet werden oder die Flächenproduktivität sinken, sodass die für die geforderten Mieten notwendigen Umsätze nicht mehr erwirtschaftet werden können. Der Fokus liegt zunehmend auf Erdgeschossflächen, da diese die höchste Kundenfrequenz aufweisen. Für Unter- und Obergeschosse bestehen daher erhöhte Risiken bei der Nachvermietung bzw. die Notwendigkeit diese anderen Nutzungen zuzuführen, wodurch die Ertragsperspektive gemindert wird. Eine Belebung der Innenstädte für einen florierenden Einzelhandel ist unabdingbar, was beispielsweise durch mehr Wohnung und Gastronomie in der City gelingen kann, aber auch durch konsumfreie Nutzungen. Hinweis: Den Marktbericht mit den detaillierten Kennzahlen finden Sie auf der Website der Business Metropole Ruhr. Ansprechpartner: Jan Finke, Niederlassungsleiter Essen, finke@bulwiengesa.de, und Oliver Rohr, Bereichsleiter Gewerbeimmobilien, rohr@bulwiengesa.de
Die 5 % Studie 2021 – wo Investieren sich noch lohnt
Für die heute erschienene 5 % Studie 2021 hat bulwiengesa erneut die Renditepotenziale (IRR) auf den deutschen Immobilienmärkten untersucht. Die wichtigsten Ergebnisse: Die 5 % Studie bietet bereits seit 2015 einen kompakten Marktüberblick und liefert einen neuen Ansatz bei der Beschreibung von Immobilienmärkten. Sie untersucht die Performanceerwartungen der wichtigsten Assetklassen, die aktuell den deutschen Investmentmarkt dominieren: Ansprechpartner:Sven Carstensencarstensen@bulwiengesa.deTel. +49 30 27 87 68 0 und Anna Wolfgartenwolfgarten@bulwiengesa.deTel. +49 89 23 23 76 48 Downloads Die 5 % Studie 2021 Pressemitteilung
Marktstudie Transformationsimmobilien
Das Thema „Transformationsimmobilien“ hat durch große Umbrüche im Handel an Brisanz gewonnen. Shoppingcenter, Warenhäuser und Geschäftshäuser sind durch die Digitalisierung einschließlich Onlinehandel und den damit einhergehenden veränderten Kundenpräferenzen in ihrer Nutzungsstruktur stark betroffen. Diesen Umstand sowie die steigenden ESG-Anforderungen haben bulwiengesa und Union Investment zum Anlass genommen, eine gemeinsame Studie zu diesem Thema zu erarbeiten. In der vorliegenden Studie wird der Markt der Transformationsimmobilien beleuchtet und basierend auf zahlreichen Interviews mit Marktteilnehmer/-innen Schlussfolgerungen über Planungsprozesse, Nutzungsarten, Kommunikation und Kosten gezogen. Fallbeispiele verdeutlichen am Ende der Studie zahlreiche Aussagen. Im Rahmen der Studie werden außerdem neben einer Definition auch Ursachen und Hintergründe, die immobilienwirtschaftliche Relevanz sowie Herausforderungen und Chancen von Transformationsimmobilien herausgearbeitet. Die Studie (PDF) kann kostenfrei über die Website von Union Investment angefordert werden. Ansprechpartner: Ralf-Peter Koschnykoschny@bulwiengesa.deTel. +49 40 42 32 22 0undFelix Schraderschrader@bulwiengesa.deTel. +49 40 42 32 22 27
Studie Stadtquartiere
Gemeinsam mit dem Immobilien-Investmentmanager Corestate hat bulwiengesa den deutschen Markt für Stadtquartiere untersucht und das Standardwerk „Stadtquartiere – Die Assetklasse der Zukunft“ veröffentlicht. Die Studie erfasst, kategorisiert und wertet systematisch alle modernen Stadtquartiere mit Baubeginn von 2009 bis 2020 aus, inklusive der in Bau oder in Planung befindlichen Projekte. Corestate und bulwiengesa haben dabei 616 Stadtquartiere identifiziert, die einer Marktgröße von ca. 200 Mrd. Euro entsprechen. Die Studie führt erstmals eine systematische Gruppierung in klassische Stadtquartiere, Mega-Quartiere, Klein-, kommerzielle und Wohnquartiere ein und kann dadurch deutliche Unterschiede in der Verteilung der Quartierstypen auf Makro-Ebene aufzeigen. So gibt es die Mega-Quartiere und vertikalen Quartiere beispielsweise fast ausschließlich in den A-Märkten, während Klein- und Wohnquartiere deutlich gleichmäßiger über die deutschen Städte verteilt sind. 71 Prozent der analysierten Quartiere befinden sich derzeit im Bau oder noch in der Planungsphase, ein Zeichen für die hohe Bedeutung der Assetklasse in der Zukunft. Ansprechpartner: Felix Embacherembacher@bulwiengesa.deTel. +49 89 23 23 76 22 Downloads Studie Stadtquartiere