
bulwiengesa-Immobilienindex 2022
Der bulwiengesa-Immobilienindex 2022 beschreibt zum 46. Mal in Folge die Immobilien-preisentwicklung in Deutschland: Seit nunmehr 17 Jahren steigen die Immobilienpreise. Selbst das coronabedingte Auf und Ab der Konjunktur seit zwei Jahren führt nur zu partiell sinkenden Preisen. Im Vergleich zu 2020 hat sich das Wachstum sogar wieder gesteigert. Die wichtigsten Ergebnisse:• Immobilienpreise steigen 2021 um 4,6 Prozent – mit großen Unterschieden • Wohnungsmärkte ziehen weiter an, besonders bei Kaufobjekten• Büromieten steigen, Leerstände auch• Sinkflug der Einzelhandelsmieten hält an• Seit 46 Jahren die höchsten Preissteigerungen: bayerische Städte Ausführlichere Informationen sind in der Broschüre sowie in der Pressemitteilung verfügbar. Für den Erwerb individueller Auswertungen und Zeitreihen z. B. von einzelnen Standorten und Assetklassen sprechen Sie uns bitte an. Ansprechpartner: Jan Finkefinke@bulwiengesa.deTel. +49 201 87 46 96 63 Downloads Pressemitteilung Downloads Broschüre
Fünf Prozent Rendite selbst für Core-Immobilien nicht mehr illusorisch
Die „5 % Studie – wo investieren sich noch lohnt“ feiert Zehnjähriges. Seit der Erstausgabe hat der deutsche Immobilienmarkt seinen Ruf als sicherer Anlage-Hafen ramponiert. Höhere Renditen sind nun selbst für Top-Immobilien in Sichtweite, sogar Wohnimmobilien sind zunehmend wieder eine rentierliche Anlageklasse. Der Markt ist so spannend wie lange nicht mehr. Zum zehnten Mal haben wir mit freundlicher Unterstützung der Rechtsanwaltskanzlei ADVANT Beiten die Renditepotenziale der deutschen Immobilienmärkte analysiert. Die 5 %-Studie ermittelt die wahrscheinliche interne Verzinsung (IRR) einer Investition bei einer angenommenen Haltedauer von zehn Jahren. Damit können jährliche Renditen bzw. Verzinsungen für Investitionen berechnet und die Ertragsaussichten verschiedener Assetklassen gegenübergestellt werden. In den zehn Jahren hat sich die Immobilienwelt verändert: Zur ersten Ausgabe der „5 %-Studie“ im Jahr 2015 galten 3,5 % Rendite für eine Core-Büro-Bestandsimmobilie in den A-Märkten als Marktstandard (2021 waren es sogar nur 2,1 %) – nun ist der Ruf des deutsche Immobilienmarkts als sicherer Anlagehafen drastisch ins Wanken gekommen. Die Zinswende hat einen fundamentalen Wandel bei den Renditeansprüchen mit sich gebracht – fünf Prozent scheinen auch für Core-Produkte, also Immobilien mit einer stabilen Vermietungssituation und nachhaltigen Lageparametern, nicht mehr illusorisch. Einige Akteure haben durch diesen Paradigmenwechsel deutliche Blessuren davongetragen; positiv ist jedoch, dass bei Immobilien wieder eine nachhaltige Cash-Flow-Perspektive in den Mittelpunkt gestellt wird. Wohnimmobilien sind zunehmend wieder eine rentierliche Anlageklasse Der Markt für Wohnimmobilien zeichnet aus Sicht der Investoren weiterhin ein sehr ambivalentes Bild. Der Neubaumarkt wird nach wie vor von den vergangenen und auch neuen Insolvenzen in Kombination mit Projektverschiebungen geprägt. Die Verlagerung eines großen Teils der Nachfrage vom Kauf- auf den Mietmarkt verschärft die Situation zusätzlich. Auch die energetische Anpassung der Bestände bleibt herausfordernd, sodass sich die Preise weiter ausdifferenzieren werden. Das Transaktionsgeschehen am Wohnimmobilienmarkt kam in den letzten Jahren aufgrund der Entwicklung des Zinsniveaus nahezu zum Erliegen. Jedoch sprechen die Annahmen der Prognosen dafür, dass die Talsohle erreicht ist: Eine stabile Inflation sowie ein weiterer Rückgang der Zinsen können dem Markt wieder Leben einhauchen, insbesondere dann, wenn sich dadurch die Finanzierungsbedingungen wieder verbessern. Gegenüber dem Vorjahr konnten die Renditen in den Beständen der A-Märkte deutlich zulegen. Hier ist eine IRR von 2,9 % zu erzielen, im Vorjahr waren es noch 2,44 %. Die Spanne für Core-Immobilien reicht von 2,1 % bis 3,4 %. In den B-Märkten und Universitätsstädten liegt das Renditeniveau rund 10 bzw. 20 Basispunkte höher. Die Ankaufsrenditen sind hier grundsätzlich geringer, etwaige energetische Sanierungen schlagen aufgrund des geringeren Mietniveaus deutlich zu Buche. Büromärkte: Renditen in Städtekategorien gleichen sich an Die deutschen Büromärkte bewegen sich weiterhin in einem sehr herausfordernden Marktumfeld. Die konjunkturelle Erholung bleibt bislang aus, viele Unternehmen stellen ihre Wachstums- und Investitionsentscheidungen weiterhin zurück. Die Unsicherheit über die weitere Preisentwicklung und die Rahmenbedingungen auf den Kapitalmärkten zeigt sich in nach wie vor steigenden Nettoanfangsrenditen – im Durchschnitt der A-Städte liegt diese derzeit bei 4,5 %. Trotz der Senkung des Leitzinses im Juni 2024 um 0,25 Prozentpunkte verharrt der Investmentmarkt im ersten Halbjahr auf einem niedrigen Niveau. Die Fragezeichen bzgl. der zukünftigen Nachfrage nach Büroflächen und des Investitionsbedarfs bei Beständen aufgrund des gestiegenen energetischen Sanierungsbedarfs bleiben bestehen. Sie rutschen daher in der Einordnung der Marktliquidität weiter nach unten. Die Renditen steigen im Vergleich zum Vorjahr deutlich an: in den A-Märkten um rund 90 Basispunkte auf 4,1 %, wobei bis zu 4,7 % im Core-Bereich zu erzielen sind. Die B- und D-Märkte folgen mit 4,6 % bis 5,6 % (jeweils Basiswerte). Der Renditeabstand zwischen den Städtekategorien hat abgenommen. Der Grund dafür ist der Investitionsbedarf für Bestandsgebäude – in kleineren Märkten drücken diese Kosten bei zugleich geringerem Mietniveau stärker auf die jährliche Verzinsung. Einzelhandel: Lebensmittel weiterhin Stabilisator Im Jahr 2023 erreichte der Einzelhandelsumsatz in Deutschland mit 649 Mrd. Euro einen Rekordwert, was einem nominalen Wachstum von 2,9 % entspricht. Dennoch führte die hohe Inflationsrate von 6 % zu einem realen Umsatzrückgang von 3,4 %, dem größten seit der Jahrtausendwende. Spannend ist und bleibt in den kommenden Jahren die Entwicklung der Innenstädte. Die Städte verlieren massiv an Handelsbetrieben, ganze Einkaufslagen verschieben sich oder werden aufgegeben. Die großen Filialisten optimieren ihr Filialnetz und konzentrieren sich auf die guten Standorte. Gleichzeitig erfolgt ein Überdenken der Flächenanforderungen. Der Druck auf die Mieten wächst. Shoppingcenter im Bestand sind weiterhin auf dem Investmentmarkt so gut wie nicht präsent. Shoppingcenter werden in der Regel nur als Repositionierungsprojekte, oft mit einer Multi-Use-Perspektive, gehandelt; reine Bestandsobjekte sind am Transaktionsmarkt quasi nicht präsent. Anders verhält es sich bei Lebensmittelmärkten, die als (oft kleinteilige) Investments eine hohe Nachfrage generieren. Fachmarktzentren mit einem ausgeprägten Angebot im periodischen Bedarf werden ebenfalls positiver bewertet. Jedoch kann vor allem bei größeren Objekten mit einer breiten Mieterstruktur Repositionierungsbedarf bestehen. Der Basiswert der erzielbaren IRR liegt hier bei 4,3 % – im Core-Bereich sind bis zu 5,2 % erreichbar. Logistikimmobilien: Erzielbare Renditen korrigieren leicht nach unten Die Nachfrage nach sehr guten Logistikimmobilien bleibt weiterhin auf einem hohen Niveau, wodurch die Mietpreise weiter steigen. Die Objektqualität wird, auch aus ESG-Gesichtspunkten, zunehmend zum treibenden Faktor. Die Mieterwartungen für Logistikimmobilien sind in den jüngsten Prognosen von bulwiengesa zwar positiv, es zeichnet sich jedoch eine geringere Dynamik ab, als im vergangenen Jahr angenommen. Diese geringeren Steigerungsraten führen somit in diesem Jahr auch zu einer leicht sinkenden IRR. Der Basiswert liegt bei 4,4 %, die erzielbare Spanne im Core-Bereich bei 3,3 % bis 4,8 % und somit in etwa auf Vorjahresniveau. Hinweis: In der Studie werden außerdem die Assetklassen Hotel, Micro-Apartments, Unternehmensimmobilien und Betreutes Wohnen dargestellt. Ansprechpartner: Anna Wolfgarten, Consultant bei bulwiengesa, wolfgarten@bulwiengesa.de und Sven Carstensen, Vorstand, carstensen@bulwiengesa.de Downloads 5 %-Studie 2024
Der Einzelhandel muss umdenken – nur in welche Richtung?
Der neue „Retail Real Estate Report“ der Hahn Gruppe ist erschienen – ein Klassiker für alle, die sich mit Handelsimmobilien befassen. Seit 2018 wirken wir daran mit und haben erneut die wichtigsten Einzelhandelsbranchen, volkswirtschaftlichen Entwicklungen und Prognosen sowie Trends dargestellt. Neue Umsatzrekorde im Handel, allerdings nicht real. Der Handel kann sich dem herausfordernden Umfeld nicht entziehen. Stichworte wie Urbanisierung, Lieferketten, mobiles Arbeiten, Migration, Digitalisierung, Energieeffizienz verlangen vom Handel eine ständige Anpassung an neue Rahmenbedingungen bei hohem Kostendruck. Eigentlich nichts Neues. Der Slogan „Handel ist Wandel“ traf schon immer zu. Eine Sache ist aber neu: Die Expansion der letzten zwei Dekaden scheint vorüber zu sein. Die Städte verlieren massiv an Handelsbetrieben, ganze Einkaufslagen verschieben sich oder werden aufgegeben. Die großen Filialisten optimieren ihr Filialnetz und konzentrieren sich auf die aus ihrer Sicht optimalen, guten Standorte. Gleichzeitig erfolgt ein Überdenken der Flächenanforderungen. Große Filialisten mussten Insolvenz anmelden oder sind im Insolvenzverfahren. Inhabergeführte Geschäfte geben auf, u. a., weil es keine Nachfolgeregelung gibt. Insgesamt sinkt die Nachfrage nach Handelsflächen, wodurch der Druck auf das Mietniveau wächst. Das stellt die Kommunen vor neue, tiefgreifende Herausforderungen. Ehemals gut funktionierende Einkaufsstraßen weisen hohe Leerstände auf. Immobilienwerte sinken. Damit verlieren viele Städte auch an Attraktivität. Und die Fachmarktzentren und Fachmarktlagen? Sie scheinen nahezu immun dagegen. Fachmärkte und Fachmarktlagen mit positiven Vorzeichen Während Verwaltung, Politik, Stadtplaner, Citymanager und viele andere Stakeholder nach Lösungen suchen, die bislang nicht in Sicht sind, scheinen Fachmarktzentren und Fachmarktlagen mit ihren Lebensmittelankern eine Lösung bereitzuhalten So weisen die typischen Fachmarktbetreiber weiterhin sehr stabile Besucherfrequenzen auf und erfreuen sich einer überwiegend positiven bzw. stabilen Umsatzentwicklung. Insbesondere der Lebensmitteleinzelhandel, Drogeriemärkte, Baumärkte und der Non-Food-Discount setzen auf den stationären Einzelhandel und sind stabile Flächennachfrager, wie auch die Händlerbefragung in diesem Report erneut aufzeigt. Städtische Einkaufsmeilen stehen vor Herausforderungen Die vielen Vorteile, die zahlreiche Innenstädte durch einen expansiven Handel hatten, kehren sich schlagartig um. Viele Akteure sagen, es muss ein Umdenken erfolgen, wobei es völlig unklar ist, wie und wohin. Eines ist klar, die Situation wird wahrscheinlich nie wieder so sein, wie sie durch eine handelsgeprägte Stadtentwicklung war. Nun muss etwas anderes folgen. Wohn- und gastronomiebasierte Entwicklungsbausteine werden wichtiger, es wird aber ein langsamer und schwieriger Pfad, der von allen Akteuren viel Geduld erfordert. Die Auswirkungen der Coronapandemie nehmen ab, der Umgang mit einer erhöhten Inflationsrate wird routinierter und neue Herausforderungen drängen in den Fokus. Wie schon immer: Der Handel wird auch diese Phase meistern, trotz vorübergehender Stagnation. Downloads Retail Real Estate Report 2024-2025.pdf Hinweis: Auf Wunsch senden wir Ihnen den Report auch in der Printversion zu. Sprechen Sie uns gerne an. Weitere Infos auch auf der Website der Hahn AG. Ansprechpartner: Dr. Joseph Frechen, Bereichsleiter Einzelhandel und Niederlassungsleiter Hamburg, frechen@bulwiengesa.de und Andrea Back-Ihrig, Partnerin, back@bulwiengesa.de. Quelle: Hahn Gruppe Dr. Joseph Frechen bei der Vorstellung des HAHN Report.
30 Jahre bulwiengesa-Verbrauchsausgaben für die Einzelhandelsanalyse

Wie hoch ist die Nachfrage im Einzugsgebiet eines Supermarktes, Shopping- oder Fachmarktcenters, Discounters usw.? Egal ob bestehender Standort oder geplantes Projekt: Für die obligatorische Analyse der Einzugsgebiete haben wir unseren riesigen Datenschatz in der Anwendung „RIWIS Retail Markets“ hinterlegt. Um den Anforderungen von Investoren oder Projektentwicklern im Segment Einzelhandel Rechnung zu tragen, haben wir die Anwendung „RIWIS Retail Markets“ entwickelt. Damit können Marktpotenziale von Einzelhandelsimmobilien detailliert analysiert werden. Auf einer interaktiven Karte wird die Nachfrage dargestellt; Einzugsgebiete können individuell abgegrenzt und nach relevanten Warengruppen dargestellt werden. Ein wesentlicher Bestandteil sind die detaillierten Pro-Kopf-Verbrauchsausgaben. Damit lassen sich das Konsumverhalten gezielt analysieren und fundierte Standortentscheidungen treffen. bulwiengesa-Verbrauchsausgaben bulwiengesa berechnet seit mehr als 30 Jahren jährlich einzelhandelsrelevante Pro-Kopf-Verbrauchsausgaben für etwa 45 Einzelwarengruppen, die üblicherweise zu sechs Hauptsortimenten (Periodischer Bedarf, Modischer Bedarf, Elektro/ Technik, DIY/Garten/Freizeit, Einrichtungsbedarf, Persönlicher Bedarf/Sonstige Hartwaren) verdichtet werden. Sie werden differenziert für den stationären Handel sowie den Online-/Distanzhandel ausgewiesen und jährlich auf Basis neuer Kennzahlen und Trends fortgeschrieben. Wobei finden Verbrauchsausgaben Anwendung? Gerade in der gegenwärtigen konjunkturell anspruchsvollen Lage wächst das Bedürfnis nach fundierten und anerkannten Indikatoren, die es ermöglichen, die wirtschaftlichen Auswirkungen auf kommunaler, einzelhandelsbezogener sowie immobilienwirtschaftlicher Ebene bis auf die Ebene einzelner Warengruppen darzustellen und zu bewerten. Sprechen Sie uns an! Was sagen unsere Kunden? Jan Groos, Research Analyst Hahn AG: „Seit 2019 nutzen wir bei der Hahn Gruppe die RIWIS Retail Markets als Unterstützung für unsere Standortanalyse und -bewertung, sowohl im Akquisitionsprozess als auch im operativen Portfoliomanagement. Die App bietet uns einen erheblichen Mehrwert, indem sie es ermöglicht, mit wenigen Klicks eine Vielzahl relevanter sozio-ökonomischer KPIs GIS-gestützt darzustellen. Dadurch erhalten wir einen umfassenden Überblick über den Mikrostandort, das Einzugsgebiet sowie die lokale Wettbewerbssituation, was unsere Entscheidungen als Asset und Investment Manager maßgeblich unterstützt.“ Jörn Burghardt, Geschäftsführer GPEP GmbH: „Wir bei der GPEP nutzen RIWIS Retail Markets seit über drei Jahren, ich persönlich arbeite seit mindestens einem Jahrzehnt mit RIWIS. Die Software unterstützt uns fast täglich bei der Akquisition von Supermärkten, Lebensmitteldiscountern, Fachmärkten und Fachmarktzentren sowie im Asset Management, insbes. bei Mietvertragsverlängerungen oder Modernisierungen. Es ermöglicht uns einen schnellen und umfassenden Überblick über die Wettbewerbssituation und die demografische Entwicklung. Als einzigartiges web-basiertes Tool am Markt hilft RIWIS uns, fundierte Entscheidungen zur Zukunftsfähigkeit von Retail Objekten zu treffen. Darüber hinaus nutzen wir es für Investitionsvorlagen und Reportings an unsere Investoren. Die benutzerfreundliche Oberfläche und das umfangreiche Kartenmaterial bieten uns wertvolle Unterstützung bei der Beurteilung der Mikro- und Makrolage von Einzelhandelsstandorten.“ Downloads Marktwissen RIWIS Retail Markets >> HIER sehen Sie ein kurzes Demo-Video auf YouTube zur Anwendung „RIWIS Retail Markets“ Ansprechpartner: Joseph Frechen, Niederlassungsleiter Hamburg und Bereichsleiter Einzelhandel bei bulwiengesa, Tel. 040-423222-25, frechen@bulwiengesa.de und Felix Schrader, Senior Consultant Einzelhandel, Tel. 040-423222-27, schrader@bulwiengesa.de
Umsatzgewinner 2024: Drogeriemärkte
Drogerien waren bereits 2023 die Umsatzgewinner im deutschen Einzelhandel, auch 2024 setzt sich dieser Trend fort. Stark zum Umsatzwachstum bei tragen die Eigenmarken und unternehmenseigene Apps. Ein Überblick über die vier Großen der Branche. Wer reibt sich, gerade in Krisenzeiten, da nicht die Augen: Zwar stehen die Zahlen für 2024 nicht final fest, aber 2023 erzielten allein die vier größten Drogeriemarktbetreiber zusammen ein Umsatzplus von 10,6 % gegenüber dem Vorjahr. Insbesondere die beiden Marktführer dm und Rossmann profitierten von ihrem guten Preis-Qualitäts-Image und ihrem dichten Netz moderner Ladengeschäfte. Beide Betreiber optimieren derzeit ihr Ladennetz. An ausgewählten Standorten wird zudem nachverdichtet. Das geschieht vor allem an Verbundstandorten mit Lebensmittelanbietern, während Optimierungen vorrangig Drogeriemärkte in Innenstadtlagen betreffen. dm und Rossmann wachsen stark durch Eigenmarken dm und Rossmann wachsen dabei vor allem durch ihre Eigenmarken. Im Sortimentsbereich Kosmetik und Körperpflegeprodukte sorgen die Listungen neuer Produkte von Startups und neuen Marken für Dynamik und ziehen dadurch auch viele junge Kunden in die Märkte. Laut neuester Pressemeldung liegt auch im Geschäftsjahr 2023/2024 der Umsatzzuwachs von dm mit 9,5 % auf einem sehr hohen Niveau. Dabei kann dm vor allem von Umsatzzuwächsen im Bio-Segment und bei Beauty profitieren sowie vom positiven Image seiner dm-Eigenmarken, die inzwischen 53 % des Umsatzes ausmachen. dm arbeitet zudem mit Gründern, Influencern und Prominenten zusammen und entwickelt gemeinsame Produktlinien. Ziel ist es, sich vom Wettbewerb abzuheben und vor allem auch junge Zielgruppen anzusprechen. Beides scheint sehr gut zu gelingen. Sehr erfolgreich entwickelt hat sich zudem die dm-App mit mehr als 5 Mio. Nutzern monatlich. Sie bietet auf den persönlichen Bedarf zugeschnittene Angebote. Parallel dazu behält dm seine Mitgliedschaft beim PAYBACK Bonusprogramm bei, sodass Kunden die Vorteile beider Programme nutzen können. Über das Drogerie- und (Bio-)Lebensmittelsortiment hinaus führt dm nur wenige weitere Sortimente, so bspw. Kinderbekleidung oder die Fotoabteilung sowie saisonabhängig Dekoartikel. Bei Rossmann entfällt jedes dritte stationär verkaufte Produkt auf eine Eigenmarke. Auch Rossmann arbeitet mit Influencern und Prominenten zusammen und bietet Marken an, die speziell auf junge Zielgruppen ausgerichtet sind. Gemäß eigener Pressemeldung nutzen 9 Mio. Nutzer die Rossmann-App, die aktuelle Angebote und persönliche Coupons bieten. Im Gegensatz zu dm mit seinem Dauerniedrigpreiskonzept setzt Rossmann auf wechselnde Sonderangebote. Durch die App können vertiefte Einblicke zum Kaufverhalten der Kunden gewonnen und zielgerichtete Kundenansprachen und Kampagnen durchgeführt werden. Rossmann plant darüber hinaus ab Anfang 2025, auch Industriepartnern einen Zugang zur App zu ermöglichen, sodass auch diese zielgerichtet potenzielle Shopper ansprechen können. Rossmann führt ein breiteres Sortiment als dm. Neben der obligatorischen Fotoabteilung wird mit dem IDEENWELT-Sortiment ein umfangreiches wechselndes Non-Food-Angebot geboten. Im Bereich Lebensmittel werden auch „Nicht“-Bioartikel geführt, ebenso ein ausgewähltes Weinsortiment. Auch Kinderspielzeug zählt zum typischen Sortiment, wobei stationär nur größere Filialen ein breites Angebot bieten. Unter dem Namen Miniju hat Rossmann eine eigene Spielzeugmarke gestartet, mit einem Angebot speziell für Babys und Kleinkinder. Online wird zudem noch ein Babysortiment mit Babysitzen, Kinderwagen etc. angeboten. Müller füllt Lücke vieler geschlossener Warenhäuser Müller als drittgrößter Anbieter unterscheidet sich konzeptionell durch sein breit aufgestelltes Sortiment deutlich von Rossmann und dm. Im Beautybereich gehören auch hochpreisige Parfümerieartikel zum Sortiment. Da viele Warenhäuser geschlossen und damit Potenziale im Parfümeriesegment, aber auch bei Haushalts-, Schreibwaren und Spielzeug freigesetzt wurden, möchte Müller künftig diese Lücke schließen und sich noch breiter aufstellen. Das Sortiment an hochpreisigen Parfümerie- und Beauty-Produkten soll erweitert werden. Dazu wurde ein neues Konzept für die Parfümerieabteilung entwickelt, das derzeit in Ulm getestet und bis Ende 2025 in mehr als 20 Filialen umgesetzt sein soll. An Standorten, an denen Galeria-Häuser geschlossen wurden, will Müller auch das Angebot an Haushaltswaren ausbauen. Budni vor allem in Hamburg und Berlin präsent An Budni, dem kleinsten unter den Drogeriemarktbetreibern, hat sich vor einigen Jahren die Edeka beteiligt, um den mit regionalem Schwerpunkt in der Metropolregion Hamburg tätigen Filialisten zu einem deutschlandweiten Marktauftritt zu verhelfen. Hierzu sollten Kaufleute der Edeka-Regionalgesellschaften auch Budni-Filialen eröffnen. Das Konzept hat sich letztlich als wenig tragfähig erwiesen, sodass im November 2024 auch die letzten unter der Ägide von Edeka eröffneten Budni-Filialen geschlossen wurden; fortgeführt wird die Budni Beautybox als eine Art Shop-in-Shop-Lösung in Edeka-Märkten. Budni bleibt damit mit eigenen Filialen weiterhin in der Metropolregion Hamburg sowie in Berlin tätig. Ansprechpartnerin: Andrea Back-Ihrig, Partnerin, back@bulwiengesa.de und Dr. Joseph Frechen, Bereichsleiter Einzelhandel bei bulwiengesa, frechen@bulwiengesa.de
Kleine Städte vor großen Aufgaben
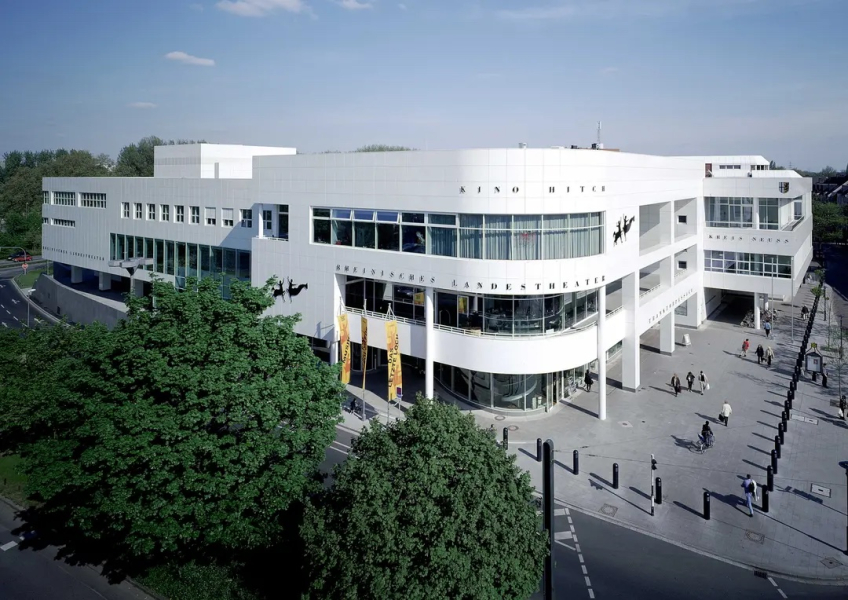
Mehrgeschossige Einzelhandelsflächen sind eine Herausforderung. Leerstand droht nicht nur in aufgegebenen Warenhaus-Standorten. Unsere Kurzstudie im Auftrag der Berlin Hyp zeigt Markttrends und Beispiele für gelungene Nachnutzungen. Ein besonderer Fokus liegt dabei auf den kleineren, den C- und D-Städten. Die Kurzstudie „Nachnutzung von innerstädtischen Einzelhandelsgroßflächen“ für die Berlin Hyp analysiert die Ausgangslage in Deutschland und zeigt Markttendenzen. Der stationäre Einzelhandel kommt nicht in Schwung: Marktanteile gehen an den Onlinehandel, die Konsumlaune ist verhalten und die Umsätze sinken; die Veränderungen im Handel ziehen einen Strukturwandel in unseren Innenstädten nach sich. Entsprechend geht die Nachfrage nach Flächen zurück. Dieser anhaltende Trend verschärft die Suche nach Mietern für mehrgeschossige, große Ladengeschäfte ab 300 Quadratmetern. Besondere Herausforderungen für C- und D-Städte Während Schließungen und Verkleinerungen im Einzelhandel in den Top-Städten oft noch aufgefangen werden können, trifft es die kleineren Städte erheblich. Allein in den C- und D-Städten waren zwischen 2018 und 2023 mit -24,2 Prozent und -23,2 Prozent die größten Mietrückgänge zu verzeichnen. Gleichzeitig verfügen die C-Städte über den zusammengenommen größten Anteil von L- und XL-Einzelhandelsflächen, gut ein Viertel aller Flächen sind größer als 300 bzw. 1.000 Quadratmeter. Neue Mieter sind kaum zu finden und Nachnutzungen brauchen langfristige und nachhaltige Lösungsansätze. Diese wiederum müssen in Einklang mit dem Bebauungsplan erstellt werden. Weitere Herausforderungen sind die baulichen Spezifikationen (Tiefe, Belichtung) der bestehenden Flächen. Diese können nur mit Einsatz erheblicher Mittel und Zeit neuen Nutzungen zugeführt werden, was bei dem Mitniveau in C- und D-Städten schnell die Wirtschaftlichkeit unter Druck bringt. Kreative Ideen sind gefragt – und die Zusammenarbeit mit den lokalen Behörden Es gibt aber diverse erfolgreiche Beispiele von ehemaligen Warenhausobjekten in kleineren Städten. Während die Entwicklung in Richtung Leerstand schon viel früher eingesetzt hat, entstehen durch Kreativität und Experimentierfreude spannende Konzepte für den Erhalt und die Aufwertung der Innenstädte. In Zusammenarbeit mit der öffentlichen Hand können planungsrechtliche Schritte, z.B. mit der Gebietskategorie „Urbanes Gebiet“ statt „Kerngebiet“, und langfristige Strategien für Mischnutzungen erarbeitet und umgesetzt werden. Einige gelungene Beispiele für solche Formen der Nachnutzung werden in der Studie vorgestellt. Eine Vorreiterrolle hat in diesem Zusammenhang das „Rheinische Landestheater und Kreishaus, Neuss“. Nach dem Ende des Warenhausstandortes Horten wurde hier bereits um die Jahrtausendwende ein multifunktionales Kultur- und Verwaltungszentrum etabliert. Ein Beispiel aus jüngerer Zeit ist der Umbau des ehemaligen Hertie in Lünen. Aus dem Warenhaus wurde nach einer längeren Umbauphase und unter starkem Engagement der Stadt Lünen im Jahr 2017 ein Wohn- und Geschäftshaus mit Einzelhandel, Gastronomie und Wohnen. Hinweis: Die Presseinformation sowie die vollständige Studie kann kostenfrei auf der Website der Berlin Hyp heruntergeladen werden. Ansprechpartner: Dr. Joseph Frechen, Bereichsleiter Einzelhandel, frechen@bulwiengesa.de
Die 5 %-Studie 2022 – wo investieren sich noch lohnt
Für die 5 %-Studie 2022 hat bulwiengesa erneut die Renditepotenziale (IRR) auf den deutschen Immobilienmärkten untersucht. Die wichtigsten Ergebnisse: Die 5 %-Studie bietet bereits seit 2015 einen kompakten Marktüberblick und liefert einen neuen Ansatz bei der Beschreibung von Immobilienmärkten. Sie untersucht die Performanceerwartungen der wichtigsten Assetklassen, die aktuell den deutschen Investmentmarkt dominieren: –> Hinweis: Hier können Sie die Aufzeichnung des Webinars auf youtube ansehen. Ansprechpartner:Sven Carstensencarstensen@bulwiengesa.deTel. +49 30 27 87 68 0 und Anna Wolfgartenwolfgarten@bulwiengesa.deTel. +49 89 23 23 76 48 Downloads Die 5 % Studie 2022 Pressemitteilung 5 %-Studie 2022 Präsentation Webinar
Kooperation von bulwiengesa und on-geo
Die bulwiengesa AG und die on-geo GmbH gehen eine strategische Partnerschaft ein, um Immobilienbewertern einen noch einfacheren Zugang zu fundierten Marktdaten zu bieten. Über die Bewertungssoftware LORA sowie den Marktdatenshop geoport von on-geo können Nutzer nun direkt auf die RIWIS Standortreports von bulwiengesa zugreifen. Die Standortreports beinhalten unter anderem markttypische Mieten und Nettoanfangsrenditen auf Basis einer zehnjährigen Zeitreihe und unterstützen so die Einschätzung lokaler Immobilienmärkte. Zudem erfüllen die bereitgestellten Daten die Anforderungen der Beleihungswertermittlungsverordnung (BelWertV). Die Integration ermöglicht eine effizientere Recherche und eine medienbruchfreie Nutzung aktueller Marktdaten innerhalb bestehender Bewertungsprozesse. Weitere Informationen zur Kooperation sind in der Pressemitteilung abrufbar. Downloads Pressemeldung Kooperation bulwiengesa und on-geo Ansprechpartnerin: Birgit Haase, Managerin Unternehmenskommunikation und Marketing bei bulwiengesa, haase@bulwiengesa.de
Frühjahrsprognosen 2025 – Leichte wirtschaftliche Erholung – Immobilienmärkte reagieren differenziert
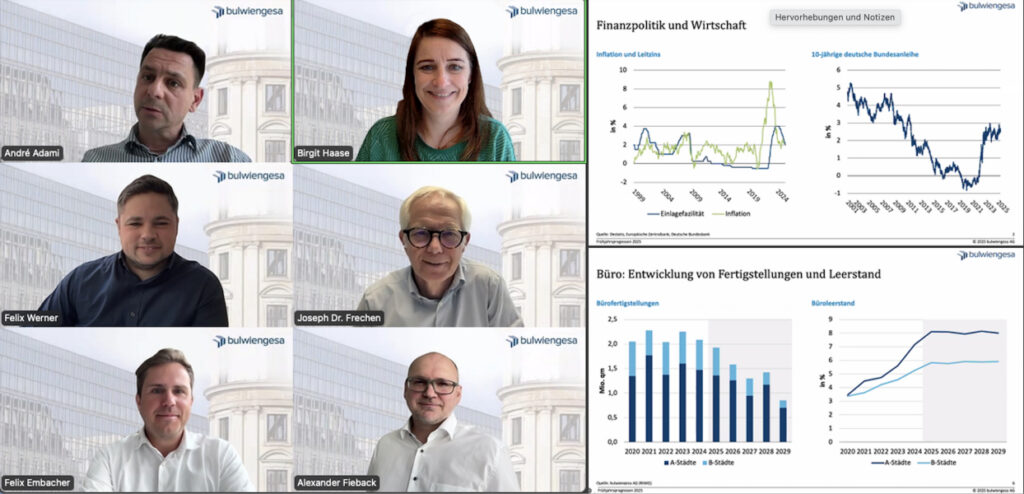
Zwei Mal jährlich erstellen wir umfassende Prognosen zur Entwicklung der Immobilienmärkte in Deutschland – basierend auf volkswirtschaftlichen Rahmenbedingungen und Analysen aus der hauseigenen Immobiliendatenbank RIWIS. Die aktuellen Frühjahrsprognosen wurden am 17. Juni 2025 in einem öffentlichen Webinar vorgestellt. Konjunktur: Aufhellung mit Unsicherheiten Die deutsche Wirtschaft zeigt erste Erholungstendenzen. Das Bruttoinlandsprodukt wuchs im ersten Quartal 2025 um +0,4 % – stärker als erwartet. Haupttreiber waren vorgezogene Exporte in die USA, insbesondere aus der Pharma- und Automobilindustrie. Trotzdem bleibt der Arbeitsmarkt angespannt. Die Arbeitslosenzahl dürfte in den Sommermonaten bei rund 3 Millionen liegen. Eine Belebung des Arbeitsmarkts wird erst 2026 mit einem prognostizierten BIP-Wachstum von +0,8 % erwartet. Die Inflation hat sich wie prognostiziert auf das 2%-Ziel abgeschwächt. Zinssenkungen sind laut bulwiengesa weder für den weiteren Jahresverlauf 2025 noch für 2026 zu erwarten. Ein Lichtblick ist das Deutsche Hypo Immobilienklima, das im Mai auf 97,0 Punkte stieg. Vor allem das Ertragsklima verbesserte sich deutlich. Wohn- und Logistikimmobilien bleiben in einem unsicheren Umfeld gefragt. Prognosen für die Immobilienmärkte Wohnen: Kaufmarkt mit Stabilisierungstendenzen, Mietmarkt anhaltend unter Druck Die Kaufpreise für Wohnimmobilien stabilisieren sich allmählich, während das Mietwachstum mit mindestens 3 % kräftig bleibt. Zudem hält das Bevölkerungswachstum in den gefragten Städten an und sorgt für zusätzlichen Druck am Mietmarkt. Die Bautätigkeit bleibt trotz großer Nachfrage auf niedrigem Niveau, vielerorts bleibt der Bedarf ungedeckt. bulwiengesa erwartet, dass die Fertigstellungszahlen im Neubau in diesem und im kommenden Jahr unter der Marke von 200.000 Wohnungen bleiben werden. Einzelhandel: Konsumstimmung gibt die Richtung vor Der Einzelhandelsumsatz in Deutschland zeigte zu Jahresbeginn 2025 eine volatile Entwicklung mit abwechselnd steigenden und leicht rückläufigen Monatswerten. Der HDE rechnet dennoch mit einem nominalen Jahresplus von 2 %, beim Online-Handel sogar mit +4 %. Trotz gestiegener Einkommen bleibt die Anschaffungsneigung laut HDE-Konsumbarometer niedrig als Ausdruck der anhaltenden wirtschaftlichen Verunsicherung. Bei Handelsimmobilien stabilisieren sich nach fünf Jahren der Preis- und Mietkorrekturen die Spitzenmieten in A- und B-Städten – bis 2029 wird ein moderater Anstieg um 4 % erwartet. Die Nettoanfangsrenditen zeigen sich stabil, da Spitzenlagen in innerstädtischen Highstreets weiterhin gefragt sind. Büroimmobilien: Leerstand steigt weiter, aber Qualität bleibt gefragt Der Büromarkt leidet unter der schwachen Konjunktur und stagnierender Beschäftigung. Dadurch steigen kurzfristig die Leerstände weiter. 2025 liegt er im Mittel bei über 8 %, mittelfristig aber mit sehr unterschiedlichen Entwicklungen in den einzelnen Städten. Gleichzeitig bleiben zentrale, energieeffiziente Flächen gefragt, was weiteres Potenzial für steigende Spitzenmieten bietet. Diese steigen im Mittel in den A-Städten flächendeckend auf über 46 Euro/qm bis 2029. Teilweise liegen die Werte jetzt schon darüber. Logistikimmobilien: Risikoaversion dämpft Neubau, Mietwachstum hält an Im Jahr 2024 liegt der Anteil spekulativ errichteter Logistikimmobilien bei nur noch 13 % des Gesamtentwicklungsvolumens – ein deutlicher Rückgang im Vergleich zum Durchschnitt der Jahre 2019 bis 2023 mit rund 32 %. Hauptgrund ist die gestiegene Risikoaversion vieler Banken, die spekulative Finanzierungen zunehmend zurückhaltend bewerten. Trotz dieser Entwicklung zeigen sich die Fertigstellungszahlen bislang vergleichsweise stabil. Der weiterhin bestehende Flächenbedarf (insbesondere nach Flächen mit Neubaustandard) wird dadurch unterstrichen. Dies wirkt sich auch auf die erwartete Mietentwicklung aus. Wenngleich auf einem moderateren Niveau als in den vergangenen Jahren, sind weitere Anstiege bei den Lagerflächenmieten in den kommenden Jahren zu erwarten. Mit dynamischen Steigerungen um etwa 3% p.a. kann in den Regionen um die A-Städte gerechnet werden. Alle begleitenden Unterlagen finden Sie hier: Downloads Pressemitteilung bulwiengesa Frühjahrsprognosen 2025 Präsentation bulwiengesa Frühjahrsprognosen aus dem Webinar Die Aufzeichnung des Webinars, zu dem sich über 1.000 interessierte Personen angemeldet haben, finden Sie HIER. Ansprechpartnerin: Birgit Haase, Managerin Unternehmenskommunikation und Marketing bei bulwiengesa, birgit.haase@bulwiengesa.de
Investorenstudie
Akquireal ist eine Plattform, auf der Ankaufsprofile von Immobilieninvestoren aufgeführt werden. In unserer Analyse der Einzelprofile soll beantwortet werden, wer, wo, was und zu welchen Konditionen sucht. Zugleich können damit perspektivisch z. B. Nachfragetrends oder räumliche Verdichtungen abgeleitet werden. Wichtige Ergebnisse: Ansprechpartner: Felix EmbacherBereichsleiter Research & Data Scienceembacher@bulwiengesa.deTelefon +49 89 23 23 76 -22 Downloads Investorenstudie