
Senior Living: wieder mehr „Wir schaffen das“
Skepsis im Markt, zugleich Investmentchancen wie selten zuvor – das ist der Tenor der Diskussion. In unserem Senior-Living-Webinar haben wir aktuelle Marktdaten aus dem neuen RIWIS-Modul Senior Living präsentiert und mit Praktikern diskutiert. Rund 300 Interessenten hatten sich angemeldet. Hier die wichtigsten Ergebnisse und die Aufzeichnung. Gewinn- und Verlusträume bestimmen die Nachfrage Dr. Heike Piasecki, Leiterin des Bereichs Wohnen und Niederlassungsleiterin München, stellte die für die Nachfrageseite wichtigsten Key Facts dar. Bis 2040 werden sich soziodemografische Parameter (u.a. Alterskohorten, Anteil Hochaltrige) in Deutschland stark regional entwickeln, sodass dies dynamische Auswirkungen auf den zukünftigen Wohn- und Pflegebedarf wie z.B. in Verlusträumen Ostdeutschlands haben wird. Die Nachfrage im Segment Senior Living ist daher gesichert – allerdings bedarf es der für Wohn- und Pflegeformen Differenzierung der Bedarfe und soziodemografischer Merkmale, wie u.a. die spezifische Kaufkraft bei Senioren. Angebotssituation mit kräftigen regionalen Unterschieden Christiane Fremerey, Consultant für Wohnimmobilien und Senior Living, analysierte das Angebot im Senior Living. Dabei bleibt die Neubautätigkeit in der stationären Pflege und im Betreuten Wohnen hinter dem prognostizierten Bedarf zurück. So müssten – rechnerisch – bis 2040 im Betreuten Wohnen pro Tag ca. 1,6 Wohnanlagen und in der stationären Pflege pro Tag ca. 1,0 Pflegeheim zur Bedarfsdeckung eröffnet werden. Die „Hot Spots“ der Neubauaktivitäten sind dagegen meistens nicht an den Standorten mit dem höchsten Bedarf zu finden. Dabei lohnt es sich, neben der Makrofaktoren auch die Brille für seniorengerechte Mikro-Standortkriterien aufzusetzen. So sind bspw. diverse Point of Interests wie Ärztezentren oder ÖPNV-Anschluss in der Standortanalyse miteinzubeziehen, die ebenfalls im RIWIS-Tool Senior Living abgerufen werden können. Assetklasse Senior Living in der Praxis: Die Krise ist gemanaged Sabine Hirtreiter, Senior Consultant für Wohnimmobilien und Senior Living, erörterte mit ihren Diskussionspartnern Florian Wenner (Head of Research & ESG, Primonial REIM Germany) und Christopher Kunze (Geschäftsführer, Bayern Care Immobilien) aktuelle Praxisthemen und Herausforderungen im Senior Living. So anspruchsvoll die Zeiten scheinen, so bieten sich gleichzeitig vielseitige Chancen. Dafür müssen Themen wie proaktives Asset-Management und Nachhaltigkeitsaspekte (z.B. Dekarbonisierung im Bestand, ESG) vermehrt in Senior Living berücksichtigt werden. Entscheidend ist, Betreibergesellschaften professionell zu managen. Die entstandene Zurückhaltung im Investment ist vor allem auf systemische Probleme in der Finanzierung des Pflegesektors zurückzuführen. So kann eine Stabilisierung der Betreiber durch das lösungsorientierte Handeln der Eigentümer gelingen. Dabei steht und fällt die Auslastung der Betreiberimmobilie durch Fachkräfte – dafür braucht es neben politischen auch kreative Lösungen. Gleichwohl ist aus Sicht der Investoren der Standort mit seinen Lagekriterien ein essentieller Erfolgsfaktor für ein erfolgreiches Investment. Die Zurückhaltung im Investment sollte jetzt dem Mut der Markakteure weichen, antizyklisch zu investieren, was wiederum auch zur Belebung des Marktes führen wird. Nur „mit voller Kraft voraus“ sollten alle Mitstreitenden dazu angehalten werden, sich für die gesamtgesellschaftlichen Lösung in der Bedarfsdeckung im Senior Living einzusetzen. Hinweis: Hier gehts zur –> Aufzeichnung des Webinars vom 13. Juni 2024 auf YouTube. Ansprechpartnerin: Dr. Heike Piasecki, Leiterin des Bereichs Wohnen und Niederlassungsleiterin München, piasecki@bulwiengesa.de.
Wertermittlung bei Unternehmensinsolvenzen
In turbulenten Zeiten stehen mehr Unternehmen als sonst vor einer Insolvenz. Allein nach unseren Daten sind davon ca. 400 Projektentwicklungen betroffen sowie unzählige Bestandsimmobilien. Wertermittlungen für Insolvenzverwaltungen weisen idealerweise mehr aus als den Ist-Wert. Eine zentrale Rolle im Insolvenzverfahren spielt die Wertermittlung von Immobilien, die häufig zu den wertvollsten Vermögensgegenständen eines Unternehmens zählen oder bei Bestandshaltern und Projektentwicklern den hauptsächlichen Unternehmenszweck bilden. Daten belegen Zunahme Zunächst ein Blick auf unsere Daten. Im Rahmen unseres Tools „Development Monitor“ untersucht bulwiengesa seit 2023 Insolvenzen von Projektentwicklern. Aktuell sind 30 insolvente Projektentwickler erfasst und deren Insolvenzstatus dokumentiert. Dabei wurden 400 Objekte mit einer Gesamtnutzfläche von 3,3 Millionen Quadratmetern erfasst, wovon Wohnimmobilien mit ca. 50 % am stärksten betroffen sind, gefolgt von Büroprojekten mit 30 %. 20 % der Projektentwicklungen sind Bestandsimmobilien im Eigentum insolventer Unternehmen. Diese Erfassung ist nicht vollständig, da besonders kleine Projektentwickler oft unbemerkt bleiben. Dennoch wurden viele volumenstarke Entwickler erfasst, was die Menge und Geschwindigkeit der aufgetretenen Schwierigkeiten in unserer über 40-jährigen Beobachtung der Branche in eine neue Dimension bringt. Immobilien von Nicht-Immobilienunternehmen Wesentlich höher dürfte die Anzahl an Bestandsimmobilien sein, die sich im Eigentum insolventer Unternehmen befinden, auch solcher, deren Unternehmenszweck nicht unmittelbar mit Immobilien in einem Zusammenhang steht. Hierzu besteht jedoch keine gesicherte Datenlage, da bei Insolvenzen allgemein zunächst nicht bekannt ist, ob ein Unternehmen Eigentümer oder etwa Mieter einer Immobilie ist. Laut Pressemitteilung des Statistischen Bundesamts vom Mai 2024 wurden 31,1 % mehr Unternehmensinsolvenzen im Februar 2024 als im Februar 2023 festgestellt. Nicht bei allen Insolvenzen muss eine Immobilie im Spiel sein, aber sehr häufig dürfte das der Fall sein. Insgesamt ist unverkennbar, dass die Branche derzeit stark getroffen wird. Bedeutung der Immobilienbewertung bei Insolvenzen Bei einer Unternehmensinsolvenz geht es darum, die Vermögenswerte des Unternehmens zu identifizieren, zu bewerten und zu verwerten, um die Forderungen der Gläubiger so weit wie möglich zu befriedigen. Immobilien machen in vielen Fällen einen erheblichen Teil des Unternehmensvermögens aus. Eine präzise Bewertung ist unerlässlich. Unterstützung des InsolvenzverwaltersDer Insolvenzverwalter benötigt eine genaue Wertermittlung, um fundierte Entscheidungen über den Verkauf oder die anderweitige Verwertung der Immobilie zu treffen. Information der GläubigerGläubiger müssen über den Wert der Immobilie informiert sein, um ihre Forderungen angemessen zu platzieren und Verhandlungen über Rückzahlungen zu führen. Transparenz gewährleistenEine transparente und nachvollziehbare Bewertung schafft Vertrauen bei allen Beteiligten und minimiert das Risiko von rechtlichen Auseinandersetzungen. Veräußern oder Repositionieren? Neben der reinen Wertermittlung des unbebauten Grundstücks, der begonnenen Projektentwicklung oder der Bestandsimmobilien benötigen Insolvenzverwalter erfahrungsgemäß häufig noch weitere Informationen. BestandsimmobilienSo wird bei Bestandsobjekten regelmäßig die Frage nach den Kosten für eine Repositionierung gestellt; dabei stehen Umnutzungs- und Nachnutzungskonzepte genauso im Fokus wie die weitere Marktentwicklung mit besonderem Augenmerk auf den Abbau von eventuellem Leerstand. Sind an der Immobilie Mängel und Schäden vorhanden, die einer wirtschaftlich optimalen Verwertung entgegenstehen, ist regelmäßig der Investitionsbedarf darzulegen, um Wertsteigerungspotenzial zu heben, beispielsweise durch ein Manage-to-ESG-Programm, um das Gebäude fit für die Zukunft zu machen. Projekte im BauBei bereits begonnenen, d.h. im Bau befindlichen Projektentwicklungen hingegen geht es in erster Linie um die Frage, ob die Projektentwicklung im gegenwärtigen Zustand veräußert werden oder fertiggestellt werden soll. Dafür müssen die Kosten für die Fertigstellung oder eine Repositionierung kalkuliert und darauf aufbauend die Liquiditätsplanung vorgenommen werden. Die größtmögliche Transparenz entsteht durch ergänzende Tätigkeiten wie eine objektive Bautenstandskontrolle und die Plausibilisierung der Bauzeit, die benötigt wird, um das begonnene Projekt fertigzustellen. Herausforderungen und besondere Aspekte Die Wertermittlung von Immobilien im Kontext einer Unternehmensinsolvenz ist oft mit besonderen Herausforderungen verbunden: MarktunsicherheitInsolvenzen treten häufig in wirtschaftlich schwierigen Zeiten auf, in denen der Immobilienmarkt volatil und die Preise unsicher sind. Dies erschwert die Prognose zukünftiger Wertentwicklungen, insbesondere in einem Marktumfeld, das nach wie vor durch eine geringe Anzahl an Transaktionen charakterisiert wird. SpezialimmobilienUnternehmen besitzen häufig Spezialimmobilien, wie Produktions- oder Industrieimmobilien, deren Bewertung komplexer ist, spezielle Fachkenntnisse erfordert und insbesondere eine ausgeprägte Datengrundlage erfordert. SchnellverkaufIn vielen Insolvenzverfahren muss die Immobilie schnell veräußert werden, was naturgemäß aufgrund der kürzeren Vermarktungsdauer zu Abschlägen beim Verkaufspreis führen kann. Eine sorgfältige Abwägung zwischen schnellem Verkauf und optimaler Wertrealisierung ist erforderlich. Ziel: gerechte Verwertung bei bestmöglichem Immobilienwert Die Immobilienwertermittlung im Zusammenhang mit Unternehmensinsolvenzen ist ein komplexer und kritischer Prozess. Eine präzise und transparente Bewertung ist essenziell, um die Interessen der Gläubiger zu wahren und eine gerechte Verwertung der Unternehmensvermögenswerte zu gewährleisten. In einem volatilen Marktumfeld stellt es eine besondere Herausforderung dar, den bestmöglichen Wert der Immobilien zu realisieren. Downloads Leistungen Wertermittlung für Insolvenzverwalter Ansprechpartner: Marcus Badmann, Geschäftsführer bulwiengesa appraisal GmbH, Tel. 069-75 61 467 59, badmann@bulwiengesa.de
NEU: RIWIS Lite kostenfrei für Markt- und Standortanalysen
Die RIWIS-Datenbank ist unser Maschinenraum – unsere Kundinnen und Kunden arbeiten ebenso damit wie wir selbst. Nun haben wir ein ziemlich spektakuläres Angebot entwickelt. Wer RIWIS noch nicht kennt: RIWIS verfolgt den Immobilienmarkt seit 1990, identifiziert Trends und prognostiziert die Entwicklung. Wir stellen detaillierte Daten zu Standorten, Objekten, Konjunktur und Makroökonomie bereit. Damit können Märkte, Objekte und Standorte aller Assetklassen verglichen werden. Hinter dem Daten-Kosmos steckt übrigens umfangreiches manuelles Research, und statt Chatbots ist unser Team persönlich bei Fragen ansprechbar. Wir freuen uns, Ihnen RIWIS Lite vorzustellen – die neue, kostenfreie und unbefristete Version von RIWIS. Im Gegensatz zu unserer bisherigen Testversion bietet RIWIS Lite jetzt eine umfassende Abdeckung für ganz Deutschland. Sie erhalten kostenlosen Zugang zu verschiedenen Funktionen, darunter zum Development Monitor Lite, zu allen soziodemografischen Daten, ausgewählten ökonomischen Kennzahlen und Stadtstrukturkarten. Die Daten in der Lite-Version sind bereits Dies ermöglicht eine erste, allgemeine Markt- und Standortanalyse. Darüber hinaus bleibt das komplette Spektrum von RIWIS in unseren Teststädten Flensburg und Kiel erhalten. –> Registrieren Sie sich hier für den kostenfreien und unbefristeten Account. Ansprechpartner: Björn Bordscheck, Bereichsleiter Daten, Tel. 089-23 23 76-53, bordscheck@bulwiengesa.de, und Max Witte, Senior Consultant, Tel. 089-23 23 76-20, witte@bulwiengesa.de
Markt für Projektentwicklungen: keine Trendwende
Der Abschwung hat sich abgeflacht, aber die jüngsten Trends wie Projektverzögerungen, geringe Zahl an Baustarts und Insolvenzen von Projektentwicklern bleiben bestehen. Das wurde im Webinar zur jüngsten Development-Monitor-Auswertung deutlich. –> Den Link zur Aufzeichnung finden Sie unten. Den jüngsten „Freeze“ des kontinuierlich aktualisierten Development Monitors haben wir zum 30.6.24 erstellt, um die Marktentwicklung im Halbjahresturnus abbilden zu können. Zum 30.6.2024 zeigt der Monitor rund 21.000 Projekte, die zwischen 2021 und 2028 in Bau, in Planung oder fertiggestellt sind. Demnach geht die gesamte Projektfläche deutschlandweit um -6,8 % zurück, am stärksten im Segment Büro (-9,7 %), am wenigsten bei Logistikflächen (-3,3 %); im Wohnen beträgt der Rückgang -9,2 %, im Handel -3,6 %, im Hotel -8,2 %. Das Gesamtvolumen beträgt rund 173 Mio. qm. Fast jeder vierte Quadratmeter wird in einer der sieben A-Städte entwickelt. Unverändert ist Wohnen die bedeutendste Nutzungsart. Um eine Trendwende auszurufen, ist es noch zu früh. Der Projektentwicklungsmarkt liegt nach wie vor brach. Besonders problematisch ist der Rückzug der Projektentwickler aus den A-Städten im Wohnungsbau – also genau dort, wo Neubau die angespannte Wohnungssituation lindern müsste. Dort gehen die Projektflächen um 11 % zurück. Die Mieten werden weiter steigen. Auch der Büromarkt befindet sich weiter in Warteposition, dort beträgt der Rückgang der Projektflächen 9,7 %. Während der Vermietungsmarkt in den A-Märkten sich ganz leicht erholt, verharrt der Investmentmarkt weiterhin auf niedrigem Niveau. Der Peak an Fertigstellungen wird 2024 erreicht, was zu einem weiteren kurzfristigen Anstieg der Leerstandsniveaus führt. Viele Projekte stehen derzeit jedoch auf dem Prüfstand und werden ohne relevante Vorvermietungsquote aller Voraussicht nach nicht final angestoßen. A-Stadt-Zeitreihe Seit 2016 beobachtet bulwiengesa die Projektentwicklungen in den A-Städten. Dabei wird unterschieden zwischen Trading Development, also den klassischen Entwicklungen zum Verkaufszweck, und Investor Developments, die für den eigenen Bedarf bzw. Bestand entwickelt werden. Von Trendwende ist auch in den volumenstarken und bei Projektentwicklern favorisierten Metropolen keine Spur, im Gegenteil. In Summe verzeichnen die A-Städte den stärksten je gemessenen Rückgang im Trading Development mit 10,3 % über alle Segmente, im Investor Development sind es 3,9 %. Dabei waren es in den letzten Krisenjahren insbesondere die Eigennutzer, die das Volumen in den A-Städten hoch hielten, beispielsweise städtische Wohnungsbaugesellschaften. Inzwischen ist auch dort Zurückhaltung zu spüren und das Volumen selbst dort gesunken. Eigennutzer sind zögerlicher als die Kapitalanleger, weil letzteren die degressive AfA den Einstieg teilweise erleichtert. Allerdings ist die Bau- und Planungstätigkeit vor allem auch in den D-Städten (-14,2 %) sowie B-Städten (-11,6 %) zum Erliegen gekommen. In den A-Städten beträgt der Rückgang „nur“ -8,6 %, allerdings bei ungleich höherem absolutem Volumen. Die kleineren Städte und das Umland sind noch am ehesten in der Lage, der Projektentwicklungskrise zu trotzen. Hier sind die Gesamtentwicklungskosten aufgrund niedrigerer Grundstückskosten in der Regel günstiger, der Anteil der Entwicklungen für den eigenen Bestand höher und die Exitfaktoren weniger stark rückläufig als in den Metropolen. Betrachtet man diese Märkte in der langen Zeitreihe, so zeigt sich, dass hier die Volatilität der Märkte geringer ist und damit auch das Rückschlagpotenzial in Krisenzeiten weniger ausgeprägt. Baustarts und Verzögerungen Die Krise am Projektentwicklermarkt zeigt sich am deutlichsten bei der Betrachtung der Baustarts und der Verzögerungen. Die Voraussetzungen, um Projekte später vermarkten zu können, sind aus Sicht vieler Projektentwickler in der derzeitigen Marktsituation nicht gegeben – einer geringeren Nachfrage stehen hohe Finanzierungskosten gegenüber. Auch für institutionelle Investoren gibt es noch zu wenig Opportunitäten. Die Preisfindung ist immer noch schwierig. Die vorvertrieblichen Auflagen der Banken erschweren den Projektbeginn im Bauträgergeschäft. Das erste Halbjahr 2024 weist mit 4,7 Mio. qm stark rückläufige Baustarts (-52 % gegenüber den Vorjahren) auf; in den C-Städten ist der Einbruch besonders dramatisch, hier betragen die Rückgänge gegenüber 2021-2023 67%. In den A-Städten ist das Minus mit 45% noch am geringsten. Logistik ist auch hier die stabilste Assetklasse (-26,5 %). Einen verspäteten Baubeginn von mindestens einem Quartal weisen 28 % des gesamten Projektentwicklungsvolumens auf. Hier sind insbesondere die Entwickler von Hotel- und Einzelhandelsflächen zögerlich. Aber es gilt: Je besser die Lage, desto weniger verzögert sich ein Projekt. Für das Wohnsegment gilt das allerdings nicht. Der Development Monitor ist ebenso wie das Schwesterprodukt Developer Profiles in Partnerschaft mit BF.direkt entstanden. Weitere Infos: https://development-monitor.de/ Hinweis: Hier finden Sie die –> Aufzeichnung des Webinars vom 17.7.24 auf YouTube. Ansprechpartnerin: Sigrid Rautenberg, Leiterin Unternehmenskommunikation und Markteting bei bulwiengesa, rautenberg@bulwiengesa.de.
Täglich relevanter: Wertermittlung von Photovoltaik-Freiflächenanlagen
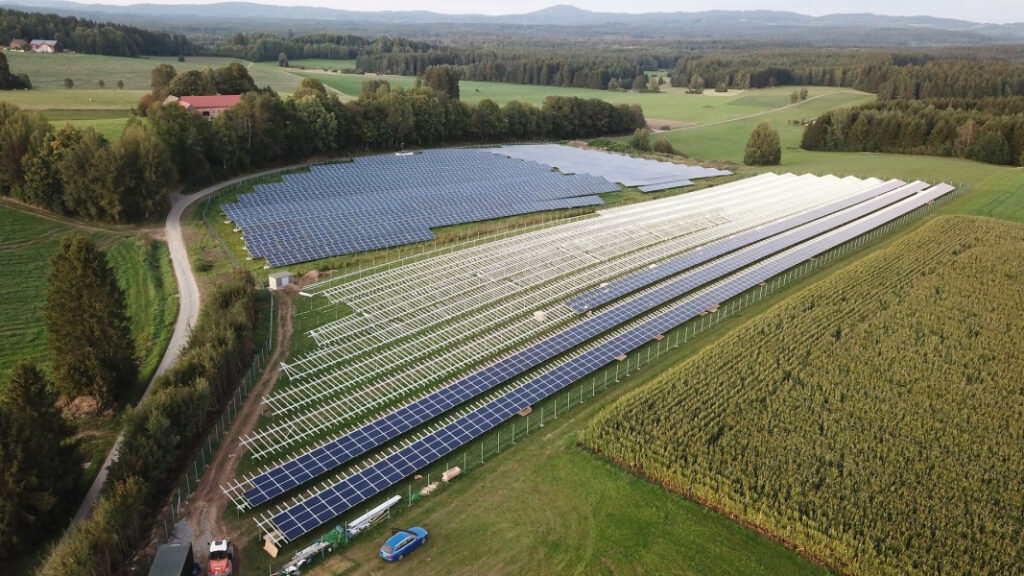
Die Wertermittlung von Photovoltaik-Freiflächenanlagen erfordert eine detaillierte Analyse verschiedener Rahmenbedingungen. Die (künftigen) Erträge zu ermitteln, ist alles andere als trivial. Wir haben die wichtigsten Faktoren aufgeführt. Die Wertermittlung von Photovoltaik-Freiflächenanlagen (PV-FFA) ist ein komplexer Prozess, der verschiedene Faktoren berücksichtigen muss: Neben den technischen und geografischen Gegebenheiten spielen insbesondere finanzielle Rahmenbedingungen eine entscheidende Rolle. Zu den wichtigsten Parametern zählen die Einspeisevergütung nach dem Erneuerbare-Energien-Gesetz (EEG), Power Purchase Agreements (PPAs) und die Strompreise an der freien Strombörse. Ermittlung der Strommenge In einem sogenannten Ertragsgutachten für eine Photovoltaik-Freiflächenanlagen (PV-FFA) wird die zu erwartende Strommenge bestimmt, die die Anlage über ihre Lebensdauer produzieren wird. Das Ertragsgutachten dient als wichtige Entscheidungsgrundlage für Investoren, Finanzierer und Betreiber von PV-Anlagen und hilft, die Rentabilität und Wirtschaftlichkeit des Projekts zu beurteilen. Im Regelfall wird das Ertragsgutachten vor Durchführung der Wertermittlung vom Auftraggeber bereitgestellt. Liegt es nicht vor, kann mit Hilfe verschiedener Simulationstools behelfsweise eine indikative Prognose über die zu erwartende Strommenge erstellt werden. Das Ertragsgutachten wird von einem Fachgutachter erstellt und berücksichtigt verschiedene Faktoren, um eine möglichst präzise Vorhersage zu treffen. Die Erstellung eines Ertragsgutachtens umfasst folgende Schritte: Erlöserwartung aus der Stromeinspeisung Großanlagen werden üblicherweise aus Renditegesichtspunkten errichtet und betrieben und dienen vornehmlich der Einspeisung, deren unterschiedliche Vergütungsmöglichkeiten im Folgenden betrachtet werden. Alternativ kann der Wert einer Photovoltaik-Freiflächenanlagen (PV-FFA) auch anhand der Betrachtung ermittelt werden, welche Kosten eingespart werden, wenn der zu verbrauchende Strom selbst produziert und nicht von einem Energieversorgungsunternehmen bezogen werden muss. Einspeisevergütung nach dem EEG Das Erneuerbare-Energien-Gesetz (EEG) ist ein zentrales Instrument der deutschen Energiewende. Es garantiert Betreibern von PV-Anlagen eine feste Vergütung für den eingespeisten Strom über einen Zeitraum von 20 Jahren. Diese Einspeisevergütung variiert je nach Zeitpunkt der Inbetriebnahme der Anlage und sinkt regelmäßig durch die sogenannte Degression, um den Ausbau der erneuerbaren Energien kosteneffizient zu gestalten. Für die Wertermittlung einer PV-Anlage ist die Höhe der Einspeisevergütung von großer Bedeutung. Höhere Vergütungssätze führen zu höheren Einnahmen, was den Wert der Anlage steigert. Die Planungssicherheit durch garantierte Vergütungen über einen langen Zeitraum ist ein wesentlicher Vorteil des EEG, da sie eine verlässliche Grundlage für Investitionsentscheidungen bietet. Power Purchase Agreements (PPAs) Ein Power Purchase Agreement (PPA) ist ein langfristiger Vertrag über den Kauf und Verkauf von Strom zwischen einem Stromerzeuger und einem Abnehmer. PPAs bieten eine Alternative zur Einspeisevergütung und werden zunehmend attraktiver, insbesondere nach dem Auslaufen der EEG-Vergütung. PPAs ermöglichen es, den erzeugten Strom zu einem vorher festgelegten Preis direkt an einen Endabnehmer zu verkaufen, was für beide Seiten Vorteile bietet. Der Erzeuger erhält eine stabile und oft höhere Vergütung als die Marktpreise an der Börse, während der Abnehmer sich günstige Strompreise über einen langen Zeitraum sichert. PPAs können zudem flexibel gestaltet werden, um unterschiedliche Laufzeiten und Preismodelle abzubilden. Strompreise an der freien Strombörse Die Preise an der Strombörse, insbesondere an der European Energy Exchange (EEX) in Leipzig, unterliegen ständigen Schwankungen und werden durch Angebot und Nachfrage bestimmt. Erneuerbare Energien haben hierbei einen signifikanten Einfluss, da sie die Angebotsseite erweitern. Für die Wertermittlung einer PV-Anlage ist es entscheidend, die potenziellen Erlöse aus dem Verkauf des Stroms an der Börse zu analysieren. Da die Börsenpreise volatil sind, unterliegt diese Einnahmequelle einem höheren Risiko im Vergleich zur festen Einspeisevergütung oder den stabilen Einnahmen aus einem PPA. Eine gründliche Marktanalyse und eine Bewertung der zukünftigen Preisentwicklung sind daher unerlässlich, um realistische Erlöse zu prognostizieren. Kombination der Faktoren Die Kombination der Einspeisevergütung, PPAs und der Marktpreise an der Strombörse ermöglicht eine umfassende Wertermittlung von Freiflächen-PV-Anlagen. Dabei sind folgende Schritte entscheidend: 1. Analyse der Einspeisevergütung: Bewertung der Höhe und Dauer der garantierten Vergütungen sowie Berücksichtigung der Degression 2. Prüfung von PPAs: Untersuchung der Möglichkeiten und Konditionen von PPAs einschließlich der Laufzeiten und Preisgestaltung 3. Marktanalyse der Strompreise: Ermittlung der aktuellen und prognostizierten Strompreise an der Börse, um die potenziellen Erlöse aus dem freien Verkauf zu bewerten 4. Risikobewertung: Berücksichtigung der Risiken und Schwankungen der jeweiligen Einnahmequellen 5. Kombinierte Bewertung: Integration der verschiedenen Faktoren in eine ganzheitliche Bewertung, die sowohl die festen als auch die variablen Erlösquellen berücksichtigt Fazit Die Wertermittlung von Photovoltaik-Freiflächenanlagen erfordert eine detaillierte Analyse verschiedener finanzieller Rahmenbedingungen. Die Einspeisevergütung nach dem EEG bietet eine stabile und planbare Einnahmequelle, während PPAs eine flexible und oft lukrativere Alternative darstellen können. Die Strompreise an der freien Strombörse bieten zusätzliche Erlösmöglichkeiten, sind jedoch mit höheren Risiken verbunden, aus der sich ein um dieses erhöhte Risiko angepasste Kapitalisierung der zukünftigen Erträge ergibt. Eine fundierte Bewertung, die alle diese Faktoren berücksichtigt, ist entscheidend, um den tatsächlichen Wert einer PV-Anlage realistisch und zukunftssicher zu ermitteln. Ansprechpartner: Marcus Badmann, Geschäftsführer bulwiengesa appraisal GmbH, badmann@bulwiengesa.de
ESG: Ist „S“ die Lösung?

Während das „E“ in ESG kräftig reguliert, diskutiert und bearbeitet wird, ist die Komponente „Social“ noch schwammig – und bietet genau deshalb Raum für Kreativität. Bieten Immobilien-Engagements mit sozialem Mehrwert bessere Chancen? Es braucht Daten für die Messbarkeit, eine ganzheitliche ESG-Strategie und kreative Köpfe. So vielleicht könnte ein verkürztes Resümee unserer gemeinsam mit den Rechtsanwälten GSK Stockmann durchgeführten Veranstaltungsreihe in Berlin, München, Frankfurt und Berlin zur sozialen Komponente in ESG lauten (–> Letzte Chance: Expo Real am 8.10., 13-14 Uhr, Raum B21). Es geht voran: Gerade wurde ein Regierungsentwurf verabschiedet, dass Unternehmen auf Grundlage des CSRD-Umsetzungsgesetzes künftig zusammen mit ihrem Jahresabschluss detailliert über ihren Umgang mit sozialen und ökologischen Herausforderungen berichten sollen; auch wird der Kreis der berichtspflichtigen Unternehmen zeitlich gestaffelt ausgeweitet. Darin liegt die Chance, mit sozialen Kriterien zu gestalten. Allein der Blick auf die ökologische Komponente reicht nicht aus. Neben ausgewählten ökologischen Kriterien können soziale Kriterien zudem Bestandteil einer Anlagestrategie nach Artikel 8 SFDR sein. Dabei sind soziale Ziele nach wie vor sehr weich formuliert; perspektivisch soll zwar eine soziale Taxonomie entstehen, aber noch hat die EU für „S“ keinen Rahmen gesteckt. Aktuell werden die Kriterien und Indikatoren der Sozial-Taxonomie in Arbeitsgruppen und Expertengremien der EU beraten und entwickelt. Erste Entwürfe und Vorschläge wurden veröffentlicht und es laufen Pilotprojekte zur Prüfung der Praktikabilität und Wirksamkeit. Zweifellos brauchen nachhaltige Investments auch einen ganzheitlichen Ansatz: Nicht separate E-, S- und G-Produkte sollen geschaffen werden – was geschaffen werden muss, ist Transparenz. Incentivierung kann zum Gelingen beitragen, zumal es von EU-Seite auch keine Sanktionen gibt. Was bedeutet das für die Immobilienwirtschaft? Sowohl auf Objektebene als auch auf städtischer und Quartiersebene sind relevante Kriterien zu finden, die soziale Faktoren enthalten. Das gilt für alle Assetklassen. Eine wichtige Frage ist, welche sozial messbare Nutzung es gibt. Dringend benötigt werden Daten – für die Berichterstattung, aber erst recht als Basis für Investments, gleich ob für Optimierung des Bestands oder neue Projektentwicklungen. Die RIWIS-Datenbank von bulwiengesa enthält zahlreiche Variablen, die auf „Social“-Faktoren abzielen, wie Erreichbarkeiten, Nahversorgung, Ärzte- und Pflegeheime, Schulen, Grünanlagen sowie demografische und volkswirtschaftliche Variablen wie Altenquotient, Erschwinglichkeit und Mieten für alle Assetklassen. Insbesondere die Vernetzung im Quartier und die Bezahlbarkeit von Wohnungen, Büros oder anderen Gewerberäumen sind wesentlich für eine soziale Stadt. Beispiele für soziale Elemente im Bereich Wohnen, Gewerbe, Quartier Preisgebundener und preisgedämpfter WohnraumInvestition in öffentlich-geförderten Wohnraum und/oder Einhaltung einer freiwilligen Mietpreisbegrenzung unterhalb der ortsüblichen Vergleichsmiete. Soziale WohnkonzepteInvestitionen in Mehrgenerationenwohnanlagen und Quartiere, die über einen Nutzermix verfügen. Altersgebundener WohnraumInvestitionen in Wohnungen, welche durch Betreiber verwaltet werden, die Angebote des betreuten Wohnens oder der ambulanten Pflege umfassen, beispielsweise durch Angebot ambulanter oder teilstationärer Pflegedienste und/oder weiterer, auf Versorgung ausgerichtete Serviceangebote (z. B. Mahlzeitenversorgung oder Fahrdienste). BarrierefreiheitInvestitionen in Objekte, die für einen Teil ihrer Nutzfläche Barrierefreiheit gemäß anerkannter Standards nachweisen. ZentralitätFußläufige Erreichbarkeit (maximale Entfernung 600 m) von Einrichtungen mit komplementären Nutzungen (z. B. Einzelhandel, medizinische Einrichtungen, Kindergärten, Schulen, Sportstätten). Selektive Förderung von NutzernVermietung an Personen / Unternehmen, die den nachstehend gelisteten Branchen und Sektoren zuzuordnen sind: Healthcare, Seniorenheime, Studentenheime, Kindertagesstätten, etc. Branchenselektiver Ausschluss von NutzernAusschluss der Vermietung an Personen / Unternehmen ausgewählter Branchen und Sektoren. Mehrwert für CommunityDurch Schaffung und Bewirtschaftung von (ggf. mietpreisreduzierten) Einzelhandels- und Gewerbeimmobilien einen Beitrag zu einer integrativen und nachhaltigen Urbanisierung leisten und insofern dazu beitragen, dass Städte inklusiv, sicher, widerstandsfähig und nachhaltig gestaltet werden. Nachhaltige Quartiersentwicklung Mit Schaffung von bezahlbarem Wohnraum, Zugang zu lokaler Infrastruktur und Förderung kultureller und wirtschaftlicher Vielfalt im Quartier eine hohe soziale gesellschaftliche Wirkung erzielen. Fazit Schon aufgrund der neuen gesetzlichen Anforderungen unter anderem aus der CSRD braucht es eine Haltung der Immobilienwirtschaft zum „S“; die Akteure müssen dazu Stellung beziehen. Aber ESG muss ganzheitlich betrachtet werden – und trotz möglicher Konflikte (bspw. hoher energetischer Standard vs. Erschwinglichkeit) darf das „S“ nicht gegen das „E“ ausgespielt werden – Abstriche werden jeweils nötig sein, um Zielkonflikte aufzulösen. Oft kann ein Mehrwert für die Nutzer der Immobilien schon mit einfachen Mitteln generiert werden; gutes Assetmanagement ist gefragt. Um nachhaltige und zugleich betriebswirtschaftlich sinnvolle Lösungen rund um das „S“ zu schaffen, kommt es auf alle Stakeholder und Perspektiven an: die Entwickler, die Bestandshalter, die Vermieter, die finanzierenden Banken und die Stadtplaner bzw. öffentliche Hand. Und schließlich: Der Raum für Kreativität darf genutzt werden! Downloads S-Kriterien in ESG – Flyer bulwiengesa und GSK Stockmann Ansprechpartner: Sven Carstensen, Vorstand bei bulwiengesa, carstensen@bulwiengesa.de und Margo Lange, Consultant im Bereich Wohnen und Projektmanagerin Nachhaltigkeit bei bulwiengesa, lange@bulwiengesa.de
Ältester Stimmungsindex der Immobilienbranche wird 200
Finanzcrash 2007: erst da fiel auf, dass es für die Immobilienbranche keinen verlässlichen Frühindikator gab, um Entwicklungen in der Branche abzubilden. Seitdem misst der Deutsche Hypo Immobilienklimaindex die Stimmung der Marktteilnehmer. Oft zeigt die Rückschau, dass die Vorhersagen gut getroffen sind. Die Deutsche Hypo und bulwiengesa feiern mit der Augustbefragung die 200. Ausgabe des Deutsche Hypo Immobilienklimas. Das Stimmungsbarometer der deutschen Immobilienwirtschaft hat sich seit seiner Einführung im Januar 2008 als Gradmesser für die konjunkturelle Situation in der Immobilienwirtschaft etabliert. Die 200. Ausgabe unterstreicht dessen Bedeutung für Investoren und Marktteilnehmer. Der Deutsche Hypo Immobilienklimaindex hat hat sich als zuverlässiger Frühindikator bewährt. Er bildet die Marktdynamik ab und dient als wichtiges Werkzeug für Marktbeobachtung und -analyse. Beachtet werden muss, dass es sich um einen Stimmungsindex handelt, der auf subjektiven Einschätzungen der Befragten basiert und sich schnell ändern kann, vor allem als Reaktion auf kurzfristige Ereignisse oder Nachrichten. Die Aufsplittung nach Investment- und Ertragsklima und die Erhebung von Teilklimawerten für die Assetklassen Büro, Handel, Wohnen, Logistik und Hotel bietet ein differenziertes Bild der Branchenstimmung. Die Stimmung, die der Index aufzeigt, entspricht nicht immer der tatsächlichen Lage auf dem Immobilienmarkt – in der Rückschau stellt sich oft heraus, dass der Index die zukünftige Entwicklung gut vorhergesagt hat. Die Veränderungen des Index müssen im Zeitablauf betrachtet werden. Historie und Entwicklung Der Index wurde als Antwort auf den steigenden Bedarf an Orientierungspunkten in der Immobilienbranche nach dem Finanzcrash 2007 ins Leben gerufen. Bis zu diesem Zeitpunkt stand speziell für die Immobilienwirtschaft kein verlässlicher Frühindikator zur Verfügung, der Entwicklungen und Trends in der deutschen Immobilienbranche abbildet. Der Deutsche Hypo Immobilienklimaindex – ab Januar 2012 unter der Flagge der Deutschen Hypo – misst seitdem die Stimmung und das Vertrauen der Marktteilnehmenden in verschiedene Segmente des Immobilienmarktes. Aktuelle Trends und Analysen Der Immobilienmarkt hat seit der globalen Finanzkrise erhebliche Schwankungen erlebt. Besonders das Wohnklima zeigte nach der Krise eine Phase der Stabilität. Die ersten drastischen Einbrüche kamen mit Ausbruch der Corona-Pandemie sowie aufgrund von Inflationssorgen durch steigende Energiepreise, Unsicherheiten durch den Ukraine-Konflikt sowie Erhöhung des Leitzinses (EZB). Auf Einbrüche erfolgte in der Regel eine schnelle Erholung. Auch aktuell zeigt das Wohnklima trotz der großen Herausforderungen eine bemerkenswerte Erholung. > Entwicklung seit Jahresbeginn 2024: +17,8 %. Punktestand August: von 137. Das Handelklima hingegen erreichte seit Februar 2018 nicht mehr die 100-Punkte-Marke und spiegelt die tiefgreifenden Herausforderungen im Einzelhandelssektor wider, wie den Aufstieg des Onlinehandels, wirtschaftliche Unsicherheiten sowie schwache Einkommensentwicklungen und reale Rückgänge über mehrere Jahre hinweg. > Entwicklung seit Jahresbeginn 2024: +30,6 %. Punktestand August: 75,9. Das Büroklima ist ähnlich dem Handelklima konjunkturabhängig, weil die Nachfrage nach Büroflächen und die Investitionsbereitschaft in diesem Segment stark von der allgemeinen wirtschaftlichen Lage, der Beschäftigungssituation und der Investitionsbereitschaft der Unternehmen abhängen. Während der Pandemie zeigte sich ein starker Einbruch, jedoch ohne den Tiefpunkt der globalen Finanzkrise zu erreichen. > Entwicklung seit Jahresbeginn 2024: +29,5 %. Punktestand August: 69,0. Seit Juni 2010 erfolgt die Erhebung des Logistikklimas. Trotz seiner Abhängigkeit von konjunkturellen Schwankungen zeigte es sich während der Pandemie als besonders widerstandsfähig, was unter anderem auf Trends wie De-Risking, Nearshoring nach Corona und die Lieferkettenproblematik zurückzuführen ist. Seit Beginn der Leitzinserhöhungen Mitte 2022 ist jedoch ein kontinuierlicher Rückgang zu beobachten. > Entwicklung seit Jahresbeginn 2024: -1,2 %. Punktestand August: 105,4. Das Hotelklima, das seit Dezember 2015 erhoben wird, verzeichnete bereits zu Beginn des Jahres 2017 Rückgänge. Im Juni 2024 erreichte die Assetklasse erstmals seit März 2020 (pandemiebedingter Rückgang u. a. aufgrund von Reisebeschränkungen) wieder die 100-Punkte-Marke. > Entwicklung seit Jahresbeginn 2024: +29,1 %. Punktestand August: 104,0. Weitere Infos zum Deutsche Hypo Immobilienklima und zum jeweils aktuellen Bericht: https://www.deutsche-hypo-immobilienklima.de/. Gerne nehmen wir Sie ins Panel auf, schreiben Sie uns unverbindlich an. Ansprechpartnerin: Laura Hahn, Senior Consultant bei bulwiengesa und Projektleiterin Deutsche Hypo Immobilienklima, hahn@bulwiengesa.de Downloads Hintergrundinfos und Stimmen zum Index
Fünf Prozent Rendite selbst für Core-Immobilien nicht mehr illusorisch
Die „5 % Studie – wo investieren sich noch lohnt“ feiert Zehnjähriges. Seit der Erstausgabe hat der deutsche Immobilienmarkt seinen Ruf als sicherer Anlage-Hafen ramponiert. Höhere Renditen sind nun selbst für Top-Immobilien in Sichtweite, sogar Wohnimmobilien sind zunehmend wieder eine rentierliche Anlageklasse. Der Markt ist so spannend wie lange nicht mehr. Zum zehnten Mal haben wir mit freundlicher Unterstützung der Rechtsanwaltskanzlei ADVANT Beiten die Renditepotenziale der deutschen Immobilienmärkte analysiert. Die 5 %-Studie ermittelt die wahrscheinliche interne Verzinsung (IRR) einer Investition bei einer angenommenen Haltedauer von zehn Jahren. Damit können jährliche Renditen bzw. Verzinsungen für Investitionen berechnet und die Ertragsaussichten verschiedener Assetklassen gegenübergestellt werden. In den zehn Jahren hat sich die Immobilienwelt verändert: Zur ersten Ausgabe der „5 %-Studie“ im Jahr 2015 galten 3,5 % Rendite für eine Core-Büro-Bestandsimmobilie in den A-Märkten als Marktstandard (2021 waren es sogar nur 2,1 %) – nun ist der Ruf des deutsche Immobilienmarkts als sicherer Anlagehafen drastisch ins Wanken gekommen. Die Zinswende hat einen fundamentalen Wandel bei den Renditeansprüchen mit sich gebracht – fünf Prozent scheinen auch für Core-Produkte, also Immobilien mit einer stabilen Vermietungssituation und nachhaltigen Lageparametern, nicht mehr illusorisch. Einige Akteure haben durch diesen Paradigmenwechsel deutliche Blessuren davongetragen; positiv ist jedoch, dass bei Immobilien wieder eine nachhaltige Cash-Flow-Perspektive in den Mittelpunkt gestellt wird. Wohnimmobilien sind zunehmend wieder eine rentierliche Anlageklasse Der Markt für Wohnimmobilien zeichnet aus Sicht der Investoren weiterhin ein sehr ambivalentes Bild. Der Neubaumarkt wird nach wie vor von den vergangenen und auch neuen Insolvenzen in Kombination mit Projektverschiebungen geprägt. Die Verlagerung eines großen Teils der Nachfrage vom Kauf- auf den Mietmarkt verschärft die Situation zusätzlich. Auch die energetische Anpassung der Bestände bleibt herausfordernd, sodass sich die Preise weiter ausdifferenzieren werden. Das Transaktionsgeschehen am Wohnimmobilienmarkt kam in den letzten Jahren aufgrund der Entwicklung des Zinsniveaus nahezu zum Erliegen. Jedoch sprechen die Annahmen der Prognosen dafür, dass die Talsohle erreicht ist: Eine stabile Inflation sowie ein weiterer Rückgang der Zinsen können dem Markt wieder Leben einhauchen, insbesondere dann, wenn sich dadurch die Finanzierungsbedingungen wieder verbessern. Gegenüber dem Vorjahr konnten die Renditen in den Beständen der A-Märkte deutlich zulegen. Hier ist eine IRR von 2,9 % zu erzielen, im Vorjahr waren es noch 2,44 %. Die Spanne für Core-Immobilien reicht von 2,1 % bis 3,4 %. In den B-Märkten und Universitätsstädten liegt das Renditeniveau rund 10 bzw. 20 Basispunkte höher. Die Ankaufsrenditen sind hier grundsätzlich geringer, etwaige energetische Sanierungen schlagen aufgrund des geringeren Mietniveaus deutlich zu Buche. Büromärkte: Renditen in Städtekategorien gleichen sich an Die deutschen Büromärkte bewegen sich weiterhin in einem sehr herausfordernden Marktumfeld. Die konjunkturelle Erholung bleibt bislang aus, viele Unternehmen stellen ihre Wachstums- und Investitionsentscheidungen weiterhin zurück. Die Unsicherheit über die weitere Preisentwicklung und die Rahmenbedingungen auf den Kapitalmärkten zeigt sich in nach wie vor steigenden Nettoanfangsrenditen – im Durchschnitt der A-Städte liegt diese derzeit bei 4,5 %. Trotz der Senkung des Leitzinses im Juni 2024 um 0,25 Prozentpunkte verharrt der Investmentmarkt im ersten Halbjahr auf einem niedrigen Niveau. Die Fragezeichen bzgl. der zukünftigen Nachfrage nach Büroflächen und des Investitionsbedarfs bei Beständen aufgrund des gestiegenen energetischen Sanierungsbedarfs bleiben bestehen. Sie rutschen daher in der Einordnung der Marktliquidität weiter nach unten. Die Renditen steigen im Vergleich zum Vorjahr deutlich an: in den A-Märkten um rund 90 Basispunkte auf 4,1 %, wobei bis zu 4,7 % im Core-Bereich zu erzielen sind. Die B- und D-Märkte folgen mit 4,6 % bis 5,6 % (jeweils Basiswerte). Der Renditeabstand zwischen den Städtekategorien hat abgenommen. Der Grund dafür ist der Investitionsbedarf für Bestandsgebäude – in kleineren Märkten drücken diese Kosten bei zugleich geringerem Mietniveau stärker auf die jährliche Verzinsung. Einzelhandel: Lebensmittel weiterhin Stabilisator Im Jahr 2023 erreichte der Einzelhandelsumsatz in Deutschland mit 649 Mrd. Euro einen Rekordwert, was einem nominalen Wachstum von 2,9 % entspricht. Dennoch führte die hohe Inflationsrate von 6 % zu einem realen Umsatzrückgang von 3,4 %, dem größten seit der Jahrtausendwende. Spannend ist und bleibt in den kommenden Jahren die Entwicklung der Innenstädte. Die Städte verlieren massiv an Handelsbetrieben, ganze Einkaufslagen verschieben sich oder werden aufgegeben. Die großen Filialisten optimieren ihr Filialnetz und konzentrieren sich auf die guten Standorte. Gleichzeitig erfolgt ein Überdenken der Flächenanforderungen. Der Druck auf die Mieten wächst. Shoppingcenter im Bestand sind weiterhin auf dem Investmentmarkt so gut wie nicht präsent. Shoppingcenter werden in der Regel nur als Repositionierungsprojekte, oft mit einer Multi-Use-Perspektive, gehandelt; reine Bestandsobjekte sind am Transaktionsmarkt quasi nicht präsent. Anders verhält es sich bei Lebensmittelmärkten, die als (oft kleinteilige) Investments eine hohe Nachfrage generieren. Fachmarktzentren mit einem ausgeprägten Angebot im periodischen Bedarf werden ebenfalls positiver bewertet. Jedoch kann vor allem bei größeren Objekten mit einer breiten Mieterstruktur Repositionierungsbedarf bestehen. Der Basiswert der erzielbaren IRR liegt hier bei 4,3 % – im Core-Bereich sind bis zu 5,2 % erreichbar. Logistikimmobilien: Erzielbare Renditen korrigieren leicht nach unten Die Nachfrage nach sehr guten Logistikimmobilien bleibt weiterhin auf einem hohen Niveau, wodurch die Mietpreise weiter steigen. Die Objektqualität wird, auch aus ESG-Gesichtspunkten, zunehmend zum treibenden Faktor. Die Mieterwartungen für Logistikimmobilien sind in den jüngsten Prognosen von bulwiengesa zwar positiv, es zeichnet sich jedoch eine geringere Dynamik ab, als im vergangenen Jahr angenommen. Diese geringeren Steigerungsraten führen somit in diesem Jahr auch zu einer leicht sinkenden IRR. Der Basiswert liegt bei 4,4 %, die erzielbare Spanne im Core-Bereich bei 3,3 % bis 4,8 % und somit in etwa auf Vorjahresniveau. Hinweis: In der Studie werden außerdem die Assetklassen Hotel, Micro-Apartments, Unternehmensimmobilien und Betreutes Wohnen dargestellt. Ansprechpartner: Anna Wolfgarten, Consultant bei bulwiengesa, wolfgarten@bulwiengesa.de und Sven Carstensen, Vorstand, carstensen@bulwiengesa.de Downloads 5 %-Studie 2024
bulwiengesa-Herbstprognosen
Gestern haben wir unsere Prognosen in einem gut besuchten Webinar vorgestellt – ohne Folien und alles live in unserer Datenbank RIWIS. In der Aufzeichnung können Sie erfahren, was das für die Segmente Büro, Wohnen, Logistik und Einzelhandel bedeutet. Die deutsche Wirtschaft zeigt seit mehr als zwei Jahren keine nennenswerten Wachstumsimpulse. Erst für die kommenden Monate wird mit einer langsamen Erholung gerechnet. Die anhaltende wirtschaftliche Schwäche manifestiert sich auch in der Arbeitslosenquote, die seit Anfang 2023 kontinuierlich ansteigt, wenngleich in moderatem Tempo. Bis 2026 wird die Arbeitslosenquote auf 5,9 % zurückgehen. Die gesunkene Inflation führt zu einer Stärkung der Kaufkraft der Haushalte. Seit Frühjahr 2023 ist eine spürbare Verlangsamung des Inflationsprozesses zu beobachten. Nach den Zinserhöhungen der Europäischen Zentralbank (EZB) von Juli 2022 bis September 2023, die insgesamt 4,5 Prozentpunkte betrugen, hat die EZB im September und Oktober dieses Jahres den Einlagesatz schrittweise um je 0,25 Prozentpunkte auf derzeit 3,25 % gesenkt. Trotz dieser Anpassungen bleibt die Geldpolitik restriktiv, da davon auszugehen ist, dass die kurzfristigen Realzinsen weiterhin über dem neutralen Niveau liegen. Wir gehen davon aus, dass die EZB weitere Zinssenkungen beschließen wird. Das Deutschen Hypo Immobilienklima, das bulwiengesa erstellt, zeigt in den letzten Monaten eine kräftige Erholung in allen Segmenten. Sowohl Investment- als auch Ertragsklima haben sich erholt. Der Anstieg der Nettoanfangsrenditen hat das Ertragsklima in den letzten Monaten verbessert. Der Beginn der Zinssenkungen sowie die Aussicht auf weitere Verbesserungen der Finanzierungskonditionen haben wiederum das BF.Quartalsbarometer leicht steigen lassen. Während vermehrtes Neugeschäft zu einer Verbesserung der Lage führt, werden die Finanzierungsbedingungen weiterhin als restriktiv angesehen. Wohnen, Büro, Logistik, Handel – was sagen die Prognosen? Wie geht es weiter im Handel, wie in den Immobiliensegmenten Wohnen, Büro und Logistik? Wie sind die aktuellen bulwiengesa-Prognosen für die einzelnen Assetklassen mit ihren spezifischen Herausforderungen zu interpretieren? >> Schauen Sie sich hier die Aufzeichnung unseres Webinars vom 27.11.2024 auf Youtube an. Ansprechpartner: Robin Cunningham, Volkswirt bei bulwiengesa, cunningham@bulwiengesa.de, Felix Embacher, Generalbevollmächtigter und Leiter Research, embacher@bulwiengesa.de
Private Investoren kommen zur Schule
Für private Investoren ist der Markt der Bildungseinrichtungen noch eine Nische. Zahlreiche Anreize sprechen dafür, diese Assetklasse genauer unter die Lupe zu nehmen. Aber auch bürokratische Hürden sind zu beachten. Wir erstellen dazu gerade eine Grundlagenstudie. Bildungsimmobilien sind eine unterschätzte Assetklasse, die zunehmend an Bedeutung bei Investoren gewinnt. Dazu zählen Kindertagesstätten, Schulen, Hochschulen sowie Wohn- und Betreuungseinrichtungen für Schüler und Studierende. Aktuell liegt der Schwerpunkt der Investitionen im Bereich der Kitas, wobei auch dieses Segment insgesamt mehr Potenzial bietet. Derzeit noch als Nischenmarkt im Investitionsmarkt einzuordnen, weisen Bildungsimmobilien jedoch ein hohes Potenzial für die Zukunft auf. Trotz des wachsenden Interesses gelten sie noch nicht als etablierte Assetklasse. Dabei ist die aktuelle Marktsituation für Bildungsimmobilien in Deutschland durch einen erheblichen Handlungsbedarf gekennzeichnet. Ein bundesweiter Investitionsstau von etwa 55 Mrd. Euro bei Schulen sowie ca. 13 Mrd. Euro bei Kitas steht einem tatsächlichen Investitionsvolumen von lediglich ca. 17 Mrd. Euro gegenüber (vgl. Kommunalpanel 2024). Verstärkung der Investitionsdiskrepanzen durch: Chancen und Risiken für private Investoren Diese Situation eröffnet Chancen für private Investoren. Bildungsimmobilien zeichnen sich durch stabile Cashflows, lange Mietvertragslaufzeiten von 15 bis 30 Jahren und geringe Ausfallrisiken aus. Zudem bieten sie eine Kombination aus wirtschaftlicher Stabilität und sozialem Nutzen, was sie besonders attraktiv für nachhaltigkeitsorientierte Investoren macht – Stichwort ESG. Zur Einordnung: Bildungsimmobilien spielen eine zentrale Rolle in der gesellschaftlichen Verantwortung des Landes und bei der Sicherung des wirtschaftlichen Wohlstands. Die Investition in Bildungsimmobilien stellt private Investoren aktuell jedoch vor komplexe Herausforderungen, die den Einstieg in diesen vielversprechenden Markt erschweren. Trotz der grundsätzlich stabilen Ertragsaussichten und gesellschaftlichen Bedeutung existieren zahlreiche Hindernisse, die potenzielle Investoren hemmen. Hierzu zählen vor allem bürokratische Prozesse, insbesondere europaweite Ausschreibungsverfahren, die die Realisierung von Projekten verzögern. Öffentliche Träger und kommunale Entscheidungsträger setzen damit komplexe administrative Hürden. Darüber hinaus mangelt es an vergleichbaren Marktzahlen die u.a. eine Objektbewertung und Vergleichbarkeit im Immobilienmarkt erheblich erschwert. Ein wesentliches Problem liegt außerdem in der hohen Komplexität der Projektentwicklung. Die heterogenen Flächenanforderungen von Bildungseinrichtungen erfordern eine äußerst detaillierte Planung und Kalkulation. Bestehende Immobilien lassen sich nur sehr begrenzt umnutzen, da sie häufig nicht die notwendigen Voraussetzungen erfüllen – sei es durch fehlende Außenflächen, ungünstige Verkehrsanbindungen oder unpassende Raumstrukturen. Regulatorische Anforderungen wie brandschutztechnische Spezifikationen, pädagogische Raumkonzepte und technische Ausstattungsstandards erfordern zudem spezifisches Fachwissen und erhebliche Vorabinvestitionen. Diese Komplexität schränkt den Kreis potenzieller Investoren deutlich ein. Investoren, die bereit sind, sich mit den spezifischen Anforderungen auseinanderzusetzen, können jedoch von den stabilen Cashflows und einer gesellschaftlich bedeutsamen Investition profitieren. Trotz des hohen Potenzials gelten Bildungsimmobilien noch – nicht zuletzt wegen des hohen Wissensbedarfs sowie regulatorischen Hürden – als Nischenmarkt. Der aktuelle Investmentfokus liegt aktuell vor allem auf Kindertagesstätten, aber das Segment bietet darüber hinaus vielfältige Möglichkeiten für Investoren. Die Kombination aus öffentlichem Bedarf und privatwirtschaftlichem Engagement schafft dabei eine Win-Win-Situation für Kommunen, Nutzer und Investoren. Hinweis: Wir erarbeiten aktuell mit verschiedenen Partnern eine Grundlagenstudie zum Thema Bildungsimmobilien. Diese wird voraussichtlich im Frühjahr 2025 erscheinen. Ansprechpartner: Jakob Nussbaum, Senior Consultant im Bereich Gewerbeimmobilien bei bulwiengesa, nussbaum@bulwiengesa.de