
5 %-Studie 2026: Renditepotenziale im „New Normal“

Der Immobilienmarkt stabilisiert sich, doch die Spielregeln haben sich verändert. Die neue 5 %-Studie von bulwiengesa und ADVANT Beiten zeigt: Renditepotenziale steigen leicht – gleichzeitig werden Objektqualität, Standort und aktives Management immer entscheidender
Industrial-Immobilien im Wandel: Nachhaltigkeit wird zum Wettbewerbsfaktor
Der Marktbericht 02/2026 der Berliner Sparkasse und bulwiengesa richtet den Fokus auf Light Industrial- und Logistik-Immobilien und untersucht insbesondere deren Nachhaltigkeitsanforderungen
In der Nische ist noch Platz: Selfstorage
In den Metropolen haben die Menschen immer weniger Wohnfläche und erst recht Lagerräume zur Verfügung. Zugleich steigen im Logistiksegment die Mieten. Es verwundert nicht, dass Selfstorage-Anbieter fleißig bauen. Dabei stürzen sich alle auf eine Stadt. Sie sind aus den Gewerbegebieten der Metropolen nicht mehr wegzudenken: Selfstorage-Anlagen. Für unser Magazin haben wir aus unserer Objektdatenbank eine aktuelle Auswertung gezogen. Pro Jahr wurden von 2015 bis 2022 im Mittel ca. 63.100 qm Selfstorage-Nutzfläche fertiggestellt. Allerdings hat die Corona-Krise auch vor diesem Nischensegment der Logistikimmobilien nicht halt gemacht: Zwar sanken schon seit 2018 die Fertigstellungsvolumen, aber mit rund 28.000 qm Fläche liegt der Wert bei gerade einmal einem Viertel vom Boom-Jahr 2016 mit 114.000 qm. Fertiggestellte Nutzfläche von Selfstorage-Objekten im Zeitverlauf. Quelle: bulwiengesa 2022 Fertiggestellte Nutzfläche von Selfstorage-Objekten im Zeitverlauf. Quelle: bulwiengesa 2022 Allerdings ist es schwierig, geeignete Flächen zu finden. Selfstorage-Flächen werden vor allem in den verdichteten Gebieten nachgefragt, in denen Lagerräume in den Wohnungen sehr knapp sind. Die städtischen Ballungsräume haben das größte Potenzial für eine Selfstorage-Nutzung. Ausgerechnet dort ist die Flächenkonkurrenz besonders groß. Citynah existieren so gut wie keine Grundstücke, auf denen Logistikfläche entstehen kann – dies gilt auch für die vergleichsweise kleinen Selfstorage-Anlagen. Die hohen Grundstückspreise wirken zusätzlich limitierend. Anteile der Selfstorage-Fläche in den A-Städten. Quelle: Auszug Objektdatenbank bulwiengesa 2022 Anteile der Selfstorage-Fläche in den A-Städten. Quelle: Auszug Objektdatenbank bulwiengesa 2022 40 % der Selfstorage-Flächen liegen in Gewerbegebieten, fast genauso viele an innerstädtischen Hauptverkehrsstraßen. Kaum jemand errichtet dagegen in ländlichen Gebieten, in Stadtzentren oder an Autobahnen. Bevorzugt werden Standorte mit einer guten Erschließung für die Anfahrt per Pkw, die gleichzeitig eine große Bevölkerungszahl erreichen. Standorttypen der Selfstorage-Flächen. Quelle: Auszug Objektdatenbank bulwiengesa 2022 Standorttypen der Selfstorage-Flächen. Quelle: Auszug Objektdatenbank bulwiengesa 2022 Der Selfstorage-Markt wird von einigen wenigen großen Akteuren beherrscht: So nehmen die Top 8-Anbieter MyPlace, SelfStorage Lagerbox, Shurgard, Lager7, Pickens, SAFE-BOX, Rollsrein, Prime Selfstorage) gemessen an der Fläche einen Anteil von 58 % des Marktes für Selfstorage ein. Ansprechpartner: Daniel Sopka, Consultant im Logistik-Team, sopka@bulwiengesa.de
Einladung zur Studienvorstellung
Es ist wieder soweit: Die Studie „Logistik und Immobilien“ erscheint bereits zum achten Mal. Sie wird in bewährter Partnerschaft auf der Expo Real vorgestellt. Wir laden JournalistInnen und alle Interessierten ein zur offenen Pressekonferenz, auf der wir die Studie „Logistik und Immobilien 2022“ präsentieren. Schwerpunkt in diesem Jahr: Akute Krisen und Chancen sowie ein Blick auf europäische Märkte. Mit im Panel sind unsere Studienpartner Berlin Hyp, BREMER, GARBE und Savills. Wir freuen uns auf Ihr Kommen, auch ohne Voranmeldung. Ansprechpartner: Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien, sopka@bulwiengesa.de Hier sehen Sie unser Teaser-Video auf youtube.
Logistikimmobilien: Auf Rekordkurs in der Krise
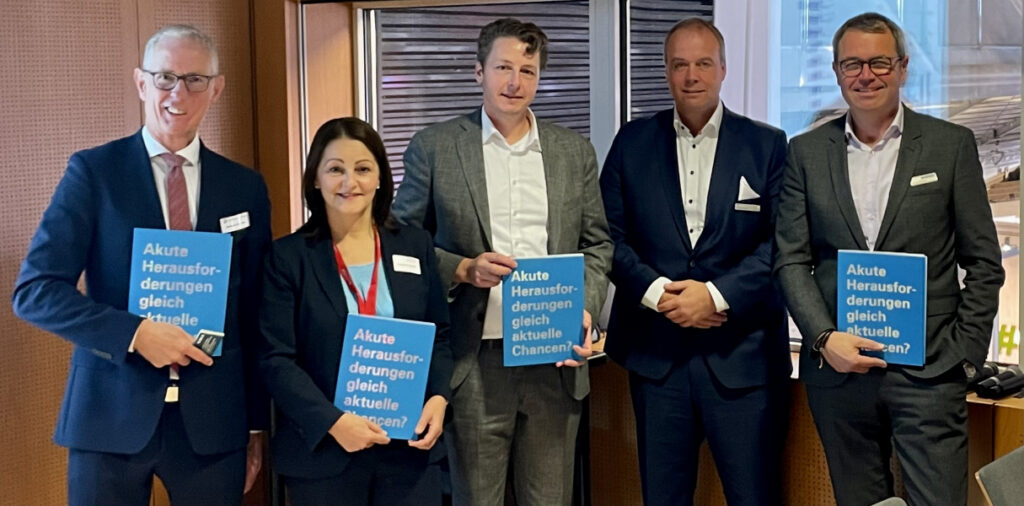
Die neue Studie zeigt: Auf dem Markt für Logistikimmobilien hält die hohe Bautätigkeit an. Auch 2022 wird wieder ein Rekordjahr erwartet – und die Mieten steigen weiter. Steigen werden jedoch zumindest vereinzelt auch die Risiken. Für die bereits achte Studie „Logistik und Immobilien“, die wir bereits zum achten Mal in Folge in Partnerschaft mit Berlin Hyp, BREMER, GARBE und Savills veröffentlicht haben, wurden die Daten von über 2.900 bestehenden, im Bau befindlichen und geplanten Logistikobjekten ausgewertet. Demnach werden weiter viele neue Logistikimmobilien gebaut. Die Bautätigkeit lässt für das laufende Jahr mit rund 5,8 Mio. qm und einer Steigerung um 9,4 % im Vergleich zum Rekord-Vorjahr (5,3 Mio. qm) einen neuen Höchstwert für neu fertiggestellte Logistikflächen erwarten. Die Spitzenmieten an den größten deutschen Logistikstandorten sind um 3,8 % bis 8,6 % auf 6,50 bis 8,20 Euro/qm gestiegen. Die gegenwärtigen Entwicklungen auf dem Investment- und Finanzierungsmarkt haben dazu geführt, dass die Renditekompression der Logistikimmobilien zum Erliegen gekommen ist. Und nicht nur das: In den wichtigsten Logistikregionen wurde bereits ein leichter Anstieg der Renditen erkennbar. „Akute Herausforderungen und Chancen“, lautet 2022 entsprechend der Untertitel der Studie. Die Zahlen dürfen nicht darüber hinwegtäuschen, dass es sich um eine Momentaufnahme handelt. Das Marktumfeld ist unsicher und durch Zurückhaltung geprägt. Die Finanzierungs- und Baukosten steigen dynamisch, der Fachkräftemangel bleibt akut, die gestiegenen Energiekosten belasten die Unternehmen in Industrie und Logistik immens und geopolitische Verwerfungen lassen die Konjunktur schwächeln. Das Risiko von kurz- bis mittelfristigen Preiskorrekturen steigt. Wieviel wird gebaut? Nach der pandemiebedingten Zäsur im Jahr 2020, als das Logistikflächen-Fertigstellungsvolumen von über 4,8 auf gut 3,7 Mio. qm einbrach, kam 2021 mit 5,3 Mio. qm so viel neue Fläche auf den deutschen Markt wie nie zuvor. Die aktuelle Projektpipeline ist gefüllt, sodass 2022 mit 5,8 Mio. qm ein erneuter Rekordwert erwartet wird, trotz der gegenwärtigen Unsicherheiten bei den Projektentwicklungen. Wer baut? Die 2022/2023 drei aktivsten Logistikflächen-Projektentwickler sind Panattoni (über 1,8 Mio. qm), gefolgt von GARBE (über 1 Mio. qm) und der Dietz AG (rund 0,88 Mio. qm). Auffällig ist, dass sich die in den Jahren zuvor äußerst aktive Goodman Group beim Neubau zuletzt relativ stark zurückgehalten hat, ebenso wie die Amazon Group, die 2022 keine neuen Flächen fertiggestellt hat. Wo wird gebaut? Bei Betrachtung der Fertigstellungen im Zeitraum 2017 bis 2022 bleibt der Großraum Berlin (2 Mio. qm) Spitzenreiter unter den großen deutschen Logistik-Standorten. Die Region Rhein-Ruhr verteidigt mit 1,7 Mio. qm Platz zwei. Der Region Hannover/Braunschweig (ca. 1,5 Mio. qm) gelang durch große Entwicklungen wie dem Panattoni Park Niedersachsen oder dem VGP Park Laatzen der Sprung vorbei an der Region Rhein-Main/Frankfurt auf Platz drei. Eine Verbesserung der Platzierung um zwei Stufen auf Rang sechs gelang der Region Halle/Leipzig, die nun ein Entwicklungsvolumen von fast 1,3 Mio. qm verbucht. Top-Themen Krisenresilienz und Nachhaltigkeit Aktuell erhöhen die Unternehmen ihre Krisenresilienz, indem sie ihre Lieferketten diversifizieren und sich eine Rückfallebene schaffen durch die Anmietung zusätzlicher Flächenreserven. Das mit steigenden politischen Konflikten krisenanfälligere Offshoring wird zunehmend durch Re- und Nearshoring ersetzt. „Dafür eignen sich Märkte mit im europäischen Vergleich geringen Lohn- und Energiekosten oder eher unregulierten Arbeitsmärkten“, sagt Tobias Kassner, Head of Research bei GARBE. „Diese Vorteile hat man ursprünglich in Asien gesucht. Süd- und Osteuropa, aber auch die Türkei oder der Norden Afrikas können von einer Neuordnung der Logistik profitieren.“ „Sollte es zu einem Anstieg des Nearshoring kommen, könnten die Märkte, die am meisten davon profitieren, ein überdurchschnittliches Mietwachstum verzeichnen. Vorausgesetzt ihre Leerstandsraten und Entwicklungspipelines bleiben niedrig“, ergänzt Bertrand Ehm, Director Industrial Investment bei Savills. Neben der höheren Krisenresilienz bleibt Nachhaltigkeit im Markt für Logistikimmobilien weiter ein bestimmendes Thema. „Neue technische Lösungen, zum Beispiel bei der Energieversorgung, sind hierbei zunächst oft deutlich teurer als der Standardbau. Explodierende Energiepreise und ungewollte Versorgungsabhängigkeiten relativieren das Kostenargument jedoch“, sagt Michael Dufhues, Vorstand der BREMER AG. Maria Teresa Dreo-Tempsch, Marktvorständin bei der Berliner Hyp, weist auf die sinkende Marktfähigkeit von Immobilien hin, die die laufend steigenden Anforderungen an Nachhaltigkeit verfehlen. „Hinsichtlich der CO2-Emissionen lässt sich das bereits recht exakt voraussehen. Hier wird es wichtig sein, die entsprechenden Objekte genau zu analysieren und ggf. Ertüchtigungsprogramme anzustoßen.“ In der Studie beschreibt die Berlin Hyp Innovationen und Strategien, mit denen über nachhaltigere Finanzierungsmöglichkeiten die Nachhaltigkeit des Immobilienbestandes verbessert werden kann. Ansprechpartner: Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien, sopka@bulwiengesa.de Downloads Study Logistics and Real Estate 2022
Unternehmensimmobilien beleben zunehmend Altstandorte
Revitalisierungen brachliegender, ehemaliger Industrieareale ermöglichen auch in urbanen Räumen die Neuentwicklungen von Unternehmensimmobilien – inzwischen liegt der Anteil der Brownfield-Entwicklungen bei nahezu 50 %. Das „Spotlight ESG“ der Initiative Unternehmensimmobilien zeigt Potenziale und Beispiele für nachhaltige Entwicklungen. Vor allem in der jüngeren Vergangenheit wurde eine steigende Tendenz der Brownfield-Entwicklungen registriert. Im langjährigen Mittel (2015 bis 2023) liegt der durchschnittliche Anteil der Brownfield-Entwicklungen bei etwa 35 % am jährlichen Fertigstellungsvolumen von Unternehmensimmobilien*; bereits 2020 lag der Anteil der Brownfield-Entwicklungen bei 44 %. Der Grund: Neue Flächen sind knapp, und durch die Konkurrenz mit weiteren Nutzungsarten sind Neuausweisungen von gewerblich-industriellen Bauflächen zunehmend schwieriger geworden. 2023 wird ein Anteil der Brownfield-Entwicklungen von annähernd 50 Prozent erwartet. Vor allem in den Ballungsräumen wird diese Art der Projektentwicklung wichtiger und ist mitunter die einzige Option, um neue Bauflächen zu erschließen. Die Nutzung bereits bebauter Flächen vermindert zudem die Versiegelung von Flächen auf der grünen Wiese. Sanierungen steigern Nachhaltigkeit der Assetklasse Die Immobilienwirtschaft steht in der Verantwortung, einen Beitrag zum Erreichen der Nachhaltigkeitsziele zu leisten. Dies gilt auch für Unternehmensimmobilien, die mit rund 960 Mio. qm einen großen Anteil an den gewerblichen Immobilien haben. Allein schon durch den großen Bestand ergibt sich ein starker Hebel, um die ökologische Nachhaltigkeit zu verbessern. Dazu kommt: Etwa 96 % der Unternehmensimmobilien wurden bereits vor 2000 fertiggestellt. Diese oftmals in urbanen, attraktiven Räumen gelegene Gebäude können durch energetische Sanierung und weitere bauliche Maßnahmen eine Wertsteigerung erfahren, ohne dass neu gebaut und damit weitere Flächen versiegelt werden oder aber Bestände abgerissen und neu gebaut werden muss. Das gerade erschienene „Spotlight ESG“ der INITIATIVE UNTERNEHMENSIMMOBILIEN zeigt auch: Die Ökobilanz einer Bestandssanierung ist über einen Betrachtungszeitraum von zwanzig Jahren besser als die eines Neubaus. Revitalisierungen und Bestandssanierungen sind ein wesentlicher Ansatz zur Steigerung der Nachhaltigkeit der Assetklasse. Auch stellen die Gestaltung der Mietverträge und das Monitoring der Verbräuche wichtige Handlungsfelder dar. Da es sich schwierig gestaltet, im laufenden Betrieb Mietverträge oder die Immobilie selbst anzupassen, sind auch die Mieter gefragt, durch ihr Verhalten den ESG-Gedanken zu fördern. Zertifizierungen wichtig für ESG-Konfomität Der Anteil der zertifizierten Unternehmensimmobilien ist in den zurückliegenden Jahren auf 22 % gestiegen. Zertifizierungen wie BREAM, LEED, DGNB haben sich im Sektor der Gewerbeimmobilien etabliert, sind jedoch keine Garanten für eine ESG-Konformität gemäß der Fondskategorien 8 und insbesondere 9. Nichtsdestotrotz sind für viele Projektentwickler und Investoren die Nachhaltigkeitszertifizierungen des Neubaus derzeit ein entscheidender Faktor für die ESG-Konformität. Aber auch wenn Neubauten häufiger den Vorteil einer Zertifizierung haben und dadurch die Konformität mit der Taxonomie gewährleisten: Den Fokus nur auf den Neubau zu legen, um die Nachhaltigkeitsziele zu erreichen, greift viel zu kurz, auch wenn ESG-Regularien grundsätzlich Neubau begünstigen. ESG als Chance für die Assetklasse Generell befindet sich der gesamte Themenkomplex ESG und Immobilienwirtschaft inmitten eines Prozesses, der in vielerlei Hinsicht weiter in Bewegung sein wird. Die Anforderungen an Datenmanagement und -auswertung, an die Transparenz im Immobilienmarkt und der Bedarf an Informationen nehmen weiter zu. ESG bietet eine weitreichende Chance, die Assetklasse Unternehmensimmobilien zukunftsfähig zu gestalten. Die Mitglieder der INITIATIVE UNTERNEHMENSIMMOBILIEN zeigen gemeinschaftlich auf, wie sie für diese Assetklasse den Taxonomie- und ESG-Gedanken in die Geschäftsprozesse integrieren. * Die vier von der INITIATIVE UNTERNEHMENSIMMOBILIEN definierten Kategorien sind: Transformationsimmobilien, Gewerbeparks, Lager- sowie Produktionsimmobilien Download Hinweis: Mehr Infos zur INITIATIVE UNTERNEHMENSIMMOBILIEN sowie sämtliche halbjährliche Marktberichte finden Sie hier: https://www.bulwiengesa.de/unternehmensimmobilien/de. Ansprechpartner: Felix Werner, Teamleiter im Bereich Logistik- und Unternehmensimmobilien, werner@bulwiengesa.de und Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien, sopka@bulwiengesa.de
Runter vom Wachstumspfad?
Logistikimmobilien als Stabilitätsgarant in der Krise – so die Story der letzten Jahre. Was ist noch dran? Klar ist, dass das Mietwachstum auch unter guten Bedingungen begrenzt ist. Und eine „gute Lage“ nicht mehr das ist, was sie mal war. Aktuell befinden wir uns in einem Stadium, das von vielen als Zeitenwende bezeichnet wird. Der jahrelange, steile und gerade verlaufende Wachstumspfad hat im Verlauf des Polykrisenjahres 2022 und zu Beginn des Jahres 2023 auch in der Logistikimmobilienbranche ein jähes Ende gefunden. Oder hat er es in Wahrheit nicht? Die Zahlen für das Jahr 2022 lesen sich grundsätzlich noch sehr gut. Zwar wurde auf dem Investmentmarkt das Rekordvolumen des Vorjahres nicht ganz erreicht, hinsichtlich des Fertigstellungsvolumens konnte jedoch mit rd. 6 Mio. qm fertiggestellter Logistikfläche ein Höchstwert im betrachteten Zeitraum seit 2017 ermittelt werden. Aufgrund gestiegener Finanzierungs- und Baukosten sowie großer Unsicherheiten bezüglich der Energiekosten und eines möglichen Nachfragerückgangs (beispielsweise aus dem verarbeitenden Gewerbe) im Zuge konjunktureller Eintrübung wurde insbesondere für das letzte Quartal ein Einbruch der Fertigstellungszahlen befürchtet, der sich jedoch nicht bewahrheitet hat. Besonders fertigstellungsstark waren dabei im Jahr 2022 die Regionen Berlin (507.000 m2), Hamburg (409.000 m2) und die Region Hannover/Braunschweig (381.000 m2). Auffällig ist zudem, dass auch einige Logistikregionen im Osten der Republik wie Halle/Leipzig A4 Thüringen und etwa Magdeburg unter den Regionen mit den höchsten Flächenneuzugängen zu finden sind und eine positive Entwicklung nehmen. Sollten die derzeitig geplanten Projekte kurzfristig realisiert werden, könnte das Jahr 2023 erneut ein Rekordjahr werden. Allerdings liegt hier die Betonung sehr stark auf „könnte“. Denn, während sich der Markt insgesamt im Jahr 2022 diesem Umfeld gegenüber noch vergleichsweise resilient dargestellt hat, ist aktuell zu beobachten, dass viele Projektentwickler von Logistikimmobilien geplante Projekte aufschieben oder absagen. Insbesondere potenzielle Verkäufer von Grundstücken sind derzeit noch nicht bereit, die für rentable Entwicklungen notwendigen Preisabschläge in Kauf zu nehmen. Häufig wird hier auf Zeit gespielt, in der Hoffnung, dass steigende Mieterwartungswerte den Preisdruck auf die Grundstücke für Projektentwickler verringert. Zudem haben sich durch die Zinswende zunehmend restriktivere Finanzierungsbedingungen eingestellt, die dazu führen, dass geplante Projektentwicklungen neu kalkuliert werden müssen und spekulative Entwicklungen von Logistikprojekten kaum finanziert werden. Unabhängig davon, ob diese Strategie langfristig zum Ziel führt, bewirkt sie im Status quo eine deutliche Verzögerung des Projektentwicklungsgeschäfts für Logistikimmobilien, die den nachfrageseitigen Druck auf die Entwicklung neuer Flächen (mindestens kurzfristig) zusätzlich erhöhen wird. Und das, wo der Nachfrageüberhang insgesamt in Deutschland schon marktprägend ist und die Mieten in Höhen treibt, die vor ein paar Jahren noch vergleichsweise utopisch erschienen. Pandemie, Energiekrise und inflationsbedingte wirtschaftliche Unsicherheiten beschleunigen diesen Prozess nochmals deutlich. Als Folge ist ein Zurückholen der vormals abgewanderten Produktionsaktivitäten näher an die europäischen Heimatmärkte ein adäquater Ansatz, um die Störanfälligkeit der Lieferketten zu reduzieren. Gleichermaßen verschieben sich damit auch die Logistikketten. Eine Abkehr vom Just-in-Time-Konzept induziert auch einen erhöhten Bedarf an Lagerhaltung mit erhöhtem Flächenbedarf, der verschärfend auf den ohnehin schon deutlichen Nachfrageüberhang nach Logistikflächen wirkt. Das jahrzehntelange Paradigma „Lage, Lage, Lage“ weicht sukzessive auf Der deutlich erhöhte Nachfragedruck hat zudem einen weiteren Effekt. Periphere Lagen gewinnen deutlich an Bedeutung. Unlängst fiel in einem Gespräch mit einem Marktakteur der Satz: „Für eine moderne Halle, Photovoltaik auf dem Dach und auch sonst ESG-Konform, bekommen wir im aktuellen Marktumfeld mindestens 7,00 Euro den Quadratmeter, egal wo die Halle steht“. Zugegeben, der Satz ist sicherlich etwas zugespitzt, zeigt aber auch einen Trend, der sich auch in den Zahlen deutlich ablesen lässt. Verfügbarkeit der Flächen (häufig in peripheren Lagen noch gegeben) und Energieeffizienz/ESG-Konformität (insbesondere um Objekte investmentfähig zu halten mittlerweile essenziell) sind bisweilen bedeutender als die Nähe zur Metropole, respektive zur Zugehörigkeit zu einer Logistikregion. Gegenüber einem Anteil von 23 %, den periphere Lagen im Gesamtentwicklungsvolumen im langjährigen Mittel (2012 – 2022) innehaben, zeigt insbesondere die Pipeline hier einen sehr deutlichen Trend auf. Gleichermaßen zeigt sich diese Verschiebung der Nachfrage auch bei der Betrachtung der Flächenumsätze in den Logistikregionen Deutschlands. Vormalige Regionen der „Second Tier Standorte“ können einen Flächenumsatz auf sich vereinigen, der den mittleren Umsätzen der A-Standorte gleichkommt. Was bringt die Zukunft? Betrachtet man den Gesamtrahmen, so sind die Grundvoraussetzungen für den Logistikimmobilienmarkt weiterhin rosig. Es existiert ein deutlicher Nachfrageüberhang nach modernen Flächen, der sich in den nächsten Jahren voraussichtlich eher noch verschärft, als dass er abnimmt. Vor dem Hintergrund immer restriktiver werdender Neuflächenausweisung rücken Brownfield-Entwicklungen verstärkt in den Fokus der Entwickler. Der hohe Nachfragedruck bei knappem Angebot triebt die Mieten aktuell stark in die Höhe. Ein Trend, der sich auch perspektivisch fortsetzen wird. Gleichwohl bleibt die Frage, wann hier für die Nutzer der Immobilie Werte erreicht werden, die nicht über Kostensteigerungen an die Endkunden weitergegeben werden können. Ein unendliches Mietwachstum, da sind sich die Marktakteure einig, kann und wird es nicht geben. Wo genau allerdings das Maximum liegen könnte, vermag bis dato niemand abzuschätzen. Auf dem Investment- und Entwicklungsmarkt ist davon auszugehen, dass die Ruhe anhält bis absehbar ist, dass sich Inflation und Finanzierungskosten auf einem stabilen Niveau einpendeln. Erst wenn hier eine seriöse Kalkulation für die Marktakteure möglich wird, finden sich wieder Käufer und Verkäufer und auch der Markt wird wieder deutlich Schwung aufnehmen. Durch den hohen Nachfragedruck und die steigenden Mieten bieten sich gleichwohl auch im derzeitigen Marktumfeld Opportunitäten für Marktakteure, um „gegen den Strom zu schwimmen“. Sie sind aber rarer geworden und die Kalkulationen lassen weniger Spielraum für Fehler. Hinweis: Der Artikel ist erstmals erschienen in der DVZ Deutsche Verkehrs-Zeitung vom 19.4.2023. P.S.: Durch großen Research-Aufwand unseres Teams wurde unser Datenspektrum zu Logistikimmobilien erheblich erweitert. In RIWIS sind mittlerweile verschiedene Daten wie Mietzeitreihen, Fertigstellungsvolumina oder Gesamtbestände für die 28 von bulwiengesa abgegrenzten Logistikregionen verfügbar. Ansprechpartner: Felix Werner, Senior Consultant im Bereiche Logistikimmobilien bei bulwiengesa, werner@bulwiengesa.de
Investmentrückgang bei Unternehmensimmobilien um 19 Prozent
Auch an der Assetklasse Unternehmensimmobilien geht die Krise nicht spurlos vorüber. Der Investmentmarkt ist deutlich rückläufig, angemietet wird jedoch mehr. Der Grund: Die Flächennachfrage ist ungebrochen hoch und die Verwirbelungen auf dem Investmentmarkt vor allem der Zinsentwicklung und der daraus resultierenden Schockstarre geschuldet. Das zeigt der 18. Marktbericht der INITIATIVE UNTERNEHMENSIMMOBILIEN Im ersten Halbjahr 2022 hatte sich der Investmentmarkt für Unternehmensimmobilien noch als krisenresistent erwiesen und im Gegensatz zu den meisten Assetklassen steigende Transaktionsvolumina verzeichnet. Nun ist das Transaktionsvolumen um rund 19 % gesunken und beläuft sich auf rund 1,32 Milliarden Euro. Damit liegt das Umsatzniveau rund 26 % unter dem langjährigen Mittel. Der Rückgang des Investmentvolumens verdeutlicht auch in der eigentlich sehr krisenresistenten Assetklasse Unternehmensimmobilien die Unsicherheit der Akteure. Mehr Transaktionen wird es erst dann geben, wenn eine größere Gewissheit zur Inflations- und Zinsentwicklung besteht. Stark nachgefragt von Investoren waren in der zweiten Jahreshälfte 2022 insbesondere Produktionsimmobilien. Diese zeigen sich innerhalb der Assetklasse Unternehmensimmobilien als resilienteste Objektart während der Krise. Die Investmentvolumen entsprechen den Werten aus den vorangegangenen Jahren. Eine der nach Volumen größten Transaktionen stellte der Kauf einer ehemaligen Druckerei im Dresdner Stadtgebiet dar. Das zweitgrößte Volumen entfällt auf Gewerbeparks, für die ein Transaktionsvolumen von rund 311 Mio. Euro registriert werden konnte. Damit ist die Entwicklung mit rund -40 % bei den Gewerbeparks im Vergleich zum ersten Halbjahr 2022 sehr deutlich rückläufig. Anstieg der Renditen für alle Objekttypen Mit der Zinswende Mitte letzten Jahres hat sich auch die Bewertung der Investments von Unternehmensimmobilien geändert. Im Jahresverlauf haben sich die Finanzierungsbedingungen deutlich erschwert. Der Anstieg der Renditen hat zumindest teilweise weiter an Dynamik zugelegt. Die Minimalrenditen (Bruttoanfangsrendite) für Spitzenobjekte lagen im letzten Halbjahr für Gewerbeparks bei 4,2 %, für Tranformationsimmobilien bei 3,7 %, Lagerimmobilien bei 3,8 % und für Produktionsimmobilien bei 5,0 %. Während im ersten Halbjahr 2022 die Investitionen regional breit gestreut waren, konzentrierten sich die Investments in der zweiten Jahreshälfte verstärkt auf einzelne Regionen. So erwirtschafteten die Top-3-Regionen Berlin, Region Ost und Region Süd im zweiten Halbjahr rund 67 % des gesamten Investitionsvolumens. Vermietungen nehmen zu Gehandelt wird weniger, angemietet jedoch mehr. Der Grund: Die Flächennachfrage ist ungebrochen hoch und die Verwirbelungen auf dem Investmentmarkt vor allem der Zinsentwicklung und der daraus resultierenden Schockstarre geschuldet. So konnte im zweiten Halbjahr 2022 ein steigender Flächenumsatz in Unternehmensimmobilien verzeichnet werden. Mit rund 1,34 Mio. qm stieg das Umsatzvolumen um rund 7,5 % im Vergleich zur ersten Jahreshälfte und lag damit auch rund 5 % über dem 5-Jahres-Mittel. Damit wird deutlich, dass auch im Umfeld von steigenden Mietpreisen eine stabile Flächennachfrage vorherrscht. Hauptsächlich nachgefragt wurden Mietflächen in Produktionsimmobilien; die Nutzer kommen aus dem Verarbeitenden Gewerbe, viele sind Unternehmen aus dem Technologiesektor. Der Mangel an Flächen im Segment Unternehmensimmobilien führte dazu, dass die Mieten für sämtliche Flächentypen weiterhin gestiegen sind. Trotz Unsicherheiten im wirtschaftlichen Umfeld ist der Bedarf an gut positionierten Gewerbeflächen weiterhin immens hoch. Hinweis: Den 18. Marktbericht der INITIATIVE UNTERNEHMENSIMMOBILIEN können Sie hier lesen und herunterladen: https://www.bulwiengesa.de/unternehmensimmobilien/de/berichte Ansprechpartner: Felix Werner, Senior Consultant, werner@bulwiengesa.de und Daniel Sopka, Consultant im Bereich Logistikimmobilien bei bulwiengesa, sopka@bulwiengesa.de
Starke Flächennachfrage stützt Segment der Unternehmensimmobilien
Die Flächenknappheit prägt auch weiterhin das gewerblich-industrielle Segment – daher interessieren sich Investoren nach wie vor für Unternehmensimmobilien. Das beliebteste Investitionsprodukt: erneut der Gewerbepark. Das zeigt der aktuelle Marktbericht der INITIATIVE UNTERNEHMENSIMMOBILIEN. Im ersten Halbjahr 2023 konnte noch kein Umschwung auf dem Investmentmarkt für Unternehmensimmobilien beobachtet werden. Die Preisfindung im Segment der Unternehmensimmobilien wurde im vergangenen Halbjahr noch nicht komplett abgeschlossen, jedoch verdichten sich die Anzeichen, dass eine Bodenbildung der Kaufpreise nicht mehr in allzu weiter Ferne liegt. Die Flächenknappheit im gewerblich-industriellen Segment ist weiterhin ein prägender Faktor, weshalb das Investoreninteresse an Unternehmensimmobilien weiterhin gegeben ist. Das erste Halbjahr 2023 schließt mit einem Gesamtergebnis von rund 950 Mio. Euro ab. Damit liegt das Investmentvolumen im Vergleich mit den ersten Jahreshälften der zurückliegenden Jahre auf einem passablen Niveau. Das beliebteste Investitionsprodukt ist wie schon häufiger in der Vergangenheit der Gewerbepark, der verglichen mit dem vorherigen Halbjahr in der Gunst der Investoren zulegen konnte. Aufgrund ihrer flexiblen Nutzbarkeit sprechen sie besonders breite Nutzergruppen an und ermöglichen somit eine Risikostreuung. Gerade in der derzeitigen wirtschaftlichen Situation stellen Gewerbeparks ein attraktives Investment dar. Die Attraktivität von Anlageformen mit vergleichsweise niedrigem Risiko (bspw. Staatsanleihen) hält den Renditedruck auf sämtliche Immobilienklassen, inklusive der Unternehmensimmobilien, weiterhin hoch. Folglich hat sich Anstieg der Renditen für alle Objektarten im ersten Halbjahr 2023 fortgesetzt. Die Minimalrenditen für Gewerbeparks lagen im letzten Halbjahr, nach einem Anstieg um weitere 50 Basispunkte, bei einer Bruttoanfangsrendite von 4,70 %. Da sich bei der Entwicklung der Energiepreise eine zwischenzeitliche Verschnaufpause einstellte, sind die Renditen für Produktionsimmobilien im ersten Halbjahr 2023 nicht stärker gestiegen als im Halbjahr zuvor. Im Spitzensegment beläuft sich die Bruttoanfangsrendite auf 6,10 %. Trotz anhaltender Unsicherheiten und konjunktureller Eintrübungen ist der Flächenbedarf der Nutzer von Unternehmensimmobilien ungebrochen hoch. Vor allem Eingennutzer aus dem Verarbeitenden Gewerbe sind auf der Suche nach geeigneten Flächen. Im ersten Halbjahr 2023 konnte erneut ein steigender Flächenumsatz in Unternehmensimmobilien gegenüber dem vorherigen Halbjahr verzeichnet werden. Mit rund 1,49 Mio. qm stieg das Umsatzvolumen um rund 11,1 % im Vergleich zur zweiten Jahreshälfte des Vorjahres. Der leichte Anstieg der Flächenumsätze ist auf das starke Ergebnis der Kategorie Produktionsimmobilien zurückzuführen und damit auch zu großen Teilen auf Eigennutzungen. Entsprechend ist auch das Verarbeitende Gewerbe die mit Abstand bedeutendste Nachfragegruppe für Flächen in Unternehmensimmobilien. Auch im ersten Halbjahr 2023 wurde der Trend steigender Mietpreise von Unternehmensimmobilien fortgesetzt. Die Durchschnitts- und Spitzenmieten stiegen bei allen Flächentypen an, was auf die weiterhin ausgeprägte Flächenknappheit im Bereich moderner Immobilien mit gehobener Ausstattung zurückgeführt werden kann. So werden für Produktionsflächen inzwischen Spitzenmieten von bis zu 10,60 Euro/qm aufgerufen. Die Spitzenmiete für Lagerflächen in der Größenkategorie von 100 bis 499 qm lag auf einem Niveau von 9,10 Euro/qm, jedoch sind, je nach Lage- und Ausstattungsqualität, auch vereinzelte Abschlüsse imBereich von 12,00 Euro/qm möglich. Da die Pipeline auch für das zweite Halbjahr bereits gut gefüllt ist, deutet sich erneut ein hohes Fertigstellungsvolumen für das Gesamtjahr an. Diesbezüglich muss jedoch berücksichtigt werden, dass sich im aktuellen Marktumfeld mit steigenden Bau und Finanzierungskosten sowie verhaltener agierenden Investoren einige Projektentwicklungen – teilweise auch bereits im Bau befindliche – verzögern werden. Hinweis: Den 19. Marktbericht der INITIATIVE UNTERNEHMENSIMMOBILIEN können Sie hier lesen und kostenfrei herunterladen: https://www.bulwiengesa.de/unternehmensimmobilien/de/berichte Ansprechpartner: Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien, sopka@bulwiengesa.de und Felix Werner, Teamleiter Logistik- und Unternehmensimmobilien werner@bulwiengesa.de.
Logistikimmobilien: Energetische Anforderungen verlängern kaum die Bauzeiten
Eine neue Auswertung im Rahmen der Studie „Logistik und Immobilien 2023“ zeigt: Die in den letzten Jahren stark gestiegenen energetischen Anforderungen haben kaum Auswirkung auf die Bauzeiten. Etwas anderes ist entscheidend. Analysiert wurden knapp 2.000 Logistikobjekte, die zwischen 2015 und 2023 fertiggestellt wurden. Vergleicht man die Bauzeiten der jüngeren Vergangenheit mit dem Gesamtzeitraum, zeigt sich, dass die Bauzeiten sich in diesem Zeitraum von durchschnittlich 11,7 Monaten lediglich geringfügig um rd. 15 Tage auf 12,3 Monate verlängert haben. Generell liegen die Bauzeiten für Logistikimmobilien weit unter denen für andere Immobilienarten. Die Studie „Logistik und Immobilien“ hat bulwiengesa im Herbst 2023 zum neunten Mal in Folge in Partnerschaft mit der Berlin Hyp AG, BREMER AG, GARBE Industrial Real Estate GmbH und der Savills Immobilien-Beratungs GmbH veröffentlicht. Die aktuelle Diskussion um oftmals nur langwierig und mit hohen Kosten umsetzbare energetische Standards war Anlass für die Sonderauswertung. In der Praxis zeigt sich, dass der präzisen Planung im Vorfeld essenzielle Bedeutung zukommt. Studienpartner Michael Dufhues ist Vorstand der BREMER AG, die mit rund 1.300 Mitarbeitenden Logistik- und weitere Gewerbeimmobilien plant, entwickelt und baut. Er kommentiert: „Es gibt unterschiedliche Aspekte im Bereich Nachhaltigkeit, die sich unterschiedlich auswirken. Wenn man jedoch im Vorfeld bereits eine klare Vorstellung hat, welche Anforderungen man an eine Immobilie stellt, verlängert sich gegebenenfalls der Planungsprozess. Bei einer präzisen Planung ist die reine Bauzeit nicht wesentlich länger.“ Im Unterschied zu anderen Immobilienarten wie Wohnen oder Büro wird im Logistik-Segment auch aktuell kräftig weitergebaut. Die genauen Auswirkungen auf die Logistik-Projektentwicklungen werden sich erst Ende 2023 und im Laufe des Jahres 2024 zeigen. In beiden Zeiträumen zeigt sich eine leicht abnehmende Tendenz bei den Fertigstellungen, die jedoch immer noch auf dem mittleren Niveau der vergangenen Jahre liegt. Von einem Einbruch im Logistikneubau kann nicht gesprochen werden. Ansprechpartner: Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien, sopka@bulwiengesa.de und Felix Werner, Teamleiter Logistik- und Unternehmensimmobilien werner@bulwiengesa.de