
„Die Talsohle wird durchschritten“

Im Frühjahrsgutachten der Immobilienweisen analysieren wir traditionell Wirtschaftsimmobilien. Diese sind nicht über einen Kamm zu scheren, das machte Sven Carstensen bei der Vorstellung des Gutachtens klar. Acht Thesen verdeutlichen aktuelle Potenziale in den Immobilienmärkten. Schon das Deutsche Hypo Immobilienklima zeigt – monatlich – die großen Diskrepanzen: Längst hat der Einzelhandel die rote Laterne ans Büro abgegeben; Logistik wird weiterhin positiv gesehen. Aktuell sind die Akteure wieder etwas optimistischer. „Auf dem Immobilienmarkt ist weiterhin wenig Bewegung, aber im Hintergrund bereiten sich die Akteure bereits darauf vor, bald wieder tätig zu werden. Ausschlaggebend hierfür sind der Rückgang der langfristigen Zinsen sowie die Erwartung, dass die EZB den Leitzins in absehbarer Zeit senken wird“, so schreibt die Deutsche Hypo. Der Büromarkt bleibt in seiner starken Abhängigkeit von der gesamtwirtschaftlichen Lage trübe. Der Büroflächenumsatz erreicht 2023 den zweitniedrigsten Stand seit der Wirtschafts- und Finanzkrise 2009. Neu gebaut wird immer weniger: Der Peak an Fertigstellungen wird 2024 erreicht, danach führt die veränderte Markt- und Kostensituation zu einem stark rückläufigen Projektentwicklungsvolumen. Die Leerstände steigen sukzessive – vor allem aber bei Gebäuden mit qualitativen Defiziten oder in weniger attraktiven Lagen. Scheinbar paradox: Die Spitzenmieten in den A-Märkten steigen weiterhin. Laut unserer Prognose bis 2027 um 1,3 % pro Jahr. (Siehe hierzu auch diesen Artikel in unserem Magazin) Quelle: RIWIS/bulwiengesa 2024. Ab 2023 Prognose. Wie sieht es beim „Stabilitätsanker“ Logistikimmobilien aus? Seit 2010 sind die Mieten um 55 % gestiegen. Hier flacht die Kurve lediglich ab, jedoch steigen die Spitzenmieten in den Top-Regionen weiterhin. Viele Nutzer weichen bereits seit Längerem in periphere Regionen aus. Gute Flächen sind Mangelware, die Nachfrage übersteigt bei Weitem das Angebot. Bis 2027 erwarten wir Mietsteigerungen von jährlich 2,1 % und einen Anstieg der Marktwerte um 12 %. Acht Thesen, warum die Talsohle durchschritten wird (aber es noch nicht ist): Investmentmarkt • Zwangslagen und Liquiditätsbedarfe führen zur Belebung des Transaktionsmarktes• Zinssicherheit nimmt zu und die Investitionsbereitschaft wächst• Gute Einstiegsopportunitäten vorhanden Projektentwicklungsaktivitäten • Konsolidierung im PE-Markt hält an• Bestandsentwicklung bleibt im Fokus• Sinkende Pipeline führt zu höheren Marktchancen von Neubauten Flächennachfrage • Geringe Impulse aus dem gesamtwirtschaftlichen Umfeld• Unternehmen hinterfragen aktuelle Arbeitskonzepte und Standorte – Verlagerungen werden geprüft Hinweis: Das gesamte Frühjahrsgutachten mit unseren weiteren Ausführungen auch zu Hotels, Unternehmensimmobilien und Investmentmarkt können Sie auf der Website des ZIA herunterladen: https://zia-deutschland.de/fruehjahrsgutachten/ Ansprechpartner: Sven Carstensen, Vorstand bulwiengesa, carstensen@bulwiengesa.de
Gewerbeimmobilien im Ruhrgebiet: ein Resümee
Die Immobilienkrise trifft das Ruhrgebiet nicht so hart wie andere Metropolen. Für den halbjährliche Bericht zum gewerblichen Immobilienmarkt haben wir im Auftrag der Wirtschaftsförderung Business Metropole Ruhr Daten und Projekte von 53 Städten und Gemeinden ausgewertet. Neben den Wirtschaftsförderungen der Kommunen aus der Metropole Ruhr beteiligen sich etablierte Unternehmen am Immobilienmarktbericht Ruhr. Investoren erhalten über die frei zugängliche Plattform größtmögliche Markttransparenz. Die Herausforderungen auf dem deutschen Immobilienmarkt prägten 2023 auch die Immobiliengeschäfte in der Metropole Ruhr. Der Immobilienmarkt verzeichnete im vergangenen Jahr weniger Neubauflächen und Transaktionen, jedoch zeigt sich das Ruhrgebiet resilienter als andere Top-Standorte in Deutschland. Das Transaktionsvolumen mit Gewerbeimmobilien in der Metropole Ruhr lag 2023 bei knapp 1,3 Mrd. Euro und damit rund 28 Prozent unter dem Vorjahresniveau. Im Vergleich zu den A-Städten fiel der Rückgang im Ruhrgebiet deutlich moderater aus. Im Ranking mit den deutschen Top-Immobilienstandorten rückt das Ruhrgebiet damit auf den zweiten Platz hinter Berlin. Büromarkt mit Mietsteigerungen in Top-Lagen Dem Thema Homeoffice geschuldet, vor allem aber dem deutschlandweit und über alle Assetklassen eingebrochenen Projektentwicklungsmarkt, ist auch der Büroflächenneuzugang in der Metropole Ruhr 2023 im Vergleich zu 2022 um rund 30 Prozent zurückgegangen. Während 2022 mit rund 278.000 qm Mietfläche der höchste Wert seit 2010 registriert wurde, waren es 2023 nur noch rund 192.000 qm. Die schwache Konjunktur hemmte auch in der Metropole Ruhr die Büroflächennachfrage. Mit rund 443.000 qm wurde das Vorjahresergebnis um rund 20 % unterschritten. Der Rückgang fiel im Vergleich zu den meisten A-Städten aber deutlich moderater aus. Der mit der Corona-Pandemie begonnene Leerstandsanstieg setzte sich auch im Jahr 2023 fort, allerdings mit deutlich nachlassender Dynamik. Die Leerstandsquote für die gesamte Metropole Ruhr liegt binnen Jahresfrist bei 5,1 % und damit noch im Bereich einer gesunden Angebotsreserve. Gute Objekte in Top-Lagen sind weiterhin nachgefragt. In der Folge zeigten die erzielbaren Spitzenmieten einen weiteren Aufwärtstrend und liegen für Neubauflächen in Top-Lagen in einer Spanne von 16,50 bis 21,00 Euro/qm– ein Plus von 7,9 Prozent. Die Top-Werte sind jedoch weiterhin den anderen Metropolen vorbehalten, beispielsweise Berlin mit Spitzenmieten bis ca. 44,50 Euro/qm oder Düsseldorf mit 36,10 Euro/qm. Logistik: Höchstes Neubauvolumen seit 2017 Im Jahr 2023 wurden in der Metropole Ruhr knapp 565.000 m² Logistikfläche fertiggestellt. Damit trotzte das Ruhrgebiet den schwierigen Rahmenbedingungen für Projektentwicklungen und verzeichnete das höchste Neubauvolumen seit 2017, als rund 750.000 m² realisiert wurden. Gebaut wurde insbesondere in den Kreisen Wesel, Recklinghausen und Unna, aber auch in Dortmund, Duisburg und Oberhausen. Auch die Flächennachfrage zeigte sich von der konjunkturellen Schwächephase unbeeindruckt und belief sich im vergangenen Jahr auf rund 510.000 m². Dies sind zwar gut neun Prozent weniger als im Vorjahr, der 10-Jahres-Durchschnitt konnte jedoch um gut 13 Prozent übertroffen werden. Einzelhandel: Innenstädte neu beleben In der Metropole Ruhr und in vielen deutschen Einkaufsinnenstädten sind neben Ladenschließungen auch Flächenreduzierungen zu beobachten. Die Geschossigkeit des Einzelhandels nimmt ab, weil Konzepte überarbeitet werden oder die Flächenproduktivität sinken, sodass die für die geforderten Mieten notwendigen Umsätze nicht mehr erwirtschaftet werden können. Der Fokus liegt zunehmend auf Erdgeschossflächen, da diese die höchste Kundenfrequenz aufweisen. Für Unter- und Obergeschosse bestehen daher erhöhte Risiken bei der Nachvermietung bzw. die Notwendigkeit diese anderen Nutzungen zuzuführen, wodurch die Ertragsperspektive gemindert wird. Eine Belebung der Innenstädte für einen florierenden Einzelhandel ist unabdingbar, was beispielsweise durch mehr Wohnung und Gastronomie in der City gelingen kann, aber auch durch konsumfreie Nutzungen. Hinweis: Den Marktbericht mit den detaillierten Kennzahlen finden Sie auf der Website der Business Metropole Ruhr. Ansprechpartner: Jan Finke, Niederlassungsleiter Essen, finke@bulwiengesa.de, und Oliver Rohr, Bereichsleiter Gewerbeimmobilien, rohr@bulwiengesa.de
Fünf Prozent Rendite selbst für Core-Immobilien nicht mehr illusorisch
Die „5 % Studie – wo investieren sich noch lohnt“ feiert Zehnjähriges. Seit der Erstausgabe hat der deutsche Immobilienmarkt seinen Ruf als sicherer Anlage-Hafen ramponiert. Höhere Renditen sind nun selbst für Top-Immobilien in Sichtweite, sogar Wohnimmobilien sind zunehmend wieder eine rentierliche Anlageklasse. Der Markt ist so spannend wie lange nicht mehr. Zum zehnten Mal haben wir mit freundlicher Unterstützung der Rechtsanwaltskanzlei ADVANT Beiten die Renditepotenziale der deutschen Immobilienmärkte analysiert. Die 5 %-Studie ermittelt die wahrscheinliche interne Verzinsung (IRR) einer Investition bei einer angenommenen Haltedauer von zehn Jahren. Damit können jährliche Renditen bzw. Verzinsungen für Investitionen berechnet und die Ertragsaussichten verschiedener Assetklassen gegenübergestellt werden. In den zehn Jahren hat sich die Immobilienwelt verändert: Zur ersten Ausgabe der „5 %-Studie“ im Jahr 2015 galten 3,5 % Rendite für eine Core-Büro-Bestandsimmobilie in den A-Märkten als Marktstandard (2021 waren es sogar nur 2,1 %) – nun ist der Ruf des deutsche Immobilienmarkts als sicherer Anlagehafen drastisch ins Wanken gekommen. Die Zinswende hat einen fundamentalen Wandel bei den Renditeansprüchen mit sich gebracht – fünf Prozent scheinen auch für Core-Produkte, also Immobilien mit einer stabilen Vermietungssituation und nachhaltigen Lageparametern, nicht mehr illusorisch. Einige Akteure haben durch diesen Paradigmenwechsel deutliche Blessuren davongetragen; positiv ist jedoch, dass bei Immobilien wieder eine nachhaltige Cash-Flow-Perspektive in den Mittelpunkt gestellt wird. Wohnimmobilien sind zunehmend wieder eine rentierliche Anlageklasse Der Markt für Wohnimmobilien zeichnet aus Sicht der Investoren weiterhin ein sehr ambivalentes Bild. Der Neubaumarkt wird nach wie vor von den vergangenen und auch neuen Insolvenzen in Kombination mit Projektverschiebungen geprägt. Die Verlagerung eines großen Teils der Nachfrage vom Kauf- auf den Mietmarkt verschärft die Situation zusätzlich. Auch die energetische Anpassung der Bestände bleibt herausfordernd, sodass sich die Preise weiter ausdifferenzieren werden. Das Transaktionsgeschehen am Wohnimmobilienmarkt kam in den letzten Jahren aufgrund der Entwicklung des Zinsniveaus nahezu zum Erliegen. Jedoch sprechen die Annahmen der Prognosen dafür, dass die Talsohle erreicht ist: Eine stabile Inflation sowie ein weiterer Rückgang der Zinsen können dem Markt wieder Leben einhauchen, insbesondere dann, wenn sich dadurch die Finanzierungsbedingungen wieder verbessern. Gegenüber dem Vorjahr konnten die Renditen in den Beständen der A-Märkte deutlich zulegen. Hier ist eine IRR von 2,9 % zu erzielen, im Vorjahr waren es noch 2,44 %. Die Spanne für Core-Immobilien reicht von 2,1 % bis 3,4 %. In den B-Märkten und Universitätsstädten liegt das Renditeniveau rund 10 bzw. 20 Basispunkte höher. Die Ankaufsrenditen sind hier grundsätzlich geringer, etwaige energetische Sanierungen schlagen aufgrund des geringeren Mietniveaus deutlich zu Buche. Büromärkte: Renditen in Städtekategorien gleichen sich an Die deutschen Büromärkte bewegen sich weiterhin in einem sehr herausfordernden Marktumfeld. Die konjunkturelle Erholung bleibt bislang aus, viele Unternehmen stellen ihre Wachstums- und Investitionsentscheidungen weiterhin zurück. Die Unsicherheit über die weitere Preisentwicklung und die Rahmenbedingungen auf den Kapitalmärkten zeigt sich in nach wie vor steigenden Nettoanfangsrenditen – im Durchschnitt der A-Städte liegt diese derzeit bei 4,5 %. Trotz der Senkung des Leitzinses im Juni 2024 um 0,25 Prozentpunkte verharrt der Investmentmarkt im ersten Halbjahr auf einem niedrigen Niveau. Die Fragezeichen bzgl. der zukünftigen Nachfrage nach Büroflächen und des Investitionsbedarfs bei Beständen aufgrund des gestiegenen energetischen Sanierungsbedarfs bleiben bestehen. Sie rutschen daher in der Einordnung der Marktliquidität weiter nach unten. Die Renditen steigen im Vergleich zum Vorjahr deutlich an: in den A-Märkten um rund 90 Basispunkte auf 4,1 %, wobei bis zu 4,7 % im Core-Bereich zu erzielen sind. Die B- und D-Märkte folgen mit 4,6 % bis 5,6 % (jeweils Basiswerte). Der Renditeabstand zwischen den Städtekategorien hat abgenommen. Der Grund dafür ist der Investitionsbedarf für Bestandsgebäude – in kleineren Märkten drücken diese Kosten bei zugleich geringerem Mietniveau stärker auf die jährliche Verzinsung. Einzelhandel: Lebensmittel weiterhin Stabilisator Im Jahr 2023 erreichte der Einzelhandelsumsatz in Deutschland mit 649 Mrd. Euro einen Rekordwert, was einem nominalen Wachstum von 2,9 % entspricht. Dennoch führte die hohe Inflationsrate von 6 % zu einem realen Umsatzrückgang von 3,4 %, dem größten seit der Jahrtausendwende. Spannend ist und bleibt in den kommenden Jahren die Entwicklung der Innenstädte. Die Städte verlieren massiv an Handelsbetrieben, ganze Einkaufslagen verschieben sich oder werden aufgegeben. Die großen Filialisten optimieren ihr Filialnetz und konzentrieren sich auf die guten Standorte. Gleichzeitig erfolgt ein Überdenken der Flächenanforderungen. Der Druck auf die Mieten wächst. Shoppingcenter im Bestand sind weiterhin auf dem Investmentmarkt so gut wie nicht präsent. Shoppingcenter werden in der Regel nur als Repositionierungsprojekte, oft mit einer Multi-Use-Perspektive, gehandelt; reine Bestandsobjekte sind am Transaktionsmarkt quasi nicht präsent. Anders verhält es sich bei Lebensmittelmärkten, die als (oft kleinteilige) Investments eine hohe Nachfrage generieren. Fachmarktzentren mit einem ausgeprägten Angebot im periodischen Bedarf werden ebenfalls positiver bewertet. Jedoch kann vor allem bei größeren Objekten mit einer breiten Mieterstruktur Repositionierungsbedarf bestehen. Der Basiswert der erzielbaren IRR liegt hier bei 4,3 % – im Core-Bereich sind bis zu 5,2 % erreichbar. Logistikimmobilien: Erzielbare Renditen korrigieren leicht nach unten Die Nachfrage nach sehr guten Logistikimmobilien bleibt weiterhin auf einem hohen Niveau, wodurch die Mietpreise weiter steigen. Die Objektqualität wird, auch aus ESG-Gesichtspunkten, zunehmend zum treibenden Faktor. Die Mieterwartungen für Logistikimmobilien sind in den jüngsten Prognosen von bulwiengesa zwar positiv, es zeichnet sich jedoch eine geringere Dynamik ab, als im vergangenen Jahr angenommen. Diese geringeren Steigerungsraten führen somit in diesem Jahr auch zu einer leicht sinkenden IRR. Der Basiswert liegt bei 4,4 %, die erzielbare Spanne im Core-Bereich bei 3,3 % bis 4,8 % und somit in etwa auf Vorjahresniveau. Hinweis: In der Studie werden außerdem die Assetklassen Hotel, Micro-Apartments, Unternehmensimmobilien und Betreutes Wohnen dargestellt. Ansprechpartner: Anna Wolfgarten, Consultant bei bulwiengesa, wolfgarten@bulwiengesa.de und Sven Carstensen, Vorstand, carstensen@bulwiengesa.de Downloads 5 %-Studie 2024
Spotlight Life-Science-Immobilien: „neue“ Assetklasse für Spezialisten
Die Nachfrage nach spezialisierten Gebäuden, die Laborforschung, Produktion und Büroarbeit vereinen können, wächst stetig. Das neue Spotlight der INITIATIVE UNTERNEHMENSIMMOBILIEN beleuchtet das komplexe Segment der Life-Science-Immobilien. Immobilien der Life-Science-Branche gewinnen zunehmend an Bedeutung, nicht nur aufgrund der aktuellen Herausforderungen wie Pandemien, sondern auch durch den demografischen Wandel und den Bedarf an Innovationen in der Medizin, Biotechnologie und Pharmazie. Die Qualitäts- und Sicherheitsstandards aufgrund regulatorischer Anforderungen insbesondere in der Pharma- und Biotechbranche, etwa an Labore, Reinräume und Produktionsflächen, erfordern jedoch sehr spezialisierte Immobilien. Die technischen Spezifikationen, wie etwa erhöhte Sicherheitsstandards, hochentwickelte Lüftungs- und Kühlsysteme sowie spezielle Infrastrukturen für Medien wie Gase und Druckluft, sind essenziell für den Betrieb von Life-Science-Einrichtungen. Große Bandbreite an Immobilientypen und Anforderungen Life-Science-Immobilien umfassen verschiedene Typen, darunter Pharmalogistikzentren, Forschungs- und Entwicklungsflächen sowie Büro- und Produktionsflächen. Die Erfüllung der hohen regulatorischen Anforderungen und Sicherheitsstandards macht die Immobilien teuer in der Errichtung und im Betrieb. Für Investoren stellt dies eine besondere Herausforderung dar, da hohe Anfangsinvestitionen erforderlich sind und die Immobilien oft stark an die Bedürfnisse einzelner Mieter angepasst werden müssen. Zugleich ermöglichen diese Immobilien Investoren jedoch auch eine Diversifizierung des eigenen Portfolios auf Objekt- wie Mieterebene. Flächentypen einer Life-Science-Immobilie Pharmalogistik: Spezialisierte Flächen für die Logistik und Lagerung pharmazeutischer Produkte, mit kontrollierter Umgebung zur Sicherstellung der Integrität der Substanzen. Forschungs- und Entwicklungsflächen: Labore und technische Einrichtungen für Versuchs- oder Produkttests, mit hohem Spezialisierungsgrad. Büro- und Konferenzflächen: Für administrative und strategische Tätigkeiten, oft mit zusätzlichen Konferenz- oder Großraumflächen für Kollaboration. Produktionsflächen: Spezialisierte Fertigungsflächen, z. B. mit Reinräumen, die strengen EU-Qualitätsstandards für Pharma- und Biotechproduktion unterliegen. Herausforderungen für Investoren Hohe technische Anforderungen und begrenzte Drittverwendungsfähigkeit schränken die Flexibilität ein und machen ein Investment komplex. Zudem ist die Mieterbindung oft langfristig, was die Rentabilität steigert, aber auch Risiken birgt. Fazit: Wachstumsmarkt, aber für Spezialisten Die Nachfrage nach spezialisierten Gebäuden, die für Forschung, Produktion und Büroarbeit ausgelegt sind, wächst stetig. Doch diese Immobilien stellen Investoren auch vor Herausforderungen, da hohe technische Anforderungen und begrenzte Drittverwendungsfähigkeit die Flexibilität einschränken. Zudem ist die Mieterbindung oft langfristig, was die Rentabilität steigert, aber auch Risiken birgt. Life Science ist ein starker Wachstumsmarkt, von dem auch eine hohe Flächennachfrage zu erwarten ist. Es zeichnet sich ab, dass diese Nachfrage nicht in ausreichendem Maße gedeckt werden kann. Der Markt ist in Teilen noch sehr eigennutzergetrieben. Aufgrund der Spezifika von Life-Science-Flächen sind Projektentwickler noch zögerlich, wenn es um diese Assetklasse geht. Hier können Unternehmensimmobilien, die sich bereits durch eine Flexibilität der Nutzungsarten auszeichnen helfen, diesen Nachfrageüberhang auszugleichen. Ansprechpartner: Daniel Sopka, Consultant im Bereich Unternehmens- und Logistikimmobilien, sopka@bulwiengesa.de und Felix Werner, Teamleiter, werner@bulwiengesa.de Download
Trotz wirtschaftlicher Unsicherheit bleibt Logistik gefragt
Die Fertigstellungszahlen von Logistikimmobilien steigen wieder, und zumindest in etablierten Lagen ist auch die Nutzer- und Investmentnachfrage stabil. Die zehnte gemeinsame Studie „Logistik und Immobilien“ mit BREMER, GARBE und Savills analysiert den Markt und zeigt aktuelle Entwicklungen. Nach Jahren außergewöhnlichen Wachstums und Rekordzahlen folgt im Logistikimmobilienmarkt nun eine Phase der Stabilisierung. Dass Stabilität nicht Stillstand bedeutet, wird deutlich, wenn man sich die Herausforderungen anschaut, die die Branche bewegen. Drei Beispiele: So sind allein die Anforderungen beim Bauen deutlich komplexer geworden und bedürfen hoher technischer Expertise. Der Vermietungsmarkt ist insbesondere in Regionen, die stark Kapazitäten aufgebaut haben, herausfordernd. Und im Investmentmarkt, der zwar im Vergleich mit anderen Assetklassen nicht so stark eingebrochen ist, ist der alte Schwung noch nicht wieder zurück. Dennoch lässt sich für den Logistikimmobiliensektor insgesamt ein positives Fazit ziehen, das auf dem Optimismus der Akteure und der anhaltenden Widerstandsfähigkeit des Sektors begründet ist. Auch wenn die ökonomische Gesamtlage weiterhin angespannt ist: Leitzinssenkungen, niedrigere Energiepreise und rückläufige Inflation schüren die Hoffnung auf wirtschaftliche Belebung. Hier einige Kernergebnisse der Kurzstudie, für die Daten von mehr als 3.000 im Bau befindlichen und geplanten Logistikobjekten sowie Bestandsobjekten ausgewertet wurden: Hinweis: Die gesamte Studie können Sie auf der Website https://logistik-und-immobilien.de/ kostenfrei herunterladen. >> Schauen Sie sich hier die Aufzeichnung unseres Webinars vom 19.9.2024 auf Youtube an. Ansprechpartner: Felix Werner, Teamleiter, werner@bulwiengesa.de und Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien, sopka@bulwiengesa.de Downloads Presseinformation
Es geht aufwärts – im Schneckentempo

Im diesjährigen Frühjahrsgutachten der Immobilienweisen analysieren wir erneut Wirtschafts-, Büro- und Logistikimmobilien, Corporate Real Estate sowie Hotelimmobilien. Unsere Analysen und daraus abgeleiteten Empfehlungen stützen den vorsichtigen Aufwärtstrend der Branche. Das Deutsche Hypo Immobilienklima zeigt ein positives Bild: in fast allen Segmenten gibt es einen Aufwärtstrend. Das Wohnklima befindet sich nahe dem Allzeithoch, Büro hält auch in dieser Betrachtung die Laterne – trotz steigendem Index. Leichter Optimismus macht sich breit: „Das Investoreninteresse hat sich zunehmend auf Logistik- und Wohnimmobilien verlagert, die als krisenfestere und ertragsstabilere Anlageklassen wahrgenommen werden.“ stellt Sven Carstensen fest. Der Büromarkt hat in den letzten Jahren viele tiefgreifende Transformationen erlebt. Die Aussichten bleiben trübe: „Die Umsätze im Bürosegment verblieben auf einem stabilen, jedoch niedrigen Niveau.“ Der Büroflächenumsatz sinkt gegenüber 2023 um 4 % in den 127 größten Büromärkten Deutschlands. Die veränderte Markt- und Kostensituation führt zu einem rückläufigen Projektentwicklungsvolumen. Die Leerstände steigen weiterhin: 11 Mio. Quadratmeter bei einer Quote von 5,6 %. Im Gegensatz dazu steht die Mietpreisentwicklung bei Büroflächen. Die (Spitzen)Mieten sind 2024 weiter gestiegen. Dies trifft allerdings nur für Spitzenlagen, Neubauten und Objekte mit überdurchschnittlicher Qualität zu. Quelle: RIWIS/bulwiengesa Wie sieht es in den anderen Segmenten aus? Bei Logistikimmobilien äußert sich die anhaltende Zurückhaltung in einer rückläufigen Flächennachfrage in 2024, wobei im Einzugsgebiet von Großstädten von einer Vollvermietung gesprochen werden kann. Die Renditen sind in 2024 nicht so stark angestiegen wie noch 2023. Die Mieten für Logistikimmobilien stiegen kontinuierlich. Der Markt für Hotelimmobilien erfährt eine Stabilisierung. Großevents wie die Fußball-EM stehen dabei hohen Betriebskosten, Energiepreisen und Gehältern gegenüber. Positiv kann der Anstieg des Transaktionsvolumens auf 1,5 Mrd. Euro gesehen werden – eine Erhöhung um 7 % gegenüber 2023. Im Bereich betrieblicher Immobilien – Corporate Real Estate – hat sich der negative Trend des Investmentmarkts leicht abgeschwächt (1.HJ 2024). Der Anstieg bei Renditen setzt seine deutlich positiven Sprünge aus dem letzten Jahr nicht fort und flacht ab. Die Mieten stagnieren auf Vorjahresniveau. Mitarbeiterwohnungen könnten als vielversprechender Ansatz dienen in diesem Segment. Aufwärtstrend im Schneckentempo: Investmentmarkt Flächennachfrage Impulse kommen von Hinweis: Das gesamte Frühjahrsgutachten mit unseren vollständigen Ausführungen können Sie auf der Website des ZIA herunterladen: https://zia-deutschland.de/fruehjahrsgutachten/ Ansprechpartner: Sven Carstensen, Vorstand bulwiengesa, carstensen@bulwiengesa.de
Gesundheitsimmobilien im Fokus: Stabilität in bewegten Zeiten
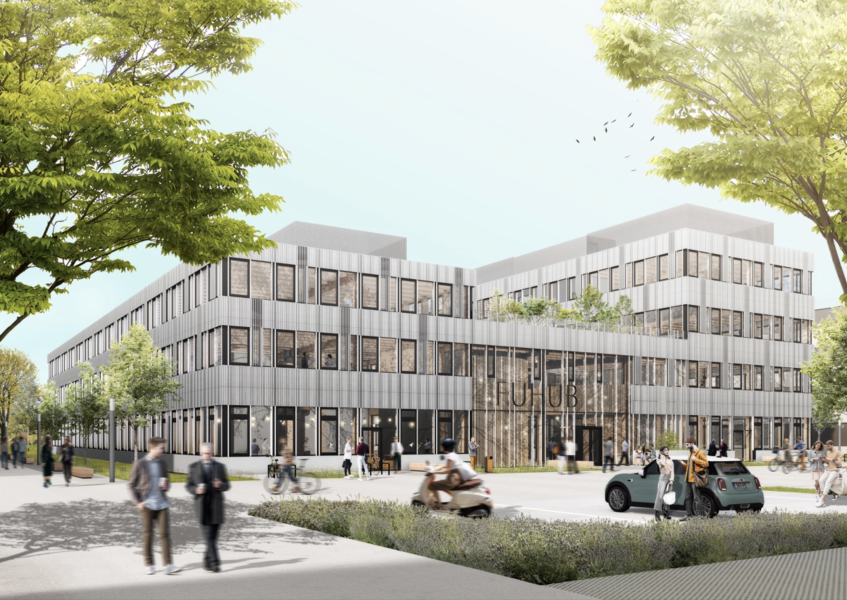
Während der gewerbliche Immobilienmarkt weiter unter konjunkturellen Unsicherheiten leidet, rücken alternative Assetklassen verstärkt in den Fokus. Wir haben den aktuellen Marktbericht für die Berliner Sparkasse erstellt. Dieser beleuchtet insbesondere das Potenzial von Gesundheitsimmobilien, mit Fokus auf Labore sowie Ärztehäuser / Medizinische Versorgungszentren (MVZ). Gesundheitsmarkt im Wachstum Die demografische Entwicklung und die steigende Nachfrage nach medizinischer Versorgung machen diese Immobilienformen für Investoren attraktiv: Labore: Hohe Anforderungen, großes Potenzial Labore sind ein wachsendes Segment innerhalb der Life-Science-Immobilien – mit entsprechend komplexen Anforderungen. Abhängig von der Sicherheitsstufe steigen sowohl Baukosten (bis zum Zehnfachen eines Bürogebäudes) als auch Mietpreise deutlich an. Besonders gefragt sind Flächen in Clustern wie Berlin-Buch oder Adlershof, oft in direkter Nähe zu Forschungseinrichtungen. Ärztehäuser und MVZ: Neue Dynamik durch angestellte Ärzte MVZs gewinnen rasant an Bedeutung, nicht zuletzt, weil immer mehr Mediziner den Weg in die Anstellung suchen. Die Entwicklung solcher Immobilien erfordert neben klassischen Lagekriterien vor allem: Mieten für Logistik- und Unternehmensimmobilien Fazit: Stabilität trifft auf Spezialisierung Vorteile für Investoren: Herausforderungen: Unser Fazit: Wer bereit ist, sich auf die besonderen Anforderungen dieser Assetklasse einzulassen, findet hier eine interessante und robuste Investitionsalternative im Berliner Markt. Den vollständigen Bericht zum kostenfreien Download finden Sie auf der Webseite der Berliner Sparkasse. Ansprechpartnerin: Nicole Tietze, Senior Consultant im Bereich Gewerbeimmobilien bei bulwiengesa, tietze@bulwiengesa.de
Unternehmensimmobilien 2024: Stabilität trotz Zurückhaltung am Investmentmarkt

Trotz schwieriger wirtschaftlicher Rahmenbedingungen zeigt sich der Markt für Unternehmensimmobilien in Deutschland widerstandsfähig. Der aktuelle Marktbericht der INITIATIVE UNTERNEHMENSIMMOBILIEN, der von bulwiengesa erstellt wurde, offenbart: Während sich Investoren noch zurückhalten, bleibt die Nachfrage nach Flächen stabil – mit regionalen und segmentbezogenen Unterschieden. Flächenumsatz: Süden an der Spitze Der Flächenumsatz betrug im Jahr 2024 rund 2,7 Millionen Quadratmeter. Besonders dynamisch zeigte sich die Region Süd, die mit einem Anteil von 28,5 % erneut Spitzenreiter im regionalen Vergleich war. Im Gegensatz dazu verzeichnete das zweite Halbjahr einen merklichen Rückgang gegenüber dem starken Jahresauftakt – ein Hinweis darauf, dass Nutzerentscheidungen zunehmend von der gesamtwirtschaftlichen Unsicherheit beeinflusst werden. Produktionsimmobilien bleiben gefragt – trotz Dämpfer Mit einem Umsatz von 428.500 qm im zweiten Halbjahr lagen Produktionsimmobilien zwar deutlich unter dem Vorhalbjahr (–58,8 %), doch blieben sie die nachgefragteste Objektkategorie. Ihre Beliebtheit ergibt sich vor allem durch die starke Nutzung durch Eigennutzer – ein stabilisierender Faktor im Marktgeschehen. Investmentmarkt am Boden – Renditen stabilisieren sich Das Investmentvolumen für Unternehmensimmobilien erreichte im Gesamtjahr 2024 lediglich 1,19 Milliarden Euro – ein neuer Tiefpunkt im Betrachtungszeitraum. Besonders auffällig: Im zweiten Halbjahr lag das Volumen bei nur 457,7 Millionen Euro. Als Gründe gelten Zinserhöhungen der EZB, zurückhaltende Finanzierungen und eine Diskrepanz zwischen Käufer- und Verkäufererwartungen. Positiv hervorzuheben ist jedoch die Stabilisierung der Renditen: Gerade diese Seitwärtsbewegung könnte künftig wieder für mehr Planungssicherheit bei Investoren sorgen. Internationale Käufer wittern Chancen Erstmals seit Jahren machten ausländische Investoren fast die Hälfte des Marktes aus: 48 % des Transaktionsvolumens entfielen auf Käufer aus Europa, Nordamerika und Asien – ein Indiz für das zunehmende Interesse an deutschen Unternehmensimmobilien bei internationalem Kapital. Ein Hoffnungsschimmer kommt aus der Projektentwicklung: Das Fertigstellungsvolumen lag mit 2,2 Mio. qm leicht unter den Vorjahren, konnte im zweiten Halbjahr jedoch um 41,6 % gegenüber dem ersten zulegen. Für das Jahr 2025 wird ein Rekordwert von über 2,4 Mio. qm prognostiziert. Fazit: Ein Markt im Wartemodus – mit resilienten Fundamenten Der Markt für Unternehmensimmobilien bleibt trotz des gebremsten Investmentgeschehens robust. Die solide Flächennachfrage, stabile Mieten und eine gut gefüllte Projektpipeline bilden die Grundlage für eine mögliche Erholung. Sollte sich das konjunkturelle Umfeld in der zweiten Jahreshälfte 2025 verbessern, könnte der Sektor zeitnah wieder an Dynamik gewinnen – nicht zuletzt aufgrund des starken Interesses internationaler Investoren und der klaren Nachfrage nach modernen Gewerbeflächen. Downloads Pressemeldung zum 22. Marktbericht der Initiative Unternehmensimmobilien Den vollständigen Marktbericht #22 der INITIATIVE UNTERNEHMENSIMMOBILIEN finden Sie hier zum Download Ansprechpartner: Felix Werner, Teamleiter, werner@bulwiengesa.de, Daniel Sopka, Consultant, sopka@bulwiengesa.de und Benedikt Gebert, Consultant im Bereich Logistik- und Unternehmensimmobilien, gebert@bulwiengesa.de
Kooperation von bulwiengesa und on-geo
Die bulwiengesa AG und die on-geo GmbH gehen eine strategische Partnerschaft ein, um Immobilienbewertern einen noch einfacheren Zugang zu fundierten Marktdaten zu bieten. Über die Bewertungssoftware LORA sowie den Marktdatenshop geoport von on-geo können Nutzer nun direkt auf die RIWIS Standortreports von bulwiengesa zugreifen. Die Standortreports beinhalten unter anderem markttypische Mieten und Nettoanfangsrenditen auf Basis einer zehnjährigen Zeitreihe und unterstützen so die Einschätzung lokaler Immobilienmärkte. Zudem erfüllen die bereitgestellten Daten die Anforderungen der Beleihungswertermittlungsverordnung (BelWertV). Die Integration ermöglicht eine effizientere Recherche und eine medienbruchfreie Nutzung aktueller Marktdaten innerhalb bestehender Bewertungsprozesse. Weitere Informationen zur Kooperation sind in der Pressemitteilung abrufbar. Downloads Pressemeldung Kooperation bulwiengesa und on-geo Ansprechpartnerin: Birgit Haase, Managerin Unternehmenskommunikation und Marketing bei bulwiengesa, haase@bulwiengesa.de
Frühjahrsprognosen 2025 – Leichte wirtschaftliche Erholung – Immobilienmärkte reagieren differenziert
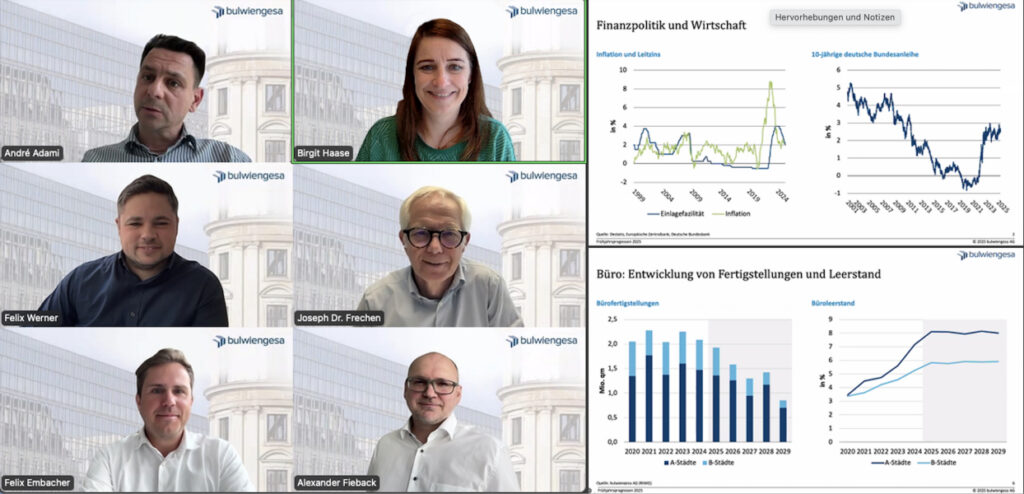
Zwei Mal jährlich erstellen wir umfassende Prognosen zur Entwicklung der Immobilienmärkte in Deutschland – basierend auf volkswirtschaftlichen Rahmenbedingungen und Analysen aus der hauseigenen Immobiliendatenbank RIWIS. Die aktuellen Frühjahrsprognosen wurden am 17. Juni 2025 in einem öffentlichen Webinar vorgestellt. Konjunktur: Aufhellung mit Unsicherheiten Die deutsche Wirtschaft zeigt erste Erholungstendenzen. Das Bruttoinlandsprodukt wuchs im ersten Quartal 2025 um +0,4 % – stärker als erwartet. Haupttreiber waren vorgezogene Exporte in die USA, insbesondere aus der Pharma- und Automobilindustrie. Trotzdem bleibt der Arbeitsmarkt angespannt. Die Arbeitslosenzahl dürfte in den Sommermonaten bei rund 3 Millionen liegen. Eine Belebung des Arbeitsmarkts wird erst 2026 mit einem prognostizierten BIP-Wachstum von +0,8 % erwartet. Die Inflation hat sich wie prognostiziert auf das 2%-Ziel abgeschwächt. Zinssenkungen sind laut bulwiengesa weder für den weiteren Jahresverlauf 2025 noch für 2026 zu erwarten. Ein Lichtblick ist das Deutsche Hypo Immobilienklima, das im Mai auf 97,0 Punkte stieg. Vor allem das Ertragsklima verbesserte sich deutlich. Wohn- und Logistikimmobilien bleiben in einem unsicheren Umfeld gefragt. Prognosen für die Immobilienmärkte Wohnen: Kaufmarkt mit Stabilisierungstendenzen, Mietmarkt anhaltend unter Druck Die Kaufpreise für Wohnimmobilien stabilisieren sich allmählich, während das Mietwachstum mit mindestens 3 % kräftig bleibt. Zudem hält das Bevölkerungswachstum in den gefragten Städten an und sorgt für zusätzlichen Druck am Mietmarkt. Die Bautätigkeit bleibt trotz großer Nachfrage auf niedrigem Niveau, vielerorts bleibt der Bedarf ungedeckt. bulwiengesa erwartet, dass die Fertigstellungszahlen im Neubau in diesem und im kommenden Jahr unter der Marke von 200.000 Wohnungen bleiben werden. Einzelhandel: Konsumstimmung gibt die Richtung vor Der Einzelhandelsumsatz in Deutschland zeigte zu Jahresbeginn 2025 eine volatile Entwicklung mit abwechselnd steigenden und leicht rückläufigen Monatswerten. Der HDE rechnet dennoch mit einem nominalen Jahresplus von 2 %, beim Online-Handel sogar mit +4 %. Trotz gestiegener Einkommen bleibt die Anschaffungsneigung laut HDE-Konsumbarometer niedrig als Ausdruck der anhaltenden wirtschaftlichen Verunsicherung. Bei Handelsimmobilien stabilisieren sich nach fünf Jahren der Preis- und Mietkorrekturen die Spitzenmieten in A- und B-Städten – bis 2029 wird ein moderater Anstieg um 4 % erwartet. Die Nettoanfangsrenditen zeigen sich stabil, da Spitzenlagen in innerstädtischen Highstreets weiterhin gefragt sind. Büroimmobilien: Leerstand steigt weiter, aber Qualität bleibt gefragt Der Büromarkt leidet unter der schwachen Konjunktur und stagnierender Beschäftigung. Dadurch steigen kurzfristig die Leerstände weiter. 2025 liegt er im Mittel bei über 8 %, mittelfristig aber mit sehr unterschiedlichen Entwicklungen in den einzelnen Städten. Gleichzeitig bleiben zentrale, energieeffiziente Flächen gefragt, was weiteres Potenzial für steigende Spitzenmieten bietet. Diese steigen im Mittel in den A-Städten flächendeckend auf über 46 Euro/qm bis 2029. Teilweise liegen die Werte jetzt schon darüber. Logistikimmobilien: Risikoaversion dämpft Neubau, Mietwachstum hält an Im Jahr 2024 liegt der Anteil spekulativ errichteter Logistikimmobilien bei nur noch 13 % des Gesamtentwicklungsvolumens – ein deutlicher Rückgang im Vergleich zum Durchschnitt der Jahre 2019 bis 2023 mit rund 32 %. Hauptgrund ist die gestiegene Risikoaversion vieler Banken, die spekulative Finanzierungen zunehmend zurückhaltend bewerten. Trotz dieser Entwicklung zeigen sich die Fertigstellungszahlen bislang vergleichsweise stabil. Der weiterhin bestehende Flächenbedarf (insbesondere nach Flächen mit Neubaustandard) wird dadurch unterstrichen. Dies wirkt sich auch auf die erwartete Mietentwicklung aus. Wenngleich auf einem moderateren Niveau als in den vergangenen Jahren, sind weitere Anstiege bei den Lagerflächenmieten in den kommenden Jahren zu erwarten. Mit dynamischen Steigerungen um etwa 3% p.a. kann in den Regionen um die A-Städte gerechnet werden. Alle begleitenden Unterlagen finden Sie hier: Downloads Pressemitteilung bulwiengesa Frühjahrsprognosen 2025 Präsentation bulwiengesa Frühjahrsprognosen aus dem Webinar Die Aufzeichnung des Webinars, zu dem sich über 1.000 interessierte Personen angemeldet haben, finden Sie HIER. Ansprechpartnerin: Birgit Haase, Managerin Unternehmenskommunikation und Marketing bei bulwiengesa, birgit.haase@bulwiengesa.de