
Kein Sommerhoch beim Immobilienklima
Nach dem Rücksetzer im Vormonat verzeichnet das Deutsche Hypo Immobilienklima im August einen erneuten Rückgang. Im Rahmen der 212. Monatsbefragung von rund 1.000 befragten Immobilienexpertinnen und -experten fiel das Immobilienklima um 3,5 Prozent auf nun 92,2 Punkte. Das Investmentklima setzt seinen Rückgang fort und verschlechtert sich um 2,3 Prozent auf 88,4 Punkte. Auch das Ertragsklima gibt um 4,7 Prozent zum Vormonat nach und steht nun bei 96,0 Punkten. Das Sommerloch scheint noch nicht überwunden zu sein. Mit Ausnahme des Logistikklimas setzt sich die rückläufige Entwicklung in allen Assetklassen im August weiter fort. Auch wenn das Wohnklima seinen Spitzenplatz mit großem Abstand verteidigt, verzeichnet das Segment im August den höchsten Rückgang: Es fällt um 5,3 Prozent auf 143,4 Punkte. Das Handelsklima gibt um 2,7 Prozent nach und erreicht einen Wert von 81,8 Punkten. Am schwächsten zeigt sich weiterhin das Büroklima. Es erleidet im August den zweitstärksten Rückgang aller Segmente in Höhe von 5,2 Prozent und notiert nun bei 71,3 Punkten. Das Hotelklima fällt um 2,7 Prozent auf einen Wert von 106,3 Punkten. Logistik kann sich als einzige Assetklasse leicht verbessern und steigt um 0,8 Prozent auf 110,4 Punkte. Downloads Immobilienklima Auswertung August 2025 Ihre Markteinschätzung zählt – 5 Minuten, die sich lohnenDer Deutsche Hypo Immobilienklima-Index hat bereits 2009 die Krise vorhergesagt, als die Zahlen noch gut aussahen. Heute brauchen wir wieder Ihre Expertise: Über 1.200 Immobilienprofis teilen monatlich ihre Markteinschätzung – und schaffen so das präziseste Stimmungsbild der Branche. Ihr Nutzen: Sehen Sie, wie sich Ihre Einschätzung zu Büro, Handel, Wohnen, Logistik und Hotel im Vergleich zur Gesamtbranche entwickelt. Erkennen Sie Trends, bevor sie in den Statistiken sichtbar werden. So einfach geht’s: QR-Code scannen, automatische Anmelde-Mail abschicken, fertig. Die monatliche Teilnahme dauert keine 5 Minuten – Sie klicken nur die zutreffenden Aussagen an.Machen Sie mit. Ihre Stimme macht den Unterschied. Autor: Robin Cunningham, Volkswirt, robin.cunningham@bulwiengesa.de
Wenig Bewegung am deutschen Immobilienmarkt

Zum elften Mal präsentiert bulwiengesa die umfassende Analyse der deutschen Immobilienmärkte. Die Ergebnisse der diesjährigen 5% Studie zusammen mit ADVANT Beiten zeigen: Der deutsche Immobilienmarkt ist von einer weitgehenden Stagnation geprägt. Parallel dazu gewinnen Nischensegmente an Attraktivität. Der Markt belohnt zunehmend professionelles Asset-Management und Spezialkenntnisse – ein Trend, der die Spreu vom Weizen trennt. Die wichtigsten Ergebnisse im Überblick Gewerbeimmobilien: Unsicherheit blockiert den Markt Der Gewerbeimmobilienmarkt verharrt weiterhin in einer ausgeprägten Abwartehaltung. Besonders im Büromarkt löst sich die Unsicherheit nicht auf. „Die Fragezeichen bezüglich der zukünftigen Nachfrage nach Büroflächen und des CapEx-Bedarfs bei Beständen aufgrund des gestiegenen energetischen Sanierungsbedarfs bleiben bestehen.“ Sven Carstensen, Vorstand bulwiengesa AG In A-Märkten zeigen Büroimmobilien mit 3,91% IRR eine leichte Entspannung um 21 Basispunkte, doch der Transaktionsmarkt bleibt fragmentiert. Die Preisvorstellungen von Käufern und Verkäufern klaffen oft nach wie vor weit auseinander. Produktionsimmobilien führen Renditeranking an Produktionsimmobilien stehen wieder an der Spitze des Renditerankings der Studie. Mit einem IRR-Basiswert von 6,14% bieten sie Investoren überdurchschnittliche Perspektiven, erfordern jedoch spezialisiertes Management-Know-how und sind eng mit konjunkturellen Schwankungen verknüpft. Die Core-Spanne erstreckt sich dabei von 4,83% bis 7,51%. Logistik erreicht erstmals 5%-Marke Moderne Logistikimmobilien haben 2025 die symbolische 5%-Schwelle überschritten und erreichen einen IRR-Basiswert von 4,93% – ein deutlicher Anstieg um rund 60 Basispunkte. Die Mietsteigerungen lagen leicht über dem Vorjahr, wodurch sich selektiv gute Einstiegschancen ergeben. Die Core-Spanne erstreckt sich von 3,66% bis 5,23%. Trotz des eingetrübten wirtschaftlichen Gesamtumfelds bleibt die Nachfrage nach hochwertigen Logistikimmobilien stabil, wobei die Qualität zunehmend zum entscheidenden Faktor wird. Wohnen: Stabiles Umfeld bei erhöhtem Investoreninteresse Bei Wohnimmobilien zeigt sich ein stabiles Renditebild ohne dramatische Bewegungen. A-Märkte verzeichnen mit 2,8% IRR einen geringfügigen Rückgang von 15 Basispunkten, während B-Märkte (3,01% IRR) und Universitätsstädte (3,24% IRR) leicht zulegen. „Das Interesse an Wohninvestments hat im Jahr 2025 deutlich zugelegt – insbesondere auch außerhalb der A-Märkte“, berichtet Carstensen. „Dieser Trend dürfte sich fortsetzen.“ Bei einer aktuellen Inflation von 2-2,5% bleiben Wohnimmobilien grundsätzlich eine attraktive Anlagealternative, wobei sich das Investoreninteresse zunehmend auch auf sekundäre Märkte ausweitet. Microliving: Profiteur des Wohnraummangels Möblierte Apartments verzeichnen eine positive Entwicklung mit IRR-Werten von 4,11% in A-Städten und 4,32% in B-Städten. Der anhaltende Wohnraummangel in deutschen Städten schafft kontinuierliche Nachfrage nach diesen flexiblen Wohnlösungen. Core-Matrix, Quelle: bulwiengesa Weitere Assetklassen im Detail Logistikimmobilien: Deutlicher Aufschwung Moderne Logistikimmobilien verzeichnen mit 4,93% IRR einen deutlichen Anstieg um 50 Basispunkte. Die Core-Spanne erstreckt sich von 3,66% bis 5,23%. Trotz des eingetrübten wirtschaftlichen Umfelds bleibt die Nachfrage nach hochwertigen Objekten stabil. Hotelimmobilien: Kontinuierliche Erholung Hotels zeigen eine positive Entwicklung mit Basiswerten zwischen 4,49% und 4,87% für 2- bis 4-Sterne-Häuser. Die Auslastungszahlen und Zimmerpreise haben sich auf robustem Niveau eingependelt, wobei die Performance stark vom Betreiber abhängt. Einzelhandel: Lebensmittel als Stabilitätsanker Fachmarktzentren mit Lebensmittelfokus bleiben bei 4,34% IRR konstant nachgefragt. Shoppingcenter zeigen sich mit 4,89% stabil, werden jedoch meist nur mit Umnutzungsoptionen gehandelt. Non-Core-Segment: Chancen für Spezialisten Für renditeorientierte Investoren eröffnen sich im Distressed-Segment zunehmend Chancen, während institutionelle Anleger diese Objekte aufgrund mangelnder ESG-Konformität meiden. „Renditeorientierte Investoren finden im Distressed-Immobiliensegment zunehmend attraktive Chancen. Die zentrale Herausforderung wird sein, zu identifizieren, welche notleidenden Immobilien sich überhaupt noch für den institutionellen Markt aufbereiten lassen.“ Klaus Beine und Florian Baumann, beide Partner ADVANT Beiten Büroimmobilien im Non-Core-Bereich können bis zu 10% IRR erreichen, bergen jedoch auch Totalausfallrisiken. Erfolgreich sind dabei vor allem Investoren mit ausgeprägter technischer Managementkompetenz. Unternehmensimmobilien: Stabile Alternative zu klassischen Investments Unternehmensimmobilien etablieren sich als nachhaltige Alternative: Diese managementintensiven Assetklassen zeichnen sich durch stabile Cashflows und hohe Nutzungsflexibilität aus. Methodische Grundlage Die Studie basiert auf einer Monte-Carlo-Simulation mit 1.000 Berechnungsdurchläufen und analysiert die interne Verzinsung (IRR) verschiedener Assetklassen bei einer angenommenen Haltedauer von zehn Jahren. Untersucht wurden 127 Büromärkte sowie 68 Wohnungsmärkte in Deutschland. Core-Immobilien werden dabei als Investments mit stabiler Vermietungssituation und nachhaltigen Lageparametern definiert, während Non-Core-Investments ein erhöhtes Risikoprofil mit entsprechend höheren Performancemöglichkeiten aufweisen. Fazit: Differenzierung als Schlüssel zum Erfolg Die 5% Studie 2025 verdeutlicht: Der deutsche Immobilienmarkt ist erwachsen geworden. Pauschale Markteinschätzungen werden der aktuellen Realität nicht mehr gerecht. Erfolgreiche Immobilieninvestments erfordern heute eine differenzierte Betrachtung, spezialisiertes Know-how und die Bereitschaft, auch abseits etablierter Pfade zu investieren. Der Markt honoriert Qualität und professionelles Management – eine Entwicklung, die Deutschland als Investitionsstandort langfristig stärkt und neue Chancen für spezialisierte Akteure schafft. Am 01.10. fand zu diesen Ergebnissen ein Webinar statt, in dem Praktiker diese Zahlen durchsprechen und ihre Sicht auf den Markt darlegten. Die Aufzeichnung des Webinars finden Sie auf YouTube: https://youtu.be/dvypQ0AK0CM Die Präsentationsfolien können Sie hier nebst der Pressemitteilung zur Studie finden. Ansprechpartner: Anna Wolfgarten, Consultant bei bulwiengesa, anna.wolfgarten@bulwiengesa.de und Sven Carstensen, Vorstand, sven.carstensen@bulwiengesa.de Downloads Pressemiteilung zur 5% Studie von bulwiengesa und ADVANT Beiten 5% Studie 2025 – Wo Investieren sich noch lohnt Präsentation 5% Studie 2025 Webinar
Logistikmarkt 2025: Robuste Entwicklung trotz wirtschaftlicher Unsicherheiten

Der deutsche Logistikimmobilienmarkt zeigt sich auch 2025 bemerkenswert widerstandsfähig. Während andere Assetklassen unter konjunkturellen Eintrübungen und geopolitischen Spannungen leiden, behauptet sich die Logistikbranche mit stabiler Nachfrage und steigendem Fertigstellungsvolumen. Dies sind zentrale Erkenntnisse unserer aktuellen Studie „Logistik und Immobilien 2025″, die wir gemeinsam mit unseren langjährigen Partnern BREMER SE, GARBE Industrial und Savills erstellt haben. Fertigstellungsvolumen steigt deutlich Das Fertigstellungsvolumen wird 2025 voraussichtlich auf rund 5,17 Millionen Quadratmeter ansteigen – ein deutliches Plus gegenüber den 4,29 Millionen Quadratmetern des Vorjahres. Diese Entwicklung resultiert teilweise aus Projektverschiebungen aus 2024, zeigt aber vor allem die anhaltende Dynamik im Sektor. „Die Assetklasse der Logistikimmobilien widersetzt sich weiterhin dem schwierigen Umfeld und den Trends aus anderen Assetklassen“, erklärt Alexander Fieback, Bereichsleiter Industrie- und Logistikimmobilien bei bulwiengesa. Bemerkenswert ist, dass Baustopps im Logistiksegment mit nur 0,7 Prozent weiterhin die absolute Ausnahme darstellen. Dies steht in deutlichem Kontrast zu den Assetklassen Büro (4,7 Prozent) und Handel (7,6 Prozent). Die gut gefüllte Projektpipeline für 2026 mit etwa 4,86 Millionen Quadratmetern unterstreicht das große Vertrauen der Marktakteure. Neue Nachfragetreiber entstehen Während traditionelle Treiber wie E-Commerce weiterhin relevant bleiben, kristallisiert sich der Verteidigungssektor als neuer struktureller Nachfragetreiber heraus. „Verteidigung wird zum strukturellen Nachfragetreiber mit einem potenziellen Flächenbedarf von 2,2-3,8 Millionen Quadratmetern bis 2030″, erklärt Tobias Kassner, Member of the Executive Board bei GARBE Industrial. Für Projektentwickler, Banken und Investoren eröffne sich damit ein neues Segment mit klar quantifizierbaren Volumina und langfristiger Planungssicherheit. Gleichzeitig drängen chinesische E-Commerce-Anbieter verstärkt in den deutschen Markt und schaffen zusätzliche Flächennachfrage. Diese neuen Impulse können teilweise die gedämpfte Nachfrage aus anderen Bereichen kompensieren. Investmentmarkt stabilisiert sich Das Logistiksegment erreichte 2024 ein Investmentvolumen von 4,3 Milliarden Euro und behauptete gemeinsam mit Light Industrial seine Position als nachgefragteste gewerbliche Assetklasse. „In Zeiten einer schwächelnden Wirtschaft, geopolitischen Konflikten und steigenden Zöllen stoppen viele Kapitalgeber die Zuflüsse von Mitteln in Core-Fonds oder fordern sie sogar zurück, gleichzeitig fließt mehr Kapital in Value-add-Strategien“, so Bertrand Ehm, Director Investment bei Savills. Die Stabilisierung der Spitzenrenditen deutet darauf hin, dass die Preisfindungsphase weitestgehend abgeschlossen ist. Dies schafft eine solide Grundlage für eine mögliche Belebung der Investitionstätigkeit in den kommenden Quartalen. Deutschland als Europas Logistik-Hotspot Mit einem funktionalen Bestand von rund 167 Millionen Quadratmetern positioniert sich Deutschland als einer der führenden Logistikimmobilienmärkte Europas. Besonders bemerkenswert: 27 Prozent des Gesamtbestands sind maximal zehn Jahre alt und repräsentieren damit die intensivste Entwicklungsphase in der Geschichte des deutschen Logistikimmobilienmarkts. Die Logistikregion Rhein-Ruhr konnte ihren Spitzenplatz im Ranking deutscher Logistikregionen mit einem Gesamtvolumen von rund 1,60 Millionen Quadratmetern (2020-2025) knapp vor Berlin (1,56 Millionen Quadratmeter) und Halle/Leipzig (1,43 Millionen Quadratmeter) behaupten. Nachhaltigkeit wird zum Standard „Für die Zukunft erhoffen wir uns natürlich positive Auswirkungen des Infrastrukturpaketes der Bundesregierung“, so Michael Dufhues, Vorstand bei BREMER. Durch Investitionen sei ein spürbares Wirtschaftswachstum zu erwarten, das zur Stabilisierung der Baukonjunktur beiträgt. Gleichzeitig stabilisieren sich die Baukosten nach Jahren deutlicher Anstiege, während ESG-Konformität zum zwingenden Standard wird – ohne diese ist weder Finanzierungszugang noch erfolgreiche Vermarktung möglich. Fazit Der deutsche Logistikimmobilienmarkt zeigt sich auch in herausfordernden Zeiten robust und anpassungsfähig. Neue Nachfragetreiber wie der Verteidigungssektor eröffnen zusätzliche Perspektiven, während sich der Investmentmarkt stabilisiert. Die Branche profitiert von ihrer Resilienz und der kontinuierlich hohen Nachfrage nach modernen, nachhaltigen Logistikflächen. Hinweis: Die gesamte Studie können Sie auf der Website https://logistik-und-immobilien.de/ kostenfrei herunterladen. Die Aufnahme des Webinars zur diesjährigen Studie finden Sie online HIER. Ansprechpartner: Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien, daniel.sopka@bulwiengesa.de Downloads Presseinformation
Light Industrial Markt erholt sich deutlich
830 Millionen Euro Transaktionsvolumen, 21 Prozent mehr Flächenumsatz und eine neue regionale Spitzenposition: Der Markt für Light Industrial Immobilien zeigt im ersten Halbjahr 2025 eine klare Erholung – so der Halbjahresbericht unserer Initiative Light Industrial. Nach der investorenseitigen Zurückhaltung der vergangenen Monate kommt wieder Bewegung in den Markt. Produktionsimmobilien verzeichneten dabei die stärkste Entwicklung – das Investmentvolumen hat sich nahezu versechsfacht. Auch regional gibt es Veränderungen: Die Region Süd hat den Verdichtungsraum Rhein-Ruhr als Spitzenreiter abgelöst. Bei der Flächennachfrage überrascht die Region Ost mit dem höchsten Marktanteil, maßgeblich getrieben durch den TSMC-Baustart in Dresden. Alle Zahlen, Analysen und Trends im Detail: Auf der Webseite der INITIATIVE LIGHT INDUSTRIAL können Sie den vollständigen Bericht mit allen Daten und Grafiken herunterladen. Der Halbjahresbericht bietet umfassende Einblicke in Investment- und Vermietungsmarkt, Renditeentwicklungen, Fertigstellungen und regionale Trends. Ansprechpartner:Daniel Sopkadaniel.sopka@bulwiengesa.deTel. +49 40 42 32 22 29 Die Pressemitteilung zum Bericht finden Sie hier: Pressemitteilung bulwiengesa Marktbericht Initiative Light Industrial 1.HJ 2025
Herbstprognosen 2025: Wirtschaftspolitische Unsicherheit belastet – Immobilienmärkte zeigen differenzierte Erholung
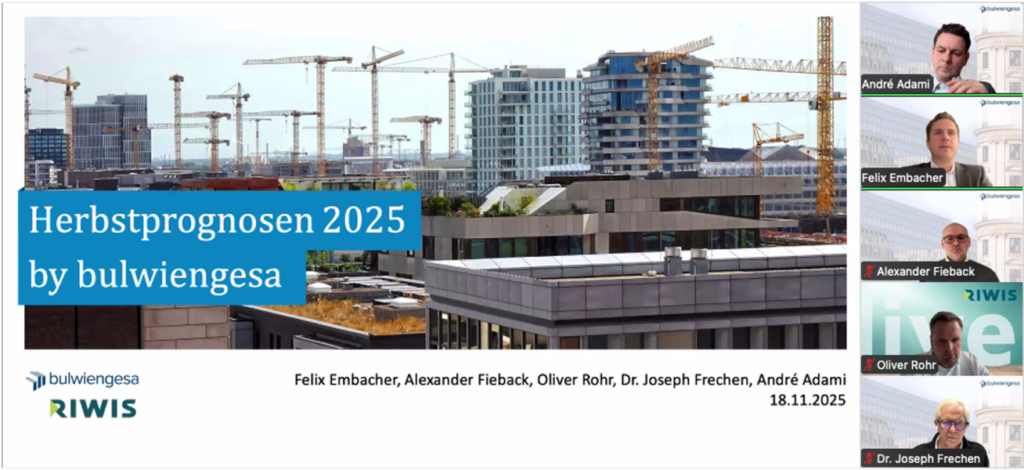
Zum zweiten Mal in diesem Jahr hat bulwiengesa umfassende Prognosen zur Entwicklung der Immobilienmärkte in Deutschland veröffentlicht – basierend auf volkswirtschaftlichen Rahmenbedingungen und Analysen aus der hauseigenen Immobiliendatenbank RIWIS. Die aktuellen Herbstprognosen wurden am 18. November 2025 in einem Webinar vorgestellt. Die deutsche Immobilienwirtschaft zeigt sich robust trotz wirtschaftspolitischer Unsicherheit auf Krisenniveau. Das belegen die aktuellen Herbstprognosen 2025 von bulwiengesa vom 18. November. Die wichtigsten Erkenntnisse: Wohnen profitiert von Knappheit Der Wohnungsmarkt bleibt der Lichtblick: Durchscnittsmieten steigen kontinuierlich auf über 21 Euro/qm in A-Städten bis 2029. Der Tiefstpunkt bei Baustarts ist erreicht, die Sonder-AfA zeigt Wirkung. In mehr als jedem zweiten Forward Deal sind geförderte Wohnungen enthalten. Büro: Qualität entscheidet Leerstände steigen 2025 auf über 8 % in A-Städten. „Flight to Quality and Location“ prägt den Markt. Zentrale, energieeffiziente Flächen bleiben stark nachgefragt, Spitzenmieten steigen bis 2029 auf über 46 Euro/qm. Logistik mit zuversichtlichem Ausblick Die Flächennachfrage steigt um 10 % auf 4,3 Mio. qm. Ab 2026 werden Impulse aus dem Defense-Sektor und durch asiatische Unternehmen erwartet. Mieten steigen moderat weiter, auf dem Transaktionsmarkt nimmt die Aktivität zu – Zeichen für zurückkehrendes Anlegervertrauen. Einzelhandel stabilisiert sich Nach Jahren der Korrektur: Spitzenmieten in Top-Lagen stabilisieren sich, Leerstandsquoten in Highstreets steigen nicht weiter. Optimismus für 1A-Lagen kehrt zurück. Positives Signal: Die Immobilienfinanzierung erholt sich. Das BF-Quartalsbarometer erreichte mit -7,04 den höchsten Wert seit Anfang 2022. Die Aufzeichnung des Webinars finden Sie HIER. Downloads Pressemitteilung bulwiengesa Herbstprognosen 2025 Ansprechpartnerin: Birgit Haase, Leitung Unternehmenskommunikation und Marketing, birgit.haase@bulwiengesa.de
Kurzstudie Industrial – Logistik im Fokus
Neue Nachfragetreiber treffen auf strukturelle Herausforderungen Der deutsche Markt für Industrialimmobilien befindet sich im Umbruch. In einer aktuellen Kurzstudie haben wir gemeinsam mit der Berlin Hyp die Situation am deutschen Logistikmarkt analysiert – mit besonderem Blick auf das Potenzial verteidigungsbezogener Logistikimmobilien. Starker Markt unter Druck Der deutsche Industrial-Markt hat sich mit einem durchschnittlichen Fertigstellungsvolumen von 6 Millionen Quadratmetern pro Jahr als einer der führenden in Europa etabliert. Für 2025 wird sogar ein Volumen von 7 Millionen Quadratmetern prognostiziert. Doch der E-Commerce-Boom ebbt ab: Wirtschaftliche Unsicherheiten hemmen die Nachfrage, die Flächenumsätze sinken und die Mieten stagnieren auf hohem Niveau. Zugleich besteht erheblicher Flächenmangel – vor allem in den großen Ballungsgebieten. Die führenden Logistik-Hubs im Vergleich Unsere Analyse der sieben bedeutendsten deutschen Logistikregionen zeigt deutliche Unterschiede: München führt mit 10,80 Euro pro Quadratmeter bei den Spitzenmieten, Halle/Leipzig kann mit rund 3,5 Millionen Quadratmetern das größte Fertigstellungsvolumen vorweisen, und Berlin verzeichnete die dynamischste Mietpreisentwicklung mit einem Anstieg von 92 Prozent seit 2015. Rüstung und Verteidigung: Ein neuer Nachfragetreiber „Die Zeitenwende ist jetzt endgültig in der Immobilienbranche angekommen“, kommentiert Sascha Klaus, Vorstandsvorsitzender der Berlin Hyp. Der deutsche Verteidigungshaushalt steigt 2025 auf über 86 Milliarden Euro – und erzeugt erheblichen gewerblichen Flächenbedarf. Unsere Analyse zeigt für fünf ausgewählte Rüstungscluster einen Flächenbedarf bis 2030 von insgesamt 4,2 Millionen Quadratmetern – bei deutlicher Unterdeckung in der Pipeline. Besonders vielversprechend: Dual-Use-Immobilien, die sowohl zivile als auch militärische Nutzung ermöglichen und über bessere Drittverwendungsfähigkeit verfügen. Die vollständige Studie Detaillierte Analysen zu allen Logistik-Clustern, fundierte Einblicke in das Potenzial des Verteidigungssektors und einen umfassenden Marktüberblick finden Sie in der vollständigen Kurzstudie: https://www.berlinhyp.de/de/newsroom/publikationen/details/-747 Ansprechpartner: Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien, daniel.sopka@bulwiengesa.de und Nicole Tietze, Senior Consultant im Bereich Gewerbe- und Büroimmobilien, nicole.tietze@bulwiengesa.de
Development Monitor: Ende der Talsohle erreicht – Wohnungsbau erwartet ab 2027 wieder Wachstum

Auf Basis der Daten aus unserem aktuellen Development Monitor beleuchten wir die Trends auf dem Projektentwicklermarkt zum Jahresstart 2026. Gemeinsam mit unserem Kooperationspartner BFW und Experten der BayernLB sowie DKB haben wir im heutigen Webinar analysiert, warum trotz niedriger Fertigstellungszahlen wieder vorsichtiger Optimismus einkehrt. Die Fakten unserer Auswertung auf einen Blick Vom „harten Winter“ zum zyklischen Frühling Die aktuellen Zahlen spiegeln einerseits die Schwere der Krise wider: Für 2026 wird mit nur etwa 150.000 fertiggestellten Wohneinheiten im Neubau-Geschosswohnungsbau der quantitative Tiefpunkt erwartet. Doch die Stimmung am Markt dreht sich. André Adami, Head of Residential bei bulwiengesa, sieht erste „erblühende Knospen“: Projektentwickler reaktivieren Grundstücksankäufe und neue Fonds werden aufgelegt. Ab 2027 ist endlich wieder mit einer nachhaltigen Steigerung der Fertigstellungen zu rechnen. Finanzierung als Nadelöhr Trotz der neuen Zuversicht bleibt der „Gordische Knoten“ bei der Finanzierung bestehen. Banken fordern weiterhin hohe Eigenkapitalquoten von rund 25 %. Experten der BayernLB und DKB betonten im Webinar jedoch, dass bei hoher Professionalität und Objektqualität zunehmend wieder attraktive Finanzierungsanfragen für neue Projekte realisiert werden können. Politik in der Pflicht: Gebäudetyp E als Chance BFW-Bundesgeschäftsführer Andreas Beulich mahnt zur Umsetzung: „Die Zahlen zeigen es: 2026 wird ein verlorenes Jahr werden, wenn nicht entschlossen gehandelt wird.“ Der Verband fordert bezahlbare Standards und sieht im Gebäudetyp E eine zentrale Chance, um genehmigte, aber noch nicht begonnene Projekte endlich in die Umsetzung zu bringen. Fazit Der Projektentwicklermarkt hat die Talsohle durchschritten. Während die Statistik noch die niedrigen Fertigstellungen der Krisenjahre verarbeitet, bereitet sich die Branche auf den neuen Zyklus vor. Transparenz in neuen Segmenten wie dem Seniorenwohnen und eine Entschlackung regulatorischer Hürden sind nun die Hebel für den Aufschwung ab 2027. Sie konnten nicht live dabei sein? Hier finden Sie die Aufzeichnung des Webinars sowie die vollständigen Unterlagen zum Download: [Link zur Video-Aufzeichnung] Downloads Pressemitteilung Development Monitor 2.HJ 2025 Präsentationsfolien Development Monitor bulwiengesa 2.HJ 25 Ansprechpartnerin: Birgit Haase, Leiterin Unternehmenskommunikation und Marketing bei bulwiengesa, birgit.haase@bulwiengesa.de
Der Markt sendet Lebenszeichen – aber nur für die Richtigen
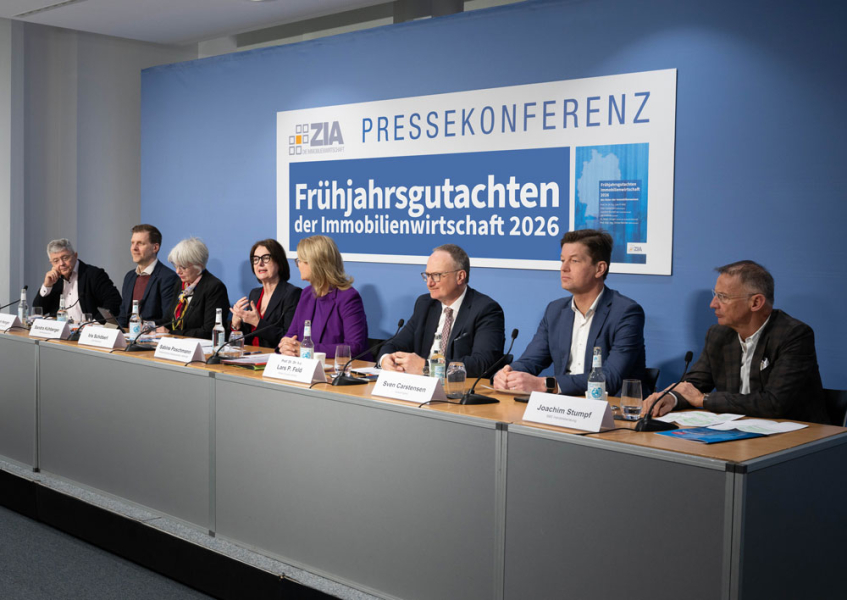
Was das Frühjahrsgutachten 2026 für Investoren, Nutzer und Standorte wirklich bedeutet Am 9. Februar wird das Frühjahrsgutachten der Immobilienwirtschaft 2026 auf der Veranstaltung „Quo Vadis 2026“ in Berlin vorgestellt. Die Erwartungen sind hoch – schließlich warten viele Marktteilnehmer seit Jahren auf ein klares Signal der Erholung.Die Analyse zeigt jedoch ein differenziertes Bild: Der Markt stabilisiert sich, aber auf niedrigem Niveau. Eine Rückkehr zu den Transaktionsvolumina der Hochphase zwischen 2019 und 2021 ist nicht in Sicht. Stattdessen etabliert sich ein neues Normal – geprägt von Selektivität, höheren Qualitätsanforderungen und klarer Fokussierung auf tragfähige Cashflows. Als Mitautor einzelner Kapitel ordnet bulwiengesa die zentralen Ergebnisse ein – analytisch, datenbasiert und mit Blick auf die strategischen Implikationen. Investmentmarkt: Stabilisierung – aber deutlich unter dem langjährigen Durchschnitt Der deutsche Investmentmarkt für Wirtschaftsimmobilien verharrte 2025 auf gedämpftem Niveau. Mit einem Transaktionsvolumen von rund 23,2 Mrd. Euro lag der Markt etwa 5 % unter dem Vorjahreswert und erreicht damit nur rund ein Drittel des Niveaus der Jahre 2019 bis 2021. Trotz Zinssenkungen der EZB blieb die erhoffte Marktbelebung aus. Gründe sind unter anderem: Auffällig ist die Verschiebung der Käuferstruktur:Großvolumige Transaktionen wurden 2025 überdurchschnittlich häufig von Family Offices und vermögenden Privatinvestoren getragen, während institutionelles Kapital vor allem im Core-Segment kaum aktiv war. Institutionelle Investoren konzentrierten sich primär auf Value-Add-Strategien, häufig mit Fokus auf Manage-to-ESG-Potenziale. Büro: Höchstes Investmentvolumen – bei anhaltendem Strukturwandel Mit 5,7 Mrd. Euro stellte das Bürosegment 2025 erneut die volumenstärkste Assetklasse im Investmentmarkt. Das Volumen lag damit rund 15 % über dem Vorjahr, ist jedoch vor dem Hintergrund der schwachen Ausgangsbasis zu relativieren. Auf der Nutzermarktseite zeigt sich die strukturelle Herausforderung deutlich: Die Zahlen bestätigen den Trend zur Marktpolarisierung: Der vielfach zitierte „Flight to Quality and Location“ ist damit kein temporärer Effekt, sondern Ausdruck eines dauerhaften Strukturwandels. Logistik und Light Industrial: stabil, aber nicht grenzenlos Logistik- und Light-Industrial-Immobilien zählen weiterhin zu den robusteren Segmenten. Die Nachfrage nach modernen, ESG-konformen Flächen in guten Lagen übersteigt in vielen Regionen nach wie vor das Angebot. Gleichzeitig zeigt das Frühjahrsgutachten, dass auch hier Differenzierung zunimmt: Neue Impulse kommen insbesondere aus den Bereichen Infrastruktur, Defence und Nearshoring, die punktuell zusätzliche Flächennachfrage generieren. Dennoch gilt auch hier: Stabilität ersetzt keinen Standort- und Objektcheck. Hotel: Repositionierung statt Neubau Der Hotelimmobilienmarkt hat 2025 eine spürbare Belebung erlebt. Die Übernachtungszahlen haben sich auf Vor-Pandemie-Niveau stabilisiert, der Investmentmarkt zeigt wieder Dynamik. Der Fokus verschiebt sich jedoch klar: Für Investoren eröffnen sich Chancen insbesondere dort, wo Konzepte, Betreiber und Standorte überzeugend zusammenspielen. Gleichzeitig steigt der Druck auf mittelständische Betreiber ohne Skaleneffekte und digitale Prozesse. Neue Impulsgeber jenseits der klassischen Assetklassen Während Büro, Logistik und Hotel weiter im Fokus stehen, gewinnen andere Nutzungsklassen strukturell an Bedeutung: Diese Segmente sind weniger zyklisch, dafür stärker reguliert und erklärungsbedürftig – bieten aber stabile Perspektiven für langfristig orientierte Investoren. Fazit: 2026 ist kein Boomjahr – aber ein Entscheidungsjahr Das Frühjahrsgutachten 2026 macht deutlich:Der Markt sendet Lebenszeichen, aber keine Entwarnung. Die kommenden Jahre werden geprägt sein von: Für Investoren, Nutzer und öffentliche Akteure bedeutet das: Strategische Klarheit ersetzt Markteuphorie. Wer bereit ist, selektiv zu investieren, aktiv zu managen und langfristig zu denken, findet auch im aktuellen Umfeld belastbare Chancen. bulwiengesa unterstützt Marktteilnehmer dabei, diese Chancen einzuordnen – analytisch fundiert, unabhängig und datenbasiert. Unsere Datenbank RIWIS bietet Markt-, Standort- und Preisdaten, die Ihnen in der täglichen Arbeit weiterhelfen. Gerne sprechen wir mit Ihnen im Nachgang über die Implikationen für Ihre Strategie. Hinweis: Das gesamte Frühjahrsgutachten mit unseren vollständigen Ausführungen können Sie auf der Website des ZIA herunterladen: https://zia-deutschland.de/fruehjahrsgutachten/ Ansprechpartner: Sven Carstensen, Geschäftsführer bulwiengesa, sven.carstensen@bulwiengesa.de
Nachhaltigkeit im Fokus: Digitale Instrumente für das zirkuläre Bauen

Der gewerbliche Immobilienmarkt in Berlin bleibt anspruchsvoll. Der Büroflächenumsatz sank 2025 auf 490.000 qm (–16 % ggü. 2024), die Leerstandsquote stieg auf 8,6 %. Gleichzeitig erreichte die Spitzenmiete 46,00 Euro/qm, während die Nettoanfangsrendite stabil bei 4,4 % verharrte. Im Industrialmarkt wurden 333.000 qm fertiggestellt (+5 %), der Flächenumsatz legte deutlich auf 327.000 qm zu (+51 %). Vor diesem Hintergrund rückt das Thema Nachhaltigkeit weiter in den Fokus – nicht zuletzt aufgrund steigender regulatorischer Anforderungen auf EU-Ebene. Zwei Kennzahlen verdeutlichen den Handlungsdruck: 75 % der Gebäude in Europa gelten als nicht energieeffizient, jährlich werden in Deutschland rund 110 Mio. Tonnen Beton verbaut. Der Marktbericht 01/2026 der Berliner Sparkasse und bulwiengesa beleuchtet daher digitale Instrumente wie den digitalen Gebäudezwilling und den Gebäuderessourcenpass. Digitale Zwillinge ermöglichen eine lebenszyklusübergreifende Datenerfassung und -analyse. Angesichts von rund 51,6 Mio. Gebäuden in Deutschland und einem geschätzten Materialbestand von 20,8 Mrd. Tonnen liegt hier erhebliches Optimierungspotenzial – insbesondere vor dem Hintergrund einer erforderlichen Sanierungsquote von etwa 2 % pro Jahr. Ergänzend schafft der Gebäuderessourcenpass Transparenz über verbaute Materialien und gebundenes CO₂ und unterstützt den Übergang zur Kreislaufwirtschaft. Den vollständigen Marktbericht „Nachhaltigkeit – Digitale Helfer für das Zirkuläre Bauen“ mit detaillierten Marktdaten zu Büro-, Logistik- und Wohnungsmarkt sowie umfassenden Analysen zu Zertifizierungssystemen finden Sie auf der Webseite der Berliner Sparkasse. Ansprechpartnerin: Nicole Tietze, Senior Consultant im Bereich Gewerbeimmobilien, nicole.tietze@bulwiengesa.de
Strategischer Ausbau: DKB wird Partner für den Development Monitor
Der Immobilienmarkt steht vor komplexen Herausforderungen. Umso wichtiger ist eine valide Datengrundlage, die nicht nur Volumina abbildet, sondern auch die Realisierbarkeit von Projekten beleuchtet. Vor diesem Hintergrund freuen wir uns, die Deutsche Kreditbank AG (DKB) als neuen strategischen Partner für den Development Monitor begrüßen zu dürfen. Damit verstärkt die DKB die bereits erfolgreiche Kooperation mit dem BFW Bundesverband Freier Immobilien- und Wohnungsunternehmen e. V. Ziel dieser erweiterten Allianz ist es, den Development Monitor kommunikativ und fachlich um kritische Themen wie Bauqualitäten, Baukosten und Förderungen zu ergänzen. Datenpower trifft Finanzierungsexpertise Der Development Monitor ist als spezialisiertes Modul fest in unsere Immobiliendatenbank RIWIS integriert. Mit tagesaktuellen Daten zu über 22.900 Bauvorhaben bietet er die umfangreichste Übersicht über den deutschen Projektentwicklermarkt. Durch den Beitritt der DKB wird diese Perspektive nun massiv um die Finanzierungs- und Förderseite gestärkt. Holger Kuball, Leiter Wohnungs- und Tourismuswirtschaft bei der DKB, betont: „Unser Ziel ist es, Maßnahmen zu begleiten, die die Realisierung von Projekten trotz gestiegener Kosten und veränderter Rahmenbedingungen wieder ermöglichen“. Für bulwiengesa ist dieser Schritt ein konsequenter Ausbau des Ziels, die Transparenz am Bau zu erhöhen und datenbasierte Diskussionen zur Zukunft des Sektors anzustoßen. Transparenz für Ihren Marktvorteil Für Nutzer von RIWIS bedeutet die Kooperation eine noch tiefere Einordnung der Marktbewegungen. Gerade in Zeiten, in denen Baustarts verzögert werden und die Finanzierung zum Nadelöhr geworden ist, liefert der Development Monitor die notwendigen Fakten, um Chancen und Risiken präzise zu bewerten. Download der Pressemitteilung: Downloads Pressemitteilung bulwiengesa Development Monitor neuer Partner DKB Ansprechpartnerin: Birgit Haase, Leiterin Unternehmenskommunikation und Marketing bei bulwiengesa, birgit.haase@bulwiengesa.de