
Markt für Projektentwicklungen: keine Trendwende
Der Abschwung hat sich abgeflacht, aber die jüngsten Trends wie Projektverzögerungen, geringe Zahl an Baustarts und Insolvenzen von Projektentwicklern bleiben bestehen. Das wurde im Webinar zur jüngsten Development-Monitor-Auswertung deutlich. –> Den Link zur Aufzeichnung finden Sie unten. Den jüngsten „Freeze“ des kontinuierlich aktualisierten Development Monitors haben wir zum 30.6.24 erstellt, um die Marktentwicklung im Halbjahresturnus abbilden zu können. Zum 30.6.2024 zeigt der Monitor rund 21.000 Projekte, die zwischen 2021 und 2028 in Bau, in Planung oder fertiggestellt sind. Demnach geht die gesamte Projektfläche deutschlandweit um -6,8 % zurück, am stärksten im Segment Büro (-9,7 %), am wenigsten bei Logistikflächen (-3,3 %); im Wohnen beträgt der Rückgang -9,2 %, im Handel -3,6 %, im Hotel -8,2 %. Das Gesamtvolumen beträgt rund 173 Mio. qm. Fast jeder vierte Quadratmeter wird in einer der sieben A-Städte entwickelt. Unverändert ist Wohnen die bedeutendste Nutzungsart. Um eine Trendwende auszurufen, ist es noch zu früh. Der Projektentwicklungsmarkt liegt nach wie vor brach. Besonders problematisch ist der Rückzug der Projektentwickler aus den A-Städten im Wohnungsbau – also genau dort, wo Neubau die angespannte Wohnungssituation lindern müsste. Dort gehen die Projektflächen um 11 % zurück. Die Mieten werden weiter steigen. Auch der Büromarkt befindet sich weiter in Warteposition, dort beträgt der Rückgang der Projektflächen 9,7 %. Während der Vermietungsmarkt in den A-Märkten sich ganz leicht erholt, verharrt der Investmentmarkt weiterhin auf niedrigem Niveau. Der Peak an Fertigstellungen wird 2024 erreicht, was zu einem weiteren kurzfristigen Anstieg der Leerstandsniveaus führt. Viele Projekte stehen derzeit jedoch auf dem Prüfstand und werden ohne relevante Vorvermietungsquote aller Voraussicht nach nicht final angestoßen. A-Stadt-Zeitreihe Seit 2016 beobachtet bulwiengesa die Projektentwicklungen in den A-Städten. Dabei wird unterschieden zwischen Trading Development, also den klassischen Entwicklungen zum Verkaufszweck, und Investor Developments, die für den eigenen Bedarf bzw. Bestand entwickelt werden. Von Trendwende ist auch in den volumenstarken und bei Projektentwicklern favorisierten Metropolen keine Spur, im Gegenteil. In Summe verzeichnen die A-Städte den stärksten je gemessenen Rückgang im Trading Development mit 10,3 % über alle Segmente, im Investor Development sind es 3,9 %. Dabei waren es in den letzten Krisenjahren insbesondere die Eigennutzer, die das Volumen in den A-Städten hoch hielten, beispielsweise städtische Wohnungsbaugesellschaften. Inzwischen ist auch dort Zurückhaltung zu spüren und das Volumen selbst dort gesunken. Eigennutzer sind zögerlicher als die Kapitalanleger, weil letzteren die degressive AfA den Einstieg teilweise erleichtert. Allerdings ist die Bau- und Planungstätigkeit vor allem auch in den D-Städten (-14,2 %) sowie B-Städten (-11,6 %) zum Erliegen gekommen. In den A-Städten beträgt der Rückgang „nur“ -8,6 %, allerdings bei ungleich höherem absolutem Volumen. Die kleineren Städte und das Umland sind noch am ehesten in der Lage, der Projektentwicklungskrise zu trotzen. Hier sind die Gesamtentwicklungskosten aufgrund niedrigerer Grundstückskosten in der Regel günstiger, der Anteil der Entwicklungen für den eigenen Bestand höher und die Exitfaktoren weniger stark rückläufig als in den Metropolen. Betrachtet man diese Märkte in der langen Zeitreihe, so zeigt sich, dass hier die Volatilität der Märkte geringer ist und damit auch das Rückschlagpotenzial in Krisenzeiten weniger ausgeprägt. Baustarts und Verzögerungen Die Krise am Projektentwicklermarkt zeigt sich am deutlichsten bei der Betrachtung der Baustarts und der Verzögerungen. Die Voraussetzungen, um Projekte später vermarkten zu können, sind aus Sicht vieler Projektentwickler in der derzeitigen Marktsituation nicht gegeben – einer geringeren Nachfrage stehen hohe Finanzierungskosten gegenüber. Auch für institutionelle Investoren gibt es noch zu wenig Opportunitäten. Die Preisfindung ist immer noch schwierig. Die vorvertrieblichen Auflagen der Banken erschweren den Projektbeginn im Bauträgergeschäft. Das erste Halbjahr 2024 weist mit 4,7 Mio. qm stark rückläufige Baustarts (-52 % gegenüber den Vorjahren) auf; in den C-Städten ist der Einbruch besonders dramatisch, hier betragen die Rückgänge gegenüber 2021-2023 67%. In den A-Städten ist das Minus mit 45% noch am geringsten. Logistik ist auch hier die stabilste Assetklasse (-26,5 %). Einen verspäteten Baubeginn von mindestens einem Quartal weisen 28 % des gesamten Projektentwicklungsvolumens auf. Hier sind insbesondere die Entwickler von Hotel- und Einzelhandelsflächen zögerlich. Aber es gilt: Je besser die Lage, desto weniger verzögert sich ein Projekt. Für das Wohnsegment gilt das allerdings nicht. Der Development Monitor ist ebenso wie das Schwesterprodukt Developer Profiles in Partnerschaft mit BF.direkt entstanden. Weitere Infos: https://development-monitor.de/ Hinweis: Hier finden Sie die –> Aufzeichnung des Webinars vom 17.7.24 auf YouTube. Ansprechpartnerin: Sigrid Rautenberg, Leiterin Unternehmenskommunikation und Markteting bei bulwiengesa, rautenberg@bulwiengesa.de.
Täglich relevanter: Wertermittlung von Photovoltaik-Freiflächenanlagen
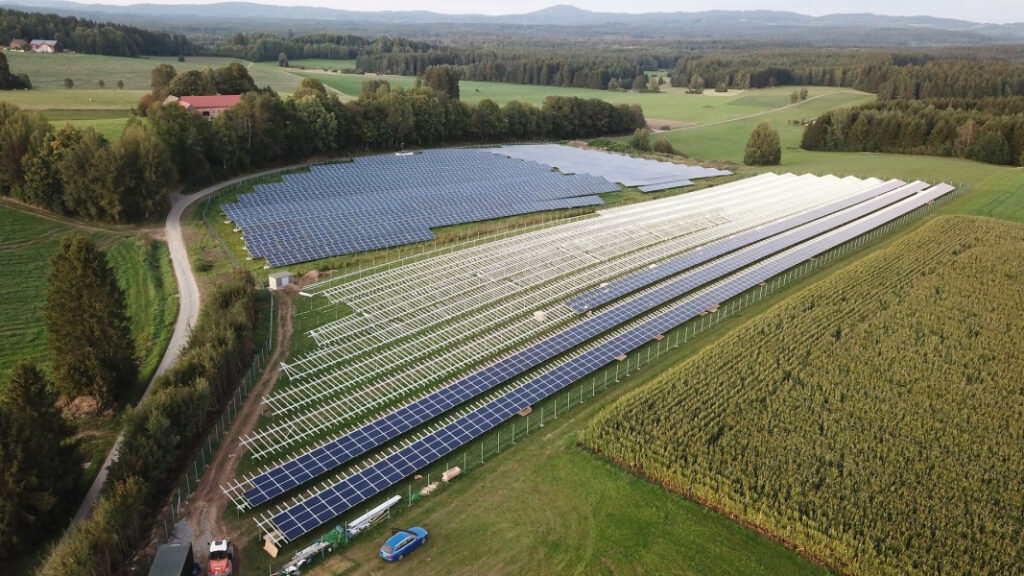
Die Wertermittlung von Photovoltaik-Freiflächenanlagen erfordert eine detaillierte Analyse verschiedener Rahmenbedingungen. Die (künftigen) Erträge zu ermitteln, ist alles andere als trivial. Wir haben die wichtigsten Faktoren aufgeführt. Die Wertermittlung von Photovoltaik-Freiflächenanlagen (PV-FFA) ist ein komplexer Prozess, der verschiedene Faktoren berücksichtigen muss: Neben den technischen und geografischen Gegebenheiten spielen insbesondere finanzielle Rahmenbedingungen eine entscheidende Rolle. Zu den wichtigsten Parametern zählen die Einspeisevergütung nach dem Erneuerbare-Energien-Gesetz (EEG), Power Purchase Agreements (PPAs) und die Strompreise an der freien Strombörse. Ermittlung der Strommenge In einem sogenannten Ertragsgutachten für eine Photovoltaik-Freiflächenanlagen (PV-FFA) wird die zu erwartende Strommenge bestimmt, die die Anlage über ihre Lebensdauer produzieren wird. Das Ertragsgutachten dient als wichtige Entscheidungsgrundlage für Investoren, Finanzierer und Betreiber von PV-Anlagen und hilft, die Rentabilität und Wirtschaftlichkeit des Projekts zu beurteilen. Im Regelfall wird das Ertragsgutachten vor Durchführung der Wertermittlung vom Auftraggeber bereitgestellt. Liegt es nicht vor, kann mit Hilfe verschiedener Simulationstools behelfsweise eine indikative Prognose über die zu erwartende Strommenge erstellt werden. Das Ertragsgutachten wird von einem Fachgutachter erstellt und berücksichtigt verschiedene Faktoren, um eine möglichst präzise Vorhersage zu treffen. Die Erstellung eines Ertragsgutachtens umfasst folgende Schritte: Erlöserwartung aus der Stromeinspeisung Großanlagen werden üblicherweise aus Renditegesichtspunkten errichtet und betrieben und dienen vornehmlich der Einspeisung, deren unterschiedliche Vergütungsmöglichkeiten im Folgenden betrachtet werden. Alternativ kann der Wert einer Photovoltaik-Freiflächenanlagen (PV-FFA) auch anhand der Betrachtung ermittelt werden, welche Kosten eingespart werden, wenn der zu verbrauchende Strom selbst produziert und nicht von einem Energieversorgungsunternehmen bezogen werden muss. Einspeisevergütung nach dem EEG Das Erneuerbare-Energien-Gesetz (EEG) ist ein zentrales Instrument der deutschen Energiewende. Es garantiert Betreibern von PV-Anlagen eine feste Vergütung für den eingespeisten Strom über einen Zeitraum von 20 Jahren. Diese Einspeisevergütung variiert je nach Zeitpunkt der Inbetriebnahme der Anlage und sinkt regelmäßig durch die sogenannte Degression, um den Ausbau der erneuerbaren Energien kosteneffizient zu gestalten. Für die Wertermittlung einer PV-Anlage ist die Höhe der Einspeisevergütung von großer Bedeutung. Höhere Vergütungssätze führen zu höheren Einnahmen, was den Wert der Anlage steigert. Die Planungssicherheit durch garantierte Vergütungen über einen langen Zeitraum ist ein wesentlicher Vorteil des EEG, da sie eine verlässliche Grundlage für Investitionsentscheidungen bietet. Power Purchase Agreements (PPAs) Ein Power Purchase Agreement (PPA) ist ein langfristiger Vertrag über den Kauf und Verkauf von Strom zwischen einem Stromerzeuger und einem Abnehmer. PPAs bieten eine Alternative zur Einspeisevergütung und werden zunehmend attraktiver, insbesondere nach dem Auslaufen der EEG-Vergütung. PPAs ermöglichen es, den erzeugten Strom zu einem vorher festgelegten Preis direkt an einen Endabnehmer zu verkaufen, was für beide Seiten Vorteile bietet. Der Erzeuger erhält eine stabile und oft höhere Vergütung als die Marktpreise an der Börse, während der Abnehmer sich günstige Strompreise über einen langen Zeitraum sichert. PPAs können zudem flexibel gestaltet werden, um unterschiedliche Laufzeiten und Preismodelle abzubilden. Strompreise an der freien Strombörse Die Preise an der Strombörse, insbesondere an der European Energy Exchange (EEX) in Leipzig, unterliegen ständigen Schwankungen und werden durch Angebot und Nachfrage bestimmt. Erneuerbare Energien haben hierbei einen signifikanten Einfluss, da sie die Angebotsseite erweitern. Für die Wertermittlung einer PV-Anlage ist es entscheidend, die potenziellen Erlöse aus dem Verkauf des Stroms an der Börse zu analysieren. Da die Börsenpreise volatil sind, unterliegt diese Einnahmequelle einem höheren Risiko im Vergleich zur festen Einspeisevergütung oder den stabilen Einnahmen aus einem PPA. Eine gründliche Marktanalyse und eine Bewertung der zukünftigen Preisentwicklung sind daher unerlässlich, um realistische Erlöse zu prognostizieren. Kombination der Faktoren Die Kombination der Einspeisevergütung, PPAs und der Marktpreise an der Strombörse ermöglicht eine umfassende Wertermittlung von Freiflächen-PV-Anlagen. Dabei sind folgende Schritte entscheidend: 1. Analyse der Einspeisevergütung: Bewertung der Höhe und Dauer der garantierten Vergütungen sowie Berücksichtigung der Degression 2. Prüfung von PPAs: Untersuchung der Möglichkeiten und Konditionen von PPAs einschließlich der Laufzeiten und Preisgestaltung 3. Marktanalyse der Strompreise: Ermittlung der aktuellen und prognostizierten Strompreise an der Börse, um die potenziellen Erlöse aus dem freien Verkauf zu bewerten 4. Risikobewertung: Berücksichtigung der Risiken und Schwankungen der jeweiligen Einnahmequellen 5. Kombinierte Bewertung: Integration der verschiedenen Faktoren in eine ganzheitliche Bewertung, die sowohl die festen als auch die variablen Erlösquellen berücksichtigt Fazit Die Wertermittlung von Photovoltaik-Freiflächenanlagen erfordert eine detaillierte Analyse verschiedener finanzieller Rahmenbedingungen. Die Einspeisevergütung nach dem EEG bietet eine stabile und planbare Einnahmequelle, während PPAs eine flexible und oft lukrativere Alternative darstellen können. Die Strompreise an der freien Strombörse bieten zusätzliche Erlösmöglichkeiten, sind jedoch mit höheren Risiken verbunden, aus der sich ein um dieses erhöhte Risiko angepasste Kapitalisierung der zukünftigen Erträge ergibt. Eine fundierte Bewertung, die alle diese Faktoren berücksichtigt, ist entscheidend, um den tatsächlichen Wert einer PV-Anlage realistisch und zukunftssicher zu ermitteln. Ansprechpartner: Marcus Badmann, Geschäftsführer bulwiengesa appraisal GmbH, badmann@bulwiengesa.de
ESG: Ist „S“ die Lösung?

Während das „E“ in ESG kräftig reguliert, diskutiert und bearbeitet wird, ist die Komponente „Social“ noch schwammig – und bietet genau deshalb Raum für Kreativität. Bieten Immobilien-Engagements mit sozialem Mehrwert bessere Chancen? Es braucht Daten für die Messbarkeit, eine ganzheitliche ESG-Strategie und kreative Köpfe. So vielleicht könnte ein verkürztes Resümee unserer gemeinsam mit den Rechtsanwälten GSK Stockmann durchgeführten Veranstaltungsreihe in Berlin, München, Frankfurt und Berlin zur sozialen Komponente in ESG lauten (–> Letzte Chance: Expo Real am 8.10., 13-14 Uhr, Raum B21). Es geht voran: Gerade wurde ein Regierungsentwurf verabschiedet, dass Unternehmen auf Grundlage des CSRD-Umsetzungsgesetzes künftig zusammen mit ihrem Jahresabschluss detailliert über ihren Umgang mit sozialen und ökologischen Herausforderungen berichten sollen; auch wird der Kreis der berichtspflichtigen Unternehmen zeitlich gestaffelt ausgeweitet. Darin liegt die Chance, mit sozialen Kriterien zu gestalten. Allein der Blick auf die ökologische Komponente reicht nicht aus. Neben ausgewählten ökologischen Kriterien können soziale Kriterien zudem Bestandteil einer Anlagestrategie nach Artikel 8 SFDR sein. Dabei sind soziale Ziele nach wie vor sehr weich formuliert; perspektivisch soll zwar eine soziale Taxonomie entstehen, aber noch hat die EU für „S“ keinen Rahmen gesteckt. Aktuell werden die Kriterien und Indikatoren der Sozial-Taxonomie in Arbeitsgruppen und Expertengremien der EU beraten und entwickelt. Erste Entwürfe und Vorschläge wurden veröffentlicht und es laufen Pilotprojekte zur Prüfung der Praktikabilität und Wirksamkeit. Zweifellos brauchen nachhaltige Investments auch einen ganzheitlichen Ansatz: Nicht separate E-, S- und G-Produkte sollen geschaffen werden – was geschaffen werden muss, ist Transparenz. Incentivierung kann zum Gelingen beitragen, zumal es von EU-Seite auch keine Sanktionen gibt. Was bedeutet das für die Immobilienwirtschaft? Sowohl auf Objektebene als auch auf städtischer und Quartiersebene sind relevante Kriterien zu finden, die soziale Faktoren enthalten. Das gilt für alle Assetklassen. Eine wichtige Frage ist, welche sozial messbare Nutzung es gibt. Dringend benötigt werden Daten – für die Berichterstattung, aber erst recht als Basis für Investments, gleich ob für Optimierung des Bestands oder neue Projektentwicklungen. Die RIWIS-Datenbank von bulwiengesa enthält zahlreiche Variablen, die auf „Social“-Faktoren abzielen, wie Erreichbarkeiten, Nahversorgung, Ärzte- und Pflegeheime, Schulen, Grünanlagen sowie demografische und volkswirtschaftliche Variablen wie Altenquotient, Erschwinglichkeit und Mieten für alle Assetklassen. Insbesondere die Vernetzung im Quartier und die Bezahlbarkeit von Wohnungen, Büros oder anderen Gewerberäumen sind wesentlich für eine soziale Stadt. Beispiele für soziale Elemente im Bereich Wohnen, Gewerbe, Quartier Preisgebundener und preisgedämpfter WohnraumInvestition in öffentlich-geförderten Wohnraum und/oder Einhaltung einer freiwilligen Mietpreisbegrenzung unterhalb der ortsüblichen Vergleichsmiete. Soziale WohnkonzepteInvestitionen in Mehrgenerationenwohnanlagen und Quartiere, die über einen Nutzermix verfügen. Altersgebundener WohnraumInvestitionen in Wohnungen, welche durch Betreiber verwaltet werden, die Angebote des betreuten Wohnens oder der ambulanten Pflege umfassen, beispielsweise durch Angebot ambulanter oder teilstationärer Pflegedienste und/oder weiterer, auf Versorgung ausgerichtete Serviceangebote (z. B. Mahlzeitenversorgung oder Fahrdienste). BarrierefreiheitInvestitionen in Objekte, die für einen Teil ihrer Nutzfläche Barrierefreiheit gemäß anerkannter Standards nachweisen. ZentralitätFußläufige Erreichbarkeit (maximale Entfernung 600 m) von Einrichtungen mit komplementären Nutzungen (z. B. Einzelhandel, medizinische Einrichtungen, Kindergärten, Schulen, Sportstätten). Selektive Förderung von NutzernVermietung an Personen / Unternehmen, die den nachstehend gelisteten Branchen und Sektoren zuzuordnen sind: Healthcare, Seniorenheime, Studentenheime, Kindertagesstätten, etc. Branchenselektiver Ausschluss von NutzernAusschluss der Vermietung an Personen / Unternehmen ausgewählter Branchen und Sektoren. Mehrwert für CommunityDurch Schaffung und Bewirtschaftung von (ggf. mietpreisreduzierten) Einzelhandels- und Gewerbeimmobilien einen Beitrag zu einer integrativen und nachhaltigen Urbanisierung leisten und insofern dazu beitragen, dass Städte inklusiv, sicher, widerstandsfähig und nachhaltig gestaltet werden. Nachhaltige Quartiersentwicklung Mit Schaffung von bezahlbarem Wohnraum, Zugang zu lokaler Infrastruktur und Förderung kultureller und wirtschaftlicher Vielfalt im Quartier eine hohe soziale gesellschaftliche Wirkung erzielen. Fazit Schon aufgrund der neuen gesetzlichen Anforderungen unter anderem aus der CSRD braucht es eine Haltung der Immobilienwirtschaft zum „S“; die Akteure müssen dazu Stellung beziehen. Aber ESG muss ganzheitlich betrachtet werden – und trotz möglicher Konflikte (bspw. hoher energetischer Standard vs. Erschwinglichkeit) darf das „S“ nicht gegen das „E“ ausgespielt werden – Abstriche werden jeweils nötig sein, um Zielkonflikte aufzulösen. Oft kann ein Mehrwert für die Nutzer der Immobilien schon mit einfachen Mitteln generiert werden; gutes Assetmanagement ist gefragt. Um nachhaltige und zugleich betriebswirtschaftlich sinnvolle Lösungen rund um das „S“ zu schaffen, kommt es auf alle Stakeholder und Perspektiven an: die Entwickler, die Bestandshalter, die Vermieter, die finanzierenden Banken und die Stadtplaner bzw. öffentliche Hand. Und schließlich: Der Raum für Kreativität darf genutzt werden! Downloads S-Kriterien in ESG – Flyer bulwiengesa und GSK Stockmann Ansprechpartner: Sven Carstensen, Vorstand bei bulwiengesa, carstensen@bulwiengesa.de und Margo Lange, Consultant im Bereich Wohnen und Projektmanagerin Nachhaltigkeit bei bulwiengesa, lange@bulwiengesa.de
Ältester Stimmungsindex der Immobilienbranche wird 200
Finanzcrash 2007: erst da fiel auf, dass es für die Immobilienbranche keinen verlässlichen Frühindikator gab, um Entwicklungen in der Branche abzubilden. Seitdem misst der Deutsche Hypo Immobilienklimaindex die Stimmung der Marktteilnehmer. Oft zeigt die Rückschau, dass die Vorhersagen gut getroffen sind. Die Deutsche Hypo und bulwiengesa feiern mit der Augustbefragung die 200. Ausgabe des Deutsche Hypo Immobilienklimas. Das Stimmungsbarometer der deutschen Immobilienwirtschaft hat sich seit seiner Einführung im Januar 2008 als Gradmesser für die konjunkturelle Situation in der Immobilienwirtschaft etabliert. Die 200. Ausgabe unterstreicht dessen Bedeutung für Investoren und Marktteilnehmer. Der Deutsche Hypo Immobilienklimaindex hat hat sich als zuverlässiger Frühindikator bewährt. Er bildet die Marktdynamik ab und dient als wichtiges Werkzeug für Marktbeobachtung und -analyse. Beachtet werden muss, dass es sich um einen Stimmungsindex handelt, der auf subjektiven Einschätzungen der Befragten basiert und sich schnell ändern kann, vor allem als Reaktion auf kurzfristige Ereignisse oder Nachrichten. Die Aufsplittung nach Investment- und Ertragsklima und die Erhebung von Teilklimawerten für die Assetklassen Büro, Handel, Wohnen, Logistik und Hotel bietet ein differenziertes Bild der Branchenstimmung. Die Stimmung, die der Index aufzeigt, entspricht nicht immer der tatsächlichen Lage auf dem Immobilienmarkt – in der Rückschau stellt sich oft heraus, dass der Index die zukünftige Entwicklung gut vorhergesagt hat. Die Veränderungen des Index müssen im Zeitablauf betrachtet werden. Historie und Entwicklung Der Index wurde als Antwort auf den steigenden Bedarf an Orientierungspunkten in der Immobilienbranche nach dem Finanzcrash 2007 ins Leben gerufen. Bis zu diesem Zeitpunkt stand speziell für die Immobilienwirtschaft kein verlässlicher Frühindikator zur Verfügung, der Entwicklungen und Trends in der deutschen Immobilienbranche abbildet. Der Deutsche Hypo Immobilienklimaindex – ab Januar 2012 unter der Flagge der Deutschen Hypo – misst seitdem die Stimmung und das Vertrauen der Marktteilnehmenden in verschiedene Segmente des Immobilienmarktes. Aktuelle Trends und Analysen Der Immobilienmarkt hat seit der globalen Finanzkrise erhebliche Schwankungen erlebt. Besonders das Wohnklima zeigte nach der Krise eine Phase der Stabilität. Die ersten drastischen Einbrüche kamen mit Ausbruch der Corona-Pandemie sowie aufgrund von Inflationssorgen durch steigende Energiepreise, Unsicherheiten durch den Ukraine-Konflikt sowie Erhöhung des Leitzinses (EZB). Auf Einbrüche erfolgte in der Regel eine schnelle Erholung. Auch aktuell zeigt das Wohnklima trotz der großen Herausforderungen eine bemerkenswerte Erholung. > Entwicklung seit Jahresbeginn 2024: +17,8 %. Punktestand August: von 137. Das Handelklima hingegen erreichte seit Februar 2018 nicht mehr die 100-Punkte-Marke und spiegelt die tiefgreifenden Herausforderungen im Einzelhandelssektor wider, wie den Aufstieg des Onlinehandels, wirtschaftliche Unsicherheiten sowie schwache Einkommensentwicklungen und reale Rückgänge über mehrere Jahre hinweg. > Entwicklung seit Jahresbeginn 2024: +30,6 %. Punktestand August: 75,9. Das Büroklima ist ähnlich dem Handelklima konjunkturabhängig, weil die Nachfrage nach Büroflächen und die Investitionsbereitschaft in diesem Segment stark von der allgemeinen wirtschaftlichen Lage, der Beschäftigungssituation und der Investitionsbereitschaft der Unternehmen abhängen. Während der Pandemie zeigte sich ein starker Einbruch, jedoch ohne den Tiefpunkt der globalen Finanzkrise zu erreichen. > Entwicklung seit Jahresbeginn 2024: +29,5 %. Punktestand August: 69,0. Seit Juni 2010 erfolgt die Erhebung des Logistikklimas. Trotz seiner Abhängigkeit von konjunkturellen Schwankungen zeigte es sich während der Pandemie als besonders widerstandsfähig, was unter anderem auf Trends wie De-Risking, Nearshoring nach Corona und die Lieferkettenproblematik zurückzuführen ist. Seit Beginn der Leitzinserhöhungen Mitte 2022 ist jedoch ein kontinuierlicher Rückgang zu beobachten. > Entwicklung seit Jahresbeginn 2024: -1,2 %. Punktestand August: 105,4. Das Hotelklima, das seit Dezember 2015 erhoben wird, verzeichnete bereits zu Beginn des Jahres 2017 Rückgänge. Im Juni 2024 erreichte die Assetklasse erstmals seit März 2020 (pandemiebedingter Rückgang u. a. aufgrund von Reisebeschränkungen) wieder die 100-Punkte-Marke. > Entwicklung seit Jahresbeginn 2024: +29,1 %. Punktestand August: 104,0. Weitere Infos zum Deutsche Hypo Immobilienklima und zum jeweils aktuellen Bericht: https://www.deutsche-hypo-immobilienklima.de/. Gerne nehmen wir Sie ins Panel auf, schreiben Sie uns unverbindlich an. Ansprechpartnerin: Laura Hahn, Senior Consultant bei bulwiengesa und Projektleiterin Deutsche Hypo Immobilienklima, hahn@bulwiengesa.de Downloads Hintergrundinfos und Stimmen zum Index
Hotelmarktvolumen dank Neubauten stabil
Erneut haben wir mit Union Investment das Marktvolumen der für institutionelle Investoren relevanten Hotels berechnet: Dieses ist 2023 minimal angestiegen – trotz Wertrückgangs der Bestandsobjekte. Dafür sorgten rund 13.000 neue Hotelzimmer. Die deutsche Hotellerie verbessert ihre Performance, auch im Hotel-Investmentmarkt wird eine Stabilisierung erwartet. Zuletzt hat sich auch die Stimmung der Akteure wieder aufgehellt. Jährlich berechnen wir mit Union Investment das Hotelmarktvolumen. Dieses erreichte Ende des Jahres 2023 einen Wert von rd. 62,0 Mrd. Euro. Dieser liegt damit rd. 0,6 % über dem Wert des Vorjahres (61,6 Mrd. Euro). Werterhöhend wirkte sich das Wachstum durch Fertigstellung investmentrelevanter Hotels im Jahr 2023 in Höhe von rd. 1,3 Mrd. Euro aus, während der Hotelbestand deutschlandweit eine leichte Wertreduktion von rd. 1,5 % gegenüber dem Vorjahr erfahren hat. Damit konnte sich das Hotelsegment nach der wirtschaftlichen Erholung aus den Folgen der Corona-Krise nicht gänzlich der zinsbedingten Wertanpassung entziehen. Aber die insgesamt guten Performance-Werte in der Hotellerie wie der Anstieg der durchschnittlichen Zimmerpreise, der Anstieg des RevPar (+21,2 % zum Vorjahr gem. MKG) und der Anstieg der Auslastung (+7,3 % zum Vorjahr, MKG) haben zu einer Stabilisierung und „Absicherung“ der Hotelimmobilienwerte beigetragen. Mehr als 13.000 neue Zimmer 2023 Im Jahr 2023 erfolgten zahlreiche Hotelfertigstellungen, was auch durch die aufgeschobenen Fertigstellungen aus den beiden Corona-Jahren unterstützt wurde. Wie aus unserem Development Monitor hervorgeht, gingen im Jahr 2023 mehr als 13.000 Zimmer in Deutschland neu an den Markt, davon werden gut zwei Drittel als investmentrelevant eingestuft. Dieses Volumen ist mit gut 1,3 Mrd. Euro als investmentrelevantes Marktvolumen zu bewerten, weshalb trotz eines Wertrückgangs der Bestandsobjekte ein neuer Höchstwert im Gesamtmarktvolumen erreicht wird. Zwar weist der Development Monitor für 2023 noch die genannte signifikante Anzahl neu an den Markt gegangener Hotels aus, darin enthalten sind jedoch auch diverse verschobene Projekte aus den Vorjahren. Die in Planung befindlichen Neubau-Projekte sind hingegen rückläufig. Perspektivisch rechnet bulwiengesa mit einer Stabilisierung der Marktwerte und der Fokussierung auf Investitionen im Bestand. Der rechnerische Wert pro Zimmer, der sich aus der Division des Hotelmarktvolumens durch die Anzahl investmentrelevanter Hotelzimmer ergibt, ist gegenüber 2022 auf rd. 145.500 Euro gestiegen, liegt jedoch weiterhin unterhalb des Durchschnittswertes des Spitzenjahres 2019. Die theoretische Wertbandbreite eines Hotelzimmers reicht von durchschnittlich 130.200 Euro in der Budget/Economy-Hotellerie bis 267.000 Euro pro Zimmer in der Upper Upscale-Hotellerie. Dabei handelt es sich um Durchschnittswerte, die in Abhängigkeit etwa von Lage und Baujahr eine große Bandbreite besitzen. Tourismus in Deutschland entwickelt sich positiv Diese Entwicklung geht mit der bundesweit positiven Entwicklung der Tourismuszahlen einher – die touristische Nachfrage des Spitzenjahres 2019 wurde 2023 mit ca. 487,2 Mio. Übernachtungen (+8,1 % ggü. dem Vorjahr) nur noch knapp verfehlt. Zu diesem Wachstum trugen neben inländischen Gästen v. a. der Incoming-Tourismus bei. Nachdem in den Corona-Jahren starke Zuwächse in den inländischen Ferienregionen, allen voran in den touristischen Kernregionen an den Küsten und im Alpenraum, verzeichnet wurden, zeigt sich nun auch eine deutliche Erholung im Städtetourismus. So wurden 2023 z.B. in Hamburg, München und Düsseldorf die 2019er Übernachtungszahlen bereits übertroffen. Trotz virtueller Formate zieht auch das MICE-Geschäft wieder an. Einen Schub erfährt die deutsche Tourismuswirtschaft im aktuellen Jahr nicht zuletzt durch die Fußball-Europameisterschaft. Transaktionsverhalten weiterhin abwartend Bislang hat sich die positive Marktentwicklung noch nicht vollumfänglich im Transaktionsgeschehen niedergeschlagen, wenngleich der Transaktionsmarkt mit einem vergleichsweise starken Endspurt im Q4/2023 aufgrund der verzeichneten Portfolio-Transaktionen eine deutliche Belebung erfuhr. So belief sich die Transaktionsquote (das Verhältnis von Marktvolumen zu Transaktionsvolumen) im Jahr 2023 im institutionellen Hotelmarkt auf 2,3 %. Für 2024 erwarten Union Investment und bulwiengesa eine weitere Belebung des Transaktionsmarktes aufgrund sich angleichender Preisvorstellungen zwischen Verkäufer- und Käuferseite, dem Rückgang der Inflation und des stabilisierten Zinsniveaus sowie der positiven Entwicklung der Performance-Kennzahlen. Hinweis: Weitere Informationen finden Sie auch auf der Website von Union Investment. Ansprechpartner: Andreas Brode-von Mühlenfels, Senior Consultant bei bulwiengesa, brode@bulwiengesa.de
Kurzstudie zur Nachverdichtung im Wohnungsbestand
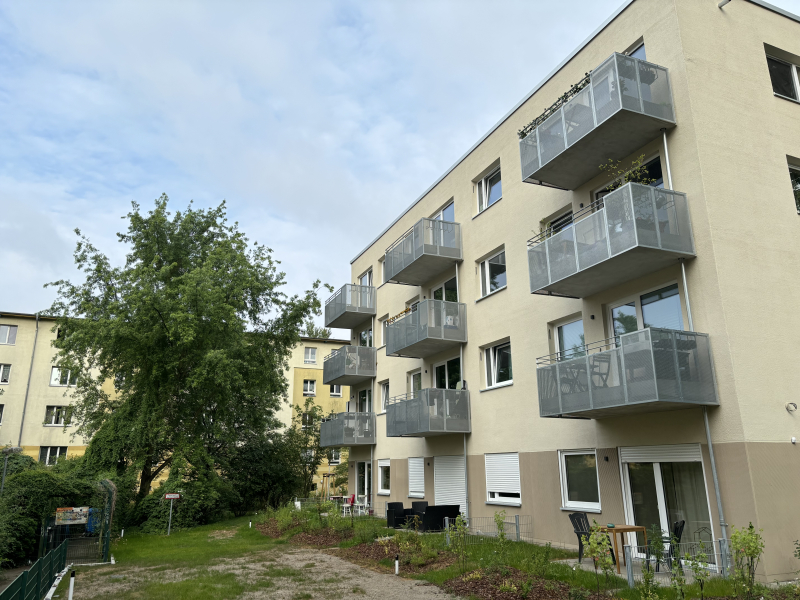
Zwischen Ärger mit Bewohnern und Chancen auf neue Wohnungen bietet das Thema Nachverdichtung reichlich Diskussionsstoff. In einer Studie für die Berlin Hyp haben wir uns das Potenzial bei den Siedlungen der 1950er- und 60er-Jahre angesehen: Das theoretische Nachverdichtungspotenzial beträgt 625.000 Wohnungen. Knapp 6,8 Millionen Wohnungen sind zwischen 1949 und 1968 gebaut worden. Diese Siedlungen entstanden häufig am damaligen Stadtrand. Damit wurde man den Bedürfnissen nach mehr Wohnraum mit besserer Lebensqualität durch großzügige Frei- und Grünflächen gerecht. Heute sind diese Siedlungen meist relativ zentrumsnah verortet. Neben den Hochhaussiedlungen haben die Siedlungen der 1950er- und 60er-Jahre die größten Potenziale für Nachverdichtungen in Form von Neu- und Anbauten. Die Bebauungsdichte wird heute öfter maximiert, um mehr Wohnungen, soziale Infrastruktur oder Arbeitsraum auf begrenzter Fläche zu schaffen. Allerdings rückten auch die Themen Nachhaltigkeit und Umweltschutz in den Fokus, weswegen mehr Grünflächen in die Planung von Wohngebieten integriert werden. Als Nach- oder Innenverdichtung wird die Bebauung von Freiflächen oder die Aufstockung von Bestandsgebäuden zur Erhöhung der baulichen Dichte in bereits bestehenden Wohnsiedlungen verstanden. Im Zuge gestiegener Baukosten, Zinsen und Grundstückspreise haben Nachverdichtungen in Bestandsquartieren in den vergangenen Jahren eine immer größere Rolle im Projektentwicklungsmarkt eingenommen. Wer kann das stemmen – und wie groß ist das Potenzial? Entsprechend einer Schätzung auf Grundlage der Zensus-Erhebung aus dem Jahr 2022 befinden sich rund 5 Mio. Geschosswohnungen in Gebäuden der Baujahre 1949 bis 1968 in der Hand von kommunalen Wohnungsunternehmen, Genossenschaften und privaten Wohnungsgesellschaften. Nur diese Eigentümer sind finanziell und organisatorisch in der Lage, Neubauten zu realisieren. Davon sollten rund die Hälfte (2,5 Mio. Wohnungen) in wachsenden Regionen und Städten liegen, in denen die Wohnungsnachfrage hoch ist und daher für Neubauvorhaben in Frage kommen. Auf der Basis von bulwiengesa bekannten Projekten lässt sich ein Nachverdichtungspotenzial von rund 25 % ableiten, sodass überschlägig rund 625.000 Geschosswohnungen in den Bestandsquartieren deutschlandweit neu gebaut werden könnten. Würde auch nur ein Teil dieses Potenzials für den Wohnungsneubau ausgeschöpft, wäre das ein signifikanter Beitrag zur Erhöhung des Wohnraumangebots. Die Vor- und Nachteile müssen natürlich abgewogen werden. Fazit: Der Anteil von Nachverdichtung wird wachsen Aufgrund der immer knapper werdenden Grundstücksressourcen in Städten ist bei vielen Bestandshaltern bereits ein intensiver Prüfungsprozess in Gang gekommen. Naturgemäß wurden in den vergangenen Jahren eher die einfacheren Projekte angegangen. Im Zuge des demografischen Wandels wird jedoch der Bau von seniorengerechtem Wohnraum sowie die Realisierung von preisgünstigen, ggf. geförderten Mietwohnungen, in Bestandssiedlungen immer wichtiger. Vor allem aufgrund der einfacheren Baurechtsschaffung sind die Chancen groß und werden auch in den kommenden Jahren einen stabilen, leicht wachsenden Anteil an der Neubautätigkeit in Deutschland haben. Hinweis: Die Studie und weitere Infos finden Sie zum Download auf der Website der Berlin Hyp. Ansprechpartner: André Adami, Bereichsleiter Wohnen bei bulwiengesa, adami@bulwiengesa.de und Margo Lange, Consultant, lange@bulwiengesa.de
Fünf Prozent Rendite selbst für Core-Immobilien nicht mehr illusorisch
Die „5 % Studie – wo investieren sich noch lohnt“ feiert Zehnjähriges. Seit der Erstausgabe hat der deutsche Immobilienmarkt seinen Ruf als sicherer Anlage-Hafen ramponiert. Höhere Renditen sind nun selbst für Top-Immobilien in Sichtweite, sogar Wohnimmobilien sind zunehmend wieder eine rentierliche Anlageklasse. Der Markt ist so spannend wie lange nicht mehr. Zum zehnten Mal haben wir mit freundlicher Unterstützung der Rechtsanwaltskanzlei ADVANT Beiten die Renditepotenziale der deutschen Immobilienmärkte analysiert. Die 5 %-Studie ermittelt die wahrscheinliche interne Verzinsung (IRR) einer Investition bei einer angenommenen Haltedauer von zehn Jahren. Damit können jährliche Renditen bzw. Verzinsungen für Investitionen berechnet und die Ertragsaussichten verschiedener Assetklassen gegenübergestellt werden. In den zehn Jahren hat sich die Immobilienwelt verändert: Zur ersten Ausgabe der „5 %-Studie“ im Jahr 2015 galten 3,5 % Rendite für eine Core-Büro-Bestandsimmobilie in den A-Märkten als Marktstandard (2021 waren es sogar nur 2,1 %) – nun ist der Ruf des deutsche Immobilienmarkts als sicherer Anlagehafen drastisch ins Wanken gekommen. Die Zinswende hat einen fundamentalen Wandel bei den Renditeansprüchen mit sich gebracht – fünf Prozent scheinen auch für Core-Produkte, also Immobilien mit einer stabilen Vermietungssituation und nachhaltigen Lageparametern, nicht mehr illusorisch. Einige Akteure haben durch diesen Paradigmenwechsel deutliche Blessuren davongetragen; positiv ist jedoch, dass bei Immobilien wieder eine nachhaltige Cash-Flow-Perspektive in den Mittelpunkt gestellt wird. Wohnimmobilien sind zunehmend wieder eine rentierliche Anlageklasse Der Markt für Wohnimmobilien zeichnet aus Sicht der Investoren weiterhin ein sehr ambivalentes Bild. Der Neubaumarkt wird nach wie vor von den vergangenen und auch neuen Insolvenzen in Kombination mit Projektverschiebungen geprägt. Die Verlagerung eines großen Teils der Nachfrage vom Kauf- auf den Mietmarkt verschärft die Situation zusätzlich. Auch die energetische Anpassung der Bestände bleibt herausfordernd, sodass sich die Preise weiter ausdifferenzieren werden. Das Transaktionsgeschehen am Wohnimmobilienmarkt kam in den letzten Jahren aufgrund der Entwicklung des Zinsniveaus nahezu zum Erliegen. Jedoch sprechen die Annahmen der Prognosen dafür, dass die Talsohle erreicht ist: Eine stabile Inflation sowie ein weiterer Rückgang der Zinsen können dem Markt wieder Leben einhauchen, insbesondere dann, wenn sich dadurch die Finanzierungsbedingungen wieder verbessern. Gegenüber dem Vorjahr konnten die Renditen in den Beständen der A-Märkte deutlich zulegen. Hier ist eine IRR von 2,9 % zu erzielen, im Vorjahr waren es noch 2,44 %. Die Spanne für Core-Immobilien reicht von 2,1 % bis 3,4 %. In den B-Märkten und Universitätsstädten liegt das Renditeniveau rund 10 bzw. 20 Basispunkte höher. Die Ankaufsrenditen sind hier grundsätzlich geringer, etwaige energetische Sanierungen schlagen aufgrund des geringeren Mietniveaus deutlich zu Buche. Büromärkte: Renditen in Städtekategorien gleichen sich an Die deutschen Büromärkte bewegen sich weiterhin in einem sehr herausfordernden Marktumfeld. Die konjunkturelle Erholung bleibt bislang aus, viele Unternehmen stellen ihre Wachstums- und Investitionsentscheidungen weiterhin zurück. Die Unsicherheit über die weitere Preisentwicklung und die Rahmenbedingungen auf den Kapitalmärkten zeigt sich in nach wie vor steigenden Nettoanfangsrenditen – im Durchschnitt der A-Städte liegt diese derzeit bei 4,5 %. Trotz der Senkung des Leitzinses im Juni 2024 um 0,25 Prozentpunkte verharrt der Investmentmarkt im ersten Halbjahr auf einem niedrigen Niveau. Die Fragezeichen bzgl. der zukünftigen Nachfrage nach Büroflächen und des Investitionsbedarfs bei Beständen aufgrund des gestiegenen energetischen Sanierungsbedarfs bleiben bestehen. Sie rutschen daher in der Einordnung der Marktliquidität weiter nach unten. Die Renditen steigen im Vergleich zum Vorjahr deutlich an: in den A-Märkten um rund 90 Basispunkte auf 4,1 %, wobei bis zu 4,7 % im Core-Bereich zu erzielen sind. Die B- und D-Märkte folgen mit 4,6 % bis 5,6 % (jeweils Basiswerte). Der Renditeabstand zwischen den Städtekategorien hat abgenommen. Der Grund dafür ist der Investitionsbedarf für Bestandsgebäude – in kleineren Märkten drücken diese Kosten bei zugleich geringerem Mietniveau stärker auf die jährliche Verzinsung. Einzelhandel: Lebensmittel weiterhin Stabilisator Im Jahr 2023 erreichte der Einzelhandelsumsatz in Deutschland mit 649 Mrd. Euro einen Rekordwert, was einem nominalen Wachstum von 2,9 % entspricht. Dennoch führte die hohe Inflationsrate von 6 % zu einem realen Umsatzrückgang von 3,4 %, dem größten seit der Jahrtausendwende. Spannend ist und bleibt in den kommenden Jahren die Entwicklung der Innenstädte. Die Städte verlieren massiv an Handelsbetrieben, ganze Einkaufslagen verschieben sich oder werden aufgegeben. Die großen Filialisten optimieren ihr Filialnetz und konzentrieren sich auf die guten Standorte. Gleichzeitig erfolgt ein Überdenken der Flächenanforderungen. Der Druck auf die Mieten wächst. Shoppingcenter im Bestand sind weiterhin auf dem Investmentmarkt so gut wie nicht präsent. Shoppingcenter werden in der Regel nur als Repositionierungsprojekte, oft mit einer Multi-Use-Perspektive, gehandelt; reine Bestandsobjekte sind am Transaktionsmarkt quasi nicht präsent. Anders verhält es sich bei Lebensmittelmärkten, die als (oft kleinteilige) Investments eine hohe Nachfrage generieren. Fachmarktzentren mit einem ausgeprägten Angebot im periodischen Bedarf werden ebenfalls positiver bewertet. Jedoch kann vor allem bei größeren Objekten mit einer breiten Mieterstruktur Repositionierungsbedarf bestehen. Der Basiswert der erzielbaren IRR liegt hier bei 4,3 % – im Core-Bereich sind bis zu 5,2 % erreichbar. Logistikimmobilien: Erzielbare Renditen korrigieren leicht nach unten Die Nachfrage nach sehr guten Logistikimmobilien bleibt weiterhin auf einem hohen Niveau, wodurch die Mietpreise weiter steigen. Die Objektqualität wird, auch aus ESG-Gesichtspunkten, zunehmend zum treibenden Faktor. Die Mieterwartungen für Logistikimmobilien sind in den jüngsten Prognosen von bulwiengesa zwar positiv, es zeichnet sich jedoch eine geringere Dynamik ab, als im vergangenen Jahr angenommen. Diese geringeren Steigerungsraten führen somit in diesem Jahr auch zu einer leicht sinkenden IRR. Der Basiswert liegt bei 4,4 %, die erzielbare Spanne im Core-Bereich bei 3,3 % bis 4,8 % und somit in etwa auf Vorjahresniveau. Hinweis: In der Studie werden außerdem die Assetklassen Hotel, Micro-Apartments, Unternehmensimmobilien und Betreutes Wohnen dargestellt. Ansprechpartner: Anna Wolfgarten, Consultant bei bulwiengesa, wolfgarten@bulwiengesa.de und Sven Carstensen, Vorstand, carstensen@bulwiengesa.de Downloads 5 %-Studie 2024
Der Einzelhandel muss umdenken – nur in welche Richtung?
Der neue „Retail Real Estate Report“ der Hahn Gruppe ist erschienen – ein Klassiker für alle, die sich mit Handelsimmobilien befassen. Seit 2018 wirken wir daran mit und haben erneut die wichtigsten Einzelhandelsbranchen, volkswirtschaftlichen Entwicklungen und Prognosen sowie Trends dargestellt. Neue Umsatzrekorde im Handel, allerdings nicht real. Der Handel kann sich dem herausfordernden Umfeld nicht entziehen. Stichworte wie Urbanisierung, Lieferketten, mobiles Arbeiten, Migration, Digitalisierung, Energieeffizienz verlangen vom Handel eine ständige Anpassung an neue Rahmenbedingungen bei hohem Kostendruck. Eigentlich nichts Neues. Der Slogan „Handel ist Wandel“ traf schon immer zu. Eine Sache ist aber neu: Die Expansion der letzten zwei Dekaden scheint vorüber zu sein. Die Städte verlieren massiv an Handelsbetrieben, ganze Einkaufslagen verschieben sich oder werden aufgegeben. Die großen Filialisten optimieren ihr Filialnetz und konzentrieren sich auf die aus ihrer Sicht optimalen, guten Standorte. Gleichzeitig erfolgt ein Überdenken der Flächenanforderungen. Große Filialisten mussten Insolvenz anmelden oder sind im Insolvenzverfahren. Inhabergeführte Geschäfte geben auf, u. a., weil es keine Nachfolgeregelung gibt. Insgesamt sinkt die Nachfrage nach Handelsflächen, wodurch der Druck auf das Mietniveau wächst. Das stellt die Kommunen vor neue, tiefgreifende Herausforderungen. Ehemals gut funktionierende Einkaufsstraßen weisen hohe Leerstände auf. Immobilienwerte sinken. Damit verlieren viele Städte auch an Attraktivität. Und die Fachmarktzentren und Fachmarktlagen? Sie scheinen nahezu immun dagegen. Fachmärkte und Fachmarktlagen mit positiven Vorzeichen Während Verwaltung, Politik, Stadtplaner, Citymanager und viele andere Stakeholder nach Lösungen suchen, die bislang nicht in Sicht sind, scheinen Fachmarktzentren und Fachmarktlagen mit ihren Lebensmittelankern eine Lösung bereitzuhalten So weisen die typischen Fachmarktbetreiber weiterhin sehr stabile Besucherfrequenzen auf und erfreuen sich einer überwiegend positiven bzw. stabilen Umsatzentwicklung. Insbesondere der Lebensmitteleinzelhandel, Drogeriemärkte, Baumärkte und der Non-Food-Discount setzen auf den stationären Einzelhandel und sind stabile Flächennachfrager, wie auch die Händlerbefragung in diesem Report erneut aufzeigt. Städtische Einkaufsmeilen stehen vor Herausforderungen Die vielen Vorteile, die zahlreiche Innenstädte durch einen expansiven Handel hatten, kehren sich schlagartig um. Viele Akteure sagen, es muss ein Umdenken erfolgen, wobei es völlig unklar ist, wie und wohin. Eines ist klar, die Situation wird wahrscheinlich nie wieder so sein, wie sie durch eine handelsgeprägte Stadtentwicklung war. Nun muss etwas anderes folgen. Wohn- und gastronomiebasierte Entwicklungsbausteine werden wichtiger, es wird aber ein langsamer und schwieriger Pfad, der von allen Akteuren viel Geduld erfordert. Die Auswirkungen der Coronapandemie nehmen ab, der Umgang mit einer erhöhten Inflationsrate wird routinierter und neue Herausforderungen drängen in den Fokus. Wie schon immer: Der Handel wird auch diese Phase meistern, trotz vorübergehender Stagnation. Downloads Retail Real Estate Report 2024-2025.pdf Hinweis: Auf Wunsch senden wir Ihnen den Report auch in der Printversion zu. Sprechen Sie uns gerne an. Weitere Infos auch auf der Website der Hahn AG. Ansprechpartner: Dr. Joseph Frechen, Bereichsleiter Einzelhandel und Niederlassungsleiter Hamburg, frechen@bulwiengesa.de und Andrea Back-Ihrig, Partnerin, back@bulwiengesa.de. Quelle: Hahn Gruppe Dr. Joseph Frechen bei der Vorstellung des HAHN Report.
30 Jahre bulwiengesa-Verbrauchsausgaben für die Einzelhandelsanalyse

Wie hoch ist die Nachfrage im Einzugsgebiet eines Supermarktes, Shopping- oder Fachmarktcenters, Discounters usw.? Egal ob bestehender Standort oder geplantes Projekt: Für die obligatorische Analyse der Einzugsgebiete haben wir unseren riesigen Datenschatz in der Anwendung „RIWIS Retail Markets“ hinterlegt. Um den Anforderungen von Investoren oder Projektentwicklern im Segment Einzelhandel Rechnung zu tragen, haben wir die Anwendung „RIWIS Retail Markets“ entwickelt. Damit können Marktpotenziale von Einzelhandelsimmobilien detailliert analysiert werden. Auf einer interaktiven Karte wird die Nachfrage dargestellt; Einzugsgebiete können individuell abgegrenzt und nach relevanten Warengruppen dargestellt werden. Ein wesentlicher Bestandteil sind die detaillierten Pro-Kopf-Verbrauchsausgaben. Damit lassen sich das Konsumverhalten gezielt analysieren und fundierte Standortentscheidungen treffen. bulwiengesa-Verbrauchsausgaben bulwiengesa berechnet seit mehr als 30 Jahren jährlich einzelhandelsrelevante Pro-Kopf-Verbrauchsausgaben für etwa 45 Einzelwarengruppen, die üblicherweise zu sechs Hauptsortimenten (Periodischer Bedarf, Modischer Bedarf, Elektro/ Technik, DIY/Garten/Freizeit, Einrichtungsbedarf, Persönlicher Bedarf/Sonstige Hartwaren) verdichtet werden. Sie werden differenziert für den stationären Handel sowie den Online-/Distanzhandel ausgewiesen und jährlich auf Basis neuer Kennzahlen und Trends fortgeschrieben. Wobei finden Verbrauchsausgaben Anwendung? Gerade in der gegenwärtigen konjunkturell anspruchsvollen Lage wächst das Bedürfnis nach fundierten und anerkannten Indikatoren, die es ermöglichen, die wirtschaftlichen Auswirkungen auf kommunaler, einzelhandelsbezogener sowie immobilienwirtschaftlicher Ebene bis auf die Ebene einzelner Warengruppen darzustellen und zu bewerten. Sprechen Sie uns an! Was sagen unsere Kunden? Jan Groos, Research Analyst Hahn AG: „Seit 2019 nutzen wir bei der Hahn Gruppe die RIWIS Retail Markets als Unterstützung für unsere Standortanalyse und -bewertung, sowohl im Akquisitionsprozess als auch im operativen Portfoliomanagement. Die App bietet uns einen erheblichen Mehrwert, indem sie es ermöglicht, mit wenigen Klicks eine Vielzahl relevanter sozio-ökonomischer KPIs GIS-gestützt darzustellen. Dadurch erhalten wir einen umfassenden Überblick über den Mikrostandort, das Einzugsgebiet sowie die lokale Wettbewerbssituation, was unsere Entscheidungen als Asset und Investment Manager maßgeblich unterstützt.“ Jörn Burghardt, Geschäftsführer GPEP GmbH: „Wir bei der GPEP nutzen RIWIS Retail Markets seit über drei Jahren, ich persönlich arbeite seit mindestens einem Jahrzehnt mit RIWIS. Die Software unterstützt uns fast täglich bei der Akquisition von Supermärkten, Lebensmitteldiscountern, Fachmärkten und Fachmarktzentren sowie im Asset Management, insbes. bei Mietvertragsverlängerungen oder Modernisierungen. Es ermöglicht uns einen schnellen und umfassenden Überblick über die Wettbewerbssituation und die demografische Entwicklung. Als einzigartiges web-basiertes Tool am Markt hilft RIWIS uns, fundierte Entscheidungen zur Zukunftsfähigkeit von Retail Objekten zu treffen. Darüber hinaus nutzen wir es für Investitionsvorlagen und Reportings an unsere Investoren. Die benutzerfreundliche Oberfläche und das umfangreiche Kartenmaterial bieten uns wertvolle Unterstützung bei der Beurteilung der Mikro- und Makrolage von Einzelhandelsstandorten.“ Downloads Marktwissen RIWIS Retail Markets >> HIER sehen Sie ein kurzes Demo-Video auf YouTube zur Anwendung „RIWIS Retail Markets“ Ansprechpartner: Joseph Frechen, Niederlassungsleiter Hamburg und Bereichsleiter Einzelhandel bei bulwiengesa, Tel. 040-423222-25, frechen@bulwiengesa.de und Felix Schrader, Senior Consultant Einzelhandel, Tel. 040-423222-27, schrader@bulwiengesa.de
Spotlight Life-Science-Immobilien: „neue“ Assetklasse für Spezialisten
Die Nachfrage nach spezialisierten Gebäuden, die Laborforschung, Produktion und Büroarbeit vereinen können, wächst stetig. Das neue Spotlight der INITIATIVE UNTERNEHMENSIMMOBILIEN beleuchtet das komplexe Segment der Life-Science-Immobilien. Immobilien der Life-Science-Branche gewinnen zunehmend an Bedeutung, nicht nur aufgrund der aktuellen Herausforderungen wie Pandemien, sondern auch durch den demografischen Wandel und den Bedarf an Innovationen in der Medizin, Biotechnologie und Pharmazie. Die Qualitäts- und Sicherheitsstandards aufgrund regulatorischer Anforderungen insbesondere in der Pharma- und Biotechbranche, etwa an Labore, Reinräume und Produktionsflächen, erfordern jedoch sehr spezialisierte Immobilien. Die technischen Spezifikationen, wie etwa erhöhte Sicherheitsstandards, hochentwickelte Lüftungs- und Kühlsysteme sowie spezielle Infrastrukturen für Medien wie Gase und Druckluft, sind essenziell für den Betrieb von Life-Science-Einrichtungen. Große Bandbreite an Immobilientypen und Anforderungen Life-Science-Immobilien umfassen verschiedene Typen, darunter Pharmalogistikzentren, Forschungs- und Entwicklungsflächen sowie Büro- und Produktionsflächen. Die Erfüllung der hohen regulatorischen Anforderungen und Sicherheitsstandards macht die Immobilien teuer in der Errichtung und im Betrieb. Für Investoren stellt dies eine besondere Herausforderung dar, da hohe Anfangsinvestitionen erforderlich sind und die Immobilien oft stark an die Bedürfnisse einzelner Mieter angepasst werden müssen. Zugleich ermöglichen diese Immobilien Investoren jedoch auch eine Diversifizierung des eigenen Portfolios auf Objekt- wie Mieterebene. Flächentypen einer Life-Science-Immobilie Pharmalogistik: Spezialisierte Flächen für die Logistik und Lagerung pharmazeutischer Produkte, mit kontrollierter Umgebung zur Sicherstellung der Integrität der Substanzen. Forschungs- und Entwicklungsflächen: Labore und technische Einrichtungen für Versuchs- oder Produkttests, mit hohem Spezialisierungsgrad. Büro- und Konferenzflächen: Für administrative und strategische Tätigkeiten, oft mit zusätzlichen Konferenz- oder Großraumflächen für Kollaboration. Produktionsflächen: Spezialisierte Fertigungsflächen, z. B. mit Reinräumen, die strengen EU-Qualitätsstandards für Pharma- und Biotechproduktion unterliegen. Herausforderungen für Investoren Hohe technische Anforderungen und begrenzte Drittverwendungsfähigkeit schränken die Flexibilität ein und machen ein Investment komplex. Zudem ist die Mieterbindung oft langfristig, was die Rentabilität steigert, aber auch Risiken birgt. Fazit: Wachstumsmarkt, aber für Spezialisten Die Nachfrage nach spezialisierten Gebäuden, die für Forschung, Produktion und Büroarbeit ausgelegt sind, wächst stetig. Doch diese Immobilien stellen Investoren auch vor Herausforderungen, da hohe technische Anforderungen und begrenzte Drittverwendungsfähigkeit die Flexibilität einschränken. Zudem ist die Mieterbindung oft langfristig, was die Rentabilität steigert, aber auch Risiken birgt. Life Science ist ein starker Wachstumsmarkt, von dem auch eine hohe Flächennachfrage zu erwarten ist. Es zeichnet sich ab, dass diese Nachfrage nicht in ausreichendem Maße gedeckt werden kann. Der Markt ist in Teilen noch sehr eigennutzergetrieben. Aufgrund der Spezifika von Life-Science-Flächen sind Projektentwickler noch zögerlich, wenn es um diese Assetklasse geht. Hier können Unternehmensimmobilien, die sich bereits durch eine Flexibilität der Nutzungsarten auszeichnen helfen, diesen Nachfrageüberhang auszugleichen. Ansprechpartner: Daniel Sopka, Consultant im Bereich Unternehmens- und Logistikimmobilien, sopka@bulwiengesa.de und Felix Werner, Teamleiter, werner@bulwiengesa.de Download