
Auslastung im Micro-Living-Segment höher als vor Corona
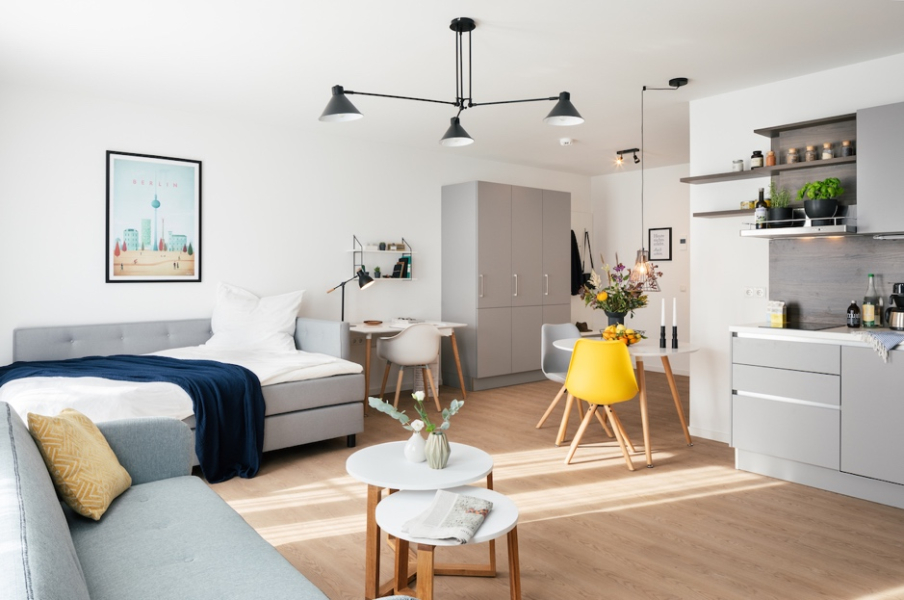
Die Nachfrage nach kleinteiligen Wohnformen ist erneut gestiegen. Die Auslastung übertrifft mit knapp 96 Prozent nun sogar das Niveau der Vor-Corona-Zeit. Auf dem Transaktionsmarkt dagegen herrscht kaum Dynamik. Das zeigt der jüngste Marktreport der Initiative Micro-Living. Nach Ende der Pandemie hat die Vermietung von Apartments weiter deutlich an Fahrt gewonnen, die Nachfrage nach kleinteiligen Wohnformen ist merklich angestiegen. Im Mittel liegt die Auslastungsquote der Apartmenthäuser der Mitglieder der Initiative Micro-Living bei 95,6 %. Die durchschnittliche All-In-Miete stabilisiert sich bei 575 Euro pro Monat. Hingegen ist bei der Quadratmetermiete zum Stichtag 15.10.2023 ein Anstieg von 0,50 Euro auf 21,70 Euro/qm zu verzeichnen. Mit realen Mietsteigerungen rechnet die Mehrheit der Mitglieder der Initiative Micro-Living in den nächsten drei Jahren jedoch nicht. Preislich scheint erst einmal das Ende der Fahnenstange erreicht. Zur Optimierung ihres Geschäftsmodells wollen viele verstärkt mit Modulbauern zusammenarbeiten, um Baukosten abzusichern. Quelle: bulwiengesa Für den achten Marktreport der Initiative Micro-Living haben wir die Betriebsdaten von insgesamt 28.940 Wohneinheiten in 129 Apartmentprojekten unterschiedlicher Qualitätsstufen analysiert. Mit einem Anteil von knapp 60 % der ausgewerteten Apartmenthäuser liegt der Fokus nach wie vor auf den deutschen A-Städten. In Abhängigkeit von Objekt- und Lagequalität, der Apartmentgrößen etc. reicht die weite Spanne der All-In-Mieten von 274 bis 1.434 Euro/Monat. Im Durchschnitt werden in Apartmenthäusern mit einer sehr guten Ausstattungsqualität All-In-Mieten von rd. 740 Euro/Monat aufgerufen, bei guter Ausstattungsqualität sind es durchschnittlich rd. 650 Euro/Monat. Interessant ist, dass Micro-Living-Konzepte längst nicht nur Studierende ansprechen. Dies zeigt deutlich die Veränderung des Anteils Studierender in den Apartmenthäusern. Zu Beginn des Reportings der Initiative Micro-Living im Frühjahr 2020 lag der Anteil der Studierenden bei 54 % und ist nun auf 37 % gesunken. Das anhaltend hohe Zinsniveau bringt den Transaktionsmarkt seit Mitte 2022 nahezu zum Erliegen. Im vergangen Jahr 2023 waren kaum Transaktionen zu verzeichnen. Erstmals wurden die Mitglieder der Initiative Micro-Living dazu befragt, zu welchen Bruttoankaufsfaktoren sie derzeit einen Ankauf eines neuwertigen, vollvermieteten Apartmenthauses in guter Lage tätigen würden. Die Antworten bzgl. der Bruttovervielfacher der Experten variierten vom 18- bis 23-Fachem. Am häufigsten wurden die Faktoren 20- bis 22-fach genannt. Über die Initiative Micro-Living (IML) Die im Frühjahr 2020 gegründete Initiative Micro-Living (IML) ist eine Plattform für Eigentümer, Betreiber und Verwalter von Apartmenthäusern. Die Initiative Micro-Living vereint die größten und innovativsten Player des wohnwirtschaftlichen Apartmentwohnens in Deutschland. Gemeinsam möchten die Mitgliedsunternehmen die Transparenz in diesem noch recht jungem Marktsegment verbessern. Der IML gehören derzeit mit aam2core, berlinovo, Commerz Real, Cube Life, DEMIWO, Fu.Life, Greystart, HanseMerkur Grundvermögen, i Live, International Campus, Krams Immobilien, Pro Urban, REOS, talyo. und Union Investment Unternehmen an, die auf dem deutschen Markt für Apartmentwohnen aktiv sind. Beitreten können alle professionellen Eigentümer, Betreiber und Verwalter von wohnwirtschaftlich betriebenen Apartmenthäusern. Hinweis: Die achte Ausgabe des Marktreports kann unter https://www.bulwiengesa.de/micro-living/ kostenfrei heruntergeladen werden. Ansprechpartnerin: Lena Schwesinger, Consultant bei bulwiengesa, schwesinger@bulwiengesa.de
Was baut Deutschland?

Der Development Monitor ermöglicht eine interaktive Analyse aller relevanten Projektentwicklungen in Deutschland. Nun sind die Daten aus dem zweiten Halbjahr 2023 ausgewertet. In einem Webinar gemeinsam mit BF.direkt haben wir die Ergebnisse vorgestellt. Fast 1.200 Interessierte hatten sich angemeldet. Thema Nr. 1: Insolvenzen. Der Development Monitor – unterstützt durch BF.direkt AG – ermöglicht eine interaktive, stets aktuelle Analyse aller relevanten Projektentwicklungen in Deutschland. Das frappierendste Ergebnis des aktuellen Marktberichts: Noch nie war die Zahl der Baustarts so gering wie im vergangenen halben Jahr. 5 Mio. qm sind im dritten und vierten Quartal 2023 deutschlandweit in Bau gegangen. Das sind fast 23 % weniger als im ersten Halbjahr 2023. Ebenfalls interessant: Außer im Segment Logistik- und Industrie und in der Kategorie Sonstige (bspw. Senior Living) sinkt die Projektfläche teilweise enorm. Die Krise ist längst im Projektentwicklermarkt angekommen. Spitzenreiter sind Büro-Projektflächen mit einem deutschlandweiten Rückgang von 7 %. Im Wohn-Segment, das zugleich die größte gesellschaftliche Relevanz hat und das mit 1,4 Mio. qm das zweitgrößte Projektvolumen aufweist, steht ein dickes Minus von fast 29 % zum 1. Halbjahr 2023. Für den Marktbericht haben wir Projekte betrachtet, die zwischen 2020 und 2027 geplant sind, in Bau oder fertiggestellt. Im interaktiven Analysetool kann bspw. nachgeschaut werden, wie viel Retailfläche derzeit entwickelt wird, wer die größten Wohnentwickler in Nordrhein-Westfalen sind oder wo gerade die Pipeline wächst. Auch Insolvenzen können sich Nutzer seit Kurzem anzeigen lassen. Zweimal pro Jahr werten wir die Daten tiefenscharf aus, um als Seismograph der Immobilienwirtschaft die aktuelle Situation am gesamtdeutschen Projektentwicklermarkt zu beurteilen. Hinweis: Der Marktbericht 2. HJ 2023 kann ab sofort bestellt werden, alle Infos finden Sie auf dem PDF-Formular. Für Projektentwickler, die sich am Datenaustausch beteiligen, ist er kostenfrei. Sprechen Sie uns gerne an. > Hier gehts zur Aufzeichnung des Webinars vom 8.2.2024 < Ansprechpartner: Maren Hempen, Consultant im Bereich Research und Data Science, hempen@bulwiengesa.de und Max Witte, RIWIS-Consultant, witte@bulwiengesa.de Downloads Marktbericht – Infos und Bestellung
„Die Talsohle wird durchschritten“

Im Frühjahrsgutachten der Immobilienweisen analysieren wir traditionell Wirtschaftsimmobilien. Diese sind nicht über einen Kamm zu scheren, das machte Sven Carstensen bei der Vorstellung des Gutachtens klar. Acht Thesen verdeutlichen aktuelle Potenziale in den Immobilienmärkten. Schon das Deutsche Hypo Immobilienklima zeigt – monatlich – die großen Diskrepanzen: Längst hat der Einzelhandel die rote Laterne ans Büro abgegeben; Logistik wird weiterhin positiv gesehen. Aktuell sind die Akteure wieder etwas optimistischer. „Auf dem Immobilienmarkt ist weiterhin wenig Bewegung, aber im Hintergrund bereiten sich die Akteure bereits darauf vor, bald wieder tätig zu werden. Ausschlaggebend hierfür sind der Rückgang der langfristigen Zinsen sowie die Erwartung, dass die EZB den Leitzins in absehbarer Zeit senken wird“, so schreibt die Deutsche Hypo. Der Büromarkt bleibt in seiner starken Abhängigkeit von der gesamtwirtschaftlichen Lage trübe. Der Büroflächenumsatz erreicht 2023 den zweitniedrigsten Stand seit der Wirtschafts- und Finanzkrise 2009. Neu gebaut wird immer weniger: Der Peak an Fertigstellungen wird 2024 erreicht, danach führt die veränderte Markt- und Kostensituation zu einem stark rückläufigen Projektentwicklungsvolumen. Die Leerstände steigen sukzessive – vor allem aber bei Gebäuden mit qualitativen Defiziten oder in weniger attraktiven Lagen. Scheinbar paradox: Die Spitzenmieten in den A-Märkten steigen weiterhin. Laut unserer Prognose bis 2027 um 1,3 % pro Jahr. (Siehe hierzu auch diesen Artikel in unserem Magazin) Quelle: RIWIS/bulwiengesa 2024. Ab 2023 Prognose. Wie sieht es beim „Stabilitätsanker“ Logistikimmobilien aus? Seit 2010 sind die Mieten um 55 % gestiegen. Hier flacht die Kurve lediglich ab, jedoch steigen die Spitzenmieten in den Top-Regionen weiterhin. Viele Nutzer weichen bereits seit Längerem in periphere Regionen aus. Gute Flächen sind Mangelware, die Nachfrage übersteigt bei Weitem das Angebot. Bis 2027 erwarten wir Mietsteigerungen von jährlich 2,1 % und einen Anstieg der Marktwerte um 12 %. Acht Thesen, warum die Talsohle durchschritten wird (aber es noch nicht ist): Investmentmarkt • Zwangslagen und Liquiditätsbedarfe führen zur Belebung des Transaktionsmarktes• Zinssicherheit nimmt zu und die Investitionsbereitschaft wächst• Gute Einstiegsopportunitäten vorhanden Projektentwicklungsaktivitäten • Konsolidierung im PE-Markt hält an• Bestandsentwicklung bleibt im Fokus• Sinkende Pipeline führt zu höheren Marktchancen von Neubauten Flächennachfrage • Geringe Impulse aus dem gesamtwirtschaftlichen Umfeld• Unternehmen hinterfragen aktuelle Arbeitskonzepte und Standorte – Verlagerungen werden geprüft Hinweis: Das gesamte Frühjahrsgutachten mit unseren weiteren Ausführungen auch zu Hotels, Unternehmensimmobilien und Investmentmarkt können Sie auf der Website des ZIA herunterladen: https://zia-deutschland.de/fruehjahrsgutachten/ Ansprechpartner: Sven Carstensen, Vorstand bulwiengesa, carstensen@bulwiengesa.de
Umnutzung von Berliner Büros zu Wohnungen
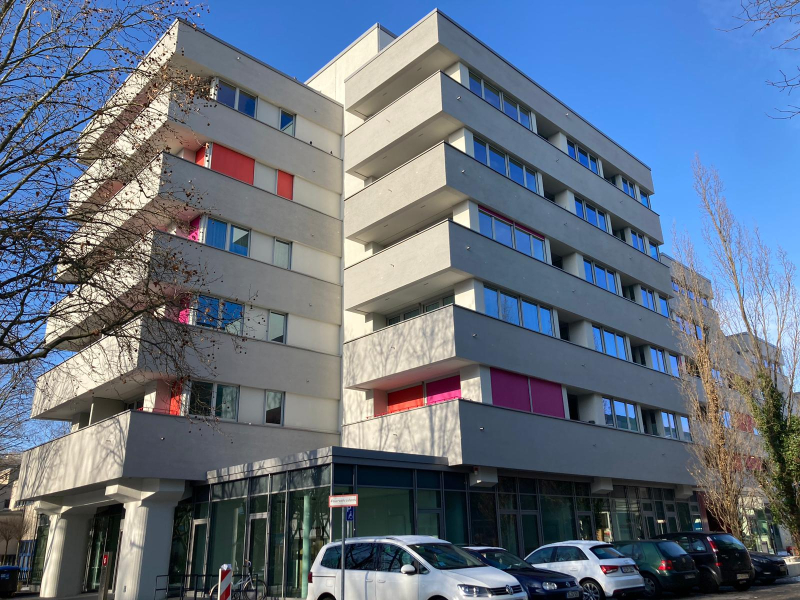
Nach Jahren des Booms auf dem Berliner Büromarkt stockt die Nachfrage, die Leerstände steigen. Zugleich fehlen Wohnungen. Für den Marktbericht der Berliner Sparkasse haben wir untersucht, ob die Umnutzung ein Ausweg ist. Die wirtschaftliche Situation ist unsicher, viele Unternehmen verschieben die Anmietung neuer Flächen. Durch ein hohes Fertigstellungsvolumen steigen die vakanten Büroflächen: Aktuell stehen knapp 4,9 % der Büroflächen in der Hauptstadt leer, mit weiter steigender Tendenz. Auf der anderen Seite werden dringend Flächen gesucht, die sich zum Wohnen eignen; im Gegensatz zum Büromarkt ist die Nachfrage im Wohnungsmarkt weiterhin hoch. Dennoch sind Projektentwickler zurückhaltend beim Bau von neuen Wohnungen, hier machen sich die steigenden Bau- und Finanzierungskosten bemerkbar. Der Wohnungsmarkt benötigt folglich neue Wege – vielleicht in leeren Büros? Die kurze Antwort vorweg: Leerstehende Büros sind nur sehr bedingt ein Ausweg. Die Herausforderungen betreffen u.a. den rechtlichen Rahmen, die technischen und vor allem die wirtschaftlichen Aspekte. Dabei ist, zumindest theoretisch, das Potenzial für Berlin groß: In älteren Bürogebäuden (außerhalb des S-Bahn-Rings) könnten nach unseren Berechnungen ca. 2 Mio. qm oder umgerechnet rund 30.000 Wohnungen entstehen. Gerade in älteren Büros schlummert vermeintlich ein sehr großes Potenzial für den Wohnungsmarkt. Ungefähr 80 % der Berliner Büroflächen wurden vor 2000 errichtet. Viele haben eine schlechte CO2-Bilanz. Unternehmen, die sich bereits oder auch zukünftig Kriterien der Nachhaltigkeit verpflichten, können diese Flächen dann nicht mehr unsaniert anmieten. Zudem würde ein Objekt bei einer Umnutzung weiter genutzt anstatt abgerissen, neben der Einsparung von CO2 kann so Müll vermieden werden. Rechtliche Aspekte Die Umwandlung der Nutzung einer gewerblich genutzten Immobilie erfordert eine Genehmigung gemäß Bauordnung, da eine Wohnnutzung nur in bestimmten Zonen erlaubt ist. Ein vorhandener qualifizierter Bebauungsplan kann darüber Auskunft geben, ob eine solche Umnutzung möglich ist. Im Zuge der Umnutzung sind dann nicht nur die Bundes-, sondern auch Landes- und kommunalen Vorschriften zu beachten. Neben einer Baugenehmigung spielen auch die relevanten DIN-Normen eine Rolle. Technische Aspekte Grundsätzlich gibt es nur wenige bauliche Situationen, die eine Umnutzung generell ausschließen. Der Zustand einer Immobilie und damit einhergehend die bauliche Situation sowie technische Aspekte spielen im Zuge einer Umnutzung eine entscheidende Rolle, da Bürogebäude naturgemäß anders als Wohnimmobilien konzipiert sind. So unterscheiden sich nicht nur die Grundrisse; Büros besitzen auch andere Funktionseinheiten (z. B. Lobby). Bei einer Umnutzung beachtet werden müssen weiterhin die Statik (bspw. beim Anbringen einer Dämmung), Lüftungssysteme und verschärfte Brandschutz-Anforderungen. Weitere Punkte sind Deckenhöhen, Fluchtwege, Sanitäranlagen etc. Lage Unternehmen, die ein repräsentatives Gebäude benötigen, sind in der Regel in zentralen Lagen angesiedelt. Im Gegensatz dazu liegen Back-Office-Einheiten größtenteils in der Peripherie. Mit der Lage sind immer auch verschiedene Standortgegebenheiten verbunden. In der Peripherie sind diese oftmals schlechter einzustufen als in der City. Zentral gelegene Gebäude werden aufgrund ihrer sehr guten Mikrostandorteigenschaften bspw. in Bezug auf die Erreichbarkeit und die Versorgungsinfrastruktur bevorzugt, sind jedoch meist auch einer höheren Lärmbelastung ausgesetzt. Zudem konkurrieren die Standorte mit der Nutzung Büro, da hier aktuell weiterhin eine vergleichsweise hohe Nachfrage besteht. Die hier aufgerufenen Mietpreise machen eine Umnutzung nur schwer vorstellbar. Kosten Laut aktueller Recherchen liegen die durchschnittlichen Baukosten für den Umbau von Büro- zu Wohnflächen zwischen 1.500 und 2.500 Euro/qm. Addiert man weitere Kosten hinzu (u. a. Baunebenkosten, weitere Kostengruppen), dann sind 1.000 Euro „on top“ nicht unüblich. Auch der Kaufpreis der Immobilie und die Grunderwerbsteuer müssen eingeplant werden. Trotz der beschriebenen Marktlage müssen die Anforderungen (rechtlich bzw. technisch) eingehalten werden – eine Umnutzung rechnet sich so am Ende nicht immer. Fazit: komplex und kaum wirtschaftlich Im Gegensatz etwa zu Frankfurt/Main findet in Berlin noch keine großflächige Umnutzung eines Quartiers statt. So hatte sich im Berliner Büromarkt die zuletzt rasante wirtschaftliche Entwicklung in stark steigenden Bürobeschäftigtenzahlen und sinkendem Leerstand widergespiegelt. Auch treffen moderne Büroobjekte in der City weiterhin auf hohe Nachfrage – die Spitzenmietpreise stützen diese Beobachtung. Im Großraum Berlin gibt es durchaus Standorte, die sich für eine Umnutzung eignen. Neben den rechtlichen und technischen Aspekten sowie der Lage ist die Wirtschaftlichkeit am Ende das ausschlaggebende Kriterium, ob die Nutzungsänderung umgesetzt wird. Dabei sind die wirtschaftlichen Spielräume eng, unvorhersehbare bauliche Eigenschaften der Immobilie können die Umnutzung in Gefahr bringen. Ein exaktes Kostenmonitoring ist wie bei jeder Entwicklung unerlässlich. Nicht nur die Marktgegebenheiten, sondern auch fehlende Fachleute, lange und teure Genehmigungsprozesse, unvorhersehbare Gegebenheiten an der Immobilie, Zinsänderungs- und Finanzierungsrisiken sowie das Finden der passenden Lage machen Umnutzungen zu einem komplexen Unterfangen. In Berlin scheinen Nutzungsänderungen bisher eine Nische mit vielen Herausforderungen zu sein. Die hohen Kosten bei der Umnutzung führen zu hohen Mietpreisen. Sollte dennoch eine Nutzungsänderung durchgeführt werden, sind privatwirtschaftliche Entwickler und Investoren aufgrund der geringeren rechtlichen Auflagen bislang eher daran interessiert, „gewerbliches Wohnen“ zu realisieren. Die Umnutzung in „klassisches“ Wohnen wird in Berlin derzeit von staatlichen oder kommunalen Akteuren geprägt. Hinweis: Den Marktbericht können Sie kostenfrei auf der Website der Berliner Sparkasse herunterladen. Ansprechpartnerin: Nicole Tietze, Senior Consultant im Bereich Büroimmobilien, tietze@bulwiengesa.de
Leichter Aufwärtstrend
Zweimal im Jahr erstellen wir Prognosen für die Immobiliensegmente Wohnen, Büro, Einzelhandel und Logistik. Diese wurden kürzlich in einem Webinar vorgestellt, zu dem sich rund 750 Interessierte angemeldet hatten. Hier die wichtigsten Ergebnisse und der Link zur Aufzeichnung. Volkswirtschaft: Konjunktur hellt sich minimal auf Felix Embacher, Generalbevollmächtigter und Leiter des Research-Bereichs, stellte die volkswirtschaftlichen Analyse dar. Die Konjunktur war 2023 von einem Rückgang des Bruttoinlandsprodukts um 0,3 % geprägt, bedingt durch hohe Energiepreise und eine straffere Geldpolitik. Für 2024 erwartet bulwiengesa einen leichten Anstieg um 0,2 % des realen BIP, was einer Stagnation gleichkommt. Die Investitionsleistung im Jahr 2024 wird sich negativ auf das Wachstum auswirken – Importe wachsen schneller als Exporte. Energieintensive Sektoren verlieren an Wettbewerbsfähigkeit, dem Baugewerbe geht es mittlerweile wieder etwas besser, steckt aber weiterhin tief in der Krise. Stimmungsindizes wie das Deutsche Hypo Immobilienklima zeigen in allen Segmenten Anzeichen einer Erholung. Der Arbeitsmarkt erwies sich als robust und zeigt einen Rekord bei der Zahl der Beschäftigten, aber vor allem durch die wachsende Teilzeitbeschäftigtenquote. Weiterhin beeinträchtigt der Fachkräftemangel das Wachstum. Die Inflation wird 2025 voraussichtlich von 2,4 % auf 1,9 % sinken. Der Zinssatz wird voraussichtlich im Juni und zwei weitere Male in diesem Jahr um je 25 Basispunkte gesenkt. Zu den Risiken der deutschen Volkswirtschaft gehören strukturelle Schwächen, ein langfristiger Rückgang des Arbeitskräftepotenzials sowie die auf Deutschland einwirkenden globalen Risiken. Positiv ist, dass sich die Konjunktur allmählich aufhellt, die Inflation zurückgeht, der Arbeitsmarkt robust ist und die Zinswende langsam eingeleitet ist. Wohnungsmarkt: Von Mangel geprägt, Chancen im Senior Living Dr. Heike Piasecki, Leiterin des Bereichs Wohnen und Niederlassungsleiterin München, sprach zunächst über die Bevölkerungsprognosen bis 2035 und deren Auswirkungen auf den Wohnungsmarkt. Dabei gibt es erhebliche regionale Unterschiede in der Bevölkerungsentwicklung. Metropolen wie Berlin, Hamburg und München verzeichnen Bevölkerungszuwächse, während andere Regionen Verluste erleiden. Vor allem in Ostdeutschland steigt die Zahl alter Menschen bis 2035 erheblich. Alleine die Tatsache, dass deutschlandweit rd. 82 % der Senioren in den eigenen vier Wänden über keinen stufen- bzw. schwellenlosen Wohnraum verfügen, gibt Anlass, sich mit dem Wohnungsangebot für die alternde Bevölkerung auseinanderzusetzen. Der Blick auf die Wohnungsfertigstellungen und -genehmigungen ist ernüchternd. Im Jahr 2023 wurden lediglich 294.000 Wohnungen fertiggestellt – weit unter dem Ziel der Bundesregierung von 400.000 Wohnungen pro Jahr. Die Zahl der genehmigten Wohnungen war ebenfalls rückläufig, was auf eine zukünftige Verringerung der Bautätigkeit hinweist. Eine extreme Nachfrage trifft auf mangelndes Angebot, was in den meisten Gebieten, besonders aber in den Großstädten, zu steigenden Mieten führt. Allerdings werden die Kaufpreise im Neubau in den nächsten Jahren in vielen Großstädten stagnieren bzw. sich nur leicht steigend entwickeln. Die Vervielfacher für Mehrfamilienhäuser gehen in allen Stadtkategorien zurück – in A-Städten bspw. vom 25,3-Fachen auf das 23,1-Fache – und erreichen auch bis 2028 nicht mehr das Niveau von 2023. Einzelhandelsimmobilien: Reale Mietrückgänge, Stadtumbau gefragt Dr. Joseph Frechen, Bereichsleiter für Einzelhandelsimmobilien und Niederlassungsleiter Hamburg, analysierte eingangs die Auswirkungen der Verbraucherpreisentwicklung auf den Einzelhandel. Die Inflationsrate war Q1/2024 auf unter 3 % gesunken, was primär auf eine Dämpfung der Energiepreise sowie Nahrungs- und Genussmittelpreise zurückzuführen ist. Die vergleichsweise hohe Dynamik der Inflation 2022 und 2023 hat zwar die Verbraucherpreise zum Leidwesen der Konsumenten erhöht, aber Immobilieneigentümern mit indexierten Mietverträgen nominale Mieterhöhungen beschert. Insbesondere Vermieter von Nahversorgungsflächen profitieren von dieser Entwicklung, das Käuferinteresse für Nahversorgungsobjekt bleibt hoch. In den Highstreetlagen der Innenstädte gehen die Spitzenmieten bereits seit ihrem Peak im Jahr 2017/18 sukzessive zurück. Davon waren auch die A-Städte betroffen. Auch bis 2028, so die bulwiengesa-Prognose, werden die Spitzenmieten in Highstreet-Lagen sinken – je kleiner die Stadt, desto stärker. Jedoch steigt sie in den sieben A-Städten nominal 3,6 % bis 2028 an. Joseph Frechen erläuterte auch die Bedeutung der Kaufkraft mit ihren großen regionalen Unterschieden. Regionen mit hoher Kaufkraft, wie Bayern und Baden-Württemberg, verzeichneten bessere Einzelhandelsumsätze und tendenziell höhere Mieten. Berlin belegt zwar den ersten Platz des Rankings nach Kaufkraftsumme, aber bei der Pro-Kopf-Kaufkraft liegt sie 6 % unter dem deutschen Durchschnitt. Die sieben deutschen A-Städte weisen in Kaufkraftindex einen Mittelwert von 111,6 aus und hängen damit die deutsche Hauptstadt deutlich ab. Berlin profitiert jedoch davon, dass es zu den World Cities gezählt wird. Hier wollen internationale Filialisten in den besten Lagen präsent sein und auch von den hohen Frequenzen aus Touristen, Tagesbesuchern und Einwohnern profitieren. Anders sieht die Lage in den übrigen Städten aus. Hier macht sich auch die Unsicherheit zur Zukunft der Warenhäuser bemerkbar. Diese Häuser werden sich perspektivisch in gemischt genutzte Immobilien wandeln. Diese Veränderung geht einher mit einer Anpassung der Mieten und Lagequalitäten in den Highstreet-Lagen. An einer Neuausrichtung der Innenstädte führt kein Weg vorbei. Logistikimmobilien: Noch immer sicherer Hafen Felix Werner, Teamleiter für Logistik- und Unternehmensimmobilien, beschrieb die Dynamik im Logistikmarkt. Die Nachfrage nach Logistikflächen ist weiterhin gegeben, hat aber gegenüber der absoluten Hochphase im Markt etwas nachgelassen. Die Fertigstellungszahlen gehen leicht zurück, ohne aber komplett einzubrechen. Am meisten neue Logistikflächen wurde 2023 in der Region Rhein-Ruhr fertiggestellt. Die Mieten für Logistikimmobilien sind in den vergangenen Jahren aufgrund von Flächenknappheit und gestiegenen Gebäudeanforderungen deutlich angestiegen. Die Mietsteigerungen waren besonders in Logistikregionen wie München extrem, wo sich die Mieten innerhalb eines Jahres um bis zu 1,50 Euro pro Quadratmeter erhöht haben. Logistikmieten werden in den nächsten Jahren aufgrund des Flächenmangels und neuer ESG-Anforderungen voraussichtlich weiter steigen, wenngleich deutlich moderater als jüngst. Festzuhalten ist auch, dass nicht mehr jede Fläche zu fast allen Konditionen attraktiv ist, hier macht sich die Zurückhaltung der Nutzer aufgrund der konjunkturellen Schwäche bemerkbar. Büroimmobilien: Mehr Leerstand, gute Lagen krisenresistent Alexander Fieback, Bereichsleiter für Büroimmobilien und Niederlassungleiter Berlin, sprach über die Herausforderungen im Büromarkt. Dieser befindet sich nach einem langen Boom derzeit in einer Krisenphase. Noch wird in den A-Städten viel gebaut, wobei der Höhepunkt im Jahr 2024 erwartet wird. Diese Bautätigkeit wird vor allem dann zu einem Anstieg der Leerstände führen, wenn die Nachfrage nicht mithält, so wie es aktuell der Fall ist. Unabhängig von der eher konjunkturell bedingten Zurückhaltung der Nachfrager sind hochwertige Objekte in guten Lagen jedoch weiterhin gefragt, während weniger attraktive Büros schwieriger Nutzer finden. Während die Spitzenmieten in peripheren Lagen unter Druck stehen, steigen sie
Senior Living: wieder mehr „Wir schaffen das“
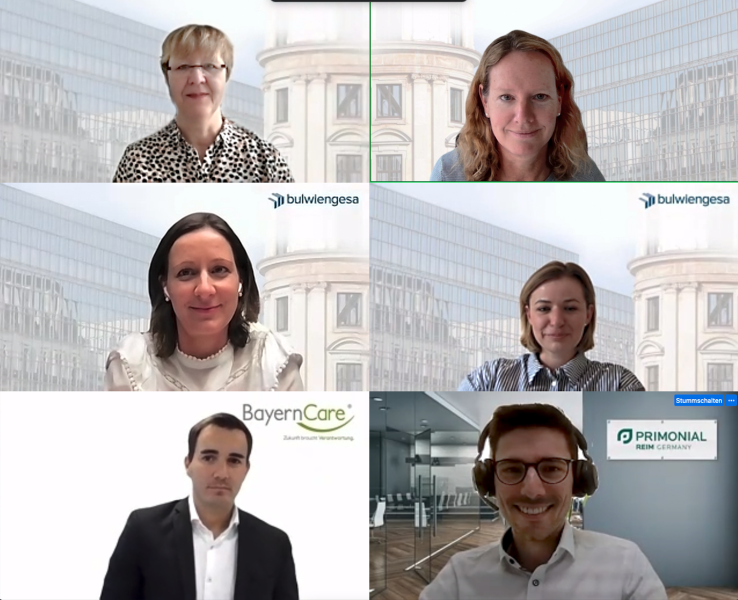
Skepsis im Markt, zugleich Investmentchancen wie selten zuvor – das ist der Tenor der Diskussion. In unserem Senior-Living-Webinar haben wir aktuelle Marktdaten aus dem neuen RIWIS-Modul Senior Living präsentiert und mit Praktikern diskutiert. Rund 300 Interessenten hatten sich angemeldet. Hier die wichtigsten Ergebnisse und die Aufzeichnung. Gewinn- und Verlusträume bestimmen die Nachfrage Dr. Heike Piasecki, Leiterin des Bereichs Wohnen und Niederlassungsleiterin München, stellte die für die Nachfrageseite wichtigsten Key Facts dar. Bis 2040 werden sich soziodemografische Parameter (u.a. Alterskohorten, Anteil Hochaltrige) in Deutschland stark regional entwickeln, sodass dies dynamische Auswirkungen auf den zukünftigen Wohn- und Pflegebedarf wie z.B. in Verlusträumen Ostdeutschlands haben wird. Die Nachfrage im Segment Senior Living ist daher gesichert – allerdings bedarf es der für Wohn- und Pflegeformen Differenzierung der Bedarfe und soziodemografischer Merkmale, wie u.a. die spezifische Kaufkraft bei Senioren. Angebotssituation mit kräftigen regionalen Unterschieden Christiane Fremerey, Consultant für Wohnimmobilien und Senior Living, analysierte das Angebot im Senior Living. Dabei bleibt die Neubautätigkeit in der stationären Pflege und im Betreuten Wohnen hinter dem prognostizierten Bedarf zurück. So müssten – rechnerisch – bis 2040 im Betreuten Wohnen pro Tag ca. 1,6 Wohnanlagen und in der stationären Pflege pro Tag ca. 1,0 Pflegeheim zur Bedarfsdeckung eröffnet werden. Die „Hot Spots“ der Neubauaktivitäten sind dagegen meistens nicht an den Standorten mit dem höchsten Bedarf zu finden. Dabei lohnt es sich, neben der Makrofaktoren auch die Brille für seniorengerechte Mikro-Standortkriterien aufzusetzen. So sind bspw. diverse Point of Interests wie Ärztezentren oder ÖPNV-Anschluss in der Standortanalyse miteinzubeziehen, die ebenfalls im RIWIS-Tool Senior Living abgerufen werden können. Assetklasse Senior Living in der Praxis: Die Krise ist gemanaged Sabine Hirtreiter, Senior Consultant für Wohnimmobilien und Senior Living, erörterte mit ihren Diskussionspartnern Florian Wenner (Head of Research & ESG, Primonial REIM Germany) und Christopher Kunze (Geschäftsführer, Bayern Care Immobilien) aktuelle Praxisthemen und Herausforderungen im Senior Living. So anspruchsvoll die Zeiten scheinen, so bieten sich gleichzeitig vielseitige Chancen. Dafür müssen Themen wie proaktives Asset-Management und Nachhaltigkeitsaspekte (z.B. Dekarbonisierung im Bestand, ESG) vermehrt in Senior Living berücksichtigt werden. Entscheidend ist, Betreibergesellschaften professionell zu managen. Die entstandene Zurückhaltung im Investment ist vor allem auf systemische Probleme in der Finanzierung des Pflegesektors zurückzuführen. So kann eine Stabilisierung der Betreiber durch das lösungsorientierte Handeln der Eigentümer gelingen. Dabei steht und fällt die Auslastung der Betreiberimmobilie durch Fachkräfte – dafür braucht es neben politischen auch kreative Lösungen. Gleichwohl ist aus Sicht der Investoren der Standort mit seinen Lagekriterien ein essentieller Erfolgsfaktor für ein erfolgreiches Investment. Die Zurückhaltung im Investment sollte jetzt dem Mut der Markakteure weichen, antizyklisch zu investieren, was wiederum auch zur Belebung des Marktes führen wird. Nur „mit voller Kraft voraus“ sollten alle Mitstreitenden dazu angehalten werden, sich für die gesamtgesellschaftlichen Lösung in der Bedarfsdeckung im Senior Living einzusetzen. Hinweis: Hier gehts zur –> Aufzeichnung des Webinars vom 13. Juni 2024 auf YouTube. Ansprechpartnerin: Dr. Heike Piasecki, Leiterin des Bereichs Wohnen und Niederlassungsleiterin München, piasecki@bulwiengesa.de.
Zu wenig, falsch verteilt: Wohn-Projektentwicklungen in Deutschland
Zum jährlichen Wohnungsbedarf in Deutschland kursieren die wildesten Zahlen. Für die Studie „Wohnungsdevelopments in Deutschland“ im Auftrag von WERTGRUND haben wir ihn berechnet: Dieser liegt bei 420.000 Wohnungen pro Jahr bis 2028. Damit kann Neubau in keinem Markt den Wohnungsbedarf decken. Ziel der Studie war es, den Wohnungsbedarf in A-, B-, C- und D-Städten sowie im ländlichen Raum zu erforschen. Auf Grundlage von Einwohnerzahlen, Baustarts und Fertigstellungen haben wir die Wohnungsdevelopments bis 2040 analysiert. Zwischen 2013 und 2023 wuchs die Einwohnerzahl in Deutschland um 8 % auf aktuell ca. 84 Millionen Menschen. Die Prognose für 2040 wird deutschlandweit auf 0,5 % Zuwachs geschätzt, wobei in den sieben A-Städten 5,6 % Zuwachs erwartet wird. Im selben Zeitraum (201–2023) wurden in Deutschland jährlich durchschnittlich etwa 260.000 Wohnungen fertiggestellt, was deutlich unter dem Bedarf von 400.000 Wohnungen pro Jahr liegt. Mehr als 155.000 dieser Wohnungen wurden jährlich auf dem Land und nicht in den größeren Städten gebaut, was das Problem verdeutlicht, dass in den Gebieten mit dem größten Bedarf zu wenig gebaut wird. Dies zeigt: Bereits vor den veränderten Marktbedingungen seit 2022 reichte das Neubauvolumen nicht aus. Das liegt auch – aber nicht nur – daran, dass sich die Fertigstellungen von mehr als 220.000 Neubauwohnungen verzögern. Das Verteilungsproblem kommt dazu: Die meisten fertiggestellten Wohnungen sind nicht dort, wo der Bedarf am höchsten ist. Auch sind rund 80.000 Wohnungen, die sich bereits im Bau befinden, von einer durchschnittlichen Verzögerung von einem Jahr betroffen. Ausgerechnet in den A-Städten, wo am meisten Wohnungen fehlen, wurden die meisten Baubeginne verschoben. Auch sind die Kaufpreise dort am stärksten gefallen und überdurchschnittlich viele Projekte von Insolvenzen betroffen. Mit der Immobilienmarktkrise und den verschobenen Wohnungsbauvorhaben verschärft sich der Nachfrageüberhang in allen Städtekategorien. Notwendig sind breite Anstrengungen insbesondere auch beim Bau von Sozialwohnungen, um das Bauvolumen zu steigern. Die neue degressive AfA und geplante Normenverschlankungen sind erste wichtige Schritte dazu. Hinweis: Eine Zusammenfassung der Studie finden Sie auf der Website von WERTGRUND. Ansprechpartner: André Adami, Bereichsleiter Wohnen bei bulwiengesa, adami@bulwiengesa.de
Büros: Ist da jemand?

Leerstand in der Büroimmobilie ist der Worst Case für Eigentümer und Betreiber. Wir werfen einen Blick auf zwei unterschätzte Treiber: Bürobeschäftigung und Demografie. Das Chart ist ein Auszug aus dem PDF „Marktwissen“, das RIWIS-Nutzer bereits online finden. Es basiert auf unserer Frühjahrsprognose, die wir für die Segmente Büro, Handel, Logistik und Wohnen erstellen. Welche Faktoren beeinflussen den Leerstand? Generell ist die konjunkturelle Entwicklung entscheidend, da sie die Zahl der Bürobeschäftigten und auch die Nachfrage an sich signifikant mit beeinflusst. Im kommenden Jahr ist bereits mit einer Verbesserung der konjunkturellen Situation zu rechnen. Zudem werden 2024 und 2025 voraussichtlich Höchststände bei der Zahl der Erwerbstätigen und damit auch der Bürobeschäftigten erreicht. Allerdings lässt danach der demografische Wandel das Arbeitskräftepotenzial insgesamt sinken und wird somit als wesentliche Einflussgröße am Büromarkt durchschlagen. Wichtig ist jedoch, nach Standorten zu differenzieren. In allen A-Städten wird die Zahl der Bürobeschäftigten in den kommenden fünf Jahren zunehmen, in den kleineren Städten wirkt sich die demografische Entwicklung hingegen schon kurzfristig aus. Für den Leerstand mit entscheidend ist auch der „Flight zu Quality und Location“. Während Spitzenobjekte in guten Lagen weiterhin gefragt sind, ist die Situation in dezentralen Lagen und in wirtschaftlich schwachen Regionen, sowie generell für Objekte mit strukturellen Defiziten, schwieriger. Zu berücksichtigen ist auch, dass in den A- und B-Städten in den kommenden Jahren hohe Fertigstellungen zu erwarten sind. Dies ist vor dem Hintergrund der nach wie vor verhaltenen Büroflächennachfrage kritisch zu sehen – die Leerstandsquoten werden daher schon kurzfristig weiter ansteigen und das Mietwachstum außerhalb der Top-Lagen dämpfen. Ansprechpartner: Robin Cunningham, Volkswirt bei bulwiengesa, cunningham@bulwiengesa.de, und Alexander Fieback, Bereichsleiter Büro, fieback@bulwiengesa.de
Wertermittlung bei Unternehmensinsolvenzen
In turbulenten Zeiten stehen mehr Unternehmen als sonst vor einer Insolvenz. Allein nach unseren Daten sind davon ca. 400 Projektentwicklungen betroffen sowie unzählige Bestandsimmobilien. Wertermittlungen für Insolvenzverwaltungen weisen idealerweise mehr aus als den Ist-Wert. Eine zentrale Rolle im Insolvenzverfahren spielt die Wertermittlung von Immobilien, die häufig zu den wertvollsten Vermögensgegenständen eines Unternehmens zählen oder bei Bestandshaltern und Projektentwicklern den hauptsächlichen Unternehmenszweck bilden. Daten belegen Zunahme Zunächst ein Blick auf unsere Daten. Im Rahmen unseres Tools „Development Monitor“ untersucht bulwiengesa seit 2023 Insolvenzen von Projektentwicklern. Aktuell sind 30 insolvente Projektentwickler erfasst und deren Insolvenzstatus dokumentiert. Dabei wurden 400 Objekte mit einer Gesamtnutzfläche von 3,3 Millionen Quadratmetern erfasst, wovon Wohnimmobilien mit ca. 50 % am stärksten betroffen sind, gefolgt von Büroprojekten mit 30 %. 20 % der Projektentwicklungen sind Bestandsimmobilien im Eigentum insolventer Unternehmen. Diese Erfassung ist nicht vollständig, da besonders kleine Projektentwickler oft unbemerkt bleiben. Dennoch wurden viele volumenstarke Entwickler erfasst, was die Menge und Geschwindigkeit der aufgetretenen Schwierigkeiten in unserer über 40-jährigen Beobachtung der Branche in eine neue Dimension bringt. Immobilien von Nicht-Immobilienunternehmen Wesentlich höher dürfte die Anzahl an Bestandsimmobilien sein, die sich im Eigentum insolventer Unternehmen befinden, auch solcher, deren Unternehmenszweck nicht unmittelbar mit Immobilien in einem Zusammenhang steht. Hierzu besteht jedoch keine gesicherte Datenlage, da bei Insolvenzen allgemein zunächst nicht bekannt ist, ob ein Unternehmen Eigentümer oder etwa Mieter einer Immobilie ist. Laut Pressemitteilung des Statistischen Bundesamts vom Mai 2024 wurden 31,1 % mehr Unternehmensinsolvenzen im Februar 2024 als im Februar 2023 festgestellt. Nicht bei allen Insolvenzen muss eine Immobilie im Spiel sein, aber sehr häufig dürfte das der Fall sein. Insgesamt ist unverkennbar, dass die Branche derzeit stark getroffen wird. Bedeutung der Immobilienbewertung bei Insolvenzen Bei einer Unternehmensinsolvenz geht es darum, die Vermögenswerte des Unternehmens zu identifizieren, zu bewerten und zu verwerten, um die Forderungen der Gläubiger so weit wie möglich zu befriedigen. Immobilien machen in vielen Fällen einen erheblichen Teil des Unternehmensvermögens aus. Eine präzise Bewertung ist unerlässlich. Unterstützung des InsolvenzverwaltersDer Insolvenzverwalter benötigt eine genaue Wertermittlung, um fundierte Entscheidungen über den Verkauf oder die anderweitige Verwertung der Immobilie zu treffen. Information der GläubigerGläubiger müssen über den Wert der Immobilie informiert sein, um ihre Forderungen angemessen zu platzieren und Verhandlungen über Rückzahlungen zu führen. Transparenz gewährleistenEine transparente und nachvollziehbare Bewertung schafft Vertrauen bei allen Beteiligten und minimiert das Risiko von rechtlichen Auseinandersetzungen. Veräußern oder Repositionieren? Neben der reinen Wertermittlung des unbebauten Grundstücks, der begonnenen Projektentwicklung oder der Bestandsimmobilien benötigen Insolvenzverwalter erfahrungsgemäß häufig noch weitere Informationen. BestandsimmobilienSo wird bei Bestandsobjekten regelmäßig die Frage nach den Kosten für eine Repositionierung gestellt; dabei stehen Umnutzungs- und Nachnutzungskonzepte genauso im Fokus wie die weitere Marktentwicklung mit besonderem Augenmerk auf den Abbau von eventuellem Leerstand. Sind an der Immobilie Mängel und Schäden vorhanden, die einer wirtschaftlich optimalen Verwertung entgegenstehen, ist regelmäßig der Investitionsbedarf darzulegen, um Wertsteigerungspotenzial zu heben, beispielsweise durch ein Manage-to-ESG-Programm, um das Gebäude fit für die Zukunft zu machen. Projekte im BauBei bereits begonnenen, d.h. im Bau befindlichen Projektentwicklungen hingegen geht es in erster Linie um die Frage, ob die Projektentwicklung im gegenwärtigen Zustand veräußert werden oder fertiggestellt werden soll. Dafür müssen die Kosten für die Fertigstellung oder eine Repositionierung kalkuliert und darauf aufbauend die Liquiditätsplanung vorgenommen werden. Die größtmögliche Transparenz entsteht durch ergänzende Tätigkeiten wie eine objektive Bautenstandskontrolle und die Plausibilisierung der Bauzeit, die benötigt wird, um das begonnene Projekt fertigzustellen. Herausforderungen und besondere Aspekte Die Wertermittlung von Immobilien im Kontext einer Unternehmensinsolvenz ist oft mit besonderen Herausforderungen verbunden: MarktunsicherheitInsolvenzen treten häufig in wirtschaftlich schwierigen Zeiten auf, in denen der Immobilienmarkt volatil und die Preise unsicher sind. Dies erschwert die Prognose zukünftiger Wertentwicklungen, insbesondere in einem Marktumfeld, das nach wie vor durch eine geringe Anzahl an Transaktionen charakterisiert wird. SpezialimmobilienUnternehmen besitzen häufig Spezialimmobilien, wie Produktions- oder Industrieimmobilien, deren Bewertung komplexer ist, spezielle Fachkenntnisse erfordert und insbesondere eine ausgeprägte Datengrundlage erfordert. SchnellverkaufIn vielen Insolvenzverfahren muss die Immobilie schnell veräußert werden, was naturgemäß aufgrund der kürzeren Vermarktungsdauer zu Abschlägen beim Verkaufspreis führen kann. Eine sorgfältige Abwägung zwischen schnellem Verkauf und optimaler Wertrealisierung ist erforderlich. Ziel: gerechte Verwertung bei bestmöglichem Immobilienwert Die Immobilienwertermittlung im Zusammenhang mit Unternehmensinsolvenzen ist ein komplexer und kritischer Prozess. Eine präzise und transparente Bewertung ist essenziell, um die Interessen der Gläubiger zu wahren und eine gerechte Verwertung der Unternehmensvermögenswerte zu gewährleisten. In einem volatilen Marktumfeld stellt es eine besondere Herausforderung dar, den bestmöglichen Wert der Immobilien zu realisieren. Downloads Leistungen Wertermittlung für Insolvenzverwalter Ansprechpartner: Marcus Badmann, Geschäftsführer bulwiengesa appraisal GmbH, Tel. 069-75 61 467 59, badmann@bulwiengesa.de
NEU: RIWIS Lite kostenfrei für Markt- und Standortanalysen
Die RIWIS-Datenbank ist unser Maschinenraum – unsere Kundinnen und Kunden arbeiten ebenso damit wie wir selbst. Nun haben wir ein ziemlich spektakuläres Angebot entwickelt. Wer RIWIS noch nicht kennt: RIWIS verfolgt den Immobilienmarkt seit 1990, identifiziert Trends und prognostiziert die Entwicklung. Wir stellen detaillierte Daten zu Standorten, Objekten, Konjunktur und Makroökonomie bereit. Damit können Märkte, Objekte und Standorte aller Assetklassen verglichen werden. Hinter dem Daten-Kosmos steckt übrigens umfangreiches manuelles Research, und statt Chatbots ist unser Team persönlich bei Fragen ansprechbar. Wir freuen uns, Ihnen RIWIS Lite vorzustellen – die neue, kostenfreie und unbefristete Version von RIWIS. Im Gegensatz zu unserer bisherigen Testversion bietet RIWIS Lite jetzt eine umfassende Abdeckung für ganz Deutschland. Sie erhalten kostenlosen Zugang zu verschiedenen Funktionen, darunter zum Development Monitor Lite, zu allen soziodemografischen Daten, ausgewählten ökonomischen Kennzahlen und Stadtstrukturkarten. Die Daten in der Lite-Version sind bereits Dies ermöglicht eine erste, allgemeine Markt- und Standortanalyse. Darüber hinaus bleibt das komplette Spektrum von RIWIS in unseren Teststädten Flensburg und Kiel erhalten. –> Registrieren Sie sich hier für den kostenfreien und unbefristeten Account. Ansprechpartner: Björn Bordscheck, Bereichsleiter Daten, Tel. 089-23 23 76-53, bordscheck@bulwiengesa.de, und Max Witte, Senior Consultant, Tel. 089-23 23 76-20, witte@bulwiengesa.de