
Spotlight Life-Science-Immobilien: „neue“ Assetklasse für Spezialisten
Die Nachfrage nach spezialisierten Gebäuden, die Laborforschung, Produktion und Büroarbeit vereinen können, wächst stetig. Das neue Spotlight der INITIATIVE UNTERNEHMENSIMMOBILIEN beleuchtet das komplexe Segment der Life-Science-Immobilien. Immobilien der Life-Science-Branche gewinnen zunehmend an Bedeutung, nicht nur aufgrund der aktuellen Herausforderungen wie Pandemien, sondern auch durch den demografischen Wandel und den Bedarf an Innovationen in der Medizin, Biotechnologie und Pharmazie. Die Qualitäts- und Sicherheitsstandards aufgrund regulatorischer Anforderungen insbesondere in der Pharma- und Biotechbranche, etwa an Labore, Reinräume und Produktionsflächen, erfordern jedoch sehr spezialisierte Immobilien. Die technischen Spezifikationen, wie etwa erhöhte Sicherheitsstandards, hochentwickelte Lüftungs- und Kühlsysteme sowie spezielle Infrastrukturen für Medien wie Gase und Druckluft, sind essenziell für den Betrieb von Life-Science-Einrichtungen. Große Bandbreite an Immobilientypen und Anforderungen Life-Science-Immobilien umfassen verschiedene Typen, darunter Pharmalogistikzentren, Forschungs- und Entwicklungsflächen sowie Büro- und Produktionsflächen. Die Erfüllung der hohen regulatorischen Anforderungen und Sicherheitsstandards macht die Immobilien teuer in der Errichtung und im Betrieb. Für Investoren stellt dies eine besondere Herausforderung dar, da hohe Anfangsinvestitionen erforderlich sind und die Immobilien oft stark an die Bedürfnisse einzelner Mieter angepasst werden müssen. Zugleich ermöglichen diese Immobilien Investoren jedoch auch eine Diversifizierung des eigenen Portfolios auf Objekt- wie Mieterebene. Flächentypen einer Life-Science-Immobilie Pharmalogistik: Spezialisierte Flächen für die Logistik und Lagerung pharmazeutischer Produkte, mit kontrollierter Umgebung zur Sicherstellung der Integrität der Substanzen. Forschungs- und Entwicklungsflächen: Labore und technische Einrichtungen für Versuchs- oder Produkttests, mit hohem Spezialisierungsgrad. Büro- und Konferenzflächen: Für administrative und strategische Tätigkeiten, oft mit zusätzlichen Konferenz- oder Großraumflächen für Kollaboration. Produktionsflächen: Spezialisierte Fertigungsflächen, z. B. mit Reinräumen, die strengen EU-Qualitätsstandards für Pharma- und Biotechproduktion unterliegen. Herausforderungen für Investoren Hohe technische Anforderungen und begrenzte Drittverwendungsfähigkeit schränken die Flexibilität ein und machen ein Investment komplex. Zudem ist die Mieterbindung oft langfristig, was die Rentabilität steigert, aber auch Risiken birgt. Fazit: Wachstumsmarkt, aber für Spezialisten Die Nachfrage nach spezialisierten Gebäuden, die für Forschung, Produktion und Büroarbeit ausgelegt sind, wächst stetig. Doch diese Immobilien stellen Investoren auch vor Herausforderungen, da hohe technische Anforderungen und begrenzte Drittverwendungsfähigkeit die Flexibilität einschränken. Zudem ist die Mieterbindung oft langfristig, was die Rentabilität steigert, aber auch Risiken birgt. Life Science ist ein starker Wachstumsmarkt, von dem auch eine hohe Flächennachfrage zu erwarten ist. Es zeichnet sich ab, dass diese Nachfrage nicht in ausreichendem Maße gedeckt werden kann. Der Markt ist in Teilen noch sehr eigennutzergetrieben. Aufgrund der Spezifika von Life-Science-Flächen sind Projektentwickler noch zögerlich, wenn es um diese Assetklasse geht. Hier können Unternehmensimmobilien, die sich bereits durch eine Flexibilität der Nutzungsarten auszeichnen helfen, diesen Nachfrageüberhang auszugleichen. Ansprechpartner: Daniel Sopka, Consultant im Bereich Unternehmens- und Logistikimmobilien, sopka@bulwiengesa.de und Felix Werner, Teamleiter, werner@bulwiengesa.de Download
Trotz wirtschaftlicher Unsicherheit bleibt Logistik gefragt
Die Fertigstellungszahlen von Logistikimmobilien steigen wieder, und zumindest in etablierten Lagen ist auch die Nutzer- und Investmentnachfrage stabil. Die zehnte gemeinsame Studie „Logistik und Immobilien“ mit BREMER, GARBE und Savills analysiert den Markt und zeigt aktuelle Entwicklungen. Nach Jahren außergewöhnlichen Wachstums und Rekordzahlen folgt im Logistikimmobilienmarkt nun eine Phase der Stabilisierung. Dass Stabilität nicht Stillstand bedeutet, wird deutlich, wenn man sich die Herausforderungen anschaut, die die Branche bewegen. Drei Beispiele: So sind allein die Anforderungen beim Bauen deutlich komplexer geworden und bedürfen hoher technischer Expertise. Der Vermietungsmarkt ist insbesondere in Regionen, die stark Kapazitäten aufgebaut haben, herausfordernd. Und im Investmentmarkt, der zwar im Vergleich mit anderen Assetklassen nicht so stark eingebrochen ist, ist der alte Schwung noch nicht wieder zurück. Dennoch lässt sich für den Logistikimmobiliensektor insgesamt ein positives Fazit ziehen, das auf dem Optimismus der Akteure und der anhaltenden Widerstandsfähigkeit des Sektors begründet ist. Auch wenn die ökonomische Gesamtlage weiterhin angespannt ist: Leitzinssenkungen, niedrigere Energiepreise und rückläufige Inflation schüren die Hoffnung auf wirtschaftliche Belebung. Hier einige Kernergebnisse der Kurzstudie, für die Daten von mehr als 3.000 im Bau befindlichen und geplanten Logistikobjekten sowie Bestandsobjekten ausgewertet wurden: Hinweis: Die gesamte Studie können Sie auf der Website https://logistik-und-immobilien.de/ kostenfrei herunterladen. >> Schauen Sie sich hier die Aufzeichnung unseres Webinars vom 19.9.2024 auf Youtube an. Ansprechpartner: Felix Werner, Teamleiter, werner@bulwiengesa.de und Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien, sopka@bulwiengesa.de Downloads Presseinformation
Wohnwetteraussichten

Zum sechsten Mal haben wir gemeinsam mit BPD unsere Studie zur Situation des Wohnungsmarktes in Deutschland vorgestellt. Die Wohnwetterkarte visualisiert Trends und deren Veränderungen: Allmählich wird Wohnungsknappheit zu einem Thema in der Fläche. Auch die Wohnwetterkarte 2024 steht im Zeichen der Krise von Bau- und Immobilienwirtschaft. Der Einbruch der Fertigstellungszahlen, insbesondere in Hochpreisregionen, zeigt das ganz deutlich. Dieser trifft Metropolen und deren umliegende Landkreise ganz besonders stark, aber auch bei kleineren hochpreisigen Städten wie Bamberg und Potsdam sind die Auswirkungen auffällig. Eine weitere Konstante bleibt gegenüber den vergangenen Jahren bestehen: Teure Grundstückspreise und hohe Baukosten machen die Schaffung von (bezahlbarem) Wohnraum zu einem schwierigen Unterfangen. Wohnungsbau war in den letzten Jahren bereits herausfordernd – die Situation hat sich weiter verschärft. Die geänderte Zinslandschaft und eine weiter hohe Zuwanderung, nicht zuletzt durch Geflüchtete aus der Ukraine, betreffen das ganze Land. Das von der Politik angestrebte Ziel von 400.000 neuen Wohnungen im Jahr liegt in weiter Ferne. Dabei wird sich der dramatische Einbruch an Baufertigstellungen sogar erst in den kommenden Jahren so richtig bemerkbar machen. Unsere Prognosen gehen im Mittel von lediglich 203.000 Wohnungsfertigstellungen im Jahr aus, mit einem Tiefststand von nur 175.000 Wohnungen im Jahr 2026. Zugleich rechnen wir mit 480.000 benötigten Wohneinheiten pro Jahr, aufgrund sinkender Ankünfte von Kriegsflüchtlingen sind das sogar etwas weniger als noch im Vorjahr. Umland heizt sich weiter auf Ausgehend von den Großstädten verschiebt sich angesichts eines geringen Angebots und einem gleichzeitig hohen Bedarf die Nachfrage immer weiter in das Umland, wodurch sich ehemals kühlere Bereiche stärker aufheizen und die Temperaturunterschiede langsam verschwimmen. In den vergangenen Wohnwetterkarten war beispielsweise der Rhein-Neckar-Raum um die Städte Mannheim, Ludwigshafen und Heidelberg in einer vergleichsweise komfortablen Lage. Die hohe Wirtschaftskraft und die ordentlichen Fertigstellungszahlen sorgten außerhalb weniger Top-Lagen für einen auch preislich moderaten Wohnungsmarkt. Dies hat sich nun auch hier verändert, sodass weitere Entlastungsstandorte in der Region gefragt sind. In Bayern gilt ähnliches für den Raum Würzburg, in Oberschwaben für Ravensburg. Hinweis: Unter wohnwetterkarte.de finden Sie alle Infos und die interaktive Karte. >> Hier gehts zur Aufzeichung des Webinars vom 25.11.2024 auf YouTube. Ansprechpartner: Felix Embacher, Generalbevollmächtigter und Leiter Research, embacher@bulwiengesa.de und Robin Cunningham, Volkswirt bei bulwiengesa, cunningham@bulwiengesa.de Downloads Präsentation Webinar Wohnwetterkarte 2024
bulwiengesa-Herbstprognosen
Gestern haben wir unsere Prognosen in einem gut besuchten Webinar vorgestellt – ohne Folien und alles live in unserer Datenbank RIWIS. In der Aufzeichnung können Sie erfahren, was das für die Segmente Büro, Wohnen, Logistik und Einzelhandel bedeutet. Die deutsche Wirtschaft zeigt seit mehr als zwei Jahren keine nennenswerten Wachstumsimpulse. Erst für die kommenden Monate wird mit einer langsamen Erholung gerechnet. Die anhaltende wirtschaftliche Schwäche manifestiert sich auch in der Arbeitslosenquote, die seit Anfang 2023 kontinuierlich ansteigt, wenngleich in moderatem Tempo. Bis 2026 wird die Arbeitslosenquote auf 5,9 % zurückgehen. Die gesunkene Inflation führt zu einer Stärkung der Kaufkraft der Haushalte. Seit Frühjahr 2023 ist eine spürbare Verlangsamung des Inflationsprozesses zu beobachten. Nach den Zinserhöhungen der Europäischen Zentralbank (EZB) von Juli 2022 bis September 2023, die insgesamt 4,5 Prozentpunkte betrugen, hat die EZB im September und Oktober dieses Jahres den Einlagesatz schrittweise um je 0,25 Prozentpunkte auf derzeit 3,25 % gesenkt. Trotz dieser Anpassungen bleibt die Geldpolitik restriktiv, da davon auszugehen ist, dass die kurzfristigen Realzinsen weiterhin über dem neutralen Niveau liegen. Wir gehen davon aus, dass die EZB weitere Zinssenkungen beschließen wird. Das Deutschen Hypo Immobilienklima, das bulwiengesa erstellt, zeigt in den letzten Monaten eine kräftige Erholung in allen Segmenten. Sowohl Investment- als auch Ertragsklima haben sich erholt. Der Anstieg der Nettoanfangsrenditen hat das Ertragsklima in den letzten Monaten verbessert. Der Beginn der Zinssenkungen sowie die Aussicht auf weitere Verbesserungen der Finanzierungskonditionen haben wiederum das BF.Quartalsbarometer leicht steigen lassen. Während vermehrtes Neugeschäft zu einer Verbesserung der Lage führt, werden die Finanzierungsbedingungen weiterhin als restriktiv angesehen. Wohnen, Büro, Logistik, Handel – was sagen die Prognosen? Wie geht es weiter im Handel, wie in den Immobiliensegmenten Wohnen, Büro und Logistik? Wie sind die aktuellen bulwiengesa-Prognosen für die einzelnen Assetklassen mit ihren spezifischen Herausforderungen zu interpretieren? >> Schauen Sie sich hier die Aufzeichnung unseres Webinars vom 27.11.2024 auf Youtube an. Ansprechpartner: Robin Cunningham, Volkswirt bei bulwiengesa, cunningham@bulwiengesa.de, Felix Embacher, Generalbevollmächtigter und Leiter Research, embacher@bulwiengesa.de
Umsatzgewinner 2024: Drogeriemärkte
Drogerien waren bereits 2023 die Umsatzgewinner im deutschen Einzelhandel, auch 2024 setzt sich dieser Trend fort. Stark zum Umsatzwachstum bei tragen die Eigenmarken und unternehmenseigene Apps. Ein Überblick über die vier Großen der Branche. Wer reibt sich, gerade in Krisenzeiten, da nicht die Augen: Zwar stehen die Zahlen für 2024 nicht final fest, aber 2023 erzielten allein die vier größten Drogeriemarktbetreiber zusammen ein Umsatzplus von 10,6 % gegenüber dem Vorjahr. Insbesondere die beiden Marktführer dm und Rossmann profitierten von ihrem guten Preis-Qualitäts-Image und ihrem dichten Netz moderner Ladengeschäfte. Beide Betreiber optimieren derzeit ihr Ladennetz. An ausgewählten Standorten wird zudem nachverdichtet. Das geschieht vor allem an Verbundstandorten mit Lebensmittelanbietern, während Optimierungen vorrangig Drogeriemärkte in Innenstadtlagen betreffen. dm und Rossmann wachsen stark durch Eigenmarken dm und Rossmann wachsen dabei vor allem durch ihre Eigenmarken. Im Sortimentsbereich Kosmetik und Körperpflegeprodukte sorgen die Listungen neuer Produkte von Startups und neuen Marken für Dynamik und ziehen dadurch auch viele junge Kunden in die Märkte. Laut neuester Pressemeldung liegt auch im Geschäftsjahr 2023/2024 der Umsatzzuwachs von dm mit 9,5 % auf einem sehr hohen Niveau. Dabei kann dm vor allem von Umsatzzuwächsen im Bio-Segment und bei Beauty profitieren sowie vom positiven Image seiner dm-Eigenmarken, die inzwischen 53 % des Umsatzes ausmachen. dm arbeitet zudem mit Gründern, Influencern und Prominenten zusammen und entwickelt gemeinsame Produktlinien. Ziel ist es, sich vom Wettbewerb abzuheben und vor allem auch junge Zielgruppen anzusprechen. Beides scheint sehr gut zu gelingen. Sehr erfolgreich entwickelt hat sich zudem die dm-App mit mehr als 5 Mio. Nutzern monatlich. Sie bietet auf den persönlichen Bedarf zugeschnittene Angebote. Parallel dazu behält dm seine Mitgliedschaft beim PAYBACK Bonusprogramm bei, sodass Kunden die Vorteile beider Programme nutzen können. Über das Drogerie- und (Bio-)Lebensmittelsortiment hinaus führt dm nur wenige weitere Sortimente, so bspw. Kinderbekleidung oder die Fotoabteilung sowie saisonabhängig Dekoartikel. Bei Rossmann entfällt jedes dritte stationär verkaufte Produkt auf eine Eigenmarke. Auch Rossmann arbeitet mit Influencern und Prominenten zusammen und bietet Marken an, die speziell auf junge Zielgruppen ausgerichtet sind. Gemäß eigener Pressemeldung nutzen 9 Mio. Nutzer die Rossmann-App, die aktuelle Angebote und persönliche Coupons bieten. Im Gegensatz zu dm mit seinem Dauerniedrigpreiskonzept setzt Rossmann auf wechselnde Sonderangebote. Durch die App können vertiefte Einblicke zum Kaufverhalten der Kunden gewonnen und zielgerichtete Kundenansprachen und Kampagnen durchgeführt werden. Rossmann plant darüber hinaus ab Anfang 2025, auch Industriepartnern einen Zugang zur App zu ermöglichen, sodass auch diese zielgerichtet potenzielle Shopper ansprechen können. Rossmann führt ein breiteres Sortiment als dm. Neben der obligatorischen Fotoabteilung wird mit dem IDEENWELT-Sortiment ein umfangreiches wechselndes Non-Food-Angebot geboten. Im Bereich Lebensmittel werden auch „Nicht“-Bioartikel geführt, ebenso ein ausgewähltes Weinsortiment. Auch Kinderspielzeug zählt zum typischen Sortiment, wobei stationär nur größere Filialen ein breites Angebot bieten. Unter dem Namen Miniju hat Rossmann eine eigene Spielzeugmarke gestartet, mit einem Angebot speziell für Babys und Kleinkinder. Online wird zudem noch ein Babysortiment mit Babysitzen, Kinderwagen etc. angeboten. Müller füllt Lücke vieler geschlossener Warenhäuser Müller als drittgrößter Anbieter unterscheidet sich konzeptionell durch sein breit aufgestelltes Sortiment deutlich von Rossmann und dm. Im Beautybereich gehören auch hochpreisige Parfümerieartikel zum Sortiment. Da viele Warenhäuser geschlossen und damit Potenziale im Parfümeriesegment, aber auch bei Haushalts-, Schreibwaren und Spielzeug freigesetzt wurden, möchte Müller künftig diese Lücke schließen und sich noch breiter aufstellen. Das Sortiment an hochpreisigen Parfümerie- und Beauty-Produkten soll erweitert werden. Dazu wurde ein neues Konzept für die Parfümerieabteilung entwickelt, das derzeit in Ulm getestet und bis Ende 2025 in mehr als 20 Filialen umgesetzt sein soll. An Standorten, an denen Galeria-Häuser geschlossen wurden, will Müller auch das Angebot an Haushaltswaren ausbauen. Budni vor allem in Hamburg und Berlin präsent An Budni, dem kleinsten unter den Drogeriemarktbetreibern, hat sich vor einigen Jahren die Edeka beteiligt, um den mit regionalem Schwerpunkt in der Metropolregion Hamburg tätigen Filialisten zu einem deutschlandweiten Marktauftritt zu verhelfen. Hierzu sollten Kaufleute der Edeka-Regionalgesellschaften auch Budni-Filialen eröffnen. Das Konzept hat sich letztlich als wenig tragfähig erwiesen, sodass im November 2024 auch die letzten unter der Ägide von Edeka eröffneten Budni-Filialen geschlossen wurden; fortgeführt wird die Budni Beautybox als eine Art Shop-in-Shop-Lösung in Edeka-Märkten. Budni bleibt damit mit eigenen Filialen weiterhin in der Metropolregion Hamburg sowie in Berlin tätig. Ansprechpartnerin: Andrea Back-Ihrig, Partnerin, back@bulwiengesa.de und Dr. Joseph Frechen, Bereichsleiter Einzelhandel bei bulwiengesa, frechen@bulwiengesa.de
Private Investoren kommen zur Schule
Für private Investoren ist der Markt der Bildungseinrichtungen noch eine Nische. Zahlreiche Anreize sprechen dafür, diese Assetklasse genauer unter die Lupe zu nehmen. Aber auch bürokratische Hürden sind zu beachten. Wir erstellen dazu gerade eine Grundlagenstudie. Bildungsimmobilien sind eine unterschätzte Assetklasse, die zunehmend an Bedeutung bei Investoren gewinnt. Dazu zählen Kindertagesstätten, Schulen, Hochschulen sowie Wohn- und Betreuungseinrichtungen für Schüler und Studierende. Aktuell liegt der Schwerpunkt der Investitionen im Bereich der Kitas, wobei auch dieses Segment insgesamt mehr Potenzial bietet. Derzeit noch als Nischenmarkt im Investitionsmarkt einzuordnen, weisen Bildungsimmobilien jedoch ein hohes Potenzial für die Zukunft auf. Trotz des wachsenden Interesses gelten sie noch nicht als etablierte Assetklasse. Dabei ist die aktuelle Marktsituation für Bildungsimmobilien in Deutschland durch einen erheblichen Handlungsbedarf gekennzeichnet. Ein bundesweiter Investitionsstau von etwa 55 Mrd. Euro bei Schulen sowie ca. 13 Mrd. Euro bei Kitas steht einem tatsächlichen Investitionsvolumen von lediglich ca. 17 Mrd. Euro gegenüber (vgl. Kommunalpanel 2024). Verstärkung der Investitionsdiskrepanzen durch: Chancen und Risiken für private Investoren Diese Situation eröffnet Chancen für private Investoren. Bildungsimmobilien zeichnen sich durch stabile Cashflows, lange Mietvertragslaufzeiten von 15 bis 30 Jahren und geringe Ausfallrisiken aus. Zudem bieten sie eine Kombination aus wirtschaftlicher Stabilität und sozialem Nutzen, was sie besonders attraktiv für nachhaltigkeitsorientierte Investoren macht – Stichwort ESG. Zur Einordnung: Bildungsimmobilien spielen eine zentrale Rolle in der gesellschaftlichen Verantwortung des Landes und bei der Sicherung des wirtschaftlichen Wohlstands. Die Investition in Bildungsimmobilien stellt private Investoren aktuell jedoch vor komplexe Herausforderungen, die den Einstieg in diesen vielversprechenden Markt erschweren. Trotz der grundsätzlich stabilen Ertragsaussichten und gesellschaftlichen Bedeutung existieren zahlreiche Hindernisse, die potenzielle Investoren hemmen. Hierzu zählen vor allem bürokratische Prozesse, insbesondere europaweite Ausschreibungsverfahren, die die Realisierung von Projekten verzögern. Öffentliche Träger und kommunale Entscheidungsträger setzen damit komplexe administrative Hürden. Darüber hinaus mangelt es an vergleichbaren Marktzahlen die u.a. eine Objektbewertung und Vergleichbarkeit im Immobilienmarkt erheblich erschwert. Ein wesentliches Problem liegt außerdem in der hohen Komplexität der Projektentwicklung. Die heterogenen Flächenanforderungen von Bildungseinrichtungen erfordern eine äußerst detaillierte Planung und Kalkulation. Bestehende Immobilien lassen sich nur sehr begrenzt umnutzen, da sie häufig nicht die notwendigen Voraussetzungen erfüllen – sei es durch fehlende Außenflächen, ungünstige Verkehrsanbindungen oder unpassende Raumstrukturen. Regulatorische Anforderungen wie brandschutztechnische Spezifikationen, pädagogische Raumkonzepte und technische Ausstattungsstandards erfordern zudem spezifisches Fachwissen und erhebliche Vorabinvestitionen. Diese Komplexität schränkt den Kreis potenzieller Investoren deutlich ein. Investoren, die bereit sind, sich mit den spezifischen Anforderungen auseinanderzusetzen, können jedoch von den stabilen Cashflows und einer gesellschaftlich bedeutsamen Investition profitieren. Trotz des hohen Potenzials gelten Bildungsimmobilien noch – nicht zuletzt wegen des hohen Wissensbedarfs sowie regulatorischen Hürden – als Nischenmarkt. Der aktuelle Investmentfokus liegt aktuell vor allem auf Kindertagesstätten, aber das Segment bietet darüber hinaus vielfältige Möglichkeiten für Investoren. Die Kombination aus öffentlichem Bedarf und privatwirtschaftlichem Engagement schafft dabei eine Win-Win-Situation für Kommunen, Nutzer und Investoren. Hinweis: Wir erarbeiten aktuell mit verschiedenen Partnern eine Grundlagenstudie zum Thema Bildungsimmobilien. Diese wird voraussichtlich im Frühjahr 2025 erscheinen. Ansprechpartner: Jakob Nussbaum, Senior Consultant im Bereich Gewerbeimmobilien bei bulwiengesa, nussbaum@bulwiengesa.de
Mieten im Micro-Living-Segment stiegen und steigen
Steigende Mieten um 8 % seit dem Frühjahr bei weiter hoher Auslastung registrieren die Marktteilnehmer. Weitere Mietsteigerungen werden erwartet. Erstmal sind auch positive Tendenzen für Transaktionen und Projektentwicklungen zu erkennen. Diese und weitere Erkenntnisse zeigt der aktuelle Marktreport der Initiative Micro-Living. Die anhaltend hohe Nachfrage nach flexiblem und kleinteiligem Wohnraum ist ungebrochen und führt zu einer konstant hohen Auslastung von 95 % im Mittel bei den Mitgliedern der Initiative Micro-Living. Die durchschnittliche All-In-Miete steigt seit dem Frühjahr 2024 um 8 % auf 584 Euro pro Monat. Die Nachfrage nach kleinteiligen Wohnformen ist ungebrochen. Die Durchschnittsmiete hat sich seit Frühjahr 2024 erhöht. In den Preiserhöhungen steckt allerdings auch ein hoher Anteil an Bau- und Energiekosten. Auch für die nächsten drei Jahre rechnet die Mehrheit der Mitglieder der Initiative Micro-Living mit Mietsteigerungen von vier bis sechs Prozent pro Jahr. Der zehnte Marktreport der Initiative Micro-Living basiert auf der Analyse von Betriebsdaten von insgesamt 27.980 Wohneinheiten in 128 Apartmentprojekten in unterschiedlichen Qualitätsstufen. Mit einem Anteil von knapp 60 % der ausgewerteten Apartmenthäuser liegt der Fokus nach wie vor auf den deutschen A-Städten. Alle Mitglieder der Initiative Micro-Living prognostizieren weitere Mietsteigerungen für die nächsten drei Jahre. In Abhängigkeit von Objekt- und Lagequalität, der Apartmentgrößen etc. reicht die Spanne der All-In-Mieten von 295 bis 1.465 Euro/Monat. Im Durchschnitt werden in Apartmenthäusern mit einer sehr guten Ausstattungsqualität All-In-Mieten von rd. 783 Euro/Monat aufgerufen. In der Studie spiegeln sich leichte Erholungstendenzen auf dem Transaktionsmarkt wider; diejenigen Befragten, die im Ankaufsgeschäft im Segment Micro-Living aktiv sind, wären bereit, eine Transaktion zu tätigen. Die Experten im Panel sehen den Projektentwicklungsmarkt noch etwas positiver: Die in diesem Bereich tätigen Befragten würden bereits unter den aktuellen Marktbedingungen ein neues Apartmenthaus entwickeln. Über die Initiative Micro-Living (IML) Die im Frühjahr 2020 gegründete Initiative Micro-Living (IML) ist eine Plattform für Eigentümer, Betreiber und Verwalter von Apartmenthäusern. Die Initiative Micro-Living vereint die größten und innovativsten Player des wohnwirtschaftlichen Apartmentwohnens in Deutschland. Gemeinsam möchten die Mitgliedsunternehmen die Transparenz in diesem noch recht jungem Marktsegment verbessern. Der IML gehören derzeit mit aam2core, berlinovo, City Pop, Commerz Real, Cube Life, DEMIWO, FU.Life, Greystar, HanseMerkur Grundvermögen, i Live, Krams Immobilien, REOS, talyo. und Union Investment 14 Unternehmen an, die auf dem deutschen Markt für Apartmentwohnen aktiv sind. Beitreten können alle professionellen Eigentümer, Betreiber und Verwalter von wohnwirtschaftlich betriebenen Apartmenthäusern. Hinweis: Die achte Ausgabe des Marktreports kann unter https://www.bulwiengesa.de/micro-living/ kostenfrei heruntergeladen werden. Ansprechpartner: Felix Embacher, Generalbevollmächtigter bei bulwiengesa, embacher@bulwiengesa.de Lena Schwesinger, Consultant bei bulwiengesa, schwesinger@bulwiengesa.de
Kleine Städte vor großen Aufgaben
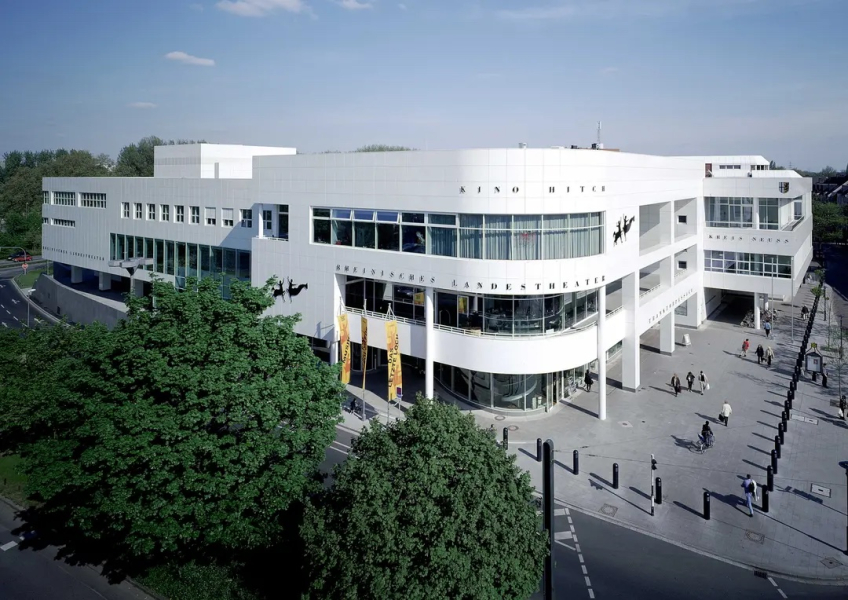
Mehrgeschossige Einzelhandelsflächen sind eine Herausforderung. Leerstand droht nicht nur in aufgegebenen Warenhaus-Standorten. Unsere Kurzstudie im Auftrag der Berlin Hyp zeigt Markttrends und Beispiele für gelungene Nachnutzungen. Ein besonderer Fokus liegt dabei auf den kleineren, den C- und D-Städten. Die Kurzstudie „Nachnutzung von innerstädtischen Einzelhandelsgroßflächen“ für die Berlin Hyp analysiert die Ausgangslage in Deutschland und zeigt Markttendenzen. Der stationäre Einzelhandel kommt nicht in Schwung: Marktanteile gehen an den Onlinehandel, die Konsumlaune ist verhalten und die Umsätze sinken; die Veränderungen im Handel ziehen einen Strukturwandel in unseren Innenstädten nach sich. Entsprechend geht die Nachfrage nach Flächen zurück. Dieser anhaltende Trend verschärft die Suche nach Mietern für mehrgeschossige, große Ladengeschäfte ab 300 Quadratmetern. Besondere Herausforderungen für C- und D-Städte Während Schließungen und Verkleinerungen im Einzelhandel in den Top-Städten oft noch aufgefangen werden können, trifft es die kleineren Städte erheblich. Allein in den C- und D-Städten waren zwischen 2018 und 2023 mit -24,2 Prozent und -23,2 Prozent die größten Mietrückgänge zu verzeichnen. Gleichzeitig verfügen die C-Städte über den zusammengenommen größten Anteil von L- und XL-Einzelhandelsflächen, gut ein Viertel aller Flächen sind größer als 300 bzw. 1.000 Quadratmeter. Neue Mieter sind kaum zu finden und Nachnutzungen brauchen langfristige und nachhaltige Lösungsansätze. Diese wiederum müssen in Einklang mit dem Bebauungsplan erstellt werden. Weitere Herausforderungen sind die baulichen Spezifikationen (Tiefe, Belichtung) der bestehenden Flächen. Diese können nur mit Einsatz erheblicher Mittel und Zeit neuen Nutzungen zugeführt werden, was bei dem Mitniveau in C- und D-Städten schnell die Wirtschaftlichkeit unter Druck bringt. Kreative Ideen sind gefragt – und die Zusammenarbeit mit den lokalen Behörden Es gibt aber diverse erfolgreiche Beispiele von ehemaligen Warenhausobjekten in kleineren Städten. Während die Entwicklung in Richtung Leerstand schon viel früher eingesetzt hat, entstehen durch Kreativität und Experimentierfreude spannende Konzepte für den Erhalt und die Aufwertung der Innenstädte. In Zusammenarbeit mit der öffentlichen Hand können planungsrechtliche Schritte, z.B. mit der Gebietskategorie „Urbanes Gebiet“ statt „Kerngebiet“, und langfristige Strategien für Mischnutzungen erarbeitet und umgesetzt werden. Einige gelungene Beispiele für solche Formen der Nachnutzung werden in der Studie vorgestellt. Eine Vorreiterrolle hat in diesem Zusammenhang das „Rheinische Landestheater und Kreishaus, Neuss“. Nach dem Ende des Warenhausstandortes Horten wurde hier bereits um die Jahrtausendwende ein multifunktionales Kultur- und Verwaltungszentrum etabliert. Ein Beispiel aus jüngerer Zeit ist der Umbau des ehemaligen Hertie in Lünen. Aus dem Warenhaus wurde nach einer längeren Umbauphase und unter starkem Engagement der Stadt Lünen im Jahr 2017 ein Wohn- und Geschäftshaus mit Einzelhandel, Gastronomie und Wohnen. Hinweis: Die Presseinformation sowie die vollständige Studie kann kostenfrei auf der Website der Berlin Hyp heruntergeladen werden. Ansprechpartner: Dr. Joseph Frechen, Bereichsleiter Einzelhandel, frechen@bulwiengesa.de
Development Monitor: Wo wird was von wem gebaut?
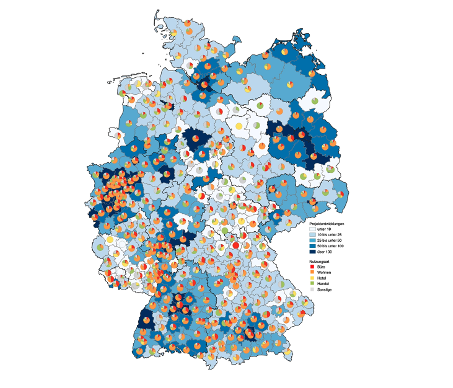
Auf Basis der Daten aus unserem Development Monitor werden die aktuellen Trends auf dem Projektentwicklermarkt beleuchtet und analysiert. Die Assetklasse Büro stand beim aktuellen Webinar im Fokus. Fast 600 Interessierte hatten sich angemeldet. Hier geht es zur Aufzeichnung und Zusammenfassung. Die Fakten unserer Auswertung auf einen Blick Gesamtprojektvolumen: 23.387 Projekte, 186 Mio. qm Fläche. Nutzungsarten (Flächenwachstum): Wohnsegment: Hohe Nachfrage in A- und B-Städten, aber schrumpfendes Volumen. Ländliche Regionen zeigen Wachstum, könnten aber zu optimistisch erscheinen. Logistiksegment: Stabil mit +1,4 % Bürosegment: Rückgang von 13,5 % seit 2022, – 7 % gegenüber 2023, Baustarts – 68 %. A-Städte bleiben gefragt, B-Städte stark betroffen. Seniorenwohnen: Wachsende Bedeutung durch demografischen Wandel. Bestandsmaßnahmen: 26 % des Bürovolumens in Sanierungen, Nachhaltigkeits-Anforderungen treiben die Entwicklung. Regionale Unterschiede: A-Städte mit moderaten Rückgängen, B-Städte stark betroffen, Wachstum in ländlichen Regionen (Wohn- und Handelsflächen). Zukunftsperspektiven: Logistik und Top-Lagen stabil, Büroflächen müssen aufgewertet werden, Bestandsmaßnahmen spielen eine Schlüsselrolle. Die Aufzeichnung des Webinars können Sie hier anschauen. Downloads Ausgewählte Folien der Präsentation Ansprechpartnerin: Birgit Haase, Managerin Unternehmenskommunikation und Marketing bei bulwiengesa, haase@bulwiengesa.de
Berliner Nachhaltigkeitsatlas
Die bulwiengesa AG hat im Auftrag der Berliner Volksbank den ersten Nachhaltigkeitsatlas für Berlin erstellt. Die neue Studie analysiert den energetischen Sanierungsbedarf des Wohnungsbestands in den 190 Postleitzahlengebieten. Weitere Daten zur Sozial- und Erwerbsstruktur werden untersucht. Eine anschließende Bewertung aller Faktoren in dem zusammenfassenden Nachhaltigkeitsscoring gibt einen detaillierten Überblick über die Potenziale und Herausforderungen in den einzelnen Berliner Postleitzahlgebieten. In dieser digitalen Karte sind die Ergebnisse einzeln einsehbar. Klicken Sie rein oder nutzen Sie die Suchfunktion für detaillierte Daten: Zentrale Erkenntnisse der Studie: • Herausforderungen der energetischen Sanierung: Notwendige Investitionen erfordern langfristig verlässliche Rahmenbedingungen und weitsichtige Maßnahmen. • Soziale Balance: Klimaschutzmaßnahmen müssen soziale Ungleichheiten berücksichtigen, um den sozialen Zusammenhalt zu sichern. • Transparenz für die Zukunft: Der Nachhaltigkeitsatlas bietet eine fundierte Basis für ökologische, ökonomische und sozial ausgewogene Sanierungskonzepte. Die globale Klimakrise macht energetische Sanierungen unverzichtbar – der Nachhaltigkeitsatlas zeigt, wie diese zukunftsfähig und sozial verträglich umgesetzt werden können. Mit konkreten Handlungsempfehlungen für Politik/Verwaltung, Verbände, Finanzinstitute, Planer, Eigentümer etc. gibt die Studie Hilfestellung, um Berlins Transformation in eine sozial gerechte und ökologische Metropole voranzutreiben. Hinweis: Die Studie und weitere Infos finden Sie zum Download auf der Website der Berliner Volksbank. Ansprechpartner Berliner Volksbank: Daniel Winter, Senior-Firmenkundenberater Immobilien, immobilienkunden@berliner-volksbank.de Ansprechpartner: André Adami, Bereichsleiter Wohnen bei bulwiengesa, adami@bulwiengesa.de und Margo Lange, Consultant, lange@bulwiengesa.de