
Deutschland, Frankreich, Niederlande – wo investieren?
Wo bieten sich noch attraktive Investitionschancen am Büro- und Wohnungsmarkt in Deutschland – und außerhalb? Für die Drei-Länder-Studie, die wir gemeinsam mit Becken und INDUSTRIA herausgegeben haben, haben wir uns auch die großen französischen und niederländischen Märkte angeschaut. Die großen europäischen Immobilienmärkte Deutschland, Frankreich und die Niederlande weisen sicherlich Unterschiede in ihrer Größe, Struktur und den lokalen Rahmenbedingungen auf. Dennoch eint sie, dass ihre größten und wichtigsten Städte Erfolgsmodelle sind und sich in der Vergangenheit immer wieder neu erfunden haben, um die Weichen für die Zukunft zu stellen. Daher stehen diese Städte im Fokus dieser Untersuchung. Für die Studie wurden die großen Wohnungs- und Büromärkte – 22 Wohnungs- und 17 Büromärkte – in den drei genannten Ländern beleuchtet und hinsichtlich ihrer Investmentfähigkeit bewertet. Die Auswahl der Immobilienmärkte erfolgte primär nach Marktgröße und deckt die in den drei Ländern größten Städte und Wohnungsmärkte ab. Amsterdam attraktivster Zielmarkt für Wohninvestments Die großen Wohnungsmärkte in Deutschland, Frankreich und den Niederlanden sind in ihrer Struktur (bspw. Anteil von Mieterhaushalten und Eigentümerstruktur) zwar national geprägt, dennoch haben alle in den letzten Jahren im Kontext des Megatrends Urbanisierung an Bedeutung, Einwohnern und Wirtschaftskraft hinzugewonnen. Dies löst eine entsprechende Wohnraumnachfrage aus; das heißt allerdings noch nicht, dass hier stets ein Investment in die Assetklasse Wohnen empfohlen werden kann. Und das Ergebnis? Amsterdam und München weisen mit recht großem Abstand vor allen anderen Städten die höchste Attraktivität für Wohninvestments auf. Amsterdam überzeugt vor allem durch seine gute Entwicklung bei den Beschäftigtenzahlen, der guten Altersstruktur sowie des hohen Einkommensniveaus und der Einkommensentwicklung. Hinzu kommt, dass die Spitzenrendite für Wohnimmobilien in Amsterdam noch bei 3,0 Prozent liegt und damit im Vergleich zu Paris, Berlin oder München um mehr als 0,5-Prozentpunkte höher. Der wesentliche Unterschied von Amsterdam zu München bei ansonsten sehr ähnlichen Attraktivitätswerten ist das deutlich höhere Renditeniveau in Amsterdam. Auf dem dritten Rang landet Frankfurt/Main, gefolgt von Paris, Utrecht und Berlin. Das untere Ende bilden mit etwas Abstand zu den anderen Städten Hannover und Lille. Da im Rahmen des Rankings jene Wohnungsmärkte Deutschlands, Frankreichs und der Niederlande analysiert wurden, die vergleichsweise positive demografische und wirtschaftliche Rahmendaten aufweisen, bedeutet ein hinterer Platz im Ranking nicht per se, dass Investitionen in diese Märkte gänzlich ungeeignet sind. Auch in niedrig gerankten Städten wie Lille, Hannover oder Nizza ergeben sich bei entsprechender lokaler Marktkenntnis und einem an der Nachfrage orientierten Produkt attraktive Investitionschancen. Berlin und München an der Spitze des Büromarkt-Scorings Die großen Büromärkte von Deutschland, Frankreich und den Niederlanden stehen vor einer ganzen Reihe von Herausforderungen, denn die Pandemie hat gerade für viele Bürobeschäftigte die Arbeitsweise verändert. Eine vollständige Rückkehr ins Büro erscheint für viele unvorstellbar, dadurch passen viele Unternehmen ihre Bürokonzepte an und verändern Volumen und Struktur der Büroflächennachfrage. In Abhängigkeit von der wirtschaftlichen Struktur und den prägenden Branchen der analysierten Städte wirken diese Effekte jedoch unterschiedlich stark. Das Büroflächenangebot wuchs im Jahr 2021 zwarin den meisten Büromärkten noch recht dynamisch, die veränderten Rahmenbedingungen werden jedoch ab 2022/2023 fast überall zu einer spürbaren Reduktion der Neubautätigkeit führen. Insgesamt zeigen sich über alle betrachteten Märkte hinweg zwar einige Trends wie die stark gestiegene Bedeutung von ESG-Kriterien bei Büroinvestments. Die Heterogenität der Büromärkte führt jedoch dazu, dass lokale Marktgegebenheiten keine einheitlichen Antworten für die wesentlichen Herausforderungen des Büromarktes ermöglichen. Und das Ergebnis? Bei den europäischen Büroimmobilienmärkten steht Berlin and der Spitze des Rankings vor München. Es folgen bereits mit einigem Abstand Amsterdam, Hamburg und der Central Business District von Paris. Die besondere Stärke des Berliner Büromarktes liegt in der kräftigen Entwicklung der Bürobeschäftigtenzahl, der prognostizierten Einwohnerentwicklung, dem geringen Leerstandsniveau und der deutlichen Steigerung der Spitzenmiete. Im direkten Vergleich mit München sticht die Bundeshauptstadt die bayerische Landeshauptstadt vor allem aufgrund der schieren Größe ihres Büromarktes aus. Zudem verlief die Beschäftigtenentwicklung in München in den vergangenen Jahren unterdurchschnittlich. Am unteren Ende des Rankings landen die französischen Großstädte Marseille und Lille. Nachhaltigkeitsregularien bieten Chancen für Investoren Parallel zu den wirtschaftlichen Herausforderungen rund um die Energiekrise, gestörte Lieferketten, Zinswende und Rekordinflation steigen die Anforderungen des Kapitalmarktes und des regulatorischen Umfelds, Immobilieninvestitionen ESG-konform zu gestalten. Die neuen ESG-Richtlinien sind Herausforderung und Chance zugleich. So liegt insbesondere in der energetischen Ertüchtigung von Bestandsgebäuden, der Transformation von Immobilien und im Neubau nachhaltiger Projekte großes Investitionspotenzial. In den drei untersuchten Märkten Deutschland, Frankreich und den Niederlanden sind viele Bestrebungen zu sehen, zur Erreichung der Nachhaltigkeitsziele in der EU beizutragen. Die Niederlande sind am weitesten fortgeschritten. Ab 1. Januar 2023 gilt beispielsweise eine energetische Mindestvoraussetzung für Bürogebäude, die bei Nichteinhaltung praktisch eine Nutzungsuntersagung nach sich zieht. Ende 2021 konnten nur 42 Prozent aller Bürogebäude das notwendige Energielabel vorweisen, woraus sich ein enormer Investitionsbedarf ergibt. Fazit Investments in die betrachteten Büro- und Wohnungsmärkte von Deutschland, Frankreich und den Niederlanden sind grundsätzlich empfehlenswert, sofern der Investmentcase lokale Marktkenntnis einbindet, Nachhaltigkeitsanforderungen umfänglich nachkommt, in attraktiver Lage zu leistbaren Konditionen nachfragegerechte Büroflächen oder Wohnraum bereitstellt und realistische Annahmen zu Baukosten-, Finanzierungs- und Transaktionskonditionen einbezieht. Hinweis: Die Studie können Sie auf der Website von Becken oder INDUSTRIA kostenfrei herunterladen. Ansprechpartner: Felix Embacher, Bereichsleiter Research & Data Science bei bulwiengesa, embacher@bulwiengesa.de
Chart des Monats Dezember: Büromarkt besser als erwartet
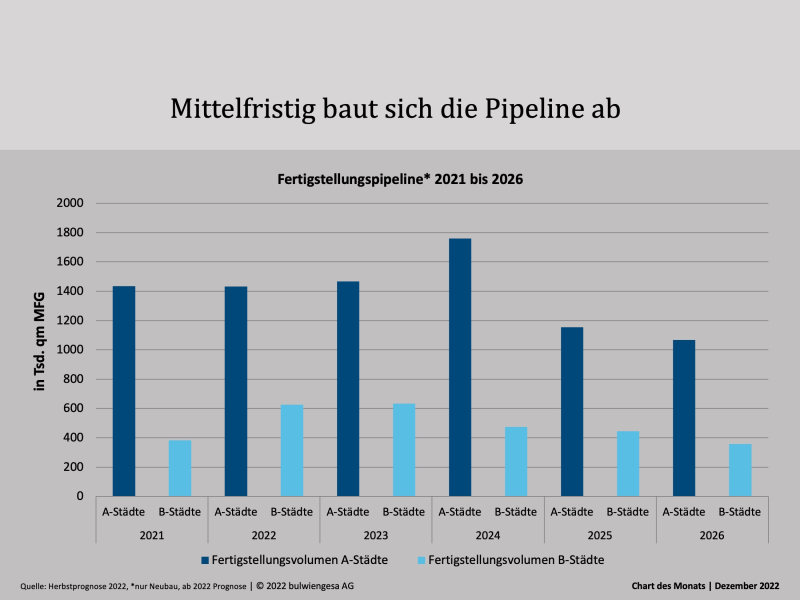
In den kommenden Jahren kommen erneut hohe Volumina an neu fertiggestellten Büros auf den Markt. Der Leerstand steigt, aber nicht in kritischem Ausmaß. Vermieter und Mieter können wieder auf Augenhöhe verhandeln. Der Büromarkt hat sich trotz einiger Krisen als erstaunlich robust erwiesen. Lediglich am Investmentmarkt ist es ruhiger geworden – die Preisvorstellungen von Verkäufern und Käufern kommen oftmals nicht zusammen, die Findungsphase hält an. Ein Blick auf die Nachfrageseite zeigt, dass die Zahl der Bürobeschäftigten in den A- und B-Städten nicht zurückgegangen ist, im Gegenteil. In den A-Städten steigt sie in den nächsten vier Jahren weiterhin an, lediglich in den B-Städten flacht das Wachstum ab. Allerdings wird in den noch kleineren Städten mittelfristig der demografische Wandel teilweise für einen Rückgang sorgen. Auf der Angebotsseite steigen noch bis 2024 die Fertigstellungen an, mittelfristig ist der Neubau rückläufig. Der Leerstand steigt in den nächsten Jahren weiter an, ausgehend allerdings von einem sehr niedrigen Niveau in den A- und B-Städten. Wir kommen damit wieder in einen Bereich einer Fluktuationsreserve – Mieter und Vermieter können wieder auf Augenhöhe verhandeln. Büros werden auch weiterhin gebraucht, wenn auch mit leicht veränderten Konzepten. Nicht mehr wegzudenken ist das Thema ESG, das den Investmentmarkt (und sukzessive auch den Vermietungsmarkt) bereits bestimmt und damit auch erhebliche Auswirkungen auf den Neubau hat. Ansprechpartner: Alexander Fieback, Teamleiter Büro- und Logistikimmobilien bei bulwiengesa und Niederlassungsleiter Berlin, fieback@bulwiengesa.de
Gemischte Risiken
Zweimal jährlich erstellen wir volkswirtschaftliche Prognosen und leiten Kennzahlen für die verschiedenen Immobiliensegmente ab. Demnach treffen die Zäsuren in der Wirtschaft die Segmente Logistik, Wohnen, Büro, Einzelhandel sehr unterschiedlich. Generell ist das Bild nicht so düster, wie es oft transportiert wird. Unser Team hat die bulwiengesa-Herbstprognosen kürzlich vor rund 550 Kundinnen und Kunden sowie Interessierten in einem Webinar vorgestellt – lesen Sie hier die Zusammenfassung. Die konjunkturhemmenden Faktoren wie Anstieg von Zinsen, Inflation und Baupreisen sowie die Lieferkettenproblematik führen weder flächendeckend, noch bei allen Immobilienarten zu Schwierigkeiten. Auch das Deutsche Hypo Immobilienklima steigt im November zuletzt wieder leicht an; nach einem historischen Tief im Oktober sind die befragten Akteure wieder etwas optimistischer. Generell ist das Bild nicht so düster, wie es oft transportiert wird. Lediglich 2023 rechnen wir mit einem Minus beim Bruttoinlandsprodukt sowie den privaten Konsumausgaben. Eine V-Kurve, also eine schnelle Erholung, wird es allerdings nicht geben. Hoffnung machen der im Vergleich zu anderen Krisen stabile Arbeitsmarkt, die den Konsum stimulierenden hohen Sparquoten sowie die Eiwanderungsdynamik. Der Höhepunkt des Zinsanstiegs wird gegen Mitte/Ende 2023 erwartet. Mittelfristig wachsen weiterhin die Inflationsrisiken, vor allem durch die verteuerten Energieprodukte, die auch die Immobilienwirtschaft belasten. Die Auswirkungen der nachlassenden Konjunktur zeigen sich bereits im Projektentwicklermarkt: So verzeichneten die Trading Developments, also die klassischen Entwicklungen zum Verkaufszweck, mit -8,3 % (A-Städte, Analysejahre 2010-22) den stärksten Rückgang seit der Finanzkrise. Ansprechpartner: Ralf-Peter Koschny, Sprecher des Vorstands bei bulwiengesa, koschny@bulwiengesa.de. Logistikimmobilienmarkt als Stabilitätsanker Der Markt für Logistikimmobilien wird auch künftig verstärkt mit Reshoring, Nearshoring und Auswirkungen des Krieges in der Ukraine dynamisch bleiben. Die hohe Flächennachfrage bleibt bestehen. Obwohl geeignete Logistik-Flächen vor allem in den Ballungsräumen fehlen, steigt das Neubauvolumen nach einer coronabedingten Delle wieder an. Viele Entwickler weichen in vormals weniger attraktive Lagen aus. 2023 wird der Flächenneuzugang die 6-Mio.-qm-Marke knacken. Wir prognostizieren ein weiteres Mietwachstum, in der Spitze und an den Top-Standorten bis zu 25 %. Kurzfristig werden die Renditen deutlicher zulegen. Zum Prognosehorizont 2026 wird der Anstieg abflachen bzw. werden sich die Renditen stabilisieren. Ansprechpartner: Oliver Rohr, Teamleiter Büro- und Logistikimmobilien bei bulwiengesa, rohr@bulwiengesa.de. Wohnimmobilien: hoher Bedarf, gesunkene Erschwinglichkeit Eine Prognose des Wohnimmobilienmarktes setzt einen Blick auf die Bevölkerungsentwicklung voraus: Im ersten Halbjahr 2022 ist die Einwohnerzahl Deutschlands erstmals auf über 84 Millionen Menschen gestiegen. Ende Juni 2022 lebten in Deutschland 843.000 Personen mehr als zum Jahresende 2021, was größtenteils an der Zuwanderung insbesondere aus der Ukraine liegt. Zugleich werden weniger Wohnungen fertiggestellt als von der Politik geplant – wohl eher 250.000 anstatt 400.000. Für die Nachfrageentwicklung wird der demografische Wandel bestimmend sein. Ganz besonders betrifft das den Markt für Seniorenwohnen – bis 2040 fehlen rund 470.000 Wohneinheiten. Bedarf und Nachfrage sind im Wohnungsmarkt unverändert vorhanden. Erstmals seit Jahren zeichnet sich jedoch eine Trendwende bei den Preisentwicklungen ab. Zugleich verschlechtert sich die Erschwinglichkeit durch die hohe Inflation. Die Mieten werden weiter steigen, aber selbst die leicht sinkenden Preise für Eigenheime bringen Wohnungssuchenden wenig: Zum einen stellen Projektentwickler Projekte zurück und verringern damit perspektivisch das Angebot, zum anderen verteuern die gestiegenen Zinsen deutlich die Finanzierungen. Ansprechpartnerin: Dr. Heike Piasecki, Bereichsleiterin Wohnen bei bulwiengesa, piasecki@bulwiengesa.de. Büromarkt besser als von vielen erwartet Der Büromarkt hat sich trotz einiger Krisen als erstaunlich robust erwiesen. Lediglich am Investmentmarkt ist es ruhiger geworden – die Preisvorstellungen von Verkäufern und Käufern kommen oftmals nicht zusammen, die Findungsphase hält an. Ein Blick auf die A- und B-Städte zeigt, dass die Zahl der Bürobeschäftigten nicht zurückgegangen ist, im Gegenteil. In den A-Städten steigt sie in den nächsten vier Jahren weiterhin an, lediglich in den B-Städten flacht das Wachstum ab. Allerdings wird in den noch kleineren Städten mittelfristig der demografische Wandel teilweise für einen Rückgang sorgen. Auf der Angebotsseite steigen noch bis 2024 die Fertigstellungen an, mittelfristig baut sich die Pipeline ab. Der Leerstand steigt in den nächsten Jahren weiter an, ausgehend allerdings von einem sehr niedrigen Niveau in den A- und B-Städten. Wir kommen damit wieder in einen Bereich einer Fluktuationsreserve. Mieter und Vermieter können wieder auf Augenhöhe verhandeln. Büros werden auch weiterhin gebraucht, wenn auch mit leicht veränderten Konzepten. Nicht mehr wegzudenken ist das Thema ESG, das den Investmentmarkt bereits bestimmt – und sukzessive auch den Vermietungsmarkt. Die Renditespreizung zwischen Core und Non-Core wir auch dadurch weiter zunehmen. Ansprechpartner: Alexander Fieback, Teamleiter Büro- und Logistikimmobilien bei bulwiengesa, fieback@bulwiengesa.de. Handelsimmobilien: weniger Development, mehr Management Der stationäre Handel hat in den letzten Jahren massive Krisen weggesteckt. Mit dem richtigen Konzept hat er auch künftig Erfolg, selbst unter den aktuellen Rahmenbedingungen. Die Inflation ist hoch und die Konsumlaune gedämpft. Erstmals ist auch der Onlinehandel nicht mehr der natürliche „Krisengewinner“. Gegenüber 2021 ging der Umsatz des Versand- und Internethandels um 2,3 % zurück, allerdings ragt im Vergleich zum Vor-Corona-Jahr 2019 ein Plus von real gut 30 % heraus. Bei den Mietentwicklungen in den Innenstädten zeigen sich Marktkorrekturen: Trotz des Anstiegs der nominalen Spitzenmieten werden die Spitzenmietniveaus der Jahre 2015 bis 2017 im Verlauf der nächsten vier Jahre nicht wieder erreicht. Und bereits vor Corona setzte der Renditeanstieg für Highstreet-Objekte ein. Dieser Trend verfestigt sich. Bei fast allen Eigentümern steht aktuell die Neupositionierung im Fokus. Bestandshalter müssen sich ebenso wie Projektentwickler intensiver mit Umbau im Bestand, Optimierung des Flächen- und Branchenmix oder der Erweiterung um Nicht-Einzelhandelsnutzung auseinandersetzen. Die developmentgetriebene Phase geht über in eine, in der exzellentes Asset- und Centermanagement den Erfolg bestimmt. Um die intensive, versierte Auseinandersetzung mit dem Bestand kommt niemand mehr herum. Ansprechpartner: Dr. Joseph Frechen, Bereichsleiter Einzelhandel, frechen@bulwiengesa.de.
Nachhaltigkeit begünstigt Transformation – eigentlich
Nicht jede Bestandsimmobilie „funktioniert“ mehr. Was tun? Abreißen und neu bauen oder transformieren und wiederverwenden? Wir haben rund 200 erfahrene Akteure gefragt und gemeinsam mit Union Investment nun die zweite Marktanalyse zu Transformationsimmobilien veröffentlicht. Der richtige Umgang sowie die Weiterentwicklung des Bestandes ist sicher eines der Trend- und Zukunftsthemen unserer Branche. Die Ergebnisse und Erkenntnisse aus der Studie sollen helfen, die Planung und Umsetzung von Transformationsprojekten zu verbessern. Denn Transformationsimmobilien können ein gewinnbringender Lösungsansatz sein sowohl für die Erreichung der Klimaziele als auch aus Investmentperspektive sowie zur Steigerung der Aufenthaltsqualität der Städte. Das wichtigste Ziel einer Transformation ist, so die Befragten, ein zukunftsfähiges Nutzungskonzept umzusetzen. Es folgen die Punkte Ertragssicherheit und Werterhöhung der Immobilie – der wirtschaftliche Aspekt einer Transformation ist absolut zentral. Nahezu alle halten hierfür Mixed-Use-Konzepte für hilfreich, um den Cashflow über den Lebenszyklus zu gewährleisten. Bevorzugte Nutzungen nach einer Transformation sind übrigens freifinanzierte Wohnungen und Einzelhandel des periodischen Bedarfs. Nachhaltigkeits- versus Kostenaspekte Transformationsimmobilien stehen aktuell im Spannungsfeld von steigenden Zinsen und hohen Baukosten, Nachhaltigkeitsanforderungen durch die EU-Taxonomie sowie hoher Inflation und hohen Energiepreisen. Am Investmentmarkt deuten geringe Transaktionsvolumina darauf hin, dass die Preisvorstellungen von Käufern und Verkäufern oftmals nicht zusammenkommen und die Findungsphase noch anhält. Auch die Baukonjunktur ist im Herbst 2022 abrupt gestoppt worden. Daher erstaunt es wenig, dass nach Einschätzung der Befragungsteilnehmer (77 %) insbesondere die knappe Rohstoffverfügbarkeit ein starker Treiber ist, der die Transformation von Immobilien anstelle von Neubau bzw. Abriss und Neubau begünstigt. Auch nationale und EU-Nachhaltigkeits-Anforderungen sind deutliche Effekte, die nach Ansicht der Befragten die Transformation von Immobilien anstelle von Neubau bzw. Abriss und Neubau begünstigen. Ebenfalls eine Mehrheit (59 %) glaubt, dass bei der Umsetzung von Transformationsimmobilien weniger Probleme durch steigende Bau- und Energiekosten und gestörte Lieferketten entstehen als bei Neubauvorhaben. Grundsätzlich ist die Kostensensibilität groß, was bei den deutlich erschwerten Rahmenbedingungen nachvollziehbar ist. Insgesamt ist die Bereitschaft bei den meisten Befragten zwar vorhanden, Kostenunsicherheit zu akzeptieren, allerdings nur in recht geringem Umfang. Mehr als die Hälfte der Befragten wäre wohl nicht bereit, die für eine Transformation einer Immobilie notwendige Kostenunsicherheit von rund zwanzig Prozent mitzutragen. Damit wäre zumindest in der aktuellen Marktsituation nur ein relativ kleiner Anteil der Befragten offen dafür, entsprechende Projekte angehen. Transformation bedeutet auch Kreislaufwirtschaft Die Immobilienbranche gilt als einer der Hauptverursacher von CO2. Um Einsparungspotenziale auch tatsächlich zu erreichen, wird die Art des Umgangs mit Bestandsimmobilien entscheidend sein, die Nachhaltigkeitsanforderungen, aber auch aktuellen Nutzeransprüchen und wirtschaftlichen Anforderungen nicht mehr genügen. Transformationsprozesse sollten also nicht nur ertragsseitig gut begründbar sein, sondern auch eine bestmögliche Erreichung von Klimaziel-Kriterien anstreben. Für institutionelle Immobilieninvestoren relevant sind ESG-Kriterien. Investoren und ihre Anleger legen verstärkt den Fokus auf die Nachhaltigkeit ihrer Investments. Dabei ist nicht nur „grün“ wichtig, sondern auch der Nutzen für Nutzer, z.B. durch eine Verbesserung des Umfeldes und ein kluges Quartierskonzept. Die beiden Erfolgsfaktoren, die speziell auf das E in ESG einzahlen, sind möglichst geringe CO2-Emissionen im Betrieb der Transformationsimmobilie sowie das Erreichen der nationalen CO2-Vorgaben – beides ist für 85 % der Befragten sehr wichtig. Statt Abriss und Neubau ist mehr Transformation und Wiederverwendung gefragt. Der Übergang zu einer ressourcenschonenden Kreislaufwirtschaft ist eine unverzichtbare Voraussetzung für die Klimaneutralität der Immobilienwirtschaft. Wunsch an Politik: Umsetzbarkeit verbessern Breit gefächert sind die Wünsche an politische Institutionen, um die Umsetzbarkeit von Transformationsimmobilien zu verbessern. Ganz oben auf dem Wunschzettel stehen eine erleichterte Nutzungserlaubnis und eine Befreiung von Auflagen sowie die Erlaubnis einer höheren Flächenausnutzung. 80 % der Befragten wünschen eine klare ämterübergreifende Projektorganisation bei den Kommunen sowie die Zusammenführung von schnellen Planungsprozessen und Bürgerbeteiligung. Allein schon, um eine rasche Baugenehmigung zu erhalten, wären viele Befragten bereit, zusätzliche Maßnahmen umzusetzen. Bemerkenswert: 60 % der Befragten würden für eine schnelle Baugenehmigung auch mietreduzierte Flächen für soziale und kulturelle Flächen anbieten, und immer noch fast jeder Zweite wäre bereit, einen höheren Anteil von sozial gefördertem Wohnraum bereitzustellen. Hinweis: Die Studie können Sie kostenfrei auf der Website von Union Investment anfordern und herunterladen. Ansprechpartner: Felix Embacher, Head of Research & Data Science bei bulwiengesa, embacher@bulwiengesa.de
Doppelter Sinn: gefördertes Wohnen als Investment
Viele Jahre haben Investoren einen großen Bogen um gefördertes Wohnen bzw. Sozialwohnungen gemacht. Doch inzwischen macht die Zinswende gefördertes Wohnen auch für sie wieder attraktiver, die Transaktionen nehmen zu. Für eine gemeinsame Studie mit INDUSTRIA haben wir gefördertes Wohnen aus Investmentsicht analysiert. Die Schaffung von bezahlbarem Wohnraum ist eine der größten Herausforderungen für die Politik in den 2020er-Jahren. Diese Herausforderung ist aktuell noch wesentlich größer geworden, da der rasche Zinsanstieg und deutlich gestiegene Baukosten zu einem erheblichen Rückgang des Neubaus geführt haben. Gleichzeitig ist die Nachfrage nach bezahlbarem Wohnraum hoch, erst recht durch stark gestiegene Heiz- und Lebenshaltungskosten. Das Ziel der Bundesregierung, jährlich rund 400.000 Wohnungen neu zu bauen, sieht auch 100.000 Sozialwohnungen vor – ein Viertel. Dieses ambitionierte Ziel kann (wenn überhaupt) nicht allein mit den kommunalen Wohnungsbaugesellschaften erreicht werden. Auch privates Kapital ist in großem Umfang notwendig. Viele Investoren, die geförderte Wohnungen kaufen, sind Versicherungen, Pensionskassen und Versorgungswerke, die die Altersvorsorgegelder ihrer Kunden anlegen. Darüber hinaus sind geförderte Wohnungen auch Bestandteil von Spezial- und Wohnungsfonds wie beispielsweise bei der INDUSTRIA. In der Regel sind die Investoren langfristig orientiert und haben oft einen Investitionshorizont von Jahrzehnten. Doch gefördertes Wohnen ist viel mehr als nur ein Investment: Es kann auch ein Beitrag sein zur Lösung eines sozialen Problems: Bezahlbarer Wohnraum ist in Deutschland Mangelware. Allein 2022 zählten 13 Millionen deutsche Haushalte – das entspricht 56 Prozent aller Mieterhaushalte – zur Zielgruppe. Ein weiteres Problem beim geförderten Wohnen ist, dass mehr Wohnungen aus der Förderung herausfallen, als neue geschaffen werden. 2021 wurden rund 21.000 neue geförderte Wohnungen geschaffen, gleichzeitig endeten jedoch für knapp 49.000 Wohnungen die Miet- und Belegungsbindungen. Transaktionen und Pipeline Innerhalb der letzten sechs Jahre haben die Transaktionen im Bereich gefördertes Wohnen stetig zugenommen. Insgesamt wurden zwischen 2006 und dem ersten Halbjahr 2022 358 Transaktionen mit 31.000 Einheiten Wohnungen in Neubau und Bestand gehandelt. Insgesamt kann in den 127 deutschen RIWIS-Städten (A- bis D-Städte) eine Entwicklungspipeline von knapp 86.000 Sozialwohnungen ab Baujahr 2022 definiert werden. Berlin ist mit knapp 20.600 geförderten Wohneinheiten der absolute Spitzenreiter, gefolgtvon München mit ca. 8.200 Wohneinheiten und Hamburg mit etwa 5.300 Mietwohnungen. Vor- und Nachteile eines Investments in geförderte Wohnungen Investitionen in gefördertes Wohnen bieten nicht die höchsten Nettoanfangsrenditen; das Ziel ist ein kalkulierbares, langfristiges und risikoarmes Engagement. Durch die Bindungszeiten von bis zu 40 Jahren sind eine große Wertstabilität sowie ein hohes Sicherheitsniveau gegeben. Die hohe Nachfrage nach bezahlbarem Wohnraum bietet eine überdurchschnittliche Vermietungssicherheit bei geringem Leerstandsrisiko. Die Fluktuationsrate ist deutlich geringer als bei freifinanzierten Wohnungen. Ebenfalls ist das Risiko einer Fehlkalkulation geringer und der Cashflow ist regelmäßiger sowie prognostizierbarer. Ein Nachteil besteht in etwas höheren Instandhaltungskosten der Wohneinheiten, wenn die Qualität der Bauweise und Ausstattung einfacher ist. Unterschiede zwischen geförderten und freifinanzierten Wohnungen sind bei aktuellen Neubauprojekten kaum noch wahrnehmbar. Bei langjähriger Mietdauer ist nach Auszug das Renovierungspotenzial höher. Außerdem kann es aufgrund der teils schwierigeren Mieterstruktur zu höheren Verwaltungsaufwendungen kommen. Motive für den Kauf geförderter Wohneinheiten Investitionen in geförderten Wohnraum erfolgen aus verschiedenen Motiven. Auf der einen Seite stehen der gesellschaftliche Druck sowie politische Regularien. Verbindliche Quoten für sozial geförderten Wohnungsbau in Bauleitplanverfahren sind aufgezwungene Motive für ein Investment. Durch immer mehr Baulandmodelle in den Städten erhöht sich das zur Verfügung stehende Investmentvolumen im geförderten Wohnungsbau, sodass eine Portfoliobeimischung einfacher wird. Die sukzessive Verbesserung der Förderprogramme – bei bislang allerdings arg zersplitterter Förderlandschaft – steigern den Anreiz zur Investition. Bei deutlich höheren Zinsen von aktuell 3-4 % bieten zinsvergünstigte Darlehen, meist das Hauptelement eines Förderprogramms, wieder einen Kostenvorteil. Tilgungszuschüsse, zinsvergünstigte Darlehen und andere nicht rückzahlbare Subventionen fallen deutlich mehr ins Gewicht als noch vor der Zinswende. Infolgedessen kann eine Ausschüttungsrendite von bis zu 4,0 Prozent erreicht werden. Generell sind Ausschüttungsrenditen möglich, die 30 bis 100 Basispunkte über dem frei finanzierten Wohnungsbau liegen. In den vergangenen Jahren sind ökologische, soziale und Governance-Kriterien (ESG) zu einem bedeutenden Faktor von Investmentfonds geworden. Die Bereitstellung von gefördertem Wohnraum wird den sozialen Kriterien zugeordnet. Immobilien sollen demnach stärker den Nachhaltigkeitszielen sowie der gesellschaftlichen Verantwortung nachkommen; auch Imagepflege ist ein nicht zu unterschätzender Aspekt. Ein weiteres Motiv für ein Investment in geförderten Wohnraum ist die Risikodiversifizierung sowie Cashflow-Stabilisierung eines Portfolios. Zusammenfassend sind der höhere Stellenwert von Nachhaltigkeitskriterien, defensivere Investmentstrategien und Ausschüttungsrenditen, die aufgrund der Zinswende im geförderten Wohnungsbau auch deutlich über jenen im freifinanzierten Wohnen liegen können, wichtige Motive von privaten Käufern geförderter Wohnungen. Fazit: Ideen sind da, aber Politik muss handeln Bei Wohnprojekten mit öffentlich geförderten Mietwohnungen ist mit einer deutlich niedrigeren Nettorendite zu rechnen als bei freifinanzierten Wohnungen. Dem Schwund an Sozialwohnungen entgegenzusteuern, kann angesichts des hohen Bedarfs an Neubauaktivitäten nur als Gemeinschaftsaufgabe von Bund, Ländern, Kommunen und privaten Investoren wahrgenommen werden. Öffentliche Förderdarlehen, auch Tilgungszuschüsse und/oder ausgezahlte Einmalsubventionen bieten gerade in Hochzinsphasen eine wirkungsvolle Grundlage für attraktive Immobilieninvestments. Hierzu ist es jedoch erforderlich, die Förderlandschaft für Bauherren bzw. Ersterwerber länderübergreifend zu vereinfachen sowie den Zugang zu den Fördermitteln zu erleichtern. Die gezielte Förderung von Bestandsobjekten, beispielsweise mit auslaufender Mietpreisbindung oder auch durch Nutzungsänderungen, kann einen wichtigen Beitrag zur Angebotsausweitung sozialer Mietwohnungen führen. Die Fördersätze sollten sich am Grundstückspreisniveau orientieren. Zudem sollte eine Nachfragekomponente eingearbeitet werden, sodass eher in nachgefragten Städten statt in strukturschwachen ländlichen Regionen gebaut wird. Gleichzeitig bietet ein Paradigmenwechsel von der Objekt- zur Subjektförderung eine Lösung, um Wohnen für einkommensschwache Haushalte vor allem in den Großstädten wieder bezahlbar zu machen. Hierzu ist das Instrument des Wohngelds deutlich auszubauen. Nicht zuletzt ist eine konsequente Anwendung von Fehlbelegungsabgaben empfehlenswert, um die vielen fehlbelegten Wohnungen wirklich bedürftigen Mietern zur Verfügung stellen zu können. Zusammenfassend sind aus unserer Sicht sowohl in der Objekt-, als auch in der Subjektförderung erhebliche Optimierungspotenziale vorhanden. Diese sollten bei den aktuell sehr schwierigen Investitionsbedingungen für Neubauten dringend angegangen werden, damit der derzeitige Bestand von ca. 1,1 Millionen geförderten Wohnungen nicht noch weiter abschmilzt. Downloads Studie Gefördertes Wohnen als Investment Ansprechpartnerin: Sabine Hirtreiter, Senior Consultant im Bereich Wohnen bei bulwiengesa, hirtreiter@bulwiengesa.de
Chart des Monats Januar: Massive Investments in Logistikimmobilien
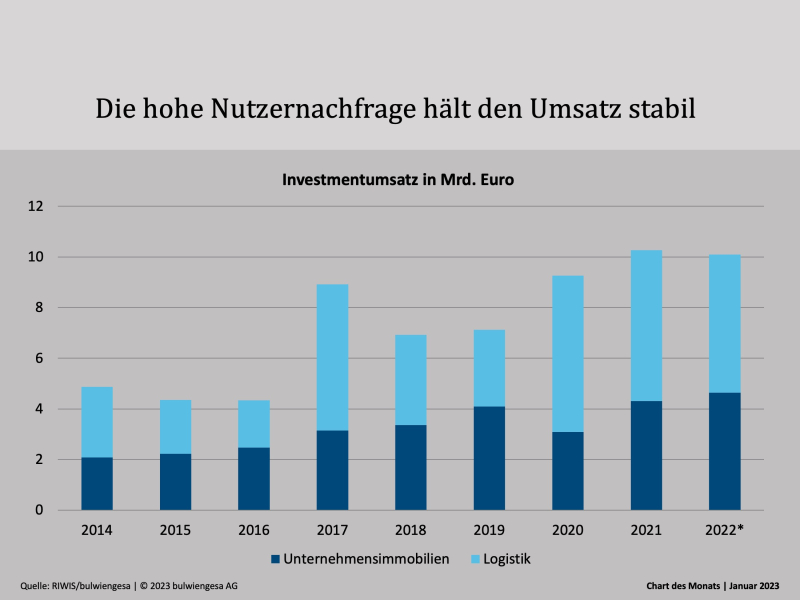
Eine fast schon rhetorische Frage: Wird trotz oder wegen der gegenwärtigen Unsicherheiten so viel in Logistikimmobilien investiert? Die Antwort ist: Beides trifft zu. Während in anderen Assetklassen im Verlauf des zweiten Halbjahres teilweise deutlich weniger Akteure kauften und verkauften, ist auf dem Transaktionsmarkt für Logistikimmobilien auch über das zweite Halbjahr eine weitgehend stabile Nachfrage zu verzeichnen. Als Jahresergebnis zeichnet sich ab, dass 2022 rund 10,1 Mrd. Euro mit Logistik- und Unternehmensimmobilien umgesetzt wurden, und damit kaum weniger als 2021. Anscheinend bieten Logistikimmobilien Investoren in der aktuell von Verwerfungen geprägten Marktphase eine hohe Sicherheit. Und das trotz der durch die allgemeine Zinspolitik bedingten Renditeanpassungen. Hierbei spielt die hohe Nutzernachfrage und die daraus resultierende Cashflow-Sicherheit für viele Investoren eine wichtige Rolle. Seit Jahren herrscht ein enormer Nachfrageüberhang, der durch restriktivere Flächenausweisung voraussichtlich auch in näherer Zukunft anhalten wird. Makroökonomische Trends, wie die Rückkehr zum Re- und Nearshoring in der Produktion, verursachen zusätzlichen Nachfragedruck am Markt. Auch wird die Erfüllung von ESG-Kriterien immer wichtiger. Das bedeutet, dass sich die Nachfrage vor allem auf moderne Gebäude fokussiert, die die energetischen Nachhaltigkeitsstandards erfüllen. Diese Faktoren spielen in der investorenseitigen Sicherheitsbeurteilung eine große Rolle und münden daher erneut in einem sehr starken Ergebnis am Transaktionsmarkt im abgeschlossenen Jahr 2022. Da es im Verlauf der ersten Wochen eines Jahres häufiger zu Nachmeldungen kommt, liegt der vorläufige Wert für Logistikimmobilien bei rund 5,5 Mrd. Euro Investmentvolumen und damit in der Nähe des rekordverdächtigen Vorjahres, in dem knapp 6 Mrd. Euro investiert wurden. Hinzu kommen rund 4,6 Mrd. Euro Investmentvolumen für Unternehmensimmobilien (Schätzwert anhand des Halbjahresergebnisses und der Erfahrungswerte aus vergangenen Jahren), sodass das Gesamtergebnis mit 10,1 Mrd. Euro Investmentvolumen im Bereich Industrial – Logistik und Unternehmensimmobilien – nur knapp unterhalb des Rekordwerts aus dem Jahr 2021 liegt, als ein Gesamtvolumen von 10,3 Mrd. Euro erreicht wurde. Hinweis: Mehr Infos zu Unternehmensimmobilien bietet die Website der INITIATIVE UNTERNEHMENSIMMOBILIEN. Auch die Studienreihe Logistik und Immobilien enthält viele Fakten zum Logistikimmobilienmarkt. Anprechparter: Felix Werner, Teamleiter im Bereich Logistik- und Unternehmensimmobilien, werner@bulwiengesa.de und Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien, sopka@bulwiengesa.de
Unternehmensimmobilien beleben zunehmend Altstandorte
Revitalisierungen brachliegender, ehemaliger Industrieareale ermöglichen auch in urbanen Räumen die Neuentwicklungen von Unternehmensimmobilien – inzwischen liegt der Anteil der Brownfield-Entwicklungen bei nahezu 50 %. Das „Spotlight ESG“ der Initiative Unternehmensimmobilien zeigt Potenziale und Beispiele für nachhaltige Entwicklungen. Vor allem in der jüngeren Vergangenheit wurde eine steigende Tendenz der Brownfield-Entwicklungen registriert. Im langjährigen Mittel (2015 bis 2023) liegt der durchschnittliche Anteil der Brownfield-Entwicklungen bei etwa 35 % am jährlichen Fertigstellungsvolumen von Unternehmensimmobilien*; bereits 2020 lag der Anteil der Brownfield-Entwicklungen bei 44 %. Der Grund: Neue Flächen sind knapp, und durch die Konkurrenz mit weiteren Nutzungsarten sind Neuausweisungen von gewerblich-industriellen Bauflächen zunehmend schwieriger geworden. 2023 wird ein Anteil der Brownfield-Entwicklungen von annähernd 50 Prozent erwartet. Vor allem in den Ballungsräumen wird diese Art der Projektentwicklung wichtiger und ist mitunter die einzige Option, um neue Bauflächen zu erschließen. Die Nutzung bereits bebauter Flächen vermindert zudem die Versiegelung von Flächen auf der grünen Wiese. Sanierungen steigern Nachhaltigkeit der Assetklasse Die Immobilienwirtschaft steht in der Verantwortung, einen Beitrag zum Erreichen der Nachhaltigkeitsziele zu leisten. Dies gilt auch für Unternehmensimmobilien, die mit rund 960 Mio. qm einen großen Anteil an den gewerblichen Immobilien haben. Allein schon durch den großen Bestand ergibt sich ein starker Hebel, um die ökologische Nachhaltigkeit zu verbessern. Dazu kommt: Etwa 96 % der Unternehmensimmobilien wurden bereits vor 2000 fertiggestellt. Diese oftmals in urbanen, attraktiven Räumen gelegene Gebäude können durch energetische Sanierung und weitere bauliche Maßnahmen eine Wertsteigerung erfahren, ohne dass neu gebaut und damit weitere Flächen versiegelt werden oder aber Bestände abgerissen und neu gebaut werden muss. Das gerade erschienene „Spotlight ESG“ der INITIATIVE UNTERNEHMENSIMMOBILIEN zeigt auch: Die Ökobilanz einer Bestandssanierung ist über einen Betrachtungszeitraum von zwanzig Jahren besser als die eines Neubaus. Revitalisierungen und Bestandssanierungen sind ein wesentlicher Ansatz zur Steigerung der Nachhaltigkeit der Assetklasse. Auch stellen die Gestaltung der Mietverträge und das Monitoring der Verbräuche wichtige Handlungsfelder dar. Da es sich schwierig gestaltet, im laufenden Betrieb Mietverträge oder die Immobilie selbst anzupassen, sind auch die Mieter gefragt, durch ihr Verhalten den ESG-Gedanken zu fördern. Zertifizierungen wichtig für ESG-Konfomität Der Anteil der zertifizierten Unternehmensimmobilien ist in den zurückliegenden Jahren auf 22 % gestiegen. Zertifizierungen wie BREAM, LEED, DGNB haben sich im Sektor der Gewerbeimmobilien etabliert, sind jedoch keine Garanten für eine ESG-Konformität gemäß der Fondskategorien 8 und insbesondere 9. Nichtsdestotrotz sind für viele Projektentwickler und Investoren die Nachhaltigkeitszertifizierungen des Neubaus derzeit ein entscheidender Faktor für die ESG-Konformität. Aber auch wenn Neubauten häufiger den Vorteil einer Zertifizierung haben und dadurch die Konformität mit der Taxonomie gewährleisten: Den Fokus nur auf den Neubau zu legen, um die Nachhaltigkeitsziele zu erreichen, greift viel zu kurz, auch wenn ESG-Regularien grundsätzlich Neubau begünstigen. ESG als Chance für die Assetklasse Generell befindet sich der gesamte Themenkomplex ESG und Immobilienwirtschaft inmitten eines Prozesses, der in vielerlei Hinsicht weiter in Bewegung sein wird. Die Anforderungen an Datenmanagement und -auswertung, an die Transparenz im Immobilienmarkt und der Bedarf an Informationen nehmen weiter zu. ESG bietet eine weitreichende Chance, die Assetklasse Unternehmensimmobilien zukunftsfähig zu gestalten. Die Mitglieder der INITIATIVE UNTERNEHMENSIMMOBILIEN zeigen gemeinschaftlich auf, wie sie für diese Assetklasse den Taxonomie- und ESG-Gedanken in die Geschäftsprozesse integrieren. * Die vier von der INITIATIVE UNTERNEHMENSIMMOBILIEN definierten Kategorien sind: Transformationsimmobilien, Gewerbeparks, Lager- sowie Produktionsimmobilien Download Hinweis: Mehr Infos zur INITIATIVE UNTERNEHMENSIMMOBILIEN sowie sämtliche halbjährliche Marktberichte finden Sie hier: https://www.bulwiengesa.de/unternehmensimmobilien/de. Ansprechpartner: Felix Werner, Teamleiter im Bereich Logistik- und Unternehmensimmobilien, werner@bulwiengesa.de und Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien, sopka@bulwiengesa.de
Zeitenwende in der Immobilienbranche?
Wohl kaum jemand hat damit gerechnet, dass wir nach der wirtschaftlichen und geopolitischen Zäsur im Frühjahr 2022 das Jahr ohne große Rezession beenden. Aber ist Deutschland wirtschaftlich noch so kraftvoll, wie es in vielen Augen noch erscheint? Eine volkswirtschaftliche Einschätzung und immobilienwirtschaftlicher Ausblick. Gerade meldet das statistische Bundesamt ein Wachstum von 1,8 % für 2022. Auch die Vorzeichen für das Jahr 2023 stehen recht gut. Das Konsumklima erholt sich seit letztem Oktober kontinuierlich. Aber ist es wirklich so? Ist Deutschland wirtschaftlich noch so kraftvoll, wie es in vielen Augen noch erscheint? Mitnichten. Die Bundesregierung hat Entlastungspakete inkl. Strom- und Gaspreisbremse von max. 225 Mrd. EUR verabschiedet, verteilt bis 2024. Eine Hilfe für Viele, ohne Frage. Und der inflationsbedingte Kaufkraftverlust kann u.U. durch Umwandlung von Sparguthaben in Konsum und zusätzlichen Konsum von einer Million Zugewanderten aus der Ukraine ausgeglichen werden. Die strukturellen Probleme bleiben jedoch bestehen. Inzwischen hat Deutschland seit der Finanzkrise 2008 1,7 Billionen EUR in Sondervermögen angehäuft. Nach dem Corona-Fonds, an dem Deutschland mit 177 Mrd. EUR beteiligt ist, kommen nun noch 100 Mrd. EUR für die Bundeswehr dazu. Das wird wohl auch nicht das letzte Wort sein. Ebenso trifft „die Wirtschaft“ – Unternehmen genauso wie Verbraucher – die Entwertung aller Ansprüche wie Gehälter, Sparguthaben, Lebensversicherungsverträge, Mietverträge ohne Indexklauseln etc., die vom Jahresbeginn 2021 bis Oktober 2022 ganze 12 % betrug. Betroffen sind auch die Forderungen aus sogenannten Target-Krediten – vereinfacht: zwischenstaatliche Kredite – der Deutschen Bundesbank in Höhe von 1,23 Billionen Euro; der Verlust hieraus beträgt alleine 148 Milliarden Euro. Die Inflation kam, um zu bleiben – und weitere Verluste drohen. Vor diesem Hintergrund muss die von vielen Politikern und Experten postulierte Zeitenwende zu einer ökonomischen, politischen und strukturellen Veränderung führen: Steuerpolitisch wird es Zeit, die Umverteilung von oben nach unten zu stärken und eine gerechtere Versteuerung der Einkommen zu etablieren. Von einer Stärkung der breiten Kaufkraft profitieren letztlich alle. Energiepolitisch ist es schwer verständlich, dass Deutschland die Verantwortung nicht angemessen wahrnimmt. Weder werden erneuerbare Energien so vorangetrieben, wie es die Umstände erfordern, noch die vorhandenen Energieträger entsprechend genutzt. Auch die Digitalisierung kommt nicht recht voran. Das betrifft nicht nur die Haushalte und Unternehmen auf dem Land, sondern geht tief in die Forschung und Produktion. Und dass die Abhängigkeit von China Probleme bereitet und bereiten wird, ist mittlerweile Konsens. Müssen wir nun mit hängendem Kopf ins Jahr starten? Die Antwort ist wie oben: mitnichten. Wir können auf einen gut funktionierenden Mittelstand mit einer sehr diversifizierten Wirtschaftsstruktur zurückgreifen. Hier gilt es zu fördern, anstatt weitere bürokratische Hürden aufzubauen. Das Land ist intelligent. Das muss so bleiben, bedeutet aber die Umlenkung von Ressourcen in Bildung und Gesellschaft. Dazu gehört eine aktive Einwanderungspolitik – alleine können wir es nicht schaffen. Innovationen müssen aufgegriffen werden. Biontech ist ein gutes, bekanntes Beispiel. Es gibt weitere aus der Medizin und Umwelttechnik. Was heißt diese Zeitenwende für unsere Branche? Wie oben gesagt ist die Inflation gekommen, um zu bleiben. Gleiches gilt für die Zinsen. Insofern verlassen wir eine Dekade (bzw. zwei Dekaden mit einer kurzen Unterbrechung) mit einer Sonderkonjunktur für die Immobilienwirtschaft. Auch wenn viele sagen, dass wir uns jetzt neu orientieren müssen, müssen wir uns nur daran erinnern, wie es war mit Inflation und Zinsen. Wie damals wird auch heute wieder die Qualität der Projekte in den Vordergrund gerückt. Die immobilienwirtschaftliche Nachhaltigkeit wird bei Projektentwicklung und Ankauf als Beurteilungskriterium wichtiger als prospektive Wertsteigerung. Was gesamtwirtschaftlich gilt, trifft jedoch auch auf die Immobilienwirtschaft zu: Energetische Herausforderungen müssen bewältigt werden, Bürokratisierung im Sinne von Bauvorschriften müssen „entkernt“ werden, und digitale Prozesse in der Projektentwicklung und beim Bau sind Voraussetzung für eine funktionierende Immobilienwirtschaft. Dieser Wandel wird alle Unternehmen beschäftigen und Konsequenzen für interne Abläufe und Qualifikation haben. Darüber hinaus werden neue Wege beschritten werden müssen, um steigende Energiepreise zu kompensieren und zukünftige Kriterien für ESG erfüllen zu können. Alles in allem wird die nächste Dekade dem Immobilienbestand und dem Assetmanagement gewidmet, mit den erwähnten Konsequenzen für Bauvorschriften (die in der Regel eher für den Neubau als für den Bestand entwickelt wurden), Prozesse und natürlich auch für die Qualifizierung der Mitarbeitenden. Ansprechpartner: Ralf-Peter Koschny, Vorstand, koschny@bulwiengesa.de
Chart des Monats Februar: Gemischte Stimmung im Hotelmarkt

Die Übernachtungszahlen erholten sich 2022, mit erneut hoher Nachfrage in deutschen Urlaubsorten. Dennoch ist die Stimmung im deutschen Hotelimmobilienmarkt durchwachsen. Viele Haushalte sparen, womöglich auch am Urlaub. Immerhin kehrt der Tourismus endlich wieder in die Städte zurück. Wie bereits in den Jahren 2020 und 2021 konzentrierte sich auch 2022 die touristische Nachfrage in Deutschland auf die ländlichen Urlaubsregionen. Vielfach waren diese in den Sommermonaten stärker gebucht als vor der Krise, wenngleich in einigen Gegenden Deutschlands die wiederkehrende Reiselust der Deutschen ins Ausland bereits spürbar war. In der Region „Mecklenburgische Schweiz und Seenplatte“ lagen die Übernachtungszahlen zwar weiterhin über Vor-Corona-Niveau, aber im Vergleich zum Boomjahr 2021 knapp 12 % darunter. Und angesichts sinkender Kaufkraft und mancherlei Sorgen um die Zukunft ist damit zu rechnen, dass besonders einkommensschwächere Haushalte dieses Jahr am und im Urlaub sparen müssen. Dafür kehrte im Gegensatz zu 2021 der Tourismus wieder langsam in Deutschlands Städte zurück – hier vor allem in Städte mit hohem Freizeitwert. Unter den Großstädten hoben sich besonders die beiden Städte Hamburg und Leipzig ab, die bis Ende Oktober 2022 fast annähernd an die Übernachtungszahlen von 2019 herankamen. Dagegen fehlte in Frankfurt am Main, Stuttgart und Berlin bis Ende Oktober noch immer über ein Fünftel des Übernachtungsvolumens zu 2019. Und da vor allem in den Großstädten in den letzten zwei Jahren zahlreiche neue Hotels eröffneten und das MICE-Geschäft sowie die touristische Nachfrage aus dem Ausland noch schwächelt, wird dort die Hotellerie vorerst weiter zu kämpfen haben. Bessere Aussichten haben Hotels in Mittelstädten, in denen der Wettbewerb (noch) überschaubar ist und die freizeitinfrastrukturell gut aufgestellt sind. Doch bis zur Normalität wird es noch einige Zeit brauchen, da Personalnot und steigende Betriebskosten für die Hotellerie so schnell nicht lösbar und die Aussichten für geopolitische Stabilität in Europa äußerst ungewiss sind. So bleibt die Lage in der deutschen Hotellerie – trotz steigender und glättender Nachfrageeffekte – 2023 weiter angespannt. Ansprechpartner: Dierk Freitag, Bereichsleiter Hotel- und Freizeitimmobilien bei bulwiengesa, Freitag@bulwiengesa.de Das könnte Sie auch interessieren Für unser Magazin haben wir relevante Themen, häufig auf Basis unserer Studien, Analysen und Projekte, zusammengefasst und leserfreundlich aufbereitet. So ist ein schneller Überblick über Aktuelles aus der Immobilienbranche garantiert. Magazin
Shoppingcenter: Was denken die Kunden?

In den Corona-Jahren mussten sich viele Center-Eigentümer vor allem um ihre Mieter kümmern. Nun strömen endlich wieder Kauflustige. Gerade jetzt sind Kundenresponse-Analysen sinnvoll, weil vieles im Umbruch ist. Hier einige Befragungsergebnisse. Endlich: Im letzten Quartal 2022 waren die Frequenzen in vielen Shoppingcentern wieder – oder zumindest fast wieder – auf Vor-Corona-Niveau. Ein guter Zeitpunkt, nun wieder die Kunden bzw. Besucher stärker in den Blick zu nehmen, denn letztlich entscheiden sie über den wirtschaftlichen Erfolg des Centers. Kunden- bzw. Face-to-Face-Befragungen vor Ort helfen, deren Bedürfnisse und Präferenzen zu erkennen. Kundenresponse-Analysen können z. B. zwischenzeitlich erfolgte bauliche Maßnahmen oder auch Veränderungen im Mieter- und Branchenbesatz auf ihre Akzeptanz und ihren Erfolg messen, oder Hinweise zur Weiterentwicklung der Center geben (fehlende Angebote/Mieter, Ambiente und Aufenthaltsqualität, Werbeaktivitäten, Parkgebühren etc.). Informationen zu den demografischen Merkmalen der Kunden, fundierte Kenntnis des Einzugsgebietes oder auch das Wissen, welche Sortimente hauptsächlich nachgefragt oder vermisst werden, bieten wichtige Erkenntnisse zu sinnvollen Werbemaßnahmen und Events sowie zur Ausrichtung und Ergänzung des Angebotes. bulwiengesa hat auch 2022 verschiedene Kundenbefragungen in innerstädtischen Centern durchgeführt. Die jüngsten Ergebnisse deuten darauf hin, dass Auf den letztgenannten Trend haben bereits viele Shoppingcenter reagiert. So gibt es kaum noch Schuh- und Schlüsseldienste, ebenso haben viele Änderungsschneidereien oder Sonnenstudios geschlossen, und Bankfilialen wurden durch SB-Services ersetzt. Dagegen ist die Anzahl vor allem der Nagelstudios deutlich angestiegen, Postfilialen und andere Paketdienste und -services sowie Paketboxen werden zu Frequenzbringern. Logistikdienstleistungen, Bürgerservices und öffentliche sowie therapeutische Einrichtungen tragen zur Belebung und zur Verankerung eines Centers im Einzugsgebiet bei. Einkaufszentren müssen sich den veränderten Markterfordernissen kontinuierlich anpassen. Die Corona-Pandemie, aber auch der bereits seit längerem stark wachsende Onlinehandel haben die Einzelhandelslandschaft verändert. Eine große Herausforderung für Centerbetreiber und Centermanagement sind die jüngsten Entwicklungen: Die hohe Inflation beeinflusst die Konsumstimmung der Verbraucher, aber auch die Mieter der Shoppingcenter, die vermehrt mit höheren Mieten aus der Mietindexierung konfrontiert sind. Auch vor diesem Hintergrund ist es wichtig, vertiefte Kenntnisse zum Kunden- und Besucherverhalten zu erhalten und deren Meinungen und Wünschen zu erfahren. Ansprechpartner: Andrea Back-Ihrig, Partnerin und Prokuristin, back@bulwiengesa.de und Andreas Gustafsson, Partner, gustafsson@bulwiengesa.de