
Chart des Monats September: Investmentmarkt Logistikimmobilien
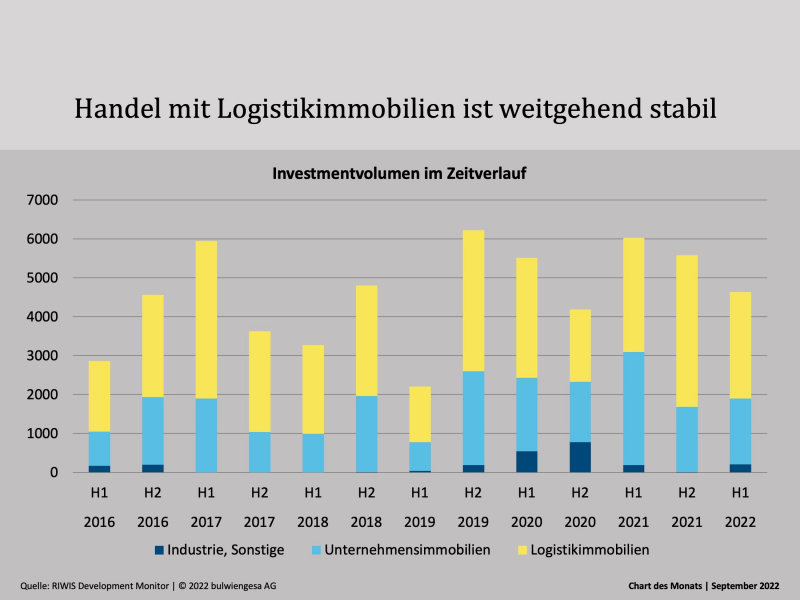
In einer exklusiven Vorschau auf die Studie „Logistik und Immobilien 2022“, die am 5.10. erscheint, blicken wir auf den Investmentmarkt. Fakt ist: Die Umsätze sind herausragend – aber wie lange noch? Logistikimmobilien erfreuen sich weiterhin großer Beliebtheit auf dem Investmentmarkt. Derzeit ist nur schwer absehbar, welche Folgen die Verwerfungen des Frühjahres auf diese Assetklasse haben wird. Die Konsequenzen wirken sich meist zeitverzögert auf den Investmentmarkt aus, da die Deals einige Monate Vorlauf haben und die Akteure nicht abrupt auf exogene Schocks reagieren (können). Derzeit ist nicht von einem deutlichen Rückgang der Investmentaktivitäten in Logistikimmobilien auszugehen. Fest steht, dass die im zweiten Quartal bereits leicht nachgebenden Renditen bzw. weitere mögliche Preisanpassungen diese Assetklasse für neue Investoren attraktiv machen kann. Der Markt wird sich neu sortieren Das erste Halbjahr 2022 am Investmentmarkt bestätigt das herausragende Vorjahr. In Logistik- und Industrieimmobilien wurden 4,6 Mrd. Euro investiert, davon entfielen 2,7 Mrd. Euro auf Logistikimmobilien. Wie es in der zweiten Jahreshälfte weitergeht, ist im aktuellen Marktumfeld kaum absehbar. Bereits im zweiten Quartal war infolge gestiegener Finanzierungskosten und wirtschaftlicher Unsicherheiten eine zunehmende Zurückhaltung auf dem Transaktionsmarkt spürbar. In den Top-Logistikregionen stiegen die Spitzenrenditen bereits und läuteten das Ende der Renditekompression ein. Die Auswirkungen sind derzeit vor allem im absoluten Core-Segment spürbar, wo die Faktoren in der jüngsten Vergangenheit regelmäßig über dem 30-fachen der Jahresmiete lagen. Dies ist zu aktuellen Finanzierungsbedigungen wirtschaftlich kaum mehr darstellbar. Jetzt hängt es davon ab, wie schnell Käufer und Verkäufer nach einer Neubewertung der Lage wieder eine gemeinsame Basis für marktadäquate Kaufpreise finden werden. Hinweis: Am 5.10. wird die Studie gemeinsam mit den langjährigen Studienpartnern Berlin Hyp, BREMER, GARBE und Savills in einer offenen Pressekonferenz auf der Expo Real präsentiert. Weitere Infos hier. Ansprechpartner: Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien, sopka@bulwiengesa.de
Chart des Monats Oktober: Nachfrageüberhang und Kaufzurückhaltung
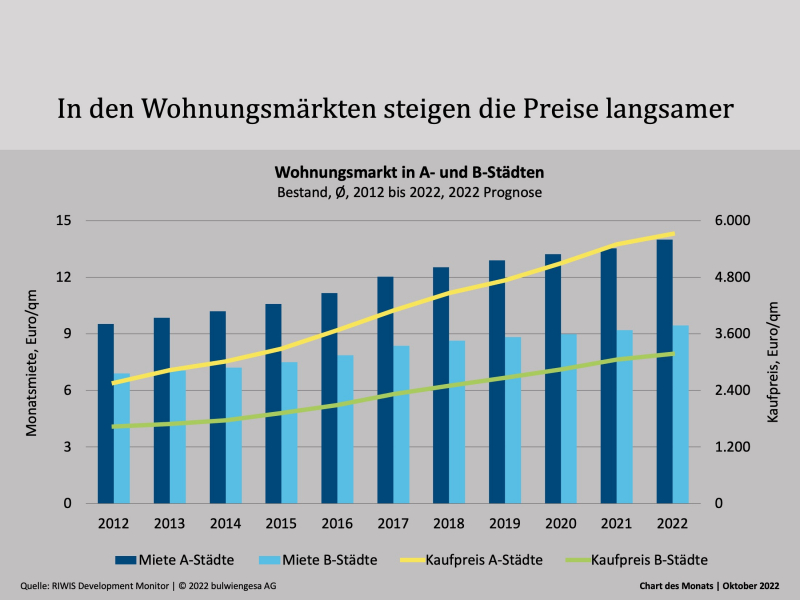
Die Fundamentaldaten für den deutschen Wohnungsmarkt sind weiterhin positiv. Allerdings ist es für Investoren kaum mehr möglich, Inflationsschutz zu erhalten. Die 5 %-Studie 2022 zeigt, wie unterschiedlich Marktchancen und Rendite sind In vielen Städten besteht seit Jahren ein Nachfrageüberhang, der sich in letzter Zeit durch eine zu geringe Bautätigkeit noch vergrößert hat. Dennoch hat die Erschwinglichkeit weiter abgenommen. Die derzeit stark ansteigenden Energiepreise führen zu einer weiteren Verteuerung der Wohnkosten. Dabei wird die Angebotsknappheit auch mittelfristig den Markt bestimmen. Dieser ist gekennzeichnet von Lieferengpässen, steigenden Baukosten und Fachkräftemangel. Zusätzlich wirkt sich die derzeitige Zinsentwicklung sowohl auf die Angebots- als auch die Nachfrageseite aus. Auch wenn die Nachfrage nach Wohneigentum derzeit noch vielerorts vorhanden ist, ist auch hier eine zunehmende Verunsicherung bei Kaufentscheidungen zu spüren. Dennoch – das zeigt auch das Chart des Monats – ist weiterhin mit leichten Preisanstiegen bei Neubauwohnungen zu rechnen, da die Bauträger die Kostensteigerungen an die Endkunden weitergeben. Ein Rückgang der Nachfrage auf der Käuferseite lässt wiederum eine Erhöhung der Mietnachfrage erwarten, was bei einem nach wie vor problematischen Umfeld für die Realisierung von Wohnraum ebenfalls Mietsteigerungen nach sich ziehen kann. Grundsätzlich kann somit von einer Attraktivitätssteigerung des Mietmarktes ausgegangen werden, was folglich eine höhere Nachfrage erwarten lässt. Dabei sind die grundsätzlichen Marktchancen sehr unterschiedlich ausgeprägt: Während prosperierende Standorte theoretische Mietsteigerungspotenziale oberhalb der Inflationsrate aufweisen, schlägt in anderen Regionen der demografische Wandel verstärkt zu, sodass Bestandswohnungen hier unterhalb der Inflation und den Einkommen wachsen sollten. Das derzeitige Zinsumfeld wird auch mittelfristig den Investmentmarkt prägen. Die langanhaltende Phase der sich immer verstärkenden Renditekompression dürfte somit vorbei sein. Die IRR-Spannen liegen für Wohnen in A-Märkten bei 1,6 % bis 2,8 %, in B-Märkten bei 1,9 % bis 3,1 %. Wohnen 5 %-Studie 2022 Einzelaufstellung Hinweis: Die 5 %-Studie 2022 sowie die Presseinformation finden Sie hier. Die Termine für die Studienvorstellungen auf dieser Seite. Ansprechpartner: Anna Wolfgarten, Consultant im Bereich Gewerbeimmobilien, wolfgarten@bulwiengesa.de und Sven Carstensen, Vorstand, carstensen@bulwiengesa.de
Einladung zur Studienvorstellung
Es ist wieder soweit: Die Studie „Logistik und Immobilien“ erscheint bereits zum achten Mal. Sie wird in bewährter Partnerschaft auf der Expo Real vorgestellt. Wir laden JournalistInnen und alle Interessierten ein zur offenen Pressekonferenz, auf der wir die Studie „Logistik und Immobilien 2022“ präsentieren. Schwerpunkt in diesem Jahr: Akute Krisen und Chancen sowie ein Blick auf europäische Märkte. Mit im Panel sind unsere Studienpartner Berlin Hyp, BREMER, GARBE und Savills. Wir freuen uns auf Ihr Kommen, auch ohne Voranmeldung. Ansprechpartner: Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien, sopka@bulwiengesa.de Hier sehen Sie unser Teaser-Video auf youtube.
Wie geht’s dem Einzelhandel?

Der Einzelhandel erlebt nach Corona nicht die ersehnte Erholung, im Gegenteil: Das Konsumklima ist im Keller. Erstmals ist auch der Onlinehandel nicht mehr der natürliche „Krisengewinner“. Das zeigt der aktuelle Hahn Report, für den wir die konjunkturellen Bedingungen betrachtet und zahlreiche Branchen analysiert haben. Das Wort „Rezession“ machte in diesem Sommer ganz selbstverständlich die Runde. Denn die erhofften positiven Impulse, die aus einer Lockerung der pandemiebedingten Beschränkungen folgen sollten, verpufften förmlich aufgrund unterbrochener Lieferketten sowie der Verschärfung der Sanktionen gegenüber Russland. Volkswirte führender Wirtschaftseinrichtungen gehen von schweren Zeiten für Unternehmen wie Verbraucher in Deutschland aus. Denn Deutschland, wie andere europäische Staaten auch, erlebt derzeit eine grundsätzliche Neuausrichtung, die alle vergangenen Herausforderungen zur Krisenbewältigung übertreffen. Entsprechend groß ist die Verunsicherung. Die Coronapandemie zwang Politik, Unternehmen und Verbraucher zu konsequentem und auch improvisiertem Handeln. Kaum wurde nach knapp zwei Jahren Pandemie Licht am Ende des Tunnels sichtbar, folgt – ohne durchzuatmen – der Ukraine-Krieg. Es ist eine Zäsur. Und die Verbraucher? Sie reagieren mit Konsumzurückhaltung. Das GfK-Konsumklima stürzte im August 2022 auf einen neuen Tiefststand, der sogar das Rekordtief zu Beginn der Pandemie im Frühjahr 2020 unterschreitet. Die privaten Haushalte erleiden durch die hohen Verbraucherpreisanstiege einen Kaufkraftverlust, der im laufenden Jahr 2022 nicht durch einen Anstieg der Nettolöhne oder eine Zunahme von Transleistungen aufgefangen werden wird. Zwar reduzieren die Entlastungspakete der Regierung kurzfristig die Kaufkraftverluste, doch gänzlich aufwiegen können sie die Inflation nicht. Statt Ausgabefreudigkeit regiert Sparneigung, Anschaffungen werden zurückgestellt. Die vielfach erkämpften Lohn- und Einkommenssteigerungen werden aufgezehrt, reale Kaufkraftverluste zeichnen sich ab. Für den Einzelhandel insgesamt keine erfreulichen Rahmenbedingungen und Aussichten. Der Konsumschub zu Beginn des Jahres wurde durch gestörte Lieferketten gebremst. Jetzt stabilisieren sich die Lieferketten, aber die Nachfrage lahmt. Wobei die Kaufkraftdisparitäten in Deutschland nach wie vor erheblich sind. Die sichelförmige Verteilung der höchsten Kaufkraft von Hamburg über die Rheinschiene und das Rhein-Main-Gebiet bis Stuttgart bzw. München bleibt unverändert bestehen, obwohl die Stadt- und Landkreise der östlichen Bundesländer sukzessive an Kaufkraft hinzugewonnen haben. Jedoch ist der deutsche Einzelhandel bislang sämtlichen Herausforderungen und exogenenSchocks mit Kreativität und Anpassungsfähigkeit begegnet. Schon vor Beginn der Pandemie verschob sich der Fokus des Einzelhandels in Richtung digitaler Welt. Der Einzelhandel experimentiert und testet neue Lösungen. Insbesondere der Lebensmitteleinzelhandel schreitet mutig voran. Onlinehandel wächst nicht mehr linear Zwei Jahre lang hat sich die Pandemie als der Wachstumstreiber des Onlinehandels erwiesen. Nichtsdestotrotz ist der Onlinehandel nicht mehr der natürliche „Krisengewinner“. Stieg der Online-Umsatz im Jahr 2020 um beachtliche 23 Prozent, wurde im Jahr 2021 das Wachstum in absoluten Umsatzzahlen übertroffen, er stieg um 19 Prozent an. Diverse Marktbeobachter sind sich einig, dass dieses hohe Wachstumstempo nicht linear fortgeschrieben werden kann, jedoch ein weiterer Anstieg des Onlinehandelsumsatzes zu erwarten sei. Der Onlinehandel gewinnt weitere Marktanteile, jedoch entfallen inzwischen auch erhebliche Umsätze auf die Online-Stores von im stationären Einzelhandel beheimateten Anbietern – mit unterschiedlichen Tendenzen je nach Branche. Natürlich werden wir beobachten müssen, dass nicht alle Unternehmen die gegenwärtigen Herausforderungen überstehen werden. Es wird erneut Unternehmen und Konzepte geben, die die erforderlichen Anpassungen nicht mehr aus eigener Kraft stemmen können. Auch gibt es Einzelhandelsbranchen, die unter der aktuellen Konsumzurückhaltung stärker in Mitleidenschaft gezogen werden als andere. Die Zuversicht, dass das Gros des Einzelhandels eine Antwort auf die aktuelle Lage findet, besteht unverändert fort. Der Handel hat das in der Vergangenheit oft genug bewiesen. Händlerbefragung: Jeder Zweite will expandieren Interessant sind auch die Ergebnisse einer im Sommer durchgeführten Befragung von der Hahn Gruppe in Zusammenarbeit mit dem EHI Retail Institute im aktuellen Report: So bleibt trotz der derzeitig erschwerten wirtschaftlichen Rahmenbedingungen der Anteil der expansiven Filialisten auf einem ähnlich hohen Niveau wie im Vorjahr. Wie 2021 gibt auch aktuell über die Hälfte der befragten Expansionsverantwortlichen an, die Standortanzahl bis zum Jahresende 2022 gegenüber dem Vorjahr erhöhen zu wollen. Befragt wurden Expansionsverantwortliche aus dem Einzelhandel, der Gastronomie und von filialisierten Dienstleistungen. Die noch im Vorjahr nach der längeren Lockdown-Phase vorherrschenden optimistischen Umsatzerwartungen der Einzelhändler werden in diesem Jahr eingetrübt durch das insgesamt schwierige Marktumfeld sowie die gedämpfte Konsumstimmung der Verbraucher. So rechnen 21 Prozent mit sinkenden Umsätzen (Vorjahr: 9 Prozent) bzw. 10 Prozent sogar mit deutlich sinkenden Umsätzen (Vorjahr: 1 Prozent) in der zweiten Jahreshälfte 2022 gegenüber der Vorjahresperiode. Knapp ein Drittel erwartet bis zum Jahresende stabile Umsätze. Der Anteil an Experten, die zusammengefasst steigende beziehungsweise deutlich steigende Umsätze prognostizieren, ist im Vorjahresvergleich von 59 Prozent auf 38 Prozent gesunken. Zu den Optimisten zählen nach nunmehr zweieinhalb Corona-Jahren mit teils gravierenden Umsatzeinbußen vornehmlich Vertreter aus den Branchen Bekleidung, Schuhe & Accessoires und Möbel. Hinweis: Der 17. Retail Real Estate Report kann auf der Website der Hahn Gruppe heruntergeladen werden. Ansprechpartner: Dr. Joseph Frechen, Bereichsleiter Einzelhandel und Niederlassungsleiter Hamburg, frechen@bulwiengesa.de, und Andrea Back-Ihrig, Bereichsleiterin Einzelhandel Frankfurt, back@bulwiengesa.de
Logistikimmobilien: Auf Rekordkurs in der Krise
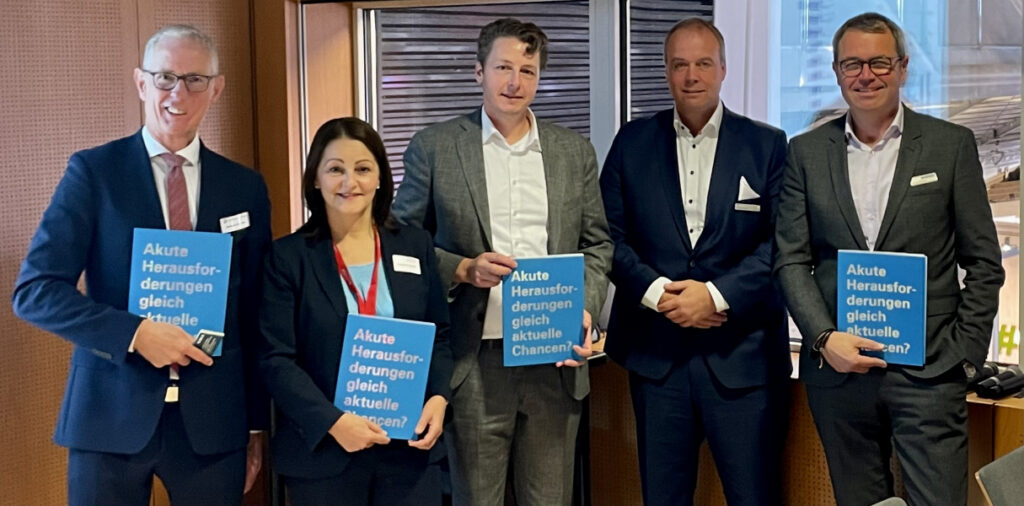
Die neue Studie zeigt: Auf dem Markt für Logistikimmobilien hält die hohe Bautätigkeit an. Auch 2022 wird wieder ein Rekordjahr erwartet – und die Mieten steigen weiter. Steigen werden jedoch zumindest vereinzelt auch die Risiken. Für die bereits achte Studie „Logistik und Immobilien“, die wir bereits zum achten Mal in Folge in Partnerschaft mit Berlin Hyp, BREMER, GARBE und Savills veröffentlicht haben, wurden die Daten von über 2.900 bestehenden, im Bau befindlichen und geplanten Logistikobjekten ausgewertet. Demnach werden weiter viele neue Logistikimmobilien gebaut. Die Bautätigkeit lässt für das laufende Jahr mit rund 5,8 Mio. qm und einer Steigerung um 9,4 % im Vergleich zum Rekord-Vorjahr (5,3 Mio. qm) einen neuen Höchstwert für neu fertiggestellte Logistikflächen erwarten. Die Spitzenmieten an den größten deutschen Logistikstandorten sind um 3,8 % bis 8,6 % auf 6,50 bis 8,20 Euro/qm gestiegen. Die gegenwärtigen Entwicklungen auf dem Investment- und Finanzierungsmarkt haben dazu geführt, dass die Renditekompression der Logistikimmobilien zum Erliegen gekommen ist. Und nicht nur das: In den wichtigsten Logistikregionen wurde bereits ein leichter Anstieg der Renditen erkennbar. „Akute Herausforderungen und Chancen“, lautet 2022 entsprechend der Untertitel der Studie. Die Zahlen dürfen nicht darüber hinwegtäuschen, dass es sich um eine Momentaufnahme handelt. Das Marktumfeld ist unsicher und durch Zurückhaltung geprägt. Die Finanzierungs- und Baukosten steigen dynamisch, der Fachkräftemangel bleibt akut, die gestiegenen Energiekosten belasten die Unternehmen in Industrie und Logistik immens und geopolitische Verwerfungen lassen die Konjunktur schwächeln. Das Risiko von kurz- bis mittelfristigen Preiskorrekturen steigt. Wieviel wird gebaut? Nach der pandemiebedingten Zäsur im Jahr 2020, als das Logistikflächen-Fertigstellungsvolumen von über 4,8 auf gut 3,7 Mio. qm einbrach, kam 2021 mit 5,3 Mio. qm so viel neue Fläche auf den deutschen Markt wie nie zuvor. Die aktuelle Projektpipeline ist gefüllt, sodass 2022 mit 5,8 Mio. qm ein erneuter Rekordwert erwartet wird, trotz der gegenwärtigen Unsicherheiten bei den Projektentwicklungen. Wer baut? Die 2022/2023 drei aktivsten Logistikflächen-Projektentwickler sind Panattoni (über 1,8 Mio. qm), gefolgt von GARBE (über 1 Mio. qm) und der Dietz AG (rund 0,88 Mio. qm). Auffällig ist, dass sich die in den Jahren zuvor äußerst aktive Goodman Group beim Neubau zuletzt relativ stark zurückgehalten hat, ebenso wie die Amazon Group, die 2022 keine neuen Flächen fertiggestellt hat. Wo wird gebaut? Bei Betrachtung der Fertigstellungen im Zeitraum 2017 bis 2022 bleibt der Großraum Berlin (2 Mio. qm) Spitzenreiter unter den großen deutschen Logistik-Standorten. Die Region Rhein-Ruhr verteidigt mit 1,7 Mio. qm Platz zwei. Der Region Hannover/Braunschweig (ca. 1,5 Mio. qm) gelang durch große Entwicklungen wie dem Panattoni Park Niedersachsen oder dem VGP Park Laatzen der Sprung vorbei an der Region Rhein-Main/Frankfurt auf Platz drei. Eine Verbesserung der Platzierung um zwei Stufen auf Rang sechs gelang der Region Halle/Leipzig, die nun ein Entwicklungsvolumen von fast 1,3 Mio. qm verbucht. Top-Themen Krisenresilienz und Nachhaltigkeit Aktuell erhöhen die Unternehmen ihre Krisenresilienz, indem sie ihre Lieferketten diversifizieren und sich eine Rückfallebene schaffen durch die Anmietung zusätzlicher Flächenreserven. Das mit steigenden politischen Konflikten krisenanfälligere Offshoring wird zunehmend durch Re- und Nearshoring ersetzt. „Dafür eignen sich Märkte mit im europäischen Vergleich geringen Lohn- und Energiekosten oder eher unregulierten Arbeitsmärkten“, sagt Tobias Kassner, Head of Research bei GARBE. „Diese Vorteile hat man ursprünglich in Asien gesucht. Süd- und Osteuropa, aber auch die Türkei oder der Norden Afrikas können von einer Neuordnung der Logistik profitieren.“ „Sollte es zu einem Anstieg des Nearshoring kommen, könnten die Märkte, die am meisten davon profitieren, ein überdurchschnittliches Mietwachstum verzeichnen. Vorausgesetzt ihre Leerstandsraten und Entwicklungspipelines bleiben niedrig“, ergänzt Bertrand Ehm, Director Industrial Investment bei Savills. Neben der höheren Krisenresilienz bleibt Nachhaltigkeit im Markt für Logistikimmobilien weiter ein bestimmendes Thema. „Neue technische Lösungen, zum Beispiel bei der Energieversorgung, sind hierbei zunächst oft deutlich teurer als der Standardbau. Explodierende Energiepreise und ungewollte Versorgungsabhängigkeiten relativieren das Kostenargument jedoch“, sagt Michael Dufhues, Vorstand der BREMER AG. Maria Teresa Dreo-Tempsch, Marktvorständin bei der Berliner Hyp, weist auf die sinkende Marktfähigkeit von Immobilien hin, die die laufend steigenden Anforderungen an Nachhaltigkeit verfehlen. „Hinsichtlich der CO2-Emissionen lässt sich das bereits recht exakt voraussehen. Hier wird es wichtig sein, die entsprechenden Objekte genau zu analysieren und ggf. Ertüchtigungsprogramme anzustoßen.“ In der Studie beschreibt die Berlin Hyp Innovationen und Strategien, mit denen über nachhaltigere Finanzierungsmöglichkeiten die Nachhaltigkeit des Immobilienbestandes verbessert werden kann. Ansprechpartner: Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien, sopka@bulwiengesa.de Downloads Study Logistics and Real Estate 2022
Im Umland wird’s heiß
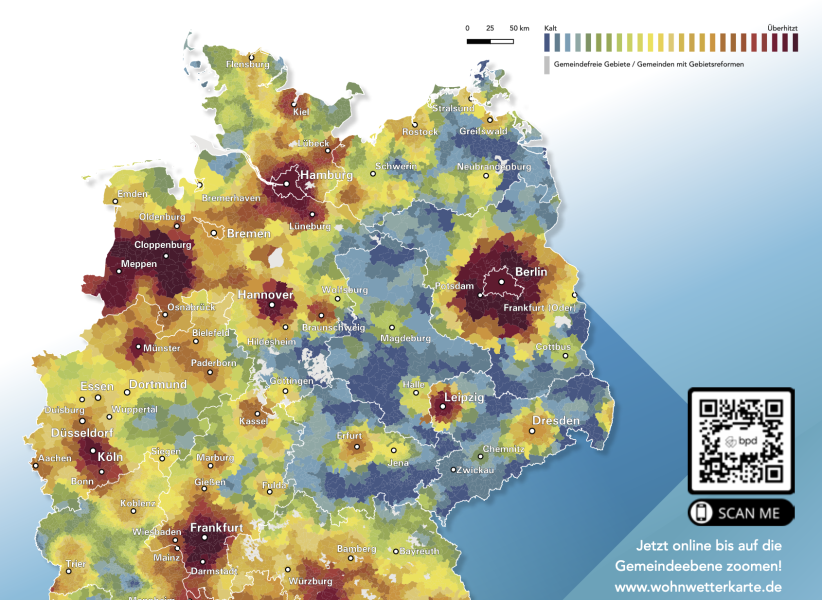
Die Wohnwetterkarte, die wir erneut mit BPD erarbeitet haben, zeigt erstmals eine Trendwende an zahlreichen Standorten. So heizt sich das Umland der Kernstädte stärker auf als diese selbst; der Wohnungsdruck in den Umlandgemeinden steigt. In der interaktiven Karte können Sie die Temperatur Ihrer Gemeinde ablesen. Mit der Wohnwetterkarte wird anhand eines Temperaturgefälles das Verhältnis von Angebot und Nachfrage für jede der rund 11.000 deutschen Städte und Gemeinden dargestellt und ein Ausblick auf die nächsten drei bis fünf Jahre gegeben. Als Indikator dient insbesondere der Bedarf an Wohnungen, der unter anderem mit dem aktuellen Bauvolumen abgeglichen wurde. Am heißesten sind dabei nicht Kommunen, die nur eine hohe Wohnungsnachfrage haben, sondern es betrifft die Städte und Gemeinden, in denen eine sehr hohe Nachfrage auf eine zu geringe Bautätigkeit trifft. Dabei ist die Bautätigkeit durch die aktuelle Krisensituation mit dem Krieg in der Ukraine, Materialengpässen sowie der steigenden Zinsen und der hohen Inflation auch bei den Baukosten zusätzlich gebremst. Gleichzeitig sind bei aller sonstigen Unsicherheit die demografischen Rahmenbedingungen auf der Nachfrageseite stabil und energieeffizienter Neubau ein Schutz vor Energiepreisanstiegen. Umland nimmt Druck von den Kernstädten – aber nur, wenn die Infrastruktur mitwächst In den letzten Jahren wurde der Effekt festgestellt, dass die Ballungsräume weiterwachsen und stetig weiter nach außen ins Umland hineinreichen. In der Wohnwetterkarte des Jahres 2022 zeigt sich jetzt erstmals, dass die Kernstädte abkühlen, während sich die Hitze weiter auf das Umland verteilt – wachsende Regionen müssen handeln, sonst werden Menschen aus der Region verdrängt und das Verkehrsaufkommen steigt. Die Stadtentwicklungsplanung muss deshalb auf die langfristigen Veränderungen reagieren und das Umland von großen Kernstädten mitdenken. Eine Verbesserung der öffentlichen Infrastruktur gehört ebenso dazu wie ein flächeneffizienter Städtebau mittlerer Dichte. Die Gegensätze von warm und kalt haben sich beispielsweise in Teilen Baden-Württembergs verringert, sodass Städte wie Mannheim, Heidelberg und Karlsruhe verhältnismäßig kühler geworden sind. In Hessen ist dieser Effekt im Bereich von Wiesbaden und Darmstadt festzustellen, in Nordrhein-Westfalen im Raum Köln und Düsseldorf. Eine Gemeinsamkeit dieser Großstädte ist, dass sie entweder ausreichend bauen oder über ein Umland aus leistungsstarken kleineren Städten verfügen. Diese können die Nachfrage aufnehmen und haben sich deshalb auf der Wohnwetterkarte aufgeheizt. Beispiele für die Ausweitung des Umlands sind Berlin und München. Im Großraum Berlin führt das Ungleichgewicht von Wohnungsangebot und Wohnungsnachfrage dazu, dass sich das Umland aufwärmt. So sind jetzt Nauen, Strausberg und Zossen dunkelrot. Die weiter entfernten Städte Eberswalde, Fürstenwalde und Jüterbog sind nun orange. Eine ähnliche Entwicklung ist in München zu beobachten. Die Regionen um Ingolstadt, Rosenheim und Garmisch werden heißer. Die Besonderheit von Berlin und München ist ihr vergleichsweise dünn besiedeltes Umland, welches nicht viel Nachfrage aufnehmen kann. Interessant ist so auch der orangene Fleck in der mecklenburgischen Provinz östlich von Hamburg. Auch hier breitet sich die Metropole aus – und durch die dünnere Besiedelung ist wenig Angebot vorhanden und das Wetter damit sogar wärmer als im benachbarten Holstein. Hinweis: Hier geht’s zur interaktiven Wohnwetterkarte und hier zur Zusammenfassung der Ergebnisse. Ansprechpartner: Felix Embacher, Head of Research & Data Science, embacher@bulwiengesa.de, und Robin Cunningham, Volkswirt bei bulwiengesa, cunningham@bulwiengesa.de
Roadshow Developer TALK
Nach 15 Jahren Projektentwicklerstudie mit jährlichem Ergebnisbericht ist im Sommer die Analyse der Projektentwicklungen online gegangen als interaktiver Development-Monitor. Das Besondere: Rankings und Marktstrukturen sind das ganze Jahr über verfügbar und können individuell analysiert werden. Neu sind auch die Developer-Profiles, ein Online-Katalog mit Informationen zu ausgewählten Projektentwicklern. Basis der Portfolioinformationen sind die Daten aus dem Monitor, ergänzt durch qualitative Informationen der Unternehmen selbst zu Ankaufsprofil, strategischen Partnern, USP, ESG-Merkmalen, Exit-Strategie und Track Rekords. Partner der Developer-Profiles ist BF.direkt . An fünf Orten – Berlin, Hamburg, Stuttgart, Düsseldorf und München – haben wir gemeinsam mit BF.direkt einen Überblick über den aktuellen Projektentwicklermarkt gegeben und uns persönlich mit Ihnen ausgetauscht. Wir danken unserem Partner BF.direkt, allen Referierenden, der Agentur Rueckerconsult und vor allem unseren zahlreichen Gästen! Schreiben Sie bei allen Fragen rund um die beiden Produkte an developer@bulwiengesa.de. Hier können Sie sich für unseren Newsletter- und Einladungsverteiler eintragen. Downloads Pressemitteilung Präsentation
Baulandmodelle: Gut gedacht, schlecht gemacht?
Auflagen beim Neubau sollen für mehr geförderten Wohnraum sorgen. Was nützen Baulandmodelle? Das haben wir im Auftrag von Pandion für Berlin, Düsseldorf, Hamburg und München untersucht. Klar ist: Die frei finanzierten Wohnungen der Projekte werden dadurch teurer. In Boomzeiten war das realisierbar – aber jetzt? Städtische Baulandmodelle kommen bei der Neuaufstellung oder Änderung eines Bebauungsplans zur Anwendung, sobald planungsrechtliche Voraussetzungen für die Realisierung von Wohnungen geschaffen werden. Das Baulandmodell stellt einheitliche Regelungen für den Abschluss städtebaulicher Verträge zwischen Stadt und Bauherr im Rahmen eines Bebauungsplanverfahrens auf. In diesem Vertrag verpflichtet sich der Bauherr zur Schaffung von gefördertem und/oder preisgedämpftem Wohnraum. Außerdem realisiert und/oder beteiligt er sich finanziell an Infrastrukturmaßnahmen, wie Kita- und Grundschulplätzen sowie Grün- und Verkehrsflächen. Im Gegenzug schafft die Gemeinde Baurecht für das Projekt. Eine Beteiligung der Stadt an Planungsgewinnen des Projektentwicklers ist nachvollziehbar und gerechtfertigt. Zugleich verteuern Baulandmodelle Mieten und Kaufpreise im frei finanzierten Anteil der Projekte, weil die Kosten für Erschließung, Grünanlagen, ggf. auch Kitas oder Schulen der von ihnen errichteten Wohnanlagen und Quartiere umgelegt werden müssen. Die Förderung des sozialen Wohnraums unterstützt aber lediglich die Kosten der Gebäudeerstellung selbst. Preisgedämpfte Wohnungen werden in der Regel gar nicht gefördert. Beide Wohnungstypen haben je nach Baulandmodell in den analysierten Städten einen Anteil von 30 bis 60 Prozent am Gesamtprojekt. Erreicht wird dies laut Studie bei der Bautätigkeit annähernd in Hamburg. Etwa 21 % der zwischen 2007 und 2021 fertiggestellten Wohnungen waren dort Sozialwohnungen. In Berlin waren es im gleichen Zeitraum nur acht Prozent. In Düsseldorf sind es annähernd zehn, in München 13 Prozent. Diese Städte verfehlen damit ein wesentliches Ziel ihrer Baulandmodelle. Die Infrastruktur dieses Anteils muss von den frei finanzierten Wohnungen quersubventioniert werden. Dies steigert die Kaufpreise der frei finanzierten Wohnungen um bis zu zwölf und die Mieten um bis zu 17 Prozent. Dazu kommt aktuell der Preisanstieg der freifinanzierten Einheiten durch hohe Inflationsraten, hohe Projektentwicklungskosten und hohe Zinsen; selbst für Normalverdiener ist es schwierig geworden, eine Neubauwohnung zu mieten oder zu kaufen. Die Erschwinglichkeit von neuem Wohnraum wird weiter sinken. In der Folge geht die Nachfrage zurück und lässt ggf. die gesamte Projektentwicklung zu risikoreich erscheinen – so wird schließlich gar nicht mehr gebaut. Eine gravierende Folge des Wohnungsmangels ist in der Studie abzulesen: Die untere Mittelschicht kann sich die Mieten neu gebauter Wohnungen in den Städten nicht mehr leisten. In Berlin gilt dies auch für Haushalte der „mittleren Mittelschicht“. Haushalte mit vier Personen können sich Neubaumieten nur leisten, wenn sie zur oberen Mittelschicht gehören. Diese Haushalte wandern bereits jetzt in die Speckgürtel der Städte ab. Diese Entwicklung wird sich weiter verstärken, weil Projektentwickler ebenfalls ins Umland oder in andere Nutzungsarten ausweichen. Um dem weiteren Rückgang des Wohnungsangebots entgegenzuwirken, empfiehlt die Studie Änderungen der bisherigen Förderpolitik. Dazu gehört die Reduzierung der bautechnischen Anforderungen im sozialen Wohnungsbau, die Umstellung der Förderpolitik von der Objekt- auf die Subjektförderung sowie die Ausrichtung der Förderung auf die Bedürfnisse von Familien. Auch der Umgang mit den bestehenden Sozialwohnungen muss überdacht werden – mehr als die Hälfte der deutschen Sozialwohnungen wird von Haushalten bewohnt, deren Einkommen sie dazu nicht oder nicht mehr berechtigt. Daher sollten die Bundesländer die Fehlbelegungsabgabe nutzen, um die Verteilung geförderten Wohnraums gerechter zu gestalten. Downloads Studie Baulandmodelle 2022 Pressemitteilung Ansprechpartner: André Adami, Bereichsleiter Wohnen, adami@bulwiengesa.de, und Antonia Wecke, Consultant bei bulwiengesa, wecke@bulwiengesa.de
Chart des Monats November: Warten auf besseres Wetter
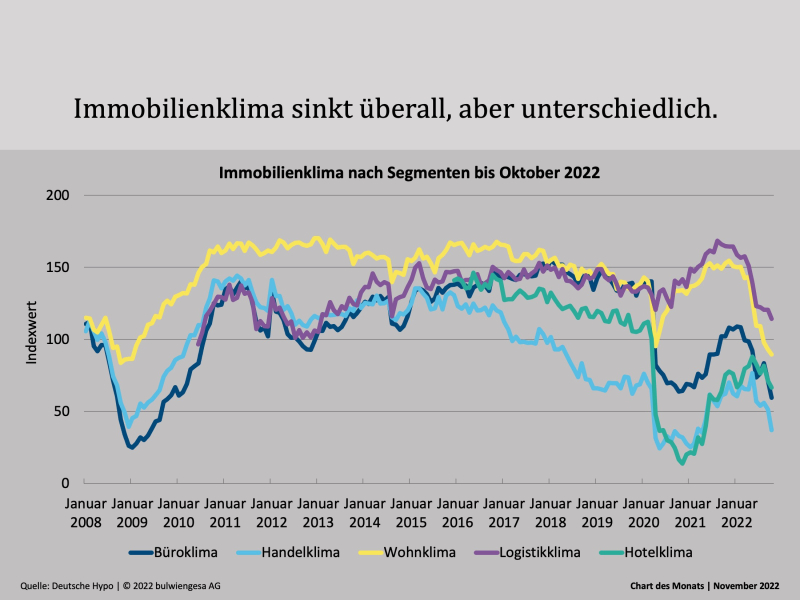
Die 1.200 Marktexpertinnen und -experten, die monatlich im Rahmen des Deutsche Hypo Immobilienklima von uns befragt werden, zeichnen ein düsteres Bild. Vor allem Wohn- und Investmentklima brechen ein. Die Marktakteure warten ab. Das Immobilienklima dient als Frühindikator, mit dessen Hilfe kurzfristige Konjunkturprognosen erstellt sowie konjunkturelle Wendepunkte leichter identifiziert werden können. Im Rahmen einer Online-Umfrage werden monatlich über 1.200 marktrelevante Entscheidungsträger befragt. Die negative Stimmung der Befragten vom Vormonat setzt sich auch in der 178. Monatsbefragung weiter fort. Insgesamt brach das Deutsche Hypo Immobilienklima um 13,1 % auf 64,8 Punkte ein. Vor allem das Investmentklima trug mit einem Rückgang um 17,2 % auf 48,0 Punkte wesentlich zu dieser Entwicklung bei. Das Investmentklima misst das Investitionsinteresse von Immobilieninvestoren und damit die Preis- und Wertentwicklung. Aber auch das Ertragsklima – dieses misst die Flächennachfrage des Marktes sowie den Druck auf die Mietpreisentwicklung – musste im Vergleich zum Vormonat einen deutlichen Verlust von 10,3 % auf 82,7 Punkte hinnehmen. In den einzelnen Assetklassen verschlechtert sich das Stimmungsbild ebenfalls zunehmend – alle betrachteten Segmente müssen teils deutliche Rückschläge hinnehmen. Besonders groß ist der Vertrauensverlust beim Handelklima – der Handelimmobilienmarkt wird in der Oktoberbefragung am schwächsten eingeschätzt und bricht um deutliche 28,0 % auf nun 37,1 Punkte ein. Mit einem Minus von 16,4 % auf nun 59,6 Punkte verzeichnet das Büroklima den zweiten Monat in Folge einen zweitstelligen Verlust. Das Hotelklima (-6,7 % auf nun 66,5 Punkte) sowie das Wohnklima (-3,8 %) geben ebenfalls weiter nach. Mit einem Stand von 89,6 Punkten sinkt das Wohnklima erstmals seit Januar 2009 wieder unter 90 Punkte. Der Logistikimmobilienmarkt weist trotz Rückgang (-5,2 % auf 114,4 Punkte) auch weiterhin den höchsten Wert auf. Über das Deutsche Hypo Immobilienklima Entscheidungsträger im Immobilienbereich können wie jeder Mensch nicht rein ökonomisch orientiert bzw. durchrationalisiert handeln. Die gefühlte Geschäftslage ist daher von großer Relevanz. Mit einer breit angelegten Befragung zum Immobilienklima wird die gefühlte Geschäftslage, das Immobilienklima, gemessen. Das Deutsche Hypo Immobilienklima ermöglicht damit auf monatlicher Basis eine gesamtwirtschaftliche Analyse der deutschen Immobilienwirtschaft. Ziel der Online-Befragung ist es, mit bewusst wenigen Fragen ein treffendes Stimmungsbild der Immobilienbranche schnell zu ermitteln. Hierbei werden Meinungsbilder zu den Entwicklungen der fünf etablierten Immobilien-Assetklassen Büro, Handel, Wohnen, Logistik und Hotel erfragt. Zu den Befragten zählen Projektentwickler, Investoren, Banken, Versicherungen, Betreiber, Dienstleistungs- und Beratungsunternehmen aller typologischen Teilbereiche des Immobilienmarktes. Hinweis: Den aktuellen Bericht finden Sie auf der Website der Deutsche Hypo. Ansprechpartner: Laura Hahn, Consultant bei bulwiengesa, hahn@bulwiengesa.de
Deutschland, Frankreich, Niederlande – wo investieren?
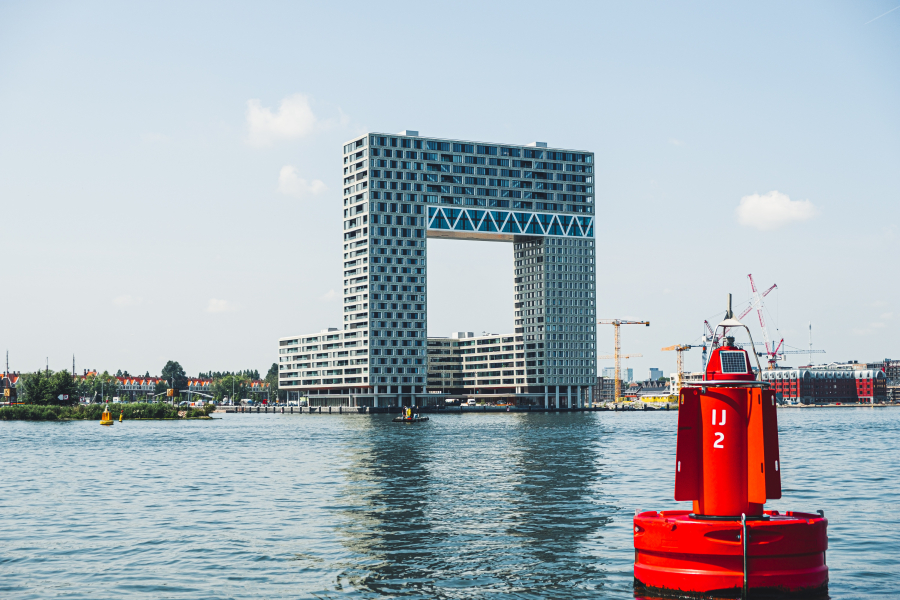
Wo bieten sich noch attraktive Investitionschancen am Büro- und Wohnungsmarkt in Deutschland – und außerhalb? Für die Drei-Länder-Studie, die wir gemeinsam mit Becken und INDUSTRIA herausgegeben haben, haben wir uns auch die großen französischen und niederländischen Märkte angeschaut. Die großen europäischen Immobilienmärkte Deutschland, Frankreich und die Niederlande weisen sicherlich Unterschiede in ihrer Größe, Struktur und den lokalen Rahmenbedingungen auf. Dennoch eint sie, dass ihre größten und wichtigsten Städte Erfolgsmodelle sind und sich in der Vergangenheit immer wieder neu erfunden haben, um die Weichen für die Zukunft zu stellen. Daher stehen diese Städte im Fokus dieser Untersuchung. Für die Studie wurden die großen Wohnungs- und Büromärkte – 22 Wohnungs- und 17 Büromärkte – in den drei genannten Ländern beleuchtet und hinsichtlich ihrer Investmentfähigkeit bewertet. Die Auswahl der Immobilienmärkte erfolgte primär nach Marktgröße und deckt die in den drei Ländern größten Städte und Wohnungsmärkte ab. Amsterdam attraktivster Zielmarkt für Wohninvestments Die großen Wohnungsmärkte in Deutschland, Frankreich und den Niederlanden sind in ihrer Struktur (bspw. Anteil von Mieterhaushalten und Eigentümerstruktur) zwar national geprägt, dennoch haben alle in den letzten Jahren im Kontext des Megatrends Urbanisierung an Bedeutung, Einwohnern und Wirtschaftskraft hinzugewonnen. Dies löst eine entsprechende Wohnraumnachfrage aus; das heißt allerdings noch nicht, dass hier stets ein Investment in die Assetklasse Wohnen empfohlen werden kann. Und das Ergebnis? Amsterdam und München weisen mit recht großem Abstand vor allen anderen Städten die höchste Attraktivität für Wohninvestments auf. Amsterdam überzeugt vor allem durch seine gute Entwicklung bei den Beschäftigtenzahlen, der guten Altersstruktur sowie des hohen Einkommensniveaus und der Einkommensentwicklung. Hinzu kommt, dass die Spitzenrendite für Wohnimmobilien in Amsterdam noch bei 3,0 Prozent liegt und damit im Vergleich zu Paris, Berlin oder München um mehr als 0,5-Prozentpunkte höher. Der wesentliche Unterschied von Amsterdam zu München bei ansonsten sehr ähnlichen Attraktivitätswerten ist das deutlich höhere Renditeniveau in Amsterdam. Auf dem dritten Rang landet Frankfurt/Main, gefolgt von Paris, Utrecht und Berlin. Das untere Ende bilden mit etwas Abstand zu den anderen Städten Hannover und Lille. Da im Rahmen des Rankings jene Wohnungsmärkte Deutschlands, Frankreichs und der Niederlande analysiert wurden, die vergleichsweise positive demografische und wirtschaftliche Rahmendaten aufweisen, bedeutet ein hinterer Platz im Ranking nicht per se, dass Investitionen in diese Märkte gänzlich ungeeignet sind. Auch in niedrig gerankten Städten wie Lille, Hannover oder Nizza ergeben sich bei entsprechender lokaler Marktkenntnis und einem an der Nachfrage orientierten Produkt attraktive Investitionschancen. Berlin und München an der Spitze des Büromarkt-Scorings Die großen Büromärkte von Deutschland, Frankreich und den Niederlanden stehen vor einer ganzen Reihe von Herausforderungen, denn die Pandemie hat gerade für viele Bürobeschäftigte die Arbeitsweise verändert. Eine vollständige Rückkehr ins Büro erscheint für viele unvorstellbar, dadurch passen viele Unternehmen ihre Bürokonzepte an und verändern Volumen und Struktur der Büroflächennachfrage. In Abhängigkeit von der wirtschaftlichen Struktur und den prägenden Branchen der analysierten Städte wirken diese Effekte jedoch unterschiedlich stark. Das Büroflächenangebot wuchs im Jahr 2021 zwarin den meisten Büromärkten noch recht dynamisch, die veränderten Rahmenbedingungen werden jedoch ab 2022/2023 fast überall zu einer spürbaren Reduktion der Neubautätigkeit führen. Insgesamt zeigen sich über alle betrachteten Märkte hinweg zwar einige Trends wie die stark gestiegene Bedeutung von ESG-Kriterien bei Büroinvestments. Die Heterogenität der Büromärkte führt jedoch dazu, dass lokale Marktgegebenheiten keine einheitlichen Antworten für die wesentlichen Herausforderungen des Büromarktes ermöglichen. Und das Ergebnis? Bei den europäischen Büroimmobilienmärkten steht Berlin and der Spitze des Rankings vor München. Es folgen bereits mit einigem Abstand Amsterdam, Hamburg und der Central Business District von Paris. Die besondere Stärke des Berliner Büromarktes liegt in der kräftigen Entwicklung der Bürobeschäftigtenzahl, der prognostizierten Einwohnerentwicklung, dem geringen Leerstandsniveau und der deutlichen Steigerung der Spitzenmiete. Im direkten Vergleich mit München sticht die Bundeshauptstadt die bayerische Landeshauptstadt vor allem aufgrund der schieren Größe ihres Büromarktes aus. Zudem verlief die Beschäftigtenentwicklung in München in den vergangenen Jahren unterdurchschnittlich. Am unteren Ende des Rankings landen die französischen Großstädte Marseille und Lille. Nachhaltigkeitsregularien bieten Chancen für Investoren Parallel zu den wirtschaftlichen Herausforderungen rund um die Energiekrise, gestörte Lieferketten, Zinswende und Rekordinflation steigen die Anforderungen des Kapitalmarktes und des regulatorischen Umfelds, Immobilieninvestitionen ESG-konform zu gestalten. Die neuen ESG-Richtlinien sind Herausforderung und Chance zugleich. So liegt insbesondere in der energetischen Ertüchtigung von Bestandsgebäuden, der Transformation von Immobilien und im Neubau nachhaltiger Projekte großes Investitionspotenzial. In den drei untersuchten Märkten Deutschland, Frankreich und den Niederlanden sind viele Bestrebungen zu sehen, zur Erreichung der Nachhaltigkeitsziele in der EU beizutragen. Die Niederlande sind am weitesten fortgeschritten. Ab 1. Januar 2023 gilt beispielsweise eine energetische Mindestvoraussetzung für Bürogebäude, die bei Nichteinhaltung praktisch eine Nutzungsuntersagung nach sich zieht. Ende 2021 konnten nur 42 Prozent aller Bürogebäude das notwendige Energielabel vorweisen, woraus sich ein enormer Investitionsbedarf ergibt. Fazit Investments in die betrachteten Büro- und Wohnungsmärkte von Deutschland, Frankreich und den Niederlanden sind grundsätzlich empfehlenswert, sofern der Investmentcase lokale Marktkenntnis einbindet, Nachhaltigkeitsanforderungen umfänglich nachkommt, in attraktiver Lage zu leistbaren Konditionen nachfragegerechte Büroflächen oder Wohnraum bereitstellt und realistische Annahmen zu Baukosten-, Finanzierungs- und Transaktionskonditionen einbezieht. Hinweis: Die Studie können Sie auf der Website von Becken oder INDUSTRIA kostenfrei herunterladen. Ansprechpartner: Felix Embacher, Bereichsleiter Research & Data Science bei bulwiengesa, embacher@bulwiengesa.de