
Gemischtwarenladen
Der stationäre Lebensmittel-Einzelhandel galt lange als Top-Performer innerhalb der Einzelhandelsbranchen. Nun macht einigen die hohe Inflation Sorgen – Verbraucher sparen auch bei Lebensmitteln. Gewinner sind die Discounter. Aber nicht nur diese feilen kräftig an ihrem Preisimage. Der HAHN Retail Real Estate Report bietet einen umfassenden Marktüberblick über die Rahmenbedingungen für Handelsimmobilieninvestments. Auch für den diesjährigen Bericht haben wir in Zusammenarbeit mit CBRE und dem EHI Retail Institute zahlreiche Einzelhandelsbranchen und Marktrahmenbedingungen untersucht. Der stationäre Einzelhandel hat in den meisten Branchen im letzten Jahr an Umsatz hinzugewonnen. Allerdings setzen Personal- und Lieferengpässe, gestiegene Personal-, Energie- und Mietkosten und die hohe Inflation, die häufig Umsatzsteigerungen real zu einem Minus werden lassen, dem Handel zu. Der Trend zum Einkauf preisgünstiger Produkte hat sich manifestiert. Die Preise im Lebensmitteleinzelhandel legten aufgrund der Inflation als Folge der stark gestiegenen Energiekosten und der Lieferkettenproblematik im vergangenen Jahr signifikant zu. Auch 2023 hält die Entwicklung weiter an. Die Lebensmittelpreise in Deutschland entsprechen inzwischen nahezu denen der vormals als hochpreisig geltenden EU-Länder Frankreich oder Italien. Europaweit agierende Markenartikelhersteller, aber auch Eigenmarkenproduzenten haben ihre Preise deutlich angehoben. Bislang hatten Markenartikelhersteller in Deutschland noch Abstriche bei der Rendite aufgrund hoher Absatzmengen hingenommen. Aufgrund der knappen Rohstoffverfügbarkeit wurden diese Zugeständnisse gegenüber dem deutschen Lebensmitteleinzelhandel jedoch gestrichen. Der aufgetretene Dissens ist in Teilen eskaliert und wurde verschiedentlich gerichtlich ausgefochten. Dies hat u. a. dazu geführt, dass Markenartikelanbieter beispielsweise die Belieferung von EDEKA, REWE oder RTG (Händlerkooperation, über die u. a. die Mitglieder Globus, Tegut, ROSSMANN oder Netto Nord ihre Ware von Nestlé beziehen) teilweise eingestellt haben, um so ihrer Forderung nach höheren Preisen Nachdruck zu verleihen. Im Einzelhandel führte dies verschiedentlich zu Lücken im Regal. Auch wenn sich zwischenzeitlich die Situation beruhigt hat, bleiben die Einkaufskonditionen weiterhin ein aktuelles Thema. Als erste Reaktion auf die deutlich gestiegenen Lebenshaltungskosten, insbesondere der Kosten für Nahrungs- und Genussmittel, haben Konsumenten ihr Einkaufsverhalten angepasst und ihre Ausgaben eingeschränkt. Lebensmitteldiscounter erfahren einen hohen Zulauf und können zulasten der Supermärkte Umsätze hinzugewinnen. Damit scheint der in den vergangenen Jahren zu beobachtende, auch während der Corona-Pandemie weiter gestützte Boom der Vollsortimenter zunächst gebremst. Eigenmarken boomen Die gestiegenen Kosten haben zudem zu einer Veränderung des Kaufverhaltens geführt, die auf die Kurzformel gebracht werden kann: Eigenmarken boomen – Herstellermarken verlieren. Viele Lebensmittelhändler verstärken die Eigenproduktion mit dem Ziel, die Warenverfügbarkeit der Eigenmarken verlässlich zu gewährleisten, die Abhängigkeit von Dritten zu reduzieren und die eigene Flexibilität zu erhöhen. Generell zeigt sich eine Sortimentsverschiebung zu preisgünstigeren Produkten. Auch nutzen die Verbraucher zunehmend onlinebasierte Marketingaktionen mit digitalen Bons, um Rabatte zu realisieren. Vor diesem Hintergrund „feilen“ EDEKA und REWE an ihren Eigenmarken und weiten diese entsprechend aus. Auch greifen Käufer verstärkt bei Sonderangeboten und Aktionen zu. Seltener werden hingegen Genussprodukte wie Wein und Spirituosen eingekauft. Experimentiert wird von einigen Discountern mit „Budget-Produkten“, die das bestehende Sortiment preislich nach unten abrunden sollen. Die unter den üblichen Preisniveaus liegenden Produkte sollen insbesondere „prekäre“ Haushalte ansprechen und binden. Der Discounter ALDI SÜD testet beispielsweise unter der Dachmarke „Einfach gut“ neue Billig-Produkte, die die eigenen üblichen Einstiegspreislagen unterschreiten. Auch Netto und NORMA bieten Produkte an, die sich speziell an Kunden mit knappem Haushaltsbudget richten. Damit feilen die Discounter aktuell wieder verstärkt an ihrem Preisimage. Aber der Preis ist nicht länger nur im Lebensmitteleinzelhandel als herausragendes Einkaufsargument zurück. Auch im Nonfood-Segment boomt der Preis, weshalb preisorientierte Konzepte wie Woolworth, Tedi & Co. ideale Rahmenbedingungen zur schnellen Expansion ihrer Formate vorfinden. Hinweis: Den HAHN Retail Real Estate Report 2023/24 können Sie hier kostenfrei herunterladen. Ansprechpartner: Dr. Joseph Frechen, Bereichsleiter Einzelhandel und Niederlassungsleiter Hamburg bei bulwiengesa, frechen@bulwiengesa.de
Berliner Markt für Eigentumswohnungen in Schieflage
Die Nachfrage nach Neubau-Eigentumswohnungen ist deutlich zurückgegangen. Die Verkäufer legen sich ins Zeug, dennoch werden bis Jahresende wohl nur halb so viele Wohnungen verkauft werden wie noch 2022 Generell ist die Nachfrage nach Neubau-Eigentumswohnungen im Jahr 2023 aufgrund von Zins- und Energiekostensteigerungen deutlich gesunken und die Vermarktung schwieriger geworden. Als Reaktion darauf werden mehrere Makler engagiert, die Projekte teilweise mit unterschiedlichen Namen vermarktet oder die Wahrnehmung in der Öffentlichkeit durch große Werbeplakate erhöht. Es werden auch Incentives wie Gutscheine für Einbauküchen angeboten oder/und auf die Käuferprovision verzichtet. Der bisherige Fokus auf Kapitalanleger wandelt sich und die Eigennutzer rücken wieder stärker in den Mittelpunkt. Diese Entwicklung zeigt sich auch in den ETW-Erstverkaufszahlen in Berlin. In allen Stadtteilen wurden bis September 2023 nur wenige Eigentumswohnungen verkauft. Die Spanne reicht von drei Einheiten in Zehlendorf bis 110 Einheiten in Treptow. Wir gehen davon aus, dass sich die Zahl auch in den letzten drei Monaten des Jahres 2023 nicht deutlich erhöhen wird. Hochgerechnet auf das Gesamtjahr 2023 wird für Berlin im Vergleich zum Vorjahr ein Rückgang der ETW-Erstverkaufszahlen um ca. 50 % erwartet. In fast allen Stadtteilen sind Rückgänge zwischen -14 % Köpenick und -77 % in Charlottenburg feststellbar. Nur im Wedding und in Neukölln waren im September 2023 bereits mehr Eigentumswohnungen verkauft als im Vorjahr. Die absolute Anzahl ist mit 19 bzw. 7 Einheiten jedoch ebenfalls sehr gering. Bemerkenswert ist, dass der Innenstadtbereich (-60 %) stärker betroffen ist als die Außenbezirke (-46 %). Mit dem Baulandmobilisierungsgesetz ist vor knapp zwei Jahren zugleich eine Vorschrift in Kraft getreten, die es verbietet, Mietwohnungen ohne Genehmigung des jeweils zuständigen Bezirksamtes in Eigentumswohnungen umzuwandeln. Die Wirkung des neuen Gesetzes zeigt sich in der Zahl der Umwandlungen von Miet- in Eigentumswohnungen. 2022 wurden insgesamt 17.047 umgewandelte Wohnungen registriert und damit rund 40 % weniger als im Rekordjahr 2021. Im Stadtbezirk Mitte wurden mit 3.101 Umwandlungen die meisten Grundbuchumschreibungen registriert, gefolgt vom Stadtbezirk Pankow (2.979 WE). Die wenigsten Fälle wurden in Spandau (323 WE) verzeichnet. Aktuell sind 141 ETW-Projekte mit zusammen rund 8.480 Einheiten in Bau und 101 Bauvorhaben mit zusammen 4.590 Einheiten konkret geplant. Aufgrund von Insolvenzen einiger Projektentwickler besteht für vereinzelte Projekte derzeit ein Baustopp oder die Planungen wurden sogar verworfen. Viele ETW-Projekte verzögern sich. Die Auswertung der konkreten Projekte zeigt, dass gut die Hälfte aller Eigentumswohnungen später fertig werden, als noch Ende 2022 geplant. Neue ETW-Studie Berlin West mit Projektliste erschienen Wer noch mehr wissen möchte: Kürzlich haben wir für die mittlerweile 13. bulwiengesa-Marktstudie zu „Neubau-ETW-Projekten in den westlichen Innenstadtteilen von Berlin 2023“ 25 Bauvorhaben untersucht, in denen 1.030 Wohneinheiten mit rund 91.230 qm Wohnfläche realisiert werden. Die Auswertung ergibt,dass durchschnittlich für eine Neubauwohnung in den westlichen Innenstadtteilen Berlins 11.960 Euro/qm bzw. rund 11 % mehr aufgerufen werden als im Vorjahr. Die positive Preisentwicklung resultiert jedoch nahezu ausschließlich aus dem Wegfall abverkaufter bzw. fertiggestellter älterer Projekte aus dem Jahr 2022, die ein geringeres Preisniveau aufwiesen. Hinweis: Diese Studie können Sie erwerben, hier finden Sie weitere Infos. Ansprechpartnerin: Corinna Meier, Senior Consultant im Bereich Wohnen bei bulwiengesa, meier@bulwiengesa.de (Bildquelle: Michael.F.H.Barth, https://commons.wikimedia.org/wiki/File:Berlin_City_West_(S01_0850_0798).jpg)
Bewertungen von Projektentwicklungen in schwierigen Zeiten
Das Geschäftsumfeld für Projektentwickler ist zur Zeit besonders herausfordernd. Dies zeigt sich auch bei der Wertermittlung von Projektentwicklungen, die auf Grundlage der aktuellen Marktbedingungen erfolgen und somit niedrigere Werte als vor der Krise ergeben. In einer Wertermittlung von Projektentwicklungen kommt das Dilemma zum Vorschein: Projekte, die vor gar nicht langer Zeit noch wirtschaftlich äußerst lukrativ waren, kämpfen nun: Auf der einen Seite sind die Verkaufserlöse durch die Flaute im Investmentmarkt geringer geworden, auf der anderen Seite sind die Baukosten und auch die Finanzierungskosten in den vergangenen Monaten stark angestiegen. Der Druck kommt also gleich von zwei Seiten. In der Regel kommt bei der Wertermittlung von Projektentwicklungen das sogenannte Residualwertverfahren zur Anwendung: Ziel ist es, den wirtschaftlich tragfähigen Grundstückskaufpreis zu ermitteln, der ein geplantes Projekt (noch) wirtschaftlich realisierbar macht. Dabei wird die Projektkalkulation des Auftraggebers gedanklich nachvollzogen. Ausgangspunkt ist der voraussichtlich erzielbare Verkaufserlös der gedanklich fertiggestellten Projektentwicklung. Davon wird in umgekehrter chronologischer Reihenfolge sozusagen rückwärts gerechnet. Alle Kosten, die bis zur Fertigstellung anfallen, werden abgezogen, um den Wert des Grundstücks mitsamt der bis dahin erfolgten Aufwendungen für Planung und gegebenenfalls auch schon Bautätigkeiten zu ermitteln. Die geringeren voraussichtlich erzielbaren Verkaufserlöse einhergehend mit den hohen Bau- und Finanzierungskosten können bei zahlreichen Projekten eine solch ungünstige Konstellation ergeben, dass das Ergebnis ins Negative umschlagen kann. Rein rechnerisch müsste man für eine lukrative Realisierung also das Grundstück gratis plus einen Betrag x erhalten – aber natürlich gibt niemand ein Projektgrundstück kostenlos ab. Mit so einem Ergebnis ist klar, dass die Projektrealisierung unter den momentanen Gegebenheiten wirtschaftlich nicht mehr zu stemmen ist. Die Folge der Abwertungen sind sinkende Grundstückspreise, wie wir sie derzeit in vielen Städten beobachten. Aber auch im momentan sehr schwierigen Umfeld bestehen immer noch Chancen, erfolgreich Projekte zu entwickeln. Qualitativ hochwertige Entwicklungen mit sehr guten Lagequalitäten werden auch künftig Käufer oder Mieter finden. Für Wertermittler ist es wichtig, im intensiven Austausch mit dem Auftraggeber kritisch die Konzeption des Projekts zu analysieren und mithilfe weiterer Fachberater zu optimieren – auf Basis einer umfassenden Datengrundlage und fundierter Prognosen, um dem Projekt doch noch zu wirtschaftlichem Erfolg verhelfen zu können. Es bleibt zu hoffen, dass nach der jüngsten Erhöhung der Leitzinsen durch die EZB eine Beruhigung im Kapitalmarkt eintritt. Bleiben die Randbedingungen stabil, werden die Marktakteure eine verlässliche Kalkulationsgrundlage vorfinden und der Investmentmarkt wieder anspringen. Das könnte gemeinsam mit ansteigenden Mieten für viele Projekte, die derzeit auf der Kippe stehen, die Rettung bedeuten. Ansprechpartner: Marcus Badmann, Geschäftsführer bulwiengesa appraisal, badmann@bulwiengesa-appraisal.de Hinweis: Unsere RIWIS-Datenbank bietet sehr lange Zeitreihen für alle Wertindikatoren. Sprechen Sie uns auf unsere speziellen Angebote für Wertermittler an.
Datentauscher werden

Wir laden alle Projektentwickler ein zum Datenaustausch – für mehr Transparenz im Immobilienmarkt und für ein aktuelles Unternehmensprofil im Development Monitor. Damit wir keinen Quadratmeter vergessen, Rankings und Profile sitzen, bauen wir bereits seit Jahren auf den direkten Austausch. bulwiengesa erstellt sowohl initial für die größten Projektentwickler ein Profil als auch für alle Interessierte, die uns im Rahmen eines Datenaustauschs Angaben zu ihrem Unternehmen machen. Seit 1983 arbeiten wir daran, Licht in den deutschen Immobilienmarkt zu bringen. Um unseren Kundinnen und Kunden Entscheidungshilfen zu geben, aber auch, um die Mark-Transparenz zu erhöhen. Dafür stehen wir, und ja, davon leben wir natürlich auch. Und weil wir wissen, dass es dazu unzähliger Mitstreitender bedarf, laden wir Sie herzlich ein, Transparenz-Partner zu werden. Seit Jahren findet der direkte Austausch mit Projektentwicklern statt, unabhängig von der Unternehmensgröße und davon, ob Projekte für den eigenen Bestand entwickelt werden (Investor Developer) oder zum Weiterverkauf (Trading Developer). Projekte, die bulwiengesa im Rahmen eines Datenaustauschs gemeldet bzw. korrigiert bekommt, werden grundsätzlich auch im Development Monitor dargestellt und gehen dort ins Ranking ein. Alle Datentauscher haben die Möglichkeit, Ihr Profil aufzuwerten: Und wie funktioniert‘s? Der Datenaustausch erfolgt derzeit über Excel. Die für Sie relevante Projektliste kann Ihr Unternehmen über den Zugang in unserer Datenbank RIWIS (neu? Hier registrieren) zu Ihrem Developer Profil jederzeit downloaden, einsehen, bei Bedarf ergänzen und korrigieren und per E-Mail an uns zurücksenden. Den Fragebogen zu den Soft Facts sehen Sie unten. Haben Sie Interesse? Benötigen Sie mehr Informationen? Wir freuen uns über eine E-Mail an developer@bulwiengesa.de. Ansprechpartner: Felix Oedekoven, Consultant im Bereich Daten, felix.oedekoven@bulwiengesa.de Downloads Informationen zum Datenaustausch Fragebogen für Projektentwickler zu Soft Facts Flyer
Chart des Monats November: Top-Büros sind weiter nachgefragt
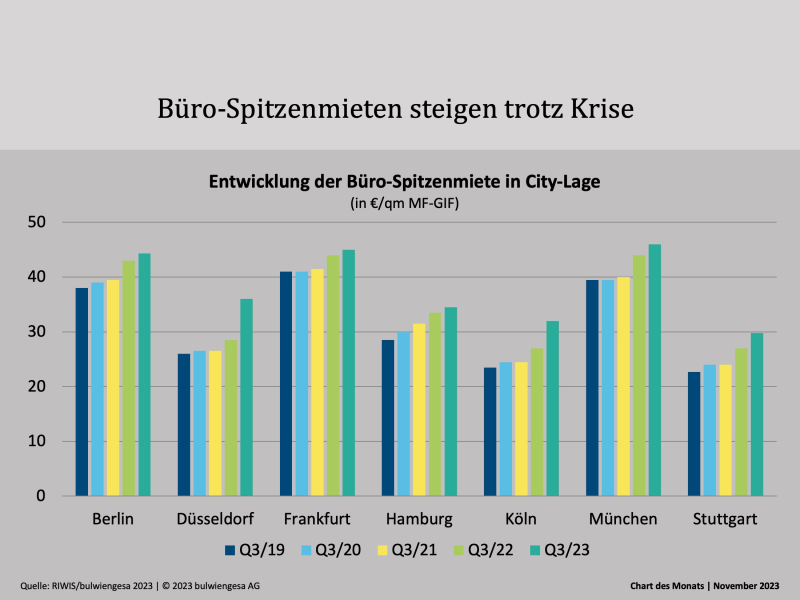
Der Büro-Leerstand in den sieben A-Städten nimmt zu. Nach klassischer ökonomischer Logik müssten die Mieten also sinken. Doch unsere Quartalszahlen zeigen: Die Spitzenmieten steigen noch immer. In RIWIS aktualisieren wir quartalsweise unsere Daten zu den Büromärkten. Inmitten der Krise, die ja auch stark den Büromarkt trifft, haben wir für das Magazin eine kleine, optimistisch stimmende Auswertung gemacht. Trotz steigendem Leerstand in den A-Märkten steigt die Spitzenmiete noch immer an. Kleine, hochpreisige Büroflächen in den Toplagen der sieben deutschen A-Städten erfreuen sich unter Nutzern aktuell größter Beliebtheit. Warum? Gute Objekte in zentralen Lagen stellen im Wettbewerb um hochqualifizierte Mitarbeitende zunehmend einen Erfolgsfaktor dar. Unternehmen sind bereit, die hohen Preise auch zu bezahlen. Bei dem Blick in die Vergangenheit bis zum Vor-Corona-Jahr 2019 fällt auf, dass seitdem in keiner deutschen A-Stadt die Spitzenmieten signifikant zurückgegangen sind. Ganz im Gegenteil sind sie sogar deutlich gestiegen; lediglich pandemiebedingt gab es kurzzeitige Stagnationen. Die größten Anstiege über die vier hier betrachteten Jahre zeigen sich in Düsseldorf und in Köln (beide über 36 % im Plus), wohingegen die Spitzenmiete in Frankfurt „nur“ um rund 9,8 % gestiegen ist. Warum heben sich besonders München, Frankfurt und Berlin mit hohen Büro-Spitzenmieten von den anderen Städten ab? München ist Heimat von sechs DAX-Konzernen und zahlreichen weiteren Großkonzernen. Frankfurt ist bedeutendes europäisches Finanzzentrum mit zahlreichen hochpreisigen Wolkenkratzern. Berlin ist als Hauptstadt ein Muss für viele Unternehmen, Behörden, Botschaften und Start-ups. Wichtig zu wissen: Die Spitzenmiete des Büromarkts umfasst das oberste Preissegment mit einem Marktanteil von drei Prozent des Vermietungsumsatzes und stellt den Median der Mietpreise da. Einbezogen werden Immobilien mit Toplage, bester Ausstattung und in Topzustand. Ansprechpartner: Alexander Fieback, Bereichsleiter Büroimmobilien bei bulwiengesa, fieback@bulwiengesa.de.
Starke Flächennachfrage stützt Segment der Unternehmensimmobilien
Die Flächenknappheit prägt auch weiterhin das gewerblich-industrielle Segment – daher interessieren sich Investoren nach wie vor für Unternehmensimmobilien. Das beliebteste Investitionsprodukt: erneut der Gewerbepark. Das zeigt der aktuelle Marktbericht der INITIATIVE UNTERNEHMENSIMMOBILIEN. Im ersten Halbjahr 2023 konnte noch kein Umschwung auf dem Investmentmarkt für Unternehmensimmobilien beobachtet werden. Die Preisfindung im Segment der Unternehmensimmobilien wurde im vergangenen Halbjahr noch nicht komplett abgeschlossen, jedoch verdichten sich die Anzeichen, dass eine Bodenbildung der Kaufpreise nicht mehr in allzu weiter Ferne liegt. Die Flächenknappheit im gewerblich-industriellen Segment ist weiterhin ein prägender Faktor, weshalb das Investoreninteresse an Unternehmensimmobilien weiterhin gegeben ist. Das erste Halbjahr 2023 schließt mit einem Gesamtergebnis von rund 950 Mio. Euro ab. Damit liegt das Investmentvolumen im Vergleich mit den ersten Jahreshälften der zurückliegenden Jahre auf einem passablen Niveau. Das beliebteste Investitionsprodukt ist wie schon häufiger in der Vergangenheit der Gewerbepark, der verglichen mit dem vorherigen Halbjahr in der Gunst der Investoren zulegen konnte. Aufgrund ihrer flexiblen Nutzbarkeit sprechen sie besonders breite Nutzergruppen an und ermöglichen somit eine Risikostreuung. Gerade in der derzeitigen wirtschaftlichen Situation stellen Gewerbeparks ein attraktives Investment dar. Die Attraktivität von Anlageformen mit vergleichsweise niedrigem Risiko (bspw. Staatsanleihen) hält den Renditedruck auf sämtliche Immobilienklassen, inklusive der Unternehmensimmobilien, weiterhin hoch. Folglich hat sich Anstieg der Renditen für alle Objektarten im ersten Halbjahr 2023 fortgesetzt. Die Minimalrenditen für Gewerbeparks lagen im letzten Halbjahr, nach einem Anstieg um weitere 50 Basispunkte, bei einer Bruttoanfangsrendite von 4,70 %. Da sich bei der Entwicklung der Energiepreise eine zwischenzeitliche Verschnaufpause einstellte, sind die Renditen für Produktionsimmobilien im ersten Halbjahr 2023 nicht stärker gestiegen als im Halbjahr zuvor. Im Spitzensegment beläuft sich die Bruttoanfangsrendite auf 6,10 %. Trotz anhaltender Unsicherheiten und konjunktureller Eintrübungen ist der Flächenbedarf der Nutzer von Unternehmensimmobilien ungebrochen hoch. Vor allem Eingennutzer aus dem Verarbeitenden Gewerbe sind auf der Suche nach geeigneten Flächen. Im ersten Halbjahr 2023 konnte erneut ein steigender Flächenumsatz in Unternehmensimmobilien gegenüber dem vorherigen Halbjahr verzeichnet werden. Mit rund 1,49 Mio. qm stieg das Umsatzvolumen um rund 11,1 % im Vergleich zur zweiten Jahreshälfte des Vorjahres. Der leichte Anstieg der Flächenumsätze ist auf das starke Ergebnis der Kategorie Produktionsimmobilien zurückzuführen und damit auch zu großen Teilen auf Eigennutzungen. Entsprechend ist auch das Verarbeitende Gewerbe die mit Abstand bedeutendste Nachfragegruppe für Flächen in Unternehmensimmobilien. Auch im ersten Halbjahr 2023 wurde der Trend steigender Mietpreise von Unternehmensimmobilien fortgesetzt. Die Durchschnitts- und Spitzenmieten stiegen bei allen Flächentypen an, was auf die weiterhin ausgeprägte Flächenknappheit im Bereich moderner Immobilien mit gehobener Ausstattung zurückgeführt werden kann. So werden für Produktionsflächen inzwischen Spitzenmieten von bis zu 10,60 Euro/qm aufgerufen. Die Spitzenmiete für Lagerflächen in der Größenkategorie von 100 bis 499 qm lag auf einem Niveau von 9,10 Euro/qm, jedoch sind, je nach Lage- und Ausstattungsqualität, auch vereinzelte Abschlüsse imBereich von 12,00 Euro/qm möglich. Da die Pipeline auch für das zweite Halbjahr bereits gut gefüllt ist, deutet sich erneut ein hohes Fertigstellungsvolumen für das Gesamtjahr an. Diesbezüglich muss jedoch berücksichtigt werden, dass sich im aktuellen Marktumfeld mit steigenden Bau und Finanzierungskosten sowie verhaltener agierenden Investoren einige Projektentwicklungen – teilweise auch bereits im Bau befindliche – verzögern werden. Hinweis: Den 19. Marktbericht der INITIATIVE UNTERNEHMENSIMMOBILIEN können Sie hier lesen und kostenfrei herunterladen: https://www.bulwiengesa.de/unternehmensimmobilien/de/berichte Ansprechpartner: Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien, sopka@bulwiengesa.de und Felix Werner, Teamleiter Logistik- und Unternehmensimmobilien werner@bulwiengesa.de.
Vier Segmente, vier Prognosen: Wie geht’s weiter auf den Immobilienmärkten?
In unserem traditionellen „Prognosewebinar“ haben unsere Experten für Büro, Einzelhandel, Logistik und Wohnen auf ihr jeweiliges Segment geblickt sowie grundlegende volkswirtschaftliche Fakten dargelegt. Fast 800 Interessierte hatten sich angemeldet – hier finden Sie Aufzeichnung und Präsentation. Unser Prognose-Webinar ist mittlerweile unser „Klassiker“: Seit der Corona-Zeit stellen wir unsere Prognosen für die vier Immobilienarten Wohnen, Büro, Logistik und Einzelhandel vor. Wer Kunde unserer Immobilienmarkt-Datenbank RIWIS ist, hat vielleicht schon einen Blick darauf geworfen. Dort werden die ausführlichen Prognosen zweimal im Jahr eingestellt. Ein paar Ergebnisse aus dem Webinar: Ralf-Peter Koschny, Sprecher des Vorstands, startete mit seiner Einschätzung des aktuellen Immobilienmarktes. Spannende Zeiten oder Schockstarre? Zweifellos ist die Unsicherheit groß, wann die Dynamik zurückkommt. Möglicherweise könnten Non-Performing-Loans sie zurückbringen, möglicherweise sehen ausländische Investoren nun wieder ihre Chancen im deutschen Markt. Auch Fonds könnten durch Abverkäufe für eine neue Dynamik sorgen. Er ist optimistisch, dass dieser Stillstand ein Ende findet – was auch die befragten Akteure des Deutsche Hypo Immobilienklima so sehen, das zum Jahresende wieder aufwärts geht. Felix Embacher, Generalbevollmächtigter und Leiter unseres Research-Bereiches, erläuterte zunächst, wie bulwiengesa seine Prognosen erstellt. Was fließt ein, was sind die Treiber? Was ist Teil unserer VGR, was Teil unserer regionalen Analysen? Und konkret? Bis 2027 gehen wir von einem nur langsam zurückgehenden Zinsniveau aus, einer deutlich und auch früher sinkenden Inflation und einem trotz schwächelnder Konjunktur bemerkenswert robusten Arbeitsmarkt. Unsicherheit besteht durch die Energiepolitik und das jüngste Urteil aus Karlsruhe. All dies sind wesentliche Einflussfaktoren auf die Immobilienmärkte. Alexander Fieback, Bereichsleiter Büroimmobilien, betrachtete den Bürobereich – der zumindest im Moment die „rote Laterne“ unter den Immobiliensegmenten hat, wie aus dem aktuellen Deutsche Hypo Immobilienklima abzulesen ist. Denn der deutsche Büromarkt steht vor zahlreichen Herausforderungen, wie die konjunkturelle Schwäche, der Wandel hin zu Remote Work, veränderte Nachfragepräferenzen sowie einen Projektentwicklungsmarkt, der in der Krise ist. Gleichwohl steigen auch künftig die Zahl der Bürobeschäftigten; allerdings sind gerade C- und D-Städte perspektivisch stark vom demografischen Wandel betroffen. Bemerkenswert: Der Leerstand steigt, aber die Spitzenmieten an vielen Standorten auch. Der Fokus liegt stark auf den zentralen Lagen. Michael Meindl, Projektmanager für Einzelhandelsimmobilien, stellte die Rahmenbedingungen und aktuelle Trends vor. Über Erfolg im Einzelhandel entscheidet die Konsumentenstimmung. Diese ist seit Herbst 2023 wieder gedämpft. In den letzten Jahren ist der Umsatz gestiegen, im laufenden Jahre 2023 sehen wir ein nominales Plus von 3 %, real geht Umsatz jedoch um 4 % zurück. Der Online-Umsatz stagniert. In der Folge erwarten wir bis 2027 Seitwärtsbewegungen bei den Mieten. Bei den Renditen hat es bereits seit 2022 leichte Renditeaufschläge gegeben; allerdings konnten beispielsweise Fachmärkte noch Rückgänge verzeichnen. Laut Prognosen bleiben die Einzelhandelsrenditen bis 2027 stabil. Ein Rückgang ist bei großflächigen Konzepten abzusehen. Auch gibt es immer weniger reine Handelsnutzungen, sondern nach einer Transformation zunehmend Mixed Use, wie auch andere Studien von uns zeigen. Felix Werner, Teamleiter für Logistik- und Unternehmensimmobilien, zeigte, dass an der Assetklasse Logistik die Krise zwar auch nicht spurlos vorüber geht, die Grundparameter jedoch auch weiterhin für Stabilität sorgen. Denn das Fertigstellungsvolumen geht nur relativ moderat zurück und ist im Vergleich zu anderen Assetklassen gut. Der Grund: Die Bauzeiten sind recht gering, die Nachfrage weiterhin vorhanden – Projektentwicklungen lohnen sich weiterhin. Aufgrund der schwierigen Flächenverfügbarkeit gewinnen Regionen aus der „zweiten Reihe“ an Bedeutung. Ebenfalls positiv: Auch in der Krise war durchgehend ein Mietanstieg zu verzeichnen. Beachtet werden muss, dass insbesondere Logistik stark abhängig ist von der gesamtwirtschaftlichen Entwicklung. André Adami, Bereichsleiter für Wohnimmobilien, sprach schließlich über die riesigen Herausforderungen in diesem Segment, zeichnete insgesamt jedoch ein positives Stimmungsbild. Denn die Nachfragesituation ist extrem gut, seit 2011 hat es einen riesigen Einwohnerzuwachs gegeben. Der Wohnungsmangel allerdings führt zu Auswüchsen wie Kettenuntervermietungen oder Abstandszahlungen; kombiniert mit dem Rückgang an Sozialwohnungen wird jedoch auch die Politik handeln müssen. Entlastung sieht er bei den Baukapazitäten und -preisen. Die Mieten explodieren, denn die wenigen Projekte, die auf den Markt kommen, sind sehr teuer – zwischen 2022 und 2027 beträgt der Zuwachs in den A-Städten fast 25 %. Im ETW-Segment korrigieren sich die Preise etwas, lediglich in Spitzenlagen steigen die Preise auch weiter. >> Hier gehts zur Aufzeichung des Webinars auf YouTube. Hinweis: Wenn Sie unser 12-seitiges PDF „Marktwissen“ erhalten möchten, schreiben Sie bitte an Frau Sanela Rapaic, rapaic@bulwiengesa.de. Darin enthalten sind die vorgestellten Prognosen und unsere Ableitungen für Büro, Wohnen, Einzelhandel und Logistik. Für einen individuellen Blick in unsere Datenbank RIWIS empfehlen wir Ihnen einen Testzugang. Ansprechpartnerin: Sigrid Rautenberg, Leiterin Unternehmenskommunikation und Marketing, rautenberg@bulwiengesa.de.
Logistikimmobilien: Energetische Anforderungen verlängern kaum die Bauzeiten
Eine neue Auswertung im Rahmen der Studie „Logistik und Immobilien 2023“ zeigt: Die in den letzten Jahren stark gestiegenen energetischen Anforderungen haben kaum Auswirkung auf die Bauzeiten. Etwas anderes ist entscheidend. Analysiert wurden knapp 2.000 Logistikobjekte, die zwischen 2015 und 2023 fertiggestellt wurden. Vergleicht man die Bauzeiten der jüngeren Vergangenheit mit dem Gesamtzeitraum, zeigt sich, dass die Bauzeiten sich in diesem Zeitraum von durchschnittlich 11,7 Monaten lediglich geringfügig um rd. 15 Tage auf 12,3 Monate verlängert haben. Generell liegen die Bauzeiten für Logistikimmobilien weit unter denen für andere Immobilienarten. Die Studie „Logistik und Immobilien“ hat bulwiengesa im Herbst 2023 zum neunten Mal in Folge in Partnerschaft mit der Berlin Hyp AG, BREMER AG, GARBE Industrial Real Estate GmbH und der Savills Immobilien-Beratungs GmbH veröffentlicht. Die aktuelle Diskussion um oftmals nur langwierig und mit hohen Kosten umsetzbare energetische Standards war Anlass für die Sonderauswertung. In der Praxis zeigt sich, dass der präzisen Planung im Vorfeld essenzielle Bedeutung zukommt. Studienpartner Michael Dufhues ist Vorstand der BREMER AG, die mit rund 1.300 Mitarbeitenden Logistik- und weitere Gewerbeimmobilien plant, entwickelt und baut. Er kommentiert: „Es gibt unterschiedliche Aspekte im Bereich Nachhaltigkeit, die sich unterschiedlich auswirken. Wenn man jedoch im Vorfeld bereits eine klare Vorstellung hat, welche Anforderungen man an eine Immobilie stellt, verlängert sich gegebenenfalls der Planungsprozess. Bei einer präzisen Planung ist die reine Bauzeit nicht wesentlich länger.“ Im Unterschied zu anderen Immobilienarten wie Wohnen oder Büro wird im Logistik-Segment auch aktuell kräftig weitergebaut. Die genauen Auswirkungen auf die Logistik-Projektentwicklungen werden sich erst Ende 2023 und im Laufe des Jahres 2024 zeigen. In beiden Zeiträumen zeigt sich eine leicht abnehmende Tendenz bei den Fertigstellungen, die jedoch immer noch auf dem mittleren Niveau der vergangenen Jahre liegt. Von einem Einbruch im Logistikneubau kann nicht gesprochen werden. Ansprechpartner: Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien, sopka@bulwiengesa.de und Felix Werner, Teamleiter Logistik- und Unternehmensimmobilien werner@bulwiengesa.de
Wie heiß sind die Wohnungsmärkte?
Der Zinsanstieg dämpft den Wohnungsbau massiv. Für die „Wohnwetterkarte“ haben wir bereits zum fünften Mal gemeinsam mit BPD das Verhältnis von Angebot und Nachfrage für jede der gut 11.000 deutschen Gemeinden untersucht. Die Wohnwetterkarte zeigt die lokalen Wetterverhältnisse in allen Regionen Deutschlands. Sie verdeutlicht die aktuelle Situation bei Angebot und Nachfrage, zeigt auf, wo Neubau fehlt, und gibt eine Aussicht auf die Lage in den nächsten drei bis fünf Jahren. Wie auch in den letzten Jahren sind dabei 25 Farbtöne von der kältesten bis zur wärmsten Kommune vergeben – denn nur so sind räumlich detaillierte Aussagen möglich. Kalt bedeutet, dass kaum oder nur wenige Wohnungen nachgefragt werden oder im Verhältnis dazu zu viel gebaut wird. Am heißesten sind übrigens nicht Kommunen, die „einfach nur“ eine hohe Wohnungsnachfrage haben. Es sind diejenigen Städte und Gemeinden, in denen eine sehr hohe Nachfrage auf eine sehr geringe Bautätigkeit trifft. Zinsen, Baukosten und Zuwanderung betreffen im Grundsatz jedoch das ganze Land – verglichen mit 2022 ist es also insgesamt deutlich heißer geworden. Der Wohnungsmarkt ist angespannter. Für einige bisher kalte Regionen kann das eine gute Nachricht sein – für die Mehrzahl der Regionen bedeutet dies aber ungedeckte Bedarfe, steigende Mieten und schwierigere Wohnungssuche. Die Wohnwetterkarte soll Entscheider sowohl auf der Bundesebene als auch auf der lokalen Ebene für die aktuellen Herausforderungen des Wohnungsmarktes sensibilisieren. Über die nächsten fünf Jahre rechnen wir im Mittel mit 226.800 Wohnungsfertigstellungen pro Jahr. Darin enthalten sind noch Wohnungen, die 2023 fertig gestellt werden und noch vor dem Zinsanstieg begonnen wurden. Gleichzeitig ist der Wohnungsbedarf durch den Ukraine-Krieg weiter gestiegen – und wird wegen des bevorstehenden Ruhestands der Baby-Boomer und der deshalb benötigten qualifizierten Zuwanderung weiterhin hoch bleiben. Hier werden 561.000 Wohnungen pro Jahr benötigt – dabei ist schon berücksichtigt, dass der aus der Vergangenheit aufgelaufene Nachholbedarf nur schrittweise abgebaut wird. Besonders heiß: Cloppenburg Die heißeste Kommune liegt dieses Jahr erstmals nicht mehr in Bayern, sondern in Niedersachsen: Die Stadt Cloppenburg hat den höchsten prozentualen Wohnungsbedarf des Landes. Auf der anderen Seite kommt in den ganz „kalten“ Gemeinden zu einer schwachen Nachfrage auch noch eine überhöhte Bautätigkeit – die Zahl derartiger Kommunen hat aber gegenüber den Vorjahren deutlich abgenommen. Über alle Trends und deren plausible Erklärungen hinweg gibt es auch immer wieder Überraschendes in der Wohnwetterkarte: Von besonders zunehmender Wärme sind mit Flensburg, Kiel und Rostock gleich drei größere Städte an der Ostseeküste betroffen. Gleichzeitig sind alle ostdeutschen Großstädte entlang der A4 zwischen Erfurt im Westen bis Dresden im Osten nicht wärmer geworden. Im Grundsatz zählen aber all diese Städte zur moderaten Mitte im Deutschlandvergleich. Wie das ganze Land sind sie von weniger prognostizierten Fertigstellungen bei steigendem Bedarf betroffen. Hinweis: Unter wohnwetterkarte.de finden Sie alle Infos und die interaktive Karte. >> Hier gehts zur Aufzeichung des Webinars vom 29.11.2023 auf YouTube. Ansprechpartner: Felix Embacher, Generalbevollmächtigter, embacher@bulwiengesa.de und Robin Cunningham, Volkswirt bei bulwiengesa, cunningham@bulwiengesa.de
Chart des Monats Dezember: Neue Pflegeimmobilien braucht das Land
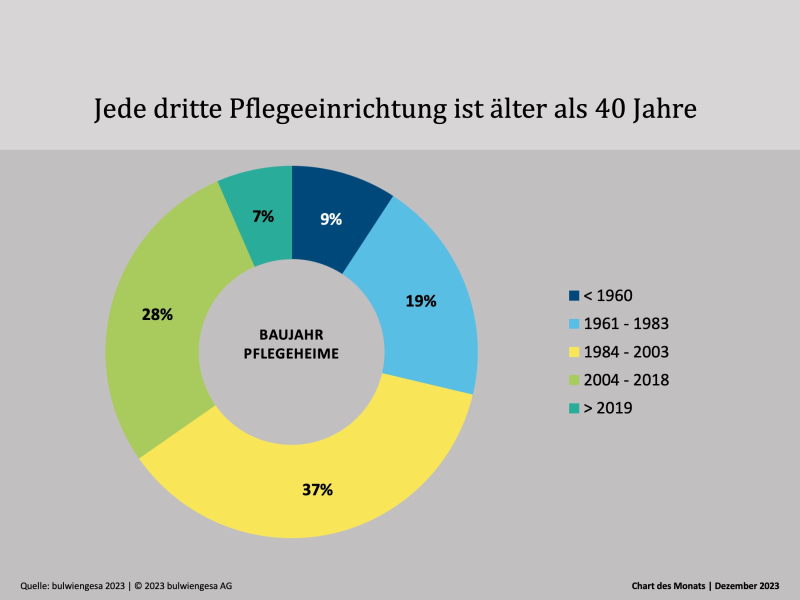
Viele Pflegeheime sind nicht mehr zeitgemäß. Die Baustandards haben sich grundlegend verändert, längst möchte niemand mehr „Verwahranstalten“. Daher muss bei der Planung der Pflegeinfrastruktur nicht nur der zusätzliche Bedarf an Pflegeplätzen, sondern auch der Substitutionsbedarf berücksichtigt werden. Wie ist die gegenwärtige Situation? 29 % der Einrichtungen sind 40 Jahre oder älter; viele Einrichtungen wurden zwar großteils im Laufe ihres Lebenszyklus modernisiert, allerdings sind hier selten umfangreiche Maßnahmen erfolgt, erst recht nicht in energetischer Hinsicht. Etwa jede dritte Einrichtung ist noch „jüngeren“ Baujahrs bis max. 20 Jahre und erlebt – unter Annahme einer üblichen Vertragslaufzeit mit einem Betreiber – seine erste Betriebsphase. Wie hat sich die Struktur der Einrichtungen verändert? Konzeptionell haben sich die Einrichtungen stark verändert: von der ersten Generation (1940er- bis 60er-Jahre) als „Verwahranstalt“ über die Wohnheime der dritten Generation (80er-/90er-Jahre) bis hin zu den Hausgemeinschaftsmodellen (vierte Generation) und den Quartiershäusern (fünfte Generation), welche die aktive Teilhabe der Bewohner und Bewohnerinnen in kleinen, familiären Wohngruppen in integrierten Lagen in den Mittelpunkt stellen. Damit einher gehen auch Veränderungen in den Grundrissen der Einrichtungen. Aber auch strukturelle Veränderungen sind über die Jahre erkennbar: Was bedeutet das Alter des Gebäudebestands für die Marktsituation? Bestandseinrichtungen verfügen in der Regel nicht über die nötigen Baustandards, sei es bei der Einzelzimmerquote oder insbesondere auch bei energetischen Standards; dadurch ist es schwierig, passende Investmentprodukte im Bestand zu finden, die den Anforderungen der Investoren genügen. Somit werden gerade bei Einrichtungen mit einer Lebensdauer von 40 Jahren oder mehr die Möglichkeiten der Wiedervermietung oder des Weiterverkaufs immer geringer. Umfassende Sanierungsmaßnahmen wären nötig, die häufig aufgrund der Kostenintensität aber nicht durchgeführt werden. Diese würden erhebliche Mieterhöhungen nach sich ziehen, welche die Betreiber aber nicht refinanziert bekommen. Im Ergebnis werden alte Pflegeeinrichtungen geschlossen. Dies wiederum verschärft den Mangel an ausreichend Pflegeplätzen. Fazit: Angebotsseitig steht die Pflegeinfrastruktur nicht nur vor quantitativen sondern auch vor qualitativen Herausforderungen. In der Planung der Bedarfsdeckung sollte daher dringend nicht nur der aktuelle bzw. zukünftige Zusatzbedarf an Pflegeplätzen berücksichtigt werden, sondern unbedingt auch der Substitutionsbedarf, der sich aus der Bestandsstruktur der Einrichtungen ergibt, mit bedacht werden. Hinweis: Alle Basisinformationen zu Bedarfsplanungen und einrichtungsspezifischen Key-Facts der Pflegeinfrastruktur in Deutschland liefert ab Q1/2024 auch unser neues RIWIS-Modul „Senior Living“. Sprechen Sie uns hierzu gerne an. Ansprechpartnerin: Sabine Hirtreiter, Senior Consultant im Segment Senior Living und Wohnimmobilien, hirtreiter@bulwiengesa.de