
Galeria-Schließungen sind nicht für alle Innenstädte schädlich
Ende Juni sollen 19 Galeria-Warenhäusern schließen. Die Auswirkungen auf die Innenstädte sind allerdings längst nicht überall gleich, wie unsere interaktive Karte auf Basis von RIWIS-Daten zeigt. Manche Städte stecken das vergleichsweise gut weg, andere ringen sehr um tragfähige Nachnutzungen. Das Worst-Case-Szenario – die Schließung sämtlicher Innenstadtstandorte – stellt dar, wie viel innerstädtische Verkaufsfläche im Verhältnis zur gesamten dortigen Verkaufsfläche wegfallen könnte. Aktuell beträgt die Verkaufsfläche von Galeria zwischen 6 % und 37 % der gesamten innerstädtischen Verkaufsfläche. Die Herausforderungen für Kommunen, Eigentümer und lokale Einzelhändler sind teilweise enorm. -> Interaktive Deutschlandkarte. In den letzten fünf Jahren hat Galeria 25 Häuser geschlossen, heute betreibt Galeria noch 129 Filialen. Nach den 19 Schließungen Ende Juni mit mehr als 260.000 qm Verkaufsfläche werden nach aktuellem Stand im Januar 2024 noch einmal 20 Filialen mit über 250.000 qm Verkaufsfläche geschlossen. Die verbleibenden 90 Häuser sollen vorerst weitergeführt und modernisiert werden. Generell, das zeigt eine weitere, kürzlich durchgeführte Auswertung unseres Einzelhandelsteams, bleiben Warenhäuser eher in einwohnerreichen Städten und mit eher großen Verkaufsflächen offen. Viele Galeria-Filialen haben jahrzehntelang den innerstädtischen Einzelhandel geprägt und waren wichtige Kundenmagneten. Obwohl sich der lokale Einzelhandel schon länger mit einem möglichen Leerstand auseinandersetzen konnte, wird dieser zunächst doch spürbar die Attraktivität der Stadtzentren beeinflussen. Eigentümer und Kommunen stehen vor der Aufgabe, eine geeignete und wirtschaftlich tragfähige Nachnutzung zu finden. Gute Beispiele für eine gelungene Transformation dieser Warenhausimmobilien sind vielfach bereits zu sehen – damit können Innenstädte wieder an Anziehungskraft gewinnen. Laut Szenario würden in Heidelberg bei Schließung der beiden Warenhäuser 37 % innerstädtische Verkaufsfläche wegfallen (eine Filiale soll jedoch geöffnet bleiben). Es gilt jedoch, sämtliche Rahmenbedingungen zu betrachten: So dürften im Beispiel Heidelberg viel Tourismus, ein insgesamt attraktiver Einzelhandelsbesatz und hohe Mietpreise zu einem geringeren „Innenstadtschaden“ führen. Die Rahmenbedingungen in Städten wie Celle (31 %) oder Goslar (29 %) etwa sind da ungleich herausfordernder. Worin liegen nun Chancen? Nach mehreren Schließungswellen kommen jetzt überwiegend Standorte in 1A-Innenstadtlagen auf den Markt, die sogenannten Doppelstandortfilialen. Durch die gute Lage bergen diese Geschäftshäuser vielfältige Entwicklungsmöglichkeiten für Städtebau und Immobilienwirtschaft, und auch für erdgeschossige Handelsnutzungen bleiben diese Objekte gefragt. Ansprechpartner: Dr. Joseph Frechen, Bereichsleiter Einzelhandel und Niederlassungsleiter Hamburg, frechen@bulwiengesa.de und Felix Schrader, Senior Consultant im Bereich Einzelhandel, schrader@bulwiengesa.de
Gut erholt
Das deutsche Hotelmarktvolumen erreicht Vor-Corona-Niveau. Der Wert investmentrelevanter Hotels in Deutschland, den wir erneut mit Union Investment ermittelt haben, liegt bei 61,6 Milliarden Euro. Das liegt vor allem an gestiegener Auslastung und höheren Zimmerpreisen. Das Marktvolumen investmentrelevanter Hotels erreicht Vorkrisenniveau. Zum Ende des Jahres 2022 erreichen deutsche Hotels mit institutioneller Qualität ein Marktvolumen von rund 61,6 Milliarden Euro. Damit liegt der von Union Investment und bulwiengesa ermittelte Wert rund zehn Prozent über dem Vorjahreswert. Dabei profitiert die Stadthotellerie von der anziehenden Nachfrage nach Veranstaltungen, die Ferienhotellerie durch Angebotszuwachs. Die Steigerung des Marktvolumens in der Nach-Corona-Zeit resultiert vor allem aus der wirtschaftlichen Erholung der Bestandsbetriebe, die 2022 sowohl ihre Auslastung, als auch ihre Zimmerpreise deutlich steigern konnten. So ist über die ersten zehn Monate des Jahres 2022 der durchschnittliche Zimmerpreis in der deutschen Kettenhotellerie erstmalig auf über 100 Euro gestiegen, womit er knapp acht Prozent höher als 2019 war und einen Großteil der inflationsbedingt notwendig gewordenen Anpassungen widerspiegelt. Die Erholung spürt auch die Tagungs- und Kongresshotellerie, die seit dem zweiten Quartal 2022 von einer sukzessiv steigenden Nachfrage profitiert. Laut Meeting- und Eventbarometer fanden 2022 fast 50 Prozent mehr Veranstaltungen als im Vorjahr statt. Laut Development Monitor sinkt Bauvolumen Weniger als in den Vorjahren schlug der Bau neuer Hotels im aktuellen Marktvolumen zu Buche. Das Projektentwicklungsvolumen im Hotelbau sinkt, das zeigt unser Development Monitor. In den kommenden Jahren ist mit weit weniger neuen Hotels zu rechnen, was den Regenerationsprozess der Bestandsbetriebe beschleunigt. Zudem registrieren wir eine weitere Verlagerung der Bauaktivitäten raus aus den Großstädten und rein in zugkräftige Ferienregionen. So wird die Resort-Hotellerie in zunehmendem Maße investmentrelevant, was ebenfalls zur Steigerung des Marktvolumens beiträgt. Mit der räumlichen Ausbreitung der Markenhotellerie wächst der investmentrelevante Hotelbestand erstmalig auf über 400.000 Hotelzimmer und Serviced-Apartments (entspricht rund 50 Prozent des Gesamtangebots), von denen sich mittlerweile rund ein Viertel außerhalb deutscher Groß- und Mittelstädte befinden. In manch deutscher Kleinstadt lagen die touristischen Übernachtungszahlen bereits über den Werten aus 2019, was der dortigen Hotellerie teilweise zu hohen Erträgen verhalf. Zudem kann dort oftmals kostengünstiger als in den zentralen Lagen der Großstädte gebaut werden – in Zeiten steigender Baukosten und hoher Zinsen ein großer Vorteil. Entsprechend ergab die Auswertung des Marktvolumens nach regionalen Merkmalen erneut überproportionale Wertzuwächse in Städten mit unter 500.000 Einwohnern. Für 2023 rechnen Union Investment und bulwiengesa bereits mit höheren Durchschnittswerten als vor Corona. Dafür sprechen die bundesweit steigenden Tourismuszahlen sowie die sinkende Neubautätigkeit im Hotelsegment, die eine weitere Performanceverbesserung der Hotellerie nach sich ziehen. Hinweis: Die ausführliche Pressemeldung und Infos zum Marktwertmodell finden Sie auf der Website von Union Investment. Ansprechpartner: Dierk Freitag, Bereichsleiter Hotel- und Freizeitimmobilien, freitag@bulwiengesa.de
Halbe Rente
Im Auftrag von CERES haben wir die Kurzstudie „Mietkostenbelastung der Senioren in deutschen Städten“ erstellt. Bei der Gegenüberstellung von Mietkosten und Haushaltseinkommen zeigt sich: Für Servicewohnen bringen alleinstehende Senioren knapp 50 % ihrer Rente auf. Das Nachfragepotenzial ist riesig. Für die Studie haben wir 866 Wohnanlagen mit Servicewohnen im 2- bis 4-Sterne-Segment nach gif e.V. in westdeutschen A- bis D-Städten ausgewertet; in den alten Bundesländern sind etwa die Hälfte der bundesweit 7.800 Servicewohnanlagen mit etwa 350.000 Einheiten zu finden. Hierfür haben wir Angebotsmieten aus 2022 im kleinteiligen „klassischen“ Wohnen sowie Kaltmieten im Servicewohnen in Relation zum verfügbaren Einkommen der Seniorenhaushalte gesetzt. Was manchen erstaunen mag: Die aktuelle Senioren-Generation ist überdurchschnittlich kaufkraftstark. So lag die Kaufkraft der zwischen 65- und 74-Jährigen 2020 im bundesweiten Durchschnitt bei monatlich rund 2.303 Euro pro Kopf; zwischen den Geschlechtern gibt es allerdings ein erhebliches Ungleichgewicht. Generell, so ein erstes Fazit vorweg, ist die Mietbelastung für Senioren im Servicewohnen zumindest aktuell auf einem überraschend moderaten Niveau. Aber die zentrale gesellschaftliche Herausforderung ist es, ein bedürfnisorientiertes und bezahlbares Angebot für alle Einkommensgruppen zu schaffen. Mieten für Servicewohnen und „klassisches“ Wohnen im Vergleich Die Kaltmieten im Servicewohnen für Senioren liegen in der Regel über den ortsüblichen Vergleichsmieten. Als Faustformel wird hier ein Aufschlag zwischen 10 % und 30 % je nach Betreiberkonzeption und Ausstattungsstandards angenommen. Die Gegenüberstellung der analysierten Durchschnittsmieten für Servicewohnen in den alten Bundesländern und den Angebotsmieten für das klassische Mietwohnen zeigen bei der Preisgestaltung im Servicewohnen jedoch teilweise erhebliche Abweichungen von dieser „Faustformel“. In den A-Städten ist im Schnitt der Aufschlag mit „nur“ 7,7 % auf die Vergleichsmiete relativ gering, wobei sich innerhalb der A-Städte ein sehr heterogenes Bild zeichnet. In Berlin und Stuttgart lagen die Mieten im Servicewohnen im Durchschnitt sogar unterhalb der örtlichen Vergleichsmiete. In Köln und München hingegen sind durchschnittlich 18 % bzw. 21 % Aufschlag hinzuzurechnen. Dennoch liegen hier die Mehrkosten in der durchschnittlichen Kaltmiete im Servicewohnen deutlich hinter jenen der B- bis D-Städte. Insbesondere in den D-Städten ist ein Aufschlag von ca. 53 % auf die durchschnittliche Vergleichsmiete weit über der „Benchmark“ von 10 % und 30 %. Die Ergebnisse zeigen, dass die Mietkostengestaltung im Servicewohnen überaus intransparent ist. Hier wird nicht nur die reine Nettokaltmiete für die Wohnfläche gem. Wohnflächenverordnung angesetzt, sondern weitere Kostenkomponenten einbezogen. Viele Vermieter oder Betreiber orientieren sich bei der Mietpreisgestaltung mehr an produktüblichen Mieten als am örtlichen Mietkostenniveau. Mietkostenbelastung von Seniorenhaushalten Ausgehend von vorangegangenen Analysen durchschnittlicher Vergleichsmieten im klassischen Wohnungssegment bzw. durchschnittlicher Mieten im Servicewohnen in den RIWIS- Städten der alten Bundesländer kann die Mietbelastung von Seniorenhaushalten abgeleitet werden. Im Ergebnis ergibt sich in den A- bis D-Städten eine Mietkostenbelastung im klassischen Wohnen von ca. 21 % bis 28 %, wobei die Mietkostenbelastungsquote in den A-Städten erwartungsgemäß am höchsten ist. Im Servicewohnen kann eine weitestgehend homogene Mietkostenbelastung über alle Städtekategorien hinweg beobachtet werden. Diese liegt teilweise deutlich höher als im klassischen Mietwohnen, sodass Seniorenhaushalte in den B- bis D-Städten rund 27 % bzw. in A-Städten knapp 29 % des verfügbaren Einkommens für die Miete aufwenden müssen. Aber: Die tatsächlichen Wohnkosten im Servicewohnen für Senioren umfassen zusätzlich die obligatorische Servicepauschale, die betreiberabhängig deutschlandweit zwischen 80 und 400 Euro für eine Person liegt. Die tatsächliche Wohnkostenbelastung im Servicewohnen bewegt sich bei einem Ein-Personen-Haushalt mit einem marktüblichen Ansatz von monatlich 180,00 Euro Servicepauschale also bei 48 % (B-Städte) bis 51 % (A-Städte). Grundlegende Erkenntnisse Einkommensstarke Generation an Senioren mit überdurchschnittlicher Kaufkraft Das durchschnittliche verfügbare Einkommen der Senioren lag 2020 deutschlandweit rund 19 % über jenem aller Alterskohorten. Mit Eintritt der Generation der Baby-Boomer in das Rentenalter ist mit einem weiteren Anstieg des Kaufkraftpotenzials der Senioren zu rechnen. Insbesondere A-Städte bündeln Senioren mit weit überdurchschnittlichem Kaufkraftpotenzial. Kaufkraft der Senioren stark abhängig von Familienstatus und Geschlecht Das Geschlecht, die individuelle Lebenssituation und die Biografie der Senioren bzw. Seniorinnen haben erheblichen Einfluss auf das verfügbare Einkommen im Alter. Rund 18 % der Ehepaare im Rentenalter verfügen über ein monatliches Einkommen von 4.000 Euro und mehr, während es bei alleinstehenden Frauen nur 1 % sind. Dafür muss fast jede zweite alleinstehende Frau über 65 Jahren mit einem monatlichen Einkommen von unter 1.500 Euro auskommen. Homogenes Mietkostenniveau im Servicewohnen in den Städten Unabhängig von einem großen Preisgefälle in den Mietpreisen zwischen A- und B- bis D-Städten gleicht sich das Mietkostenniveau im Servicewohnen über alle Städtekategorien hinweg weitestgehend an. Die durchschnittlichen Kaltmieten im Servicewohnen in den RIWIS-Städten der alten Bundesländer liegen je nach Produkt zwischen 12,80 und 15,60 Euro/qm. Preisgestaltung im Servicewohnen orientiert sich an produktüblicher Miete Die Preisgestaltung der Kaltmieten im Servicewohnen ist höchst intransparent und ergibt sich aus diversen Preiskomponenten. Die durchschnittlichen Kaltmieten im Servicewohnen weichen teilweise erheblich von der marktüblichen Faustformel „Aufschlag von 10 – 30 % auf die Vergleichsmiete“ ab, sodass eher eine produktspezifische Miete unabhängig des tatsächlichen Mietniveaus angesetzt wird. Wohnkostenbelastung im Servicewohnen für alleinstehende Senioren bei knapp 50 % Der produktspezifische Aufschlag auf die Kaltmiete im Servicewohnen plus der monatliche obligatorische Beitrag der Servicepauschale machen die Wohnung im Servicewohnen deutlich teurer als im klassischen Mietwohnen. Bei alleinstehenden Senioren nehmen die Wohnkosten in den RIWIS-Städten der alten Bundesländer rund 50 % des monatlich verfügbaren Einkommens in Anspruch. „Nachfragegerecht“ heißt: eine differenzierte und bezahlbare Produktpalette mit einer breiten Zielgruppenansprache Das Nachfragepotenzial nach seniorengerechtem Wohnraum ist nahezu unausschöpflich, sodass der Markt ein flächendeckendes Angebot in allen Produktqualitäten, Wohnungsgrößen und Betreiberkonzepten abruft. Die zentrale gesellschaftliche Herausforderung muss es sein, hier ein bedürfnisorientiertes und bezahlbares Angebot für alle Einkommensgruppen zu schaffen. Downloads Kurzstudie_CERES Ansprechpartnerin: Sabine Hirtreiter, Senior Consultant im Bereich Wohnimmobilien und Senior Living bei bulwiengesa, hirtreiter@bulwiengesa.de
Chart des Monats Juli: Handelklima erholt sich am besten
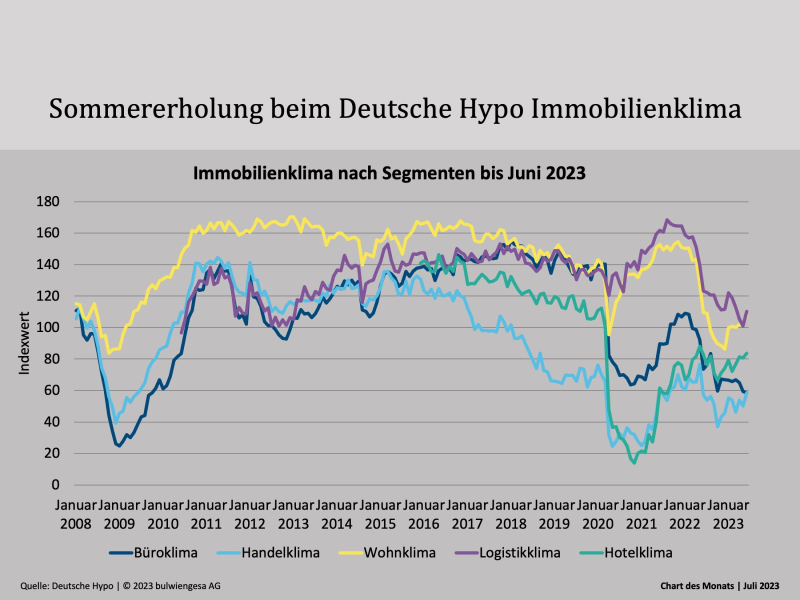
Das Deutsche Hypo Immobilienklima ist seit Anfang dieses Jahres volatil. Nach dem Rückschlag im Mai ist nun eine deutliche Erholung sichtbar. Lediglich in Bezug auf das Bürosegment sind die Befragten skeptisch – das liegt jetzt gleichauf mit Handel. Der Stimmungsindex dient als Frühindikator, mit dessen Hilfe kurzfristige Konjunkturprognosen erstellt sowie konjunkturelle Wendepunkte leichter identifiziert werden können. Im Rahmen einer Online-Umfrage werden monatlich im Auftrag der Deutsche Hypo rund 1.200 marktrelevante Entscheidungsträger befragt. „Das Aufblühen des Immobilienklimas im Juni ist ein positives Signal in einem herausfordernden Umfeld mit einer schwächelnden Wirtschaft, einer Inflation, die sich immer noch auf einem hohen Niveau befindet, sowie voraussichtlich leicht weiter steigenden Zinsen. Es ist davon auszugehen, dass die EZB noch ein bis zwei Zinsschritte durchführen wird. Zu hoffen bleibt, dass zügig ein stabiles Zinsniveau erreicht wird, sodass mehr Planungssicherheit gegeben ist, was einen positiven Effekt auf die weitere Geschäftsentwicklung haben dürfte“, kommentiert die Deutsche Hypo die aktuellen Befragungsergebnisse. Viele Akteure hoffen auf eine Belebung des Marktes, und viele sind bereits jetzt positiv gestimmt – so zumindest die Momentaufnahme. So stieg die Stimmung im Juni um 5,4 % auf 73,8 Punkte. Sowohl das Investmentklima (+7,2 % auf 55,0 Punkte) als auch das Ertragsklima (+4,2 % auf 94,1 Punkte) tragen zu der positiven Entwicklung bei. Erholungstendenzen zeichnen sich ebenfalls in nahezu allen betrachteten Assetklassen ab. Entgegen der rückläufigen Entwicklung aus dem Vormonat erholt sich das Handelklima am stärksten (+16,5 %) und liegt nun bei 58,5 Punkten. Das Hotelklima verzeichnet ebenfalls einen Anstieg um 3,7 % auf 83,7 Punkte. Quelle: bulwiengesa 2023 Erneutes Vertrauen setzten die Immobilienexperten in die Assetklasse Wohnen, die einen Zuwachs von 5,7 % auf 107,9 Punkte aufweist. Das Logistikklima setzt sich mit 110,2 Punkten (+9,2 %) wieder an die Spitze und beendet zugleich die seit Februar 2023 anhaltende Negativserie. Lediglich das Büroklima verzeichnet im Juni erneut Einbußen und liegt aktuell bei 58,5 Punkten (-1,7 %). Über das Deutsche Hypo Immobilienklima Entscheidungsträger im Immobilienbereich können wie jeder Mensch nicht rein ökonomisch orientiert bzw. durchrationalisiert handeln. Die gefühlte Geschäftslage ist daher von großer Relevanz. Mit einer breit angelegten Befragung zum Immobilienklima wird die gefühlte Geschäftslage, das Immobilienklima, gemessen. Das Deutsche Hypo Immobilienklima ermöglicht damit auf monatlicher Basis eine gesamtwirtschaftliche Analyse der deutschen Immobilienwirtschaft. Ziel der Online-Befragung ist es, mit bewusst wenigen Fragen ein treffendes Stimmungsbild der Immobilienbranche schnell zu ermitteln. Hierbei werden Meinungsbilder zu den Entwicklungen der fünf etablierten Immobilien-Assetklassen Büro, Handel, Wohnen, Logistik und Hotel erfragt. Zu den Befragten zählen Projektentwickler, Investoren, Banken, Versicherungen, Betreiber, Dienstleistungs- und Beratungsunternehmen aller typologischen Teilbereiche des Immobilienmarktes. Hinweis: Den aktuellen Bericht finden Sie auf der Website der Deutsche Hypo. Sie möchten ebenfalls an den Befragungen teilnehmen? Sprechen Sie uns gerne an. Ansprechpartnerin: Laura Hahn, Senior Consultant bei bulwiengesa, hahn@bulwiengesa.de
Chart des Monats August: Ausländische Investoren halten sich noch zurück
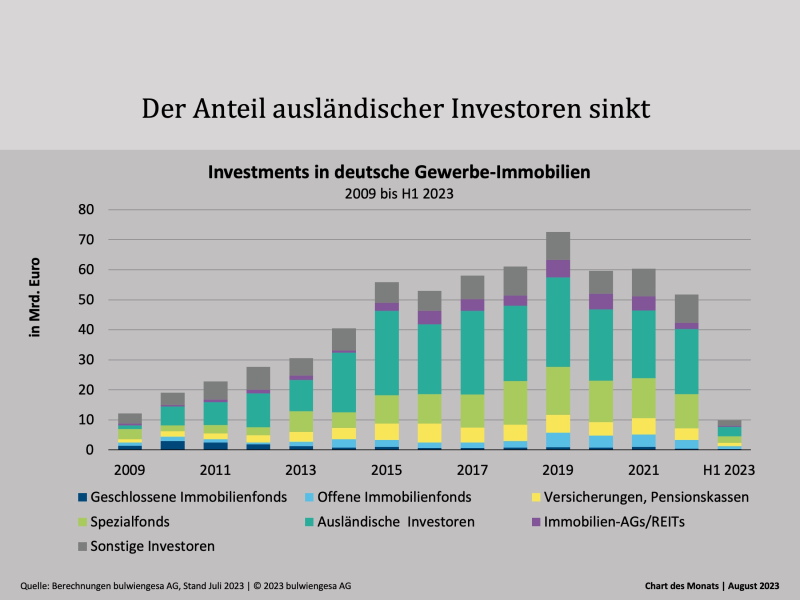
An der Zurückhaltung ausländischer Investoren hat sich wider Erwarten nichts geändert. Deren Anteil am gewerblichen Immobilien-Investmentmarkt war im ersten Halbjahr 2023 mit nur rund 32 % deutlich geringer als im Durchschnitt der letzten zehn Jahre. Aber herausfordernde Zeiten bringen auch Opportunitäten. Aktuell ist die Zurückhaltung insgesamt groß: So investierten in- und ausländische Investoren im ersten Halbjahr 2023 nur rund 9,9 Mrd. Euro in gewerbliche genutzte Immobilien. Damit liegt das Volumen in etwa auf dem Niveau aus dem Jahre 2012 und entspricht nur 45 % des zehnjährigen Durchschnitts der ersten Halbjahre. Weitere angekündigte moderatere Zinsanstiege der Europäischen Zentralbank werden die Entwicklung am Investmentmarkt mitbestimmen. Die derzeit schwierige Phase der Preisbildung, sprich die Ermittlung eines marktkonformen Spread zwischen Anfangsrenditen für Immobilienneuanlagen und risikolosen festverzinslichen Staatsanleihen, wird dem Markt bestimmt noch mindestens bis Jahresende erhalten bleiben. Im Jahresverlauf werden die Immobilienrenditen voraussichtlich noch weiter ansteigen. Die erwarteten Renditeanstiege sollten im Vergleich zum Anstieg zwischen Mitte 2022 und heute deutlich moderater ausfallen. Der Anteil ausländischer Akteure am gewerblichen Immobilieninvestmentmarkt war in der ersten Hälfte 2023 mit nur rund 32 % deutlich geringer als im Durchschnitt der letzten zehn Jahre (43 %). Doch die opportunistischen Kapitalquellen stehen bereits in den Startlöchern; mittelfristig zeichnet sich wieder eine deutliche Zunahme des Anteils ausländischer Investoren ab. Insbesondere im Bereich der Unternehmensbeteiligungen oder Übernahmen erwarten wir, dass verstärkt ausländisches Kapital in Erscheinung tritt. Der Verkaufsdruck aufgrund gestiegener Refinanzierungskosten und Abwertungen von Portfolios, insbesondere bei Projektentwicklungen, wird deutlich zunehmen und könnte den Investmentmarkt beleben. Die Insolvenz der Centrum-Gruppe oder die Schwierigkeiten von Euroboden sind vermutlich nur die Spitze. Große Finanzinvestoren wie Blackstone haben schon zu Beginn der Zinswende angekündigt, wieder verstärkt in Deutschland zu investieren, sind bis dato aber nicht in Erscheinung getreten. Übernahmepläne bei gewerblichen Projektentwicklern, analog den Plänen des koreanische Fondsmanager Shinhan und der Nox Capital Holding bezüglich des Wohnungsprivatisierers Accentro, könnten bald auf der Tagesordnung stehen. Herausfordernde Zeiten bringen auch Opportunitäten, das Glas ist halb voll. Ansprechpartner: Andreas Wiegner, Projektleiter bei bulwiengesa, wiegner@bulwiengesa.de
Was baut Deutschland? Fragen und Antworten aus unserem Webinar
Einige Fragen aus dem Zuhörerkreis konnten im Webinar beantwortet werden, einige blieben in Teilen offen. Hier unsere Antworten – und fragen Sie gerne nach. In welchem Intervall wird der Monitor upgedatet? Die Daten im Development Monitor werden monatlich aktualisiert. Gibt es besondere Unterschiede zwischen den Assetklassen? Herkunft der Developer oder Anzahl der Mitarbeiter pro Developer? Kurzum, bilden sich bestimmte Cluster? Interessanter Betrachtungsansatz. Im Zentrum unserer Auswertungen ist diese Fragestellung aktuell noch nicht. Mit einem Zugang zum Development Monitor und den Developer Profiles (kostenfrei) ist aber nun auch genau das möglich: individuellen Fragestellungen selbst nachzugehen. Wie kommt die Datengrundlage des Development Monitors zustande? Viele Projektentwickler sind „Datentauscher“ (kann übrigens jeder werden, so geht’s) und geben uns Informationen zu ihren Projekten, daher haben wir da einen sehr validen Datenstand. Außerdem arbeitet bei bulwiengesa ein sehr großes Research-Team laufend daran und recherchiert selbst Projekte. Der Durchschnittszins der letzten Dekaden liegt deutlich über dem aktuellen Zins. Ist die aktuelle Zurückhaltung von Projektentwicklern nicht auf ein „hohes Verwöhnniveau“ zurückzuführen, das für hohe Gewinne und Renditen sorgte? „Back to Normal“ schmerzt. Antwort Francesco Fedele, BF.direkt: Wir wussten alle, dass die Zinsen ansteigen und ein Back to Normal kommen würde, aber wussten nicht wann. Die Schnelligkeit hat allen wehgetan. Wir werden uns an die Zinslandschaft gewöhnen müssen und in einen normalen Zyklus reinkommen, es wir Projekte bzw. Bestandshalter geben, die mit diesen Zinsen umgehen können. Aber das birgt ja auch Chancen: Die Institutionellen werden wieder Immobilien kaufen. Antwort bulwiengesa: Von verwöhnten Projektentwicklern, zumindest bei den Kunden mit denen wir arbeiten, können wir da nicht sprechen. Auch vor der Zinswende nicht. Wir hatten bereits da einen sehr angespannten Markt, die Grundstückspreise sind explodiert. Um überhaupt was zu machen, musste man schon mit sehr niedrigen Margen rechnen – wenn wir vom Wohnungsbau oder auch Büro ausgingen, war das nicht so, dass man mit 10 oder 20 Prozent kalkuliert hat. „Verwöhnt“ waren Projektentwickler nicht, sie waren nur in einem komplett anderem Marktumfeld unterwegs, das sich quasi über Nacht geändert hat. Gibt es eine Info, welche Projekte konkret von 01/2023 bis 06/2023 begonnen worden sind? Ja. „In Bau“ ist die eine Kategorie und „In Planung“ die andere. Es gibt zu jedem der 23.392 Projekte konkrete Informationen, somit natürlich auch darüber, welche Projekte konkret in diesem Zeitraum in Bau gegangen sind. Sobald quasi die Bodenplatte gelegt ist, rutscht das Projekt also von „In Planung“ in den „In Bau“-Status. In diesem Jahr sind das 2.762 Projekte, die aktuell in Bau sind. Generell sind Projekte in Planung natürlich mit stärkerer Vorsicht zu genießen als diejenigen, die fertiggestellt oder im Bau sind. Aber wir sehen durch unser jahrzehntelanges Research, dass Projektverschiebungen immer üblich waren – aber in der aktuellen Phase sind es schon sehr, sehr viele. Wo gehen die Renditen hin? Im Segment Wohnen waren die Zinsen historisch höher oder auf Niveau der Verzinsung, einen Leverage-Effekt gab es nicht. Stabilisiert sich die Rendite wieder bei 3,5 %? Sehen wir im Büro-Segment die 5 % wieder? Antwort Klaus Keil, IG Real Estate Holding: Heute am 27.7.23 liegt der sichere Zins bei 2,5% (10-jährige Bundesanleihe). Wenn der Risikoaufschlag für Prime Immo bei 1,5 % bis 2 % liegt, dann liegen wir wohl insgesamt bei einer Rendite bei 4-4,5 % im Augenblick. Büro: Wenn die EZB heute die Zinsen wieder erhöht, liegen wir sicherlich auch mal bei 5 % für das 3. und 4. Quartal. Antwort bulwiengesa: Wir werden sicher erst mal weiterhin eine Phase sehen, in der der generelle Bid-Ask-Spread groß ist und das Transaktionsgeschehen sehr schwach ausgeprägt. Allerdings ist zunehmend erkennbar, dass der Kapitaldruck auf der Verkäuferseite aufgrund der hohen Betriebs- und Refinanzierungskosten stetig steigt. Auf der anderen Seite sind sich viele Käufer in ihren Planungen mittlerweile sicher und nicht bereit, zum weiterhin vielerorts alten Preisniveau einzukaufen. Die Renditen haben sich in einigen Assetklassen, wie Einzelhandel, bereits recht deutlich bewegt, in der Logistik und im Wohnen hat das Repricing noch nicht stark stattgefunden. Ein Zurück zu den Renditen vor der letztjährigen Zinswende werden wir über einige Jahre nicht mehr sehen. Hinweis: Weitere Antworten geben wird sicher unsere neue „5 %-Studie 2023 – wo investieren sich noch lohnt“, die in Kürze erscheint (Infos und Anmeldung zur Studienvorstellung). Was sind „übrige Standorte“? Wäre es falsch, vom ländlichen Raum zu sprechen? Da wir uns mittlerweile das Projektentwicklungsgeschehen in ganz Deutschland anschauen, aggregieren wir unter den „übrigen Standorten“ jenes Baugeschehen, welches außerhalb der ABCD-Städte stattfindet. Somit sprechen wir nicht nur über den ländlichen Raum, sondern auch über Klein- und Mittelstädte, die sich vor allem auch in den Ballungszentren großer Städte befinden und somit keine rurale Struktur aufweisen. Wie hoch sind die Baukosten für Wohnen inzwischen? Das unterscheidet sich natürlich regional stark und je nachdem, welcher Gebäudetyp, Energiestandard und Qualitätslevel gebaut werden. Und ob das Bauen im Bestand stattfindet oder komplett im Neubau. In vielen Fällen ist eine Spanne von 4.000 bis 4.500 Euro/qm Wfl. eine realistische Größenordnung. Die Akteure unseres Webinars. Die Aufzeichnung ist auf der Website unter „Publikationen“ zu finden. Erwarten Sie für den in Deutschland dringend erforderlichen Wohnungsbau neue Förderprogramme auf Bundes-/Länderebene? Sofern ja, in welcher Form? Antwort Hilmar von Lojewski, Deutscher Städtetag: Das sehen wir im Städtetag nicht. Die soziale Wohnraumförderung ist auf dem höchsten Niveau seit Dekaden. Kleine Bauträger weichen inzwischen in dieses Segment aus, auch wenn sie keine Erfahrung mit dem Produkt haben. „Normales Bauen“ wird absehbar nicht zusätzlich gefördert. Umbau und Transformation dagegen schon. Antwort Maximilian Zöller, BlueHill Estate Group: Vielen Dank für Ihre Einschätzung! Sieht das die Runde genauso? Herr Söder hat für Bayern ja schon mal durchklingen lassen, dass es ab Herbst 2023 Unterstützung geben soll, um den Wohnungsbau zu stimulieren. Antwort bulwiengesa: Die neue Förderung für energetisches Sanieren und Bauen knüpft staatliche Unterstützung an hohe energetische Standards und ein Qualitätssiegel für nachhaltige Gebäude. Der Bund fördert dabei den Neubau und Ersterwerb von klimafreundlichen Wohn- und Nichtwohngebäuden, die den besonders strengen Energiestandard EH 40 erfüllen. Das bedeutet: Gefördert werden nur Gebäude, die maximal 40 % der Energie vergleichbarer marktüblicher Gebäude benötigen. Das Qualitätssiegel für nachhaltige Gebäude betrachtet zudem die gesamte Energieeffizienz von Gebäuden, angefangen beim Energieverbrauch über
Update Einzelhandel – wie ist die Lage?
Konsumenten wünschen sich Kauferlebnisse, vor allem Läden in Innenstadtlagen müssen sich mehr und mehr zu „Destination Stores“ entwickeln. Auch wenn die Flächennachfrage generell sinkt, sind begehrte Lagen nach wie vor gesucht. Aber selbst Top-Objekte können sich der Transformation hin zu Mixed-Use nicht verschließen. Lage des Einzelhandels in Deutschland Trotz zahlreicher Nachrichten zu Insolvenzen im deutschen Einzelhandel (Görtz, Reno, Galeria, Gerry Weber) hat sich der Einzelhandel im Verlauf des Jahres 2022 robust gezeigt. Insbesondere der stationäre Einzelhandel hat trotz der bekannten Krisen – Corona, Ukraine-Krieg, Inflation, Zinsanstieg – seinen Umsatz gesteigert, während die Pure-Internet-Player Umsatz eingebüßt haben. Der Wunsch der Konsumenten nach einem haptischen Kauferlebnis ist also noch nicht am Ende. Vielmehr gilt die Multi-Optionalität beim Konsumenten: also keine Entscheidung zwischen Online- oder Offline-Einkauf – sondern eher beides, je nachdem, was die jeweilige Lage erfordert. Damit werden sich insbesondere die Läden in Innenstadtlagen mehr und mehr zu „Destination Stores“ entwickeln müssen, die von Kunden weniger zufällig beim Bummeln, sondern gezielt aufgesucht werden. Der Weg in Richtung Erlebnishandel und inszenierte Warenwelten scheint für den innerstädtischen Einzelhandel in den Top-Einkaufsmetropolen vorgezeichnet zu sein. Markt für Handelsimmobilien Diese Entwicklung bleibt nicht ohne Folgen für Handelsimmobilien. Die Nachfrage nach Einzelhandelsflächen nimmt zwangsläufig ab, aber Flächen in begehrten Lagen und Objekte mit attraktiven Nachbarschaften werden im Fokus der Expansionisten bleiben. Denn lebendige Orte, an denen wir zusammenkommen, uns treffen können und gemeinsam Zeit verbringen, werden insbesondere in digitalen Zeiten an Bedeutung gewinnen, in denen ein Gros unserer Freizeit auf Social-Media-Plattformen verbracht wird. Diese Orte („Third Places“) zu kreieren und dort präsent zu sein, bleibt für den stationären Einzelhandel die Herausforderung bei der Standortentscheidung. So werden Highstreet-Objekte und auch Shoppingcenter mit regionaler Ausstrahlung oder lokalem Bezug (Stadtteilzentrum) wichtige Handelsobjekte bleiben. Chancen durch Transformation Trotzdem müssen sich auch diese Handelsimmobilien der sich abzeichnenden verringerten Flächennachfrage stellen. Konzentration von Flächen auf die (Hoch-)Frequenzebene, Integration von Dienstleistungsangeboten, konsumfreien Zonen zum Treffen und Klönen, Freizeit- und Kulturangebote, Gastronomie und Café etc. sowie Wohnen in seinen vielfältigsten Erscheinungsformen in den Obergeschossen markieren den Trend zur Transformation der zuvor monothematischen Handelsimmobilien in Richtung Mixed-Use-Immobilie. Ein großes Thema aktuell sind die Schließungen der Galeria-Warenhäuser: Wurden die Ende der 2000er-Jahre aufgegebenen Warenhäuser erneut durch verschiedene Filialkonzepte als Handelsobjekt weiterhin genutzt, verlangt die jetzt anstehende Transformation eine Hinwendung zu einem Mix verschiedenster Nutzungsbausteine. Handel allein wird diese Umnutzung nicht mehr stemmen können, aber ein wesentlicher Baustein sein zur Schaffung einer vitalen Erdgeschosszone und damit attraktiven Straßenlage. Ansprechpartner: Dr. Joseph Frechen, Bereichsleiter Einzelhandel und Niederlassungsleiter Hamburg bei bulwiengesa, frechen@bulwiengesa.de
Chart des Monats September: Wohn-Projektfläche sinkt weiterhin
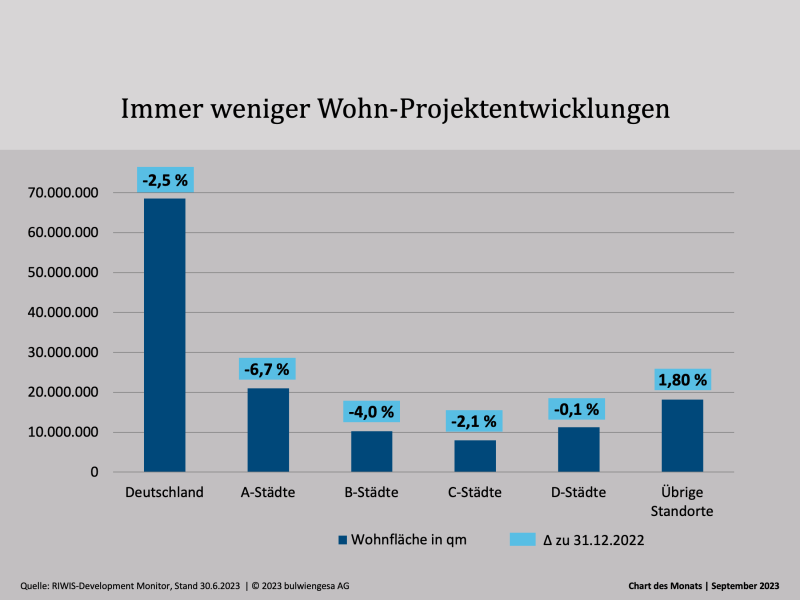
Die Insolvenzen von großen und kleinen Projektentwicklern verdeutlichen die äußerst angespannte Marktsituation. Und die Zahl der geplanten und in Bau befindlichen Wohnprojekte sinkt – am stärksten ausgerechnet in den Metropolen, wo die Wohnungsnot am größten ist. Seit vielen Jahren beobachten wir den Markt für Projektentwicklungen. Für eine aktuelle Analyse wurden seit 2020 fertiggestellte Projekte sowie Vorhaben in Bau und in Planung mit Realisierungshorizont 2027 ab einer Größe von 1.500 qm Wohn- bzw. Mietfläche ausgewertet und die Veränderungen zum 30.6.23 gegenüber 31.12.22 dokumentiert. Auf das Segment Wohnen entfallen mit Abstand die meisten Entwicklungs- und Bauaktivitäten mit einem Anteil von 37 % am gesamten Projektvolumens. Mit 69 Mio. qm Wohnfläche ist Wohnen die bedeutendste Nutzungsart. Das Projektentwicklungsvolumen in Deutschland sinkt insgesamt. Wohnprojektentwicklungen trifft das erheblich. Das Chart des Monats zeigt, dass vor allem A-Städte betroffen sind. Aber: Der Rückgang dort ist kein neues Phänomen, sondern bereits seit einigen Jahren festzustellen. Schon vor Corona und aktueller Krise führten die hohen Grundstückspreise und Baukosten sowie lange Planungs- und Genehmigungsverfahren zu einem Ausweichen auf kleinere Städte oder in das Umland der Metropolen. Zuletzt im Plus lag das Flächenvolumen von Wohnprojektentwicklungen in den A-Städten im Jahr 2019. Aktuell bremsen flächendeckend verschiedene Faktoren den Neubau aus, was auch an den Baustarts deutlich abzulesen ist: 2023 beträgt der Rückgang gegenüber 2021/22 ganze 54 %. Einerseits lassen sich Eigentumswohnungen infolge der höheren Zinsen schwerer vermarkten. Auf der anderen Seite gehen Kosten- und Ertragskalkulationen nicht mehr auf. Im Neubau steigen die Mieten weiter an, aufgrund der Knappheit und höherer Nachfrage von ehemals Kaufwilligen voraussichtlich sogar mit einer höheren Dynamik als prognostiziert. Ohne Beschleunigung und Vereinfachung der Verfahren sowie zumindest temporäre finanzielle Förderung von Wohnungsbau, beispielsweise über die geplante degressive Gebäudeabschreibung, lässt sich das Knappheitsproblem kurzfristig nicht lösen. Weitere Infos unter „Marktblick: Developments“. Ansprechpartner: Felix Embacher, Head of Research & Data Science, embacher@bulwiengesa.de und André Adami, Bereichsleiter Wohnen, adami@bulwiengesa.de
Chart des Monats Oktober: Boom der Randlagen
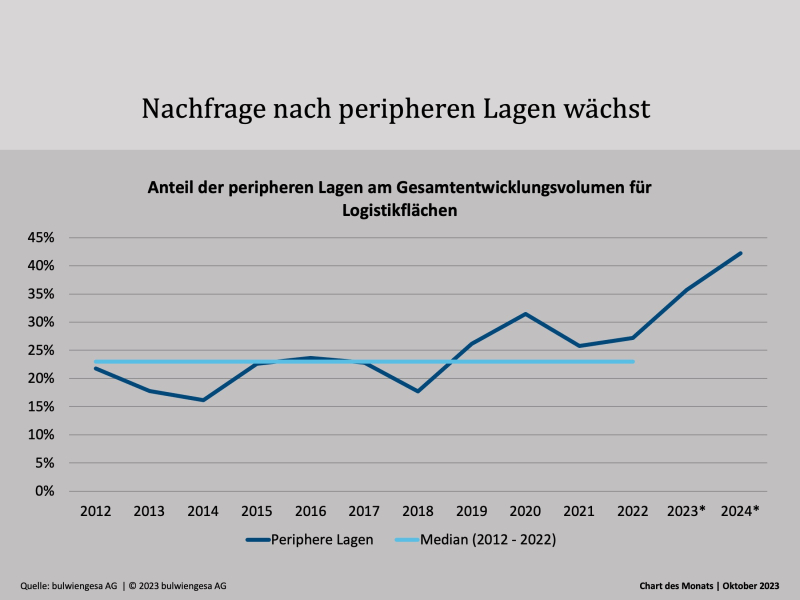
Die gerade publizierte Studie „Logistik und Immobilien 2023“ zeigt: Vormalige Regionen aus der „zweiten Reihe“ sind immer stärker nachgefragt – selbst diejenigen außerhalb der klassischen Logistikregionen. Und der Trend setzt sich fort. Die Befürchtungen vieler Marktakteure scheinen sich nicht zu bewahrheiten. Viele hatten aufgrund gestiegener Finanzierungs-, Bau-, und Energiekosten sowie eines möglichen Nachfragerückgangs, beispielsweise aus dem verarbeitenden Gewerbe, für das Jahr 2023 einen Einbruch der Fertigstellungszahlen befürchtet. Nach aktuellem Stand fällt dieser aber weniger stark aus als von vielen Marktakteuren befürchtet. Auffällig ist, dass auch einige Logistikregionen im Osten der Republik wie Halle/Leipzig, A4 Thüringen und etwa Magdeburg unter den Regionen mit den höchsten Flächenneuzugängen zu finden sind und eine positive Entwicklung nehmen. Hier wird immer häufiger auch spekulativ gebaut. Selbst periphere Lagen außerhalb der etablierten Logistikregionen gewinnen deutlich an Bedeutung. Unlängst fiel in einem Gespräch mit einem Marktakteur der Satz: „Für eine moderne Halle, Photovoltaik auf dem Dach und auch sonst ESG-Konform, bekommen wir im aktuellen Marktumfeld mindestens 6,00–7,00 Euro den Quadratmeter, egal wo die Halle steht“. Zugegeben, der Satz ist sicherlich etwas zugespitzt, zeigt aber einen Trend, der sich auch in den Zahlen deutlich ablesen lässt. Flächenverfügbarkeit und Energieeffizienz bzw. ESG-Konformität sind bisweilen bedeutender als die Nähe zur Metropole oder die Zugehörigkeit zu einer Logistikregion. Gegenüber einem Anteil von 23 %, den peripheren Lagen im Gesamtentwicklungsvolumen im langjährigen Mittel (2012–2022) innehaben, zeigt insbesondere die Pipeline hier einen sehr deutlichen Trend auf. Gleichermaßen zeigt sich diese Verschiebung der Nachfrage auch bei der Betrachtung der Flächenumsätze in den Logistikregionen Deutschlands. Vormalige Regionen der „Second Tier Standorte“ können einen Flächenumsatz auf sich vereinigen, der den mittleren Umsätzen der A-Standorte gleichkommt. Betrachtet man die Pipeline, könnte auch das Jahr 2023 ein hohes Fertigstellungsvolumen erreichen. Allerdings ist aktuell zu beobachten, dass viele Projektentwickler von Logistikimmobilien geplante Projekte aufschieben oder absagen. Die über 6 Mio. qm Neubaufläche, die die RIWIS-Datenbank von bulwiengesa noch vor wenigen Monaten mit Fertigstellungszeitpunkt 2023 auswies, werden mit hoher Wahrscheinlichkeit nicht erreicht werden. Hinweis: Die Studie können Sie hier kostenfrei herunterladen. Ansprechpartner: Felix Werner, Teamleiter, werner@bulwiengesa.de und Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien bei bulwiengesa, sopka@bulwiengesa.de
Seniorenimmobilien – der ideale Standort
Für Seniorenimmobilien gilt ganz besonders: Auf den Standort kommt es an. Die Akzeptanz bei Bewohnern steht und fällt mit der Lage eines Neubaus. Was ist bei der Standortwahl zu beachten? In einem Interview für die Zeitschrift Care Invest (Ausgabe Nr. 19/2023) hat Dr. Heike Piasecki, Bereichsleiterin Wohnimmobilien und Niederlassungsleiterin München bei bulwiengesa, Auskunft gegeben zu Standortkriterien für Projektentwicklungen von Seniorenimmobilien. Hier ein Auszug aus dem Interview, das Darren Klingbeil gemeinsam mit uns und HBB geführt hat. Was muss der ideale Standort für ein Pflegeheim mitbringen? Wir beurteilen einen Mikrostandort immer aus drei Perspektiven: Bewohner, Angehörige und Besucher sowie Mitarbeiter. Für die Bewohnerinnen und Bewohner und auch deren Angehörige ist es wichtig, dass das Umfeld seniorengerecht ist. Das bedeutet: Einbettung in eine möglichst urbane Struktur mit dem fußläufig erreichbaren Angebot von Grünflächen, Infrastruktur und Verkehrsanbindungen im ÖPNV. Es wird auch darauf geachtet, welche Querungshilfen an Straßen, Stichwort abgesenkte Bordsteine oder Ampelanlagen, vorhanden sind. Für die Angehörigen, aber vor allem auch für die Mitarbeitenden ist die Erreichbarkeit mit dem motorisierten Individualverkehr, aber auch mit dem ÖPNV ein wichtiges Standortkriterium. Gibt es Ausschlusskriterien? Lassen Sie mich den Begriff Standort unterteilen: in Mikrostandort, das direkte Umfeld des Projektgrundstückes, und Makrostandort, die Stadt oder der Stadtteil, in dem das Pflegeheim errichtet werden soll. Einem Investor raten wir vom Mikrostandort ab, wenn beispielsweise die Immissionsbelastung dort als sehr hoch eingestuft wird. Das kann durch Lärm, aber auch durch permanente Gerüche der Fall sein. Auch unzureichende Verkehrsanbindung ist ein negatives Kriterium. Ein Makrostandort kann für die Errichtung eines Pflegeheims nicht geeignet sein, wenn sowohl durch die Nachfrageseite, aber auch durch ein sehr hohes Wettbewerbsangebot das Nachfragepotenzial als nicht nachhaltig eingestuft wird. Zu welchem Zeitpunkt in der Wahl eines Standortes steuert bulwiengesa Daten bei? Wir bringen unsere Beratungsleistungen in den meisten Fällen im Rahmen der Ankaufsprüfungen ein. Die Begutachtungen umfassen mehrere Bereiche: In der Analyse des Makrostandortes werden charakteristische Indikatoren der Stadt beurteilt. Dazu gehört die Einwertung der Verkehrssituation, die Infrastruktur, der Arbeitsmarkt sowie das Image. In der Behandlung der Betrachtungsebene Nachfrage werden im definierten Untersuchungsgebiet vor allem soziodemografische Daten wie die Einwohnerentwicklung, die Altersstruktur der Personen über 65 Jahre, die Pflegestatistik oder die Einkommensentwicklung herausgearbeitet. Wichtig ist hierbei, dass immer der Blickwinkel auch auf die Prognose der Werte gerichtet wird, denn es geht ja um langfristige Immobilieninvestments. In der Angebotsbetrachtung beurteilen wir den Wettbewerb: Wie ist er baulich strukturiert? Welche Lagekriterien weist er auf? Wie sind die Kosten- und Auslastungsstrukturen und wer sind die Betreiber? Schließlich werden in der Bedarfsberechnung die Erkenntnisse aus der Nachfrage- und der Angebotsanalyse zusammengeführt und das künftige Nachfragepotenzial für die geplante Einrichtung abgeleitet. In einer aktuellen Analyse prognostiziert bulwiengesa einen Bedarf von 372.000 Plätzen in der vollstationären Pflege bis zum Jahr 2040. Wie kommen Sie auf diese Zahl? Der erhebliche demografiebedingte Bedarf ergibt sich aus der Gegenüberstellung der Prognose der stationär Pflegebedürftigen, der durch den starken Anstieg der künftigen Senioren der Babyboomer-Generation getragen wird und dem Angebot, dem eine Fortschreibung der aktuellen Bautätigkeit in der stationären Pflege unterstellt wird. Zu beachten ist hierbei, dass diese Vorausberechnungen unter Einschränkungen leiden, da die zentralen Bestimmungsfaktoren weitestgehend vereinfachend konstant gehalten wurden. Allein durch definitorische Änderungen des Gesetzgebers kann sich die Zahl der Pflegebedürftigen ändern. Unberücksichtigt bei den gesamten Berechnungen bleibt die Problematik der notwendigen Pflegekräfte, um diese Einrichtungen zu betreiben. Wie schätzen Sie in Anbetracht von explodierenden Kosten, Lieferengpässen und globalen Krisen die Chancen ein, dass diese Bedarfslücke geschlossen werden kann? Negativ. Schon ohne die genannten aktuellen Krisenelemente zeigt die Auswertung der Planungs- und Bautätigkeit der vergangenen zwei bis drei Jahre, dass die Bedarfslücke mit dem vorhandenen Tempo nicht zu schließen ist. Neben den Themen Grundstücksverfügbarkeit und Finanzierung wirken die zunehmenden gesetzlichen Regulatoriken sowie die föderalistischen Strukturen und Gesetzgebungen nicht bauförderlich. Ansprechpartnerin: Dr. Heike Piasecki, Bereisleiterin Wohnen und Niederlassungsleiterin München bei bulwiengesa, piasecki@bulwiengesa.de Hinweis: Unsere RIWIS-Datenbank bietet neue und umfangreiche Daten für Seniorenimmobilien. Sprechen Sie uns auf unsere speziellen Angebote an.