
Deutschland, Frankreich, Niederlande – wo investieren?
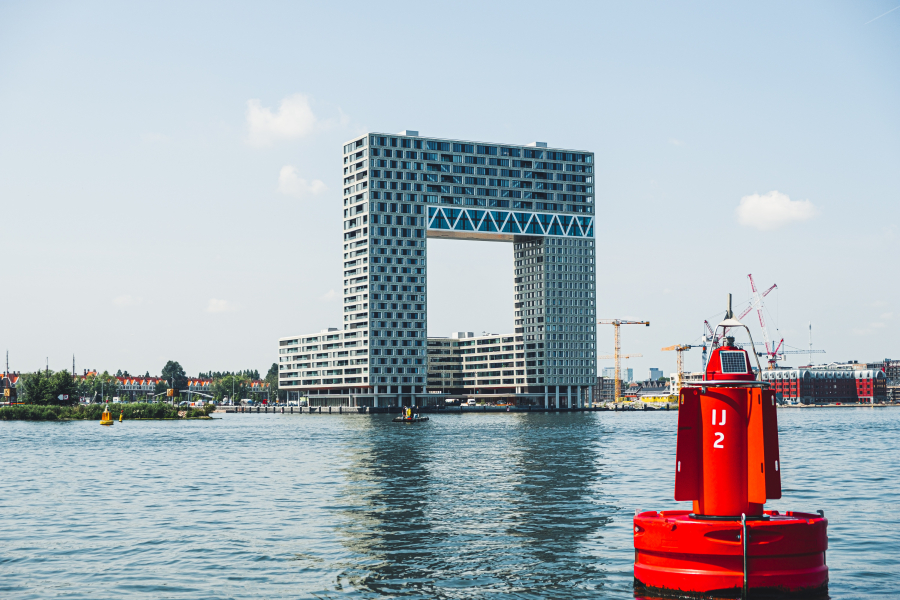
Wo bieten sich noch attraktive Investitionschancen am Büro- und Wohnungsmarkt in Deutschland – und außerhalb? Für die Drei-Länder-Studie, die wir gemeinsam mit Becken und INDUSTRIA herausgegeben haben, haben wir uns auch die großen französischen und niederländischen Märkte angeschaut. Die großen europäischen Immobilienmärkte Deutschland, Frankreich und die Niederlande weisen sicherlich Unterschiede in ihrer Größe, Struktur und den lokalen Rahmenbedingungen auf. Dennoch eint sie, dass ihre größten und wichtigsten Städte Erfolgsmodelle sind und sich in der Vergangenheit immer wieder neu erfunden haben, um die Weichen für die Zukunft zu stellen. Daher stehen diese Städte im Fokus dieser Untersuchung. Für die Studie wurden die großen Wohnungs- und Büromärkte – 22 Wohnungs- und 17 Büromärkte – in den drei genannten Ländern beleuchtet und hinsichtlich ihrer Investmentfähigkeit bewertet. Die Auswahl der Immobilienmärkte erfolgte primär nach Marktgröße und deckt die in den drei Ländern größten Städte und Wohnungsmärkte ab. Amsterdam attraktivster Zielmarkt für Wohninvestments Die großen Wohnungsmärkte in Deutschland, Frankreich und den Niederlanden sind in ihrer Struktur (bspw. Anteil von Mieterhaushalten und Eigentümerstruktur) zwar national geprägt, dennoch haben alle in den letzten Jahren im Kontext des Megatrends Urbanisierung an Bedeutung, Einwohnern und Wirtschaftskraft hinzugewonnen. Dies löst eine entsprechende Wohnraumnachfrage aus; das heißt allerdings noch nicht, dass hier stets ein Investment in die Assetklasse Wohnen empfohlen werden kann. Und das Ergebnis? Amsterdam und München weisen mit recht großem Abstand vor allen anderen Städten die höchste Attraktivität für Wohninvestments auf. Amsterdam überzeugt vor allem durch seine gute Entwicklung bei den Beschäftigtenzahlen, der guten Altersstruktur sowie des hohen Einkommensniveaus und der Einkommensentwicklung. Hinzu kommt, dass die Spitzenrendite für Wohnimmobilien in Amsterdam noch bei 3,0 Prozent liegt und damit im Vergleich zu Paris, Berlin oder München um mehr als 0,5-Prozentpunkte höher. Der wesentliche Unterschied von Amsterdam zu München bei ansonsten sehr ähnlichen Attraktivitätswerten ist das deutlich höhere Renditeniveau in Amsterdam. Auf dem dritten Rang landet Frankfurt/Main, gefolgt von Paris, Utrecht und Berlin. Das untere Ende bilden mit etwas Abstand zu den anderen Städten Hannover und Lille. Da im Rahmen des Rankings jene Wohnungsmärkte Deutschlands, Frankreichs und der Niederlande analysiert wurden, die vergleichsweise positive demografische und wirtschaftliche Rahmendaten aufweisen, bedeutet ein hinterer Platz im Ranking nicht per se, dass Investitionen in diese Märkte gänzlich ungeeignet sind. Auch in niedrig gerankten Städten wie Lille, Hannover oder Nizza ergeben sich bei entsprechender lokaler Marktkenntnis und einem an der Nachfrage orientierten Produkt attraktive Investitionschancen. Berlin und München an der Spitze des Büromarkt-Scorings Die großen Büromärkte von Deutschland, Frankreich und den Niederlanden stehen vor einer ganzen Reihe von Herausforderungen, denn die Pandemie hat gerade für viele Bürobeschäftigte die Arbeitsweise verändert. Eine vollständige Rückkehr ins Büro erscheint für viele unvorstellbar, dadurch passen viele Unternehmen ihre Bürokonzepte an und verändern Volumen und Struktur der Büroflächennachfrage. In Abhängigkeit von der wirtschaftlichen Struktur und den prägenden Branchen der analysierten Städte wirken diese Effekte jedoch unterschiedlich stark. Das Büroflächenangebot wuchs im Jahr 2021 zwarin den meisten Büromärkten noch recht dynamisch, die veränderten Rahmenbedingungen werden jedoch ab 2022/2023 fast überall zu einer spürbaren Reduktion der Neubautätigkeit führen. Insgesamt zeigen sich über alle betrachteten Märkte hinweg zwar einige Trends wie die stark gestiegene Bedeutung von ESG-Kriterien bei Büroinvestments. Die Heterogenität der Büromärkte führt jedoch dazu, dass lokale Marktgegebenheiten keine einheitlichen Antworten für die wesentlichen Herausforderungen des Büromarktes ermöglichen. Und das Ergebnis? Bei den europäischen Büroimmobilienmärkten steht Berlin and der Spitze des Rankings vor München. Es folgen bereits mit einigem Abstand Amsterdam, Hamburg und der Central Business District von Paris. Die besondere Stärke des Berliner Büromarktes liegt in der kräftigen Entwicklung der Bürobeschäftigtenzahl, der prognostizierten Einwohnerentwicklung, dem geringen Leerstandsniveau und der deutlichen Steigerung der Spitzenmiete. Im direkten Vergleich mit München sticht die Bundeshauptstadt die bayerische Landeshauptstadt vor allem aufgrund der schieren Größe ihres Büromarktes aus. Zudem verlief die Beschäftigtenentwicklung in München in den vergangenen Jahren unterdurchschnittlich. Am unteren Ende des Rankings landen die französischen Großstädte Marseille und Lille. Nachhaltigkeitsregularien bieten Chancen für Investoren Parallel zu den wirtschaftlichen Herausforderungen rund um die Energiekrise, gestörte Lieferketten, Zinswende und Rekordinflation steigen die Anforderungen des Kapitalmarktes und des regulatorischen Umfelds, Immobilieninvestitionen ESG-konform zu gestalten. Die neuen ESG-Richtlinien sind Herausforderung und Chance zugleich. So liegt insbesondere in der energetischen Ertüchtigung von Bestandsgebäuden, der Transformation von Immobilien und im Neubau nachhaltiger Projekte großes Investitionspotenzial. In den drei untersuchten Märkten Deutschland, Frankreich und den Niederlanden sind viele Bestrebungen zu sehen, zur Erreichung der Nachhaltigkeitsziele in der EU beizutragen. Die Niederlande sind am weitesten fortgeschritten. Ab 1. Januar 2023 gilt beispielsweise eine energetische Mindestvoraussetzung für Bürogebäude, die bei Nichteinhaltung praktisch eine Nutzungsuntersagung nach sich zieht. Ende 2021 konnten nur 42 Prozent aller Bürogebäude das notwendige Energielabel vorweisen, woraus sich ein enormer Investitionsbedarf ergibt. Fazit Investments in die betrachteten Büro- und Wohnungsmärkte von Deutschland, Frankreich und den Niederlanden sind grundsätzlich empfehlenswert, sofern der Investmentcase lokale Marktkenntnis einbindet, Nachhaltigkeitsanforderungen umfänglich nachkommt, in attraktiver Lage zu leistbaren Konditionen nachfragegerechte Büroflächen oder Wohnraum bereitstellt und realistische Annahmen zu Baukosten-, Finanzierungs- und Transaktionskonditionen einbezieht. Hinweis: Die Studie können Sie auf der Website von Becken oder INDUSTRIA kostenfrei herunterladen. Ansprechpartner: Felix Embacher, Bereichsleiter Research & Data Science bei bulwiengesa, embacher@bulwiengesa.de
Doppelter Sinn: gefördertes Wohnen als Investment
Viele Jahre haben Investoren einen großen Bogen um gefördertes Wohnen bzw. Sozialwohnungen gemacht. Doch inzwischen macht die Zinswende gefördertes Wohnen auch für sie wieder attraktiver, die Transaktionen nehmen zu. Für eine gemeinsame Studie mit INDUSTRIA haben wir gefördertes Wohnen aus Investmentsicht analysiert. Die Schaffung von bezahlbarem Wohnraum ist eine der größten Herausforderungen für die Politik in den 2020er-Jahren. Diese Herausforderung ist aktuell noch wesentlich größer geworden, da der rasche Zinsanstieg und deutlich gestiegene Baukosten zu einem erheblichen Rückgang des Neubaus geführt haben. Gleichzeitig ist die Nachfrage nach bezahlbarem Wohnraum hoch, erst recht durch stark gestiegene Heiz- und Lebenshaltungskosten. Das Ziel der Bundesregierung, jährlich rund 400.000 Wohnungen neu zu bauen, sieht auch 100.000 Sozialwohnungen vor – ein Viertel. Dieses ambitionierte Ziel kann (wenn überhaupt) nicht allein mit den kommunalen Wohnungsbaugesellschaften erreicht werden. Auch privates Kapital ist in großem Umfang notwendig. Viele Investoren, die geförderte Wohnungen kaufen, sind Versicherungen, Pensionskassen und Versorgungswerke, die die Altersvorsorgegelder ihrer Kunden anlegen. Darüber hinaus sind geförderte Wohnungen auch Bestandteil von Spezial- und Wohnungsfonds wie beispielsweise bei der INDUSTRIA. In der Regel sind die Investoren langfristig orientiert und haben oft einen Investitionshorizont von Jahrzehnten. Doch gefördertes Wohnen ist viel mehr als nur ein Investment: Es kann auch ein Beitrag sein zur Lösung eines sozialen Problems: Bezahlbarer Wohnraum ist in Deutschland Mangelware. Allein 2022 zählten 13 Millionen deutsche Haushalte – das entspricht 56 Prozent aller Mieterhaushalte – zur Zielgruppe. Ein weiteres Problem beim geförderten Wohnen ist, dass mehr Wohnungen aus der Förderung herausfallen, als neue geschaffen werden. 2021 wurden rund 21.000 neue geförderte Wohnungen geschaffen, gleichzeitig endeten jedoch für knapp 49.000 Wohnungen die Miet- und Belegungsbindungen. Transaktionen und Pipeline Innerhalb der letzten sechs Jahre haben die Transaktionen im Bereich gefördertes Wohnen stetig zugenommen. Insgesamt wurden zwischen 2006 und dem ersten Halbjahr 2022 358 Transaktionen mit 31.000 Einheiten Wohnungen in Neubau und Bestand gehandelt. Insgesamt kann in den 127 deutschen RIWIS-Städten (A- bis D-Städte) eine Entwicklungspipeline von knapp 86.000 Sozialwohnungen ab Baujahr 2022 definiert werden. Berlin ist mit knapp 20.600 geförderten Wohneinheiten der absolute Spitzenreiter, gefolgtvon München mit ca. 8.200 Wohneinheiten und Hamburg mit etwa 5.300 Mietwohnungen. Vor- und Nachteile eines Investments in geförderte Wohnungen Investitionen in gefördertes Wohnen bieten nicht die höchsten Nettoanfangsrenditen; das Ziel ist ein kalkulierbares, langfristiges und risikoarmes Engagement. Durch die Bindungszeiten von bis zu 40 Jahren sind eine große Wertstabilität sowie ein hohes Sicherheitsniveau gegeben. Die hohe Nachfrage nach bezahlbarem Wohnraum bietet eine überdurchschnittliche Vermietungssicherheit bei geringem Leerstandsrisiko. Die Fluktuationsrate ist deutlich geringer als bei freifinanzierten Wohnungen. Ebenfalls ist das Risiko einer Fehlkalkulation geringer und der Cashflow ist regelmäßiger sowie prognostizierbarer. Ein Nachteil besteht in etwas höheren Instandhaltungskosten der Wohneinheiten, wenn die Qualität der Bauweise und Ausstattung einfacher ist. Unterschiede zwischen geförderten und freifinanzierten Wohnungen sind bei aktuellen Neubauprojekten kaum noch wahrnehmbar. Bei langjähriger Mietdauer ist nach Auszug das Renovierungspotenzial höher. Außerdem kann es aufgrund der teils schwierigeren Mieterstruktur zu höheren Verwaltungsaufwendungen kommen. Motive für den Kauf geförderter Wohneinheiten Investitionen in geförderten Wohnraum erfolgen aus verschiedenen Motiven. Auf der einen Seite stehen der gesellschaftliche Druck sowie politische Regularien. Verbindliche Quoten für sozial geförderten Wohnungsbau in Bauleitplanverfahren sind aufgezwungene Motive für ein Investment. Durch immer mehr Baulandmodelle in den Städten erhöht sich das zur Verfügung stehende Investmentvolumen im geförderten Wohnungsbau, sodass eine Portfoliobeimischung einfacher wird. Die sukzessive Verbesserung der Förderprogramme – bei bislang allerdings arg zersplitterter Förderlandschaft – steigern den Anreiz zur Investition. Bei deutlich höheren Zinsen von aktuell 3-4 % bieten zinsvergünstigte Darlehen, meist das Hauptelement eines Förderprogramms, wieder einen Kostenvorteil. Tilgungszuschüsse, zinsvergünstigte Darlehen und andere nicht rückzahlbare Subventionen fallen deutlich mehr ins Gewicht als noch vor der Zinswende. Infolgedessen kann eine Ausschüttungsrendite von bis zu 4,0 Prozent erreicht werden. Generell sind Ausschüttungsrenditen möglich, die 30 bis 100 Basispunkte über dem frei finanzierten Wohnungsbau liegen. In den vergangenen Jahren sind ökologische, soziale und Governance-Kriterien (ESG) zu einem bedeutenden Faktor von Investmentfonds geworden. Die Bereitstellung von gefördertem Wohnraum wird den sozialen Kriterien zugeordnet. Immobilien sollen demnach stärker den Nachhaltigkeitszielen sowie der gesellschaftlichen Verantwortung nachkommen; auch Imagepflege ist ein nicht zu unterschätzender Aspekt. Ein weiteres Motiv für ein Investment in geförderten Wohnraum ist die Risikodiversifizierung sowie Cashflow-Stabilisierung eines Portfolios. Zusammenfassend sind der höhere Stellenwert von Nachhaltigkeitskriterien, defensivere Investmentstrategien und Ausschüttungsrenditen, die aufgrund der Zinswende im geförderten Wohnungsbau auch deutlich über jenen im freifinanzierten Wohnen liegen können, wichtige Motive von privaten Käufern geförderter Wohnungen. Fazit: Ideen sind da, aber Politik muss handeln Bei Wohnprojekten mit öffentlich geförderten Mietwohnungen ist mit einer deutlich niedrigeren Nettorendite zu rechnen als bei freifinanzierten Wohnungen. Dem Schwund an Sozialwohnungen entgegenzusteuern, kann angesichts des hohen Bedarfs an Neubauaktivitäten nur als Gemeinschaftsaufgabe von Bund, Ländern, Kommunen und privaten Investoren wahrgenommen werden. Öffentliche Förderdarlehen, auch Tilgungszuschüsse und/oder ausgezahlte Einmalsubventionen bieten gerade in Hochzinsphasen eine wirkungsvolle Grundlage für attraktive Immobilieninvestments. Hierzu ist es jedoch erforderlich, die Förderlandschaft für Bauherren bzw. Ersterwerber länderübergreifend zu vereinfachen sowie den Zugang zu den Fördermitteln zu erleichtern. Die gezielte Förderung von Bestandsobjekten, beispielsweise mit auslaufender Mietpreisbindung oder auch durch Nutzungsänderungen, kann einen wichtigen Beitrag zur Angebotsausweitung sozialer Mietwohnungen führen. Die Fördersätze sollten sich am Grundstückspreisniveau orientieren. Zudem sollte eine Nachfragekomponente eingearbeitet werden, sodass eher in nachgefragten Städten statt in strukturschwachen ländlichen Regionen gebaut wird. Gleichzeitig bietet ein Paradigmenwechsel von der Objekt- zur Subjektförderung eine Lösung, um Wohnen für einkommensschwache Haushalte vor allem in den Großstädten wieder bezahlbar zu machen. Hierzu ist das Instrument des Wohngelds deutlich auszubauen. Nicht zuletzt ist eine konsequente Anwendung von Fehlbelegungsabgaben empfehlenswert, um die vielen fehlbelegten Wohnungen wirklich bedürftigen Mietern zur Verfügung stellen zu können. Zusammenfassend sind aus unserer Sicht sowohl in der Objekt-, als auch in der Subjektförderung erhebliche Optimierungspotenziale vorhanden. Diese sollten bei den aktuell sehr schwierigen Investitionsbedingungen für Neubauten dringend angegangen werden, damit der derzeitige Bestand von ca. 1,1 Millionen geförderten Wohnungen nicht noch weiter abschmilzt. Downloads Studie Gefördertes Wohnen als Investment Ansprechpartnerin: Sabine Hirtreiter, Senior Consultant im Bereich Wohnen bei bulwiengesa, hirtreiter@bulwiengesa.de
Seniorenimmobilien – jährlich fehlen 26.000 Einheiten
Wer schon in der Situation war, schnell einen Angehörigen unterbringen zu müssen, weiß um die dramatische Knappheit von Plätzen. Bis 2040 werden über 26.000 neue Einheiten im Servicewohnen benötigt – zusätzlich, pro Jahr. Zweifellos braucht es mehr Kapazitäten – aber an den richtigen Orten. Einen wohnortnahen vollstationären Pflegeplatz oder eine Wohnung im Servicewohnen für Senioren in der gewünschten Einrichtung zu bekommen, ist für Senioren üblicherweise nur über – meist sehr lange – Warteliste möglich. Senioren und ihre Angehörigen sind also auf der Suche: nach einer kurzfristigen Lösung im Akutfall, oder nach einer Wunschlösung, die die Bedürfnisse aktiver, unabhängiger Senioren nach einer barrierefreien Wohnung mit Sozialleben erfüllt. Wenn in der kommenden Dekade die Generation der Baby-Boomer in das Rentenalter eintritt, steigt der Bedarf an einem ausdifferenzierten Versorgungs- und Wohnangebot enorm an. Bis 2040 sind allein demografiebedingt zusätzliche 20.700 Pflegeplätze bzw. 26.100 Wohneinheiten im Servicewohnen pro Jahr erforderlich. Seit 2019 wurden im Schnitt pro Jahr indes nur rund 7.500 Pflegeplätze in 90 Pflegeeinrichtungen sowie 4.000 Wohneinheiten im Servicewohnen in etwa 200 Wohnanlagen fertiggestellt. Diese Lücke von etwa 13.000 Pflegeplätzen und ca. 22.000 Servicewohnungen pro Jahr zu füllen, erscheint angesichts der aktuellen Zäsur in der Neubauaktivität nicht realisierbar. Einkommensstarke Regionen im Fokus – doch wer baut auf dem Land? Zumal die Angebotsschaffung regional stark selektiv erfolgt: Neue Einrichtungen entstehen nicht unbedingt dort, wo der Bedarf am höchsten ist, sondern dort, wo bauen schlichtweg noch rentabel ist. Agglomerationsräume und einkommensstarke Regionen stehen im Fokus der Projektentwicklungen. Gerade ländliche Gebiete mit einem hohen Anteil an Senioren bleiben dabei „weiße Flecken“ auf der Landkarte, was früher oder später zu einer bedenklichen Versorgungslücke in peripheren Räumen führen wird. Die Kapazitäten im Neubau müssen in allen Segmenten massiv ausgeweitet werden, damit Pflege und Wohnen für Senioren nicht zu einem Exklusivprodukt wird und die gesamtgesellschaftliche Verantwortung für „unsere Alten“ nicht ad absurdum geführt wird. Doch wer bringt die Objekte auf den Markt? Wer sind die Bauherren und wie sind diese bspw. nach ihrer Exitstrategie zu kategorisieren? Wer steht auf der Investorenseite? Nur jedes zweite neue Objekt geht in den Vertrieb Im Rahmen einer Studie für die Carestone Group GmbH im Juni 2022 hat bulwiengesa den Anbietermarkt im Neubau von stationären Pflegeeinrichtungen sowie Servicewohnen für Senioren ausgewertet und analysiert. Insgesamt wurden rund 1.300 Einrichtungen mit Baujahr 2019 bis 2022 der bulwiengesa-RIWIS-Datenbank verifiziert und ausgewertet und hinsichtlich der Vertriebs- und Investmentstrategie der Projektentwickler und Investoren kategorisiert. Zum einen wurden die Initiatoren der Projekte unter „Bauherren“ zusammengefasst. Diese gliedern sich in klassische Projektentwickler mit einem avisierten Exit (Trading Development) sowie Bestandshalter als Investor oder auch als Betreibergesellschaft (Investor Development). Zum anderen gibt es die Gruppe der Investoren oder Kapitalanleger, die die Immobilien in ihren Bestand nehmen bzw. halten. Hier wurde unterschieden nach Institutionellen Investoren, Betreibergesellschaften, Privatanlegern (WEG), kommunalen Wohnungsunternehmen und Genossenschaften. Sowohl bei Neubauprojekten in der stationären Pflege wie auch im Servicewohnen für Senioren geht nur jedes zweite seit 2019 fertiggestellte bzw. in Bau befindliche Objekt in den Vertrieb. Auf der Käuferseite stehen Institutionelle Investoren (22 %), aber auch Privatinvestoren (27%). Lange galt die Aufteilung von Pflegeeinrichtungen in Teileigentumseinheiten und deren Einzelvertrieb als Nischenprodukt. Mit einem Marktanteil von 27 % aller Neubauobjekte seit 2019 ist hier jedoch ein marktrelevantes Investmentprodukt erwachsen. Bestandshalter und hier insbesondere auch Betreibergesellschaften wirken aktiv auf die Angebotsschaffung bei Seniorenimmobilien ein. Rund 20 % der stationären Pflegeeinrichtungen werden durch Betreibergesellschaften wie beispielsweise der Evangelischen Heimstiftung GmbH oder Korian Deutschland AG realisiert, die die Immobilien zunächst im eigenen Bestand halten. Als Käufergruppe treten Betreibergesellschaften nur vereinzelt auf. Darüber hinaus zählen zu den Bestandshaltern nicht nur Investorengesellschaften, sondern ebenfalls Genossenschaften und kommunale Wohnungsunternehmen. Fazit Der geringe Marktanteil von kommunalen Wohnungsunternehmen sowie Genossenschaften an den Neubauaktivitäten zeigt: Der Markt braucht dringend privates Kapital, um Angebotskapazitäten auszuweiten. Inländische wie ausländische Investoren stehen in den Startlöchern, um Objekte zu erwerben, weichen aufgrund des Angebotsmangels an Neubauprojekten auf dem Investmentmarkt jedoch auf Bestandsobjekte aus. Vor allem aber müssen auch Seniorinnen und Senioren häufig ausweichen: Wenn sie es sich gesundheitlich nicht leisten können, auf die „Wunschlösung“ zu warten, bleibt ihnen nur der Umzug in eine Einrichtung, die gerade Kapazitäten frei hat – gleich, ob dies einen Wohnortwechsel oder auch den ungewollten Einzug in ein Doppelzimmer bedeutet. Hinweis: Der Text erschien zunächst in leicht geänderter Fassung in CARE INVEST 6-2023 Ansprechpartnerin: Sabine Hirtreiter, Senior Consultant bei bulwiengesa, hirtreiter@bulwiengesa.de
Keine Preiswende
Steigende Mieten, unsanierte Eigentumswohnungen, träge Grundstückspreise und Omas Geld: Für ein Interview mit dem Handelsblatt hat Sven Carstensen die Preisentwicklungen am deutschen Immobilienmarkt analysiert. Hier die Zusammenfassung. Auch wenn seit letztem Sommer die Kaufpreise am deutschen Immobilienmarkt sinken – eine Wende mit wieder steigenden Preisen erwarten wir nicht. Wir sehen derzeit lediglich eine gewisse Stabilisierung, weil Käufer davon ausgehen, dass der Großteil der Zinssteigerungen bereits hinter uns liegt. Allerdings wirken sich die aktuellen Krisen unterschiedlich auf die einzelnen Segmente aus. So sinken am Gewerbeimmobilienmarkt die Preise teilweise um 20 bis 25 Prozent. Bei Eigentumswohnungen sorgt die Knappheit dagegen dafür, dass dieser Effekt weitgehend ausbleibt. Die Preise werden im Neubau nicht billiger werden. Lediglich ein paar laufende Bauprojekte könnten in Schieflage geraten. Im Wohnungsbestand hängt der Preis zunehmend vom energetischen Zustand und der Lage der Gebäude ab. Die Investoren ziehen vom Angebotspreis ab, was sie die Sanierung der Häuser kosten wird – und diese Summen fallen immer höher aus. Grundsätzlich gilt für Käufer: Derzeit ist eigene Liquidität Trumpf. Und wer die hat, ist in einer guten Verhandlungsposition. Wenn jemand mit Omas Geld unterwegs ist und kaum Fremdkapital aufnehmen muss, kann man die eine oder andere Gelegenheit finden. Einige Bauträger und Projektentwickler werden sicher unter Druck geraten und deshalb Preise akzeptieren, die sie sonst nicht akzeptieren würden. Im Bestand muss zunehmend auf das Thema Nachhaltigkeit geachtet werden, aber auch da dürfte es attraktive Möglichkeiten geben. Denn wer jetzt verkauft, der hat den Druck, verkaufen zu müssen. Auf dem Grundstücksmarkt steht möglicherweise eine Bewegung der Preise nach unten noch aus, da dieser Markt etwas träge reagiert. Bei der Betrachtung der Wohnungsmieten muss unterschieden werden nach Neubau, der wenig reguliert ist, und nach Bestandsmarkt, der hohen Auflagen unterliegt. Im Bestand werden die Mieten wegen der Regularien nicht so stark steigen; allerdings klettern die Umlagen für energetische Modernisierungen deutlich, da bis 2045 in Sachen Klimaneutralität noch viel passieren muss. Für Neubaumieter sind diese Umlagen kein Thema. Wir erwarten dennoch, dass die Mieten für Neubauwohnungen sehr kräftig steigen. Trotzdem sind aktuell die Preisschwellen oftmals noch nicht erreicht, bei der sich für die meisten Bauträger der Start eines Neubaus für den Mietermarkt wieder lohnt. Unter dem Strich wird es für die Mieter in Deutschland in den nächsten Jahren also deutlich teurer. Darin liegt gesellschaftlicher Sprengstoff. Denn die Lage am Wohnungsmarkt wird sich in den nächsten Jahren weiter zuspitzen. Die Preisspirale für Mieter dreht sich weiter nach oben. Auch der – sinnvolle – Ansatz, Bestandsmieter in großen Wohnungen zum Umzug in kleinere Wohnungen zu motivieren und dadurch für mehr Durchlässigkeit innerhalb des Wohnungsmarktes zu sorgen, wird kaum nennenswerte Entlastung bringen. Die menschliche Komponente ist nicht zu unterschätzen. Dennoch sollte es bei der Bekämpfung der Wohnungsnot keine Denkverbote geben. So gibt es beispielsweise noch Potenzial bei Aufstockungen von Gebäuden und Nachverdichtung, wir müssen die Auflagen für den Neubau überprüfen, mehr seriell bauen sowie das Ausweisen von Bauland sowie die Zeiträume zur Bewilligung von Baugenehmigungen beschleunigen und digitalisieren. Aber die Grundstückspreise gepaart mit den hohen Finanzierungskosten sind so hoch, dass das Bauen bezahlbarer Wohnungen für den freien Markt derzeit kaum attraktiv ist. Vielleicht sollten wir auch – zeitlich begrenzt – über mehr staatliche Förderung nachdenken, denn es ist eine Krux: Wir bekommen sehr viele Bauprojekte auf den Tisch, und die rechnen sich jetzt einfach nicht. Die Bauindustrie ist nicht so durchdigitalisiert, wie sie gerne wäre. Gleichzeitig sind die Auflagen enorm hoch und steigen noch, und Deutschland braucht schnell neue Wohnungen. Wir werden also irgendwo Kompromisse machen müssen. Wer jetzt investieren will, muss genau hinschauen. Nicht richtig wäre es, generell vom Kauf alter Bestandsgebäude abzusehen. Auch nicht im Wohnsegment. Allerdings macht Neubau oder sehr gut sanierter Bestand Sinn, wenn man wenig Probleme haben will. In der Regel ist die bauliche Qualität gut, die Gebäude sind meist nachhaltiger und die Mieten weniger reguliert. Zudem gelten hier noch Gewährleistungen. Von unsanierten Eigentumswohnungen in Mehrfamilienhäusern ist eher abzuraten. Es sei denn, Sie können sich darauf verlassen, dass sich auch Ihre Nachbarn eine Sanierung leisten können. Hinweis: Der Text ist eine leicht geänderte und gekürzte Fassung des Interviews von Carsten Herz und Julian Trauthig, das am 14. April 2023 im Handelsblatt erschien. Ansprechpartner: Sven Carstensen, Vorstand bei bulwiengesa, carstensen@bulwiengesa.de
Wie wirkt sich ESG auf die Finanzierbarkeit von Wohnbeständen aus?

Die aktuellen Rahmenbedingungen sind für Finanzierer weiterhin schwierig. Das sagen die befragten Experten des BF.Quartalsbarometer, auch wenn die Bodenbildung nun erreicht scheint. Zu der obigen Frage haben sie unterschiedliche Meinungen. Die Auswirkungen von ESG (Environmental, Social, Governance) auf die Finanzierbarkeit von Wohnungsbeständen in der Zukunft sind vielfältig und werden von unseren Experten unterschiedlich wahrgenommen. Einige sind der Meinung, dass sich diese Auswirkungen kaum bemerkbar machen werden. Jedoch wird ESG als ein starkes Selektionskriterium betrachtet, das bei der Finanzierung von Beständen eine Rolle spielen wird. Einige Experten geben an, dass höhere Bewirtschaftungskosten berücksichtigt werden müssen, was sich negativ auf die Finanzierungen auswirken könnte. Dennoch wird an der Integration von ESG-Kriterien gearbeitet, was darauf hindeutet, dass sich die Situation in Zukunft ändern könnte. Die Ermittlung des Beleihungswertes spielt bereits jetzt eine Rolle bei der Finanzierung und hat Auswirkungen auf die Finanzierbarkeit von Wohnungsbeständen. Kritische Überprüfungen der energetischen Kriterien sind bereits Teil der Kreditentscheidung und die Einhaltung der ESG-Kriterien wird zukünftig eine signifikante Rolle bei der Finanzierbarkeit spielen. Die Energieeffizienz eines Gebäudes wird als besonders wichtiger Faktor angesehen. Gebäude mit schlechter Energieeffizienz werden voraussichtlich an Wert verlieren und die Finanzierungsmöglichkeiten beeinträchtigen. Es wird jedoch auch darauf hingewiesen, dass ESG einen positiven Einfluss auf den Verkehrswert und die Finanzierbarkeit haben kann. Ineffiziente Gebäude der Kategorie „F-H“ könnten vom Finanzierungsprozess ausgeschlossen werden. Einige Experten sehen bereits eine zunehmende Abhängigkeit von ESG-Kriterien, insbesondere im Hinblick auf die Energieeffizienz von Gebäuden. Es wird erwartet, dass die Einhaltung der ESG-Kriterien zukünftig einen erheblichen Einfluss auf die Verfügbarkeit von Fremdkapital haben wird. Einige Finanzinstitute beabsichtigen, die strategische Ausrichtung der Eigentümer und die energetische Sanierung von Objekten kritisch zu überprüfen und diese Erkenntnisse in ihr Rating und ihre Kreditentscheidungen einfließen zu lassen. Ein Experte betont bereits jetzt die Bedeutung von sozialem Handeln und erwartet keine wesentlichen Veränderungen in ihrer Ausrichtung. Es wird prognostiziert, dass die Finanzierung ohne Berücksichtigung von ESG-Kriterien zukünftig deutlich erschwert wird. Aktuell ist das Thema jedoch noch nicht bei allen Kunden präsent und hat noch keine relevante Bedeutung. Insgesamt ist festzuhalten, dass die Auswirkungen von ESG auf die Finanzierbarkeit von Wohnungsbeständen zunehmend Beachtung finden und voraussichtlich in Zukunft eine entscheidende Rolle spielen werden. Über das BF.Quartalsbarometer Die Unsicherheiten der Finanzmärkte und die regulatorischen Änderungen haben in den vergangenen Jahren eine deutlich veränderte Kreditvergabepolitik bei der gewerblichen Immobilienfinanzierung mit sich gebracht. Damit hat das Thema Kreditvergabe auch in der Immobilienwirtschaft, den Medien sowie der Politik stark an Bedeutung hinzugewonnen. Um die notwendige Transparenz und eine optimale fachliche Plattform zu schaffen, wird im Rahmen des BF.Quartalsbarometers die aktuelle Stimmung am Markt für gewerbliche Immobilienfinanzierungen durch die Einschätzungen und Meinungen von Experten der Kreditgeberseite für den Finanzierungsspezialist BF.direkt von bulwiengesa ermittelt. Hierbei wird die Meinung ausgewählter Experten der Kreditgeberseite berücksichtigt, um so das spezifische Klima in der Kreditvergabepolitik darzustellen. Hinweis: Hier lesen Sie den aktuellen Quartalsbericht. Ansprechpartner: Felix Oedekoven, Consultant bei bulwiengesa, oedekoven@bulwiengesa.de
Gut erholt
Das deutsche Hotelmarktvolumen erreicht Vor-Corona-Niveau. Der Wert investmentrelevanter Hotels in Deutschland, den wir erneut mit Union Investment ermittelt haben, liegt bei 61,6 Milliarden Euro. Das liegt vor allem an gestiegener Auslastung und höheren Zimmerpreisen. Das Marktvolumen investmentrelevanter Hotels erreicht Vorkrisenniveau. Zum Ende des Jahres 2022 erreichen deutsche Hotels mit institutioneller Qualität ein Marktvolumen von rund 61,6 Milliarden Euro. Damit liegt der von Union Investment und bulwiengesa ermittelte Wert rund zehn Prozent über dem Vorjahreswert. Dabei profitiert die Stadthotellerie von der anziehenden Nachfrage nach Veranstaltungen, die Ferienhotellerie durch Angebotszuwachs. Die Steigerung des Marktvolumens in der Nach-Corona-Zeit resultiert vor allem aus der wirtschaftlichen Erholung der Bestandsbetriebe, die 2022 sowohl ihre Auslastung, als auch ihre Zimmerpreise deutlich steigern konnten. So ist über die ersten zehn Monate des Jahres 2022 der durchschnittliche Zimmerpreis in der deutschen Kettenhotellerie erstmalig auf über 100 Euro gestiegen, womit er knapp acht Prozent höher als 2019 war und einen Großteil der inflationsbedingt notwendig gewordenen Anpassungen widerspiegelt. Die Erholung spürt auch die Tagungs- und Kongresshotellerie, die seit dem zweiten Quartal 2022 von einer sukzessiv steigenden Nachfrage profitiert. Laut Meeting- und Eventbarometer fanden 2022 fast 50 Prozent mehr Veranstaltungen als im Vorjahr statt. Laut Development Monitor sinkt Bauvolumen Weniger als in den Vorjahren schlug der Bau neuer Hotels im aktuellen Marktvolumen zu Buche. Das Projektentwicklungsvolumen im Hotelbau sinkt, das zeigt unser Development Monitor. In den kommenden Jahren ist mit weit weniger neuen Hotels zu rechnen, was den Regenerationsprozess der Bestandsbetriebe beschleunigt. Zudem registrieren wir eine weitere Verlagerung der Bauaktivitäten raus aus den Großstädten und rein in zugkräftige Ferienregionen. So wird die Resort-Hotellerie in zunehmendem Maße investmentrelevant, was ebenfalls zur Steigerung des Marktvolumens beiträgt. Mit der räumlichen Ausbreitung der Markenhotellerie wächst der investmentrelevante Hotelbestand erstmalig auf über 400.000 Hotelzimmer und Serviced-Apartments (entspricht rund 50 Prozent des Gesamtangebots), von denen sich mittlerweile rund ein Viertel außerhalb deutscher Groß- und Mittelstädte befinden. In manch deutscher Kleinstadt lagen die touristischen Übernachtungszahlen bereits über den Werten aus 2019, was der dortigen Hotellerie teilweise zu hohen Erträgen verhalf. Zudem kann dort oftmals kostengünstiger als in den zentralen Lagen der Großstädte gebaut werden – in Zeiten steigender Baukosten und hoher Zinsen ein großer Vorteil. Entsprechend ergab die Auswertung des Marktvolumens nach regionalen Merkmalen erneut überproportionale Wertzuwächse in Städten mit unter 500.000 Einwohnern. Für 2023 rechnen Union Investment und bulwiengesa bereits mit höheren Durchschnittswerten als vor Corona. Dafür sprechen die bundesweit steigenden Tourismuszahlen sowie die sinkende Neubautätigkeit im Hotelsegment, die eine weitere Performanceverbesserung der Hotellerie nach sich ziehen. Hinweis: Die ausführliche Pressemeldung und Infos zum Marktwertmodell finden Sie auf der Website von Union Investment. Ansprechpartner: Dierk Freitag, Bereichsleiter Hotel- und Freizeitimmobilien, freitag@bulwiengesa.de
Halbe Rente
Im Auftrag von CERES haben wir die Kurzstudie „Mietkostenbelastung der Senioren in deutschen Städten“ erstellt. Bei der Gegenüberstellung von Mietkosten und Haushaltseinkommen zeigt sich: Für Servicewohnen bringen alleinstehende Senioren knapp 50 % ihrer Rente auf. Das Nachfragepotenzial ist riesig. Für die Studie haben wir 866 Wohnanlagen mit Servicewohnen im 2- bis 4-Sterne-Segment nach gif e.V. in westdeutschen A- bis D-Städten ausgewertet; in den alten Bundesländern sind etwa die Hälfte der bundesweit 7.800 Servicewohnanlagen mit etwa 350.000 Einheiten zu finden. Hierfür haben wir Angebotsmieten aus 2022 im kleinteiligen „klassischen“ Wohnen sowie Kaltmieten im Servicewohnen in Relation zum verfügbaren Einkommen der Seniorenhaushalte gesetzt. Was manchen erstaunen mag: Die aktuelle Senioren-Generation ist überdurchschnittlich kaufkraftstark. So lag die Kaufkraft der zwischen 65- und 74-Jährigen 2020 im bundesweiten Durchschnitt bei monatlich rund 2.303 Euro pro Kopf; zwischen den Geschlechtern gibt es allerdings ein erhebliches Ungleichgewicht. Generell, so ein erstes Fazit vorweg, ist die Mietbelastung für Senioren im Servicewohnen zumindest aktuell auf einem überraschend moderaten Niveau. Aber die zentrale gesellschaftliche Herausforderung ist es, ein bedürfnisorientiertes und bezahlbares Angebot für alle Einkommensgruppen zu schaffen. Mieten für Servicewohnen und „klassisches“ Wohnen im Vergleich Die Kaltmieten im Servicewohnen für Senioren liegen in der Regel über den ortsüblichen Vergleichsmieten. Als Faustformel wird hier ein Aufschlag zwischen 10 % und 30 % je nach Betreiberkonzeption und Ausstattungsstandards angenommen. Die Gegenüberstellung der analysierten Durchschnittsmieten für Servicewohnen in den alten Bundesländern und den Angebotsmieten für das klassische Mietwohnen zeigen bei der Preisgestaltung im Servicewohnen jedoch teilweise erhebliche Abweichungen von dieser „Faustformel“. In den A-Städten ist im Schnitt der Aufschlag mit „nur“ 7,7 % auf die Vergleichsmiete relativ gering, wobei sich innerhalb der A-Städte ein sehr heterogenes Bild zeichnet. In Berlin und Stuttgart lagen die Mieten im Servicewohnen im Durchschnitt sogar unterhalb der örtlichen Vergleichsmiete. In Köln und München hingegen sind durchschnittlich 18 % bzw. 21 % Aufschlag hinzuzurechnen. Dennoch liegen hier die Mehrkosten in der durchschnittlichen Kaltmiete im Servicewohnen deutlich hinter jenen der B- bis D-Städte. Insbesondere in den D-Städten ist ein Aufschlag von ca. 53 % auf die durchschnittliche Vergleichsmiete weit über der „Benchmark“ von 10 % und 30 %. Die Ergebnisse zeigen, dass die Mietkostengestaltung im Servicewohnen überaus intransparent ist. Hier wird nicht nur die reine Nettokaltmiete für die Wohnfläche gem. Wohnflächenverordnung angesetzt, sondern weitere Kostenkomponenten einbezogen. Viele Vermieter oder Betreiber orientieren sich bei der Mietpreisgestaltung mehr an produktüblichen Mieten als am örtlichen Mietkostenniveau. Mietkostenbelastung von Seniorenhaushalten Ausgehend von vorangegangenen Analysen durchschnittlicher Vergleichsmieten im klassischen Wohnungssegment bzw. durchschnittlicher Mieten im Servicewohnen in den RIWIS- Städten der alten Bundesländer kann die Mietbelastung von Seniorenhaushalten abgeleitet werden. Im Ergebnis ergibt sich in den A- bis D-Städten eine Mietkostenbelastung im klassischen Wohnen von ca. 21 % bis 28 %, wobei die Mietkostenbelastungsquote in den A-Städten erwartungsgemäß am höchsten ist. Im Servicewohnen kann eine weitestgehend homogene Mietkostenbelastung über alle Städtekategorien hinweg beobachtet werden. Diese liegt teilweise deutlich höher als im klassischen Mietwohnen, sodass Seniorenhaushalte in den B- bis D-Städten rund 27 % bzw. in A-Städten knapp 29 % des verfügbaren Einkommens für die Miete aufwenden müssen. Aber: Die tatsächlichen Wohnkosten im Servicewohnen für Senioren umfassen zusätzlich die obligatorische Servicepauschale, die betreiberabhängig deutschlandweit zwischen 80 und 400 Euro für eine Person liegt. Die tatsächliche Wohnkostenbelastung im Servicewohnen bewegt sich bei einem Ein-Personen-Haushalt mit einem marktüblichen Ansatz von monatlich 180,00 Euro Servicepauschale also bei 48 % (B-Städte) bis 51 % (A-Städte). Grundlegende Erkenntnisse Einkommensstarke Generation an Senioren mit überdurchschnittlicher Kaufkraft Das durchschnittliche verfügbare Einkommen der Senioren lag 2020 deutschlandweit rund 19 % über jenem aller Alterskohorten. Mit Eintritt der Generation der Baby-Boomer in das Rentenalter ist mit einem weiteren Anstieg des Kaufkraftpotenzials der Senioren zu rechnen. Insbesondere A-Städte bündeln Senioren mit weit überdurchschnittlichem Kaufkraftpotenzial. Kaufkraft der Senioren stark abhängig von Familienstatus und Geschlecht Das Geschlecht, die individuelle Lebenssituation und die Biografie der Senioren bzw. Seniorinnen haben erheblichen Einfluss auf das verfügbare Einkommen im Alter. Rund 18 % der Ehepaare im Rentenalter verfügen über ein monatliches Einkommen von 4.000 Euro und mehr, während es bei alleinstehenden Frauen nur 1 % sind. Dafür muss fast jede zweite alleinstehende Frau über 65 Jahren mit einem monatlichen Einkommen von unter 1.500 Euro auskommen. Homogenes Mietkostenniveau im Servicewohnen in den Städten Unabhängig von einem großen Preisgefälle in den Mietpreisen zwischen A- und B- bis D-Städten gleicht sich das Mietkostenniveau im Servicewohnen über alle Städtekategorien hinweg weitestgehend an. Die durchschnittlichen Kaltmieten im Servicewohnen in den RIWIS-Städten der alten Bundesländer liegen je nach Produkt zwischen 12,80 und 15,60 Euro/qm. Preisgestaltung im Servicewohnen orientiert sich an produktüblicher Miete Die Preisgestaltung der Kaltmieten im Servicewohnen ist höchst intransparent und ergibt sich aus diversen Preiskomponenten. Die durchschnittlichen Kaltmieten im Servicewohnen weichen teilweise erheblich von der marktüblichen Faustformel „Aufschlag von 10 – 30 % auf die Vergleichsmiete“ ab, sodass eher eine produktspezifische Miete unabhängig des tatsächlichen Mietniveaus angesetzt wird. Wohnkostenbelastung im Servicewohnen für alleinstehende Senioren bei knapp 50 % Der produktspezifische Aufschlag auf die Kaltmiete im Servicewohnen plus der monatliche obligatorische Beitrag der Servicepauschale machen die Wohnung im Servicewohnen deutlich teurer als im klassischen Mietwohnen. Bei alleinstehenden Senioren nehmen die Wohnkosten in den RIWIS-Städten der alten Bundesländer rund 50 % des monatlich verfügbaren Einkommens in Anspruch. „Nachfragegerecht“ heißt: eine differenzierte und bezahlbare Produktpalette mit einer breiten Zielgruppenansprache Das Nachfragepotenzial nach seniorengerechtem Wohnraum ist nahezu unausschöpflich, sodass der Markt ein flächendeckendes Angebot in allen Produktqualitäten, Wohnungsgrößen und Betreiberkonzepten abruft. Die zentrale gesellschaftliche Herausforderung muss es sein, hier ein bedürfnisorientiertes und bezahlbares Angebot für alle Einkommensgruppen zu schaffen. Downloads Kurzstudie_CERES Ansprechpartnerin: Sabine Hirtreiter, Senior Consultant im Bereich Wohnimmobilien und Senior Living bei bulwiengesa, hirtreiter@bulwiengesa.de
Studie Erdgeschosse 4.0
Erdgeschosse und Läden wackeln, doch das (nicht erst seit Corona) akute Thema „Erdgeschosslagen” ist oftmals noch nicht ausreichend im öffentlichen Bewusstsein. bulwiengesa hat gemeinsam mit Fachleuten aus den drei Projektentwicklungsunternehmen ehret + klein, Hamburg Team und Interboden sowie der Bundesstiftung Baukultur eine Studie zur Problematik der Erdgeschosse in Stadtquartieren erstellt. Das gemeinsame Ziel war, Handlungsansätze für Quartiersentwickler, Stadtplaner und Investoren zu schaffen und eine Symbiose von Immobilienwirtschaft und Stadtplanung zu erreichen. Denn aktive Erdgeschosszonen sind für Vielfalt und Qualität in den Quartieren notwendig und damit im öffentlichen Interesse. Es ist eine Anregung, Erdgeschosse – quasi als Erdgeschosse 4.0 – neu zu denken und zu konzipieren. Die Studie zeigt Gründe auf, warum die Vermietung der Erdgeschosslagen in Quartieren, insbesondere in Stadtteillagen, die Quartiersentwickler vermehrt vor Probleme stellt. Kern dieser Entwicklung sind der wachsende Anteil des Onlinehandels und das daraus resultierende Ladensterben, vor allem des Fachhandels. Ansprechpartner: Felix WernerStudienleiterTel. +49 40 42 32 22 28werner@bulwiengesa.de Downloads Studie Pressemitteilung Präsentation
Seniorenimmobilien – der ideale Standort
Für Seniorenimmobilien gilt ganz besonders: Auf den Standort kommt es an. Die Akzeptanz bei Bewohnern steht und fällt mit der Lage eines Neubaus. Was ist bei der Standortwahl zu beachten? In einem Interview für die Zeitschrift Care Invest (Ausgabe Nr. 19/2023) hat Dr. Heike Piasecki, Bereichsleiterin Wohnimmobilien und Niederlassungsleiterin München bei bulwiengesa, Auskunft gegeben zu Standortkriterien für Projektentwicklungen von Seniorenimmobilien. Hier ein Auszug aus dem Interview, das Darren Klingbeil gemeinsam mit uns und HBB geführt hat. Was muss der ideale Standort für ein Pflegeheim mitbringen? Wir beurteilen einen Mikrostandort immer aus drei Perspektiven: Bewohner, Angehörige und Besucher sowie Mitarbeiter. Für die Bewohnerinnen und Bewohner und auch deren Angehörige ist es wichtig, dass das Umfeld seniorengerecht ist. Das bedeutet: Einbettung in eine möglichst urbane Struktur mit dem fußläufig erreichbaren Angebot von Grünflächen, Infrastruktur und Verkehrsanbindungen im ÖPNV. Es wird auch darauf geachtet, welche Querungshilfen an Straßen, Stichwort abgesenkte Bordsteine oder Ampelanlagen, vorhanden sind. Für die Angehörigen, aber vor allem auch für die Mitarbeitenden ist die Erreichbarkeit mit dem motorisierten Individualverkehr, aber auch mit dem ÖPNV ein wichtiges Standortkriterium. Gibt es Ausschlusskriterien? Lassen Sie mich den Begriff Standort unterteilen: in Mikrostandort, das direkte Umfeld des Projektgrundstückes, und Makrostandort, die Stadt oder der Stadtteil, in dem das Pflegeheim errichtet werden soll. Einem Investor raten wir vom Mikrostandort ab, wenn beispielsweise die Immissionsbelastung dort als sehr hoch eingestuft wird. Das kann durch Lärm, aber auch durch permanente Gerüche der Fall sein. Auch unzureichende Verkehrsanbindung ist ein negatives Kriterium. Ein Makrostandort kann für die Errichtung eines Pflegeheims nicht geeignet sein, wenn sowohl durch die Nachfrageseite, aber auch durch ein sehr hohes Wettbewerbsangebot das Nachfragepotenzial als nicht nachhaltig eingestuft wird. Zu welchem Zeitpunkt in der Wahl eines Standortes steuert bulwiengesa Daten bei? Wir bringen unsere Beratungsleistungen in den meisten Fällen im Rahmen der Ankaufsprüfungen ein. Die Begutachtungen umfassen mehrere Bereiche: In der Analyse des Makrostandortes werden charakteristische Indikatoren der Stadt beurteilt. Dazu gehört die Einwertung der Verkehrssituation, die Infrastruktur, der Arbeitsmarkt sowie das Image. In der Behandlung der Betrachtungsebene Nachfrage werden im definierten Untersuchungsgebiet vor allem soziodemografische Daten wie die Einwohnerentwicklung, die Altersstruktur der Personen über 65 Jahre, die Pflegestatistik oder die Einkommensentwicklung herausgearbeitet. Wichtig ist hierbei, dass immer der Blickwinkel auch auf die Prognose der Werte gerichtet wird, denn es geht ja um langfristige Immobilieninvestments. In der Angebotsbetrachtung beurteilen wir den Wettbewerb: Wie ist er baulich strukturiert? Welche Lagekriterien weist er auf? Wie sind die Kosten- und Auslastungsstrukturen und wer sind die Betreiber? Schließlich werden in der Bedarfsberechnung die Erkenntnisse aus der Nachfrage- und der Angebotsanalyse zusammengeführt und das künftige Nachfragepotenzial für die geplante Einrichtung abgeleitet. In einer aktuellen Analyse prognostiziert bulwiengesa einen Bedarf von 372.000 Plätzen in der vollstationären Pflege bis zum Jahr 2040. Wie kommen Sie auf diese Zahl? Der erhebliche demografiebedingte Bedarf ergibt sich aus der Gegenüberstellung der Prognose der stationär Pflegebedürftigen, der durch den starken Anstieg der künftigen Senioren der Babyboomer-Generation getragen wird und dem Angebot, dem eine Fortschreibung der aktuellen Bautätigkeit in der stationären Pflege unterstellt wird. Zu beachten ist hierbei, dass diese Vorausberechnungen unter Einschränkungen leiden, da die zentralen Bestimmungsfaktoren weitestgehend vereinfachend konstant gehalten wurden. Allein durch definitorische Änderungen des Gesetzgebers kann sich die Zahl der Pflegebedürftigen ändern. Unberücksichtigt bei den gesamten Berechnungen bleibt die Problematik der notwendigen Pflegekräfte, um diese Einrichtungen zu betreiben. Wie schätzen Sie in Anbetracht von explodierenden Kosten, Lieferengpässen und globalen Krisen die Chancen ein, dass diese Bedarfslücke geschlossen werden kann? Negativ. Schon ohne die genannten aktuellen Krisenelemente zeigt die Auswertung der Planungs- und Bautätigkeit der vergangenen zwei bis drei Jahre, dass die Bedarfslücke mit dem vorhandenen Tempo nicht zu schließen ist. Neben den Themen Grundstücksverfügbarkeit und Finanzierung wirken die zunehmenden gesetzlichen Regulatoriken sowie die föderalistischen Strukturen und Gesetzgebungen nicht bauförderlich. Ansprechpartnerin: Dr. Heike Piasecki, Bereisleiterin Wohnen und Niederlassungsleiterin München bei bulwiengesa, piasecki@bulwiengesa.de Hinweis: Unsere RIWIS-Datenbank bietet neue und umfangreiche Daten für Seniorenimmobilien. Sprechen Sie uns auf unsere speziellen Angebote an.
ETW-Studie Düsseldorf 2020
In der diesjährigen Studie wurden insgesamt 11 Bauvorhaben untersucht, in denen 403 Wohneinheiten mit rund 40.000 qm Wohnfläche realisiert werden. Damit ist das Entwicklungsvolumen im Vergleich zum Vorjahr deutlich zurückgegangen bzw. hat sich um 40,6 % reduziert. Weiterhin haben wir erneut für Düsseldorf einen 5-Jahres-Vergleich der wichtigsten Kennwerte (Kaufpreise, Wohnflächen, Bauvolumen und Projektgrößen) durchgeführt, die im Zeitverlauf der Jahre 2016 bis 2020 betrachtet werden. Die Studie kann als PDF-Dokument für 490 Euro zzgl. MwSt. erworben werden. Bei gleichzeitiger Bestellung des 5-Jahres-Vergleichs erhalten Sie diesen für zusätzlich 100 Euro zzgl. MwSt. Eine kurze E-Mail als Bestellung mit Angabe der vollständigen Rechnungsadresse an Andreas Schulten (Adresse siehe unten) genügt. Ansprechpartner: Andreas Schultenschulten@bulwiengesa.deTel. +49 201 87 46 96 62 Downloads Info ETW-Studie Düsseldorf 2020