
Berliner Markt für Eigentumswohnungen in Schieflage
Die Nachfrage nach Neubau-Eigentumswohnungen ist deutlich zurückgegangen. Die Verkäufer legen sich ins Zeug, dennoch werden bis Jahresende wohl nur halb so viele Wohnungen verkauft werden wie noch 2022 Generell ist die Nachfrage nach Neubau-Eigentumswohnungen im Jahr 2023 aufgrund von Zins- und Energiekostensteigerungen deutlich gesunken und die Vermarktung schwieriger geworden. Als Reaktion darauf werden mehrere Makler engagiert, die Projekte teilweise mit unterschiedlichen Namen vermarktet oder die Wahrnehmung in der Öffentlichkeit durch große Werbeplakate erhöht. Es werden auch Incentives wie Gutscheine für Einbauküchen angeboten oder/und auf die Käuferprovision verzichtet. Der bisherige Fokus auf Kapitalanleger wandelt sich und die Eigennutzer rücken wieder stärker in den Mittelpunkt. Diese Entwicklung zeigt sich auch in den ETW-Erstverkaufszahlen in Berlin. In allen Stadtteilen wurden bis September 2023 nur wenige Eigentumswohnungen verkauft. Die Spanne reicht von drei Einheiten in Zehlendorf bis 110 Einheiten in Treptow. Wir gehen davon aus, dass sich die Zahl auch in den letzten drei Monaten des Jahres 2023 nicht deutlich erhöhen wird. Hochgerechnet auf das Gesamtjahr 2023 wird für Berlin im Vergleich zum Vorjahr ein Rückgang der ETW-Erstverkaufszahlen um ca. 50 % erwartet. In fast allen Stadtteilen sind Rückgänge zwischen -14 % Köpenick und -77 % in Charlottenburg feststellbar. Nur im Wedding und in Neukölln waren im September 2023 bereits mehr Eigentumswohnungen verkauft als im Vorjahr. Die absolute Anzahl ist mit 19 bzw. 7 Einheiten jedoch ebenfalls sehr gering. Bemerkenswert ist, dass der Innenstadtbereich (-60 %) stärker betroffen ist als die Außenbezirke (-46 %). Mit dem Baulandmobilisierungsgesetz ist vor knapp zwei Jahren zugleich eine Vorschrift in Kraft getreten, die es verbietet, Mietwohnungen ohne Genehmigung des jeweils zuständigen Bezirksamtes in Eigentumswohnungen umzuwandeln. Die Wirkung des neuen Gesetzes zeigt sich in der Zahl der Umwandlungen von Miet- in Eigentumswohnungen. 2022 wurden insgesamt 17.047 umgewandelte Wohnungen registriert und damit rund 40 % weniger als im Rekordjahr 2021. Im Stadtbezirk Mitte wurden mit 3.101 Umwandlungen die meisten Grundbuchumschreibungen registriert, gefolgt vom Stadtbezirk Pankow (2.979 WE). Die wenigsten Fälle wurden in Spandau (323 WE) verzeichnet. Aktuell sind 141 ETW-Projekte mit zusammen rund 8.480 Einheiten in Bau und 101 Bauvorhaben mit zusammen 4.590 Einheiten konkret geplant. Aufgrund von Insolvenzen einiger Projektentwickler besteht für vereinzelte Projekte derzeit ein Baustopp oder die Planungen wurden sogar verworfen. Viele ETW-Projekte verzögern sich. Die Auswertung der konkreten Projekte zeigt, dass gut die Hälfte aller Eigentumswohnungen später fertig werden, als noch Ende 2022 geplant. Neue ETW-Studie Berlin West mit Projektliste erschienen Wer noch mehr wissen möchte: Kürzlich haben wir für die mittlerweile 13. bulwiengesa-Marktstudie zu „Neubau-ETW-Projekten in den westlichen Innenstadtteilen von Berlin 2023“ 25 Bauvorhaben untersucht, in denen 1.030 Wohneinheiten mit rund 91.230 qm Wohnfläche realisiert werden. Die Auswertung ergibt,dass durchschnittlich für eine Neubauwohnung in den westlichen Innenstadtteilen Berlins 11.960 Euro/qm bzw. rund 11 % mehr aufgerufen werden als im Vorjahr. Die positive Preisentwicklung resultiert jedoch nahezu ausschließlich aus dem Wegfall abverkaufter bzw. fertiggestellter älterer Projekte aus dem Jahr 2022, die ein geringeres Preisniveau aufwiesen. Hinweis: Diese Studie können Sie erwerben, hier finden Sie weitere Infos. Ansprechpartnerin: Corinna Meier, Senior Consultant im Bereich Wohnen bei bulwiengesa, meier@bulwiengesa.de (Bildquelle: Michael.F.H.Barth, https://commons.wikimedia.org/wiki/File:Berlin_City_West_(S01_0850_0798).jpg)
ETW-Studie Berlin-Ost 2020
Auf Basis unserer kontinuierlichen Marktbeobachtung analysieren wir mit der vorliegenden Marktstudie bereits zum 12. Mal den Markt für Eigentumswohnungen (ETW) in den östlichen Innenstadtteilen von Berlin. In der diesjährigen Studie wurden insgesamt 16 Bauvorhaben untersucht, in denen 1.276 Wohneinheiten mit rund 97.192 qm Wohnfläche realisiert werden. Damit sinkt das Entwicklungsvolumen im Vergleich zum Vorjahr um knapp 6 %. Die Angebotspreise steigen weiter an. Sie haben sich erneut um ca. 18 % erhöht und liegen im gewichteten Durchschnitt bei 8.370 Euro/qm. Wie im Vorjahr ist in Mitte das höchste Kaufpreisniveau feststellbar. Die Projektgröße ist etwas gesunken. Durchschnittlich sind je Entwicklung rund 80 Einheiten vorgesehen (2019: 89 WE). Im gewichteten Durchschnitt ist die Größe der betrachteten Neubauwohnungen mit etwa 76 qm leicht gestiegen (2019: 72 qm). Der Stichtag für den Baustatus ist der 30.11.2020. Berücksichtigt wurden Neubauprojekte Neben der projektabhängigen Selektion erfolgt die Auswahl nach Lage im Stadtgebiet. Die Betrachtung beschränkt sich dabei auf die Ostberliner Stadtteile Mitte, Friedrichshain und Prenzlauer Berg. Auch den von unseren Kunden geschätzten 5-Jahres-Vergleich (2016 – 2020) der Studie mit den wichtigsten Kennwerten (Kaufpreise, Wohnflächen, Bauvolumen und Projektgrößen) haben wir in diesem Jahr wieder durchgeführt. Die Hauptstudie kann als PDF-Dokument für 490,- Euro zzgl. MwSt. erworben werden. Bei gleichzeitiger Bestellung des 5-Jahres-Vergleichs erhalten Sie diesen für zusätzlich 100,- Euro zzgl. MwSt. Eine kurze E-Mail als Bestellung mit Angabe der vollständigen Rechnungsadresse an André Adami (Adresse siehe unten) genügt. Ansprechpartner: André Adamiadami@bulwiengesa.deTel. +49 30 27 87 68 25 Downloads Info ETW-Studie Berlin-Ost 2020
ETW-Studie Frankfurt/Main 2020
Die bulwiengesa AG untersucht bereits zum 12. Mal auf Basis ihrer kontinuierlichen Marktbeobachtung den Markt für Neubau-Eigentumswohnungsprojekte in Frankfurt am Main. In der diesjährigen Studie wurden insgesamt 52 Bauvorhaben mit rund 3.500 Eigentumswohnungen ausgewertet. Bei den Projektvolumina ist auf der einen Seite eine stärkere Polarisierung in sehr große Vorhaben, z. B. Wohntürme, zu beobachten, und auf der anderen Seite eine wachsende Anzahl kleiner Vorhaben, vorwiegend am Stadtrand gelegen. Im gewichteten Mittel liegt der Preis für eine Neubau-Eigentumswohnung mittlerweile bei knapp 8.500 Euro/qm und damit etwa 4,6 % über dem Vorjahresniveau. Der Stichtag für den Baustatus ist der 30.11.2020. Berücksichtigt wurde ein Projekt bei Erfüllung folgender Kriterien: Wie gewohnt wird jedes betrachtete Bauvorhaben einzeln vorgestellt und die Projektstruktur hinsichtlich Größe, Anzahl der Wohneinheiten, räumlicher Verteilung und Preisniveau ausgewertet. Zusätzlich enthält die Studie einen 5-Jahres-Vergleich, bei dem die Ergebnisse der Vorjahresstudien im zeitlichen Verlauf abgebildet und analysiert werden. Die Marktstudie kann als PDF-Dokument für 1.490 Euro zzgl. MwSt. erworben werden. Ansprechpartner: Florian Wennerwenner@bulwiengesa.deTel. +49 69 756 14 67 57 Downloads Info ETW-Studie Frankfurt 2020
bulwiengesa-Immobilienindex 2021
Der bulwiengesa-Immobilienindex 2021 beschreibt zum 45. Mal in Folge die Immobilienpreisentwicklung in Deutschland: Seit sage und schreibe 16 Jahren steigen die Immobilienpreise, 2020 segmentübergreifend um 3,6 Prozent. Selbst der konjunkturelle Einbruch im vergangenen Jahr führt nur teilweise zu sinkenden Preisen. Allerdings schwächt sich das Wachstum bereits seit 2018 ab, im vergangenen Jahr wie erwartet besonders deutlich. Die Daten fließen unter anderem in die Preisindizes der Deutschen Bundesbank ein. Die wichtigsten Ergebnisse: Ausführlichere Informationen sind in der Broschüre sowie in der Pressemitteilung verfügbar. Für den Erwerb individueller Auswertungen und Zeitreihen z. B. von einzelnen Standorten und Assetklassen sprechen Sie uns bitte an. Ansprechpartner: Jan Finkefinke@bulwiengesa.deTel. +49 201 87 46 96 63 Downloads Broschüre Pressemitteilung
US Multifamily Monitor 1. Halbjahr 2021
Hinter den Vereinigten Staaten liegt ein turbulentes Jahr 2020, das von der Corona-Pandemie und dem Präsidentschaftswahlkampf geprägt war. Der Einbruch des Bruttoinlandsprodukts (BIP) von -3,7 % war einer der größten in der Geschichte des Landes. Der Rückgang fiel allerdings geringer aus als von den meisten Wirtschaftsforschungsinstituten Mitte 2020 prognostiziert. Die pragmatische Umsetzung mehrerer staatlicher Konjunkturprogramme konnte den konjunkturellen Rückgang abmildern. Dies und ein effektiv voranschreitendes Impfprogramm bilden nun die Basis für ein starkes BIP-Wachstum von voraussichtlich 6,5 % in 2021. Vor diesem Hintergrund und auf Grundlage einer beruhigten politischen Lage setzt sich auch die Erholung des Arbeitsmarktes fort, wenngleich das Vorkrisen-Beschäftigungsniveau noch nicht erreicht ist. Der Immobilien-Investmentmarkt wurde von den Auswirkungen der Corona-Pandemie hart getroffen. So ist das Immobilien-Transaktionsvolumen in 2020 im Vergleich zum Vorjahr um etwa ein Drittel gesunken. Wohnungsinvestitionen waren im Vergleich zu den gewerblichen Immobiliensektoren wie Hotel, Einzelhandel und Büro, deutlich weniger betroffen und vor allem bezüglich der Mieteingänge vergleichsweise stabil. Die Neubauaktivität von Wohnanlagen war 2020 deutlich rückläufig und damit verknappt sich tendenziell das Angebot. Auch bedingt durch den Zuzug aus den Regionen der Ost- und Westküste besteht insbesondere auf dem Wohnungs-Vermietungsmarkt in den Metropolen der südlichen Bundesstaaten ein Nachfrageüberhang nach Wohnraum. In Verbindung mit einer insgesamt steigenden Bevölkerungs- und Haushaltszahl sind dies die maßgeblichen Bestimmungsfaktoren für eine perspektivisch steigende Nachfrage im Mietwohnungsmarkt. Ansprechpartner: Felix Embacherembacher@bulwiengesa.deTel.: +49 89 23 23 76 22 Downloads US Multifamily Monitor 1. Halbjahr 2021
Die 5 % Studie 2020 – wo investieren sich noch lohnt
Rendite höchstens für Experten Die Risiken nehmen auf einigen Immobilienmärkten zu – doch nicht überall spiegelt sich das auch in den Renditen wider. Für die heute erschienene 5 % Studie 2020 hat bulwiengesa erneut die Renditepotenziale (IRR) auf den deutschen Immobilienmärkten untersucht. Die 5 % Studie bietet bereits seit 2015 einen kompakten Marktüberblick und liefert einen neuen Ansatz bei der Beschreibung von Immobilienmärkten. Sie untersucht die Performanceerwartungen der wichtigsten Assetklassen, die aktuell den deutschen Investmentmarkt dominieren: Ansprechpartner:Sven Carstensencarstensen@bulwiengesa.deTel. +49 30 27 87 68 31 Downloads Die 5 % Studie 2020 Downloads Pressemitteilung Hotelneubau in Deutschland 2021
Wie heiß sind die Wohnungsmärkte?
Der Zinsanstieg dämpft den Wohnungsbau massiv. Für die „Wohnwetterkarte“ haben wir bereits zum fünften Mal gemeinsam mit BPD das Verhältnis von Angebot und Nachfrage für jede der gut 11.000 deutschen Gemeinden untersucht. Die Wohnwetterkarte zeigt die lokalen Wetterverhältnisse in allen Regionen Deutschlands. Sie verdeutlicht die aktuelle Situation bei Angebot und Nachfrage, zeigt auf, wo Neubau fehlt, und gibt eine Aussicht auf die Lage in den nächsten drei bis fünf Jahren. Wie auch in den letzten Jahren sind dabei 25 Farbtöne von der kältesten bis zur wärmsten Kommune vergeben – denn nur so sind räumlich detaillierte Aussagen möglich. Kalt bedeutet, dass kaum oder nur wenige Wohnungen nachgefragt werden oder im Verhältnis dazu zu viel gebaut wird. Am heißesten sind übrigens nicht Kommunen, die „einfach nur“ eine hohe Wohnungsnachfrage haben. Es sind diejenigen Städte und Gemeinden, in denen eine sehr hohe Nachfrage auf eine sehr geringe Bautätigkeit trifft. Zinsen, Baukosten und Zuwanderung betreffen im Grundsatz jedoch das ganze Land – verglichen mit 2022 ist es also insgesamt deutlich heißer geworden. Der Wohnungsmarkt ist angespannter. Für einige bisher kalte Regionen kann das eine gute Nachricht sein – für die Mehrzahl der Regionen bedeutet dies aber ungedeckte Bedarfe, steigende Mieten und schwierigere Wohnungssuche. Die Wohnwetterkarte soll Entscheider sowohl auf der Bundesebene als auch auf der lokalen Ebene für die aktuellen Herausforderungen des Wohnungsmarktes sensibilisieren. Über die nächsten fünf Jahre rechnen wir im Mittel mit 226.800 Wohnungsfertigstellungen pro Jahr. Darin enthalten sind noch Wohnungen, die 2023 fertig gestellt werden und noch vor dem Zinsanstieg begonnen wurden. Gleichzeitig ist der Wohnungsbedarf durch den Ukraine-Krieg weiter gestiegen – und wird wegen des bevorstehenden Ruhestands der Baby-Boomer und der deshalb benötigten qualifizierten Zuwanderung weiterhin hoch bleiben. Hier werden 561.000 Wohnungen pro Jahr benötigt – dabei ist schon berücksichtigt, dass der aus der Vergangenheit aufgelaufene Nachholbedarf nur schrittweise abgebaut wird. Besonders heiß: Cloppenburg Die heißeste Kommune liegt dieses Jahr erstmals nicht mehr in Bayern, sondern in Niedersachsen: Die Stadt Cloppenburg hat den höchsten prozentualen Wohnungsbedarf des Landes. Auf der anderen Seite kommt in den ganz „kalten“ Gemeinden zu einer schwachen Nachfrage auch noch eine überhöhte Bautätigkeit – die Zahl derartiger Kommunen hat aber gegenüber den Vorjahren deutlich abgenommen. Über alle Trends und deren plausible Erklärungen hinweg gibt es auch immer wieder Überraschendes in der Wohnwetterkarte: Von besonders zunehmender Wärme sind mit Flensburg, Kiel und Rostock gleich drei größere Städte an der Ostseeküste betroffen. Gleichzeitig sind alle ostdeutschen Großstädte entlang der A4 zwischen Erfurt im Westen bis Dresden im Osten nicht wärmer geworden. Im Grundsatz zählen aber all diese Städte zur moderaten Mitte im Deutschlandvergleich. Wie das ganze Land sind sie von weniger prognostizierten Fertigstellungen bei steigendem Bedarf betroffen. Hinweis: Unter wohnwetterkarte.de finden Sie alle Infos und die interaktive Karte. >> Hier gehts zur Aufzeichung des Webinars vom 29.11.2023 auf YouTube. Ansprechpartner: Felix Embacher, Generalbevollmächtigter, embacher@bulwiengesa.de und Robin Cunningham, Volkswirt bei bulwiengesa, cunningham@bulwiengesa.de
Projektentwicklerstudie 2021
Oberflächliche Stabilität beim Neubau in den A-Städten Die Projektentwicklerstudie 2021 zeigt: Die Projektentwicklungen in den sieben A-Städten sind im Vergleich zum Vorjahr nahezu unverändert. Das liegt auch daran, dass bereits vor der Corona-Krise eine Stagnationsphase auf hohem Niveau eingetreten war. Investor-Developer nehmen noch Risiken auf die Bilanz, die Trader-Developer nicht mehr tragen wollen. 2020 gingen die Projektflächen lediglich marginal um minus 0,1 % zurück. Wieder haben dabei die Investor-Development-Projekte, also die Entwicklungen zur Eigennutzung und Bestandshaltung, mit +1,3 Mio. qm (+6,3 %) die Marktentwicklung stabilisiert, und zwar noch deutlicher als im letzten Analysejahr. Dies trifft besonders auf Wohnungen, aber auch Büros zu. Hotels und Einzelhandel verlieren erneut Projektflächen; Hotels, wie zu erwarten, sehr deutlich. Die „klassischen“ Trading-Developments, also Entwicklungen zum Verkaufszweck, haben dagegen mit -1,3 Mio. qm (-4,7 %) erneut Projektflächenvolumen verloren, und zwar mit weiter wachsender Tendenz. Bereits in der letzten Studie wurde ein hoher Rückgang gemessen. Nun übertrifft der neue Wert diesen um mehr als das Doppelte, auch weil Planungen verschoben oder nur sehr zögerlich überhaupt neu erstellt wurde. Dies betrifft vor allem Büro, Handel und Hotel. Über die Studie „Der Markt für Projektentwicklungen in den deutschen A-Städten 2021“ Das unabhängige Analyse- und Beratungsunternehmen bulwiengesa hat zum 15. Mal den Markt für Projektentwicklungen in den sieben deutschen A-Städten Berlin, München, Hamburg, Frankfurt/Main, Düsseldorf, Köln und Stuttgart untersucht. Auf Basis von über 5.200 einzelnen Projekten wurden die Struktur und das Volumen des Projektentwicklermarktes analysiert und städteweise ausgewertet. Dabei wurde der Fokus auf die Nutzungsarten Büro, Wohnen, Einzelhandel und Hotel gesetzt. Ansprechpartnerin: Ellen Heinrichheinrich@bulwiengesa.deTel. +49 89 23 23 76 33 Downloads Pressemitteilung Beispielliste Kurzpräsentation Bestellschein Methodik bulwiengesa Umlanddefinitionen Demoexemplar
Wie teuer wird die Klimaneutralität im Berliner Wohnungsbestand?
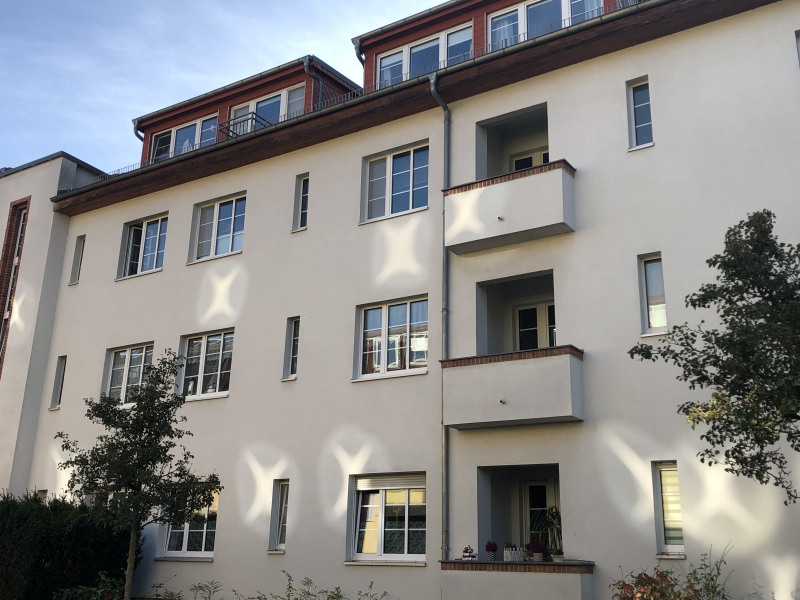
Auflagen und Gesetze für die energetische Sanierung von Gebäuden üben immer stärkeren Druck auf Wohnungseigentümer aus. Welche Gebäude das betrifft und wie teuer es wird, haben wir im Auftrag der Berliner Volksbank für den Berliner Wohngebäudebestand untersucht. Klar ist: Die Transformation wird teuer und muss je nach Beschaffenheit und Alter des Gebäudes individuell entschieden werden. Und auch wenn die kürzlich aktualisierte EU-Gebäuderichtlinie (EPBD) keine Sanierungspflicht für Wohngebäude mehr vorsieht, steht weiterhin die Reduktion des Primärenergieverbrauchs im Vordergrund. Für die zweiteilige Studie „Berliner Wohnungsbestand: Wie teuer ist der Weg zur Nachhaltigkeit?“ haben wir eine Bestandsaufnahme vorgenommen und Sanierungs- und Investitionsbedarfe ermittelt. Darüber wurden für zwei Beispiel-Mehrfamilienhäuser die Kosten und Einsparpotenziale für energetische Modernisierungsmaßnahmen berechnet. Die Studie schließt mit Empfehlungen an die unterschiedlichen Akteure. Berlins Ziele und spezifische Herausforderungen Berlin hat sich das Ziel gesetzt, bis 2030 den Ausstoß von Treibhausgasen um 70 % und zehn Jahre später um weitere 20 % zu reduzieren; bereits 2045 soll Klimaneutralität erreicht werden. Dies erfordert umfassende Maßnahmen insbesondere im Bereich der Wärmeversorgung von Gebäuden. Da die Hälfte der CO2-Emissionen in Berlin auf das Heizen, Klimatisieren und die Warmwasserversorgung entfallen, sollen Sanierungsmaßnahmen für Wohn- und Gewerbegebäude intensiviert werden. Die Stadt steht aufgrund ihres älteren Gebäudebestands vor spezifischen Herausforderungen, da ein Großteil der Gebäude aus der Gründerzeit sowie den Nachkriegsjahren 1949 bis 1978 stammt. Die vorherrschende Heizmethode in Berlin ist Fernwärme, gefolgt von Gasheizungen. Erneuerbare Energien spielen bisher nur eine marginale Rolle. Der Endenergieverbrauch variiert je nach Baualtersklasse. Besonders die Baualtersklassen bis 1918 und 1919 bis 1948 weisen hohe Energieverbräuche auf. Nach unseren Berechnungen müssen rund 27 % aller Berliner Wohnungen in den nächsten zehn Jahren energetisch saniert werden, um die geplanten Grenzwerte für den Endenergieverbrauch zu erfüllen. Bezogen auf Eigentumsformen bestehen die größten Handlungserfordernisse bei Eigentümerhaushalten in Ein- und Zweifamilienhäusern mit den Baualtersklassen bis 1918 und 1919 bis 1948 sowie Mieterhaushalten in kleineren Mehrfamilienhäusern bis 20 WE mit den Baualtersklassen bis 1918 und 1919 bis 1948. Angesichts der Vielzahl an zu sanierenden Gebäuden rückt die Frage nach der Finanzierbarkeit und den geeigneten Maßnahmen verstärkt in den Mittelpunkt. Prioritäten und Herausforderungen in der Sanierung Der Wohngebäudebestand in Berlin wurde in der Studie entsprechend den Endenergieverbräuchen der Baualtersklassen nach Prioritäten für die Modernisierung eingeteilt, wobei ältere Gebäude bis 1918 und 1919 bis 1948 die höchste Priorität haben. Eine Fokussierung aller Bemühungen auf den Geschosswohnungsbau ist empfehlenswert, da rund 90 % aller Wohnungen Berlins in Mehrfamilienhäusern liegen. Größtenteils existiert auch nur ein Eigentümer, sodass Entscheidungsprozesse leicht sind. Agiert wird in der Regel nach wirtschaftlichen Kriterien, sodass Förderdarlehen, Zuschüsse, Sonderabschreibungen und Mieterhöhungsmöglichkeiten eine Lenkungswirkung haben. Schwierig ist der Meinungsbildungsprozess in Wohneigentümergemeinschaften. Eigennutzer haben in der Regel andere Interessen als Kapitalanleger, sodass die Sanierungsquote in diesen Beständen niedriger sein wird. In der Berechnung der Investitionskosten zur energetischen Sanierung des Berliner Wohnungsbestandes wird den ab 2001 errichteten Gebäuden grundsätzlich ein hoher energetischer Standard unterstellt. Diese Einheiten sind daher nicht Teil der Berechnungen. Die Umrüstung von Gas- und Ölheizungen ist bei Neubauten trotz allem unerlässlich. Der Investitionsbedarf bis 2045 für die Sanierung des Berliner Wohnungsbestandes wird auf etwa 41 Milliarden Euro geschätzt mit durchschnittlichen Kosten von 363 Euro/qm Wohnfläche. Die höchsten Kosten werden für Gebäude bis 1918 erwartet: In dieser Baualtersklasse ist der errechnete maximale Sanierungskostenansatz von ca. 519 Euro/qm Wohnfläche mehrheitlich notwendig. Die niedrigsten Kosten werden für Häuser aus den Jahren 1990 bis 2000 prognostiziert. Für Gebäude mit Fernwärmeanschluss ist der Modernisierungsaufwand im Allgemeinen geringer. Lösungsansätze und Empfehlungen Die Studie identifiziert klare Handlungsfelder, um die Sanierungsziele zu erreichen. Ein kooperatives Handeln verschiedener Akteure, darunter politische Entscheidungsträger, Planer, Förderbanken, Mieterinteressenverbände und der Industrie, ist entscheidend. Empfehlungen schließen eine Konzentration finanzieller Unterstützung auf Bestandsobjekte, höhere steuerliche Anreize für Sanierungen, verbesserte Aufklärung über Modernisierungsmaßnahmen und eine Vereinfachung von Planungs- und Genehmigungsverfahren ein. Fördermittel, insbesondere in Form von Zuschüssen und Beratungsdiensten, sind erforderlich, um die Sanierungsquote deutlich zu erhöhen. Die erfolgreiche Umsetzung energetischer Modernisierungsmaßnahmen erfordert einen gemeinsamen, koordinierten Einsatz aller Beteiligten. Nur so kann Berlin seine ehrgeizigen Klimaneutralitätsziele im Gebäudesektor bis 2045 erreichen. Hinweis: Die gesamte Studie können Sie auf der Webseite der Berliner Volksbank herunterladen. Ansprechpartner: Margo Lange, Consultant im Bereich Wohnen und Projektmanagerin Nachhaltigkeit bei bulwiengesa, lange@bulwiengesa.de und André Adami, Bereichsleiter Wohnen, adami@bulwiengesa.de
1. Projektentwicklerstudie NRW
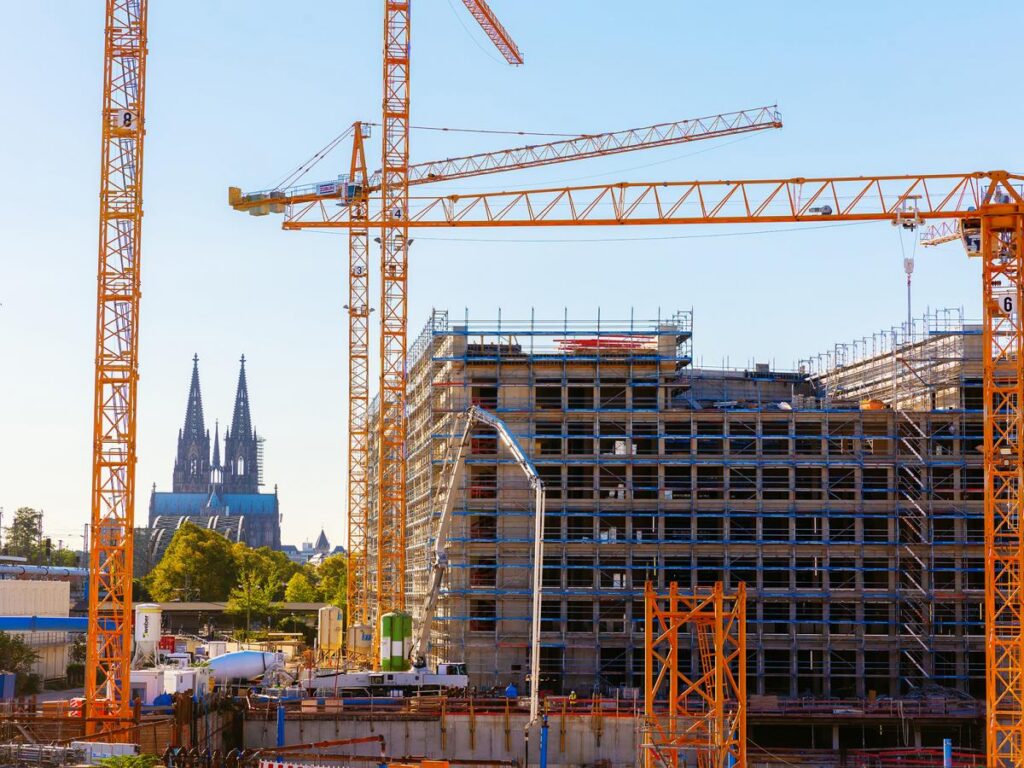
Erstmals beleuchtet die Projektentwicklerstudie NRW 2021 den Markt für Projektentwichlungen in den fünf nordrhein-westfälischen A- und B-Städten Bonn, Düsseldorf, Köln, Münster sowie zusammengefasst für die vier Ruhrkernstädte Duisburg, Essen, Bochum und Dortmund. Auf Basis von rund 2.000 einzelnen Projekten wurden die Struktur und das Volumen des Projektentwicklermarktes analysiert und ausgewertet. Die wichtigsten Ergebnisse: In den nächsten Jahren gehen überdurchschnittlich viele konkrete Projekte an den Start. Hier heben sich die NRW-Städte erkennbar gegenüber den anderen deutschen A-Städten ab, wo das Baugeschehen wegen hoher Grundstücks- und Baukosten zumeist stagniert. 6,3 Millionen qm weisen die Projekte in den Projektpipelines vieler Projektentwickler auf. Das übersteigt das Volumen der derzeit in Bau befindlichen Projekte mit 3,3 Millionen qm um fast das doppelte. Die Studie kann für 2.500,- Euro zzgl. MwSt. erworben werden. Ansprechpartner:Jeremy Feistfeist@bulwiengesa.deTel. +49 201 87 46 96 64 Downloads Präsentation Bestellschein Pressemitteilung PE-Studie NRW 2021