
Wohnwetterkarte 2026: Sinkender Wohnungsbedarf, anhaltender Wohnraummangel
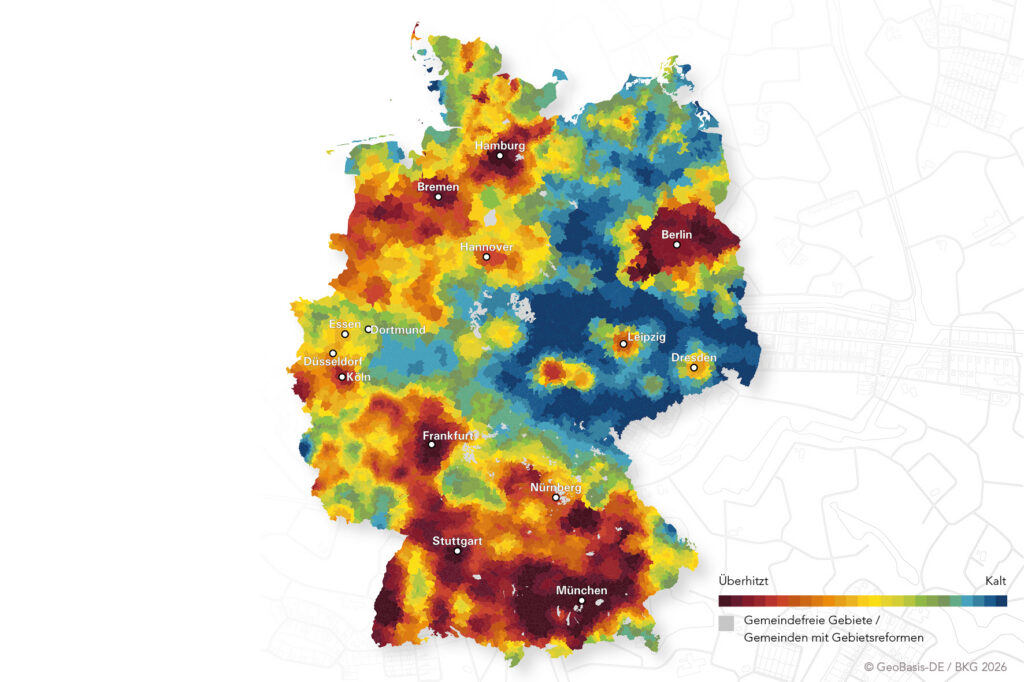
Der rechnerische Wohnungsbedarf geht zurück. Doch die Bautätigkeit reicht weiterhin nicht aus, um den Bedarf zu decken und den bestehenden Wohnungsmangel abzubauen. Die Wohnwetterkarte 2026 von BPD und bulwiengesa zeigt, wie unterschiedlich sich die Wohnungsmärkte in Deutschland entwickeln.
US-Multifamily-Markt: Vom Überangebot in die frühe Erholung
Der US-Multifamily-Markt zeigt erste Zeichen einer Erholung: Die Mietnachfrage steigt, während Neubau und Leerstand zurückgehen. Der neue Marktbericht von bulwiengesa und GAR analysiert die aktuelle Entwicklung.
5 %-Studie 2026: Renditepotenziale im „New Normal“

Der Immobilienmarkt stabilisiert sich, doch die Spielregeln haben sich verändert. Die neue 5 %-Studie von bulwiengesa und ADVANT Beiten zeigt: Renditepotenziale steigen leicht – gleichzeitig werden Objektqualität, Standort und aktives Management immer entscheidender
ETW-Studien 2026

Seit vielen Jahren analysiert bulwiengesa die Märkte für Neubau-Eigentumswohnungen in den wichtigsten deutschen Metropolregionen. Die ETW-Studien 2026 bieten fundierte Analysen zu Preisentwicklungen, Markttrends, Angebotsstrukturen und Neubauaktivitäten in den sieben A-Städten – mit einer getrennten Betrachtung von Berlin Ost und Berlin West. Wählen Sie den gewünschten Standort aus und fordern Sie Ihre Studie bequem per E-Mail an.
Update Hotelimmobilien
Der Hotelmarkt ist nach zwei Jahren Ausnahmezustand noch weit vom Vorkrisenniveau entfernt. Nun scheint sich die Situation in langsamen Schritten zu bessern, auch wenn die Branche noch zwischen Hoffen und Bangen schwankt. Mit Aufhebung des Lockdowns zog die touristische Nachfrage vielerorts – zumindest langsam – wieder an. Entsprechend zeigten die monatlichen Befragungen zum Immobilienklima zu Ende 2021 und Anfang 2022, dass sich die Stimmung in der Assetklasse Hotel nach rasanter Talfahrt im Jahr 2020 erholte. Doch bereits kurze Zeit später, mit Beginn des Krieges in der Ukraine, schwand bei vielen Akteuren die Hoffnung. Dabei hat sich der deutsche Hotelmarkt aufgrund der hohen Professionalität aller Marktteilnehmer und der staatlichen Hilfspakete in der Krise bisher relativ gut behauptet. Die zu Beginn der Krise befürchtete Masseninsolvenz blieb aus, obwohl sowohl 2020 als auch 2021 die Übernachtungszahlen im deutschen Beherbergungsgewerbe um fast 40 Prozent sanken. Gleichzeitig erzielten manche Ferienregionen in den Sommermonaten 2020 und 2021 höhere Tourismuszahlen als vor Corona, wovon auch der ein oder andere Hotelier profitiert haben dürfte. So wird vielfach bereits vom „neuen Stellenwert der Ferienhotels“ gesprochen. Gleichzeitig hat Corona große Teile des Hotelmarktes schwer getroffen. Und zwar besonders Hotels in deutschen Groß- und Mittelstädten, die vor Corona die touristische Nachfrage in Deutschland maßgeblich angetrieben haben und deshalb jahrelang bei Investoren hoch in der Gunst standen. In Städten mit über 500.000 Einwohnern lag der Übernachtungsrückgang 2021 im Vergleich zu 2019 bei 56 Prozent. Bei genauerer Betrachtung einzelner Städte sind jedoch Unterschiede erkennbar. Während das Übernachtungsniveau in den zwölf Großstädten auch zu Beginn 2022 fast 50 bis 60 Prozent unter Normal lag, war in kleineren Städten die Lage oftmals nicht ganz so dramatisch. Dies sorgt zunehmend dafür, das C- und D-Städte bei Betreibern und Investoren an Aufmerksamkeit gewinnen. Auch ist bei aller Euphorie in der Ferienhotellerie nicht zu vergessen, dass nicht alle Ferienregionen in Deutschland so stark nachgefragt waren wie beispielsweise die Küstenregionen und sich die Nachfrage besonders auf Unterkunftsarten richtete, die ein hohes Maß an Flexibilität und Privatsphäre boten, nämlich Ferienhäuser und Ferienwohnungen oder auch Campingplätze. Nicht von ungefähr suchen Projektentwickler händeringend nach Grundstücken für neue Ferienhaussiedlungen; die Kaufpreise für Ferienwohnungen und -häuser steigen deutlich. Zudem ist fraglich, ob die Deutschen weiterhin in gleicher Intensität deutsche Urlaubsgebiete besuchen, wenn das Ausland wieder bereisbar ist. Denn es reisten in den letzten zwei Jahren nicht nur kaum Gäste aus dem Ausland nach Deutschland, sondern auch kaum Deutsche ins Ausland. Dies wird sich mit hoher Sicherheit wieder ändern. Denn speziell Länder, in denen der Tourismus die Haupteinnahmequelle ist, werden alle Mittel ergreifen, um Touristen ins Land zu holen. Ein wirksames Mittel dafür ist der Preis. Da verheißt der hohe Anstieg der Zimmerpreise an Nord- und Ostsee sowie die hohe Inflation in Deutschland, die bereits die Fünfprozentmarke überschritten hat, nichts Gutes. Die hohe Preissensibilität der Deutschen tut ihr übriges. Mehr als fraglich ist auch, wie weltweit Unternehmen zukünftig mit Messen und Kongressen bzw. mit Geschäftsreisen im Allgemeinen umgehen werden. Diverse Befragungsergebnisse zeigen, dass viele Unternehmen ihre Reiseaktivitäten reduzieren werden. Entsprechend verlangt es schon einen gewissen Grad an Optimismus, um an ein baldiges Vor-Corona-Niveau und ein steigendes Ratenniveau zu glauben. Zumal der Wettbewerb in der Stadthotellerie in den letzten zwei Jahren nicht ab-, sondern zunahm, da vielerorts neue Hotels eröffneten und noch in Bau oder Planung sind. Die Hotellerie steht nicht nur auf der Erlösseite enorm unter Druck – die übrigens auch in den vergangenen Jahren nicht durch besonders hohe Zuwachsraten gekennzeichnet war. In den neun Jahren vor Corona stieg der RevPAR (Umsatz pro verfügbarem Zimmer) gerade mal um 29 Prozent, in den beiden Corona-Jahren fiel er um 64 Prozent, weshalb stützende Faktoren wie Liquiditätshilfen, Mehrwertsteuersenkungen, Kurzarbeitergeld oder Pachtsenkungen absolut notwendig waren, um Betriebe zu retten. Doch diese Maßnahmen sind größtenteils nur temporär, Hotelbetreiber belasten steigende Kosten. Allen voran die Löhne, die nun im Hotel- und Gaststättengewerbe endlich steigen, was angesichts der fehlenden Arbeitskräfte in der Branche und des erschreckend niedrigen Lohnniveaus im Hotel- und Gaststättengewerbe eine längst überfällige Maßnahme ist. Auf der Kostenseite stehen zudem steigende Energiekosten, steigende Waren- und Bezugskosten und steigende Baukosten, die durch die gegenwärtig hohen Inflationsraten nochmals befeuert werden. Dies gilt auch für Pachten bei Pachtbetrieben, die in der Regel indexiert sind. Zudem müssen viele Betriebe in Digitalisierung und Nachhaltigkeit investieren, um zukunftsfähig zu bleiben. Beides kommt nicht überraschend, trifft die Branche jedoch zu einem sehr ungünstigen Zeitpunkt. Und auch am Thema ESG kommt die Hotellerie nicht vorbei, vor allem dann nicht, wenn sie investmentfähig sein will. Die Pandemie war nicht vorhersehbar, wohl aber die Notwendigkeit, Betriebe personalextensiver, digitaler und nachhaltiger sowie Portfolios mit höherer Diversität zu konzipieren, um für die Zukunft gewappnet zu sein. Einige Betreiber, Investoren und Developer haben dies frühzeitig erkannt und sind deshalb bisher vergleichsweise gut durch die Krise gekommen. Entsprechend besteht derzeit vor allem Investoreninteresse an innovativen Hotelkonzepten, Serviced-Apartments oder betreiberfreien Objekten mit Restrukturierungspotenzial. Vielen Betriebe fehlen jedoch die Mittel, um jetzt zu investieren, weshalb der Weg, den der Hotelmarkt in den kommenden Monaten einschlagen wird, weiterhin unklar ist. Fazit Zum gegenwärtigen Zeitpunkt erkennen wir noch keine klaren Anzeichen, die für Entwarnung im deutschen Hotelimmobilienmarkt sprechen. Vielmehr rechnen wir damit, dass es in den kommenden Monaten zu weiteren Betriebsschließungen, Übernahmen und Umnutzungen von Hotelimmobilien kommen wird sowie zu sinkenden Immobilienpreisen und einem rückläufigen Neubauvolumen. Dies könnte mancherorts Probleme nach sich ziehen, da ohne attraktive Hotellerie kein Tourismus in Deutschland möglich ist; dieser trägt zu rund sieben Prozent der Wertschöpfung Deutschlands bei und beschäftigt rund neun Prozent aller Erwerbstätigen in Deutschland. Die Zukunft der Hotelimmobilie hängt also nicht nur allein von der Rückkehr der touristischen Nachfrage ab, sondern von der Unterstützung aller, die direkt oder indirekt von einer attraktiven Hotellandschaft in Deutschland profitieren. Hinweis: Eine ausführlichere Analyse zum Hotelmarkt lesen Sie in unserem Text im ZIA Frühjahrsgutachten 2022. Ansprechpartner: Dierk Freitag, Bereichsleiter Hotel- und Freizeitimmobilien, dirk.freitag@bulwiengesa.de
Ein Riese geht in die Provinz
Als sich abzeichnete, dass Tesla seine Fabrik im Brandenburgischen Grünheide bauen würde, setzte die Goldgräberstimmung ein. Doch hat die Ansiedlung wirklich den erwarteten Immobilienboom ausgelöst? Wir haben die Preis- und Nachfrageentwicklung für Grundstücke sowie neugebaute Miet- und Eigentumswohnungen untersucht. Die sogenannte Gigafactory Berlin-Brandenburg des US-amerikanischen E-Automobilherstellers Tesla ist die erste ihrer Art auf dem europäischen Festland. Das Projekt gilt als eines der wichtigsten Industrievorhaben in Ostdeutschland seit mehr als 20 Jahren. Die Fabrik erstreckt sich über eine Gesamtfläche von rund 300 ha und liegt rund 35 km südöstlich vom Zentrum Berlins – die „Provinz“ ist also vielmehr beste Speckgürtel-Lage, wenngleich lange weniger beachtet. Die offizielle Ankündigung des Baus erfolgte im November 2019. Bereits Anfang 2020 begann der Bau der Fabrik. Viele Teilschritte des Baus wurden bereits ohne endgültige Baugenehmigung auf eigenes Rückbaurisiko angegangen. Die gesamte Realisierung erfolgte in einer Rekordzeit von rund zwei Jahren. Seit 22.03.2022 werden in Grünheide Tesla-Autos „Made in Brandenburg“ ausgeliefert. Preisboom ohne Nachfrageexplosion bulwiengesa nahm die Tesla-Ansiedlung zum Anlass, um die Preis- und Nachfrageentwicklung für Grundstücke sowie neugebaute Miet- und Eigentumswohnungen zu untersuchen. Es wurden Angebotsdaten von Immobilienscout im Zeitraum von 2017 bis 2021 im Berliner und Brandenburger Umfeld von Grünheide analysiert. Die Entwicklung der Grundstückspreise pro Quadratmeter ist von einem außergewöhnlichen Anstieg um knapp 40 % im Jahr 2019 verglichen mit dem Vorjahr geprägt. Mit ersten Gerüchte Ende 2018 setzte die Goldgräberstimmung ein. Auch in den Folgejahren waren die Zuwächse überdurchschnittlich, wobei neben der Autofabrik auch der Sub-Urbanisierungstrend im Zuge der Corona-Pandemie eine Rolle spielte. Das Preisniveau von aktuell rund 400 Euro/qm des ansonsten strukturschwachen Osten Brandenburgs passte sich innerhalb von fünf Jahren an das Level der anderen Speckgürtelbereiche an und hat sich mehr als verdoppelt. Die Kaufpreise für Eigentumswohnung in der Umgebung der Fabrik legten durchschnittlich um 10 % zu. Zahlreiche Wasserlagen in der Umgebung und das gesuchte Köpenick trugen dazu bei, dass die Preise aktuell bei durchschnittlich rund 6.000 Euro/qm liegen. Für Top-Produkte am Wasser werden auch mehr als 10.000 Euro/qm verlangt. Die Mieten für Neubauwohnungen stiegen im Schnitt nur um rund 5 % an. Der höchste Zuwachs fand erst 2021 statt, als die Eröffnung des Fabrikstandorts absehbar war. Mieten von im Mittel 14 Euro/qm lassen den Markt auch für Globalinvestoren interessant erscheinen. So wurden beispielweise auch Doppel- bzw. Reihenhäuser zur Miete in Erkner und Rüdersdorf entwickelt, die an institutionelle Investoren verkauft wurden. Nachfrageeinbruch durch Angebotsanstieg Mit dem Anstieg der Anzahl der Angebote sank jedoch auch aufgrund des Preisanstiegs die Nachfrage gemessen an Hits per Day pro Angebot ab 2019. Desweiteren ist sicher auch die Struktur des Arbeitsplatzangebots in Grünheide entscheidend. Mitarbeiter im Montageprozess mit eher geringeren Einkommen werden einen längeren Pendelweg von günstigeren Wohnstandorten in Kauf nehmen. Hochqualifizierte Beschäftigte wie bspw. Ingenieure, Software-Entwickler oder das Management arbeiten immer mehr auf Remote-Basis im Homeoffice und können weiter in ihrem Berliner Kiez wohnen bleiben. Sie müssen daher nicht unbedingt in Fabriknähe ziehen, sondern pendeln wenige Tage pro Woche nach Grünheide. Zusammenfassend kann festgestellt werden, dass die Tesla-Ansiedlung teils spekulativ einen Preisboom ausgelöst hat, der aber nicht durch eine höhere Nachfrage direkt vor Ort begründet ist. Vermehrt finden wohnungswirtschaftliche Projektentwicklungen im Umfeld der Autofabrik statt, jedoch eher als Nachholeffekt in einer zuvor wenig beachteten Region des Berliner Speckgürtels. Ansprechpartner: André Adami, Bereichsleiter Wohnen, adami@bulwiengesa.de
Je kleiner, desto lukrativer

Für den neuen Report der Initiative Micro-Living haben wir Betreiber befragt: etwa zu den erhöhten Energiekosten, ihrem Vermarktungsaufwand und dem Stand ihres Business nach Corona. Außerdem enthält der Report umfangreiche Best-Practice Empfehlungen für den Betrieb und die Errichtung von wohnwirtschaftlichen Apartments. Umlegen oder nicht? Die massiv verteuerten Energiekosten bereiten den Betreibern von Apartments im Segment Micro-Living und Temporärem Wohnen Kopfzerbrechen. Denn die meisten kalkulieren eine All-In-Miete, was sich in diesem Segment mittlerweile auch als Standard durchgesetzt hat. Für den neuen Marktreport der Initiative Micro-Living (IML) haben wir die Betreiber gefragt, was sie vorhaben – die meisten wollen die höheren Kosten auf die Mieter umlegen. Das Thema Energiekosten ist einer von mehreren Themen der Befragung. Es ist bereits der fünfte Marktreport. Diesmal haben wir rund 24.000 Wohneinheiten in 117 Apartmenthäusern ausgewertet. Der Report zeigt, wie’s der Branche geht. Die wichtigsten Ergebnisse: Die monatliche All-In-Mieten liegen im Mittel bei ca. 543 Euro, bewegen sich in einer sehr breiten Spanne von rund 258 bis 1.140 Euro und reflektieren dabei die große Heterogenität der Häuser hinsichtlich Objekt- und Lagequalitäten, der Apartmentgrößen sowie der jeweiligen Stadt und Mieterklientel. Im Vergleich zum Herbst 2021 sind die Mieten aller Mitglieder im Mittel um ca. 1 % gestiegen. Anzumerken sei jedoch, dass sich die Portfoliozusammensetzung speziell zur letzten Auflage verändert hat. Die Wertveränderungen sind also nicht rein über die Marktentwicklung erklärbar. Studierende sind mit ca. 42 % aller Mieter eine wesentliche Zielgruppe für Apartments, aber bei Weitem nicht die einzige. Einige Apartmenthäuser haben tatsächlich keinen einzigen Studierenden als Mieter. Im Vergleich zum Herbst 2021 ist der Anteil der Studierenden weiterhin stabil geblieben. Positiv ist, dass sich die Auslastungsquote gegenüber dem Herbst 2021 mit durchschnittlich 85 % stabilisiert hat. Erkennbar ist zudem, dass die Bandbreite der Auslastungsquote je Apartmenthaus etwas kleiner geworden ist, aber dennoch recht hoch bleibt, was darauf hindeutet, dass weiterhin nicht jedes Apartmentkonzept an jedem Standort gut performt. Diese Auslastungsquote erfordert aber tendenziell gestiegene Vermarktungsanstrengungen und ein noch stärker auf Zielgruppenbedürfnisse ausgerichtetes Property Management. Die aktuelle Befragung hat ergeben, dass unter den Teilnehmenden trotz aller Krisen und Zäsuren generell Optimismus für die Zukunft von wohnwirtschaftlichen Apartmenthäusern herrscht. Dennoch rechnen die meisten Mitglieder mit „Business as Pre-COVID“ frühestens ab dem Jahr 2023. Hinsichtlich Mietsteigerungsmöglichkeiten gehen die Teilnehmer der IML überwiegend von Steigerungsraten etwas unterhalb der derzeitigen sehr hohen Inflationsquote aus. Hier sind Werte von nominal 2 bis 4 % p.a. bzw. 4 bis 6 % die am häufigsten genannten Antwortkategorien. Best-Practice Empfehlungen zu Betrieb und Errichtung von Apartmenthäusern Im Rahmen der Datenerhebung für diese Auflage haben nahezu alle Teilnehmer der IML auch an einer Umfrage teilgenommen, aus der Best-Practice Empfehlungen für den Betrieb und die Errichtung von wohnwirtschaftlichen Apartments formuliert werden, beispielsweise: Hinweis: Den Marktbericht der Initiative Micro-Living können Sie kostenfrei hier herunterladen: https://www.bulwiengesa.de/micro-living/ Ansprechpartner: Felix Embacher, Generalbevollmächtigter bei bulwiengesa, embacher@bulwiengesa.de
Marktupdate Hotelimmobilien: Der Tourismus zieht an
Aktuelle Zahlen zeigen eine deutliche Steigerung der touristischen Nachfrage in Deutschland – mit regionalen Unterschieden. Auch die verschiedenen Hotelsegmente profitieren unterschiedlich. Die aktuellen Zahlen des statistischen Bundesamtes zeigen eine deutliche Steigerung der touristischen Nachfrage in Deutschland. Im Mai 2022 verfehlten die Beherbergungsbetriebe nur knapp die Übernachtungszahlen vom letzten Vor-Corona-Jahr 2019 (-3,4 %). Von Januar bis Mai wurde die Lücke zu 2019 stetig kleiner und liegt nun über die ersten fünf Monate kumuliert bei -19,2 %. Regional gibt es jedoch nach wie vor große Unterschiede. In den meisten deutschen Städten liegt der Pegel noch weit unter Vor-Corona-Niveau. Schlusslicht unter den deutschen Großstädten ist Frankfurt am Main, mit einem kumulierten Minus von 38,6 %, gefolgt von Düsseldorf mit 37,1 % zu 2019; Berlin liegt bei rund 35 %. Als einzige Großstadt in Deutschland liegt die Hansestadt Hamburg über dem deutschen Durchschnitt, deren Hotels im April diesen Jahres sogar leicht höhere Übernachtungszahlen als 2019 vorwiesen. Platz 2 bis 6 belegen die Städte Leipzig, Bremen, Essen, Köln und Dresden, also abgesehen von Köln alles Städte, die traditionell einen vergleichsweise hohen Anteil an Inlandsgästen haben. Leipzig und Bremen erzielten im Mai einen leichten Übernachtungszuwachs zu 2019. Der noch fehlende Auslands- und Geschäftstourismus macht sich besonders in den Kongress- und Messestädten bemerkbar. Immerhin kamen 2019 laut Auma rund ein Drittel der knapp 10 Mio. Messebesucher aus dem Ausland. Dementsprechend fällt die Übernachtungsnachfrage in Frankfurt, Düsseldorf, Stuttgart, Berlin und Nürnberg noch schwach aus. Mit Beginn des zweiten Quartals zieht jedoch auch in deutschen Messestädten die Nachfrage an, die im Mai 2022 in Düsseldorf und Nürnberg sogar über dem Vorkrisenniveau lag. Erfreulich ist zudem, dass sich die noch verhaltene Nachfrage teilweise mit steigenden Raten auffangen lässt. In Städten wie Hamburg, Berlin, Dresden, München, Düsseldorf und Hannover wurden im Mai 2022 zum Teil deutlich höhere Zimmerpreise erzielt als 2019. Da dies jedoch erst seit ein bis zwei Monaten gelingt, bewegt sich der RevPar der Stadthotellerie noch immer zwischen 30 bis 40 % unter dem Niveau von 2019 (Fairmas/STR-Global). An einem Abbau von Schulden und Ausgleich von Verlusten ist da noch nicht zu denken. Hierzu sagte kürzlich der Aufsichtsratsvorsitzende der DHI Dorint Hospitality & Innovation GmbH, Dirk Iserlohe, dass selbst bei einer vollständigen Öffnung der Märkte und dem Wiedererreichen des Umsatzniveaus von 2019 die Gruppe 15 Jahre benötigen würde, um die Verluste aus eigener Kraft ausgleichen zu können. Gleichzeitig gibt es aber auch Marktteilnehmer, die weit besser abschneiden als der Durchschnitt. Dies trifft momentan auf Serviced Apartments zu, deren Auslastung laut Marktreport Serviced Apartments 2022 schon im letzten Jahr rund 20 Prozentpunkte über der Hotellerie lagen. Zudem dürften Inflation und steigende Betriebskosten momentan eher der Budgethotellerie in die Karten spielen als der personal- und energieintensiven Luxushotellerie. Motel One erzielte bereits im zweiten Quartal 2022 einen ähnlich hohen RevPar wie 2019 sowie eine ähnlich hohe EBITDAR-Marge von 56 %. Die vielen Unsicherheiten machen es derzeit schwer, verlässliche Prognosen abzugeben. Sicher ist nur: Es geht aufwärts, aber die Krise ist für viele noch nicht überwunden. Ansprechpartner: Dierk Freitag, Bereichsleiter Hotelimmobilien, freitag@bulwiengesa.de
Im Umland wird’s heiß
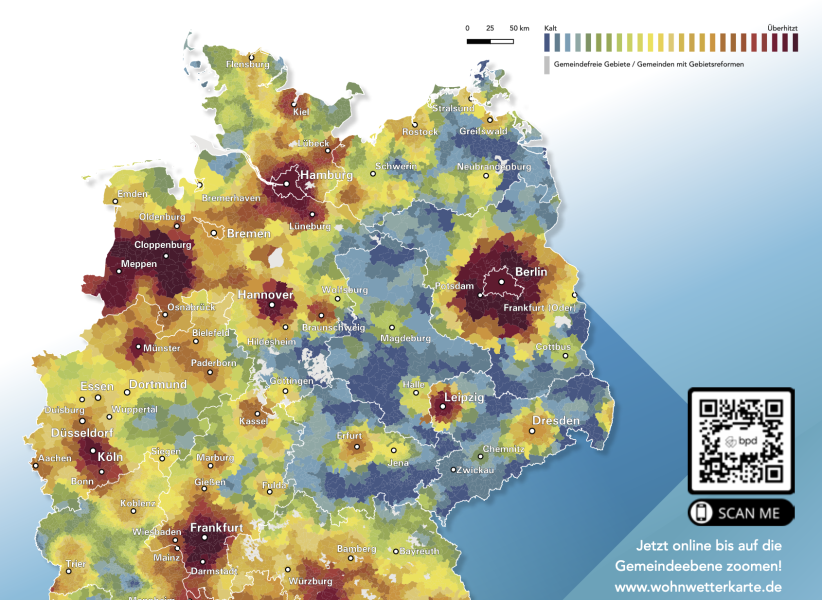
Die Wohnwetterkarte, die wir erneut mit BPD erarbeitet haben, zeigt erstmals eine Trendwende an zahlreichen Standorten. So heizt sich das Umland der Kernstädte stärker auf als diese selbst; der Wohnungsdruck in den Umlandgemeinden steigt. In der interaktiven Karte können Sie die Temperatur Ihrer Gemeinde ablesen. Mit der Wohnwetterkarte wird anhand eines Temperaturgefälles das Verhältnis von Angebot und Nachfrage für jede der rund 11.000 deutschen Städte und Gemeinden dargestellt und ein Ausblick auf die nächsten drei bis fünf Jahre gegeben. Als Indikator dient insbesondere der Bedarf an Wohnungen, der unter anderem mit dem aktuellen Bauvolumen abgeglichen wurde. Am heißesten sind dabei nicht Kommunen, die nur eine hohe Wohnungsnachfrage haben, sondern es betrifft die Städte und Gemeinden, in denen eine sehr hohe Nachfrage auf eine zu geringe Bautätigkeit trifft. Dabei ist die Bautätigkeit durch die aktuelle Krisensituation mit dem Krieg in der Ukraine, Materialengpässen sowie der steigenden Zinsen und der hohen Inflation auch bei den Baukosten zusätzlich gebremst. Gleichzeitig sind bei aller sonstigen Unsicherheit die demografischen Rahmenbedingungen auf der Nachfrageseite stabil und energieeffizienter Neubau ein Schutz vor Energiepreisanstiegen. Umland nimmt Druck von den Kernstädten – aber nur, wenn die Infrastruktur mitwächst In den letzten Jahren wurde der Effekt festgestellt, dass die Ballungsräume weiterwachsen und stetig weiter nach außen ins Umland hineinreichen. In der Wohnwetterkarte des Jahres 2022 zeigt sich jetzt erstmals, dass die Kernstädte abkühlen, während sich die Hitze weiter auf das Umland verteilt – wachsende Regionen müssen handeln, sonst werden Menschen aus der Region verdrängt und das Verkehrsaufkommen steigt. Die Stadtentwicklungsplanung muss deshalb auf die langfristigen Veränderungen reagieren und das Umland von großen Kernstädten mitdenken. Eine Verbesserung der öffentlichen Infrastruktur gehört ebenso dazu wie ein flächeneffizienter Städtebau mittlerer Dichte. Die Gegensätze von warm und kalt haben sich beispielsweise in Teilen Baden-Württembergs verringert, sodass Städte wie Mannheim, Heidelberg und Karlsruhe verhältnismäßig kühler geworden sind. In Hessen ist dieser Effekt im Bereich von Wiesbaden und Darmstadt festzustellen, in Nordrhein-Westfalen im Raum Köln und Düsseldorf. Eine Gemeinsamkeit dieser Großstädte ist, dass sie entweder ausreichend bauen oder über ein Umland aus leistungsstarken kleineren Städten verfügen. Diese können die Nachfrage aufnehmen und haben sich deshalb auf der Wohnwetterkarte aufgeheizt. Beispiele für die Ausweitung des Umlands sind Berlin und München. Im Großraum Berlin führt das Ungleichgewicht von Wohnungsangebot und Wohnungsnachfrage dazu, dass sich das Umland aufwärmt. So sind jetzt Nauen, Strausberg und Zossen dunkelrot. Die weiter entfernten Städte Eberswalde, Fürstenwalde und Jüterbog sind nun orange. Eine ähnliche Entwicklung ist in München zu beobachten. Die Regionen um Ingolstadt, Rosenheim und Garmisch werden heißer. Die Besonderheit von Berlin und München ist ihr vergleichsweise dünn besiedeltes Umland, welches nicht viel Nachfrage aufnehmen kann. Interessant ist so auch der orangene Fleck in der mecklenburgischen Provinz östlich von Hamburg. Auch hier breitet sich die Metropole aus – und durch die dünnere Besiedelung ist wenig Angebot vorhanden und das Wetter damit sogar wärmer als im benachbarten Holstein. Hinweis: Hier geht’s zur interaktiven Wohnwetterkarte und hier zur Zusammenfassung der Ergebnisse. Ansprechpartner: Felix Embacher, Head of Research & Data Science, embacher@bulwiengesa.de, und Robin Cunningham, Volkswirt bei bulwiengesa, cunningham@bulwiengesa.de
Baulandmodelle: Gut gedacht, schlecht gemacht?
Auflagen beim Neubau sollen für mehr geförderten Wohnraum sorgen. Was nützen Baulandmodelle? Das haben wir im Auftrag von Pandion für Berlin, Düsseldorf, Hamburg und München untersucht. Klar ist: Die frei finanzierten Wohnungen der Projekte werden dadurch teurer. In Boomzeiten war das realisierbar – aber jetzt? Städtische Baulandmodelle kommen bei der Neuaufstellung oder Änderung eines Bebauungsplans zur Anwendung, sobald planungsrechtliche Voraussetzungen für die Realisierung von Wohnungen geschaffen werden. Das Baulandmodell stellt einheitliche Regelungen für den Abschluss städtebaulicher Verträge zwischen Stadt und Bauherr im Rahmen eines Bebauungsplanverfahrens auf. In diesem Vertrag verpflichtet sich der Bauherr zur Schaffung von gefördertem und/oder preisgedämpftem Wohnraum. Außerdem realisiert und/oder beteiligt er sich finanziell an Infrastrukturmaßnahmen, wie Kita- und Grundschulplätzen sowie Grün- und Verkehrsflächen. Im Gegenzug schafft die Gemeinde Baurecht für das Projekt. Eine Beteiligung der Stadt an Planungsgewinnen des Projektentwicklers ist nachvollziehbar und gerechtfertigt. Zugleich verteuern Baulandmodelle Mieten und Kaufpreise im frei finanzierten Anteil der Projekte, weil die Kosten für Erschließung, Grünanlagen, ggf. auch Kitas oder Schulen der von ihnen errichteten Wohnanlagen und Quartiere umgelegt werden müssen. Die Förderung des sozialen Wohnraums unterstützt aber lediglich die Kosten der Gebäudeerstellung selbst. Preisgedämpfte Wohnungen werden in der Regel gar nicht gefördert. Beide Wohnungstypen haben je nach Baulandmodell in den analysierten Städten einen Anteil von 30 bis 60 Prozent am Gesamtprojekt. Erreicht wird dies laut Studie bei der Bautätigkeit annähernd in Hamburg. Etwa 21 % der zwischen 2007 und 2021 fertiggestellten Wohnungen waren dort Sozialwohnungen. In Berlin waren es im gleichen Zeitraum nur acht Prozent. In Düsseldorf sind es annähernd zehn, in München 13 Prozent. Diese Städte verfehlen damit ein wesentliches Ziel ihrer Baulandmodelle. Die Infrastruktur dieses Anteils muss von den frei finanzierten Wohnungen quersubventioniert werden. Dies steigert die Kaufpreise der frei finanzierten Wohnungen um bis zu zwölf und die Mieten um bis zu 17 Prozent. Dazu kommt aktuell der Preisanstieg der freifinanzierten Einheiten durch hohe Inflationsraten, hohe Projektentwicklungskosten und hohe Zinsen; selbst für Normalverdiener ist es schwierig geworden, eine Neubauwohnung zu mieten oder zu kaufen. Die Erschwinglichkeit von neuem Wohnraum wird weiter sinken. In der Folge geht die Nachfrage zurück und lässt ggf. die gesamte Projektentwicklung zu risikoreich erscheinen – so wird schließlich gar nicht mehr gebaut. Eine gravierende Folge des Wohnungsmangels ist in der Studie abzulesen: Die untere Mittelschicht kann sich die Mieten neu gebauter Wohnungen in den Städten nicht mehr leisten. In Berlin gilt dies auch für Haushalte der „mittleren Mittelschicht“. Haushalte mit vier Personen können sich Neubaumieten nur leisten, wenn sie zur oberen Mittelschicht gehören. Diese Haushalte wandern bereits jetzt in die Speckgürtel der Städte ab. Diese Entwicklung wird sich weiter verstärken, weil Projektentwickler ebenfalls ins Umland oder in andere Nutzungsarten ausweichen. Um dem weiteren Rückgang des Wohnungsangebots entgegenzuwirken, empfiehlt die Studie Änderungen der bisherigen Förderpolitik. Dazu gehört die Reduzierung der bautechnischen Anforderungen im sozialen Wohnungsbau, die Umstellung der Förderpolitik von der Objekt- auf die Subjektförderung sowie die Ausrichtung der Förderung auf die Bedürfnisse von Familien. Auch der Umgang mit den bestehenden Sozialwohnungen muss überdacht werden – mehr als die Hälfte der deutschen Sozialwohnungen wird von Haushalten bewohnt, deren Einkommen sie dazu nicht oder nicht mehr berechtigt. Daher sollten die Bundesländer die Fehlbelegungsabgabe nutzen, um die Verteilung geförderten Wohnraums gerechter zu gestalten. Downloads Studie Baulandmodelle 2022 Pressemitteilung Ansprechpartner: André Adami, Bereichsleiter Wohnen, adami@bulwiengesa.de, und Antonia Wecke, Consultant bei bulwiengesa, wecke@bulwiengesa.de