
Auslastung im Micro-Living-Segment höher als vor Corona
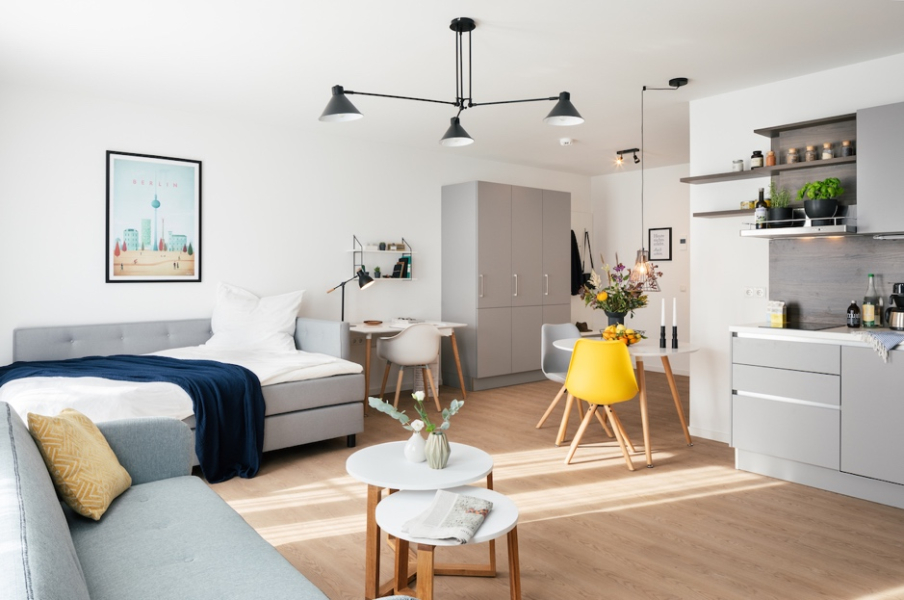
Die Nachfrage nach kleinteiligen Wohnformen ist erneut gestiegen. Die Auslastung übertrifft mit knapp 96 Prozent nun sogar das Niveau der Vor-Corona-Zeit. Auf dem Transaktionsmarkt dagegen herrscht kaum Dynamik. Das zeigt der jüngste Marktreport der Initiative Micro-Living. Nach Ende der Pandemie hat die Vermietung von Apartments weiter deutlich an Fahrt gewonnen, die Nachfrage nach kleinteiligen Wohnformen ist merklich angestiegen. Im Mittel liegt die Auslastungsquote der Apartmenthäuser der Mitglieder der Initiative Micro-Living bei 95,6 %. Die durchschnittliche All-In-Miete stabilisiert sich bei 575 Euro pro Monat. Hingegen ist bei der Quadratmetermiete zum Stichtag 15.10.2023 ein Anstieg von 0,50 Euro auf 21,70 Euro/qm zu verzeichnen. Mit realen Mietsteigerungen rechnet die Mehrheit der Mitglieder der Initiative Micro-Living in den nächsten drei Jahren jedoch nicht. Preislich scheint erst einmal das Ende der Fahnenstange erreicht. Zur Optimierung ihres Geschäftsmodells wollen viele verstärkt mit Modulbauern zusammenarbeiten, um Baukosten abzusichern. Quelle: bulwiengesa Für den achten Marktreport der Initiative Micro-Living haben wir die Betriebsdaten von insgesamt 28.940 Wohneinheiten in 129 Apartmentprojekten unterschiedlicher Qualitätsstufen analysiert. Mit einem Anteil von knapp 60 % der ausgewerteten Apartmenthäuser liegt der Fokus nach wie vor auf den deutschen A-Städten. In Abhängigkeit von Objekt- und Lagequalität, der Apartmentgrößen etc. reicht die weite Spanne der All-In-Mieten von 274 bis 1.434 Euro/Monat. Im Durchschnitt werden in Apartmenthäusern mit einer sehr guten Ausstattungsqualität All-In-Mieten von rd. 740 Euro/Monat aufgerufen, bei guter Ausstattungsqualität sind es durchschnittlich rd. 650 Euro/Monat. Interessant ist, dass Micro-Living-Konzepte längst nicht nur Studierende ansprechen. Dies zeigt deutlich die Veränderung des Anteils Studierender in den Apartmenthäusern. Zu Beginn des Reportings der Initiative Micro-Living im Frühjahr 2020 lag der Anteil der Studierenden bei 54 % und ist nun auf 37 % gesunken. Das anhaltend hohe Zinsniveau bringt den Transaktionsmarkt seit Mitte 2022 nahezu zum Erliegen. Im vergangen Jahr 2023 waren kaum Transaktionen zu verzeichnen. Erstmals wurden die Mitglieder der Initiative Micro-Living dazu befragt, zu welchen Bruttoankaufsfaktoren sie derzeit einen Ankauf eines neuwertigen, vollvermieteten Apartmenthauses in guter Lage tätigen würden. Die Antworten bzgl. der Bruttovervielfacher der Experten variierten vom 18- bis 23-Fachem. Am häufigsten wurden die Faktoren 20- bis 22-fach genannt. Über die Initiative Micro-Living (IML) Die im Frühjahr 2020 gegründete Initiative Micro-Living (IML) ist eine Plattform für Eigentümer, Betreiber und Verwalter von Apartmenthäusern. Die Initiative Micro-Living vereint die größten und innovativsten Player des wohnwirtschaftlichen Apartmentwohnens in Deutschland. Gemeinsam möchten die Mitgliedsunternehmen die Transparenz in diesem noch recht jungem Marktsegment verbessern. Der IML gehören derzeit mit aam2core, berlinovo, Commerz Real, Cube Life, DEMIWO, Fu.Life, Greystart, HanseMerkur Grundvermögen, i Live, International Campus, Krams Immobilien, Pro Urban, REOS, talyo. und Union Investment Unternehmen an, die auf dem deutschen Markt für Apartmentwohnen aktiv sind. Beitreten können alle professionellen Eigentümer, Betreiber und Verwalter von wohnwirtschaftlich betriebenen Apartmenthäusern. Hinweis: Die achte Ausgabe des Marktreports kann unter https://www.bulwiengesa.de/micro-living/ kostenfrei heruntergeladen werden. Ansprechpartnerin: Lena Schwesinger, Consultant bei bulwiengesa, schwesinger@bulwiengesa.de
Umnutzung von Berliner Büros zu Wohnungen
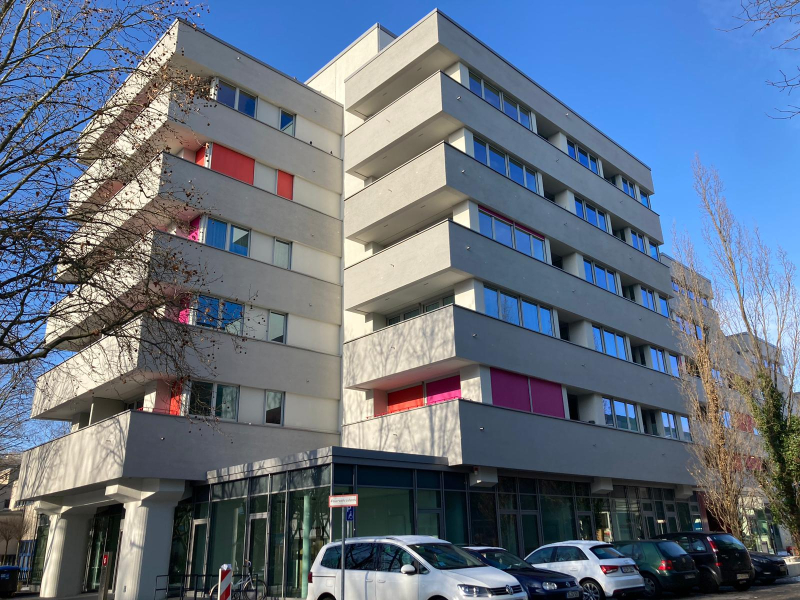
Nach Jahren des Booms auf dem Berliner Büromarkt stockt die Nachfrage, die Leerstände steigen. Zugleich fehlen Wohnungen. Für den Marktbericht der Berliner Sparkasse haben wir untersucht, ob die Umnutzung ein Ausweg ist. Die wirtschaftliche Situation ist unsicher, viele Unternehmen verschieben die Anmietung neuer Flächen. Durch ein hohes Fertigstellungsvolumen steigen die vakanten Büroflächen: Aktuell stehen knapp 4,9 % der Büroflächen in der Hauptstadt leer, mit weiter steigender Tendenz. Auf der anderen Seite werden dringend Flächen gesucht, die sich zum Wohnen eignen; im Gegensatz zum Büromarkt ist die Nachfrage im Wohnungsmarkt weiterhin hoch. Dennoch sind Projektentwickler zurückhaltend beim Bau von neuen Wohnungen, hier machen sich die steigenden Bau- und Finanzierungskosten bemerkbar. Der Wohnungsmarkt benötigt folglich neue Wege – vielleicht in leeren Büros? Die kurze Antwort vorweg: Leerstehende Büros sind nur sehr bedingt ein Ausweg. Die Herausforderungen betreffen u.a. den rechtlichen Rahmen, die technischen und vor allem die wirtschaftlichen Aspekte. Dabei ist, zumindest theoretisch, das Potenzial für Berlin groß: In älteren Bürogebäuden (außerhalb des S-Bahn-Rings) könnten nach unseren Berechnungen ca. 2 Mio. qm oder umgerechnet rund 30.000 Wohnungen entstehen. Gerade in älteren Büros schlummert vermeintlich ein sehr großes Potenzial für den Wohnungsmarkt. Ungefähr 80 % der Berliner Büroflächen wurden vor 2000 errichtet. Viele haben eine schlechte CO2-Bilanz. Unternehmen, die sich bereits oder auch zukünftig Kriterien der Nachhaltigkeit verpflichten, können diese Flächen dann nicht mehr unsaniert anmieten. Zudem würde ein Objekt bei einer Umnutzung weiter genutzt anstatt abgerissen, neben der Einsparung von CO2 kann so Müll vermieden werden. Rechtliche Aspekte Die Umwandlung der Nutzung einer gewerblich genutzten Immobilie erfordert eine Genehmigung gemäß Bauordnung, da eine Wohnnutzung nur in bestimmten Zonen erlaubt ist. Ein vorhandener qualifizierter Bebauungsplan kann darüber Auskunft geben, ob eine solche Umnutzung möglich ist. Im Zuge der Umnutzung sind dann nicht nur die Bundes-, sondern auch Landes- und kommunalen Vorschriften zu beachten. Neben einer Baugenehmigung spielen auch die relevanten DIN-Normen eine Rolle. Technische Aspekte Grundsätzlich gibt es nur wenige bauliche Situationen, die eine Umnutzung generell ausschließen. Der Zustand einer Immobilie und damit einhergehend die bauliche Situation sowie technische Aspekte spielen im Zuge einer Umnutzung eine entscheidende Rolle, da Bürogebäude naturgemäß anders als Wohnimmobilien konzipiert sind. So unterscheiden sich nicht nur die Grundrisse; Büros besitzen auch andere Funktionseinheiten (z. B. Lobby). Bei einer Umnutzung beachtet werden müssen weiterhin die Statik (bspw. beim Anbringen einer Dämmung), Lüftungssysteme und verschärfte Brandschutz-Anforderungen. Weitere Punkte sind Deckenhöhen, Fluchtwege, Sanitäranlagen etc. Lage Unternehmen, die ein repräsentatives Gebäude benötigen, sind in der Regel in zentralen Lagen angesiedelt. Im Gegensatz dazu liegen Back-Office-Einheiten größtenteils in der Peripherie. Mit der Lage sind immer auch verschiedene Standortgegebenheiten verbunden. In der Peripherie sind diese oftmals schlechter einzustufen als in der City. Zentral gelegene Gebäude werden aufgrund ihrer sehr guten Mikrostandorteigenschaften bspw. in Bezug auf die Erreichbarkeit und die Versorgungsinfrastruktur bevorzugt, sind jedoch meist auch einer höheren Lärmbelastung ausgesetzt. Zudem konkurrieren die Standorte mit der Nutzung Büro, da hier aktuell weiterhin eine vergleichsweise hohe Nachfrage besteht. Die hier aufgerufenen Mietpreise machen eine Umnutzung nur schwer vorstellbar. Kosten Laut aktueller Recherchen liegen die durchschnittlichen Baukosten für den Umbau von Büro- zu Wohnflächen zwischen 1.500 und 2.500 Euro/qm. Addiert man weitere Kosten hinzu (u. a. Baunebenkosten, weitere Kostengruppen), dann sind 1.000 Euro „on top“ nicht unüblich. Auch der Kaufpreis der Immobilie und die Grunderwerbsteuer müssen eingeplant werden. Trotz der beschriebenen Marktlage müssen die Anforderungen (rechtlich bzw. technisch) eingehalten werden – eine Umnutzung rechnet sich so am Ende nicht immer. Fazit: komplex und kaum wirtschaftlich Im Gegensatz etwa zu Frankfurt/Main findet in Berlin noch keine großflächige Umnutzung eines Quartiers statt. So hatte sich im Berliner Büromarkt die zuletzt rasante wirtschaftliche Entwicklung in stark steigenden Bürobeschäftigtenzahlen und sinkendem Leerstand widergespiegelt. Auch treffen moderne Büroobjekte in der City weiterhin auf hohe Nachfrage – die Spitzenmietpreise stützen diese Beobachtung. Im Großraum Berlin gibt es durchaus Standorte, die sich für eine Umnutzung eignen. Neben den rechtlichen und technischen Aspekten sowie der Lage ist die Wirtschaftlichkeit am Ende das ausschlaggebende Kriterium, ob die Nutzungsänderung umgesetzt wird. Dabei sind die wirtschaftlichen Spielräume eng, unvorhersehbare bauliche Eigenschaften der Immobilie können die Umnutzung in Gefahr bringen. Ein exaktes Kostenmonitoring ist wie bei jeder Entwicklung unerlässlich. Nicht nur die Marktgegebenheiten, sondern auch fehlende Fachleute, lange und teure Genehmigungsprozesse, unvorhersehbare Gegebenheiten an der Immobilie, Zinsänderungs- und Finanzierungsrisiken sowie das Finden der passenden Lage machen Umnutzungen zu einem komplexen Unterfangen. In Berlin scheinen Nutzungsänderungen bisher eine Nische mit vielen Herausforderungen zu sein. Die hohen Kosten bei der Umnutzung führen zu hohen Mietpreisen. Sollte dennoch eine Nutzungsänderung durchgeführt werden, sind privatwirtschaftliche Entwickler und Investoren aufgrund der geringeren rechtlichen Auflagen bislang eher daran interessiert, „gewerbliches Wohnen“ zu realisieren. Die Umnutzung in „klassisches“ Wohnen wird in Berlin derzeit von staatlichen oder kommunalen Akteuren geprägt. Hinweis: Den Marktbericht können Sie kostenfrei auf der Website der Berliner Sparkasse herunterladen. Ansprechpartnerin: Nicole Tietze, Senior Consultant im Bereich Büroimmobilien, tietze@bulwiengesa.de
ETW-Studie Berlin West 2021
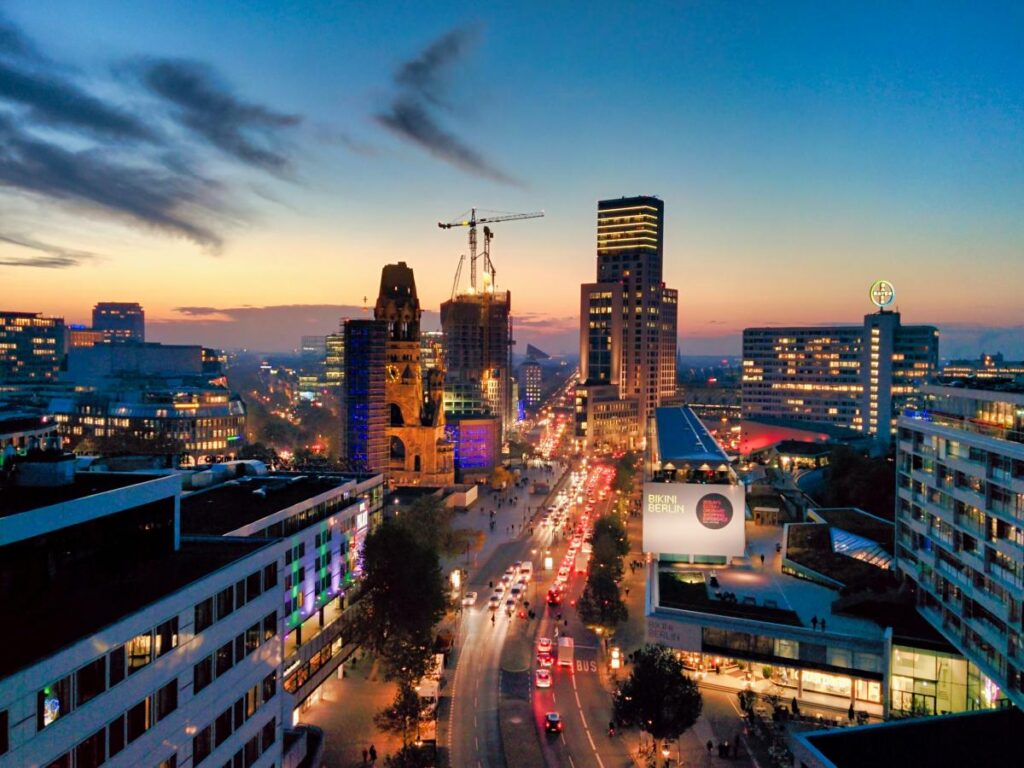
Auf Basis unserer kontinuierlichen Marktbeobachtung analysieren wir mit der vorliegenden Marktstudie bereits zum elften Mal den Markt für Eigentumswohnungen (ETW) in den westlichen Innenstadtteilen von Berlin. In der diesjährigen Studie wurden insgesamt 29 Bauvorhaben untersucht, in denen 1.418 Wohneinheiten mit rund 120.080 qm Wohnfläche realisiert werden. Damit fällt das Entwicklungsvolumen im Vergleich zum Vorjahr etwas höher aus. Die Angebotspreise steigen weiter an und liegen im gewichteten Durchschnitt bei rund 9.300 Euro/qm. Die mittlere Projektgröße ist leicht gesunken auf rund 49 Wohneinheiten. Im gewichteten Durchschnitt sind die Wohnungsgrößen der Projekte mit ca. 85 qm nahezu gleich geblieben. Die Studie kann als PDF-Dokument für 490 Euro zzgl. MwSt. erworben werden. Bei gleichzeitiger Bestellung des 5-Jahres-Vergleichs erhalten Sie diesen für zusätzlich 100 Euro zzgl. MwSt. Eine kurze E-Mail mit Angabe der vollständigen Rechnungsadresse an André Adami (Adresse siehe unten) genügt. Ansprechpartner: André Adamiadami@bulwiengesa.deTel. +49 30 27 87 68 25 Downloads Info ETW-Studie Berlin West 2021
ETW-Studie Hamburg 2021
Auf Basis kontinuierlicher Marktbeobachtung analysiert bulwiengesa mit der vorliegenden Marktstudie den Markt für Eigentumswohnungen (ETW) in den zentralen Stadtteilen Hamburgs.Diese Studie ist Teil der Studienreihe, in der die Wohnungsmärkte München, Hamburg, Berlin, Frankfurt am Main, Stuttgart, Düsseldorf, das Ruhrgebiet und auch Wien betrachtet werden. Insgesamt wurden 32 Projekte ausgewertet, die zusammen rd. 1.360 Eigentumswohnungen bzw. rd. 137.700 qm Wohnfläche umfassen. Die Studie wird wieder den Ergebnissen älterer Studien aus Vorjahren gegenübergestellt, um so Trends und übergreifende Entwicklungen aufzuzeigen. Ansprechpartner: Oliver Stregestrege@bulwiengesa.deTel. +49 40 42 32 22 26 Downloads Bestellschein ETW-Studie Hamburg 2021
Senior Living: wieder mehr „Wir schaffen das“
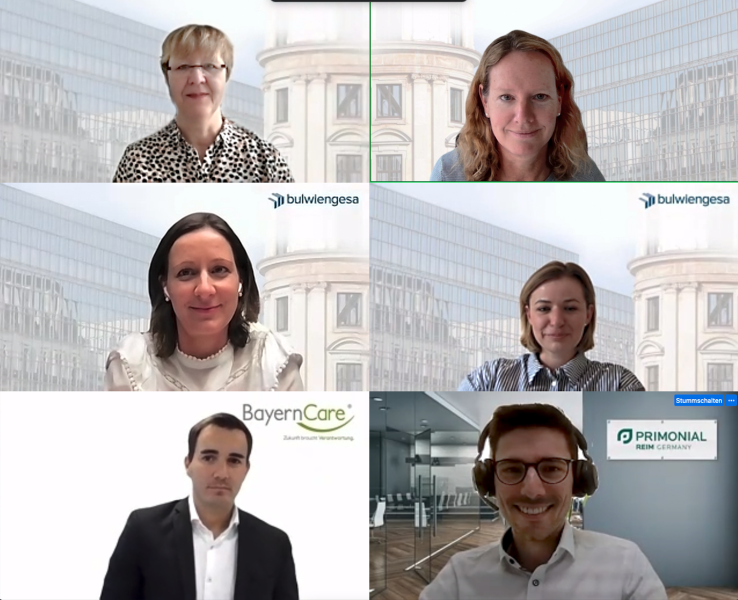
Skepsis im Markt, zugleich Investmentchancen wie selten zuvor – das ist der Tenor der Diskussion. In unserem Senior-Living-Webinar haben wir aktuelle Marktdaten aus dem neuen RIWIS-Modul Senior Living präsentiert und mit Praktikern diskutiert. Rund 300 Interessenten hatten sich angemeldet. Hier die wichtigsten Ergebnisse und die Aufzeichnung. Gewinn- und Verlusträume bestimmen die Nachfrage Dr. Heike Piasecki, Leiterin des Bereichs Wohnen und Niederlassungsleiterin München, stellte die für die Nachfrageseite wichtigsten Key Facts dar. Bis 2040 werden sich soziodemografische Parameter (u.a. Alterskohorten, Anteil Hochaltrige) in Deutschland stark regional entwickeln, sodass dies dynamische Auswirkungen auf den zukünftigen Wohn- und Pflegebedarf wie z.B. in Verlusträumen Ostdeutschlands haben wird. Die Nachfrage im Segment Senior Living ist daher gesichert – allerdings bedarf es der für Wohn- und Pflegeformen Differenzierung der Bedarfe und soziodemografischer Merkmale, wie u.a. die spezifische Kaufkraft bei Senioren. Angebotssituation mit kräftigen regionalen Unterschieden Christiane Fremerey, Consultant für Wohnimmobilien und Senior Living, analysierte das Angebot im Senior Living. Dabei bleibt die Neubautätigkeit in der stationären Pflege und im Betreuten Wohnen hinter dem prognostizierten Bedarf zurück. So müssten – rechnerisch – bis 2040 im Betreuten Wohnen pro Tag ca. 1,6 Wohnanlagen und in der stationären Pflege pro Tag ca. 1,0 Pflegeheim zur Bedarfsdeckung eröffnet werden. Die „Hot Spots“ der Neubauaktivitäten sind dagegen meistens nicht an den Standorten mit dem höchsten Bedarf zu finden. Dabei lohnt es sich, neben der Makrofaktoren auch die Brille für seniorengerechte Mikro-Standortkriterien aufzusetzen. So sind bspw. diverse Point of Interests wie Ärztezentren oder ÖPNV-Anschluss in der Standortanalyse miteinzubeziehen, die ebenfalls im RIWIS-Tool Senior Living abgerufen werden können. Assetklasse Senior Living in der Praxis: Die Krise ist gemanaged Sabine Hirtreiter, Senior Consultant für Wohnimmobilien und Senior Living, erörterte mit ihren Diskussionspartnern Florian Wenner (Head of Research & ESG, Primonial REIM Germany) und Christopher Kunze (Geschäftsführer, Bayern Care Immobilien) aktuelle Praxisthemen und Herausforderungen im Senior Living. So anspruchsvoll die Zeiten scheinen, so bieten sich gleichzeitig vielseitige Chancen. Dafür müssen Themen wie proaktives Asset-Management und Nachhaltigkeitsaspekte (z.B. Dekarbonisierung im Bestand, ESG) vermehrt in Senior Living berücksichtigt werden. Entscheidend ist, Betreibergesellschaften professionell zu managen. Die entstandene Zurückhaltung im Investment ist vor allem auf systemische Probleme in der Finanzierung des Pflegesektors zurückzuführen. So kann eine Stabilisierung der Betreiber durch das lösungsorientierte Handeln der Eigentümer gelingen. Dabei steht und fällt die Auslastung der Betreiberimmobilie durch Fachkräfte – dafür braucht es neben politischen auch kreative Lösungen. Gleichwohl ist aus Sicht der Investoren der Standort mit seinen Lagekriterien ein essentieller Erfolgsfaktor für ein erfolgreiches Investment. Die Zurückhaltung im Investment sollte jetzt dem Mut der Markakteure weichen, antizyklisch zu investieren, was wiederum auch zur Belebung des Marktes führen wird. Nur „mit voller Kraft voraus“ sollten alle Mitstreitenden dazu angehalten werden, sich für die gesamtgesellschaftlichen Lösung in der Bedarfsdeckung im Senior Living einzusetzen. Hinweis: Hier gehts zur –> Aufzeichnung des Webinars vom 13. Juni 2024 auf YouTube. Ansprechpartnerin: Dr. Heike Piasecki, Leiterin des Bereichs Wohnen und Niederlassungsleiterin München, piasecki@bulwiengesa.de.
Die 5 % Studie 2021 – wo Investieren sich noch lohnt
Für die heute erschienene 5 % Studie 2021 hat bulwiengesa erneut die Renditepotenziale (IRR) auf den deutschen Immobilienmärkten untersucht. Die wichtigsten Ergebnisse: Die 5 % Studie bietet bereits seit 2015 einen kompakten Marktüberblick und liefert einen neuen Ansatz bei der Beschreibung von Immobilienmärkten. Sie untersucht die Performanceerwartungen der wichtigsten Assetklassen, die aktuell den deutschen Investmentmarkt dominieren: Ansprechpartner:Sven Carstensencarstensen@bulwiengesa.deTel. +49 30 27 87 68 0 und Anna Wolfgartenwolfgarten@bulwiengesa.deTel. +49 89 23 23 76 48 Downloads Die 5 % Studie 2021 Pressemitteilung
ETW-Studie Frankfurt/Main 2021
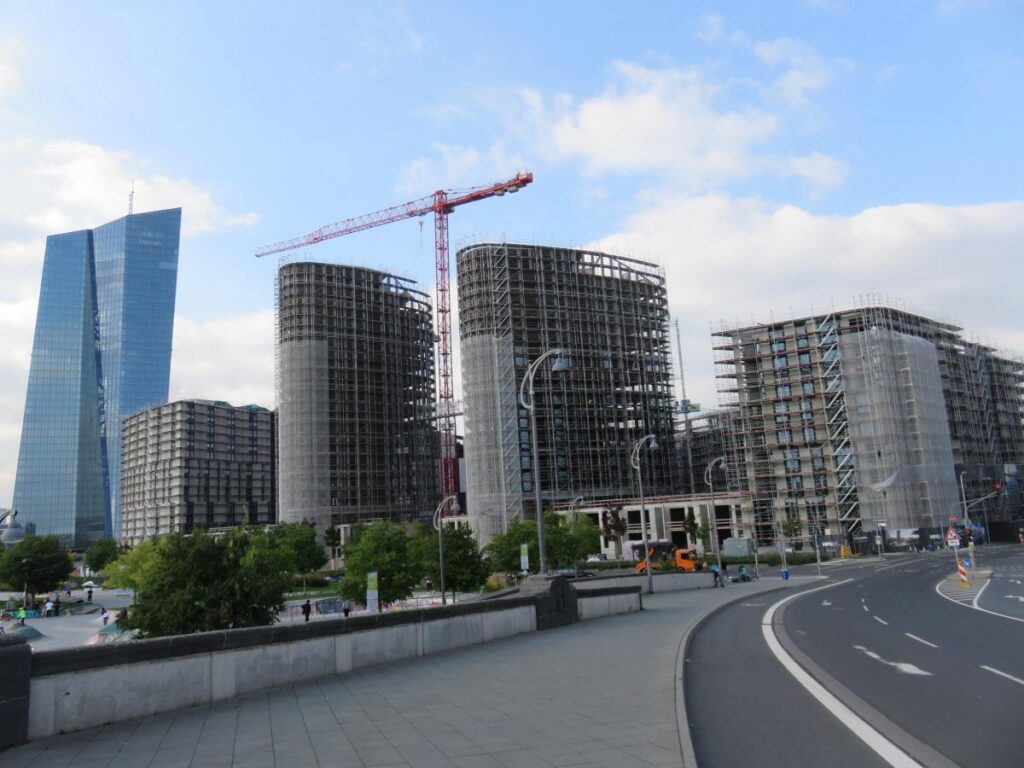
bulwiengesa untersucht bereits zum 13. Mal den Markt für Neubau-Eigentumswohnungsprojekte in Frankfurt am Main. In der diesjährigen Studie wurden insgesamt 43 Bauvorhaben mit rund 2.640 Eigentumswohnungen ausgewertet. Die diesjährige Studie zeigt Kaufpreisanstiege von fast 14 % im Vergleich zum Vorjahr. Der Durchschnittspreis liegt mittlerweile bei etwa 9.660 Euro/qm. Es sind sowohl deutliche Rückgänge bei der Projektanzahl als auch bei den Projektvolumina zu verzeichnen. Neben zentral gelegenen Großprojekten, darunter die letzten Wohnhochhäuser der „neuen Generation“, prägen kleinere Neubauvorhaben in Stadtteillagen das Marktgeschehen. Wie gewohnt wird jedes betrachtete Bauvorhaben einzeln vorgestellt und die Projektstruktur hinsichtlich Größe, Anzahl der Wohneinheiten, räumlicher Verteilung und Preisniveau ausgewertet. Zusätzlich enthält die Studie einen 5-Jahres-Vergleich, der einen guten Beleg für den – trotz Corona-Pandemie – anhaltenden Immobilienboom in der Mainmetropole liefert. Die Marktstudie kann als PDF-Dokument für 1.490 Euro zzgl. MwSt. erworben werden. Ansprechpartner: Uwe Knellerkneller@bulwiengesa.deTel. +49 69 756 14 67 55 Downloads Info ETW-Studie Frankfurt 2021
Zu wenig, falsch verteilt: Wohn-Projektentwicklungen in Deutschland
Zum jährlichen Wohnungsbedarf in Deutschland kursieren die wildesten Zahlen. Für die Studie „Wohnungsdevelopments in Deutschland“ im Auftrag von WERTGRUND haben wir ihn berechnet: Dieser liegt bei 420.000 Wohnungen pro Jahr bis 2028. Damit kann Neubau in keinem Markt den Wohnungsbedarf decken. Ziel der Studie war es, den Wohnungsbedarf in A-, B-, C- und D-Städten sowie im ländlichen Raum zu erforschen. Auf Grundlage von Einwohnerzahlen, Baustarts und Fertigstellungen haben wir die Wohnungsdevelopments bis 2040 analysiert. Zwischen 2013 und 2023 wuchs die Einwohnerzahl in Deutschland um 8 % auf aktuell ca. 84 Millionen Menschen. Die Prognose für 2040 wird deutschlandweit auf 0,5 % Zuwachs geschätzt, wobei in den sieben A-Städten 5,6 % Zuwachs erwartet wird. Im selben Zeitraum (201–2023) wurden in Deutschland jährlich durchschnittlich etwa 260.000 Wohnungen fertiggestellt, was deutlich unter dem Bedarf von 400.000 Wohnungen pro Jahr liegt. Mehr als 155.000 dieser Wohnungen wurden jährlich auf dem Land und nicht in den größeren Städten gebaut, was das Problem verdeutlicht, dass in den Gebieten mit dem größten Bedarf zu wenig gebaut wird. Dies zeigt: Bereits vor den veränderten Marktbedingungen seit 2022 reichte das Neubauvolumen nicht aus. Das liegt auch – aber nicht nur – daran, dass sich die Fertigstellungen von mehr als 220.000 Neubauwohnungen verzögern. Das Verteilungsproblem kommt dazu: Die meisten fertiggestellten Wohnungen sind nicht dort, wo der Bedarf am höchsten ist. Auch sind rund 80.000 Wohnungen, die sich bereits im Bau befinden, von einer durchschnittlichen Verzögerung von einem Jahr betroffen. Ausgerechnet in den A-Städten, wo am meisten Wohnungen fehlen, wurden die meisten Baubeginne verschoben. Auch sind die Kaufpreise dort am stärksten gefallen und überdurchschnittlich viele Projekte von Insolvenzen betroffen. Mit der Immobilienmarktkrise und den verschobenen Wohnungsbauvorhaben verschärft sich der Nachfrageüberhang in allen Städtekategorien. Notwendig sind breite Anstrengungen insbesondere auch beim Bau von Sozialwohnungen, um das Bauvolumen zu steigern. Die neue degressive AfA und geplante Normenverschlankungen sind erste wichtige Schritte dazu. Hinweis: Eine Zusammenfassung der Studie finden Sie auf der Website von WERTGRUND. Ansprechpartner: André Adami, Bereichsleiter Wohnen bei bulwiengesa, adami@bulwiengesa.de
Studie zur Zukunft des deutschen Pflegeimmobilienmarkts
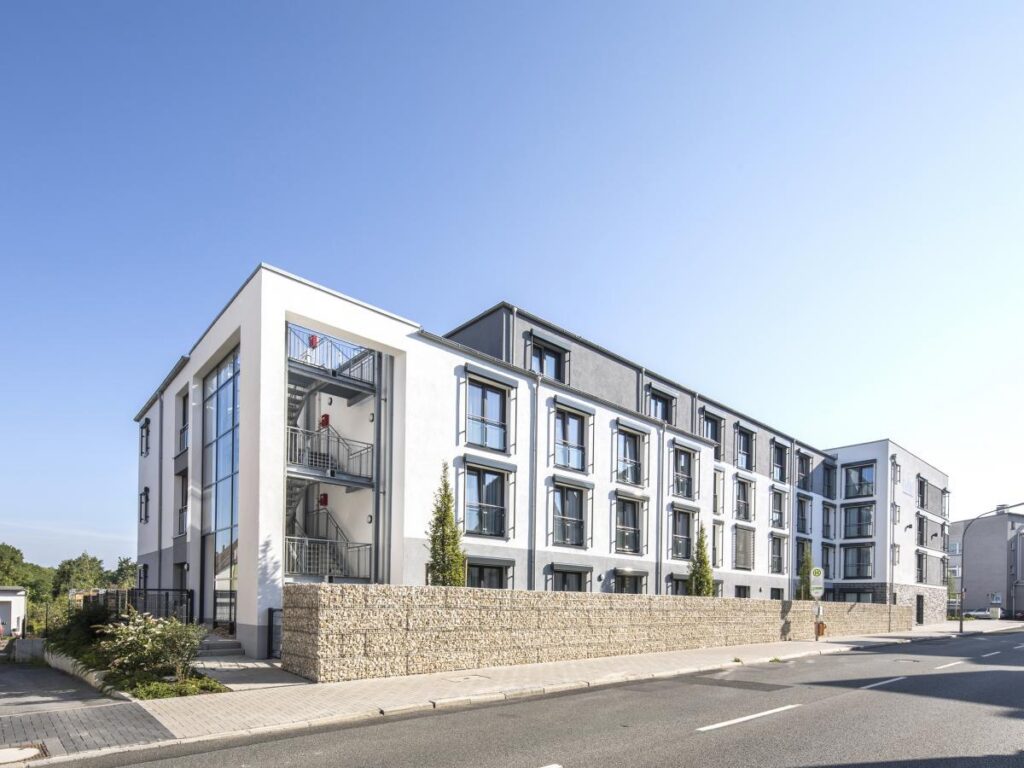
Eine umfangreiche Studie im Auftrag von Cureus analysiert den deutschen Pflegeimmobilienmarkt und zeigt Zukunftsperspektiven auf. Erstmals wurden nicht nur demografische Trends, sondern auch der Bestand von Pflegeimmobilien und die Bautätigkeit untersucht. Kernergebnis: Im Markt für Pflegeimmobilien gibt es aktuell aussichtsreiche Marktparameter zum Bau und Betrieb von stationären Pflegeeinrichtungen: durch eine aktuell und zukünftige hohe Nachfrage, Angebotsdefizite und steigende Bedarfe. Ansprechpartnerin: Dr. Heike Piaseckipiasecki@bulwiengesa.deTel.: +49 89 23 23 76 27 Downloads Studie
ETW-Studie Berlin-Ost 2021
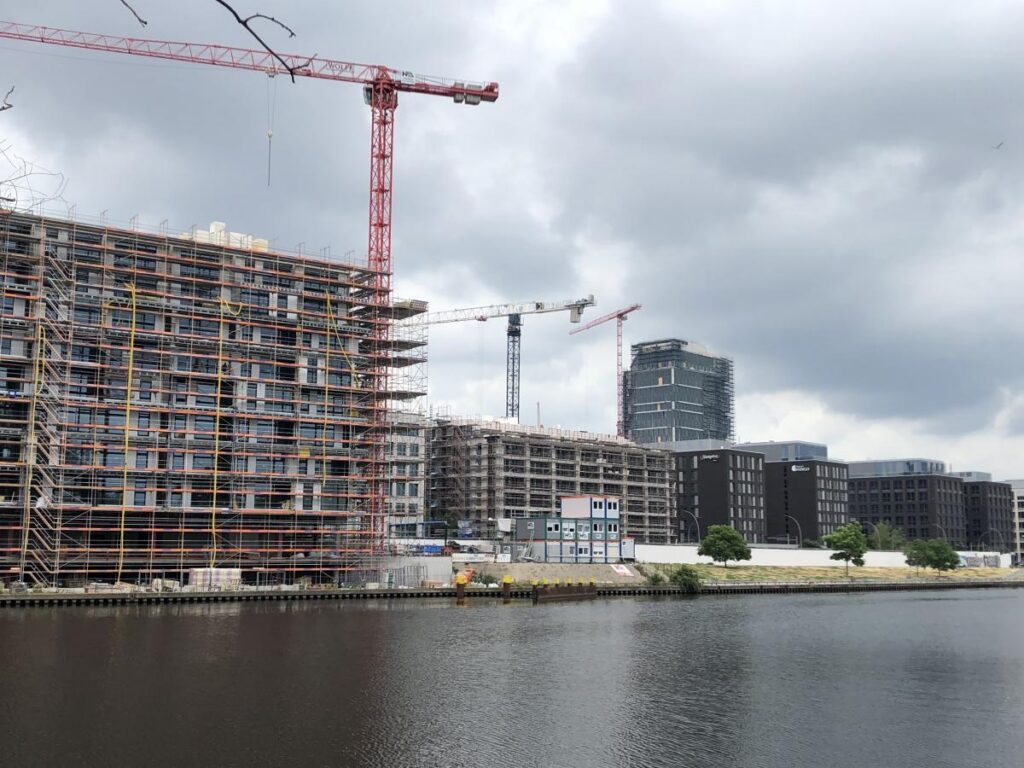
Auf Basis unserer kontinuierlichen Marktbeobachtung analysieren wir mit der vorliegenden Marktstudie bereits zum 13. Mal den Markt für Eigentumswohnungen (ETW) in den östlichen Innenstadtteilen von Berlin. In der diesjährigen Studie wurden insgesamt 13 Bauvorhaben untersucht, in denen 1.026 Wohneinheiten mit rund 74.280 qm Wohnfläche realisiert werden. Damit sinkt das Entwicklungsvolumen im Vergleich zum Vorjahr um knapp 19 %. Die Angebotspreise steigen weiter an um ca. 14 % an und liegen im gewichteten Durchschnitt bei 9.580 Euro/qm. Die Projektgröße ist annähernd unverändert bei 79 Einheiten. Im gewichteten Durchschnitt ist die Größe der betrachteten Neubauwohnungen mit etwa 74 qm leicht gesunken. In der vorliegenden Untersuchung werden Neubau-Eigentumswohnungsprojekte (ohne Mikroapartments) in den östlichen Innenstadtteilen von Berlin (Friedrichshain, Mitte und Prenzlauer Berg) betrachtet. Die Datenerhebung erfolgte als Desktop-Recherche, durch Gespräche mit Anbietern und Vor-Ort-Begehungen. Der Stichtag für den Baustatus ist der 1.12.2021. Berücksichtigt wurden Neubauprojekte Auch den von unseren Kunden geschätzten 5-Jahres-Vergleich (2017 – 2021) der Studie mit den wichtigsten Kennwerten (Kaufpreise, Wohnflächen, Bauvolumen und Projektgrößen) haben wir in diesem Jahr wieder durchgeführt. Die Hauptstudie kann als PDF-Dokument für 490,- Euro zzgl. MwSt. erworben werden. Bei gleichzeitiger Bestellung des 5-Jahres-Vergleichs erhalten Sie diesen für zusätzlich 100,- Euro zzgl. MwSt. Es gibt außerdem weitere Bundle-Angebote. Informationen dazu finden Sie auf dem Bestellschein. Eine kurze E-Mail als Bestellung mit Angabe der vollständigen Rechnungsadresse an André Adami (Adresse siehe unten) genügt. Ansprechpartner: André Adamiadami@bulwiengesa.deTel. +49 30 27 87 68 25 Downloads Info ETW-Studie Berlin-Ost 2021