
ETW-Studie Düsseldorf 2021
In der diesjährigen Studie wurden insgesamt 15 Bauvorhaben untersucht, in denen 1.024 Wohneinheiten mit etwa 84.300 qm Wohnfläche realisiert werden. Damit hat sich das Entwicklungsvolumen im Vergleich zur Vorjahresstudie mehr als verdoppelt. Weiterhin haben wir erneut für Düsseldorf einen 5-Jahres-Vergleich der wichtigsten Kennwerte (Kaufpreise, Wohnflächen, Bauvolumen und Projektgrößen) durchgeführt, die im Zeitverlauf der Jahre 2017 bis 2021 betrachtet werden. Die Studie kann als PDF-Dokument für 490 Euro zzgl. MwSt. oder mit dem 5-Jahres-Vergleich für 590 Euro zzgl. MwSt. erworben werden. Bitte senden Sie den Bestellschein mit Angabe der vollständigen Rechnungsadresse an orders@bulwiengesa.de. Ansprechpartner:Jeremy Feistfeist@bulwiengesa.deTel. +49 201 87 46 96 64 Downloads Info ETW-Studie Düsseldorf 2021
Studie Stadtquartiere
Gemeinsam mit dem Immobilien-Investmentmanager Corestate hat bulwiengesa den deutschen Markt für Stadtquartiere untersucht und das Standardwerk „Stadtquartiere – Die Assetklasse der Zukunft“ veröffentlicht. Die Studie erfasst, kategorisiert und wertet systematisch alle modernen Stadtquartiere mit Baubeginn von 2009 bis 2020 aus, inklusive der in Bau oder in Planung befindlichen Projekte. Corestate und bulwiengesa haben dabei 616 Stadtquartiere identifiziert, die einer Marktgröße von ca. 200 Mrd. Euro entsprechen. Die Studie führt erstmals eine systematische Gruppierung in klassische Stadtquartiere, Mega-Quartiere, Klein-, kommerzielle und Wohnquartiere ein und kann dadurch deutliche Unterschiede in der Verteilung der Quartierstypen auf Makro-Ebene aufzeigen. So gibt es die Mega-Quartiere und vertikalen Quartiere beispielsweise fast ausschließlich in den A-Märkten, während Klein- und Wohnquartiere deutlich gleichmäßiger über die deutschen Städte verteilt sind. 71 Prozent der analysierten Quartiere befinden sich derzeit im Bau oder noch in der Planungsphase, ein Zeichen für die hohe Bedeutung der Assetklasse in der Zukunft. Ansprechpartner: Felix Embacherembacher@bulwiengesa.deTel. +49 89 23 23 76 22 Downloads Studie Stadtquartiere
Hotelmarktvolumen dank Neubauten stabil
Erneut haben wir mit Union Investment das Marktvolumen der für institutionelle Investoren relevanten Hotels berechnet: Dieses ist 2023 minimal angestiegen – trotz Wertrückgangs der Bestandsobjekte. Dafür sorgten rund 13.000 neue Hotelzimmer. Die deutsche Hotellerie verbessert ihre Performance, auch im Hotel-Investmentmarkt wird eine Stabilisierung erwartet. Zuletzt hat sich auch die Stimmung der Akteure wieder aufgehellt. Jährlich berechnen wir mit Union Investment das Hotelmarktvolumen. Dieses erreichte Ende des Jahres 2023 einen Wert von rd. 62,0 Mrd. Euro. Dieser liegt damit rd. 0,6 % über dem Wert des Vorjahres (61,6 Mrd. Euro). Werterhöhend wirkte sich das Wachstum durch Fertigstellung investmentrelevanter Hotels im Jahr 2023 in Höhe von rd. 1,3 Mrd. Euro aus, während der Hotelbestand deutschlandweit eine leichte Wertreduktion von rd. 1,5 % gegenüber dem Vorjahr erfahren hat. Damit konnte sich das Hotelsegment nach der wirtschaftlichen Erholung aus den Folgen der Corona-Krise nicht gänzlich der zinsbedingten Wertanpassung entziehen. Aber die insgesamt guten Performance-Werte in der Hotellerie wie der Anstieg der durchschnittlichen Zimmerpreise, der Anstieg des RevPar (+21,2 % zum Vorjahr gem. MKG) und der Anstieg der Auslastung (+7,3 % zum Vorjahr, MKG) haben zu einer Stabilisierung und „Absicherung“ der Hotelimmobilienwerte beigetragen. Mehr als 13.000 neue Zimmer 2023 Im Jahr 2023 erfolgten zahlreiche Hotelfertigstellungen, was auch durch die aufgeschobenen Fertigstellungen aus den beiden Corona-Jahren unterstützt wurde. Wie aus unserem Development Monitor hervorgeht, gingen im Jahr 2023 mehr als 13.000 Zimmer in Deutschland neu an den Markt, davon werden gut zwei Drittel als investmentrelevant eingestuft. Dieses Volumen ist mit gut 1,3 Mrd. Euro als investmentrelevantes Marktvolumen zu bewerten, weshalb trotz eines Wertrückgangs der Bestandsobjekte ein neuer Höchstwert im Gesamtmarktvolumen erreicht wird. Zwar weist der Development Monitor für 2023 noch die genannte signifikante Anzahl neu an den Markt gegangener Hotels aus, darin enthalten sind jedoch auch diverse verschobene Projekte aus den Vorjahren. Die in Planung befindlichen Neubau-Projekte sind hingegen rückläufig. Perspektivisch rechnet bulwiengesa mit einer Stabilisierung der Marktwerte und der Fokussierung auf Investitionen im Bestand. Der rechnerische Wert pro Zimmer, der sich aus der Division des Hotelmarktvolumens durch die Anzahl investmentrelevanter Hotelzimmer ergibt, ist gegenüber 2022 auf rd. 145.500 Euro gestiegen, liegt jedoch weiterhin unterhalb des Durchschnittswertes des Spitzenjahres 2019. Die theoretische Wertbandbreite eines Hotelzimmers reicht von durchschnittlich 130.200 Euro in der Budget/Economy-Hotellerie bis 267.000 Euro pro Zimmer in der Upper Upscale-Hotellerie. Dabei handelt es sich um Durchschnittswerte, die in Abhängigkeit etwa von Lage und Baujahr eine große Bandbreite besitzen. Tourismus in Deutschland entwickelt sich positiv Diese Entwicklung geht mit der bundesweit positiven Entwicklung der Tourismuszahlen einher – die touristische Nachfrage des Spitzenjahres 2019 wurde 2023 mit ca. 487,2 Mio. Übernachtungen (+8,1 % ggü. dem Vorjahr) nur noch knapp verfehlt. Zu diesem Wachstum trugen neben inländischen Gästen v. a. der Incoming-Tourismus bei. Nachdem in den Corona-Jahren starke Zuwächse in den inländischen Ferienregionen, allen voran in den touristischen Kernregionen an den Küsten und im Alpenraum, verzeichnet wurden, zeigt sich nun auch eine deutliche Erholung im Städtetourismus. So wurden 2023 z.B. in Hamburg, München und Düsseldorf die 2019er Übernachtungszahlen bereits übertroffen. Trotz virtueller Formate zieht auch das MICE-Geschäft wieder an. Einen Schub erfährt die deutsche Tourismuswirtschaft im aktuellen Jahr nicht zuletzt durch die Fußball-Europameisterschaft. Transaktionsverhalten weiterhin abwartend Bislang hat sich die positive Marktentwicklung noch nicht vollumfänglich im Transaktionsgeschehen niedergeschlagen, wenngleich der Transaktionsmarkt mit einem vergleichsweise starken Endspurt im Q4/2023 aufgrund der verzeichneten Portfolio-Transaktionen eine deutliche Belebung erfuhr. So belief sich die Transaktionsquote (das Verhältnis von Marktvolumen zu Transaktionsvolumen) im Jahr 2023 im institutionellen Hotelmarkt auf 2,3 %. Für 2024 erwarten Union Investment und bulwiengesa eine weitere Belebung des Transaktionsmarktes aufgrund sich angleichender Preisvorstellungen zwischen Verkäufer- und Käuferseite, dem Rückgang der Inflation und des stabilisierten Zinsniveaus sowie der positiven Entwicklung der Performance-Kennzahlen. Hinweis: Weitere Informationen finden Sie auch auf der Website von Union Investment. Ansprechpartner: Andreas Brode-von Mühlenfels, Senior Consultant bei bulwiengesa, brode@bulwiengesa.de
bulwiengesa-Immobilienindex 2022
Der bulwiengesa-Immobilienindex 2022 beschreibt zum 46. Mal in Folge die Immobilien-preisentwicklung in Deutschland: Seit nunmehr 17 Jahren steigen die Immobilienpreise. Selbst das coronabedingte Auf und Ab der Konjunktur seit zwei Jahren führt nur zu partiell sinkenden Preisen. Im Vergleich zu 2020 hat sich das Wachstum sogar wieder gesteigert. Die wichtigsten Ergebnisse:• Immobilienpreise steigen 2021 um 4,6 Prozent – mit großen Unterschieden • Wohnungsmärkte ziehen weiter an, besonders bei Kaufobjekten• Büromieten steigen, Leerstände auch• Sinkflug der Einzelhandelsmieten hält an• Seit 46 Jahren die höchsten Preissteigerungen: bayerische Städte Ausführlichere Informationen sind in der Broschüre sowie in der Pressemitteilung verfügbar. Für den Erwerb individueller Auswertungen und Zeitreihen z. B. von einzelnen Standorten und Assetklassen sprechen Sie uns bitte an. Ansprechpartner: Jan Finkefinke@bulwiengesa.deTel. +49 201 87 46 96 63 Downloads Pressemitteilung Downloads Broschüre
Kurzstudie zur Nachverdichtung im Wohnungsbestand
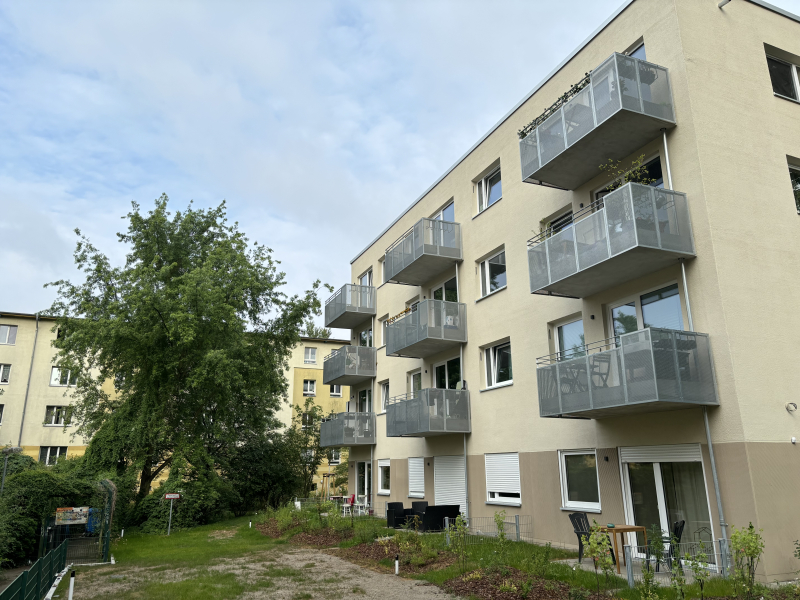
Zwischen Ärger mit Bewohnern und Chancen auf neue Wohnungen bietet das Thema Nachverdichtung reichlich Diskussionsstoff. In einer Studie für die Berlin Hyp haben wir uns das Potenzial bei den Siedlungen der 1950er- und 60er-Jahre angesehen: Das theoretische Nachverdichtungspotenzial beträgt 625.000 Wohnungen. Knapp 6,8 Millionen Wohnungen sind zwischen 1949 und 1968 gebaut worden. Diese Siedlungen entstanden häufig am damaligen Stadtrand. Damit wurde man den Bedürfnissen nach mehr Wohnraum mit besserer Lebensqualität durch großzügige Frei- und Grünflächen gerecht. Heute sind diese Siedlungen meist relativ zentrumsnah verortet. Neben den Hochhaussiedlungen haben die Siedlungen der 1950er- und 60er-Jahre die größten Potenziale für Nachverdichtungen in Form von Neu- und Anbauten. Die Bebauungsdichte wird heute öfter maximiert, um mehr Wohnungen, soziale Infrastruktur oder Arbeitsraum auf begrenzter Fläche zu schaffen. Allerdings rückten auch die Themen Nachhaltigkeit und Umweltschutz in den Fokus, weswegen mehr Grünflächen in die Planung von Wohngebieten integriert werden. Als Nach- oder Innenverdichtung wird die Bebauung von Freiflächen oder die Aufstockung von Bestandsgebäuden zur Erhöhung der baulichen Dichte in bereits bestehenden Wohnsiedlungen verstanden. Im Zuge gestiegener Baukosten, Zinsen und Grundstückspreise haben Nachverdichtungen in Bestandsquartieren in den vergangenen Jahren eine immer größere Rolle im Projektentwicklungsmarkt eingenommen. Wer kann das stemmen – und wie groß ist das Potenzial? Entsprechend einer Schätzung auf Grundlage der Zensus-Erhebung aus dem Jahr 2022 befinden sich rund 5 Mio. Geschosswohnungen in Gebäuden der Baujahre 1949 bis 1968 in der Hand von kommunalen Wohnungsunternehmen, Genossenschaften und privaten Wohnungsgesellschaften. Nur diese Eigentümer sind finanziell und organisatorisch in der Lage, Neubauten zu realisieren. Davon sollten rund die Hälfte (2,5 Mio. Wohnungen) in wachsenden Regionen und Städten liegen, in denen die Wohnungsnachfrage hoch ist und daher für Neubauvorhaben in Frage kommen. Auf der Basis von bulwiengesa bekannten Projekten lässt sich ein Nachverdichtungspotenzial von rund 25 % ableiten, sodass überschlägig rund 625.000 Geschosswohnungen in den Bestandsquartieren deutschlandweit neu gebaut werden könnten. Würde auch nur ein Teil dieses Potenzials für den Wohnungsneubau ausgeschöpft, wäre das ein signifikanter Beitrag zur Erhöhung des Wohnraumangebots. Die Vor- und Nachteile müssen natürlich abgewogen werden. Fazit: Der Anteil von Nachverdichtung wird wachsen Aufgrund der immer knapper werdenden Grundstücksressourcen in Städten ist bei vielen Bestandshaltern bereits ein intensiver Prüfungsprozess in Gang gekommen. Naturgemäß wurden in den vergangenen Jahren eher die einfacheren Projekte angegangen. Im Zuge des demografischen Wandels wird jedoch der Bau von seniorengerechtem Wohnraum sowie die Realisierung von preisgünstigen, ggf. geförderten Mietwohnungen, in Bestandssiedlungen immer wichtiger. Vor allem aufgrund der einfacheren Baurechtsschaffung sind die Chancen groß und werden auch in den kommenden Jahren einen stabilen, leicht wachsenden Anteil an der Neubautätigkeit in Deutschland haben. Hinweis: Die Studie und weitere Infos finden Sie zum Download auf der Website der Berlin Hyp. Ansprechpartner: André Adami, Bereichsleiter Wohnen bei bulwiengesa, adami@bulwiengesa.de und Margo Lange, Consultant, lange@bulwiengesa.de
ETW-Studie Berlin West 2022
Auf Basis unserer kontinuierlichen Marktbeobachtung analysieren wir mit der vorliegenden Marktstudie bereits zum zwölften Mal den Markt für Eigentumswohnungen (ETW) in den westlichen Innenstadtteilen von Berlin. In der diesjährigen Studie wurden insgesamt 30 Bauvorhaben untersucht, in denen 1.363 Wohneinheiten mit rund 108.860 qm Wohnfläche realisiert werden. Damit fällt das Entwicklungsvolumen im Vergleich zum Vorjahr etwas niedriger aus. Die Angebotspreise steigen weiter an und liegen im gewichteten Durchschnitt bei rund 10.760 Euro/qm. Die mittlere Projektgröße ist leicht gesunken auf rund 45 Wohneinheiten. Im gewichteten Durchschnitt sind die Wohnungsgrößen der Projekte mit ca. 88 qm leicht erhöht. Die Studie kann als PDF-Dokument für 490 Euro zzgl. MwSt. erworben werden. Bei gleichzeitiger Bestellung des 5-Jahres-Vergleichs erhalten Sie diesen für zusätzlich 100 Euro zzgl. MwSt. Eine kurze E-Mail mit Angabe der vollständigen Rechnungsadresse an André Adami (Adresse siehe unten) genügt. Ansprechpartner: André Adamiadami@bulwiengesa.deTel. +49 30 27 87 68 25 Downloads ETW-Studie Berlin West 2022
Wohnwetteraussichten

Zum sechsten Mal haben wir gemeinsam mit BPD unsere Studie zur Situation des Wohnungsmarktes in Deutschland vorgestellt. Die Wohnwetterkarte visualisiert Trends und deren Veränderungen: Allmählich wird Wohnungsknappheit zu einem Thema in der Fläche. Auch die Wohnwetterkarte 2024 steht im Zeichen der Krise von Bau- und Immobilienwirtschaft. Der Einbruch der Fertigstellungszahlen, insbesondere in Hochpreisregionen, zeigt das ganz deutlich. Dieser trifft Metropolen und deren umliegende Landkreise ganz besonders stark, aber auch bei kleineren hochpreisigen Städten wie Bamberg und Potsdam sind die Auswirkungen auffällig. Eine weitere Konstante bleibt gegenüber den vergangenen Jahren bestehen: Teure Grundstückspreise und hohe Baukosten machen die Schaffung von (bezahlbarem) Wohnraum zu einem schwierigen Unterfangen. Wohnungsbau war in den letzten Jahren bereits herausfordernd – die Situation hat sich weiter verschärft. Die geänderte Zinslandschaft und eine weiter hohe Zuwanderung, nicht zuletzt durch Geflüchtete aus der Ukraine, betreffen das ganze Land. Das von der Politik angestrebte Ziel von 400.000 neuen Wohnungen im Jahr liegt in weiter Ferne. Dabei wird sich der dramatische Einbruch an Baufertigstellungen sogar erst in den kommenden Jahren so richtig bemerkbar machen. Unsere Prognosen gehen im Mittel von lediglich 203.000 Wohnungsfertigstellungen im Jahr aus, mit einem Tiefststand von nur 175.000 Wohnungen im Jahr 2026. Zugleich rechnen wir mit 480.000 benötigten Wohneinheiten pro Jahr, aufgrund sinkender Ankünfte von Kriegsflüchtlingen sind das sogar etwas weniger als noch im Vorjahr. Umland heizt sich weiter auf Ausgehend von den Großstädten verschiebt sich angesichts eines geringen Angebots und einem gleichzeitig hohen Bedarf die Nachfrage immer weiter in das Umland, wodurch sich ehemals kühlere Bereiche stärker aufheizen und die Temperaturunterschiede langsam verschwimmen. In den vergangenen Wohnwetterkarten war beispielsweise der Rhein-Neckar-Raum um die Städte Mannheim, Ludwigshafen und Heidelberg in einer vergleichsweise komfortablen Lage. Die hohe Wirtschaftskraft und die ordentlichen Fertigstellungszahlen sorgten außerhalb weniger Top-Lagen für einen auch preislich moderaten Wohnungsmarkt. Dies hat sich nun auch hier verändert, sodass weitere Entlastungsstandorte in der Region gefragt sind. In Bayern gilt ähnliches für den Raum Würzburg, in Oberschwaben für Ravensburg. Hinweis: Unter wohnwetterkarte.de finden Sie alle Infos und die interaktive Karte. >> Hier gehts zur Aufzeichung des Webinars vom 25.11.2024 auf YouTube. Ansprechpartner: Felix Embacher, Generalbevollmächtigter und Leiter Research, embacher@bulwiengesa.de und Robin Cunningham, Volkswirt bei bulwiengesa, cunningham@bulwiengesa.de Downloads Präsentation Webinar Wohnwetterkarte 2024
Mieten im Micro-Living-Segment stiegen und steigen
Steigende Mieten um 8 % seit dem Frühjahr bei weiter hoher Auslastung registrieren die Marktteilnehmer. Weitere Mietsteigerungen werden erwartet. Erstmal sind auch positive Tendenzen für Transaktionen und Projektentwicklungen zu erkennen. Diese und weitere Erkenntnisse zeigt der aktuelle Marktreport der Initiative Micro-Living. Die anhaltend hohe Nachfrage nach flexiblem und kleinteiligem Wohnraum ist ungebrochen und führt zu einer konstant hohen Auslastung von 95 % im Mittel bei den Mitgliedern der Initiative Micro-Living. Die durchschnittliche All-In-Miete steigt seit dem Frühjahr 2024 um 8 % auf 584 Euro pro Monat. Die Nachfrage nach kleinteiligen Wohnformen ist ungebrochen. Die Durchschnittsmiete hat sich seit Frühjahr 2024 erhöht. In den Preiserhöhungen steckt allerdings auch ein hoher Anteil an Bau- und Energiekosten. Auch für die nächsten drei Jahre rechnet die Mehrheit der Mitglieder der Initiative Micro-Living mit Mietsteigerungen von vier bis sechs Prozent pro Jahr. Der zehnte Marktreport der Initiative Micro-Living basiert auf der Analyse von Betriebsdaten von insgesamt 27.980 Wohneinheiten in 128 Apartmentprojekten in unterschiedlichen Qualitätsstufen. Mit einem Anteil von knapp 60 % der ausgewerteten Apartmenthäuser liegt der Fokus nach wie vor auf den deutschen A-Städten. Alle Mitglieder der Initiative Micro-Living prognostizieren weitere Mietsteigerungen für die nächsten drei Jahre. In Abhängigkeit von Objekt- und Lagequalität, der Apartmentgrößen etc. reicht die Spanne der All-In-Mieten von 295 bis 1.465 Euro/Monat. Im Durchschnitt werden in Apartmenthäusern mit einer sehr guten Ausstattungsqualität All-In-Mieten von rd. 783 Euro/Monat aufgerufen. In der Studie spiegeln sich leichte Erholungstendenzen auf dem Transaktionsmarkt wider; diejenigen Befragten, die im Ankaufsgeschäft im Segment Micro-Living aktiv sind, wären bereit, eine Transaktion zu tätigen. Die Experten im Panel sehen den Projektentwicklungsmarkt noch etwas positiver: Die in diesem Bereich tätigen Befragten würden bereits unter den aktuellen Marktbedingungen ein neues Apartmenthaus entwickeln. Über die Initiative Micro-Living (IML) Die im Frühjahr 2020 gegründete Initiative Micro-Living (IML) ist eine Plattform für Eigentümer, Betreiber und Verwalter von Apartmenthäusern. Die Initiative Micro-Living vereint die größten und innovativsten Player des wohnwirtschaftlichen Apartmentwohnens in Deutschland. Gemeinsam möchten die Mitgliedsunternehmen die Transparenz in diesem noch recht jungem Marktsegment verbessern. Der IML gehören derzeit mit aam2core, berlinovo, City Pop, Commerz Real, Cube Life, DEMIWO, FU.Life, Greystar, HanseMerkur Grundvermögen, i Live, Krams Immobilien, REOS, talyo. und Union Investment 14 Unternehmen an, die auf dem deutschen Markt für Apartmentwohnen aktiv sind. Beitreten können alle professionellen Eigentümer, Betreiber und Verwalter von wohnwirtschaftlich betriebenen Apartmenthäusern. Hinweis: Die achte Ausgabe des Marktreports kann unter https://www.bulwiengesa.de/micro-living/ kostenfrei heruntergeladen werden. Ansprechpartner: Felix Embacher, Generalbevollmächtigter bei bulwiengesa, embacher@bulwiengesa.de Lena Schwesinger, Consultant bei bulwiengesa, schwesinger@bulwiengesa.de
Berliner Nachhaltigkeitsatlas
Die bulwiengesa AG hat im Auftrag der Berliner Volksbank den ersten Nachhaltigkeitsatlas für Berlin erstellt. Die neue Studie analysiert den energetischen Sanierungsbedarf des Wohnungsbestands in den 190 Postleitzahlengebieten. Weitere Daten zur Sozial- und Erwerbsstruktur werden untersucht. Eine anschließende Bewertung aller Faktoren in dem zusammenfassenden Nachhaltigkeitsscoring gibt einen detaillierten Überblick über die Potenziale und Herausforderungen in den einzelnen Berliner Postleitzahlgebieten. In dieser digitalen Karte sind die Ergebnisse einzeln einsehbar. Klicken Sie rein oder nutzen Sie die Suchfunktion für detaillierte Daten: Zentrale Erkenntnisse der Studie: • Herausforderungen der energetischen Sanierung: Notwendige Investitionen erfordern langfristig verlässliche Rahmenbedingungen und weitsichtige Maßnahmen. • Soziale Balance: Klimaschutzmaßnahmen müssen soziale Ungleichheiten berücksichtigen, um den sozialen Zusammenhalt zu sichern. • Transparenz für die Zukunft: Der Nachhaltigkeitsatlas bietet eine fundierte Basis für ökologische, ökonomische und sozial ausgewogene Sanierungskonzepte. Die globale Klimakrise macht energetische Sanierungen unverzichtbar – der Nachhaltigkeitsatlas zeigt, wie diese zukunftsfähig und sozial verträglich umgesetzt werden können. Mit konkreten Handlungsempfehlungen für Politik/Verwaltung, Verbände, Finanzinstitute, Planer, Eigentümer etc. gibt die Studie Hilfestellung, um Berlins Transformation in eine sozial gerechte und ökologische Metropole voranzutreiben. Hinweis: Die Studie und weitere Infos finden Sie zum Download auf der Website der Berliner Volksbank. Ansprechpartner Berliner Volksbank: Daniel Winter, Senior-Firmenkundenberater Immobilien, immobilienkunden@berliner-volksbank.de Ansprechpartner: André Adami, Bereichsleiter Wohnen bei bulwiengesa, adami@bulwiengesa.de und Margo Lange, Consultant, lange@bulwiengesa.de
Die 5 %-Studie 2022 – wo investieren sich noch lohnt
Für die 5 %-Studie 2022 hat bulwiengesa erneut die Renditepotenziale (IRR) auf den deutschen Immobilienmärkten untersucht. Die wichtigsten Ergebnisse: Die 5 %-Studie bietet bereits seit 2015 einen kompakten Marktüberblick und liefert einen neuen Ansatz bei der Beschreibung von Immobilienmärkten. Sie untersucht die Performanceerwartungen der wichtigsten Assetklassen, die aktuell den deutschen Investmentmarkt dominieren: –> Hinweis: Hier können Sie die Aufzeichnung des Webinars auf youtube ansehen. Ansprechpartner:Sven Carstensencarstensen@bulwiengesa.deTel. +49 30 27 87 68 0 und Anna Wolfgartenwolfgarten@bulwiengesa.deTel. +49 89 23 23 76 48 Downloads Die 5 % Studie 2022 Pressemitteilung 5 %-Studie 2022 Präsentation Webinar