
Wohnraum unter Druck – Wie sich NRW neu aufstellen muss
Bezahlbarer Wohnraum bleibt eines der drängendsten Themen unserer Zeit – gerade in einem so vielfältigen Bundesland wie Nordrhein-Westfalen. Im Auftrag des BFW Landesverbandes NRW hat bulwiengesa die komplexen Entwicklungen auf dem Wohnungsmarkt analysiert. Die Ergebnisse zeigen: NRW steht vor erheblichen Herausforderungen – aber auch Chancen. Die wichtigsten Erkenntnisse der Studie im Überblick. Demografie, Nachfrage, Bautätigkeit – Wo steht NRW heute? Seit 2011 ist die Bevölkerung in NRW um 2,7 % gewachsen, doch die Entwicklung verläuft sehr unterschiedlich. Städte wie Aachen, Paderborn oder Kleve wachsen dynamisch, während im Ruhrgebiet in Städten wie Bochum, Witten oder Lüdenscheid ein Rückgang von bis zu 4 % zu verzeichnen ist. Besonders relevant für die Stadtentwicklung: Der Anteil der Ein-Personen-Haushalte steigt kontinuierlich. In Düsseldorf lebten 2022 bereits 56 % der Menschen allein, in Köln 54 %. Diese Entwicklung verändert die Nachfrage – kleinere, häufig möblierte Wohnungen sind besonders gefragt. Die Wohnflächennachfrage je Kopf stieg über Jahre hinweg – erstmals wurde dieser Trend jedoch 2022 gebrochen. Ursachen sind unter anderem gestiegene Mieten, Kaufpreise und das knappe Angebot. Tatsächlich liegt die Leerstandsquote landesweit nur bei 1,6 %, deutlich unter dem Bundesdurchschnitt. Besonders niedrig sind die Quoten im Umland von Köln und Düsseldorf, etwa in Troisdorf, Sankt Augustin oder Dormagen, wo sie unter 1,1 % liegen. Parallel dazu gehen die Fertigstellungen bei Ein- und Zweifamilienhäusern zurück – von rund 81 Wohneinheiten je Gemeinde im Jahr 2019 auf nur noch 61 im Jahr 2023. Gründe sind gestiegene Baukosten, hohe Finanzierungskosten und fehlende Flächen in den Ballungszentren. In Großstädten wird hingegen vor allem in Mehrfamilienhäusern gebaut – hier waren die Zahlen bis 2023 relativ stabil, etwa in Münster, Düsseldorf oder Frechen. Genehmigungen, Bedarfe, Bauordnung – Wo die Stellschrauben sitzen Trotz stabiler Fertigstellungszahlen sind die Genehmigungen für Mehrfamilienhäuser deutlich rückläufig. Zwischen 2020 und 2023 sank die Zahl der genehmigten Wohnungen pro Stadt von knapp 300 auf etwa 215. Entsprechend schrumpft der Genehmigungsüberhang – ein Indikator dafür, dass künftig weniger gebaut werden dürfte. Besonders in Städten wie Rheine, Ibbenbüren oder Dormagen stocken viele Projekte. Zugleich prognostiziert die Studie bis 2040 einen anhaltenden Wohnraumbedarf – allein Köln benötigt über 90.000 neue Wohneinheiten, Düsseldorf über 55.000, Bonn und Dortmund jeweils rund 35.000. Die Herausforderung: In urbanen Räumen sind geeignete Flächen knapp, während im ländlichen Raum Überangebote und Leerstände drohen. Abb. Wohnbedarfsprognose 2024-2024, Big 5-Städte in NRW Impulse erhofft sich die Branche von der novellierten Landesbauordnung NRW, die seit Januar 2024 in Kraft ist. Wichtige Neuerungen sind u. a. die digitale Einreichung von Bauanträgen, vereinfachte Regelungen für kleinere Neubauten, die erleichterte Nachverdichtung durch Dachausbau oder Aufstockung sowie eine Solarpflicht für Neubauten. Förderung, Nachhaltigkeit, Handlungsempfehlungen – Wege aus der Wohnungsnot Die öffentliche Wohnraumförderung spielt eine zentrale Rolle. Zwischen 2023 und 2027 stellt NRW 10,5 Mrd. Euro bereit. 2024 wurden damit 12.847 Wohneinheiten gefördert, darunter 6.726 neue Mietwohnungen. Doch: Die Baukosten sind massiv gestiegen – von rund 100.000 Euro pro geförderter Wohnung (2014) auf über 230.000 Euro (2024). Gleichzeitig betont die Studie: Es braucht weitreichende Strukturreformen. Dazu gehören der Verzicht auf komplexe Bebauungspläne bei kleineren Vorhaben (mehr Nutzung von § 34 BauGB), die Förderung seriellen und modularen Bauens sowie die stärkere Digitalisierung von Planungs- und Genehmigungsverfahren. Auch flexible Stellplatzregelungen – insbesondere für Mikroapartments – könnten Projekte vereinfachen. Wesentliche Impulse erhofft sich die Branche zudem von steuerlichen Anreizen: So etwa eine Sonder-AfA für Eigennutzer, eine Reduzierung der Grunderwerbsteuer oder die steuerliche Absetzbarkeit von Darlehenszinsen. Fazit: Der Wohnraumbedarf in Nordrhein-Westfalen ist hoch – doch mit gezielten Maßnahmen, mehr Tempo und besserer Zusammenarbeit zwischen Politik, Verwaltung und Wirtschaft kann der Wohnungsbau wieder an Fahrt gewinnen. Die vollständige Studie sowie weitere Ausführungen finden Sie auf der Seite des BFW Landesverbandes NRW. Ansprechpartner: André Adami, Bereichsleiter Wohnen bei bulwiengesa, adami@bulwiengesa.de und Jan Priebsch, Consultant, priebsch@bulwiengesa.de
Von Büro zu Wohnen: 150.000 Wohnungen in Sichtweite – wenn die Rahmenbedingungen stimmen
Angesichts steigender Leerstände im Bürosektor und anhaltender Wohnungsknappheit rückt ein Thema wieder in den Fokus: die Umnutzung von Büroimmobilien zu Wohnraum. Eine neue Kurzstudie von bulwiengesa im Auftrag der Berlin Hyp AG zeigt das enorme Potenzial – und benennt die Hürden. Das Potenzial: Rund 150.000 neue Wohnungen könnten in den sieben deutschen A-Städten entstehen, wenn periphere, ältere Bürogebäude (vor 2000 gebaut, mindestens 5.000 qm) zu Wohnzwecken umgenutzt würden. Allein Berlin und München bringen es dabei jeweils auf etwa 30.000 neue Wohneinheiten. Doch: Die Umnutzung ist kein Selbstläufer. Technische, wirtschaftliche und rechtliche Herausforderungen machen viele Projekte komplex – von der Gebäudestruktur bis zur fehlenden ÖPNV-Anbindung. Dennoch zeigen Best-Practice-Beispiele wie in Frankfurt-Niederrad oder Hamburg-Wandsbek: Es kann gelingen – und die Stadtentwicklung nachhaltig voranbringen. Aufzeichnung des Webinars vom 7. April 2025 sowie die Pressemitteilung finden Sie auf der Website der Berlin Hyp AG. Eine Zusammenstellung der KeyFacts haben wie hier für Sie. Ansprechpartnerin: Nicole Tietze, Senior Consultant im Bereich Gewerbeimmobilien bei bulwiengesa, tietze@bulwiengesa.de
Kooperation von bulwiengesa und on-geo
Die bulwiengesa AG und die on-geo GmbH gehen eine strategische Partnerschaft ein, um Immobilienbewertern einen noch einfacheren Zugang zu fundierten Marktdaten zu bieten. Über die Bewertungssoftware LORA sowie den Marktdatenshop geoport von on-geo können Nutzer nun direkt auf die RIWIS Standortreports von bulwiengesa zugreifen. Die Standortreports beinhalten unter anderem markttypische Mieten und Nettoanfangsrenditen auf Basis einer zehnjährigen Zeitreihe und unterstützen so die Einschätzung lokaler Immobilienmärkte. Zudem erfüllen die bereitgestellten Daten die Anforderungen der Beleihungswertermittlungsverordnung (BelWertV). Die Integration ermöglicht eine effizientere Recherche und eine medienbruchfreie Nutzung aktueller Marktdaten innerhalb bestehender Bewertungsprozesse. Weitere Informationen zur Kooperation sind in der Pressemitteilung abrufbar. Downloads Pressemeldung Kooperation bulwiengesa und on-geo Ansprechpartnerin: Birgit Haase, Managerin Unternehmenskommunikation und Marketing bei bulwiengesa, haase@bulwiengesa.de
ETW-Studie Düsseldorf 2022
In der diesjährigen Studie wurden insgesamt 13 Bauvorhaben untersucht, in denen 1.266 Wohneinheiten mit rund 103.000 qm Wohnfläche realisiert werden. Damit hat sich die Projektfläche im Vergleich zum Vorjahr um etwas mehr als ein Fünftel des Vorjahresvolumens erhöht. Weiterhin haben wir erneut für Düsseldorf einen 5-Jahres-Vergleich der wichtigsten Kennwerte (Kaufpreise, Wohnflächen, Bauvolumen und Projektgrößen) durchgeführt, die im Zeitverlauf der Jahre 2018 bis 2022 betrachtet werden. Die Studie kann als PDF-Dokument für 490 Euro zzgl. MwSt. oder mit dem 5-Jahres-Vergleich für 590 Euro zzgl. MwSt. erworben werden. Bitte senden Sie den Bestellschein mit Angabe der vollständigen Rechnungsadresse an orders@bulwiengesa.de. Ansprechpartner:Jeremy Feist feist@bulwiengesa.de Telefon +49 201 87 46 96 64 Downloads ETW-Studie Düsseldorf 2022
Frühjahrsprognosen 2025 – Leichte wirtschaftliche Erholung – Immobilienmärkte reagieren differenziert
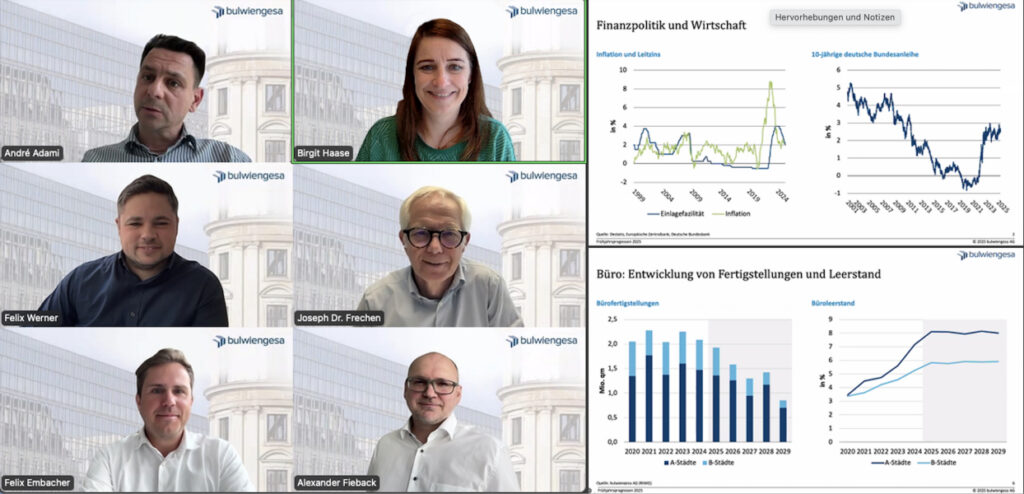
Zwei Mal jährlich erstellen wir umfassende Prognosen zur Entwicklung der Immobilienmärkte in Deutschland – basierend auf volkswirtschaftlichen Rahmenbedingungen und Analysen aus der hauseigenen Immobiliendatenbank RIWIS. Die aktuellen Frühjahrsprognosen wurden am 17. Juni 2025 in einem öffentlichen Webinar vorgestellt. Konjunktur: Aufhellung mit Unsicherheiten Die deutsche Wirtschaft zeigt erste Erholungstendenzen. Das Bruttoinlandsprodukt wuchs im ersten Quartal 2025 um +0,4 % – stärker als erwartet. Haupttreiber waren vorgezogene Exporte in die USA, insbesondere aus der Pharma- und Automobilindustrie. Trotzdem bleibt der Arbeitsmarkt angespannt. Die Arbeitslosenzahl dürfte in den Sommermonaten bei rund 3 Millionen liegen. Eine Belebung des Arbeitsmarkts wird erst 2026 mit einem prognostizierten BIP-Wachstum von +0,8 % erwartet. Die Inflation hat sich wie prognostiziert auf das 2%-Ziel abgeschwächt. Zinssenkungen sind laut bulwiengesa weder für den weiteren Jahresverlauf 2025 noch für 2026 zu erwarten. Ein Lichtblick ist das Deutsche Hypo Immobilienklima, das im Mai auf 97,0 Punkte stieg. Vor allem das Ertragsklima verbesserte sich deutlich. Wohn- und Logistikimmobilien bleiben in einem unsicheren Umfeld gefragt. Prognosen für die Immobilienmärkte Wohnen: Kaufmarkt mit Stabilisierungstendenzen, Mietmarkt anhaltend unter Druck Die Kaufpreise für Wohnimmobilien stabilisieren sich allmählich, während das Mietwachstum mit mindestens 3 % kräftig bleibt. Zudem hält das Bevölkerungswachstum in den gefragten Städten an und sorgt für zusätzlichen Druck am Mietmarkt. Die Bautätigkeit bleibt trotz großer Nachfrage auf niedrigem Niveau, vielerorts bleibt der Bedarf ungedeckt. bulwiengesa erwartet, dass die Fertigstellungszahlen im Neubau in diesem und im kommenden Jahr unter der Marke von 200.000 Wohnungen bleiben werden. Einzelhandel: Konsumstimmung gibt die Richtung vor Der Einzelhandelsumsatz in Deutschland zeigte zu Jahresbeginn 2025 eine volatile Entwicklung mit abwechselnd steigenden und leicht rückläufigen Monatswerten. Der HDE rechnet dennoch mit einem nominalen Jahresplus von 2 %, beim Online-Handel sogar mit +4 %. Trotz gestiegener Einkommen bleibt die Anschaffungsneigung laut HDE-Konsumbarometer niedrig als Ausdruck der anhaltenden wirtschaftlichen Verunsicherung. Bei Handelsimmobilien stabilisieren sich nach fünf Jahren der Preis- und Mietkorrekturen die Spitzenmieten in A- und B-Städten – bis 2029 wird ein moderater Anstieg um 4 % erwartet. Die Nettoanfangsrenditen zeigen sich stabil, da Spitzenlagen in innerstädtischen Highstreets weiterhin gefragt sind. Büroimmobilien: Leerstand steigt weiter, aber Qualität bleibt gefragt Der Büromarkt leidet unter der schwachen Konjunktur und stagnierender Beschäftigung. Dadurch steigen kurzfristig die Leerstände weiter. 2025 liegt er im Mittel bei über 8 %, mittelfristig aber mit sehr unterschiedlichen Entwicklungen in den einzelnen Städten. Gleichzeitig bleiben zentrale, energieeffiziente Flächen gefragt, was weiteres Potenzial für steigende Spitzenmieten bietet. Diese steigen im Mittel in den A-Städten flächendeckend auf über 46 Euro/qm bis 2029. Teilweise liegen die Werte jetzt schon darüber. Logistikimmobilien: Risikoaversion dämpft Neubau, Mietwachstum hält an Im Jahr 2024 liegt der Anteil spekulativ errichteter Logistikimmobilien bei nur noch 13 % des Gesamtentwicklungsvolumens – ein deutlicher Rückgang im Vergleich zum Durchschnitt der Jahre 2019 bis 2023 mit rund 32 %. Hauptgrund ist die gestiegene Risikoaversion vieler Banken, die spekulative Finanzierungen zunehmend zurückhaltend bewerten. Trotz dieser Entwicklung zeigen sich die Fertigstellungszahlen bislang vergleichsweise stabil. Der weiterhin bestehende Flächenbedarf (insbesondere nach Flächen mit Neubaustandard) wird dadurch unterstrichen. Dies wirkt sich auch auf die erwartete Mietentwicklung aus. Wenngleich auf einem moderateren Niveau als in den vergangenen Jahren, sind weitere Anstiege bei den Lagerflächenmieten in den kommenden Jahren zu erwarten. Mit dynamischen Steigerungen um etwa 3% p.a. kann in den Regionen um die A-Städte gerechnet werden. Alle begleitenden Unterlagen finden Sie hier: Downloads Pressemitteilung bulwiengesa Frühjahrsprognosen 2025 Präsentation bulwiengesa Frühjahrsprognosen aus dem Webinar Die Aufzeichnung des Webinars, zu dem sich über 1.000 interessierte Personen angemeldet haben, finden Sie HIER. Ansprechpartnerin: Birgit Haase, Managerin Unternehmenskommunikation und Marketing bei bulwiengesa, birgit.haase@bulwiengesa.de
Investorenstudie
Akquireal ist eine Plattform, auf der Ankaufsprofile von Immobilieninvestoren aufgeführt werden. In unserer Analyse der Einzelprofile soll beantwortet werden, wer, wo, was und zu welchen Konditionen sucht. Zugleich können damit perspektivisch z. B. Nachfragetrends oder räumliche Verdichtungen abgeleitet werden. Wichtige Ergebnisse: Ansprechpartner: Felix EmbacherBereichsleiter Research & Data Scienceembacher@bulwiengesa.deTelefon +49 89 23 23 76 -22 Downloads Investorenstudie
Stabile Auslastung, steigende Preise: Micro-Living-Segment wächst kontinuierlich
Die Nachfrage nach urbanem, flexiblem Wohnraum ist weiterhin hoch. Zum Stichtag 15. April 2025 lag die durchschnittliche All-In-Miete bei 599 Euro pro Monat, was einem Anstieg um 2,6 % gegenüber dem Herbst 2024 entspricht. In Neubauten beträgt die Miete durchschnittlich sogar 660 Euro pro Monat. Diese und weitere Erkenntnisse zeigt der aktuelle Marktreport der Initiative Micro-Living. Felix Embacher, Prokurist bei bulwiengesa und Business Owner RIWIS, ordnet die Entwicklung wie folgt ein:„Die konstante Auslastung von 95,6 % zeigt, wie stabil dieses Segment im angespannten Wohnungsmarkt agiert. Zugleich schlagen gestiegene Betriebskosten und Energiepreise weiterhin auf die All-In-Mieten durch. Für die kommenden drei Jahre erwarten unsere Mitglieder eine moderate Mietsteigerung von 2 bis 4 Prozent jährlich – ein Zeichen für den Reifegrad und die Attraktivität des Segments.“ Die Studie wertet 28.300 Wohneinheiten in 128 Apartmenthäusern aus – schwerpunktmäßig in den deutschen A-Städten, die rund 70 % des Gesamtportfolios ausmachen. Neben Miet- und Auslastungsdaten beleuchtet der Report auch Themen wie Leerstandsmanagement, das für eine nachhaltige Rentabilität zunehmend in den Fokus rückt. Rund die Hälfte der Leerstände ist auf Mängel an Ausstattung oder Mobiliar zurückzuführen. Im Vergleich mit dem letzten Bericht der Initiative Micro-Living ist die Vermietung von Apartments insgesamt herausfordernder geworden. Die Vermietung teurer Apartments wird dabei von 75% der Befragten als mindestens herausfordernd bezeichnet. Quelle: bulwiengesa, Grafik zu aktuellen Herausforderungen bei der Vermietung IML_Statistik_Grafik: Wie herausfordernd ist für Sie aktuell… In Abhängigkeit von Objekt- und Lagequalität, der Apartmentgrößen etc. reicht die Spanne der All-In-Mieten von 300 bis 1.465 Euro/Monat. Im Durchschnitt werden in Apartmenthäusern mit einer sehr guten Ausstattungsqualität All-In-Mieten von rd. 765 Euro/Monat aufgerufen. Die Markterwartung bleibt trotz allgemeiner Zurückhaltung am Transaktionsmarkt insgesamt positiv: Über 60 % der Befragten sind offen für zukünftige Investitionen in Micro-Living-Projekte – auch in der Entwicklung neuer Apartmenthäuser. Über die Initiative Micro-Living (IML) Die im Frühjahr 2020 gegründete Initiative Micro-Living (IML) ist eine Plattform für Eigentümer, Betreiber und Verwalter von Apartmenthäusern. Die Initiative Micro-Living vereint die größten und innovativsten Player des wohnwirtschaftlichen Apartmentwohnens in Deutschland. Gemeinsam möchten die Mitgliedsunternehmen die Transparenz in diesem noch recht jungem Marktsegment verbessern. Der IML gehören derzeit mit aam2core, berlinovo, City Pop, Commerz Real, Cube Life, DEMIWO, FU.Life, Greystar, HanseMerkur Grundvermögen, i Live, Krams Immobilien, REOS, talyo. und Union Investment 14 Unternehmen an, die auf dem deutschen Markt für Apartmentwohnen aktiv sind. Beitreten können alle professionellen Eigentümer, Betreiber und Verwalter von wohnwirtschaftlich betriebenen Apartmenthäusern. Hinweis: Die elfte Ausgabe des Marktreports kann unter https://www.bulwiengesa.de/micro-living/ kostenfrei heruntergeladen werden. Ansprechpartner: Felix Embacher, Prokurist bei bulwiengesa und Business Owner RIWIS, felix.embacher@bulwiengesa.de Lena Schwesinger, Consultant bei bulwiengesa, lena.schwesinger@bulwiengesa.de
US Multifamily Monitor 2. Halbjahr 2022
Die US-Volkswirtschaft war auch im dritten Quartal 2022 von starkem Preisauftrieb geprägt, was durch eine Inflationsrate von zuletzt über 8 % reflektiert wird. Bedingt durch fortbestehende globale Lieferkettenprobleme führt die Verknappung einiger Güter zu angebotsseitigen Preissteigerungen. Für die breite Bevölkerung hat sich, auch durch die gestiegenen Zinsen, die Möglichkeit des Eigenheimerwerbs deutlich verschlechtert. Entsprechend steigt der Nachfragedruck auf den Mietwohnungsmarkt, was im dritten Quartal 2022 in erheblichen Mietsteigerungen resultierte. Der Mangel an bezahlbarem Wohnraum in Kombination mit steigenden Bevölkerungszahlen und sinkenden Realeinkommen stellt viele US-Haushalte vor ein tiefgreifendes Problem. Die Verfügbarkeit von bezahlbarem Wohnraum rückt daher zunehmend in den Vordergrund. Daher ist das Fokusthema dieser Ausgabe dem Thema „Affordable Housing“ gewidmet. Ansprechpartner: Felix Embacherembacher@bulwiengesa.deTel.: +49 89 23 23 76 22 Downloads US Multifamily Monitor 2. Halbjahr 2022
Erbbaurecht im Wohnungsbau: Von der Nische zur Chance
Immer mehr Städte und Kirchen denken um: Statt eines klassischen Grundstücksverkaufs nutzen sie bei der Vergabe von Bauland nun mehr und mehr das Erbbaurecht. Warum sie das tun, für wen sich die Anwendung des Erbbaurechts lohnt und ob das Verfahren den dringend benötigten Bau von Wohnraum unterstützen kann, beleuchtet die neueste Kurzstudie von bulwiengesa im Auftrag der Berlin Hyp AG. Wohnungsmarkt unter Druck: Alle Optionen müssen auf den Tisch Die Zahlen sprechen eine deutliche Sprache: In Deutschland fehlen nach wie vor hunderttausende Wohnungen. Trotz politischer Bemühungen wird sich die Wohnraumknappheit nicht von heute auf morgen lösen lassen. Erschwerend kommen hohe Bau- und Finanzierungskosten sowie die zunehmende Grundstücksknappheit hinzu – vor allem in den begehrten A-Städten. „Es gilt daher weiterhin, alle Maßnahmen in den Blick zu nehmen, die das Angebot auf dem Mietwohnungsmarkt verbessern können“, betont Sascha Klaus, Vorstandsvorsitzender der Berlin Hyp. „Neben Nachverdichtung und Umnutzung gehört dazu auch das Erbbaurecht, das bislang weniger im Fokus stand, aber unter gewissen Bedingungen durchaus Potenziale birgt.“ 89.000 Erbbaurechtsgrundstücke – mit Potenzial für deutlich mehr Die Kurzstudie „Erbbaurecht im Wohnungsbau: Von der Nische zur Chance“ zeigt: Das Instrument wird bereits genutzt, aber noch längst nicht ausgeschöpft. Nach theoretischen Berechnungen von bulwiengesa bestehen in den sieben A-Städten aktuell bereits circa 89.000 Erbbaurechtsgrundstücke. „Nach unseren Annahmen werden pro Jahr aktuell für nur etwa 0,5 Prozent des Grundstücksbestandes der Kommunen, Kirchen und Stiftungen in Deutschland Erbbaurechte bestellt“, erklärt André Adami, Bereichsleiter Wohnen bei bulwiengesa und Verfasser der Kurzstudie. „Es gibt also großes Potenzial, diese Zahl zu steigern und das ist eine positive Nachricht, denn insbesondere in den zentralen Lagen mangelt es derzeit an verfügbaren und bezahlbaren Grundstücken.“ Wie andere Länder vormachen, was möglich ist International zeigt sich, dass das Erbbaurecht durchaus etabliert werden kann. In den Niederlanden beispielsweise stellt es eine übliche Form der Grundstücksaktivierung dar. Hierzulande wird dem Instrument trotz des vorhandenen Potenzials häufig noch mit Zurückhaltung begegnet. Transparenz bei Vor- und Nachteilen Die bulwiengesa-Kurzstudie stellt das Erbbaurecht dem Volleigentum gegenüber und gibt einen detaillierten und transparenten Überblick über Vor- und Nachteile aus Sicht der zentralen Akteure – Eigentümer, Projektentwickler, Banken und Endinvestoren. Ein wichtiges Argument für das Erbbaurecht ist dabei die Chance, durch eine anfängliche Ersparnis bei den Grundstückskosten die Grundlage für günstigere Mieten im Wohnungsbau zu schaffen. Dies hängt jedoch zu einem großen Maße von den Konditionen bei der Vergabe von Erbbaurechten ab. Verschiedene Ansätze in den A-Städten Die Studie zeigt die entsprechenden Rahmenbedingungen in den sieben A-Städten auf. Insbesondere beim Erbbauzins gibt es sehr unterschiedliche Ansätze: Hamburg nimmt mit einem einheitlichen, sozialverträglichen Erbbauzins von 1,3 Prozent eine Vorreiterrolle ein. Frankfurt setzt im Wohnen einen Zinssatz von 2,5 Prozent an, München verhandelt die Konditionen individuell. Berlin, Köln und Stuttgart arbeiten mit abgestuften Erbbauzinsen sowie unterschiedlichen Entschädigungsregelungen und Laufzeiten zwischen 40 und 100 Jahren. Standardisierung als Schlüssel zum Erfolg „Bei entsprechender Gestaltung kann das Erbbaurecht eine sinnvolle Ergänzung zum klassischen Grundstückserwerb darstellen“, fasst Sascha Klaus zusammen. „Für einen vermehrten Einsatz in Deutschland braucht es aber wahrscheinlich eine größere Standardisierung der Konditionen und ein Umdenken in den Köpfen der Menschen in Sachen Eigentum.“ Durch eine solche Standardisierung könnte die Relevanz des Erbbaurechts künftig weiter steigen und einen wichtigen Beitrag zur Entspannung des angespannten Wohnungsmarkts leisten. Die Studie zum Download sowie die Pressemitteilung finden Sie auf der Website der Berlin Hyp AG. Eine Zusammenstellung der KeyFacts haben wie hier für Sie. Ansprechpartner: André Adami, Bereichsleiter Wohnen, andre.adami@bulwiengesa.de und Margo Lange, Consultant, margo.lange@bulwiengesa.de
Studie: Baulandmodelle und deren Auswirkungen auf den Wohnungsmarkt
Im Auftrag der PANDION AG hat bulwiengesa exemplarisch die Baulandmodelle von Berlin, Düsseldorf, Hamburg und München und deren Auswirkungen auf den Wohnungsmarkt untersucht. Alle genannten Modelle streben einen Anteil von mindestens 30 Prozent gefördertem Wohnraum am Wohnungsneubau an. Wird dies auch erreicht? Ansprechpartner:André Adamiadami@bulwiengesa.deTelefon +49 30 27 87 68-25 Downloads Studie Baulandmodelle 2022 Downloads Pressemitteilung