
Development Monitor mit Fokus Wohnen: Baustarts sinken signifikant
Auf Basis der Daten aus unserem Development Monitor werden die aktuellen Trends auf dem Projektentwicklermarkt beleuchtet und analysiert. Mit unserem neuen Kooperationspartner BFW widmen wir uns dem Fokusthema Wohnungsmarkt. Mehr als 700 Interessierte hatten sich angemeldet. Hier geht es zur Aufzeichnung und Zusammenfassung. Die Fakten unserer Auswertung auf einen Blick Gesamtprojektvolumen: 21.436 Projekte, 173 Mio. qm Fläche. Nutzungsarten (Flächenwachstum): Baustarts brechen dramatisch ein Besonders alarmierend zeigt sich die Entwicklung bei neuen Projektstartern: Die Baustarts sind im Vergleich zum Peak in Q2/2022 um 73% zurückgegangen. Im Wohnungsbau ist die Situation noch drastischer – hier verzeichnen wir einen Einbruch von 85% gegenüber dem Höchststand (Q4/2022). Diese Zahlen verdeutlichen die Schwere der aktuellen Krise am Projektentwicklermarkt. Wohnungsmarkt unter besonderem Druck Obwohl der Rückgang im Wohnungssegment mit -5,1% geringer ausfällt als in anderen Bereichen, ist die Situation besorgniserregend. Besonders betroffen sind die C- und D-Städte mit einem Rückgang von knapp 10%. Für 2025 erwarten wir einen weiteren Rückgang auf weniger als 200.000 fertiggestellte Wohneinheiten im Neubau. Verzögerungen und Baustopps belasten den Markt Die Analyse zeigt zudem massive Probleme bei der Projektrealisierung: 50% aller Projekte weisen verspätete Baubeginne auf, 41% leiden unter verzögerten Fertigstellungen. Baustopps betreffen 2,9% des gesamten Projektvolumens, wobei Handel (7,6%) und Hotel (6,3%) überdurchschnittlich stark betroffen sind. Ausblick: Politische Maßnahmen zeigen erst mittelfristig Wirkung Die kürzlich beschlossenen politischen Maßnahmen wie der „Bauturbo“ werden zwar grundsätzlich positiv bewertet, ihre Auswirkungen werden jedoch erst in zwei bis drei Jahren spürbar sein. BFW-Präsident Dirk Salewski betont: „Die Projektpipeline läuft trocken und da kommt auf absehbare Zeit nichts Substanzielles nach.“ Die Branche fordert eine Neusortierung der Förderprogramme und die temporäre Wiedereinführung der Förderung für den Effizienzhaus-Standard EH55. Fazit Der Projektentwicklermarkt befindet sich in einer kritischen Phase. Die drastisch gesunkenen Baustarts, anhaltende Verzögerungen und die Zurückhaltung institutioneller Investoren prägen das Marktumfeld nachhaltig. Ohne schnelle und effektive politische Maßnahmen droht sich die Wohnungsknappheit in Deutschland weiter zu verschärfen. Unser Webinar mit dem Gast Andreas Beulich fand am 17.07.25 statt – zur Aufzeichnung Anbei finden Sie alle Unterlagen zum Development Monitor-Webinar: Downloads Präsentationsfolien Development Monitor 17.07.25 Pressemitteilung bulwiengesa Development Monitor 17.07.25 Ansprechpartnerin: Birgit Haase, Leiterin Unternehmenskommunikation und Marketing bei bulwiengesa, birgit.haase@bulwiengesa.de
Deutsche Hotellerie im Aufwind

Der deutsche Hotelinvestmentmarkt zeigt sich robust und wachstumsstark – unser aktuelles Hotelwertgutachten 2024 für Union Investement belegt den erfolgreichen Turnaround der Branche. Nach Jahren der Unsicherheit zeigt der deutsche Hotelmarkt klare Signale der Erholung: Mit 152.000 Euro pro Zimmer haben die Immobilienwerte erstmals wieder das Vor-Corona-Niveau übertroffen. Das investmentrelevante Marktvolumen erreicht 64,3 Milliarden Euro – ein deutliches Zeichen für das wiedererstarkte Investorenvertrauen. Starke Nachfrage treibt Marktdynamik Deutschland registrierte 2024 einen Rekordwert von 496 Millionen Übernachtungen – das vierte Jahr in Folge mit steigenden Zahlen. Besonders das Messe- und Kongressgeschäft sowie Großevents wie die Fußball-EM sorgten für Höchstauslastungen in Stadthotels, während die Ferienhotellerie vom Binnentourismus profitierte. Wertentwicklung überzeugt Investoren Unser gemeinsam mit Union Investment durchgeführtes Hotelwertgutachten zeigt für 2024 eine Wertsteigerung des investmentrelevanten Bestands um 1,5 Prozent. Der Gesamtwert erreichte zum Jahresende 64,3 Milliarden Euro – ein Plus von 3,7 Prozent gegenüber 2023. Quelle: Hotelwertgutachten von bulwiengesa und Union Investment „Positiv wirkte sich aus, dass das Upscale-Segment etwa 60 Prozent aller Fertigstellungen ausmachte und sich hier RevPar und Auslastung äußerst dynamisch entwickelt haben“, erklärt unsere Expertin Sabine Hirtreiter. Qualität vor Quantität bei Neuentwicklungen 2024 entstanden etwa 450.000 Quadratmeter Hotelfläche – weniger als in Vorjahren, aber mit deutlich höherer Qualität. Circa 80 Prozent aller realisierten Hotelzimmer erfüllen die Investmentanforderungen institutioneller Investoren. Der durchschnittliche Wert pro Zimmer stieg auf 152.000 Euro (+4,8 Prozent) und übertraf damit erstmals wieder das Vor-Corona-Niveau von 2019. Die Wertbandbreite reicht von 136.500 Euro im Budget-Segment bis zu 284.000 Euro in der Luxury-Hotellerie. Serviced Apartments als Wachstumstreiber Serviced Apartments waren 2024 für 29 Prozent aller fertiggestellten Zimmer verantwortlich. Mit 81 Prozent Auslastung und einer Average Daily Rate von 91 Euro demonstriert das Segment seine Marktreife. Die Digitalisierung der Prozesse ermöglicht flexible Reaktionen auf Marktveränderungen – Betreiber wie Numa, Stayery oder Limehome expandieren stark. Nutzungsänderungen gewinnen an Bedeutung Nutzungsänderungen machten 2024 bereits zehn Prozent des realisierten Gesamtvolumens aus. Insbesondere an bürogeprägten Standorten entstehen durch Hotelbetten lebendige, durchmischte Quartiere. Der Erfolg hängt dabei von Gebäudesubstanz, Nachfrage und Betreiberflexibilität ab. Ausblick: Vertrauen kehrt zurück Das erste Halbjahr 2025 bestätigt die positive Marktdynamik – in- und ausländische Investoren sind wieder verstärkt aktiv. Die Kombination aus steigender Nachfrage, verbesserter Neubauqualität und innovativen Konzepten schafft optimale Voraussetzungen für nachhaltiges Wachstum. Der deutsche Hotelmarkt hat den Turnaround erfolgreich gemeistert. Ansprechpartnerin: Sabine Hirtreiter, Teamlead Operated Living, sabine.hirtreiter@bulwiengesa.de
ETW-Studie Berlin Ost 2022
Auf Basis unserer kontinuierlichen Marktbeobachtung analysieren wir mit der vorliegenden Marktstudie bereits zum 14. Mal den Markt für Eigentumswohnungen (ETW) in den östlichen Innenstadtteilen von Berlin. In der diesjährigen Studie wurden insgesamt 15 Bauvorhaben untersucht, in denen 724 Wohneinheiten mit rund 58.450 qm Wohnfläche realisiert werden. Damit sinkt das Entwicklungsvolumen (WE) im Vergleich zum Vorjahr um knapp 29 %. Die Angebotspreise haben sich um 14 % weiter erhöht und liegen im gewichteten Durchschnitt bei 10.910 Euro/qm. Die Projektgröße ist deutlich gesunken auf 48 Einheiten. Im gewichteten Durchschnitt ist die Größe der betrachteten Neubauwohnungen mit etwa 91 qm deutlich gestiegen. Die Studie kann als PDF-Dokument über das Bestellformular erworben werden. Eine kurze E-Mail an André Adami (Adresse siehe unten) genügt. Ansprechpartner: André Adamiadami@bulwiengesa.deTel. +49 30 27 87 68 25 Downloads ETW Studie Berlin Ost 2022
Kein Sommerhoch beim Immobilienklima
Nach dem Rücksetzer im Vormonat verzeichnet das Deutsche Hypo Immobilienklima im August einen erneuten Rückgang. Im Rahmen der 212. Monatsbefragung von rund 1.000 befragten Immobilienexpertinnen und -experten fiel das Immobilienklima um 3,5 Prozent auf nun 92,2 Punkte. Das Investmentklima setzt seinen Rückgang fort und verschlechtert sich um 2,3 Prozent auf 88,4 Punkte. Auch das Ertragsklima gibt um 4,7 Prozent zum Vormonat nach und steht nun bei 96,0 Punkten. Das Sommerloch scheint noch nicht überwunden zu sein. Mit Ausnahme des Logistikklimas setzt sich die rückläufige Entwicklung in allen Assetklassen im August weiter fort. Auch wenn das Wohnklima seinen Spitzenplatz mit großem Abstand verteidigt, verzeichnet das Segment im August den höchsten Rückgang: Es fällt um 5,3 Prozent auf 143,4 Punkte. Das Handelsklima gibt um 2,7 Prozent nach und erreicht einen Wert von 81,8 Punkten. Am schwächsten zeigt sich weiterhin das Büroklima. Es erleidet im August den zweitstärksten Rückgang aller Segmente in Höhe von 5,2 Prozent und notiert nun bei 71,3 Punkten. Das Hotelklima fällt um 2,7 Prozent auf einen Wert von 106,3 Punkten. Logistik kann sich als einzige Assetklasse leicht verbessern und steigt um 0,8 Prozent auf 110,4 Punkte. Downloads Immobilienklima Auswertung August 2025 Ihre Markteinschätzung zählt – 5 Minuten, die sich lohnenDer Deutsche Hypo Immobilienklima-Index hat bereits 2009 die Krise vorhergesagt, als die Zahlen noch gut aussahen. Heute brauchen wir wieder Ihre Expertise: Über 1.200 Immobilienprofis teilen monatlich ihre Markteinschätzung – und schaffen so das präziseste Stimmungsbild der Branche. Ihr Nutzen: Sehen Sie, wie sich Ihre Einschätzung zu Büro, Handel, Wohnen, Logistik und Hotel im Vergleich zur Gesamtbranche entwickelt. Erkennen Sie Trends, bevor sie in den Statistiken sichtbar werden. So einfach geht’s: QR-Code scannen, automatische Anmelde-Mail abschicken, fertig. Die monatliche Teilnahme dauert keine 5 Minuten – Sie klicken nur die zutreffenden Aussagen an.Machen Sie mit. Ihre Stimme macht den Unterschied. Autor: Robin Cunningham, Volkswirt, robin.cunningham@bulwiengesa.de
Studie: Gefördertes Wohnen als Investment
Gefördertes Wohnen hat sich als eigenes Investmentsegment innerhalb des Wohnungsmarktes etabliert. Waren bis vor rund sechs Jahren kaum Transaktionen zu verzeichnen, steigt ihre Zahl seitdem fortwährend. Dies geht aus der Studie „Geförderte Wohnungen als Investment“ hervor, die von bulwiengesa im Auftrag von INDUSTRIA erstellt wurde. Die Zinswende macht Investments in gefördertes Wohnen im Vergleich zum frei finanzierten Wohnen attraktiver. Gemessen an der Anzahl der gehandelten Einheiten haben Transaktionen mit geförderten Wohnungen seit 2016 kontinuierlich zugenommen. Der bisherige Peak ist im Jahr 2021 mit knapp 8.000 gehandelten Einheiten erreicht worden. Rund drei Viertel der Transaktionen bestanden sowohl aus geförderten als auch aus frei finanzierten Wohnungen, bei 18 Prozent handelte es sich rein um geförderte Wohnungen. Ansprechpartnerin: Sabine Hirtreiterhirtreiter@bulwiengesa.deTel. +49 89 23 23 76-44 Downloads Studie Gefördertes Wohnen als Investment
Nachhaltigkeit in der Immobilienwirtschaft: Wo stehen wir wirklich?
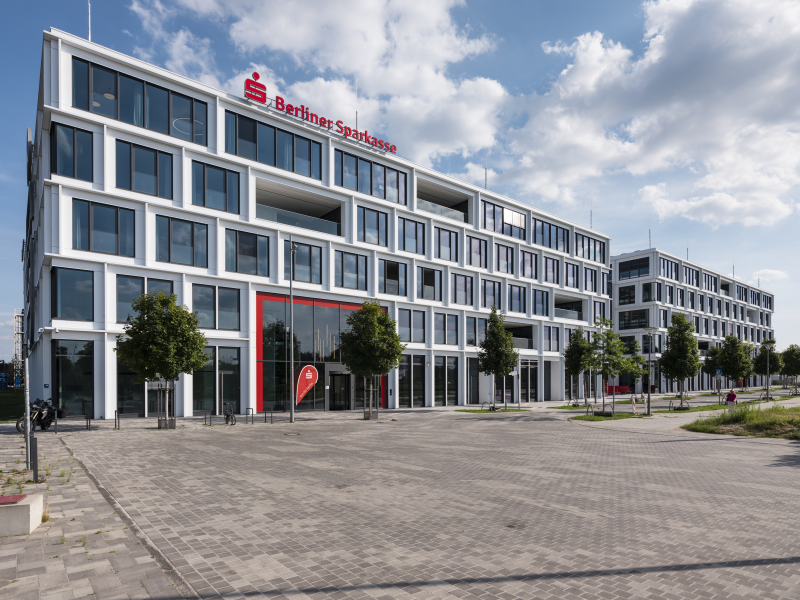
Trotz regulatorischer Vorgaben und dem Druck von Finanzinstituten bleibt die Umsetzung von Nachhaltigkeitsmaßnahmen in der Immobilienwirtschaft eine komplexe Herausforderung. Der neue Marktbericht von bulwiengesa und der Berliner Sparkasse zeigt: ESG ist zwar angekommen, aber die Praxis hinkt den Zielen noch hinterher. Die deutsche Immobilienwirtschaft befindet sich in einem Spannungsfeld: Einerseits steigen die regulatorischen Anforderungen an nachhaltige Gebäude kontinuierlich, andererseits erschweren hohe Bau- und Finanzierungskosten sowie geopolitische Unsicherheiten die praktische Umsetzung. Unser aktueller Marktbericht „Nachhaltigkeit – Status quo“ beleuchtet diese Diskrepanz und zeigt auf, wo die Branche steht – und welche enormen Investitionen für eine klimaneutrale Zukunft erforderlich sind. Berliner Markt zeigt positive Entwicklung Trotz der herausfordernden Rahmenbedingungen ist in Berlin ein erfreulicher Trend erkennbar: Zwei Drittel der 2024 fertiggestellten Büroflächen verfügen über eine Nachhaltigkeitszertifizierung. Bei den aktuellen Projektentwicklungen liegt dieser Anteil bereits bei 60 Prozent – Tendenz steigend, da viele Zertifizierungen nachträglich erworben werden.Auch im Wohnungsbereich folgen zahlreiche Berliner Entwicklungen neuesten Baustandards. Fast 50 Prozent aller Wohnflächen über 1.000 Quadratmeter weisen 2025 eine Zertifizierung auf. Besonders hervorzuheben sind die KfW-Standards 40 und 55, die in Berlin einen Gesamtanteil von fast 90 Prozent erreichen. Sanierungsquote bleibt problematisch Die größte Herausforderung liegt jedoch im Bestand: Nur 0,69 Prozent der deutschen Gebäude wurden 2024 energetisch saniert – erforderlich wären jedoch jährlich zwei Prozent, um die Klimaziele für 2030 zu erreichen. Dabei ist die Sanierung bestehender Gebäude nicht nur kostengünstiger als der Neubau, sondern verursacht auch bis zu zwei Drittel weniger graue Emissionen. Investitionsbedarf bei Wohnen und Büro: 80 Milliarden Euro für Berlin Zur Veranschaulichung der Dimension hat bulwiengesa eine theoretische Kostenschätzung für eine klimaneutrale Transformation Berlins vorgenommen: Allein für die energetische Sanierung der Wohn- und Bürobestände mit Baujahr vor 2000 wären rechnerisch Investitionen von rund 80 Milliarden Euro erforderlich – 52,3 Milliarden Euro für Wohngebäude und 28 Milliarden Euro für Büroimmobilien. Dabei wurden bewusst unterschiedliche Ansätze gewählt: Während bei Wohngebäuden pragmatisch nach gut umsetzbaren Lösungen gesucht wurde, orientierte sich die Büroberechnung an strengeren Standards. Die komplexere Gebäudetechnik bei Büros und geringere Skalierungseffekte verteuern zusätzlich die Kosten pro Quadratmeter. Diese theoretischen Berechnungen verdeutlichen die Dimension der Aufgabe. Berücksichtigt man, dass weitere Immobiliensegmente wie Logistik sowie infrastrukturelle Maßnahmen in dieser Rechnung noch nicht enthalten sind, dürften die tatsächlichen Kosten für eine vollständige Klimaneutralität ein Vielfaches betragen. Politische Signale bleiben widersprüchlich Während im aktuellen Koalitionsvertrag der Effizienzhausstandard EH55 temporär wieder förderfähig gemacht werden soll, laufen andere politische Vorschläge – wie die geplante Abschaffung des Heizungsgesetzes – in die entgegengesetzte Richtung. Diese widersprüchlichen Signale erschweren langfristige Planungssicherheit für Investoren und Entwickler. Fazit: Nachhaltigkeit als Wirtschaftsfaktor Nachhaltigkeit ist längst mehr als ein Trend – sie wird zum entscheidenden Wirtschaftsfaktor. Investoren knüpfen Kreditvergaben zunehmend an Nachhaltigkeitsprofile, und nicht nachhaltige Immobilien laufen Gefahr, zu „stranded assets“ zu werden. Die Berliner Beispiele zeigen: Auch in wirtschaftlich schwierigen Zeiten ist nachhaltiges Bauen möglich und wird vom Markt nachgefragt. Die fundamentale Umbruchphase im deutschen Immobilienmarkt seit 2022 macht die ESG-Transformation nicht einfacher – aber sie macht sie umso notwendiger. Wer heute in Nachhaltigkeit investiert, schafft nicht nur einen Beitrag zum Klimaschutz, sondern sichert auch die langfristige Marktfähigkeit seiner Immobilien. Den vollständigen Marktbericht „Nachhaltigkeit – Status quo“ mit detaillierten Marktdaten zu Büro-, Logistik- und Wohnungsmarkt sowie umfassenden Analysen zu Zertifizierungssystemen finden Sie auf der Webseite der Berliner Sparkasse. Ansprechpartnerin: Nicole Tietze, Senior Consultant im Bereich Gewerbeimmobilien bei bulwiengesa, tietze@bulwiengesa.de
Wenig Bewegung am deutschen Immobilienmarkt

Zum elften Mal präsentiert bulwiengesa die umfassende Analyse der deutschen Immobilienmärkte. Die Ergebnisse der diesjährigen 5% Studie zusammen mit ADVANT Beiten zeigen: Der deutsche Immobilienmarkt ist von einer weitgehenden Stagnation geprägt. Parallel dazu gewinnen Nischensegmente an Attraktivität. Der Markt belohnt zunehmend professionelles Asset-Management und Spezialkenntnisse – ein Trend, der die Spreu vom Weizen trennt. Die wichtigsten Ergebnisse im Überblick Gewerbeimmobilien: Unsicherheit blockiert den Markt Der Gewerbeimmobilienmarkt verharrt weiterhin in einer ausgeprägten Abwartehaltung. Besonders im Büromarkt löst sich die Unsicherheit nicht auf. „Die Fragezeichen bezüglich der zukünftigen Nachfrage nach Büroflächen und des CapEx-Bedarfs bei Beständen aufgrund des gestiegenen energetischen Sanierungsbedarfs bleiben bestehen.“ Sven Carstensen, Vorstand bulwiengesa AG In A-Märkten zeigen Büroimmobilien mit 3,91% IRR eine leichte Entspannung um 21 Basispunkte, doch der Transaktionsmarkt bleibt fragmentiert. Die Preisvorstellungen von Käufern und Verkäufern klaffen oft nach wie vor weit auseinander. Produktionsimmobilien führen Renditeranking an Produktionsimmobilien stehen wieder an der Spitze des Renditerankings der Studie. Mit einem IRR-Basiswert von 6,14% bieten sie Investoren überdurchschnittliche Perspektiven, erfordern jedoch spezialisiertes Management-Know-how und sind eng mit konjunkturellen Schwankungen verknüpft. Die Core-Spanne erstreckt sich dabei von 4,83% bis 7,51%. Logistik erreicht erstmals 5%-Marke Moderne Logistikimmobilien haben 2025 die symbolische 5%-Schwelle überschritten und erreichen einen IRR-Basiswert von 4,93% – ein deutlicher Anstieg um rund 60 Basispunkte. Die Mietsteigerungen lagen leicht über dem Vorjahr, wodurch sich selektiv gute Einstiegschancen ergeben. Die Core-Spanne erstreckt sich von 3,66% bis 5,23%. Trotz des eingetrübten wirtschaftlichen Gesamtumfelds bleibt die Nachfrage nach hochwertigen Logistikimmobilien stabil, wobei die Qualität zunehmend zum entscheidenden Faktor wird. Wohnen: Stabiles Umfeld bei erhöhtem Investoreninteresse Bei Wohnimmobilien zeigt sich ein stabiles Renditebild ohne dramatische Bewegungen. A-Märkte verzeichnen mit 2,8% IRR einen geringfügigen Rückgang von 15 Basispunkten, während B-Märkte (3,01% IRR) und Universitätsstädte (3,24% IRR) leicht zulegen. „Das Interesse an Wohninvestments hat im Jahr 2025 deutlich zugelegt – insbesondere auch außerhalb der A-Märkte“, berichtet Carstensen. „Dieser Trend dürfte sich fortsetzen.“ Bei einer aktuellen Inflation von 2-2,5% bleiben Wohnimmobilien grundsätzlich eine attraktive Anlagealternative, wobei sich das Investoreninteresse zunehmend auch auf sekundäre Märkte ausweitet. Microliving: Profiteur des Wohnraummangels Möblierte Apartments verzeichnen eine positive Entwicklung mit IRR-Werten von 4,11% in A-Städten und 4,32% in B-Städten. Der anhaltende Wohnraummangel in deutschen Städten schafft kontinuierliche Nachfrage nach diesen flexiblen Wohnlösungen. Core-Matrix, Quelle: bulwiengesa Weitere Assetklassen im Detail Logistikimmobilien: Deutlicher Aufschwung Moderne Logistikimmobilien verzeichnen mit 4,93% IRR einen deutlichen Anstieg um 50 Basispunkte. Die Core-Spanne erstreckt sich von 3,66% bis 5,23%. Trotz des eingetrübten wirtschaftlichen Umfelds bleibt die Nachfrage nach hochwertigen Objekten stabil. Hotelimmobilien: Kontinuierliche Erholung Hotels zeigen eine positive Entwicklung mit Basiswerten zwischen 4,49% und 4,87% für 2- bis 4-Sterne-Häuser. Die Auslastungszahlen und Zimmerpreise haben sich auf robustem Niveau eingependelt, wobei die Performance stark vom Betreiber abhängt. Einzelhandel: Lebensmittel als Stabilitätsanker Fachmarktzentren mit Lebensmittelfokus bleiben bei 4,34% IRR konstant nachgefragt. Shoppingcenter zeigen sich mit 4,89% stabil, werden jedoch meist nur mit Umnutzungsoptionen gehandelt. Non-Core-Segment: Chancen für Spezialisten Für renditeorientierte Investoren eröffnen sich im Distressed-Segment zunehmend Chancen, während institutionelle Anleger diese Objekte aufgrund mangelnder ESG-Konformität meiden. „Renditeorientierte Investoren finden im Distressed-Immobiliensegment zunehmend attraktive Chancen. Die zentrale Herausforderung wird sein, zu identifizieren, welche notleidenden Immobilien sich überhaupt noch für den institutionellen Markt aufbereiten lassen.“ Klaus Beine und Florian Baumann, beide Partner ADVANT Beiten Büroimmobilien im Non-Core-Bereich können bis zu 10% IRR erreichen, bergen jedoch auch Totalausfallrisiken. Erfolgreich sind dabei vor allem Investoren mit ausgeprägter technischer Managementkompetenz. Unternehmensimmobilien: Stabile Alternative zu klassischen Investments Unternehmensimmobilien etablieren sich als nachhaltige Alternative: Diese managementintensiven Assetklassen zeichnen sich durch stabile Cashflows und hohe Nutzungsflexibilität aus. Methodische Grundlage Die Studie basiert auf einer Monte-Carlo-Simulation mit 1.000 Berechnungsdurchläufen und analysiert die interne Verzinsung (IRR) verschiedener Assetklassen bei einer angenommenen Haltedauer von zehn Jahren. Untersucht wurden 127 Büromärkte sowie 68 Wohnungsmärkte in Deutschland. Core-Immobilien werden dabei als Investments mit stabiler Vermietungssituation und nachhaltigen Lageparametern definiert, während Non-Core-Investments ein erhöhtes Risikoprofil mit entsprechend höheren Performancemöglichkeiten aufweisen. Fazit: Differenzierung als Schlüssel zum Erfolg Die 5% Studie 2025 verdeutlicht: Der deutsche Immobilienmarkt ist erwachsen geworden. Pauschale Markteinschätzungen werden der aktuellen Realität nicht mehr gerecht. Erfolgreiche Immobilieninvestments erfordern heute eine differenzierte Betrachtung, spezialisiertes Know-how und die Bereitschaft, auch abseits etablierter Pfade zu investieren. Der Markt honoriert Qualität und professionelles Management – eine Entwicklung, die Deutschland als Investitionsstandort langfristig stärkt und neue Chancen für spezialisierte Akteure schafft. Am 01.10. fand zu diesen Ergebnissen ein Webinar statt, in dem Praktiker diese Zahlen durchsprechen und ihre Sicht auf den Markt darlegten. Die Aufzeichnung des Webinars finden Sie auf YouTube: https://youtu.be/dvypQ0AK0CM Die Präsentationsfolien können Sie hier nebst der Pressemitteilung zur Studie finden. Ansprechpartner: Anna Wolfgarten, Consultant bei bulwiengesa, anna.wolfgarten@bulwiengesa.de und Sven Carstensen, Vorstand, sven.carstensen@bulwiengesa.de Downloads Pressemiteilung zur 5% Studie von bulwiengesa und ADVANT Beiten 5% Studie 2025 – Wo Investieren sich noch lohnt Präsentation 5% Studie 2025 Webinar
7. Marktreport der Initiative Micro-Living
Der Markt für Micro-Living schüttelt die Auswirkungen der Pandemie ab: Die Auslastung liegt bei den Mitgliedsunternehmen der Initiative Micro-Living wieder bei 94 %. Die durchschnittliche All-In-Miete beträgt rund 592 Euro pro Monat, das ist ein Anstieg von 1,20 Euro/qm innerhalb eines halben Jahres. Die Bewirtschaftungskosten stiegen um 10,1 % auf 7,09 Euro pro Quadratmeter. Diese und weitere Ergebnisse sind im siebten Marktreport der Initiative Micro-Living zu finden. Nach Registrierung können Sie ihn hier https://www.bulwiengesa.de/micro-living/ kostenfrei herunterladen. Ansprechpartnerin: Lena SchwesingerConsultant im Segment Wohnenschwesinger@bulwiengesa.deTelefon +49 40 42 32 22-33 Downloads Pressemitteilung Initiative Micro-Living
ETW-Studie Berlin West 2023
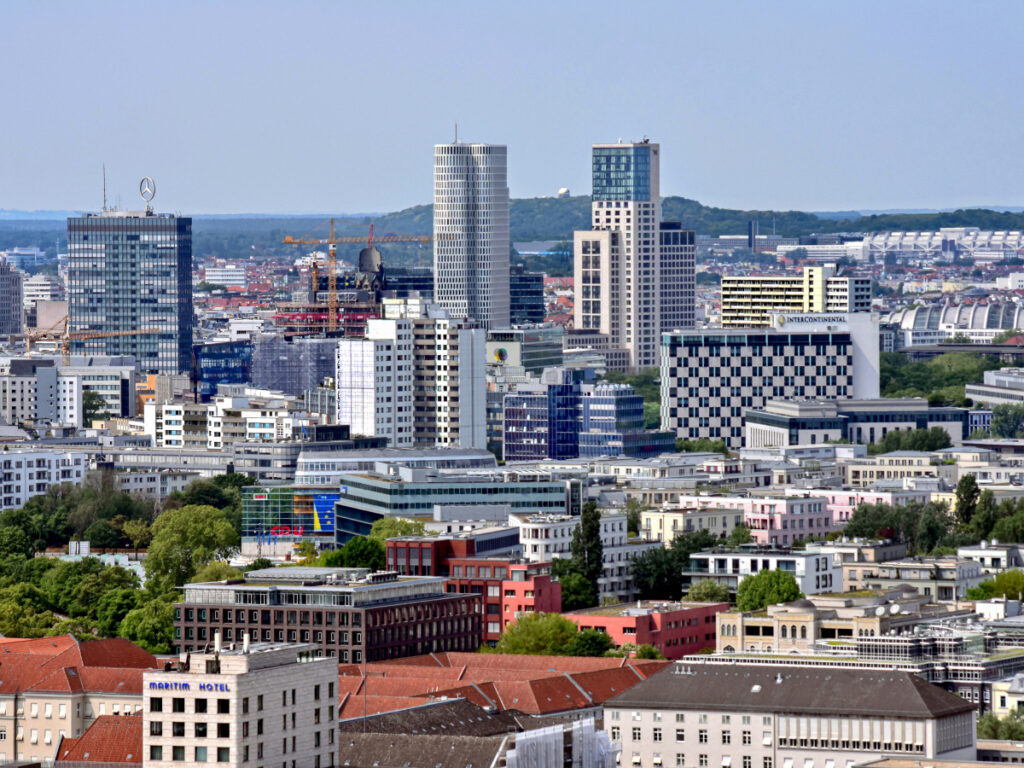
Für die mittlerweile 13. bulwiengesa-Marktstudie zu „Neubau-ETW-Projekten in den westlichen Innenstadtteilen von Berlin 2023“ wurden 25 Bauvorhaben mit insgesamt 1.030 Wohneinheiten untersucht. In den betrachteten Stadtteilen Charlottenburg, Kreuzberg, Schöneberg, Tiergarten und Wilmersdorf sind die Entwicklungen sehr unterschiedlich. Generell ist die Nachfrage im Neubau-ETW-Segment im Jahr 2023 aufgrund von Zins- und Energiekostensteigerungen in Berlin deutlich gesunken und die Vermarktung schwieriger geworden. Hochgerechnet auf das Gesamtjahr 2023 wird für Berlin im Vergleich zum Vorjahr ein Rückgang der ETW-Erstverkaufszahlen um ca. 50 % erwartet. Durchschnittlich werden für eine Neubauwohnung in den westlichen Innenstadtteilen Berlins 11.960 Euro/qm bzw. rund 11 % mehr als im Vorjahr aufgerufen. Die positive Preisentwicklung resultiert jedoch nahezu ausschließlich aus dem Wegfall abverkaufter bzw. fertiggestellter älterer Projekte aus dem Jahr 2022, die ein geringeres Preisniveau aufwiesen. Wie im Vorjahr ist in Wilmersdorf das höchste Kaufpreisniveau feststellbar. Die Studie kann als pdf-Dokument für 490 Euro zzgl. MwSt. erworben werden. Bei gleichzeitiger Bestellung des 5-Jahres-Vergleichs erhalten Sie diesen für zusätzlich 100 Euro zzgl. MwSt. Eine kurze E-Mail als Bestellung mit Angabe der vollständigen Rechnungsadresse an Corinna Meier genügt. (Bildquelle: Michael.F.H.Barth, https://commons.wikimedia.org/wiki/File:Berlin_City_West_(S01_0850_0798).jpg) Ansprechpartnerin: Corinna Meiermeier@bulwiengesa.deTel. +49 30 27 87 68 21 Downloads Bestellschein
Die 5 %-Studie 2023 – wo investieren sich noch lohnt
Für die 5 %-Studie 2023 hat bulwiengesa erneut die Renditepotenziale (IRR) auf den deutschen Immobilienmärkten untersucht. Die wichtigsten Ergebnisse: Die 5 %-Studie bietet bereits seit 2015 einen kompakten Marktüberblick und liefert einen neuen Ansatz bei der Beschreibung von Immobilienmärkten. Sie untersucht die Performanceerwartungen der wichtigsten Assetklassen, die aktuell den deutschen Investmentmarkt dominieren: Auf Youtube können Sie die Aufzeichnung des Webinars vom 26.10.23 sehen, in dem wir gemeinsam mit Partnern aus der Praxis die Studienergebnisse vorgestellt haben. Ansprechpartnerin: Anna Wolfgartenwolfgarten@bulwiengesa.deTel. +49 89 23 23 76 48 Downloads Die 5 %-Studie 2023 Pressemitteilung Präsentation Webinar 26.10.2023