
Erdgeschosse 5.0
Engagierte Projektentwickler, die Bundesstiftung Baukultur und das Analyseunternehmen bulwiengesa haben im Jahr 2019 die Studie Erdgeschosse 4.0 vorgelegt. Verschiedene neue Aspekte in der aktuellen „Bauwende“ sowie zwei vertiefende Workshops in der Gruppe führten zu weiteren wichtigen Faktoren und Zusammenhängen für den Erfolg vitaler Erdgeschosse. Diese sind nun in der Kurzstudie Erdgeschosse 5.0 zusammengefasst. Ansprechpartner: Dr. Joseph Frechenfrechen@bulwiengesa.de Downloads Studie Erdgeschosse 5.0 Pressemitteilung
ETW-Studie Hamburg 2023
Die 12. bulwiengesa-Marktstudie „Neubau-Eigentumswohnungen in zentralen Lagen Hamburgs“ wertet 39 Neubauprojekte mit insgesamt 1.865 Wohneinheiten aus. Bedingt durch erhöhte Finanzierungskosten ist die Nachfrage nach Neubau-Eigentumswohnungen im Jahr 2023 generell in Hamburg deutlich gesunken und die Vermarktung schwieriger geworden. Dennoch werden in den zentralen Lagen Hamburgs mit durchschnittlich 11.400 Euro/qm die Kaufpreise der Vorgängerstudie des Jahres 2021 noch übertroffen. Die positive Preisentwicklung resultiert jedoch zum einen aus dem Wegfall abverkaufter bzw. fertiggestellter älterer Projekte, die ein geringeres Preisniveau aufwiesen. Andererseits wurden mit der diesjährigen Studie viele Projekte ausgewertet, die mit durchschnittlichen Kaufpreisen jenseits von 13.000 Euro/qm dem Luxussegment zuzurechnen sind. Wie in den Vorjahren wird das höchste Preisniveau im Teilbereich Außenalster erreicht. Die Studie inkl. 5-Jahres-Vergleich kann als pdf-Dokument für 990 Euro zzgl. MwSt. erworben werden. Eine kurze E-Mail als Bestellung mit Angabe der vollständigen Rechnungsadresse an Oliver Strege genügt. Ansprechpartner: Oliver Stregestrege@bulwiengesa.deTel. +49 40 42 32 22 26 Downloads Bestellschein ETW-Studie Hamburg 2023
Wohnwetterkarte 2025: Die Metropolen heizen sich wieder auf
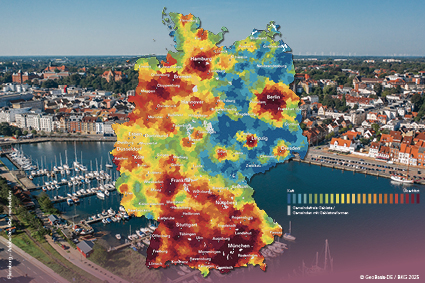
Die siebte Ausgabe der Wohnwetterkarte von bulwiengesa und BPD zeigt eine markante Trendwende am deutschen Wohnungsmarkt: Nach Jahren der Suburbanisierung kehrt die Nachfrage in die Metropolenzentren zurück. Die wichtigsten Erkenntnisse im Überblick: Comeback der Großstädte Berlin, München und Hamburg verzeichnen wieder steigende Temperaturen in ihren Zentren, während viele Umlandgemeinden leicht abkühlen. Verantwortlich dafür sind mehrere parallel wirkende Effekte: Sinkende Fertigstellungszahlen (2024: 252.000 statt durchschnittlich 300.000 Wohneinheiten), ein durch fehlende Eigentumsneubildung verengter Mietmarkt sowie höhere Tarifabschlüsse, die urbanes Wohnen wieder tragfähiger machen. Anhaltend hoher Bedarf Mit rund 440.000 benötigten Wohnungen pro Jahr liegt der Bedarf auf dem Niveau von 2022. Die Methodik der Wohnwetterkarte berücksichtigt dabei neben Ersatz- und Zusatzbedarf auch Nachholbedarf – allerdings graduell verteilt über mehrere Jahre. Ost-West-Gegensatz verstärkt sich Während ostdeutsche Großstädte wie Leipzig, Dresden und Erfurt weiterhin starke Nachfrage verzeichnen, zeigt sich im ländlichen Raum erstmals eine deutliche Divergenz: Westdeutsche ländliche Regionen erwärmen sich leicht, der kälteste Farbton kommt dort kaum noch vor. Im ländlichen Osten bleibt die Nachfrage hingegen schwach – demographische Effekte werden hier besonders spürbar. Handlungsempfehlungen Kommunen sollten bereits jetzt antizipieren, dass sich die Probleme der Baukrise auflösen werden und der Wohnungsbau Nachholeffekte zeigen wird. Gerade in nachfragestarken Städten werden perspektivisch Flächen benötigt. Angesichts langer Planungszeiträume ist vorausschauendes Handeln entscheidend. Mehr erfahren Die vollständigen Studienergebnisse präsentieren wir auf der Expo Real am 7. Oktober, 15-16 Uhr im Konferenzraum C12 gemeinsam mit unserem Partner BPD und Andreas Beulich vom BFW Bundesverband. Ein Webinar für alle Interessierten hat am 13. November mit Felix Embacher (bulwiengesa) und Dr. Christian von Malottki (BPD) stattgefunden. Sehen Sie sich HIER die Aufzeichnung des Webinars an. Die interaktive Wohnwetterkarte mit detaillierten Informationen zu allen knapp 11.000 Gemeinden in Deutschland finden Sie unter www.wohnwetterkarte.de Ansprechpartner: Felix Embacher, Business Owner RIWIS, felix.embacher@bulwiengesa.de und Robin Cunningham, Volkswirt bei bulwiengesa, robin.cunningham@bulwiengesa.de Downloads Pressemitteilung Wohnwetterkarte 2025
US Multifamily Monitor 1. Halbjahr 2024
Das Fokusthema dieser Ausgabe ist dem Wohnungsneubau gewidmet. Das US-Bruttoinlandsprodukt ist im Jahr 2023 mit 2,5 % im internationalen Vergleich stark gewachsen, die Inflationsrate konnte auf aktuell 3,2 % reduziert werden. Der Einsatz erneuerbarer Energien führt zu einer Anziehung von internationalen Investitionen in die USA. Folglich besteht ein erheblicher Bedarf an Personal. Dabei ist bei einer Arbeitslosenquote von lediglich 3,5 % bereits jetzt nahezu Vollbeschäftigung gegeben. Die Voraussetzung für die Ansiedlung von Produktionsstätten und Unternehmen ist die Verfügbarkeit von Arbeitskräften. Dem Wohnungsangebot kommt in diesem Zusammenhang eine entscheidende Rolle zu. Allerdings haben die hohen Hypothekenzinsen und die Zurückhaltung der Banken in der Kreditvergabe zu einem starken Rückgang von Transaktionen und Preisen geführt, insbesondere bei Gewerbeimmobilien. Der Wohnungssektor hat sich was Wertstabilität und Neubauaktivität betrifft, relativ gut behauptet. Allerdings werden aktuell viele Projektplanungen und Baubeginne verschoben. Ansprechpartner: Felix Embacherembacher@bulwiengesa.deTel.: +49 89 23 23 76 22 Downloads US Multifamily Monitor
Die 5 %-Studie 2024 – wo investieren sich noch lohnt
Für die 5 %-Studie 2024 hat bulwiengesa erneut die Renditepotenziale (IRR) auf den deutschen Immobilienmärkten untersucht. Die Studie ermittelt die wahrscheinliche interne Verzinsung (IRR) einer Investition bei einer angenommenen Haltedauer von zehn Jahren. Damit können jährliche Renditen für Investitionen berechnet und die Ertragsaussichten verschiedener Assetklassen gegenübergestellt werden. Die wichtigsten Ergebnisse: Die 5 %-Studie bietet bereits seit 2015 einen kompakten Marktüberblick und liefert einen neuen Ansatz bei der Beschreibung von Immobilienmärkten. Sie untersucht die Performanceerwartungen der wichtigsten Assetklassen, die aktuell den deutschen Investmentmarkt dominieren: Hier finden Sie alle Infos zu den –> Veranstaltungen, auf denen wir Studienergebnisse vorstellen. Ansprechpartnerin: Anna Wolfgartenwolfgarten@bulwiengesa.deTel. +49 89 23 23 76 48 Downloads 5 %-Studie 2024 5 percent study 2024 Pressemitteilung
9. Marktreport der Initiative Micro-Living
Für den 9. Marktbericht der Initiative Micro-Living wurden bundesweit insgesamt rd. 26.700 Wohneinheiten in 123 Apartmentprojekten ausgewertet. Diese verfügen über eine Gesamtwohnfläche von rund 667.800 qm über alle Apartmenthäuser verteilt. Der Angebotsfokus der Apartmenthäuser auf die A-Städte bleibt mit 58 % trotz leichter Panelverschiebungen ungebrochen. Hinsichtlich der Marktentwicklung im Segment Micro-Living blickt die Mehrheit der Teilnehmer eher positiv in die Zukunft. Chancen hinsichtlich des Marktpotenzials werden sowohl im studentischen als auch im nicht-studentischen Segment gesehen. Die durchschnittliche Auslastung, die sich mit 95 % auf hohem Niveau stabilisiert hat, zeigt, dass die Nachfrage nach Mikroapartments seitens breiter Zielgruppen ungebrochen ist. Diese und weitere Ergebnisse sind im neunten Marktreport der Initiative Micro-Living zu finden. Nach Registrierung können Sie ihn hier https://www.bulwiengesa.de/micro-living/ kostenfrei herunterladen. Ansprechpartnerin: Lena SchwesingerConsultant im Segment Wohnenschwesinger@bulwiengesa.deTelefon +49 40 42 32 22-33
US Multifamily Monitor 2. Halbjahr 2024
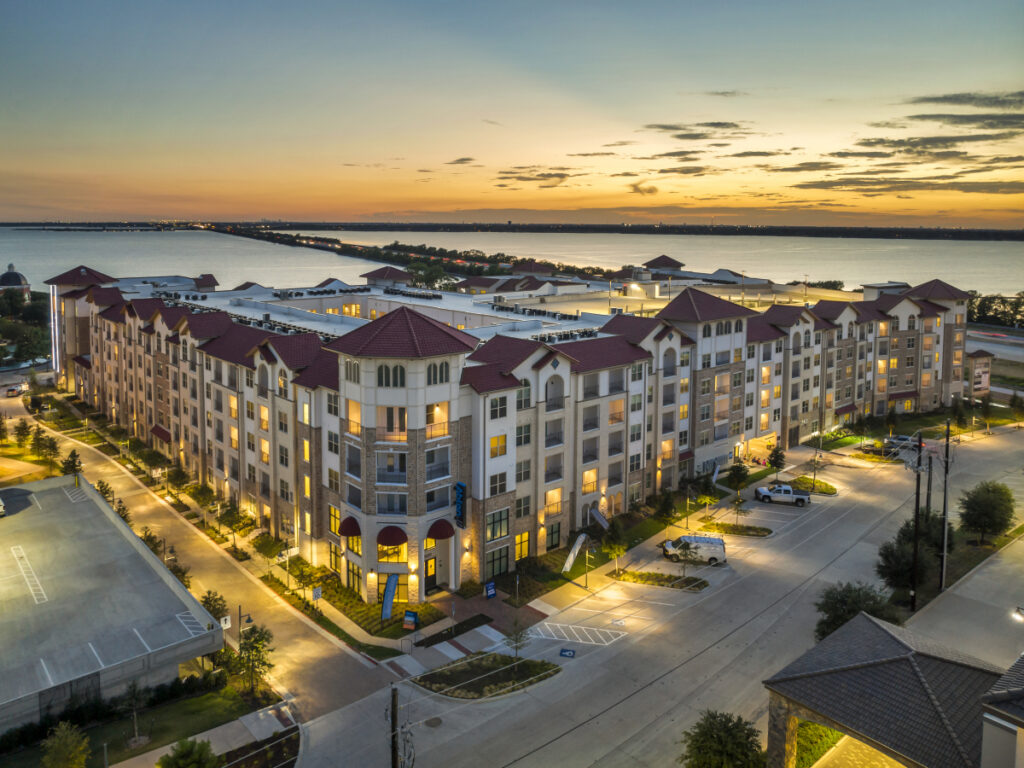
Der Schwerpunkt dieser Ausgabe ist dem Thema „rent or buy“ gewidmet. Von den aktuell rund 131,4 Mio. US-Haushalten wohnen 45,2 Mio. zur Miete. Die Entscheidung zu Mieten konkurriert permanent mit dem Eigenheimerwerb. Die Preise für selbstgenutzte Einfamilienhäuser haben sich in den vergangenen zwei Jahren trotz gestiegener Zinsen auf einem hohen Niveau behauptet. Ein Einfamilienhaus kostet aktuell im Durchschnitt USD 384.500. In Kombination mit dem noch immer relativ hohen Zinsniveau ist der Erwerb eines Hauses damit für viele Amerikaner nicht erschwinglich. Mieten ist im breiten Durchschnitt deutlich günstiger als der Erwerb, und der Trend zum Mieten ist aus verschiedenen Gründen intakt. Die Analyse der Nachfrageentscheidungen und der relevanten Nachfragegruppen ist daher von Bedeutung. Ansprechpartner: Felix Embacherembacher@bulwiengesa.deTel.: +49 89 23 23 76 22 Johannes Mosermoser@bulwiengesa.deTel.: +49 89 23 23 76 15 Downloads US Multifamily Monitor
bulwiengesa-Immobilienindex 2025
Der bulwiengesa-Immobilienindex steht nach einer Stagnation im Vorjahr wieder bei einem leichten nominalen Plus von 0,8 %, befindet sich aber wie die gesamte Immobilienbranche in einer abwartenden Haltung. Niedrige Fertigstellungszahlen, Unternehmensinsolvenzen und Finanzierungsschwierigkeiten für gewerbliche sowie private Kunden sind Ausdruck eines instabilen Marktgefüges mit hohen Anforderungen an die Akteure, die auf den Ausgang der vorgezogenen Bundestagswahl und die Zinsschritte der EZB warten. Forward-Deals und Vorvermietungen bleiben 2024 blass und können den Projektentwicklern nicht die nötige Stabilität bieten. Die wichtigsten Ergebnisse: Ausführlichere Informationen sind in der Broschüre sowie in der Pressemitteilung verfügbar. Für den Erwerb individueller Auswertungen und Zeitreihen z.B. von einzelnen Standorten und Assetklassen sprechen Sie uns bitte an. Ansprechpartner: Jan Finke, finke@bulwiengesa.de, Telefon 0201-8746 96-63 Downloads bulwiengesa Immobilienindex 2026 Pressemitteilung
Herbstprognosen 2025: Wirtschaftspolitische Unsicherheit belastet – Immobilienmärkte zeigen differenzierte Erholung
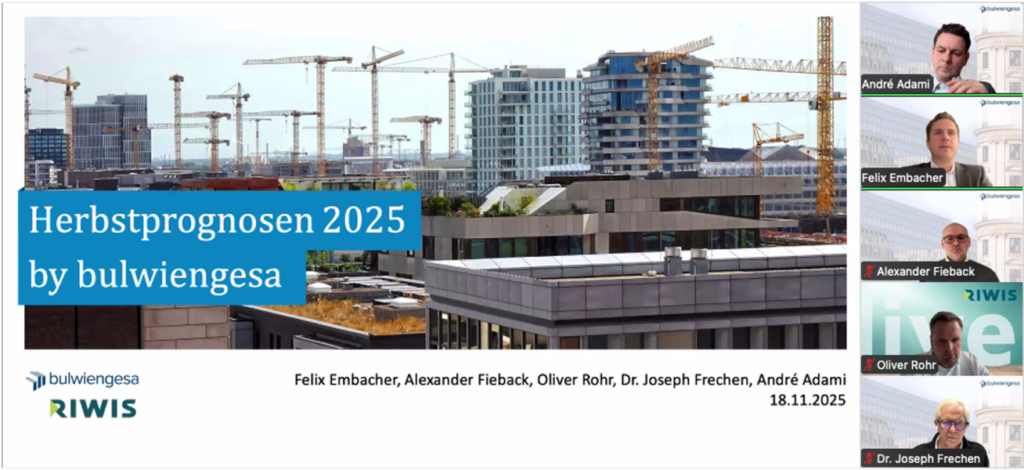
Zum zweiten Mal in diesem Jahr hat bulwiengesa umfassende Prognosen zur Entwicklung der Immobilienmärkte in Deutschland veröffentlicht – basierend auf volkswirtschaftlichen Rahmenbedingungen und Analysen aus der hauseigenen Immobiliendatenbank RIWIS. Die aktuellen Herbstprognosen wurden am 18. November 2025 in einem Webinar vorgestellt. Die deutsche Immobilienwirtschaft zeigt sich robust trotz wirtschaftspolitischer Unsicherheit auf Krisenniveau. Das belegen die aktuellen Herbstprognosen 2025 von bulwiengesa vom 18. November. Die wichtigsten Erkenntnisse: Wohnen profitiert von Knappheit Der Wohnungsmarkt bleibt der Lichtblick: Durchscnittsmieten steigen kontinuierlich auf über 21 Euro/qm in A-Städten bis 2029. Der Tiefstpunkt bei Baustarts ist erreicht, die Sonder-AfA zeigt Wirkung. In mehr als jedem zweiten Forward Deal sind geförderte Wohnungen enthalten. Büro: Qualität entscheidet Leerstände steigen 2025 auf über 8 % in A-Städten. „Flight to Quality and Location“ prägt den Markt. Zentrale, energieeffiziente Flächen bleiben stark nachgefragt, Spitzenmieten steigen bis 2029 auf über 46 Euro/qm. Logistik mit zuversichtlichem Ausblick Die Flächennachfrage steigt um 10 % auf 4,3 Mio. qm. Ab 2026 werden Impulse aus dem Defense-Sektor und durch asiatische Unternehmen erwartet. Mieten steigen moderat weiter, auf dem Transaktionsmarkt nimmt die Aktivität zu – Zeichen für zurückkehrendes Anlegervertrauen. Einzelhandel stabilisiert sich Nach Jahren der Korrektur: Spitzenmieten in Top-Lagen stabilisieren sich, Leerstandsquoten in Highstreets steigen nicht weiter. Optimismus für 1A-Lagen kehrt zurück. Positives Signal: Die Immobilienfinanzierung erholt sich. Das BF-Quartalsbarometer erreichte mit -7,04 den höchsten Wert seit Anfang 2022. Die Aufzeichnung des Webinars finden Sie HIER. Downloads Pressemitteilung bulwiengesa Herbstprognosen 2025 Ansprechpartnerin: Birgit Haase, Leitung Unternehmenskommunikation und Marketing, birgit.haase@bulwiengesa.de
US Multifamily Monitor 1. Halbjahr 2025
Wie wirkt sich die neue US-Politik auf Immobilienmärkte aus? Unser aktueller Report analysiert Markttrends, Zins- und Mietentwicklungen sowie die Rolle der Fremdfinanzierung im US-Multifamily-Sektor. Marktanalyse: US-Multifamily-Markt unter dem Einfluss politischer und wirtschaftlicher Veränderungen Seit dem Amtsantritt der neuen US-Regierung ist eine zunehmende Unsicherheit spürbar – unter anderem sichtbar an deutlichen Ausschlägen im Volatilitätsindex der US-Börsen. Besonders die angekündigten Importzölle auf Produkte aus anderen Wirtschaftsräumen werfen Fragen hinsichtlich ihrer wirtschaftlichen Auswirkungen auf. In dieser Ausgabe analysieren wir daher mögliche Folgen ausgewählter Maßnahmen der Trump-Administration auf den Immobilienmarkt. Zölle könnten zu steigenden Preisen importierter Güter und damit zu neuem Inflationsdruck führen. Die US-Notenbank (FED) hat daher vorsorglich den Leitzins in einer Spanne zwischen 4,25 % und 4,5 % stabil gehalten. In Kombination mit den gestiegenen Lebenshaltungskosten wirkt sich das hohe Zinsniveau bremsend auf die US-Immobilienmärkte aus – auch auf den Mietwohnungsmarkt. Die Zahl der Fertigstellungen hat ihren Höhepunkt bereits überschritten, während die Genehmigungszahlen deutlich zurückgehen. Vor dem Hintergrund eines weiterhin dynamischen Bevölkerungswachstums ist daher mittelfristig wieder mit einem Anstieg des Mietpreisniveaus zu rechnen. Der Leerstand im Multifamily-Segment liegt derzeit bei 7,7 %, das Mietwachstum fiel zuletzt jedoch moderat aus. Auf den Investmentmärkten hat sich das Transaktionsvolumen von 752 Mrd. USD im Jahr 2022 auf 413 Mrd. USD im Jahr 2024 mehr als halbiert. Nach drei Jahren der preislichen Anpassung an das deutlich veränderte Zinsumfeld hat sich ein klarer Käufermarkt etabliert. Da der Zugang zu Fremdkapital im Transaktionsgeschäft eine zentrale Rolle spielt, liegt der thematische Schwerpunkt dieser Ausgabe auf den Debt Capital Markets und den aktuellen Entwicklungen im Bereich der Fremdfinanzierung. Downloads US Multifamily Monitor, 1.HJ 2025 Ansprechpartner: Felix Embacherembacher@bulwiengesa.deTel.: +49 89 23 23 76 22