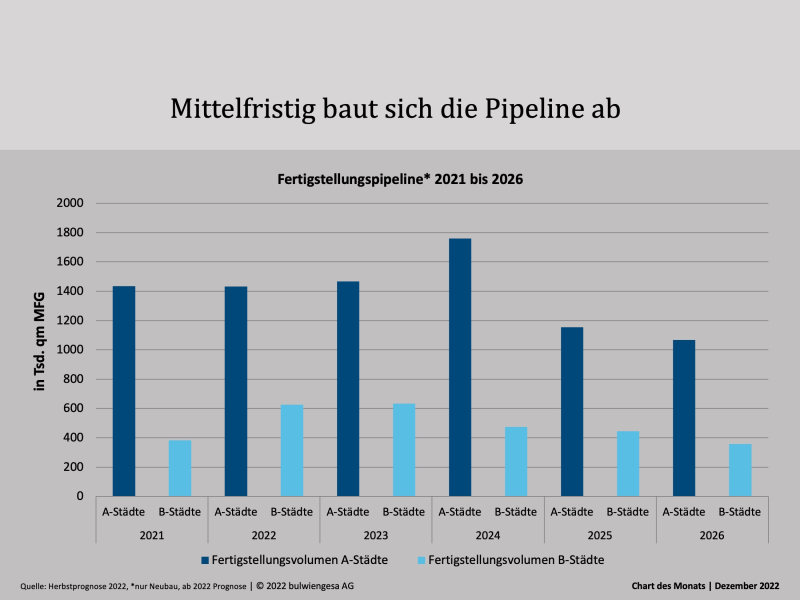
In den kommenden Jahren kommen erneut hohe Volumina an neu fertiggestellten Büros auf den Markt. Der Leerstand steigt, aber nicht in kritischem Ausmaß. Vermieter und Mieter können wieder auf Augenhöhe verhandeln.
Der Büromarkt hat sich trotz einiger Krisen als erstaunlich robust erwiesen. Lediglich am Investmentmarkt ist es ruhiger geworden – die Preisvorstellungen von Verkäufern und Käufern kommen oftmals nicht zusammen, die Findungsphase hält an.
Ein Blick auf die Nachfrageseite zeigt, dass die Zahl der Bürobeschäftigten in den A- und B-Städten nicht zurückgegangen ist, im Gegenteil. In den A-Städten steigt sie in den nächsten vier Jahren weiterhin an, lediglich in den B-Städten flacht das Wachstum ab. Allerdings wird in den noch kleineren Städten mittelfristig der demografische Wandel teilweise für einen Rückgang sorgen. Auf der Angebotsseite steigen noch bis 2024 die Fertigstellungen an, mittelfristig ist der Neubau rückläufig. Der Leerstand steigt in den nächsten Jahren weiter an, ausgehend allerdings von einem sehr niedrigen Niveau in den A- und B-Städten. Wir kommen damit wieder in einen Bereich einer Fluktuationsreserve – Mieter und Vermieter können wieder auf Augenhöhe verhandeln.
Büros werden auch weiterhin gebraucht, wenn auch mit leicht veränderten Konzepten. Nicht mehr wegzudenken ist das Thema ESG, das den Investmentmarkt (und sukzessive auch den Vermietungsmarkt) bereits bestimmt und damit auch erhebliche Auswirkungen auf den Neubau hat.
Ansprechpartner: Alexander Fieback, Teamleiter Büro- und Logistikimmobilien bei bulwiengesa und Niederlassungsleiter Berlin, fieback@bulwiengesa.de