
Chart des Monats April: Share Deals sind die Realität

Share Deals sind politisch umstritten, da beim Kauf großer Immobilienbestände keine Grunderwerbsteuer anfällt. Laut unserer Off-Market-Studie für HPBA werden etwa sechs von zehn Transaktionen in Form eines Share Deals abgewickelt. Bei einem Share Deal werden nicht die Immobilien oder Grundstücke direkt weiterveräußert, sondern Geschäftsanteile an einer Gesellschaft, die Inhaberin der Grundstücke ist. Oftmals werden diese Gesellschaften eigens zum Zwecke eines Share Deals gegründet. Die Immobilien werden also nur anteilig erworben, wodurch der Käufer keine Grunderwerbsteuer bezahlen muss. Die Kritik der Öffentlichkeit, dass zwar jeder Erwerber eines Eigenheimes Grunderwerbsteuer auf den Tisch legen muss, bei Deals großer Unternehmen jedoch dem Staat durch dieses legale Konstrukt Steuereinnahmen entgehen, ist nachvollziehbar. Andererseits sollte durch eine neue Regelung auch die immer wieder notwendige Neustruktierung von (mittelständischen) Unternehmens- und großen Familienvermögen nicht zu stark erschwert werden. Im vergangenen Jahr wurden die gesetzlichen Voraussetzungen verschärft. Insgesamt scheint der Anteil der Share Deals zurückzugehen; laut einer Antwort der Bundesregierung 2021 (sieherbb24) lag der Anteil 2015 bundesweit bei 15 Prozent und sank sukzessive bis auf sieben Prozent 2020. Für die bereits vierte Off-Market-Studie im Auftrag von HPBA, einem Spezialisten für Off-Market-Transaktionen, haben wir erneut rund 100 Investoren zu ihren Strategien befragt. Off-Market-Verfahren finden unter weitgehendem Ausschluss von Öffentlichkeit und jenseits von üblichen Bieterverfahren statt. Erneut hatte auch die Share-Deal-Thematik eine hervorgehobene Position. Obwohl Share Deals nicht unmittelbar im Zusammenhang mit Off-Market-Transaktionen stehen, sollten die Ergebnisse der zweiten und dritten Off-Market-Studie von 2019 und 2021 – nämlich ein durchschnittlicher Anteil von zunächst 31 Prozent im Jahr 2018 und dann 35 Prozent im Jahr 2019 – nochmals überprüft werden. Die Entwicklung, wie sie unsere (nicht repräsentative) Befragung zeigt, steht im Gegensatz zu den oben genannten Zahlen. Besonders relevant war diese Befragung, weil ab dem 01.07.2021 das Gesetz zur Änderung des Grunderwerbsteuergesetzes in Deutschland eingeführt wurde, das die Umgehung zur Zahlung von Grunderwerbsteuer bei Share Deals erschwert. Kaufte ein Investor bis dahin weniger als 95 Prozent der Anteile an dem immobilienbesitzenden Unternehmen, war keine Grunderwerbsteuer fällig; seit 2021 liegt die Grenze bei 90 Prozent. Zugleich verlängerte sich die Haltefrist für den Verkäufer der restlichen Anteile von fünf auf zehn Jahre. Das Chart des Monats zeigt: Der Anteil der Share Deals in den vergangenen zwölf Monaten, so geben es die Befragten an, ist mit 57 Prozent sehr hoch. Rund 42 Prozent betrug dageben der Anteil der Asset Deals, also dem direkten Kauf der Immobilien eines anderen Unternehmens. Share Deals müssen, anders als Asset Deals, nicht den Gutachterausschüssen gemeldet werden, auch ein Eintrag ins Grundbuch ist nicht notwendig. Diese Transaktionen werden lediglich von Maklern (teilweise) und Finanzbehörden registriert – daher ist es generell sehr schwierig, an verlässliche Aussagen zu gelangen. Trotz der veränderten Gesetzgebung ist der Anteil von Share Deals in der Befragung der Akteure zuletzt nochmals deutlich gestiegen. Aus der Marktpraxis wird berichtet, dass Käufer gegen einen moderaten Preisnachlass häufig hundertprozentige Anteile an der jeweiligen Gesellschaft erwerben, um dem Verkäufer steuerliche Vorteile zu bieten. In diesen Fällen wird also die Grunderwerbsteuer gezahlt, wodurch die Gesetzgebung ihr Ziel erreicht hat und die Transaktionen lediglich entsprechend eingepreist werden. Ansprechpartner: Andreas Schulten, Generalbevollmächtigter bei bulwiengesa, schulten@bulwiengesa.de
Sechs Empfehlungen für Wirtschaftsimmobilien

Als „Immobilienweise“ haben wir für das Frühjahrsgutachten Büro-, Unternehmens-, Logistik- und Hotelimmobilien beleuchtet. Und sechs Empfehlungen für Politik und Wirtschaft ausgesprochen. Gleich drei dieser Empfehlungen haben mit Nachhaltigkeit zu tun. Seit vielen Jahren beauftragt der ZIA den sogenannten Rat der Immobilienweisen mit der Analyse der Immobilienmärkte. Auch für das diesjährige Frühjahrsgutachten haben wir die verschiedenen Arten der Wirtschaftsimmobilien unter die Lupe genommen. Zwar driften die Entwicklungen etwa von Hotel- und Logistikimmobilien deutlich auseinander, dennoch gibt es hinsichtlich der Empfehlungen einen großen gemeinsamen Nenner. 1. Nachhaltigkeit mit Transparenz Das Thema Nachhaltigkeit von Immobilieninvestments bestimmt aktuell und in Zukunft das Marktgeschehen. Für immer mehr Investoren ist es daher das Ziel, Fonds aufzulegen, die den Artikel 9 oder mindestens den Artikel 8 der seit dem 10. März 2021 gültigen Offenlegungsverordnung entsprechen. Die Erreichung der ESG-Nachhaltigkeitsziele soll hierdurch transparent ersichtlich sein. Im engen Zusammenhang ist die Taxonomieverordnung zu sehen, die regelt, wann eine Investition ökologisch nachhaltig ist. Die hierfür maßgeblichen Kriterien sind derzeit in Teilen ausformuliert. Für Immobilienbestandshalter ergeben sich eine Reihe von Fragen und Widersprüchen. So fehlen zur Einordnung von Bestandsgebäuden regionale Benchmarks hinsichtlich der Gebäudeemissionen. Hierbei müsste auch auf die Unterschiedlichkeit von Wirtschaftsimmobilien vor allem hinsichtlich Gebäudetechnik und -hülle eingegangen werden. Der ZIA hat den Vorschlag eingebracht, den aktuellen Standard gemäß Gebäudeenergiegesetz (GEG) als Benchmark einzuführen; auch aus gutachterlicher Sicht ist dieser umzusetzen. Ebenfalls kurzfristig realisiert werden sollte die Einrichtung einer nationalen digitalen Gebäudedatenbank mit Informationen über Energiebedarf und CO2-Emissionen. 2. Nachhaltigkeit mit Augenmaß Der Markt für Wirtschaftsimmobilien in Deutschland weist hohe regionale Disparitäten in Bezug auf erzielbare Mieten und Renditen auf. Die Ertragskraft von Gebäuden ist also differenziert zu beurteilen. So können relevante Sanierungen in strukturell schwächeren Regionen wirtschaftlich kaum über Mietanpassungen dargestellt werden. Der regionale Bezug bei der Messung der Erfüllung der Taxonomiekriterien muss daher mit der höchstmöglichen Granularität garantiert sein. Hohe energetische Gebäudeanforderungen führen zu höheren wirtschaftlichen Belastungen, in der Regel sowohl bei Mietern wie auch Vermietern. Dieser Zusammenhang ist insbesondere für preissensible Mieter (z.B. Start-ups) relevant. Hier sollten Systeme geschaffen werden, die es auch dieser Mietergruppe ermöglichen, sich die Erhöhung der energetischen Qualität des Gebäudes zu „leisten“. So könnte die Einführung von Anreizsystemen geprüft werden. 3. Wettbewerbsverzerrungen vermeiden Die Betonung des Themas Nachhaltigkeit im Sinne von ESG und die damit verbundenen Ziele sind sehr zu begrüßen. Dennoch benötigen Projektentwickler, Investoren und Bestandshalter mehr Transparenz bzgl. der Maßnahmen, die umgesetzt werden müssen, um die Anforderungen – insbesondere gemäß Artikel 9 – der Offenlegungsverordnung zu erfüllen. In einigen Ländern werden zusätzliche Regulierungen erstellt, wodurch die Einordnung eines entsprechenden Fondskonzeptes derzeit auf unterschiedliche Art und Weise möglich ist. Es ist also Spielraum vorhanden, mindestens zwischen den Ländern. Dieser sollte möglichst minimal gehalten werden, damit solche Unterschiede innerhalb der EU nicht zu Wettbewerbsverzerrungen führen. Die bisher in Deutschland durchgeführten Genehmigungen von Artikel-8- und Artikel-9-Fonds gelingen außerdem nur in einem engen und für den Markt nicht transparenten Abstimmungsprozess mit den zuständigen öffentlichen Stellen. Dies gilt im besonderen Maße auch für die Erfüllung der bisher noch sehr fragmentiert definierten sozialen Kriterien. Hier wäre generell mehr Transparenz wichtig, um Investitionsentscheidungen gerade für diejenigen zu erleichtern, die in Vorleistung gehen müssen, etwa Projektentwickler. 4. Die Auswirkungen der Pandemie gestalten Länger als ursprünglich angenommen wird das wirtschaftliche, gesellschaftliche und kulturelle Leben von der Pandemie bestimmt. Dennoch besteht die berechtigte Hoffnung, dass mittelfristig eine Rückkehr in eine relative Normalität möglich sein wird. Aus Sicht der Wirtschaftsimmobilien wird diese Normalität zweifellos anders aussehen als vor der Pandemie. In diesem Zusammenhang ist die Zukunft der Innenstädte und die Verantwortung der Politik noch einmal zu betonen. Nur eine lebendige Urbanität sorgt für Prosperität, sowohl bei den Beherbergungs- als auch bei den Büroimmobilien. Daher ist den Verödungstendenzen entgegenzuwirken. 5. Flexibilität der Arbeitskonzepte ermöglichen Die zukünftige Schreibtischarbeit wird sowohl zu Hause als auch in Unternehmensbüros stattfinden. Gegebenenfalls kommen dritte Orte wie das wohnortnahe Büro hinzu. Dabei wird die jeweils konkrete Ausgestaltung der Arbeitskonzepte sowohl von den betrieblichen Bedürfnissen als auch von den Anforderungen der Arbeitnehmerinnen und Arbeitnehmer abhängig sein. Die Ermöglichung einer höchstmöglichen Flexibilität sollte im politischen Fokus stehen. 6. Gewerbeflächenangebot bleibt Flaschenhals Wie im vergangenen Gutachten auch soll an dieser Stelle erneut die Knappheit an gewerblichen Flächen erwähnt werden. Dass die neue Bundesregierung noch stärker den Fokus auf die Schaffung von Wohnraum legt, ist sehr zu begrüßen. Dennoch sind die Bedarfe an bzw. die Bedürfnisse von Wirtschaftsimmobilien – und hier insbesondere der Unternehmensimmobilien – nicht komplett zu vernachlässigen. Sie bieten die Flächen für mittelständische Unternehmen, die das Rückgrat unserer Wirtschaft darstellen und damit Garant für unseren Wohlstand sind. Auf eine Ausgewogenheit bei der Nutzungsausweisung von zur Bebauung vorgesehenen Flächen wird daher nochmals hingewiesen. Eine besondere Bedeutung kommt kommunalen Gewerbe- und Industrieflächenkonzepten zu, auf deren Basis eine marktgängige Angebotsschaffung erfolgen kann. Einzubinden ist hierbei auch die Bestandsentwicklung von bestehenden Gewerbe- und Industriestandorten. Hinweis: Das Frühjahrsgutachten sowie die Presseinformation können Sie hier lesen. Ansprechpartner: Sven Carstensen, Vorstand bei bulwiengesa, carstensen@bulwiengesa.de
Update Hotelimmobilien
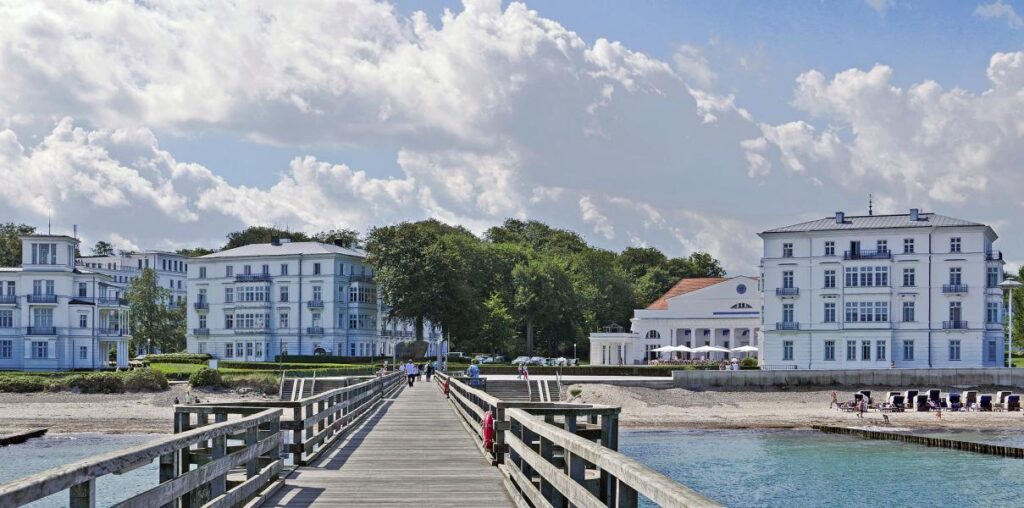
Der Hotelmarkt ist nach zwei Jahren Ausnahmezustand noch weit vom Vorkrisenniveau entfernt. Nun scheint sich die Situation in langsamen Schritten zu bessern, auch wenn die Branche noch zwischen Hoffen und Bangen schwankt. Mit Aufhebung des Lockdowns zog die touristische Nachfrage vielerorts – zumindest langsam – wieder an. Entsprechend zeigten die monatlichen Befragungen zum Immobilienklima zu Ende 2021 und Anfang 2022, dass sich die Stimmung in der Assetklasse Hotel nach rasanter Talfahrt im Jahr 2020 erholte. Doch bereits kurze Zeit später, mit Beginn des Krieges in der Ukraine, schwand bei vielen Akteuren die Hoffnung. Dabei hat sich der deutsche Hotelmarkt aufgrund der hohen Professionalität aller Marktteilnehmer und der staatlichen Hilfspakete in der Krise bisher relativ gut behauptet. Die zu Beginn der Krise befürchtete Masseninsolvenz blieb aus, obwohl sowohl 2020 als auch 2021 die Übernachtungszahlen im deutschen Beherbergungsgewerbe um fast 40 Prozent sanken. Gleichzeitig erzielten manche Ferienregionen in den Sommermonaten 2020 und 2021 höhere Tourismuszahlen als vor Corona, wovon auch der ein oder andere Hotelier profitiert haben dürfte. So wird vielfach bereits vom „neuen Stellenwert der Ferienhotels“ gesprochen. Gleichzeitig hat Corona große Teile des Hotelmarktes schwer getroffen. Und zwar besonders Hotels in deutschen Groß- und Mittelstädten, die vor Corona die touristische Nachfrage in Deutschland maßgeblich angetrieben haben und deshalb jahrelang bei Investoren hoch in der Gunst standen. In Städten mit über 500.000 Einwohnern lag der Übernachtungsrückgang 2021 im Vergleich zu 2019 bei 56 Prozent. Bei genauerer Betrachtung einzelner Städte sind jedoch Unterschiede erkennbar. Während das Übernachtungsniveau in den zwölf Großstädten auch zu Beginn 2022 fast 50 bis 60 Prozent unter Normal lag, war in kleineren Städten die Lage oftmals nicht ganz so dramatisch. Dies sorgt zunehmend dafür, das C- und D-Städte bei Betreibern und Investoren an Aufmerksamkeit gewinnen. Auch ist bei aller Euphorie in der Ferienhotellerie nicht zu vergessen, dass nicht alle Ferienregionen in Deutschland so stark nachgefragt waren wie beispielsweise die Küstenregionen und sich die Nachfrage besonders auf Unterkunftsarten richtete, die ein hohes Maß an Flexibilität und Privatsphäre boten, nämlich Ferienhäuser und Ferienwohnungen oder auch Campingplätze. Nicht von ungefähr suchen Projektentwickler händeringend nach Grundstücken für neue Ferienhaussiedlungen; die Kaufpreise für Ferienwohnungen und -häuser steigen deutlich. Zudem ist fraglich, ob die Deutschen weiterhin in gleicher Intensität deutsche Urlaubsgebiete besuchen, wenn das Ausland wieder bereisbar ist. Denn es reisten in den letzten zwei Jahren nicht nur kaum Gäste aus dem Ausland nach Deutschland, sondern auch kaum Deutsche ins Ausland. Dies wird sich mit hoher Sicherheit wieder ändern. Denn speziell Länder, in denen der Tourismus die Haupteinnahmequelle ist, werden alle Mittel ergreifen, um Touristen ins Land zu holen. Ein wirksames Mittel dafür ist der Preis. Da verheißt der hohe Anstieg der Zimmerpreise an Nord- und Ostsee sowie die hohe Inflation in Deutschland, die bereits die Fünfprozentmarke überschritten hat, nichts Gutes. Die hohe Preissensibilität der Deutschen tut ihr übriges. Mehr als fraglich ist auch, wie weltweit Unternehmen zukünftig mit Messen und Kongressen bzw. mit Geschäftsreisen im Allgemeinen umgehen werden. Diverse Befragungsergebnisse zeigen, dass viele Unternehmen ihre Reiseaktivitäten reduzieren werden. Entsprechend verlangt es schon einen gewissen Grad an Optimismus, um an ein baldiges Vor-Corona-Niveau und ein steigendes Ratenniveau zu glauben. Zumal der Wettbewerb in der Stadthotellerie in den letzten zwei Jahren nicht ab-, sondern zunahm, da vielerorts neue Hotels eröffneten und noch in Bau oder Planung sind. Die Hotellerie steht nicht nur auf der Erlösseite enorm unter Druck – die übrigens auch in den vergangenen Jahren nicht durch besonders hohe Zuwachsraten gekennzeichnet war. In den neun Jahren vor Corona stieg der RevPAR (Umsatz pro verfügbarem Zimmer) gerade mal um 29 Prozent, in den beiden Corona-Jahren fiel er um 64 Prozent, weshalb stützende Faktoren wie Liquiditätshilfen, Mehrwertsteuersenkungen, Kurzarbeitergeld oder Pachtsenkungen absolut notwendig waren, um Betriebe zu retten. Doch diese Maßnahmen sind größtenteils nur temporär, Hotelbetreiber belasten steigende Kosten. Allen voran die Löhne, die nun im Hotel- und Gaststättengewerbe endlich steigen, was angesichts der fehlenden Arbeitskräfte in der Branche und des erschreckend niedrigen Lohnniveaus im Hotel- und Gaststättengewerbe eine längst überfällige Maßnahme ist. Auf der Kostenseite stehen zudem steigende Energiekosten, steigende Waren- und Bezugskosten und steigende Baukosten, die durch die gegenwärtig hohen Inflationsraten nochmals befeuert werden. Dies gilt auch für Pachten bei Pachtbetrieben, die in der Regel indexiert sind. Zudem müssen viele Betriebe in Digitalisierung und Nachhaltigkeit investieren, um zukunftsfähig zu bleiben. Beides kommt nicht überraschend, trifft die Branche jedoch zu einem sehr ungünstigen Zeitpunkt. Und auch am Thema ESG kommt die Hotellerie nicht vorbei, vor allem dann nicht, wenn sie investmentfähig sein will. Die Pandemie war nicht vorhersehbar, wohl aber die Notwendigkeit, Betriebe personalextensiver, digitaler und nachhaltiger sowie Portfolios mit höherer Diversität zu konzipieren, um für die Zukunft gewappnet zu sein. Einige Betreiber, Investoren und Developer haben dies frühzeitig erkannt und sind deshalb bisher vergleichsweise gut durch die Krise gekommen. Entsprechend besteht derzeit vor allem Investoreninteresse an innovativen Hotelkonzepten, Serviced-Apartments oder betreiberfreien Objekten mit Restrukturierungspotenzial. Vielen Betriebe fehlen jedoch die Mittel, um jetzt zu investieren, weshalb der Weg, den der Hotelmarkt in den kommenden Monaten einschlagen wird, weiterhin unklar ist. Fazit Zum gegenwärtigen Zeitpunkt erkennen wir noch keine klaren Anzeichen, die für Entwarnung im deutschen Hotelimmobilienmarkt sprechen. Vielmehr rechnen wir damit, dass es in den kommenden Monaten zu weiteren Betriebsschließungen, Übernahmen und Umnutzungen von Hotelimmobilien kommen wird sowie zu sinkenden Immobilienpreisen und einem rückläufigen Neubauvolumen. Dies könnte mancherorts Probleme nach sich ziehen, da ohne attraktive Hotellerie kein Tourismus in Deutschland möglich ist; dieser trägt zu rund sieben Prozent der Wertschöpfung Deutschlands bei und beschäftigt rund neun Prozent aller Erwerbstätigen in Deutschland. Die Zukunft der Hotelimmobilie hängt also nicht nur allein von der Rückkehr der touristischen Nachfrage ab, sondern von der Unterstützung aller, die direkt oder indirekt von einer attraktiven Hotellandschaft in Deutschland profitieren. Hinweis: Eine ausführlichere Analyse zum Hotelmarkt lesen Sie in unserem Text im ZIA Frühjahrsgutachten 2022. Ansprechpartner: Dierk Freitag, Bereichsleiter Hotel- und Freizeitimmobilien, dirk.freitag@bulwiengesa.de
Chart des Monats Mai: Leerstandsquoten im Einzelhandel in deutschen Metropolen
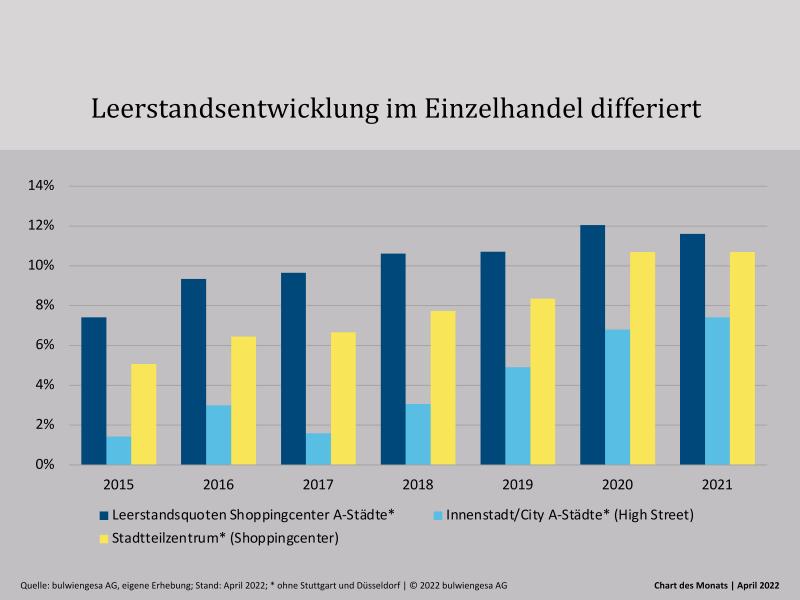
Wie entwickeln sich die Leerstände im Einzelhandel? Wir haben uns die etablierten Handelslagen in den Metropolen Berlin, Hamburg, Frankfurt, München und Köln angesehen. Regelmäßig erheben wir dort den Einzelhandelsbesatz und damit auch den Leerstand. Die Betrachtung zeigt: Dieser legt am deutlichsten in den Top-Einzelhandelslagen zu. Wir erheben jedes Jahr zu identischen Zeitpunkten den Besatz in innerstädtischen A-Lagen sowie in den Shoppingcentern dieser Städte. Die ermittelten Leerstandsquoten beziehen sich auf die Ladeneinheit als Grundgesamtheit, nicht auf die Fläche in Quadratmetern. Unschwer zu übersehen ist, dass über die Jahre in allen drei untersuchten Lagebereichen – also Highstreets, Shoppingcentern in Innenstadtlagen sowie Stadtteilzentren – die Leerstandsquoten gestiegen sind. Allerdings hat es in den Lagen einen unterschiedlichen Grad der Leerstandssteigerung gegeben. Während sich der Leerstand in den Shoppingcentern nahezu verdoppelt hat, klingt es in den Highstreet-Lagen mit einer Verfünffachung dramatischer. Allerdings liegt dort die Quote mit 7,4 % der Ladengeschäfte immer noch deutlich unter der der Stadtteilzentren und Shoppingcenter. In den Shoppingcentern ist die erfreuliche Nachricht, dass der Leerstand im Jahr 2021 gegenüber 2020 nicht mehr angestiegen ist; in den Highstreet-Lagen hat sich der Anstieg verlangsamt. Zu den Shoppingcentern: Den Daten liegt die Summe aller Shoppingcenter in den untersuchten fünf A-Städten zugrunde. Die Bandbreite der Qualitäten der Shoppingcenter ist dabei erheblich. Es gibt nach wie vor Shoppingcenter, die mit Leerstandsquoten von maximal 5 % der Ladenflächen agieren, in anderen wiederum wirken die Obergeschosse oftmals nahezu entmietet, was zu entsprechend hohen Leerstandquoten führt. Auch ist festzustellen, dass in den Shoppingcentern – im Vergleich zu den Hightstreets – selbst in „guten Zeiten“ der Leerstand im Durchschnitt höher ausfällt. Zuletzt sank er in den ausgewählten Städten wieder minimal. Ansprechpartner: Dr. Joseph Frechen, Bereichsleiter Einzelhandel und Niederlassungsleiter Hamburg, joseph.frechen@bulwiengesa.de
Büromarkt-Studie: Sekundärlagen besonders krisenfest
A-Stadt mit A-Lage ist nicht immer die Antwort: Dort sind Top-Büroimmobilien begehrt und teuer, aber trotzdem nicht immer robust gegen Verwerfungen in Krisenzeiten. Das zeigen wir in einer gemeinsamen Studie mit BNP Paribas REIM. Nicht immer überzeugen die deutschen Top-7-Büromärkte mit ihren Core-Lagen in der mittel- bis langfristigen Sicht hinsichtlich Robustheit. Es sind ausgewählte C- und D-Städte, und dort vorwiegend deren dezentrale Lagen, die punkten. Im Robustheits-Scoring der Studie schneiden vor allem B- und C-Lagen in Heidelberg, Ingolstadt, Heilbronn, Ludwigshafen und Bochum gut ab. Die ersten 36 Plätze von 198 gehen gänzlich an Sekundärstädte. Warum ist das so? In den A-Städten wird häufig auf zukünftige Nachfrage spekuliert, Krisenzeiten sorgen dann für Turbulenzen. An den Sekundärmärkten findet das in dieser Form nicht statt. Das reduziert das Risiko eines Flächenüberhangs. Dazu kommt ein hoher Anteil an Eigennutzung in diesen Märkten, wodurch dem freien Vermietungsmarkt weitere Flächen gar nicht erst angeboten werden. Die Studie mit dem Titel „Fragile Zeiten, robuste Lagen“ untersucht die Mietentwicklung von Büromärkten in verschiedenen Teillagen deutscher Städte hinsichtlich ihrer Krisen-Widerstandsfähigkeit über die letzten 30 Jahre. Insgesamt wurden dafür 66 deutsche Städte mit 198 Stadt-Teillage-Kombinationen analysiert. Für Immobilieninvestoren in Deutschland gelten die A-Städte Hamburg, Berlin, München, Köln, Düsseldorf, Frankfurt am Main und Stuttgart grundsätzlich als vielversprechendste Investmentmärkte. Besonders die Büromärkte profitieren in diesen Metropolregionen von einer hohen Nachfrage. Die Studie zeigt jedoch, dass gerade die Sekundärmärkte mit ihren B- und C-Lagen in Krisenzeiten die geringsten Verwerfungen aufweisen. Quelle: bulwiengesa/BNP Paribas REIM Erste A-Stadt nur auf Platz 37 Mit dem Stuttgarter Teilmarkt City erreicht die beste Lage einer A-Stadt nur Platz 37 von 198. Auch hinsichtlich des durchschnittlichen Mietwachstums liegt eine unerwartete Stadt an der Spitze: Die Fürther Peripherie weist ein durchschnittliches Mietwachstum von 3,3 Prozent pro Jahr auf. In einem sehr polyzentrisch geprägten deutschen Marktumfeld punkten die Sekundärmärkte mit ihren dezentralen Lagen, hoher Krisenresistenz und überdurchschnittlichem langfristigen Mietwachstum. Das positive Abschneiden vieler Sekundärlagen und -städte soll aber nicht darüber hinwegtäuschen, dass auch mehrere investierbare C- und D-Städte auf den hinteren Rängen des Robustheits-Scorings liegen. Für Portfoliostrategien liefert die Studie Einblicke in den Total Return von Portfolios unter Einbezug von Sekundärmarkt-Investments. Die Ergebnisse widersprechen den typischen Erwartungen vieler Immobilieninvestoren am deutschen Markt. Bisher waren Investments abseits der Metropolstädte eher zur Diversifikation in vielen Portfolios vertreten. Die Studie deutet daraufhin, dass sie zusätzlich einen wichtigen Beitrag zur langfristigen Wertsicherung von Immobilienportfolios leisten können, auch über Krisenzeiten hinweg. In Zeiten von Lieferengpässen, politischen Unsicherheiten und steigendem Druck auf eine bereits fragile Wirtschaft liefert die Studie Hinweise dafür, wie relevant Büromärkte in Sekundärmärkten für ein krisenfestes Portfolio sein können. Für die Studie wertete das Research-Team von BNP Paribas REIM und bulwiengesa dafür im Wesentlichen drei Faktoren über den Zeitraum von 1991 bis 2021 aus: den maximalen Rückgang im Mietniveau je Konjunkturzyklus, das Ausmaß und die Dauer von Mieteinbrüchen sowie das durchschnittliche Mietniveau im Zyklus. Die Ergebnisse ergeben dann ein finales Robustheits-Scoring. Downloads Robustheitsstudie BNP bulwiengesa Ansprechpartner: Oliver Rohr, Teamleiter Büroimmobilien, oliver.rohr@bulwiengesa.de
Kurzstudie ESG-Fonds: Vor allem Wohnimmobilien gesucht
Wir haben 20 nachhaltige Immobilienfonds mit Investmentfokus Deutschland analysiert, die in den vergangenen 24 Monaten aufgelegt wurden. Ergebnis: Ohne ESG ist kaum mehr ein Fondsprodukt verkäuflich. Wohnimmobilien spielen die wichtigste Rolle. Ökologische, soziale und Governance-Kriterien (ESG) sind zu einem bedeutenden Faktor von Investmentfonds geworden. Nach der Offenlegungsverordnung (OV) der Sustainable Finance Disclosure Regulation (SFDR) von März 2021 (1. Stufe, 2. Stufe ab Mitte 2022) müssen Fondsanbieter gewisse Transparenzanforderungen erfüllen. Es wird in zwei Fondskategorien unterschieden. „Dunkelgrüne“ Artikel-9-Fonds verfolgen ein nachhaltiges Anlageziel; „hellgrüne“ Artikel-8-Fonds haben Strategien zur Förderung von sozialen und/oder ökologischen Merkmalen, jedoch ist nachhaltiges Investieren nicht das Hauptziel. Das Zielvolumen der untersuchten ESG-Fonds beläuft sich auf rund 8 Mrd. Euro. Die Hälfte dieser Immobilienfonds sind nach Artikel-9 klassifiziert. Die Fonds sind mehrheitlich als offene Spezialfonds strukturiert. Die Risikoklassen werden mit Core bis Core-Plus angegeben. Die Laufzeiten beginnen bei drei Jahren. Rund zwei Drittel der Fonds investieren in Wohnimmobilien mit ESG-konformen Nutzungen, wie beispielsweise geförderter Wohnraum oder eine nachhaltige Holzbauweise. Zudem können ganze Quartiere ein Investitionsobjekt darstellen. Dies bedeutet: Immer mehr Fonds suchen die wenigen und weniger werdenden ESG-Immobilien. Diese hohe Nachfrage lässt die Preise für ESG-Immobilen steigen bzw. sie bleiben stabil, während die Preise angesichts steigender Zinsen für nicht-ESG-konforme Immobilien etwas zurückgehen werden. Gerade einmal rund 12 % der Fonds investieren in Büroimmobilien. Strategien können eine energetische Sanierung von Bestandsimmobilien oder eine preisgedämpfte Vermietung an die Kreativwirtschaft wie Künstler, Musiker und Bildungseinrichtungen sein. Mischfonds machen knapp ein Viertel aus. Downloads kurzstudie-esg-fonds-landschaft_2022.pdf Ansprechpartner: André Adami, Bereichsleiter Wohnimmobilien bei bulwiengesa, andre.adami@bulwiengesa.de
Chart des Monats August: Trend ins Umland
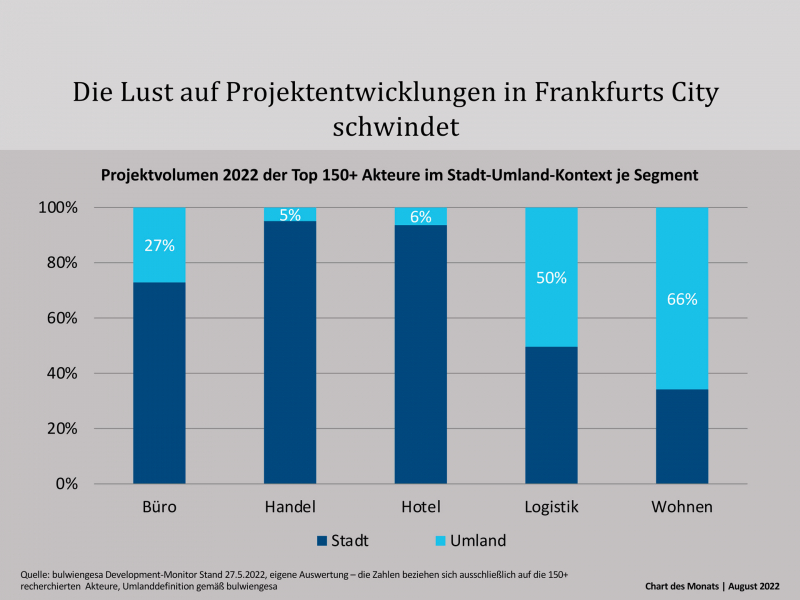
In den Metropolen ist es voll geworden, Bauland knapp und teuer. Kein Wunder, dass sich die Bauaktivitäten zunehmend ins Umland verlagert haben. In Frankfurt entsteht dort fast jeder zweite Quadratmeter; zugleich gingen die Planungen von Wohnungen seit 2021 um 26 % zurück. Das zeigen aktuelle Auswertungen des Development-Monitors. Der Development-Monitor ist eine laufend aktualisierte Datenbank innerhalb von RIWIS, die den gesamtdeutschen Projektentwicklungsmarkt auswertet und die Umlandaktivität von mehr als 150 Unternehmen zeigt. Dem Monitor zufolge zeigt sich im Vergleich zu den anderen A-Städten im Frankfurter Umland eine besonders ausgeprägte Marktaktivität. Das liegt vor allem an zwei Segmenten: Logistikimmobilien werden naturgemäß nicht in den Zentren, sondern im Umland geplant und gebaut. Und im Wohnsegment sind es 66 Prozent aller gebauten und bis 2026 geplanten Quadratmeter, die im Umland entstehen. Immer mehr private Investoren – das gilt übrigens für alle Metropolen – ziehen sich aus den Großstädten zurück, während die kommunalen Bestandshalter das dortige Marktgeschehen prägen. Insgesamt sind die Fertigstellungen leicht, die Planungen jedoch massiv zurückgehend, besonders im Wohnsegment – dort sind es im Vergleich zum Vorjahr rund 26 %. Ein regelrechter Einbruch. Eine Besonderheit in Frankfurt ist der starke Rückgang bei den Planungen von Wohnhochhäusern. Viele Projekte, die wir vor zwei Jahren noch als Planungen in unserer Pipeline verzeichnet hatten, werden geschoben oder in Frage gestellt. Denn bei den steigenden Zinsen und ebenfalls stark gestiegenen Baukosten rechnet sich das für Private und institutionelle Investoren nicht mehr. Quelle: bulwiengesa Development-Monitor Stand 27.5.2022, eigene Auswertung – Die Zahlen beziehen sich ausschließlich auf die 150+ recherchierten Akteure, Umlanddefinition gemäß bulwiengesa Frankfurt ist und bleibt in besonderem Maße eine Stadt der Pendler – seit 2011 ist das Pendler-Aufkommen um 24,4 % gestiegen. Dies ist eine Folge der zum Teil sehr stark gestiegenen Einwohnerzahl umliegender Gemeinden; Spitzenreiter ist Kelsterbach mit einem Einwohner-Anstieg um rund 22 % im ersten Halbjahr 2021. In der Folge explodieren mancherorts die Kaufpreise für Eigentumswohnungen, und auch die Mieten für Neubauwohnungen sind in den vergangenen zehn Jahren deutlich gestiegen, im Landkreis Darmstadt-Dieburg beispielsweise um 50 %. Hinweis: RIWIS-Kunden haben automatisch Zugang zum Development-Monitor. Alle anderen können sich hier für einen Testzugang registrieren. Ansprechpartner: Sven Carstensen, Vorstand bei bulwiengesa, sven.carstensen@bulwiengesa.de
Industrial-Immobilien im Wandel: Nachhaltigkeit wird zum Wettbewerbsfaktor
Der Marktbericht 02/2026 der Berliner Sparkasse und bulwiengesa richtet den Fokus auf Light Industrial- und Logistik-Immobilien und untersucht insbesondere deren Nachhaltigkeitsanforderungen
Markenstärke mit Substanz
bulwiengesa verteidigt Spitzenplatz zum 13. Mal in Folge Zum 13. Mal in Folge ist bulwiengesa vom Real Estate Brand Institute (REB) als stärkste Marke Deutschlands in der Kategorie „Analysts & Appraisers“ ausgezeichnet worden. Die Preisverleihung fand in diesem Jahr erstmals im Rahmen eines Executive Gala Dinners an Bord der Pioneer Two in Berlin statt. Die Auszeichnung basiert auf der REB Brand Value Study 2026 – einer der umfassendsten Markenstudien der europäischen Immobilienwirtschaft. Für die aktuelle Studie wurden 8.841 Expertenurteile aus einem validierten Panel von mehr als 120.000 Branchenexpertinnen und -experten ausgewertet. Insgesamt flossen die Bewertungen von 1.173 Marken aus 23 Teilbranchen in 45 europäischen Märkten in das Ranking ein. Mit 89,82 Punkten behauptet bulwiengesa erneut die Spitzenposition in der Kategorie „Analysts & Appraisers“ in Deutschland und setzt sich damit deutlich vor den weiteren Marktteilnehmern der Kategorie durch. Besonders bemerkenswert: Während die aktuelle REB-Studie zeigt, dass 83,8 % der untersuchten Marken im Vergleich zum Vorjahr an Markenwert verlieren, bestätigt bulwiengesa seine außergewöhnlich stabile Markenposition bereits seit über einem Jahrzehnt auf konstant hohem Niveau. Die langfristige Entwicklung unterstreicht diese Kontinuität: Seit 2019 bewegt sich der Markenwert von bulwiengesa kontinuierlich im Bereich von rund 90 Punkten und dokumentiert damit das nachhaltige Vertrauen von Kunden, Partnern und Marktteilnehmern. Die diesjährige Studie kommt zu einem klaren Ergebnis: Erfolgreiche Marken wachsen nicht aufgrund höherer Kommunikationsbudgets, sondern durch fachliche Kompetenz, Verlässlichkeit und eine konsequente Marktpositionierung. Genau diese Faktoren spiegeln sich auch in der diesjährigen Auszeichnung wider. Die Auszeichnung nahmen Sven Carstensen, Geschäftsführer von bulwiengesa, und Oliver Rohr, Head of Consulting, entgegen. Wir bedanken uns herzlich bei unseren Kundinnen und Kunden für ihr langjähriges Vertrauen sowie bei allen Mitarbeitenden, deren Engagement und Expertise diese erneute Auszeichnung möglich machen. Ansprechpartnerin: Birgit Haase, Leiterin Unternehmenskommunikation und Marketing, birgit.haase@bulwiengesa.de
Handelsimmobilien 2026: Stabilisierung mit neuen Vorzeichen

Nahversorgung bleibt gefragt, Investoren werden wieder aktiver und Künstliche Intelligenz verändert Standortentscheidungen. Der neue Retail Real Estate Report 2026/2027 von Hahn Gruppe, bulwiengesa, CBRE und EHI Retail Institute analysiert die aktuellen Entwicklungen im Einzelhandel und bei Handelsimmobilien