
Projektentwicklermarkt 2022: Wende und Wandel gleichzeitig
Projektentwickler befinden sich im Zangengriff von Zinsanstieg, Inflation und Baukostenexplosion. Nach Jahren des Wachstums stockt der deutsche Projektentwicklungsmarkt. Unsere aktuellen Auswertungen zeigen: Der Gesamtmarkt der A-Städte geht vor allem im Wohnen deutlich zurück. Das verstärkt den Umland-Trend. Steigende Zinsen und stark anziehende Baukosten erschweren das Geschäft der Projektentwickler deutlich. In den sieben deutschen A-Städten ging zwischen den Analysejahren 2021 und 2022 das Projektentwicklungsvolumen um 3,6 % zurück, vor allem im Wohnungsbau – dort waren es 7,6 %. So gut wie alle Nutzungsarten (Büro, Handel, Wohnen, sonstige) leiden unter unwirtschaftlichen Marktbedingungen wie begrenzten Erträgen bei Mieten und Preisen und weiterhin sehr stark steigenden Kosten bei den Bauleistungen. Auf Finanzierungsseite zeigt sich, dass Banken bei Projektentwicklungen zurückhaltender geworden sind und mehr Eigenkapital fordern. Allgemein führen die erhöhten Risiken, etwa durch die enormen Steigerungsraten bei den Baukosten, und das deutlich gestiegene Zinsniveau zu wesentlich höheren Finanzierungskosten – und dies in einem Marktumfeld, das von Verunsicherung geprägt ist. Trotz des Einbruchs in den sieben A-Städten Berlin, Hamburg, Köln, Düsseldorf, Stuttgart, Frankfurt und München entstehen mit 22,1 Mio. qm knapp ein Drittel der Projektfläche im weiterhin dominierenden Wohnsegment. 15,0 Mio. qm sind als Bürofläche kalkuliert, im Segment Handel kommen weitere 1,9 Mio. qm und für Hotels 2,7 Mio. qm Projektfläche hinzu. Die einzelnen Städte werden weiterhin angeführt von Berlin mit 16,6 Mio. qm vor München (7,8 Mio. qm), Hamburg (7,2 Mio. qm), Frankfurt/Main (5,1 Mio. qm), Düsseldorf (3,6 Mio. qm), Köln (3,8 Mio. qm) und Stuttgart (2,2 Mio. qm). Speckgürtel sind beliebte Wohnortstandorte Im bundesweiten bulwiengesa-Monitoring von über 150 Projektentwicklern, den „Developer Profiles“, ist erkennbar, dass das Bauen im Umland von Metropolen eine wichtige Rolle für diese Unternehmen spielt. So entstehen rund 80 % der Logistikimmobilien dort und bis zu 27 % der neuen Wohnungen. Hohe Grundstückpreise gepaart mit kommunalen Restriktionen lassen viele Projektentwickler in den Speckgürtel ausweichen. Dazu kommen Entwicklungen wie die zunehmende Heimarbeit, was diese Standorte auch für die Nutzer deutlich attraktiver macht. So beispielsweise für Berlin: Auch dort nimmt die Bedeutung des Speckgürtels weiter zu. Zum Wohnen ist Berlin vielen zu teuer geworden. Zudem werden längere Pendelwege in Kauf genommen, da mehr Menschen von zuhause aus arbeiten. So wird der Anteil der fertiggestellten Quadratmeter im Umland der Hauptstadtregion von 17 % im laufenden Jahr auf 36 % im Jahr 2026 steigen. Das geht aus der Vorausberechnung der Wohnprojektentwicklungen hervor. Dabei gibt es zwischen Stadt und Umland etwa in der Investorenstruktur erhebliche Unterschiede. So dominieren in beiden Teilmärkten private Investoren, in Berlin zu 67 %, doch im Speckgürtel sogar zu 92 %. Während aber in der Hauptstadt kommunale Wohnungsunternehmen 30 % des Marktes abdecken, sind es im Speckgürtel nur 5 %. Auch die Wohnungsstruktur unterscheidet sich: Eigentumswohnungen machen innerhalb Berlins 27 % aus, außerhalb nur 14 %. Auf den Mietwohnungsbau entfällt im Umland 32 % des Projektentwicklungsmarkts, in Berlin dagegen 60 %. Der Anteil des Mietwohnungsbaus in der Hauptstadt ist in den letzten Jahren nochmal deutlich gestiegen. Das liegt vor allem an den Aktivitäten der kommunalen Wohnungsunternehmen. Top-10-Entwickler in den sieben A-Städten, Projekte kürzlich fertiggestellt sowie im Bau, Datenstand Mai 2022 (www.riwis.de – Development Monitor) Deutlich sichtbar war in den vergangenen Jahren auch der Trend zu Stadtquartieren. Nach einer umfassenden Analyse dieses Marktes sind deutlich über 600 Projekte mit entsprechenden Ansätzen in Entwicklung. Demnach sind Quartiere stark auf die A-, aber auch auf die B-Städte konzentriert. Wegen ihrer absoluten Größe als Projektentwicklungsmarkt sind die A-Städte, allen voran Berlin, auch Zentren für Umnutzungen von Quartieren und Gebäuden. Knapp 8 % aller Projektentwicklungen in den A-Städten sind Umnutzungen. Erweiterte Analysen für Projektentwicklermarkt jenseits der A-Städte Die Ergebnisse zum Projektentwicklungsmarkt stammen aus einer Auswertung zum gesamtdeutschen Projektentwicklungsmarkt von bulwiengesa mit Unterstützung der BF.direkt AG. Nach 15 Jahren Projektentwicklerstudie mit jährlichem Ergebnisbericht geht die Analyse der Projektentwicklungen ab 2022 online als interaktiver „Development Monitor“. Rankings und Marktstrukturen sind das ganze Jahr über verfügbar und können individuell analysiert werden. bulwiengesa recherchiert selbst die relevanten Informationen für die A-Städten sowie – neu – auch bundesweit. Unternehmen haben die Möglichkeit, die Recherchen im Rahmen eines Datenaustauschs zu kontrollieren und Projekte zu nennen. Die „Developer Profiles“ sind ein Online-Katalog mit Informationen zu ausgewählten Projektentwicklern. Basis der Portfolioinformationen sind die Daten aus dem „Development Monitor“. Ergänzt werden diese durch qualitative Informationen der Unternehmen selbst zu Ankaufsprofil, strategischen Partnern, USP, ESG-Merkmalen, Exit-Strategie und Track Rekords. Hinweis: Bei Fragen rund um den Development Monitor oder die Developer Profiles oder Interesse an einer Teilnahme wenden Sie sich an Björn Bordscheck, bordscheck@bulwiengesa.de Ansprechpartner: Andreas Schulten, Generalbevollmächtigter bei bulwiengesa, schulten@bulwiengesa.de
Ein Riese geht in die Provinz
Als sich abzeichnete, dass Tesla seine Fabrik im Brandenburgischen Grünheide bauen würde, setzte die Goldgräberstimmung ein. Doch hat die Ansiedlung wirklich den erwarteten Immobilienboom ausgelöst? Wir haben die Preis- und Nachfrageentwicklung für Grundstücke sowie neugebaute Miet- und Eigentumswohnungen untersucht. Die sogenannte Gigafactory Berlin-Brandenburg des US-amerikanischen E-Automobilherstellers Tesla ist die erste ihrer Art auf dem europäischen Festland. Das Projekt gilt als eines der wichtigsten Industrievorhaben in Ostdeutschland seit mehr als 20 Jahren. Die Fabrik erstreckt sich über eine Gesamtfläche von rund 300 ha und liegt rund 35 km südöstlich vom Zentrum Berlins – die „Provinz“ ist also vielmehr beste Speckgürtel-Lage, wenngleich lange weniger beachtet. Die offizielle Ankündigung des Baus erfolgte im November 2019. Bereits Anfang 2020 begann der Bau der Fabrik. Viele Teilschritte des Baus wurden bereits ohne endgültige Baugenehmigung auf eigenes Rückbaurisiko angegangen. Die gesamte Realisierung erfolgte in einer Rekordzeit von rund zwei Jahren. Seit 22.03.2022 werden in Grünheide Tesla-Autos „Made in Brandenburg“ ausgeliefert. Preisboom ohne Nachfrageexplosion bulwiengesa nahm die Tesla-Ansiedlung zum Anlass, um die Preis- und Nachfrageentwicklung für Grundstücke sowie neugebaute Miet- und Eigentumswohnungen zu untersuchen. Es wurden Angebotsdaten von Immobilienscout im Zeitraum von 2017 bis 2021 im Berliner und Brandenburger Umfeld von Grünheide analysiert. Die Entwicklung der Grundstückspreise pro Quadratmeter ist von einem außergewöhnlichen Anstieg um knapp 40 % im Jahr 2019 verglichen mit dem Vorjahr geprägt. Mit ersten Gerüchte Ende 2018 setzte die Goldgräberstimmung ein. Auch in den Folgejahren waren die Zuwächse überdurchschnittlich, wobei neben der Autofabrik auch der Sub-Urbanisierungstrend im Zuge der Corona-Pandemie eine Rolle spielte. Das Preisniveau von aktuell rund 400 Euro/qm des ansonsten strukturschwachen Osten Brandenburgs passte sich innerhalb von fünf Jahren an das Level der anderen Speckgürtelbereiche an und hat sich mehr als verdoppelt. Die Kaufpreise für Eigentumswohnung in der Umgebung der Fabrik legten durchschnittlich um 10 % zu. Zahlreiche Wasserlagen in der Umgebung und das gesuchte Köpenick trugen dazu bei, dass die Preise aktuell bei durchschnittlich rund 6.000 Euro/qm liegen. Für Top-Produkte am Wasser werden auch mehr als 10.000 Euro/qm verlangt. Die Mieten für Neubauwohnungen stiegen im Schnitt nur um rund 5 % an. Der höchste Zuwachs fand erst 2021 statt, als die Eröffnung des Fabrikstandorts absehbar war. Mieten von im Mittel 14 Euro/qm lassen den Markt auch für Globalinvestoren interessant erscheinen. So wurden beispielweise auch Doppel- bzw. Reihenhäuser zur Miete in Erkner und Rüdersdorf entwickelt, die an institutionelle Investoren verkauft wurden. Nachfrageeinbruch durch Angebotsanstieg Mit dem Anstieg der Anzahl der Angebote sank jedoch auch aufgrund des Preisanstiegs die Nachfrage gemessen an Hits per Day pro Angebot ab 2019. Desweiteren ist sicher auch die Struktur des Arbeitsplatzangebots in Grünheide entscheidend. Mitarbeiter im Montageprozess mit eher geringeren Einkommen werden einen längeren Pendelweg von günstigeren Wohnstandorten in Kauf nehmen. Hochqualifizierte Beschäftigte wie bspw. Ingenieure, Software-Entwickler oder das Management arbeiten immer mehr auf Remote-Basis im Homeoffice und können weiter in ihrem Berliner Kiez wohnen bleiben. Sie müssen daher nicht unbedingt in Fabriknähe ziehen, sondern pendeln wenige Tage pro Woche nach Grünheide. Zusammenfassend kann festgestellt werden, dass die Tesla-Ansiedlung teils spekulativ einen Preisboom ausgelöst hat, der aber nicht durch eine höhere Nachfrage direkt vor Ort begründet ist. Vermehrt finden wohnungswirtschaftliche Projektentwicklungen im Umfeld der Autofabrik statt, jedoch eher als Nachholeffekt in einer zuvor wenig beachteten Region des Berliner Speckgürtels. Ansprechpartner: André Adami, Bereichsleiter Wohnen, adami@bulwiengesa.de
In der Nische ist noch Platz: Selfstorage
In den Metropolen haben die Menschen immer weniger Wohnfläche und erst recht Lagerräume zur Verfügung. Zugleich steigen im Logistiksegment die Mieten. Es verwundert nicht, dass Selfstorage-Anbieter fleißig bauen. Dabei stürzen sich alle auf eine Stadt. Sie sind aus den Gewerbegebieten der Metropolen nicht mehr wegzudenken: Selfstorage-Anlagen. Für unser Magazin haben wir aus unserer Objektdatenbank eine aktuelle Auswertung gezogen. Pro Jahr wurden von 2015 bis 2022 im Mittel ca. 63.100 qm Selfstorage-Nutzfläche fertiggestellt. Allerdings hat die Corona-Krise auch vor diesem Nischensegment der Logistikimmobilien nicht halt gemacht: Zwar sanken schon seit 2018 die Fertigstellungsvolumen, aber mit rund 28.000 qm Fläche liegt der Wert bei gerade einmal einem Viertel vom Boom-Jahr 2016 mit 114.000 qm. Fertiggestellte Nutzfläche von Selfstorage-Objekten im Zeitverlauf. Quelle: bulwiengesa 2022 Fertiggestellte Nutzfläche von Selfstorage-Objekten im Zeitverlauf. Quelle: bulwiengesa 2022 Allerdings ist es schwierig, geeignete Flächen zu finden. Selfstorage-Flächen werden vor allem in den verdichteten Gebieten nachgefragt, in denen Lagerräume in den Wohnungen sehr knapp sind. Die städtischen Ballungsräume haben das größte Potenzial für eine Selfstorage-Nutzung. Ausgerechnet dort ist die Flächenkonkurrenz besonders groß. Citynah existieren so gut wie keine Grundstücke, auf denen Logistikfläche entstehen kann – dies gilt auch für die vergleichsweise kleinen Selfstorage-Anlagen. Die hohen Grundstückspreise wirken zusätzlich limitierend. Anteile der Selfstorage-Fläche in den A-Städten. Quelle: Auszug Objektdatenbank bulwiengesa 2022 Anteile der Selfstorage-Fläche in den A-Städten. Quelle: Auszug Objektdatenbank bulwiengesa 2022 40 % der Selfstorage-Flächen liegen in Gewerbegebieten, fast genauso viele an innerstädtischen Hauptverkehrsstraßen. Kaum jemand errichtet dagegen in ländlichen Gebieten, in Stadtzentren oder an Autobahnen. Bevorzugt werden Standorte mit einer guten Erschließung für die Anfahrt per Pkw, die gleichzeitig eine große Bevölkerungszahl erreichen. Standorttypen der Selfstorage-Flächen. Quelle: Auszug Objektdatenbank bulwiengesa 2022 Standorttypen der Selfstorage-Flächen. Quelle: Auszug Objektdatenbank bulwiengesa 2022 Der Selfstorage-Markt wird von einigen wenigen großen Akteuren beherrscht: So nehmen die Top 8-Anbieter MyPlace, SelfStorage Lagerbox, Shurgard, Lager7, Pickens, SAFE-BOX, Rollsrein, Prime Selfstorage) gemessen an der Fläche einen Anteil von 58 % des Marktes für Selfstorage ein. Ansprechpartner: Daniel Sopka, Consultant im Logistik-Team, sopka@bulwiengesa.de
Chart des Monats Juli: Ruhrgebiet gegen den Trend
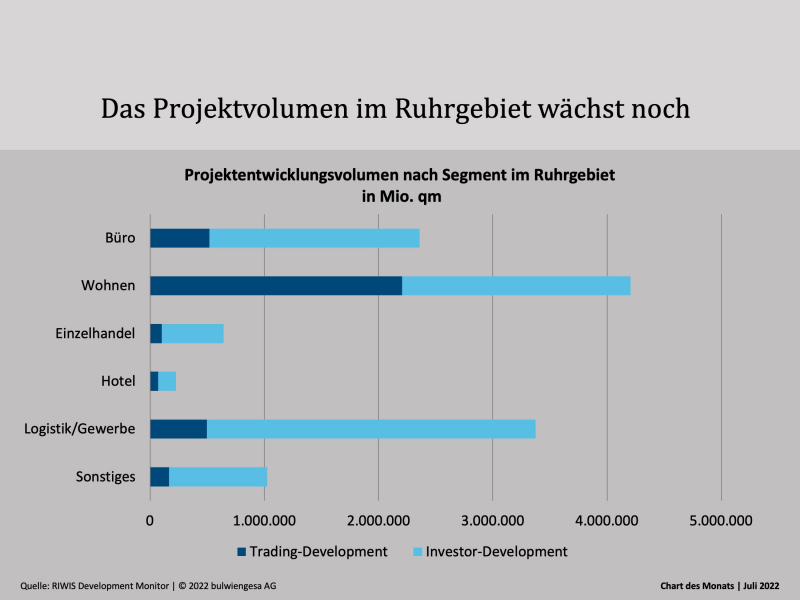
Deutschlandweit steht der Markt für Projektentwicklungen auf dem Prüfstand. Dennoch steigt das Projektentwicklungsvolumen im Ruhrgebiet zwischen 2020 und 2022 um rund 7 % – und noch sind auch die Pipelines voll. Die Projektentwicklerstudie Ruhr 2022 analysiert den Projektentwicklermarkt in allen kreisfreien Städten und Landkreisen des Ruhrgebiets. Dafür haben wir rund 2.000 einzelne Projekte ausgewertet. Laut der Studie summiert sich das gesamte Projektentwicklungsvolumen über alle Immobiliensegmente hinweg auf 11,8 Mio. qm. Damit ist das Ruhrgebiet vom Bauvolumen mit den A-Städten München und Hamburg vergleichbar. Rund die Hälfte des Volumens fällt auf die vier größten Städte: So werden in Bochum, Duisburg, Dortmund und Essen allein 69,6 % aller Büroflächen und 51,3 % aller Wohnflächen im Ruhrgebiet entwickelt. Getragen wird die positive Entwicklung von Wohn- und Büroentwicklungen, die seit 2020 einen Zuwachs verzeichnen. In die Auswertungen werden kürzlich fertiggestellte Projekte sowie Projekte in Bau oder in Planung einbezogen. Durch massiv gestiegene Baukosten, lückenhafte Lieferketten und nachlassende Investitionsbereitschaft liegen Dynamik und Risiko auch im Ruhrgebiet in diesen Monaten nah beieinander. Es ist unwahrscheinlich, dass alle Planungen bald in Bau gehen. Aber viele Projekte haben Hand und Fuß und belegen die Investitionspotenziale der B-Städte gerade auch in unsichereren Zeiten. Strukturwandel und Immobilienmarktentwicklung gehen im Ruhrgebiet Hand in Hand. Besonders der Wohnungsbau fungiert als Indikator für Kaufraftwachstum, von dem am Ende die gesamte Region profitiert. Erneut haben Investor-Development-Projekte, also die Entwicklungen zur Eigennutzung und Bestandshaltung, mit rund 70 % die stärksten Marktanteile im Ruhrgebiet. Diese sind auf Kreisebene ausgeprägter als in den B-Städten – die lokale Wirtschaft baut gewissermaßen für sich selbst, allen voran im Bereich Logistik. Dort entstehen gerade einmal 15 % der Projekte spekulativ. Die Trading-Development-Projekte, also die „klassischen“ Projektentwicklungen zum Verkaufszweck, weisen lediglich im Wohnsegment eine positive Entwicklung auf. Alle übrigen Assetklassen verlieren Projektflächen im Trading Development. Auch aktuelle Unsicherheiten bzw. Investionshemmnisse haben in den ohnehin schon von Eigennutzern geprägten Projektentwicklungsmärkten im Ruhrgebiet zu einem Rückgang der neu begonnenen Projektflächen vor allem im Bereich Büro und Gewerbe im Trading Development geführt. Hinweis: Weitere Infos und der Bestellschein finden Sie im Bereich Publikationen. Ansprechpartner: Andreas Schulten, Generalbevollmächtigter bei bulwiengesa, schulten@bulwiengesa.de, und Jeremy Feist, Junior Consultant, feist@bulwiengesa.de
Je kleiner, desto lukrativer

Für den neuen Report der Initiative Micro-Living haben wir Betreiber befragt: etwa zu den erhöhten Energiekosten, ihrem Vermarktungsaufwand und dem Stand ihres Business nach Corona. Außerdem enthält der Report umfangreiche Best-Practice Empfehlungen für den Betrieb und die Errichtung von wohnwirtschaftlichen Apartments. Umlegen oder nicht? Die massiv verteuerten Energiekosten bereiten den Betreibern von Apartments im Segment Micro-Living und Temporärem Wohnen Kopfzerbrechen. Denn die meisten kalkulieren eine All-In-Miete, was sich in diesem Segment mittlerweile auch als Standard durchgesetzt hat. Für den neuen Marktreport der Initiative Micro-Living (IML) haben wir die Betreiber gefragt, was sie vorhaben – die meisten wollen die höheren Kosten auf die Mieter umlegen. Das Thema Energiekosten ist einer von mehreren Themen der Befragung. Es ist bereits der fünfte Marktreport. Diesmal haben wir rund 24.000 Wohneinheiten in 117 Apartmenthäusern ausgewertet. Der Report zeigt, wie’s der Branche geht. Die wichtigsten Ergebnisse: Die monatliche All-In-Mieten liegen im Mittel bei ca. 543 Euro, bewegen sich in einer sehr breiten Spanne von rund 258 bis 1.140 Euro und reflektieren dabei die große Heterogenität der Häuser hinsichtlich Objekt- und Lagequalitäten, der Apartmentgrößen sowie der jeweiligen Stadt und Mieterklientel. Im Vergleich zum Herbst 2021 sind die Mieten aller Mitglieder im Mittel um ca. 1 % gestiegen. Anzumerken sei jedoch, dass sich die Portfoliozusammensetzung speziell zur letzten Auflage verändert hat. Die Wertveränderungen sind also nicht rein über die Marktentwicklung erklärbar. Studierende sind mit ca. 42 % aller Mieter eine wesentliche Zielgruppe für Apartments, aber bei Weitem nicht die einzige. Einige Apartmenthäuser haben tatsächlich keinen einzigen Studierenden als Mieter. Im Vergleich zum Herbst 2021 ist der Anteil der Studierenden weiterhin stabil geblieben. Positiv ist, dass sich die Auslastungsquote gegenüber dem Herbst 2021 mit durchschnittlich 85 % stabilisiert hat. Erkennbar ist zudem, dass die Bandbreite der Auslastungsquote je Apartmenthaus etwas kleiner geworden ist, aber dennoch recht hoch bleibt, was darauf hindeutet, dass weiterhin nicht jedes Apartmentkonzept an jedem Standort gut performt. Diese Auslastungsquote erfordert aber tendenziell gestiegene Vermarktungsanstrengungen und ein noch stärker auf Zielgruppenbedürfnisse ausgerichtetes Property Management. Die aktuelle Befragung hat ergeben, dass unter den Teilnehmenden trotz aller Krisen und Zäsuren generell Optimismus für die Zukunft von wohnwirtschaftlichen Apartmenthäusern herrscht. Dennoch rechnen die meisten Mitglieder mit „Business as Pre-COVID“ frühestens ab dem Jahr 2023. Hinsichtlich Mietsteigerungsmöglichkeiten gehen die Teilnehmer der IML überwiegend von Steigerungsraten etwas unterhalb der derzeitigen sehr hohen Inflationsquote aus. Hier sind Werte von nominal 2 bis 4 % p.a. bzw. 4 bis 6 % die am häufigsten genannten Antwortkategorien. Best-Practice Empfehlungen zu Betrieb und Errichtung von Apartmenthäusern Im Rahmen der Datenerhebung für diese Auflage haben nahezu alle Teilnehmer der IML auch an einer Umfrage teilgenommen, aus der Best-Practice Empfehlungen für den Betrieb und die Errichtung von wohnwirtschaftlichen Apartments formuliert werden, beispielsweise: Hinweis: Den Marktbericht der Initiative Micro-Living können Sie kostenfrei hier herunterladen: https://www.bulwiengesa.de/micro-living/ Ansprechpartner: Felix Embacher, Generalbevollmächtigter bei bulwiengesa, embacher@bulwiengesa.de
No Panic!
Die Zäsuren in der Weltwirtschaft wirken auf den Immobilienmarkt. Dabei steigen bereits seit Ende 2021 die Inflationsraten und es wurde offensichtlich, dass die laxe Geldpolitik schnell ein Ende würde finden müsse. Vor undifferenzierten Crash-Szenarien indes sollten wir uns hüten. Neben den beiden ökonomischen Zäsuren Inflation und Zinsentwicklung – bekanntlich befeuerten über lange Zeit Niedrigzinsen den Immobilienboom in Deutschland – manifestiert der Ukraine-Krieg nun eine militärische und geopolitische Zäsur. Zugleich verändert und verstärkt diese dritte Zäsur in ihren Auswirkungen die beiden anderen Zäsuren und somit die wirtschaftlichen Rahmenbedingungen, auch für den heimischen Immobilienmarkt. Auch die bekannten Herausforderungen wie demografischer Wandel, Klimawandel, Fachkräftemangel und regionale Disparitäten sind durch die akute Krise natürlich nicht vom Tisch. Die Marktteilnehmer sind verunsichert: Wie entwickelt sich die Inflation? Flacht die Zinskurve ab? Wie entwickelt sich die Verfügbarkeit von Materialien und Arbeitskräften? Die Verunsicherung spiegelt auch das aktuelle Immobilienklima wider. Dieses Stimmungsbarometer erstellen wir monatlich für die Deutsche Hypo. Nachdem das Immobilienklima bereits im Mai unter die 100-Punkte-Marke gefallen war, sinkt die Stimmung der rund 1.200 befragten Immobilienexpertinnen und -experten im Juni drastisch: Das Immobilienklima bricht um 17,5 % auf 80,8 Punkte ein und erfährt damit den deutlichsten Rückgang seit Beginn der Coronakrise. Dazu beigetragen hat insbesondere das stark rückläufige Investmentklima – dessen Rückgang lag bei über 21 %. Ein weiterer wichtiger Seismograph für die gefühlte Geschäftslage ist das BF.Quartalsbarometer, das die Stimmung ausgewählter Expertinnen und Experten der Kreditgeberseite abfragt. Bereits 2019 war die Stimmung für Gewerbefinanzierungen angespannter als in den Jahren zuvor, dann drehte die Pandemie die Stimmung deutlich ins Negative. Zwei Jahre nach dem starken Rückgang des Barometerwertes infolge der Corona-Pandemie sinkt der Wert im aktuellen zweiten Quartal 2022 wieder deutlich ab, dieses Mal auf -12,01 Punkte (zum Vergleich: Im Q1/2015 war der Barometerwert auf seinem bisherigen Höchststand von 8,11 Punkten). Hauptgründe für den starken Rückgang sind in der hohen Inflation und den langfristig anziehenden Zinsen zu sehen. Auch der deutsche Projektentwicklungsmarkt gerät nach Jahren des Wachstums ins Stocken. Steigende Zinsen und stark anziehende Baukosten erschweren das Geschäft der Developer deutlich. So gut wie alle Nutzungsarten (Büro, Handel, Wohnen, sonstige) leiden unter unwirtschaftlichen Marktbedingungen wie begrenzten Erträgen bei Mieten und Preisen und weiterhin sehr stark steigenden Kosten bei den Bauleistungen. Ausblick Der in der letzten Dekade finanzmarktgetriebene Immobilienmarkt verändert sich. Geschäftsmodelle müssen überprüft und an die neuen Gegebenheiten angepasst werden; auch eine genaue Prüfung und die Selektion in den Portfolios ist unabdingbar, höhere Zinsbelastungen werden den Investmentmarkt nachhaltig beeinflussen. Projektentwicklungen werden weiterhin zurückgehen. Die Pflege von Beständen rückt in den Vordergrund, der Transaktionsmarkt wird verhaltener. Die Chancen liegen in der richtigen Auswahl der Projekte, sowohl im Bestand als auch in der Projektentwicklung. Einen Paradigmenwechsel wird es also nicht geben. Der – oft übersehene – demografische Wandel ist dabei als große Kraft anzusehen. Ansprechpartner: Ralf-Peter Koschny, Sprecher des Vorstands, koschny@bulwiengesa.de
Welchen Wert hat die Kita?
Bei den Gutachterinnen und Gutachtern unserer Tochtergesellschaft bulwiengesa appraisal werden zunehmend Wertermittlungen von Kindertagesstätten nachgefragt. Für die Öffentlichkeit klingt das nach einem ungewöhnlichen Investment. Doch die Immobilien mausern sich insgeheim zu einer neuen Assetklasse. Die Nachfrage nach Wertermittlungen von Kindertagesstätten hat viele Gründe. Zum einen besteht ein bundesweiter Nachholbedarf an Kitas, insbesondere in Westdeutschland. Dies ist darin begründet, dass aktuell bundesweit nur etwa 35 % der Kinder unter drei Jahren betreut werden, jedoch 49 % der Eltern den Wunsch haben, ihr unter dreijähriges Kind in einer Kita betreuen zu lassen. Diesen Bedarf haben auch Investoren erkannt und sich mit gezielten Anlageprodukten wie z.B. Kita-Fonds etabliert, wie z. B. von Aviarent, Habona, Omega und Gothaer. Zum anderen wird die Nachfrage nach Kitaplätzen befeuert durch den bundesweiten Anspruch auf einen Platz ab Vollendung des ersten Lebensjahres. Zu Beginn des Jahres 2019 trat das Gesetz in Kraft, womit der Bund die Länder bei der Verbesserung der Kita-Qualität unterstützt. Das daraus resultierende Investitionsvolumen wird aktuell auf circa 5,5 Milliarden Euro geschätzt. Bei der Wertermittlung von Kindertagesstätten sind unterschiedliche Investitions- und Betriebskostenförderprogramme auf Länderebene zu berücksichtigen. Teilweise bestehen auch kommunale Förderungen, die jedoch die Ausnahme bleiben. Ausschlaggebend für den Erfolg einer Kita ist eine allgemein positive Bevölkerungsentwicklung, eine gute Verkehrsanbindung und die Nähe zu Wohngebieten und großen Arbeitgebern. Eine Anfahrtszeit bis zu 30 Minuten aus dem Einzugsgebiet wird allgemein als zumutbar wahrgenommen. Auf der Planungs- bzw. baurechtlichen Seite ist zu berücksichtigen, dass Kitas in der Regel in Wohn- oder Mischgebieten errichtet werden. Selbstverständlich werden an eine Kita ganz besondere Objektanforderung gestellt: Als optimale wirtschaftliche Betriebsgröße haben sich Betriebe herausgestellt mit drei bis fünf Gruppen für sechs bis zwölf Kinder unter drei Jahren und zwölf bis 25 Kinder bei Einrichtungen für über Dreijährige. Obwohl eine Kindertagesstätte aufgrund ihres spezifischen Konzepts eingeschränkt drittverwendungsfähig ist, weist sie mehrere Eigenschaften auf, die einen Investor hellhörig werden lassen: Viele Kitas findet sich in Trägerschaft von Kommunen oder anderen Institutionen, die als sehr bonitätsstark gelten. Die Umsätze durch Mieteinnahmen werden bis zu 90 % durch öffentliche Förderung abgedeckt und sind damit weitgehend konjunkturunabhängig. Auch das Exit-Risiko ist als gering anzusehen, da Kindertagesstätten in der Regel eine ausgeprägte Standorttreue aufweisen, was sich in Mietvertragslaufzeiten von 20 bis 30 Jahren niederschlägt. Einschränkend sei erwähnt, dass Kindertagesstätten oftmals nur ein Investitionsvolumen je Objekt in Höhe von 2,5 bis 5,0 Mio. Euro aufweisen, wodurch sich die Investition von größeren Beträgen aufwändig gestaltet – etwa durch den Zukauf von Objekten. Mit steigender Bedeutung der ESG-Kriterien ist von einer zunehmenden Attraktivität von Kindertagesstätten als Investitionsmöglichkeit auszugehen, weil bei diesen Investitionen der gesellschaftliche Nutzen sehr deutlich auf der Hand liegt. Hinweis: Weiterführende Informationen zu „Immobilien der öffentlichen Infrastruktur“ finden Sie in unserer Kurzstudie. Ansprechpartner: Marcus Badmann, Geschäftsführer der bulwiengesa appraisal GmbH, badmann@bulwiengesa.de
Marktupdate Hotelimmobilien: Der Tourismus zieht an
Aktuelle Zahlen zeigen eine deutliche Steigerung der touristischen Nachfrage in Deutschland – mit regionalen Unterschieden. Auch die verschiedenen Hotelsegmente profitieren unterschiedlich. Die aktuellen Zahlen des statistischen Bundesamtes zeigen eine deutliche Steigerung der touristischen Nachfrage in Deutschland. Im Mai 2022 verfehlten die Beherbergungsbetriebe nur knapp die Übernachtungszahlen vom letzten Vor-Corona-Jahr 2019 (-3,4 %). Von Januar bis Mai wurde die Lücke zu 2019 stetig kleiner und liegt nun über die ersten fünf Monate kumuliert bei -19,2 %. Regional gibt es jedoch nach wie vor große Unterschiede. In den meisten deutschen Städten liegt der Pegel noch weit unter Vor-Corona-Niveau. Schlusslicht unter den deutschen Großstädten ist Frankfurt am Main, mit einem kumulierten Minus von 38,6 %, gefolgt von Düsseldorf mit 37,1 % zu 2019; Berlin liegt bei rund 35 %. Als einzige Großstadt in Deutschland liegt die Hansestadt Hamburg über dem deutschen Durchschnitt, deren Hotels im April diesen Jahres sogar leicht höhere Übernachtungszahlen als 2019 vorwiesen. Platz 2 bis 6 belegen die Städte Leipzig, Bremen, Essen, Köln und Dresden, also abgesehen von Köln alles Städte, die traditionell einen vergleichsweise hohen Anteil an Inlandsgästen haben. Leipzig und Bremen erzielten im Mai einen leichten Übernachtungszuwachs zu 2019. Der noch fehlende Auslands- und Geschäftstourismus macht sich besonders in den Kongress- und Messestädten bemerkbar. Immerhin kamen 2019 laut Auma rund ein Drittel der knapp 10 Mio. Messebesucher aus dem Ausland. Dementsprechend fällt die Übernachtungsnachfrage in Frankfurt, Düsseldorf, Stuttgart, Berlin und Nürnberg noch schwach aus. Mit Beginn des zweiten Quartals zieht jedoch auch in deutschen Messestädten die Nachfrage an, die im Mai 2022 in Düsseldorf und Nürnberg sogar über dem Vorkrisenniveau lag. Erfreulich ist zudem, dass sich die noch verhaltene Nachfrage teilweise mit steigenden Raten auffangen lässt. In Städten wie Hamburg, Berlin, Dresden, München, Düsseldorf und Hannover wurden im Mai 2022 zum Teil deutlich höhere Zimmerpreise erzielt als 2019. Da dies jedoch erst seit ein bis zwei Monaten gelingt, bewegt sich der RevPar der Stadthotellerie noch immer zwischen 30 bis 40 % unter dem Niveau von 2019 (Fairmas/STR-Global). An einem Abbau von Schulden und Ausgleich von Verlusten ist da noch nicht zu denken. Hierzu sagte kürzlich der Aufsichtsratsvorsitzende der DHI Dorint Hospitality & Innovation GmbH, Dirk Iserlohe, dass selbst bei einer vollständigen Öffnung der Märkte und dem Wiedererreichen des Umsatzniveaus von 2019 die Gruppe 15 Jahre benötigen würde, um die Verluste aus eigener Kraft ausgleichen zu können. Gleichzeitig gibt es aber auch Marktteilnehmer, die weit besser abschneiden als der Durchschnitt. Dies trifft momentan auf Serviced Apartments zu, deren Auslastung laut Marktreport Serviced Apartments 2022 schon im letzten Jahr rund 20 Prozentpunkte über der Hotellerie lagen. Zudem dürften Inflation und steigende Betriebskosten momentan eher der Budgethotellerie in die Karten spielen als der personal- und energieintensiven Luxushotellerie. Motel One erzielte bereits im zweiten Quartal 2022 einen ähnlich hohen RevPar wie 2019 sowie eine ähnlich hohe EBITDAR-Marge von 56 %. Die vielen Unsicherheiten machen es derzeit schwer, verlässliche Prognosen abzugeben. Sicher ist nur: Es geht aufwärts, aber die Krise ist für viele noch nicht überwunden. Ansprechpartner: Dierk Freitag, Bereichsleiter Hotelimmobilien, freitag@bulwiengesa.de
Chart des Monats September: Investmentmarkt Logistikimmobilien
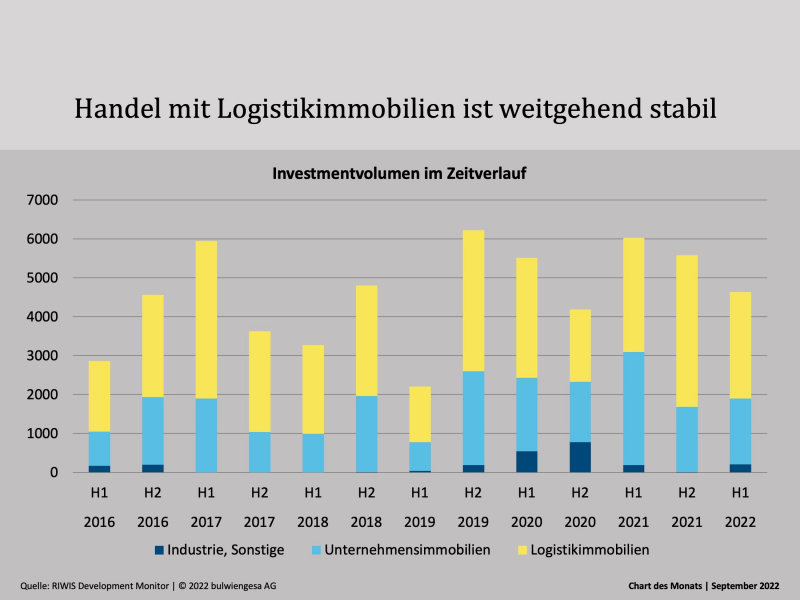
In einer exklusiven Vorschau auf die Studie „Logistik und Immobilien 2022“, die am 5.10. erscheint, blicken wir auf den Investmentmarkt. Fakt ist: Die Umsätze sind herausragend – aber wie lange noch? Logistikimmobilien erfreuen sich weiterhin großer Beliebtheit auf dem Investmentmarkt. Derzeit ist nur schwer absehbar, welche Folgen die Verwerfungen des Frühjahres auf diese Assetklasse haben wird. Die Konsequenzen wirken sich meist zeitverzögert auf den Investmentmarkt aus, da die Deals einige Monate Vorlauf haben und die Akteure nicht abrupt auf exogene Schocks reagieren (können). Derzeit ist nicht von einem deutlichen Rückgang der Investmentaktivitäten in Logistikimmobilien auszugehen. Fest steht, dass die im zweiten Quartal bereits leicht nachgebenden Renditen bzw. weitere mögliche Preisanpassungen diese Assetklasse für neue Investoren attraktiv machen kann. Der Markt wird sich neu sortieren Das erste Halbjahr 2022 am Investmentmarkt bestätigt das herausragende Vorjahr. In Logistik- und Industrieimmobilien wurden 4,6 Mrd. Euro investiert, davon entfielen 2,7 Mrd. Euro auf Logistikimmobilien. Wie es in der zweiten Jahreshälfte weitergeht, ist im aktuellen Marktumfeld kaum absehbar. Bereits im zweiten Quartal war infolge gestiegener Finanzierungskosten und wirtschaftlicher Unsicherheiten eine zunehmende Zurückhaltung auf dem Transaktionsmarkt spürbar. In den Top-Logistikregionen stiegen die Spitzenrenditen bereits und läuteten das Ende der Renditekompression ein. Die Auswirkungen sind derzeit vor allem im absoluten Core-Segment spürbar, wo die Faktoren in der jüngsten Vergangenheit regelmäßig über dem 30-fachen der Jahresmiete lagen. Dies ist zu aktuellen Finanzierungsbedigungen wirtschaftlich kaum mehr darstellbar. Jetzt hängt es davon ab, wie schnell Käufer und Verkäufer nach einer Neubewertung der Lage wieder eine gemeinsame Basis für marktadäquate Kaufpreise finden werden. Hinweis: Am 5.10. wird die Studie gemeinsam mit den langjährigen Studienpartnern Berlin Hyp, BREMER, GARBE und Savills in einer offenen Pressekonferenz auf der Expo Real präsentiert. Weitere Infos hier. Ansprechpartner: Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien, sopka@bulwiengesa.de
Chart des Monats Oktober: Nachfrageüberhang und Kaufzurückhaltung
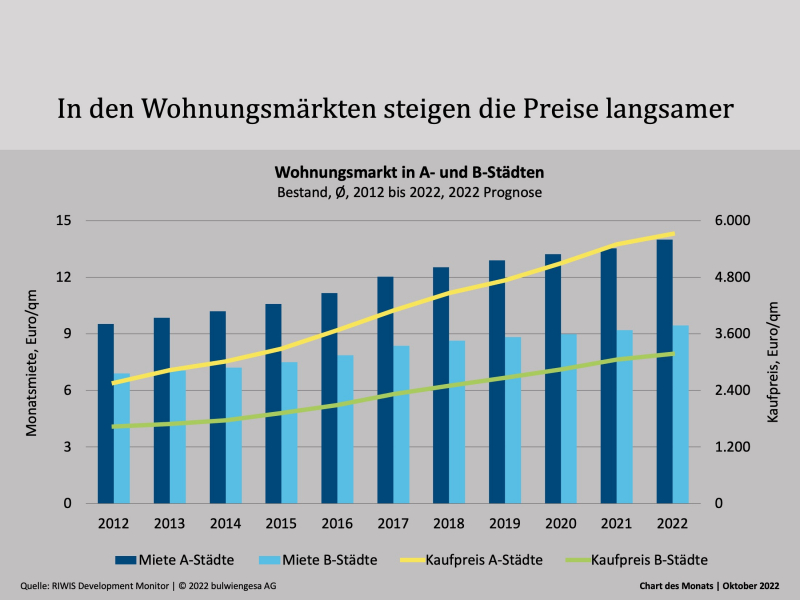
Die Fundamentaldaten für den deutschen Wohnungsmarkt sind weiterhin positiv. Allerdings ist es für Investoren kaum mehr möglich, Inflationsschutz zu erhalten. Die 5 %-Studie 2022 zeigt, wie unterschiedlich Marktchancen und Rendite sind In vielen Städten besteht seit Jahren ein Nachfrageüberhang, der sich in letzter Zeit durch eine zu geringe Bautätigkeit noch vergrößert hat. Dennoch hat die Erschwinglichkeit weiter abgenommen. Die derzeit stark ansteigenden Energiepreise führen zu einer weiteren Verteuerung der Wohnkosten. Dabei wird die Angebotsknappheit auch mittelfristig den Markt bestimmen. Dieser ist gekennzeichnet von Lieferengpässen, steigenden Baukosten und Fachkräftemangel. Zusätzlich wirkt sich die derzeitige Zinsentwicklung sowohl auf die Angebots- als auch die Nachfrageseite aus. Auch wenn die Nachfrage nach Wohneigentum derzeit noch vielerorts vorhanden ist, ist auch hier eine zunehmende Verunsicherung bei Kaufentscheidungen zu spüren. Dennoch – das zeigt auch das Chart des Monats – ist weiterhin mit leichten Preisanstiegen bei Neubauwohnungen zu rechnen, da die Bauträger die Kostensteigerungen an die Endkunden weitergeben. Ein Rückgang der Nachfrage auf der Käuferseite lässt wiederum eine Erhöhung der Mietnachfrage erwarten, was bei einem nach wie vor problematischen Umfeld für die Realisierung von Wohnraum ebenfalls Mietsteigerungen nach sich ziehen kann. Grundsätzlich kann somit von einer Attraktivitätssteigerung des Mietmarktes ausgegangen werden, was folglich eine höhere Nachfrage erwarten lässt. Dabei sind die grundsätzlichen Marktchancen sehr unterschiedlich ausgeprägt: Während prosperierende Standorte theoretische Mietsteigerungspotenziale oberhalb der Inflationsrate aufweisen, schlägt in anderen Regionen der demografische Wandel verstärkt zu, sodass Bestandswohnungen hier unterhalb der Inflation und den Einkommen wachsen sollten. Das derzeitige Zinsumfeld wird auch mittelfristig den Investmentmarkt prägen. Die langanhaltende Phase der sich immer verstärkenden Renditekompression dürfte somit vorbei sein. Die IRR-Spannen liegen für Wohnen in A-Märkten bei 1,6 % bis 2,8 %, in B-Märkten bei 1,9 % bis 3,1 %. Wohnen 5 %-Studie 2022 Einzelaufstellung Hinweis: Die 5 %-Studie 2022 sowie die Presseinformation finden Sie hier. Die Termine für die Studienvorstellungen auf dieser Seite. Ansprechpartner: Anna Wolfgarten, Consultant im Bereich Gewerbeimmobilien, wolfgarten@bulwiengesa.de und Sven Carstensen, Vorstand, carstensen@bulwiengesa.de