
Logistikmarkt 2025: Robuste Entwicklung trotz wirtschaftlicher Unsicherheiten

Der deutsche Logistikimmobilienmarkt zeigt sich auch 2025 bemerkenswert widerstandsfähig. Während andere Assetklassen unter konjunkturellen Eintrübungen und geopolitischen Spannungen leiden, behauptet sich die Logistikbranche mit stabiler Nachfrage und steigendem Fertigstellungsvolumen. Dies sind zentrale Erkenntnisse unserer aktuellen Studie „Logistik und Immobilien 2025″, die wir gemeinsam mit unseren langjährigen Partnern BREMER SE, GARBE Industrial und Savills erstellt haben. Fertigstellungsvolumen steigt deutlich Das Fertigstellungsvolumen wird 2025 voraussichtlich auf rund 5,17 Millionen Quadratmeter ansteigen – ein deutliches Plus gegenüber den 4,29 Millionen Quadratmetern des Vorjahres. Diese Entwicklung resultiert teilweise aus Projektverschiebungen aus 2024, zeigt aber vor allem die anhaltende Dynamik im Sektor. „Die Assetklasse der Logistikimmobilien widersetzt sich weiterhin dem schwierigen Umfeld und den Trends aus anderen Assetklassen“, erklärt Alexander Fieback, Bereichsleiter Industrie- und Logistikimmobilien bei bulwiengesa. Bemerkenswert ist, dass Baustopps im Logistiksegment mit nur 0,7 Prozent weiterhin die absolute Ausnahme darstellen. Dies steht in deutlichem Kontrast zu den Assetklassen Büro (4,7 Prozent) und Handel (7,6 Prozent). Die gut gefüllte Projektpipeline für 2026 mit etwa 4,86 Millionen Quadratmetern unterstreicht das große Vertrauen der Marktakteure. Neue Nachfragetreiber entstehen Während traditionelle Treiber wie E-Commerce weiterhin relevant bleiben, kristallisiert sich der Verteidigungssektor als neuer struktureller Nachfragetreiber heraus. „Verteidigung wird zum strukturellen Nachfragetreiber mit einem potenziellen Flächenbedarf von 2,2-3,8 Millionen Quadratmetern bis 2030″, erklärt Tobias Kassner, Member of the Executive Board bei GARBE Industrial. Für Projektentwickler, Banken und Investoren eröffne sich damit ein neues Segment mit klar quantifizierbaren Volumina und langfristiger Planungssicherheit. Gleichzeitig drängen chinesische E-Commerce-Anbieter verstärkt in den deutschen Markt und schaffen zusätzliche Flächennachfrage. Diese neuen Impulse können teilweise die gedämpfte Nachfrage aus anderen Bereichen kompensieren. Investmentmarkt stabilisiert sich Das Logistiksegment erreichte 2024 ein Investmentvolumen von 4,3 Milliarden Euro und behauptete gemeinsam mit Light Industrial seine Position als nachgefragteste gewerbliche Assetklasse. „In Zeiten einer schwächelnden Wirtschaft, geopolitischen Konflikten und steigenden Zöllen stoppen viele Kapitalgeber die Zuflüsse von Mitteln in Core-Fonds oder fordern sie sogar zurück, gleichzeitig fließt mehr Kapital in Value-add-Strategien“, so Bertrand Ehm, Director Investment bei Savills. Die Stabilisierung der Spitzenrenditen deutet darauf hin, dass die Preisfindungsphase weitestgehend abgeschlossen ist. Dies schafft eine solide Grundlage für eine mögliche Belebung der Investitionstätigkeit in den kommenden Quartalen. Deutschland als Europas Logistik-Hotspot Mit einem funktionalen Bestand von rund 167 Millionen Quadratmetern positioniert sich Deutschland als einer der führenden Logistikimmobilienmärkte Europas. Besonders bemerkenswert: 27 Prozent des Gesamtbestands sind maximal zehn Jahre alt und repräsentieren damit die intensivste Entwicklungsphase in der Geschichte des deutschen Logistikimmobilienmarkts. Die Logistikregion Rhein-Ruhr konnte ihren Spitzenplatz im Ranking deutscher Logistikregionen mit einem Gesamtvolumen von rund 1,60 Millionen Quadratmetern (2020-2025) knapp vor Berlin (1,56 Millionen Quadratmeter) und Halle/Leipzig (1,43 Millionen Quadratmeter) behaupten. Nachhaltigkeit wird zum Standard „Für die Zukunft erhoffen wir uns natürlich positive Auswirkungen des Infrastrukturpaketes der Bundesregierung“, so Michael Dufhues, Vorstand bei BREMER. Durch Investitionen sei ein spürbares Wirtschaftswachstum zu erwarten, das zur Stabilisierung der Baukonjunktur beiträgt. Gleichzeitig stabilisieren sich die Baukosten nach Jahren deutlicher Anstiege, während ESG-Konformität zum zwingenden Standard wird – ohne diese ist weder Finanzierungszugang noch erfolgreiche Vermarktung möglich. Fazit Der deutsche Logistikimmobilienmarkt zeigt sich auch in herausfordernden Zeiten robust und anpassungsfähig. Neue Nachfragetreiber wie der Verteidigungssektor eröffnen zusätzliche Perspektiven, während sich der Investmentmarkt stabilisiert. Die Branche profitiert von ihrer Resilienz und der kontinuierlich hohen Nachfrage nach modernen, nachhaltigen Logistikflächen. Hinweis: Die gesamte Studie können Sie auf der Website https://logistik-und-immobilien.de/ kostenfrei herunterladen. Die Aufnahme des Webinars zur diesjährigen Studie finden Sie online HIER. Ansprechpartner: Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien, daniel.sopka@bulwiengesa.de Downloads Presseinformation
Marktberichte
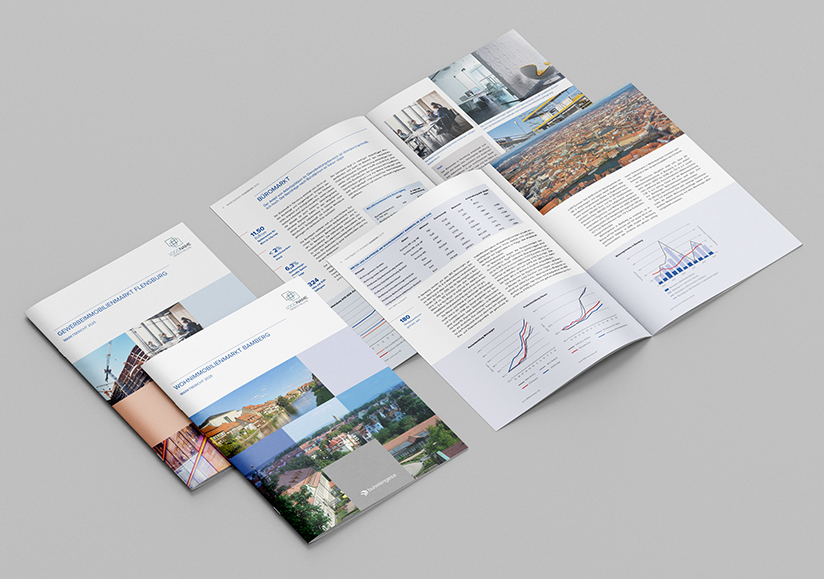
MARKTBERICHT WOHNEN Ihr individueller Wohnungsmarktbericht – datenbasiert und standortspezifisch Fundierte Marktkenntnis ist die Basis jeder erfolgreichen Immobilienentscheidung. Unser individueller Marktbericht Wohnen liefert Ihnen eine kompakte, datenbasierte Analyse für Ihren Standort – erstellt von unseren Marktexperten auf Basis unserer Datenbank RIWIS. Was Sie erhalten: Ideal für Projektentwickler, Investoren, Bestandshalter und Kommunen, die fundierte Entscheidungsgrundlagen für Standortbewertungen, Ankaufsprüfungen oder strategische Planungen benötigen. Angebot Basispaket Standard-Marktbericht 8-seitig • inkl. 2 Seiten Standortanalyse, 2 Seiten Assetklasse-Analyse, Vorwort, Umschlagseiten • unter Voraussetzung von Anlieferung von Fotos, Logo, Vorwort in digitaler Form • Lieferung als belichtungsfähiges PDF ab 9.900 Euro Jede weitere Assetklasse + 2 Seiten: ab 2.900 Euro Jeweils zzgl. MwSt. Kontakt: André Adami, Bereichsleiter Wohnen, andre.adami@bulwiengesa.de bulwiengesa Beispiel-Marktbericht Wohnen 8 Seiten MARKTBERICHT GEWERBE Ihr individueller Gewerbemarktbericht – präzise Daten für Ihre Assetklasse Der Gewerbemarkt ist komplex und regional unterschiedlich. Unser individueller Marktbericht Gewerbe verschafft Ihnen einen fundierten Überblick über Ihren Standort und die relevante Assetklasse – kompakt aufbereitet von unseren Marktexperten. Was Sie erhalten: Ideal für Investoren, Projektentwickler, Makler und Asset Manager, die schnell fundierte Marktinformationen für Investitionsentscheidungen, Due Diligence oder Vertriebsunterlagen benötigen. Angebot Basispaket Standard-Marktbericht 8-seitig • inkl. 2 Seiten Standortanalyse, 2 Seiten Assetklasse-Analyse, Vorwort, Umschlagseiten • unter Voraussetzung von Anlieferung von Fotos, Logo, Vorwort in digitaler Form • Lieferung als belichtungsfähiges PDF ab 9.900 Euro Jede weitere Assetklasse + 2 Seiten: ab 2.900 Euro Jeweils zzgl. MwSt. Kontakt: Oliver Rohr, Bereichsleiter Büro und Gewerbeimmobilien, oliver.rohr@bulwiengsa.de oder Alexander Fieback, Bereichsleiter Büro- und Gewerbeimmobilien, Region Nord/Ost, alexander.fieback@bulwiengesa.de Downloads bulwiengesa Beispiel-Marktbericht Gewerbe 8+4 Seiten
Deutsche Innenstädte zeigen bemerkenswerte Stabilisierung

Die deutschen Innenstädte haben sich nach Jahren tiefgreifender Veränderungen deutlich stabilisiert. Das zeigt der aktuell veröffentlichte Highstreet Report 2025, den bulwiengesa zum sechsten Mal in Folge im Auftrag der Columbia Threadneedle erstellt hat und dafür die Entwicklung der A-Lagen in 100 deutschen Städten analysiert. Trendwende: Highstreets legen wieder zu Die Ergebnisse überraschen: Entgegen vieler Prognosen zeigen die deutschen Highstreets bemerkenswerte Widerstandsfähigkeit. Während innerstädtische Shopping-Center weiter Läden verloren (-2,6% oder 171 Stores), konnten die eigentlichen Highstreets sogar wieder zulegen (+0,5% auf 8.921 Stores). Diese Entwicklung markiert einen wichtigen Wendepunkt: Erstmals seit Beginn der Erhebung 2020 steigt die Zahl der Geschäfte in den klassischen Einkaufsstraßen wieder an. Gastronomie wird zum Frequenztreiber Der Strukturwandel hin zu mehr Erlebnis- und Aufenthaltsqualität spiegelt sich deutlich in den Zahlen wider. Die Gastronomie erreichte 2025 einen Anteil von 15,8 Prozent aller Stores (+3% gegenüber Vorjahr). Mit 2.413 Geschäften ist sie inzwischen die zweitgrößte Warengruppe in den deutschen Innenstädten. Dieser Trend zeigt sich auch im Besucherverhalten: 40 Prozent der Innenstadtbesucher kommen gezielt wegen der Gastronomie – ein signifikanter Anstieg gegenüber nur 24 Prozent im Jahr 2020. Neue Player als Frequenzbringer Die Analyse identifiziert klare Gewinner des Strukturwandels: Discountierende Multisortimenter wie Woolworth (+27 Stores) expandieren stark. Woolworth, Tedi und Action betreiben zusammen inzwischen 112 Stores in deutschen Innenstädten – ein Plus von 49 Läden seit 2020. Diese Unternehmen übernehmen faktisch die Rolle der traditionellen Warenhäuser als Frequenzbringer und Ankermieter. Auch in der Gastronomie etablieren sich neue Konzepte: Die erst 2022 gegründete Kette Cinnamood ist bereits mit 18 Standorten vertreten. RIWIS MacroScore für präzisere Standortbewertung Für den Highstreet Report 2025 nutzt bulwiengesa erstmals den neuen RIWIS MacroScore. Das datenbasierte Modell bewertet Immobilienstandorte anhand von 22 Indikatoren aus vier Kategorien: Markt, Ökonomie, Soziodemografie und Infrastruktur. Die 100 untersuchten Städte werden entsprechend ihrer Scores in fünf Gruppen eingeteilt. Die detaillierte Städteanalyse offenbart erhebliche regionale Disparitäten: Während Hannover mit 78,7 Prozent den höchsten Filialisierungsgrad aufweist, liegen andere Städte deutlich darunter. Fazit: Transformation statt Niedergang Die Studie zeigt: Die deutschen Innenstädte durchlaufen eine Transformation zu multifunktionalen Erlebnisräumen. Wer bereit ist, neue Wege zu gehen und innovative Konzepte zu unterstützen, kann urbane Räume voller Leben schaffen. Alle detaillierten Ergebnisse und interaktive Datenauswertungen finden Sie auf der Webseite von Columbia Threadneedle. CT Investments am Standort München hat in Zusammenarbeit mit bulwiengesa ein interaktives Tool in RIWIS entwickelt, das einen Überblick über die Mieter- und Besatzstrukturen der deutschen Highstreets bietet: https://app.riwis.de/features/highstreet-report/main Den Report zum Download finden Sie in unserer Rubrik „Publikationen“. Ansprechpartner: Dr. Joseph Frechen, Bereichsleiter Einzelhandel und Niederlassungsleiter Hamburg, joseph.frechen@bulwiengesa.de,Lena Nanninga, Senior Consultant Einzelhandel, lena.nanninga@bulwiengesa.de und Johanna Bretthauer, Consultant Einzelhandel, johanna.bretthauer@buwliengesa.de
Light Industrial Markt erholt sich deutlich
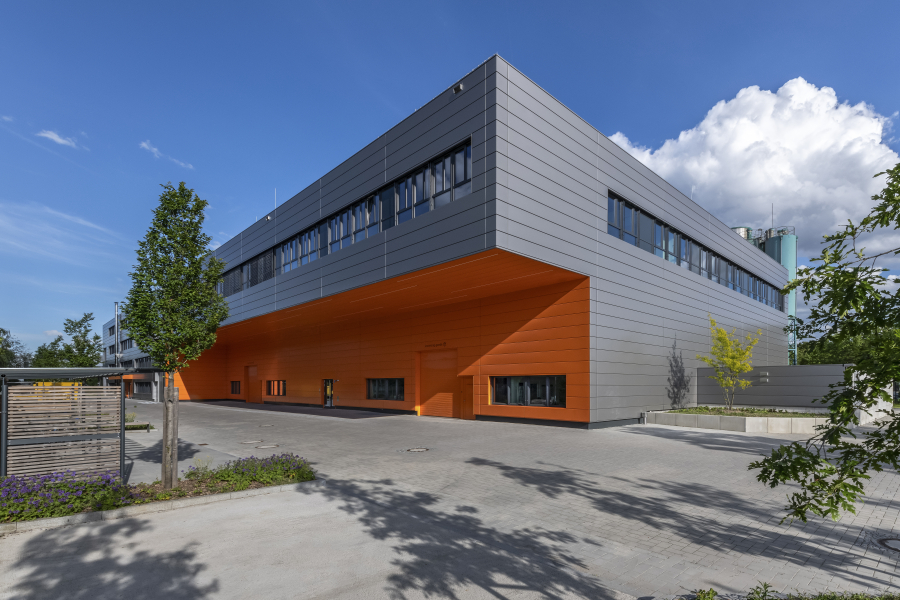
830 Millionen Euro Transaktionsvolumen, 21 Prozent mehr Flächenumsatz und eine neue regionale Spitzenposition: Der Markt für Light Industrial Immobilien zeigt im ersten Halbjahr 2025 eine klare Erholung – so der Halbjahresbericht unserer Initiative Light Industrial. Nach der investorenseitigen Zurückhaltung der vergangenen Monate kommt wieder Bewegung in den Markt. Produktionsimmobilien verzeichneten dabei die stärkste Entwicklung – das Investmentvolumen hat sich nahezu versechsfacht. Auch regional gibt es Veränderungen: Die Region Süd hat den Verdichtungsraum Rhein-Ruhr als Spitzenreiter abgelöst. Bei der Flächennachfrage überrascht die Region Ost mit dem höchsten Marktanteil, maßgeblich getrieben durch den TSMC-Baustart in Dresden. Alle Zahlen, Analysen und Trends im Detail: Auf der Webseite der INITIATIVE LIGHT INDUSTRIAL können Sie den vollständigen Bericht mit allen Daten und Grafiken herunterladen. Der Halbjahresbericht bietet umfassende Einblicke in Investment- und Vermietungsmarkt, Renditeentwicklungen, Fertigstellungen und regionale Trends. Ansprechpartner:Daniel Sopkadaniel.sopka@bulwiengesa.deTel. +49 40 42 32 22 29 Die Pressemitteilung zum Bericht finden Sie hier: Pressemitteilung bulwiengesa Marktbericht Initiative Light Industrial 1.HJ 2025
Herbstprognosen 2025: Wirtschaftspolitische Unsicherheit belastet – Immobilienmärkte zeigen differenzierte Erholung
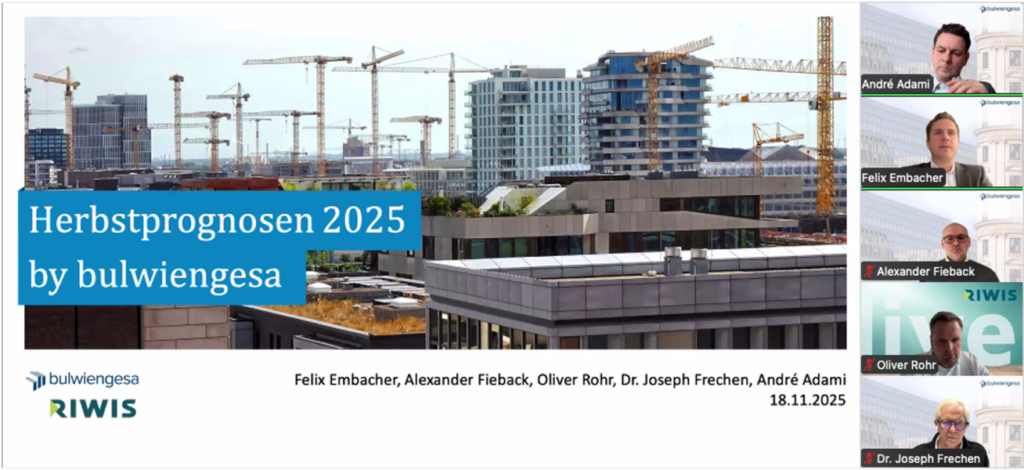
Zum zweiten Mal in diesem Jahr hat bulwiengesa umfassende Prognosen zur Entwicklung der Immobilienmärkte in Deutschland veröffentlicht – basierend auf volkswirtschaftlichen Rahmenbedingungen und Analysen aus der hauseigenen Immobiliendatenbank RIWIS. Die aktuellen Herbstprognosen wurden am 18. November 2025 in einem Webinar vorgestellt. Die deutsche Immobilienwirtschaft zeigt sich robust trotz wirtschaftspolitischer Unsicherheit auf Krisenniveau. Das belegen die aktuellen Herbstprognosen 2025 von bulwiengesa vom 18. November. Die wichtigsten Erkenntnisse: Wohnen profitiert von Knappheit Der Wohnungsmarkt bleibt der Lichtblick: Durchscnittsmieten steigen kontinuierlich auf über 21 Euro/qm in A-Städten bis 2029. Der Tiefstpunkt bei Baustarts ist erreicht, die Sonder-AfA zeigt Wirkung. In mehr als jedem zweiten Forward Deal sind geförderte Wohnungen enthalten. Büro: Qualität entscheidet Leerstände steigen 2025 auf über 8 % in A-Städten. „Flight to Quality and Location“ prägt den Markt. Zentrale, energieeffiziente Flächen bleiben stark nachgefragt, Spitzenmieten steigen bis 2029 auf über 46 Euro/qm. Logistik mit zuversichtlichem Ausblick Die Flächennachfrage steigt um 10 % auf 4,3 Mio. qm. Ab 2026 werden Impulse aus dem Defense-Sektor und durch asiatische Unternehmen erwartet. Mieten steigen moderat weiter, auf dem Transaktionsmarkt nimmt die Aktivität zu – Zeichen für zurückkehrendes Anlegervertrauen. Einzelhandel stabilisiert sich Nach Jahren der Korrektur: Spitzenmieten in Top-Lagen stabilisieren sich, Leerstandsquoten in Highstreets steigen nicht weiter. Optimismus für 1A-Lagen kehrt zurück. Positives Signal: Die Immobilienfinanzierung erholt sich. Das BF-Quartalsbarometer erreichte mit -7,04 den höchsten Wert seit Anfang 2022. Die Aufzeichnung des Webinars finden Sie HIER. Downloads Pressemitteilung bulwiengesa Herbstprognosen 2025 Ansprechpartnerin: Birgit Haase, Leitung Unternehmenskommunikation und Marketing, birgit.haase@bulwiengesa.de
Wirtschaftsimmobilien im Wandel: Neue BBSR-Studie zeigt Handlungsbedarf für Büro- und Einzelhandelsmärkte
Die Art, wie wir arbeiten und einkaufen, hat sich fundamental verändert. Eine aktuelle Studie von bulwiengesa im Auftrag des BBSR zeigt nun erstmals umfassend, welche Auswirkungen multiple Krisen, Homeoffice und Klimaverpflichtungen auf Wirtschaftsimmobilien haben – und welche Strategien jetzt gefragt sind. Büromarkt: Zwischen Flächenüberhang und neuen Anforderungen Die Corona-Pandemie hat als Katalysator gewirkt: Homeoffice und hybride Arbeitsmodelle sind zur neuen Normalität geworden. Die Folgen für den Büromarkt sind erheblich. Unsere Berechnungen zeigen, dass allein in den sieben A-Städten durch Homeoffice ein theoretisches Einsparpotenzial von rund 18 Mio. qm Bürofläche besteht. Je nach Umsetzungsquote ergibt sich bis 2028 ein Minderbedarf von bis zu 6,0 Mio. qm. Das könnte die Leerstandsquote von derzeit 5,8% mancherorts mehr als verdoppeln. Besonders betroffen: ältere Gebäude in peripheren Lagen ohne ESG-Zertifizierung. Gleichzeitig wächst die Nachfrage nach modernen, flexiblen und nachhaltigen Büroflächen in zentralen Lagen. Das Büro wird zum Ort der Kollaboration und Begegnung – mit entsprechend höheren Anforderungen an Ausstattung, Technologie und Aufenthaltsqualität. Einzelhandel: Strukturwandel beschleunigt sich Der stationäre Einzelhandel steht massiv unter Druck. Zwischen 2020 und 2024 verschwanden 17,9% der Modegeschäfte aus deutschen Innenstädten. Die Verfügbarkeitsquote in den „Big 9″-Städten stieg von 7% (2019) auf 16,5% (2023). Doch es gibt auch positive Signale: Gastronomie wächst auf den Highstreets um 11,6%, lokale und regionale Anbieter gewinnen an Bedeutung. Die Innenstädte wandeln sich von monofunktionalen Handelslagen zu multifunktionalen Erlebnisorten. ESG wird zum entscheidenden Faktor Nachhaltigkeit ist längst kein Nice-to-have mehr. ESG-zertifizierte Büroimmobilien erzielen in Europa im Durchschnitt 6% höhere Mieten bei gleichzeitig niedrigeren Leerstandsquoten (6% vs. 8%). Immobilien ohne ESG-Konformität droht der Status als „Stranded Assets“ – sie verlieren an Wert und Marktfähigkeit. Die Lösung: Mixed-Use und progressive Stadtentwicklung Die Studie macht deutlich: Die Zukunft gehört gemischt genutzten Quartieren, die Wohnen, Arbeiten, Handel, Gastronomie und Freizeit intelligent verbinden. Diese „Stadt der kurzen Wege“ schafft: Erfolgsbeispiele wie das Westfield Überseequartier in Hamburg oder das Tabakquartier in Bremen zeigen, wie Transformation gelingen kann. Handlungsempfehlungen für die Praxis Aus der Studie leiten sich klare Empfehlungen ab: Für die Immobilienwirtschaft: Für Städte und Kommunen: Fazit: Chancen im Wandel erkennen Der Strukturwandel bei Wirtschaftsimmobilien ist in vollem Gange. Doch er bietet auch Chancen: für lebendigere Innenstädte, nachhaltigere Gebäude und zukunftsfähige Stadtquartiere. Entscheidend ist, dass alle Akteure – Immobilienwirtschaft, öffentliche Hand, Handel und Nutzer – gemeinsam an zukunftsorientierten Lösungen arbeiten. Die vollständige Studie „Büro- und Einzelhandelsimmobilien im Spannungsfeld von Krisen, Homeoffice und Klimaverpflichtung“ steht als BBSR-Online-Publikation 45/2025 zum kostenlosen Download bereit. Über die Studie: Die Untersuchung wurde von bulwiengesa im Auftrag des Bundesinstituts für Bau-, Stadt- und Raumforschung (BBSR) durchgeführt und kombiniert quantitative Marktanalysen, Experteninterviews, Workshops und Fallbeispielanalysen. Datenstand: Ende 2023. Die gesamte Studie zum Download finden Sie HIER. Ansprechpartner: Dr. Joseph Frechen, Bereichsleiter Einzelhandel und Niederlassungsleiter Hamburg, joseph.frechen@bulwiengesa.de und Jakob Nussbaum, Senior Consultant im Bereich Büro- und Gewerbeimmobilien, jakob.nussbaum@buliwnegesa.de
Micro-Living im Wandel: Neue Erkenntnisse aus dem 12. Marktbericht

Konstante Nachfrage trifft auf steigende Kosten – der aktuelle Marktbericht der Initiative Micro-Living zeigt ein Segment im Spannungsfeld zwischen Stabilität und neuen Herausforderungen. Die Zahlen sprechen eine deutliche Sprache: Mit einer Auslastungsquote von 95% beweist das Micro-Living-Segment auch im Herbst 2025 seine Marktrelevanz. Die 128 ausgewerteten Apartmenthäuser mit rund 28.300 Einheiten verzeichnen eine stabil hohe Nachfrage – besonders in den deutschen A-Städten, die knapp 70% des Portfolios ausmachen. Moderate Mietsteigerungen bei steigenden Betriebskosten Die durchschnittliche All-In-Miete liegt aktuell bei 605 Euro monatlich – ein Plus von 3,6% gegenüber dem Vorjahr. „Das Micro-Living-Segment zeigt sich trotz gestiegener Kosten und regulatorischer Unsicherheit robust“, ordnet André Adami, Head of Residential bei bulwiengesa, die Entwicklung ein. Ein zentrales Thema der aktuellen Ausgabe sind die Bewirtschaftungskosten. „Die Betriebskosten sind seit Frühjahr 2020 kontinuierlich gestiegen und haben mit 7,76 Euro pro Quadratmeter einen neuen Höchststand erreicht“, erläutert Lena Schwesinger, Consultant bei bulwiengesa im Bereich Wohnen. 90% der Betreiber planen eine vollständige Umlegung auf die Mieterschaft. Unterschiedliche Herausforderungen bei der Vermietung Die Vermarktung zeigt sich differenziert: Während die Vermietung an inländische und EU-Studierende effizient läuft, erfordert die Akquisition internationaler Studierender deutlich mehr Aufwand. Besonders herausfordernd ist die Vermietung im oberen Preissegment – 75% der Befragten bezeichnen diese als mindestens problematisch. Die geplante Gesetzesinitiative zur Regulierung möblierter Wohnraumvermietung beschäftigt die Branche: Rund 80% der befragten Experten rechnen mit überwiegend negativen Auswirkungen auf ihr Geschäftsmodell. Micro-Living Fachtagung in Berlin am 4.12.2025 Micro-Living-Fachtagung: Reger Austausch in Berlin Am 4. Dezember fand unsere Micro-Living-Fachtagung im ImmoScout24-Büro in Berlin statt. Die Veranstaltung stieß auf große Resonanz: Neben der Präsentation der aktuellen Marktdaten boten Fachvorträge zur Bewirtschaftung, zum Transaktionsmarkt, zum modularen Bauen sowie zu mietrechtlichen Aspekten fundierte Einblicke. Besonders die anschließenden Diskussionsrunden wurden intensiv genutzt: Die Teilnehmer tauschten sich aktiv über Herausforderungen bei der Vermietung, Strategien im Umgang mit steigenden Betriebskosten und die Auswirkungen der geplanten Regulierung aus. Weitere Informationen Alle wichtigsten Ergebnisse des 12. Marktberichts finden Sie in der beigefügten Pressemitteilung. Den vollständigen Marktbericht können Sie hier herunterladen: https://www.bulwiengesa.de/micro-living/ Über die Initiative Micro-Living Die Initiative Micro-Living (IML) vereint 14 führende Unternehmen des wohnwirtschaftlichen Apartmentwohnens in Deutschland. Gemeinsam schaffen wir Markttransparenz durch halbjährliche Marktreports. bulwiengesa verantwortet als unabhängige Instanz das Reporting und die Öffentlichkeitsarbeit. Ansprechpartnerin: Lena Schwesinger, Consultant im Segment Wohnen, lena.schwesinger@bulwiengesa.de Downloads Pressemitteilung bulwiengesa zum Marktbericht der Initiative Micro-Living, 2.HJ 2025
Kurzstudie Industrial – Logistik im Fokus
Neue Nachfragetreiber treffen auf strukturelle Herausforderungen Der deutsche Markt für Industrialimmobilien befindet sich im Umbruch. In einer aktuellen Kurzstudie haben wir gemeinsam mit der Berlin Hyp die Situation am deutschen Logistikmarkt analysiert – mit besonderem Blick auf das Potenzial verteidigungsbezogener Logistikimmobilien. Starker Markt unter Druck Der deutsche Industrial-Markt hat sich mit einem durchschnittlichen Fertigstellungsvolumen von 6 Millionen Quadratmetern pro Jahr als einer der führenden in Europa etabliert. Für 2025 wird sogar ein Volumen von 7 Millionen Quadratmetern prognostiziert. Doch der E-Commerce-Boom ebbt ab: Wirtschaftliche Unsicherheiten hemmen die Nachfrage, die Flächenumsätze sinken und die Mieten stagnieren auf hohem Niveau. Zugleich besteht erheblicher Flächenmangel – vor allem in den großen Ballungsgebieten. Die führenden Logistik-Hubs im Vergleich Unsere Analyse der sieben bedeutendsten deutschen Logistikregionen zeigt deutliche Unterschiede: München führt mit 10,80 Euro pro Quadratmeter bei den Spitzenmieten, Halle/Leipzig kann mit rund 3,5 Millionen Quadratmetern das größte Fertigstellungsvolumen vorweisen, und Berlin verzeichnete die dynamischste Mietpreisentwicklung mit einem Anstieg von 92 Prozent seit 2015. Rüstung und Verteidigung: Ein neuer Nachfragetreiber „Die Zeitenwende ist jetzt endgültig in der Immobilienbranche angekommen“, kommentiert Sascha Klaus, Vorstandsvorsitzender der Berlin Hyp. Der deutsche Verteidigungshaushalt steigt 2025 auf über 86 Milliarden Euro – und erzeugt erheblichen gewerblichen Flächenbedarf. Unsere Analyse zeigt für fünf ausgewählte Rüstungscluster einen Flächenbedarf bis 2030 von insgesamt 4,2 Millionen Quadratmetern – bei deutlicher Unterdeckung in der Pipeline. Besonders vielversprechend: Dual-Use-Immobilien, die sowohl zivile als auch militärische Nutzung ermöglichen und über bessere Drittverwendungsfähigkeit verfügen. Die vollständige Studie Detaillierte Analysen zu allen Logistik-Clustern, fundierte Einblicke in das Potenzial des Verteidigungssektors und einen umfassenden Marktüberblick finden Sie in der vollständigen Kurzstudie: https://www.berlinhyp.de/de/newsroom/publikationen/details/-747 Ansprechpartner: Daniel Sopka, Consultant im Bereich Logistik- und Unternehmensimmobilien, daniel.sopka@bulwiengesa.de und Nicole Tietze, Senior Consultant im Bereich Gewerbe- und Büroimmobilien, nicole.tietze@bulwiengesa.de
Development Monitor: Ende der Talsohle erreicht – Wohnungsbau erwartet ab 2027 wieder Wachstum

Auf Basis der Daten aus unserem aktuellen Development Monitor beleuchten wir die Trends auf dem Projektentwicklermarkt zum Jahresstart 2026. Gemeinsam mit unserem Kooperationspartner BFW und Experten der BayernLB sowie DKB haben wir im heutigen Webinar analysiert, warum trotz niedriger Fertigstellungszahlen wieder vorsichtiger Optimismus einkehrt. Die Fakten unserer Auswertung auf einen Blick Vom „harten Winter“ zum zyklischen Frühling Die aktuellen Zahlen spiegeln einerseits die Schwere der Krise wider: Für 2026 wird mit nur etwa 150.000 fertiggestellten Wohneinheiten im Neubau-Geschosswohnungsbau der quantitative Tiefpunkt erwartet. Doch die Stimmung am Markt dreht sich. André Adami, Head of Residential bei bulwiengesa, sieht erste „erblühende Knospen“: Projektentwickler reaktivieren Grundstücksankäufe und neue Fonds werden aufgelegt. Ab 2027 ist endlich wieder mit einer nachhaltigen Steigerung der Fertigstellungen zu rechnen. Finanzierung als Nadelöhr Trotz der neuen Zuversicht bleibt der „Gordische Knoten“ bei der Finanzierung bestehen. Banken fordern weiterhin hohe Eigenkapitalquoten von rund 25 %. Experten der BayernLB und DKB betonten im Webinar jedoch, dass bei hoher Professionalität und Objektqualität zunehmend wieder attraktive Finanzierungsanfragen für neue Projekte realisiert werden können. Politik in der Pflicht: Gebäudetyp E als Chance BFW-Bundesgeschäftsführer Andreas Beulich mahnt zur Umsetzung: „Die Zahlen zeigen es: 2026 wird ein verlorenes Jahr werden, wenn nicht entschlossen gehandelt wird.“ Der Verband fordert bezahlbare Standards und sieht im Gebäudetyp E eine zentrale Chance, um genehmigte, aber noch nicht begonnene Projekte endlich in die Umsetzung zu bringen. Fazit Der Projektentwicklermarkt hat die Talsohle durchschritten. Während die Statistik noch die niedrigen Fertigstellungen der Krisenjahre verarbeitet, bereitet sich die Branche auf den neuen Zyklus vor. Transparenz in neuen Segmenten wie dem Seniorenwohnen und eine Entschlackung regulatorischer Hürden sind nun die Hebel für den Aufschwung ab 2027. Sie konnten nicht live dabei sein? Hier finden Sie die Aufzeichnung des Webinars sowie die vollständigen Unterlagen zum Download: [Link zur Video-Aufzeichnung] Downloads Pressemitteilung Development Monitor 2.HJ 2025 Präsentationsfolien Development Monitor bulwiengesa 2.HJ 25 Ansprechpartnerin: Birgit Haase, Leiterin Unternehmenskommunikation und Marketing bei bulwiengesa, birgit.haase@bulwiengesa.de
Der Markt sendet Lebenszeichen – aber nur für die Richtigen
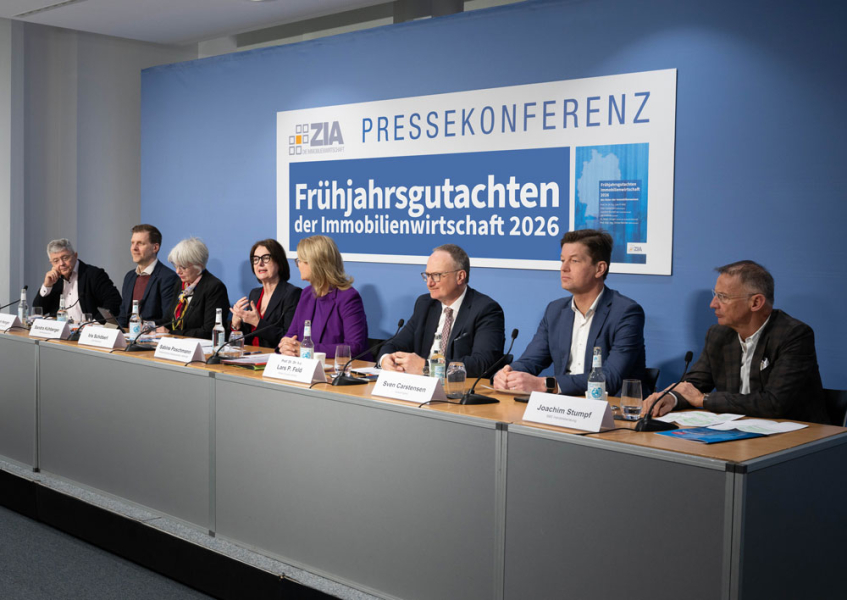
Was das Frühjahrsgutachten 2026 für Investoren, Nutzer und Standorte wirklich bedeutet Am 9. Februar wird das Frühjahrsgutachten der Immobilienwirtschaft 2026 auf der Veranstaltung „Quo Vadis 2026“ in Berlin vorgestellt. Die Erwartungen sind hoch – schließlich warten viele Marktteilnehmer seit Jahren auf ein klares Signal der Erholung.Die Analyse zeigt jedoch ein differenziertes Bild: Der Markt stabilisiert sich, aber auf niedrigem Niveau. Eine Rückkehr zu den Transaktionsvolumina der Hochphase zwischen 2019 und 2021 ist nicht in Sicht. Stattdessen etabliert sich ein neues Normal – geprägt von Selektivität, höheren Qualitätsanforderungen und klarer Fokussierung auf tragfähige Cashflows. Als Mitautor einzelner Kapitel ordnet bulwiengesa die zentralen Ergebnisse ein – analytisch, datenbasiert und mit Blick auf die strategischen Implikationen. Investmentmarkt: Stabilisierung – aber deutlich unter dem langjährigen Durchschnitt Der deutsche Investmentmarkt für Wirtschaftsimmobilien verharrte 2025 auf gedämpftem Niveau. Mit einem Transaktionsvolumen von rund 23,2 Mrd. Euro lag der Markt etwa 5 % unter dem Vorjahreswert und erreicht damit nur rund ein Drittel des Niveaus der Jahre 2019 bis 2021. Trotz Zinssenkungen der EZB blieb die erhoffte Marktbelebung aus. Gründe sind unter anderem: Auffällig ist die Verschiebung der Käuferstruktur:Großvolumige Transaktionen wurden 2025 überdurchschnittlich häufig von Family Offices und vermögenden Privatinvestoren getragen, während institutionelles Kapital vor allem im Core-Segment kaum aktiv war. Institutionelle Investoren konzentrierten sich primär auf Value-Add-Strategien, häufig mit Fokus auf Manage-to-ESG-Potenziale. Büro: Höchstes Investmentvolumen – bei anhaltendem Strukturwandel Mit 5,7 Mrd. Euro stellte das Bürosegment 2025 erneut die volumenstärkste Assetklasse im Investmentmarkt. Das Volumen lag damit rund 15 % über dem Vorjahr, ist jedoch vor dem Hintergrund der schwachen Ausgangsbasis zu relativieren. Auf der Nutzermarktseite zeigt sich die strukturelle Herausforderung deutlich: Die Zahlen bestätigen den Trend zur Marktpolarisierung: Der vielfach zitierte „Flight to Quality and Location“ ist damit kein temporärer Effekt, sondern Ausdruck eines dauerhaften Strukturwandels. Logistik und Light Industrial: stabil, aber nicht grenzenlos Logistik- und Light-Industrial-Immobilien zählen weiterhin zu den robusteren Segmenten. Die Nachfrage nach modernen, ESG-konformen Flächen in guten Lagen übersteigt in vielen Regionen nach wie vor das Angebot. Gleichzeitig zeigt das Frühjahrsgutachten, dass auch hier Differenzierung zunimmt: Neue Impulse kommen insbesondere aus den Bereichen Infrastruktur, Defence und Nearshoring, die punktuell zusätzliche Flächennachfrage generieren. Dennoch gilt auch hier: Stabilität ersetzt keinen Standort- und Objektcheck. Hotel: Repositionierung statt Neubau Der Hotelimmobilienmarkt hat 2025 eine spürbare Belebung erlebt. Die Übernachtungszahlen haben sich auf Vor-Pandemie-Niveau stabilisiert, der Investmentmarkt zeigt wieder Dynamik. Der Fokus verschiebt sich jedoch klar: Für Investoren eröffnen sich Chancen insbesondere dort, wo Konzepte, Betreiber und Standorte überzeugend zusammenspielen. Gleichzeitig steigt der Druck auf mittelständische Betreiber ohne Skaleneffekte und digitale Prozesse. Neue Impulsgeber jenseits der klassischen Assetklassen Während Büro, Logistik und Hotel weiter im Fokus stehen, gewinnen andere Nutzungsklassen strukturell an Bedeutung: Diese Segmente sind weniger zyklisch, dafür stärker reguliert und erklärungsbedürftig – bieten aber stabile Perspektiven für langfristig orientierte Investoren. Fazit: 2026 ist kein Boomjahr – aber ein Entscheidungsjahr Das Frühjahrsgutachten 2026 macht deutlich:Der Markt sendet Lebenszeichen, aber keine Entwarnung. Die kommenden Jahre werden geprägt sein von: Für Investoren, Nutzer und öffentliche Akteure bedeutet das: Strategische Klarheit ersetzt Markteuphorie. Wer bereit ist, selektiv zu investieren, aktiv zu managen und langfristig zu denken, findet auch im aktuellen Umfeld belastbare Chancen. bulwiengesa unterstützt Marktteilnehmer dabei, diese Chancen einzuordnen – analytisch fundiert, unabhängig und datenbasiert. Unsere Datenbank RIWIS bietet Markt-, Standort- und Preisdaten, die Ihnen in der täglichen Arbeit weiterhelfen. Gerne sprechen wir mit Ihnen im Nachgang über die Implikationen für Ihre Strategie. Hinweis: Das gesamte Frühjahrsgutachten mit unseren vollständigen Ausführungen können Sie auf der Website des ZIA herunterladen: https://zia-deutschland.de/fruehjahrsgutachten/ Ansprechpartner: Sven Carstensen, Geschäftsführer bulwiengesa, sven.carstensen@bulwiengesa.de